
 Newsletter

Dans cet article, nous nous penchons sur la stratégie de dividendes, très populaire auprès des investisseurs privés. Comme le titre le laisse deviner, nous ne la jugeons pas judicieuse. Nous la passons ci-dessous au crible et vous montrons pourquoi elle est en fait à proscrire, en particulier pour les investisseurs suisses.
Contents
Les dividendes, nouveaux intérêts
Dans la phase actuelle de taux bas, appelée selon toute vraisemblance à durer encore, le dividende est souvent idéalisé comme le nouvel intérêt. Même si la comparaison est boiteuse (un intérêt, par exemple celui d’une obligation, est fixe, un dividende non), les stratégies de dividendes semblent exercer une attraction magique sur de nombreux investisseurs privés. Sur YouTube, par exemple, on trouve d’innombrables vidéos sur le sujet, souvent aux titres pompeux comme « S’enrichir grâce aux dividendes » (Finanzfokus), « Encaisser des dividendes, tout simplement » (Bulle und Bär), « Les meilleures actions à dividendes » (Aktien mit Kopf), « Ce qui plaide pour une stratégie de dividendes » (Die Aktionärin), voire « Rentier du jour au lendemain grâce à la stratégie de dividendes » (Der Weg zum Top-Investor). Le refrain est toujours le même : « Les valeurs à dividendes sont les meilleures actions ».
Mais les voix critiques se multiplient (à juste titre) sur le Web : tantôt de manière plutôt diplomatique, comme chez Finanzfluss (« Les stratégies de dividendes ne sont pas une bonne idée », voir la vidéo plus bas dans les notes), tantôt de façon plus rustique, comme chez le Sparkojote (« Les dividendes, c’est du bullshit »). Ce dernier reste d’ailleurs fidèle à la stratégie de dividendes malgré son verdict sans appel, ce qui paraît plutôt masochiste.
Des aristocrates du dividende & Cie
De quoi s’agit-il au juste avec la stratégie de dividendes ? Dans cette forme d’investissement, l’investisseur n’achète en principe que des actions d’entreprises qui versent des dividendes. Parmi ces titres, il sélectionne ensuite souvent les élèves modèles en matière de dividendes. Un concept très simple, au fond.
Les plus connus sont les « aristocrates du dividende ». On désigne communément ainsi une entreprise qui a augmenté son dividende sans interruption pendant au moins 25 ans. Cette définition de base correspond à celle du S&P 500 Dividend Aristocrats (source : Wikipédia).
Dans l’espace germanophone circule en outre le néologisme « noblesse du dividende » (« Dividenden-Adel ») de M. Röhl. Les critères de sélection pour l’admission dans ses deux fonds de dividendes, allemand et suisse (il renonce à une diversification mondiale), sont la continuité et le taux de distribution ainsi que la croissance et le rendement du dividende.
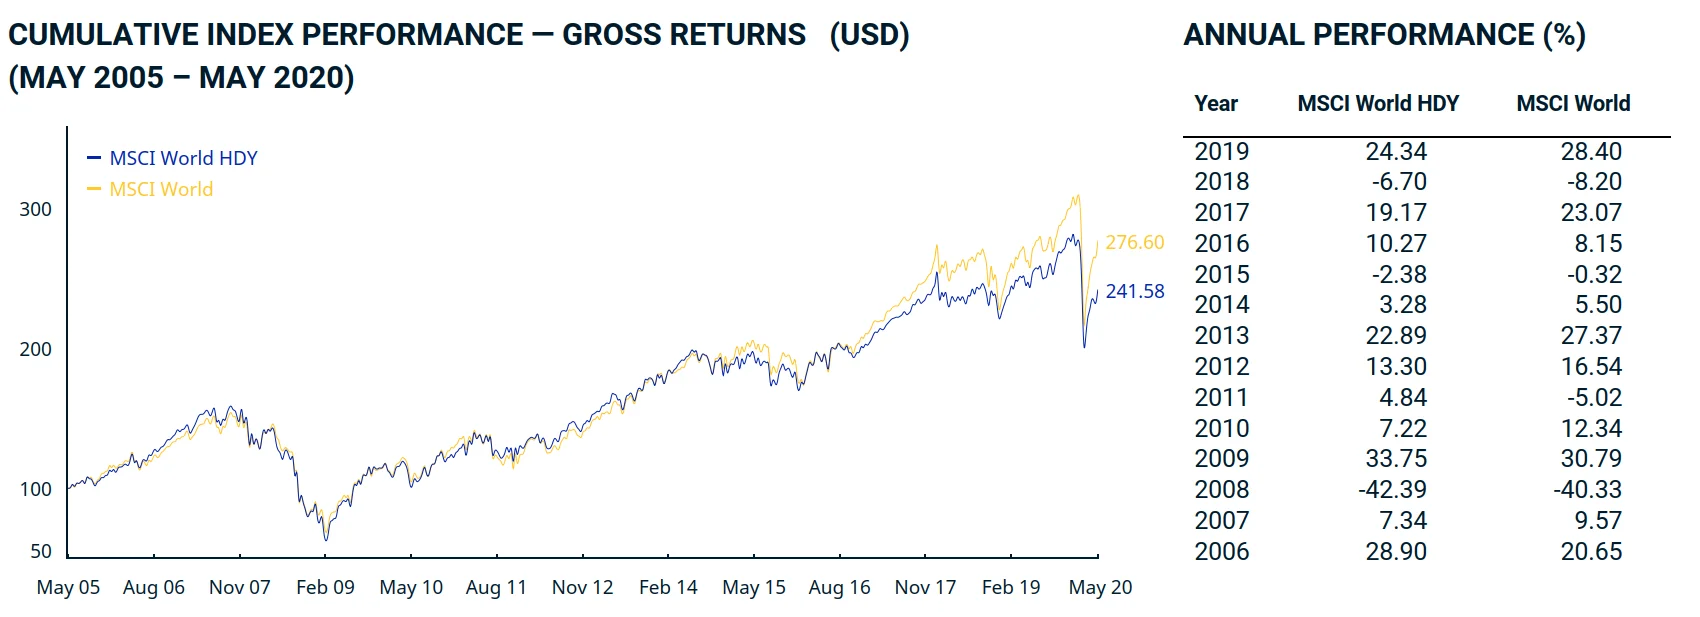
Plus avantageux, ou du moins plus largement diversifié : le MSCI High Yield Dividend. Il comprend environ 320 entreprises qui versent des dividendes supérieurs à la moyenne. La sélection repose sur l’indice MSCI World, qui compte environ 1 600 entreprises. Ce dernier s’en sort mieux dans une comparaison de performance à long terme (rendements bruts, c.-à-d. dividendes compris, mais sans tenir compte des coûts).
Poche gauche, poche droite
En tant qu’actionnaire, que ce soit directement ou via un ETF, vous êtes (co)propriétaire des entreprises dans lesquelles vous avez investi. Autrement dit, vous participez à leur valeur boursière. Vos sources de revenus se composent, le cas échéant, de plus-values réalisées et de dividendes. Il existe en principe deux types d’entreprises cotées : celles qui versent des dividendes (p. ex. Daimler, UBS) et celles qui n’en versent pas (p. ex. Tesla, Amazon).
À y regarder froidement, le versement de dividendes n’offre a priori aucun avantage fondamental par rapport au réinvestissement. En effet, en tant qu’actionnaire de l’entreprise, vous vous voyez simplement rembourser périodiquement, avec le dividende, une partie de votre propre argent. Dans l’autre cas, c’est-à-dire en cas de réinvestissement, l’argent reste dans « votre » entreprise. Pour l’investisseur, c’est l’effet « poche gauche, poche droite ».
Occasions manquées et autres inconvénients
Les entreprises qui versent des dividendes relativement élevés sont souvent des sociétés qui ne croissent presque plus, voire qui déclinent. Citons par exemple les grandes banques européennes, les majors pétrolières ou les groupes de tabac. Autrement dit : le collectionneur de dividendes renonce à toutes ces valeurs de croissance au succès boursier énorme comme Tesla (+378 % de hausse du cours sur les 5 dernières années), Amazon (+592 %) ou Facebook (+192 %). Car ces entreprises versent systématiquement 0 % de dividende.
Voici ce qui constitue, selon nous, les trois plus gros inconvénients des stratégies de dividendes :
Inconvénient n° 1 : des impôts élevés
Pour les investisseurs suisses, l’inconvénient le plus lourd découle de notre législation fiscale. Comme on le sait, les dividendes sont soumis à l’impôt sur le revenu pour l’investisseur privé, alors que les gains en capital sont exonérés. Selon votre taux marginal d’imposition, votre rendement avec des valeurs à dividendes peut donc diminuer sensiblement.
Le pire scénario fiscal concerne les entreprises qui versent des dividendes et dont le cours baisse. Avec de tels titres en portefeuille, vous payez année après année des impôts sur les dividendes versés, alors qu’au bout du compte, c’est-à-dire dividendes cumulés moins la perte de cours réalisée à la vente, il n’en résulte aucun gain, voire une perte.
Pour en savoir plus sur l’imposition des ETF, lisez notre article Impôts sur les ETF en Suisse : optimisez votre portefeuille avec ces 4 astuces fiscales.
Inconvénient n° 2 : un rapport risque/rendement défavorable
En vous concentrant sur un seul et unique critère de sélection, vous n’êtes investi que dans un nombre relativement restreint d’entreprises. Vous renoncez ainsi au seul « repas gratuit » de l’investissement, que vous offre une large diversification (voir Diversification : ne pas mettre tous ses œufs dans le même panier). Vous n’êtes alors pas investi dans toutes ces petites capitalisations prometteuses (« small caps ») ni dans ces géants de la tech à forte croissance qui, par nature, ne versent pas ou peu de dividendes, et vous acceptez ainsi un rapport risque/rendement moins favorable.
Inconvénient n° 3 : des coûts plus élevés
Si vous investissez dans un ETF de dividendes, vous payez souvent des coûts nettement plus élevés (TER) que pour un ETF « normal », c’est-à-dire pondéré selon la capitalisation boursière, ce qui réduit encore votre rendement, et ce année après année. Pour les produits « noblesse du dividende » mentionnés plus haut, par exemple, les coûts atteignent pas moins de 0,95 %, soit plusieurs fois le prix d’un ETF établi couvrant l’ensemble du marché.
À propos de coûts : outre les coûts des produits, les frais prélevés par le courtier sont particulièrement importants. Interactive Brokers se distingue par exemple par des frais très bas (voir aussi notre avis détaillé). Son concurrent DEGIRO s’est lui aussi imposé avec succès comme casseur de prix sur le marché européen (voir l’offre partenaire ci-dessous).
– O f f r e p a r t e n a i r e –
Selon notre expérience et grâce à ses faibles coûts pour les ETF, « DEGIRO » est actuellement un courtier particulièrement intéressant (lien vers notre avis sur DEGIRO). Si cela vous intéresse, vous pouvez vous inscrire chez DEGIRO via notre lien partenaire ; vous obtenez ainsi des crédits de trading de 100 CHF (sous conditions) tout en soutenant notre blog.
– – – – –
Conclusion
Même si, pour nous, la stratégie de dividendes est une fausse route aux inconvénients graves, nous voulons tenter de conclure sur une note conciliante. La question clé est la suivante : qu’est-ce qui fascine au juste l’investisseur dans la stratégie de dividendes ? Avant tout, sans doute, les flux de trésorerie réguliers qui atterrissent directement sur son compte. Un revenu passif bien cool, donc ! Les versements de dividendes peuvent en outre être pratiques en phase de retrait et pour le rééquilibrage (voir aussi notre article Grâce au rééquilibrage, votre patrimoine retrouve son équilibre).
Que votre motivation soit les flux de trésorerie, les retraits et/ou le rééquilibrage, tout cela est possible sans suivre une stratégie de dividendes. Notre suggestion : choisissez simplement un ou plusieurs ETF actions passifs, largement diversifiés et de distribution, pondérés selon la capitalisation boursière.
De distribution ? Mais ce sont aussi des impôts que je dois payer ! Eh oui. Vous payez des impôts sur tous les dividendes, qu’il s’agisse de titres individuels ou d’ETF de distribution ou de capitalisation. Mais la charge fiscale sera plus faible, car vous investissez dans l’ensemble du marché, donc aussi dans toutes ces valeurs de croissance à succès qui ne versent pas ou peu de dividendes. Vous profitez en outre d’un rapport risque/rendement plus intéressant et de coûts de produit (TER) plus bas.
Cela pourrait aussi vous intéresser

Excursus scientifique de Gerd Kommer sur la stratégie de dividendes :
Avertissement
Exclusion de responsabilité : Investir comporte des risques de perte. C’est à vous de décider si vous souhaitez assumer ces risques ou non.
Sous réserve d’erreurs : Nous avons rédigé cet article sur la stratégie de dividendes en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur·euse privé·e, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons malgré tout commis des erreurs, oublié des aspects importants ou si certaines informations ne sont plus à jour, nous vous serions reconnaissants de nous le signaler.
À propos des auteurs
Stefan Huser
Stefan investit lui-même en bourse depuis 2015. Il a été marqué par la théorie du portefeuille de Markowitz et par le livre « Souverän investieren » de Gerd Kommer. Il suit une stratégie core-satellite : un portefeuille mondial d’actions composé d’ETF en constitue le cœur, complété par des placements alternatifs. Pour le blog, il s’occupe surtout des textes. Stefan vit avec sa famille à Zurich et s’intéresse à la littérature, à la photographie et à la liberté financière.
Antun Brcina
Antun (« Toni ») investit en bourse depuis 2015. Sur le plan financier, il s’est surtout inspiré du livre « Souverän investieren » de Gerd Kommer et du modèle à cinq facteurs de Fama-French. Son argent est placé de manière largement diversifiée et à long terme dans un portefeuille mondial d’actions composé d’ETF. Pour le blog, il travaille surtout sur les calculateurs et le code. Toni vit avec sa famille dans la région de Zurich et s’intéresse au sport, à la technologie et à l’entrepreneuriat.
17 Commentaires
Danke für den spannenden Beitrag. Bin gerade erst auf diesen Beitrag gestossen. Eigentlich wäre ich ein Befürworter einer Dividendenstrategie wegen dem passiven Einkommen. Leider sind mir die steuerlichen Aspekte ein Dorn im Auge.
Ich bin auf der Suche nach einer optimalen Strategie für die nächsten 20-25 Jahre. Ich würde gerne passives Einkommen generieren und dennoch Vermögen aufbauen. Ist das überhaupt möglich? Habe ihr eventuell Tipps hierzu? Welche ETF’s eignen sich dafür und in welcher Währung?
Hintergrund: Familie mit 3 Kinder, 3A ist bereits investiert, Notgroschen ist vorhanden. Sparplan für die Kinder ist aufgegleist. Es geht eigentlich « nur » noch um das passive Einkommen und den Vermögensaufbau für mich und meine Frau. Wir möchten eigentlich JETZT von den Investments profitieren und allenfalls Fixkosten, Ferien, etc. refinanzieren. Wer weiss, was in 20-25 Jahren ist? Ist der steuerliche Aspekt bei einer Dividendenstrategie wirklich so nachteilig?
Oder gibt es eine Strategie, in dem man beide Aspekte (passives Einkommen und Vermögensaufbau) kombinieren kann?
Danke euch! LG Dominik
Hoi Dominik
Ja, das ist möglich! Vermögen aufbauen und dennoch passives Einkommen generieren, kannst du, indem du regelmässig in ausschüttende, global diversifizierte ETFs investierst. Du schmälerst damit etwas den Zinseszinseffekt, dafür generierst du regelmässig passives Einkommen, für dessen Verwendung du frei bist. Damit verfolgst du übrigens keine Dividendenstrategie, weil du dich ja nicht nur auf sogenannte « Dividendenperlen » fokussierst, sondern breit in alle Branchen investierst, also auch in Wachstumstitel, die oft gar keine Dividenden ausschütten.
In diesem ETF-Vergleich haben wir nach rationalen Kriterien die besten « Brot-und-Butter »-ETFs für unterschiedliche Regionen, jeweils ausschüttend und thesaurierend, auserkoren.
Dividenden, egal ob ausschüttend oder nicht, musst du ja in der Schweiz als Einkommen versteuern. Wie hoch deine Steuerbelastung ist, hängt neben eurer Wohngemeinde massgeblich vom individuellen Grenzsteuersatz ab. Das heisst, je höher euer Einkommen ist, desto höher (absolut, aber auch prozentual) sind die Steuern auf den Dividendenerträgen.
Beste Grüsse
SFB
Vielen Dank für den tollen Beitrag! Das ist genau meine Meinung. Da wir in der Schweiz den riesen Vorteil haben, dass Kapitalgewinne nicht als Einkommen versteuert werden müssen, sollten wir erst recht auf Wachstums- anstatt Dividendentitel setzen.
Ich stosse erst jetzt auf diesen interessanten Artikel. Dabei fällt mir auf, dass dieser bezüglich der Steuerbelastung unvollständig ist. Ein nicht unwesentlicher Aspekt scheint mir zu fehlen (Irrtum vorbehalten). Vereinfacht gesagt: Dividenden, die aus Kapitaleinlagereserven (KER) ausgeschüttet werden dürfen, sind für Privatanleger oftmals teilweise bis hin zu vollständig steuerfrei. Zum Beispiel ist dies der Fall (ebenfalls Irrtum vorbehalten) bei Holcim, EFG, Julius Bär, Lindt & Sprüngli u.v.m.
Ja, das ist korrekt, Guido. Darauf haben wir aber im Artikel hingewiesen (vgl. Text zu Abb. 1).
Wo steht irgendetwas zu KER und Steuern? Da habe ich offensichtlich eine „Leseschwäche“ 😎
Sorry, wir haben uns im Artikel vertan. Hier in unserem Steuerartikel haben wir die KER thematisiert.
Steuern muss man berücksichtigen, aber die Vermeidung um jeden Preis macht manchmal keinen Sinn.
Man muss es vorher durchrechnen.
Das gleiche gilt für den Gewinn.
Viele « Strategen » versuchen, den Firmengewinn tief zu halten.
*Gewinne als Kosten*
Eine aufschlussreiche Sichtweise, die auf Peter Drucker zurückgeht, interpretiert Gewinne als Kosten.
»Profit is the cost of survival« –
Gewinne sind die Kosten des Überlebens, sagt Drucker. Seiner Auffassung nach stecken im Gewinn drei Kostenarten:
•Kosten des Kapitals,
•Kosten des unternehmerischen Risikos und
•Kosten der Zukunft zur Sicherung von Arbeitsplätzen und Pensionen.
Demgemäß sollte der Gewinn nicht als Restgröße, die am Ende des Geschäftsjahres hoffentlich ein positives Vorzeichen trägt, verstanden werden, sondern Gewinne seien wie Kosten von vornherein einzukalkulieren, um das Überleben des Unternehmens zu sichern.
Beim Anlegen erachte ich es wichtig, dass man sich über den eigenen Zeithorizont und Ziel der Anlagen im Klaren ist. Nur Anlegen der Giers wegen ist kein geiler und guter Ansatz.
Dies bedeutet letztendlich, dass in Jungen Jahren bis ca 45 eher grössere Risiken und Wachstum angestrebt werden sollte.
Ab 55 -60 sollte man sich regelmässige Income Gedanken, am Besten mittels monatliche Dividenden, so dass nur ein kleiner Vermögensverzehr notwendig wird. Rentenbildende Lösungen sollten nicht Vernachlässigt werden, jedoch nur solche mit Rückgewähr.
Schweizer Klassiker wie SwissRe würde ich durchaus als Optionen sehen 🙂
Danke für den guten Beitrag. Mich treibt seit Wochen die Frage um, warum die Finanzblogrolls randvoll mit « schaut her was geile Dividenden ich bekomme »-Posts sind, obwohl ich seit Jahrzehnten weiss, dass die Dividendenstrategie mindestens während der Vermögensaufbauphase ein Irrweg ist.
Nun ist dein Artikel schon wieder über ein Jahr alt und ich fleddere hier eine Leiche – vielleicht sollte ich meine Erfahrungen und Gedanken zur Dividendenstrategie auch mal posten, so wie ich FIRE neulich zerlegt habe.
Liebe Grüsse
Hallo KauntNull
ich habe solche Beiträge über « geile Dividenden » noch nie gelesen.
Der Kurs eine Aktie hängt oft von der erwarteten Rendite ab.
Die Dividendenrentite ist eines der Merkmale.
Letztes Jahr (2021) legte der SMI um schlappe 20% zu. Mit einem simplen ETF auf den SMI hätte man mindestens diese Rendite herausgeholt.
Wenn man Optionen schreibt, kommen noch Prämien oben drauf.
Die Optionsprämien sind Steuerfrei.
Deine Erfahrungen zur Dividenstrategie in Ehren…. mein Problem ist immer wieder, dass ich nicht als professioneller Trader vom Steueramt eingestuft werde.
Ich mache das nicht nur privat.
Der Finanzertrag ist in unserer Firma eine wesentliche Einflussgrösse.
Alle Nebenkosten inkl. Steuern werden bei weitem gedeckt.
Ich habe keine PK und muss darum meine Vorsorge selber in die Hand nehmen.
Nächstes Jahr werde ich 65.
Darum habe ich mit dem Auflösen der 3a-Konten letztes Jahr angefangen.
Dividenden-ETF sind auch hier wieder Teil der Strategie.
Ich starte immer mit dem iShare Swiss Dividend.
Der schüttet bis Ende April schon mal 3% aus.
Danach kommt es darauf an, wie sich der ETF ernwickelt.
Vermögensverzehr wird es voraussichtlich nicht geben.
Zinseszins ist eine Exponentialfunktion.
Die Wiederanlage von Dividenden und Optionsprämien macht die Sache (fast) zum Selbstläufer.
Das sind nicht irgendwelche Gedanken zur Dividendenestrategie, das ist Erfahrung.
Dividenden sind das Schmerzensgeld, wenn man sich verzockt at.
Die Dividenden bzw. Dividendentermine / ex-Date sind Teil meiner Strategie.
Welche Schweizer Aktien zahlen keine oder ganz tiefe Dividenden?
Guten Tag Vreni
Wir sind keine Spezialisten für Einzelaktien. Deshalb nur eine allgemeine Antwort: Die Erfahrung zeigt, dass stark wachsende Unternehmen und Small Caps tendenziell weniger Dividenden ausschütten. Und noch etwas: Trotz Vorbehalten gegenüber der Dividendenstrategie meinen wir in unserem Artikel natürlich nicht, dass Dividendentitel generell ausgesiebt werden sollen (also für die CH z.B. Nestlé, Roche, Novartis, Zurich, Geberit, SPS). Einen langfristig erfolgsversprechenden Mittelweg sehen wir in Investments in den Gesamtmarkt mittels ETFs.
Beste Grüsse SFB
Danke für diesen aufschlussreichen Artikel. Ich investiere an der Börse eben genau mit der Dividendenstrategie. Ich werde sicher im Laufe der Zeit meine Strategie anpassen und die Fakten aus diesem Blogpost beherzigen.
Hallo,
mal wieder ein toller Beitrag. Weiter so!
Viele Grüße
Christoph