
 Newsletter

In this article, we take a look at the dividend strategy, which is hugely popular among private investors. As the title suggests, we don’t think this strategy makes sense. Below, we put it under the microscope and show you why it is actually a no-go, especially for Swiss investors.
Contents
Dividends as the new interest
With interest rates currently low and likely to stay that way for some time, the dividend is often glorified as the new interest. Even though the comparison is flawed (interest, e.g. on a bond, is fixed, whereas a dividend is not), dividend strategies seem to exert a magical pull on many private investors. On YouTube, for example, you will find countless videos on the topic, often with grandiose titles such as “Getting rich with dividends” (Finanzfokus), “Simply collect dividends” (Bulle und Bär), “The best dividend stocks” (Aktien mit Kopf), “The case for a dividend strategy” (Die Aktionärin) or even “Retire right away with a dividend strategy” (Der Weg zum Top-Investor). The underlying message is always the same: “Dividend stocks are the better stocks”.
But critical voices are (rightly) multiplying online: sometimes the point is made rather diplomatically, as by Finanzfluss (“Dividend strategies are not a good idea”, see video below in the show notes), sometimes more bluntly, as by the Sparkojote (“Dividends are bullshit”). Incidentally, the latter sticks with the dividend strategy despite his clear verdict, which seems rather masochistic.
Of dividend aristocrats & co.
What is the dividend strategy actually about? Basically, with this form of investing you only buy shares in companies that pay dividends. From these stocks, the dividend star pupils are then often singled out. A very simple concept, really.
The best known are the so-called “dividend aristocrats”. The term commonly refers to a company that has continuously raised its dividend for at least 25 years. This core definition matches that of the S&P 500 Dividend Aristocrats (source: Wikipedia).
In the German-speaking world, Mr Röhl’s coinage “dividend nobility” (“Dividenden-Adel”) is also doing the rounds. The selection criteria for inclusion in his two dividend funds, one for Germany and one for Switzerland (he forgoes global diversification), are payout continuity and payout ratio as well as dividend growth and dividend yield.
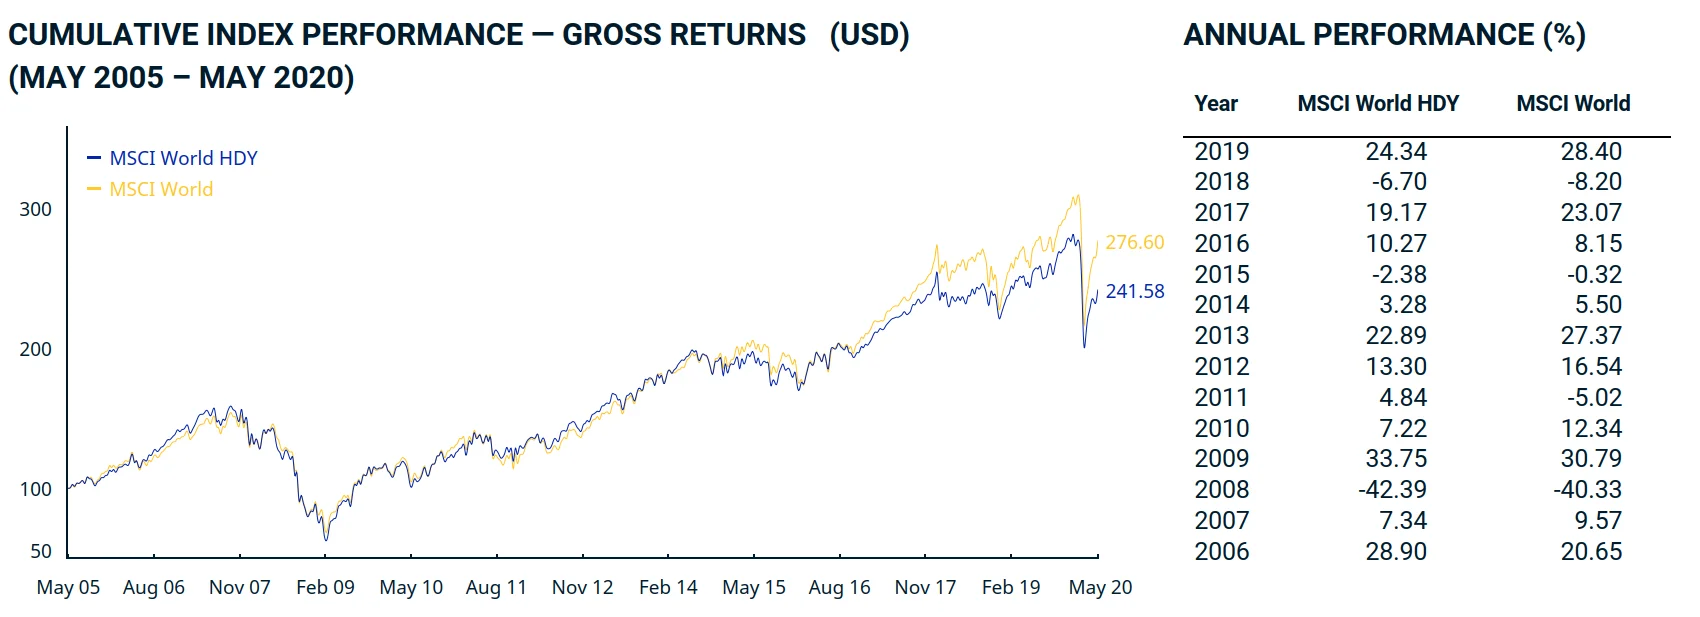
Better, or at least more broadly diversified, is the MSCI High Yield Dividend. It contains around 320 companies that pay above-average dividends. The selection is based on the MSCI World Index, which contains around 1,600 companies. The latter comes out ahead in a long-term performance comparison (gross returns, i.e. including dividends but excluding costs).
Left pocket, right pocket
As a shareholder, whether directly or via an ETF, you are a (co-)owner of the companies you have invested in. That means you participate in their market value. Your sources of income consist – if any – of realised capital gains and dividends. Basically, there are two types of listed companies: those that pay dividends (e.g. Daimler, UBS) and those that don’t (e.g. Tesla, Amazon).
Looked at soberly, paying out dividends offers no fundamental advantage over reinvesting the money. As a shareholder in the company, you are simply being paid back part of your own money periodically through the dividend. In the other case, i.e. with reinvestment, the money stays in “your” company. For the investor, it is a case of “left pocket, right pocket”.
Missed opportunities and other drawbacks
Companies that pay relatively high dividends are often ones that are barely growing any more or are even in decline. Examples include large European banks, oil majors and tobacco companies. In other words: the dividend collector misses out on all the hugely successful growth stocks such as Tesla (+378% share price gain over the last 5 years), Amazon (+592%) or Facebook (+192%). That’s because these companies consistently pay a 0% dividend.
Below, we have listed what we consider to be the three biggest drawbacks of dividend strategies:
Drawback no. 1: High taxes
The biggest drawback for Swiss investors stems from our tax laws. As is well known, dividends are subject to income tax for private investors, while capital gains are tax-free. Depending on your individual marginal tax rate, your return with dividend stocks can therefore be substantially reduced.
The worst case in tax terms is companies that pay dividends while their share prices are falling. With such stocks in your portfolio, you pay tax year after year on the dividends paid out, even though the bottom line, i.e. cumulative dividends minus the realised price loss on sale, shows no profit or even a loss.
You can find out more about how ETFs are taxed in our article ETF taxes in Switzerland: optimise your portfolio with these 4 tax-saving tips.
Drawback no. 2: Unfavourable risk/return ratio
By focusing on one single selection criterion, you are invested in only a relatively small number of companies. That means you give up the only “free lunch” in investing, which broad diversification serves up for you (see Diversification: don’t put all your eggs in one basket). You are then not invested in all the promising smaller companies (“small caps”) and fast-growing tech giants, which by their nature pay little or no dividends, meaning you take on a less favourable risk/return ratio.
Drawback no. 3: Higher costs
If you invest in a dividend ETF, you often pay significantly higher costs (TER) than with a “normal” ETF, i.e. one weighted by market capitalisation, which further eats into your return – year after year. The “dividend nobility” products mentioned above, for example, cost a hefty 0.95%, several times the price of an established broad-market ETF.
Speaking of costs: besides product costs, the fees charged by your broker are particularly relevant. Interactive Brokers, for example, stands out for its very low fees (see also our detailed review). Its competitor DEGIRO has likewise successfully positioned itself as a price-breaker on the European market (see partner offer below).
– P a r t n e r o f f e r –
In our experience, and thanks to its low costs for ETFs, DEGIRO is a particularly attractive broker right now (link to our DEGIRO review). If you are interested, you can sign up with DEGIRO via our partner link, which secures you trading credits worth CHF 100 (subject to conditions) while supporting our blog at the same time.
– – – – –
Conclusion
Even though we see the dividend strategy as a wrong turn with serious drawbacks, we want to try to end on a conciliatory note. The key question is: what actually fascinates investors about the dividend strategy? First and foremost, it is probably the regular cash flows landing straight in their account. Cool passive income, then! Dividend payouts may also be handy in the withdrawal phase and for rebalancing (see also our article Rebalancing: getting your portfolio back on track).
Whether your motivation is cash flow, withdrawals and/or rebalancing, you can do all of this without following a dividend strategy. Our suggestion: simply pick one or more distributing, broadly diversified, passive equity ETFs weighted by market capitalisation.
Distributing? But that means taxes I have to pay too! Yes, that’s true. You pay tax on all dividends, whether from individual stocks or from distributing or accumulating ETFs. But the tax burden will be lower, because you are investing in the entire market, including all the successful growth stocks that pay little or no dividends. You also benefit from a more attractive risk/return ratio and lower product costs (TER).
You might also be interested in

A scientific deep dive by Gerd Kommer on the dividend strategy:
Disclaimer
Disclaimer: Investing involves the risk of loss. You have to decide for yourself whether or not you want to take these risks.
Errors excepted: We have written this article on the dividend strategy to the best of our knowledge and belief. Our aim is to provide you, as a private investor, with information on finance that is as objective and meaningful as possible. Should we nevertheless have made mistakes, or should important aspects have been forgotten and/or no longer be up to date, we would be grateful if you let us know.
About the authors

Stefan Huser
Stefan has been investing in the stock market himself since 2015. He has been shaped by Markowitz’s portfolio theory and Gerd Kommer’s book “Souverän investieren”. He follows a core-satellite strategy: a global equity portfolio of ETFs forms the core, complemented by alternative investments. At the blog, he mainly takes care of the writing. Stefan lives with his family in Zurich and is interested in literature, photography and financial freedom.

Antun Brcina
Antun (“Toni”) has been investing in the stock market since 2015. Financially, he has been particularly inspired by Gerd Kommer’s book “Souverän investieren” and the Fama-French five-factor model. His money is invested in a broadly diversified, long-term global equity portfolio of ETFs. At the blog, he mainly works on the calculators and the code. Toni lives with his family in the Zurich area and is interested in sports, technology and entrepreneurship.








17 Comments
Danke für den spannenden Beitrag. Bin gerade erst auf diesen Beitrag gestossen. Eigentlich wäre ich ein Befürworter einer Dividendenstrategie wegen dem passiven Einkommen. Leider sind mir die steuerlichen Aspekte ein Dorn im Auge.
Ich bin auf der Suche nach einer optimalen Strategie für die nächsten 20-25 Jahre. Ich würde gerne passives Einkommen generieren und dennoch Vermögen aufbauen. Ist das überhaupt möglich? Habe ihr eventuell Tipps hierzu? Welche ETF’s eignen sich dafür und in welcher Währung?
Hintergrund: Familie mit 3 Kinder, 3A ist bereits investiert, Notgroschen ist vorhanden. Sparplan für die Kinder ist aufgegleist. Es geht eigentlich “nur” noch um das passive Einkommen und den Vermögensaufbau für mich und meine Frau. Wir möchten eigentlich JETZT von den Investments profitieren und allenfalls Fixkosten, Ferien, etc. refinanzieren. Wer weiss, was in 20-25 Jahren ist? Ist der steuerliche Aspekt bei einer Dividendenstrategie wirklich so nachteilig?
Oder gibt es eine Strategie, in dem man beide Aspekte (passives Einkommen und Vermögensaufbau) kombinieren kann?
Danke euch! LG Dominik
Hoi Dominik
Ja, das ist möglich! Vermögen aufbauen und dennoch passives Einkommen generieren, kannst du, indem du regelmässig in ausschüttende, global diversifizierte ETFs investierst. Du schmälerst damit etwas den Zinseszinseffekt, dafür generierst du regelmässig passives Einkommen, für dessen Verwendung du frei bist. Damit verfolgst du übrigens keine Dividendenstrategie, weil du dich ja nicht nur auf sogenannte “Dividendenperlen” fokussierst, sondern breit in alle Branchen investierst, also auch in Wachstumstitel, die oft gar keine Dividenden ausschütten.
In diesem ETF-Vergleich haben wir nach rationalen Kriterien die besten “Brot-und-Butter”-ETFs für unterschiedliche Regionen, jeweils ausschüttend und thesaurierend, auserkoren.
Dividenden, egal ob ausschüttend oder nicht, musst du ja in der Schweiz als Einkommen versteuern. Wie hoch deine Steuerbelastung ist, hängt neben eurer Wohngemeinde massgeblich vom individuellen Grenzsteuersatz ab. Das heisst, je höher euer Einkommen ist, desto höher (absolut, aber auch prozentual) sind die Steuern auf den Dividendenerträgen.
Beste Grüsse
SFB
Vielen Dank für den tollen Beitrag! Das ist genau meine Meinung. Da wir in der Schweiz den riesen Vorteil haben, dass Kapitalgewinne nicht als Einkommen versteuert werden müssen, sollten wir erst recht auf Wachstums- anstatt Dividendentitel setzen.
Ich stosse erst jetzt auf diesen interessanten Artikel. Dabei fällt mir auf, dass dieser bezüglich der Steuerbelastung unvollständig ist. Ein nicht unwesentlicher Aspekt scheint mir zu fehlen (Irrtum vorbehalten). Vereinfacht gesagt: Dividenden, die aus Kapitaleinlagereserven (KER) ausgeschüttet werden dürfen, sind für Privatanleger oftmals teilweise bis hin zu vollständig steuerfrei. Zum Beispiel ist dies der Fall (ebenfalls Irrtum vorbehalten) bei Holcim, EFG, Julius Bär, Lindt & Sprüngli u.v.m.
Ja, das ist korrekt, Guido. Darauf haben wir aber im Artikel hingewiesen (vgl. Text zu Abb. 1).
Wo steht irgendetwas zu KER und Steuern? Da habe ich offensichtlich eine „Leseschwäche“ 😎
Sorry, wir haben uns im Artikel vertan. Hier in unserem Steuerartikel haben wir die KER thematisiert.
Steuern muss man berücksichtigen, aber die Vermeidung um jeden Preis macht manchmal keinen Sinn.
Man muss es vorher durchrechnen.
Das gleiche gilt für den Gewinn.
Viele “Strategen” versuchen, den Firmengewinn tief zu halten.
*Gewinne als Kosten*
Eine aufschlussreiche Sichtweise, die auf Peter Drucker zurückgeht, interpretiert Gewinne als Kosten.
»Profit is the cost of survival« –
Gewinne sind die Kosten des Überlebens, sagt Drucker. Seiner Auffassung nach stecken im Gewinn drei Kostenarten:
•Kosten des Kapitals,
•Kosten des unternehmerischen Risikos und
•Kosten der Zukunft zur Sicherung von Arbeitsplätzen und Pensionen.
Demgemäß sollte der Gewinn nicht als Restgröße, die am Ende des Geschäftsjahres hoffentlich ein positives Vorzeichen trägt, verstanden werden, sondern Gewinne seien wie Kosten von vornherein einzukalkulieren, um das Überleben des Unternehmens zu sichern.
Beim Anlegen erachte ich es wichtig, dass man sich über den eigenen Zeithorizont und Ziel der Anlagen im Klaren ist. Nur Anlegen der Giers wegen ist kein geiler und guter Ansatz.
Dies bedeutet letztendlich, dass in Jungen Jahren bis ca 45 eher grössere Risiken und Wachstum angestrebt werden sollte.
Ab 55 -60 sollte man sich regelmässige Income Gedanken, am Besten mittels monatliche Dividenden, so dass nur ein kleiner Vermögensverzehr notwendig wird. Rentenbildende Lösungen sollten nicht Vernachlässigt werden, jedoch nur solche mit Rückgewähr.
Schweizer Klassiker wie SwissRe würde ich durchaus als Optionen sehen 🙂
Danke für den guten Beitrag. Mich treibt seit Wochen die Frage um, warum die Finanzblogrolls randvoll mit “schaut her was geile Dividenden ich bekomme”-Posts sind, obwohl ich seit Jahrzehnten weiss, dass die Dividendenstrategie mindestens während der Vermögensaufbauphase ein Irrweg ist.
Nun ist dein Artikel schon wieder über ein Jahr alt und ich fleddere hier eine Leiche – vielleicht sollte ich meine Erfahrungen und Gedanken zur Dividendenstrategie auch mal posten, so wie ich FIRE neulich zerlegt habe.
Liebe Grüsse
Hallo KauntNull
ich habe solche Beiträge über “geile Dividenden” noch nie gelesen.
Der Kurs eine Aktie hängt oft von der erwarteten Rendite ab.
Die Dividendenrentite ist eines der Merkmale.
Letztes Jahr (2021) legte der SMI um schlappe 20% zu. Mit einem simplen ETF auf den SMI hätte man mindestens diese Rendite herausgeholt.
Wenn man Optionen schreibt, kommen noch Prämien oben drauf.
Die Optionsprämien sind Steuerfrei.
Deine Erfahrungen zur Dividenstrategie in Ehren…. mein Problem ist immer wieder, dass ich nicht als professioneller Trader vom Steueramt eingestuft werde.
Ich mache das nicht nur privat.
Der Finanzertrag ist in unserer Firma eine wesentliche Einflussgrösse.
Alle Nebenkosten inkl. Steuern werden bei weitem gedeckt.
Ich habe keine PK und muss darum meine Vorsorge selber in die Hand nehmen.
Nächstes Jahr werde ich 65.
Darum habe ich mit dem Auflösen der 3a-Konten letztes Jahr angefangen.
Dividenden-ETF sind auch hier wieder Teil der Strategie.
Ich starte immer mit dem iShare Swiss Dividend.
Der schüttet bis Ende April schon mal 3% aus.
Danach kommt es darauf an, wie sich der ETF ernwickelt.
Vermögensverzehr wird es voraussichtlich nicht geben.
Zinseszins ist eine Exponentialfunktion.
Die Wiederanlage von Dividenden und Optionsprämien macht die Sache (fast) zum Selbstläufer.
Das sind nicht irgendwelche Gedanken zur Dividendenestrategie, das ist Erfahrung.
Dividenden sind das Schmerzensgeld, wenn man sich verzockt at.
Die Dividenden bzw. Dividendentermine / ex-Date sind Teil meiner Strategie.
Welche Schweizer Aktien zahlen keine oder ganz tiefe Dividenden?
Guten Tag Vreni
Wir sind keine Spezialisten für Einzelaktien. Deshalb nur eine allgemeine Antwort: Die Erfahrung zeigt, dass stark wachsende Unternehmen und Small Caps tendenziell weniger Dividenden ausschütten. Und noch etwas: Trotz Vorbehalten gegenüber der Dividendenstrategie meinen wir in unserem Artikel natürlich nicht, dass Dividendentitel generell ausgesiebt werden sollen (also für die CH z.B. Nestlé, Roche, Novartis, Zurich, Geberit, SPS). Einen langfristig erfolgsversprechenden Mittelweg sehen wir in Investments in den Gesamtmarkt mittels ETFs.
Beste Grüsse SFB
Danke für diesen aufschlussreichen Artikel. Ich investiere an der Börse eben genau mit der Dividendenstrategie. Ich werde sicher im Laufe der Zeit meine Strategie anpassen und die Fakten aus diesem Blogpost beherzigen.
Hallo,
mal wieder ein toller Beitrag. Weiter so!
Viele Grüße
Christoph