
 Newsletter
Since it was founded in 1977, Interactive Brokers has grown from a US pioneer in electronic trading into one of the world’s leading online brokers. In this Interactive Brokers Switzerland review, based on our own experience, we show where this powerful, multi-award-winning US provider beats the competition and what you should pay particular attention to.

In a nutshell
The multi-award-winning US company Interactive Brokers (often called IB or IBKR) was founded back in 1977 and develops powerful trading tools, which it also makes available to other brokers and to end customers.
- High security: The contracting party for Swiss clients is Interactive Brokers UK. Client assets are held separately, plus deposit insurance of up to $500,000 (SIPC) and up to an additional $2.5 million (FDIC)
- Low costs: No custody fees, no stamp duty, attractive trading fees from $0.35 (US exchanges) or from CHF 1.50 (Switzerland/Europe), extremely low currency exchange fees (max. 0.002%, min. $2)
- Attractive offering: A wide range of ETFs and shares on numerous exchanges worldwide, including SIX, plus trading access via several platforms (desktop, web, app). Lombard loans at comparatively very low interest rates
- Handy features: Multiple foreign currency accounts, portfolio analyses at the click of a button, fractional trading and automated savings plans
- Mixed support: Free of charge and available in German if needed, but written enquiries sometimes involve longer waiting times. There is also a demo account and a learning centre with explainer videos in German
Our Interactive Brokers Switzerland experience shows: If low costs and a wide range of trading tools matter to you, IBKR offers a powerful, internationally established solution. The downside: IBKR is more complex than many other providers.
👉 Convinced? You can open your IBKR account directly via our partner link – this supports our blog at no extra cost to you.
Contents
- Preliminary remarks on our Interactive Brokers Switzerland review
- A broker steeped in tradition with a pioneering spirit
- What business model does IBKR follow today?
- How safe is IBKR?
- Which exchanges can you trade on with IBKR?
- How comprehensive is the ETF range?
- Which account types does IBKR offer?
- What fees are charged?
- How good are the IBKR trading platforms?
- Our use cases for the Interactive Brokers review
- How does the account opening process work?
- How do I transfer money?
- What do I need to bear in mind when transferring a securities account?
- How does buying an ETF work?
- How competent and efficient is the helpdesk?
- What are the alternatives to Interactive Brokers?
- Conclusion from our Interactive Brokers Switzerland experience
- Frequently asked questions about Interactive Brokers
- What has your experience with Interactive Brokers been like?
- Is Interactive Brokers available in Switzerland?
- Is Interactive Brokers reputable and safe?
- Who owns Interactive Brokers?
- How much does Interactive Brokers cost?
- Does Interactive Brokers charge stamp duty?
- Is there a minimum deposit or an inactivity fee at Interactive Brokers?
- How expensive is currency exchange at Interactive Brokers?
- Can I set up an ETF savings plan at Interactive Brokers?
- How does account opening work at Interactive Brokers?
- Does Interactive Brokers offer a demo account?
- How much does a portfolio transfer to Interactive Brokers cost?
- Can I open a joint account at Interactive Brokers?
- How do I declare my Interactive Brokers portfolio in my tax return?
- Interactive Brokers or DEGIRO: which broker is better?
- Interactive Brokers, Saxo or Swissquote: what are the differences?
- You might also be interested in
- Updates
- Disclaimer
Preliminary remarks on our Interactive Brokers Switzerland review
Focus on ETFs
If you know our blog, you know that we follow a passive, low-cost and broadly diversified buy-and-hold strategy. In our view, this is best implemented with equity ETFs, which is why this review deliberately focuses on this investment vehicle.
If you (also) want to invest in individual shares, Interactive Brokers is very attractive too – as this IBKR price comparison table for US shares shows.
Transparency notice
To report credibly and realistically from first-hand experience, Toni and Stefan became clients of Interactive Brokers while researching this review. Since then, both have held sizeable securities positions with IBKR and take advantage of the favourable exchange rates, among other things.
Overall, the renowned US provider’s offering convinced us, which is why we entered into a partnership with Interactive Brokers. This article contains referral links. If you use these links, we may receive a small commission. This does not cost you anything extra. Our assessment remains unaffected.
A broker steeped in tradition with a pioneering spirit
Anyone who thinks that Interactive Brokers, IB or IBKR (ticker symbol), as this US company is also known, is just another fintech start-up will be proven wrong. Interactive Brokers can look back on a long, pioneering company history of around 50 years.
The original organisation was founded back in 1977 as a market maker under the name TP & Co. and renamed Timber Hill Inc. in 1982. In 1979, it was the first to use fair-value price sheets on an exchange trading floor.
The founder and current Chairman of the Board is Thomas Peterffy.
Over his long career, Peterffy has proven himself a doer with a strong pioneering spirit. In 1983, he was the first to use handheld computers for trading. In 1987, he created the first fully automated algorithmic trading system to generate orders automatically and send them to a market.
Between 1993 and 1994, the Interactive Brokers Group and its subsidiary Interactive Brokers LLC were founded to control its electronic brokerage business and keep it separate from Timber Hill, which carries out market making.
In 2014, Interactive Brokers was the first online broker to offer direct access to IEX, a private forum for trading securities.
Currently, around 70% of IBKR’s shares are held by employees and affiliated companies; founder Peterffy is the largest shareholder.
If you’d like to learn even more about the history of Interactive Brokers, you’ll find detailed information on the IBKR website under “About us”.
Awards underline a strong market position
The numerous awards from independent sources are further evidence of how successfully IBKR has positioned itself in the market over the years.
What business model does IBKR follow today?
IBKR develops powerful trading tools and offers them to other brokers and to end customers.
Two major sources of revenue for IBKR are therefore licence fees from third-party brokers and trading commissions from retail clients, including interest income from securities-backed loans.
As we will see impressively later on, IBKR offers its retail clients several account types, different trading platforms and multi-layered conditions, which makes IBKR’s ambition clear: It is not only supposed professionals and heavy traders who are in focus – in principle, all investors are meant to be addressed, starting with stock market newcomers.
How safe is IBKR?
Interactive Brokers is a regulated broker-dealer that has proven to be very crisis-resistant over its company history of around 50 years.
Accordingly, IBKR positions itself as a very safe broker and emphasises its considerable financial strength. IBKR’s concrete, current financial situation can be seen in the audited annual reports, which IBKR transparently publishes.
But how am I protected if IBKR ever does get into serious financial difficulty? In the unlikely worst-case scenario of “bankruptcy”, the following four security aspects are likely to be particularly relevant for you as a Swiss investor:
- Separate custody of client assets and reserves: This strict separation of company capital and client assets is required by law, as IBKR is not a bank. Every day, IBKR calculates the total cash and securities owed to each client and holds these funds separately for the exclusive benefit of the client. In addition, reserves are held as a buffer.
- Account protection #1: Cash and shares, which include equity ETFs, are generally covered by the investor protection of the Securities Investor Protection Corporation (SIPC). This provides maximum coverage of $500,000, of which up to $250,000 for cash. Assets in other currencies are protected at their USD equivalent.
- Account protection #2: Cash exceeding $250,000 is protected under the “Insured Bank Deposit Sweep Program” by FDIC insurance of up to $2.5 million, which corresponds to total coverage of $2.75 million. Every day, IBKR transfers each participating client’s free balances to one or more banks, up to $246,500 per bank, so that interest accrues and the FDIC protection limit is not exceeded.
- Securities lending only optional: IBKR does not lend out your securities if you pay for them with your own cash. This rule is likely to appeal to risk-averse people in particular. Two exceptions: first, with an investment amount of $50,000 or more, securities can optionally be lent out. You then receive 50% of the resulting income. Second, securities lending is possible when using borrowed money (applies to the “Margin” and “Portfolio Margin” account types). You can find more information on IBKR securities lending here.
And for anyone who is sceptical of US providers because of the legal system there, we can give the all-clear: the contracting party for clients from Switzerland is Interactive Brokers UK, which means that, ultimately, the place of jurisdiction would be London. This is stated in the “Interactive Brokers (U.K.) Limited and Interactive Brokers LLC Client Agreement” (Chapter A17, Section 1.1).
It shouldn’t come to that, though. When we asked, IBKR assured us that any disputes should in principle first be resolved out of court and by mutual agreement. For this purpose, a so-called complaint ticket is available, which can be used to submit complaints and similar concerns.
Which exchanges can you trade on with IBKR?
IBKR offers a comprehensive range with all major international exchanges – including the Swiss SIX. Note that IBKR lists SIX under the abbreviation “EBS” (Elektronische Börse Schweiz).
How comprehensive is the ETF range?
Before you decide on Interactive Brokers, you should check whether the ETFs you want are actually available. Handy: even as a non-client, you can get an overview of IBKR’s ETF range via the following link: ETF range by exchange (click the red button “Search by products and exchanges”)
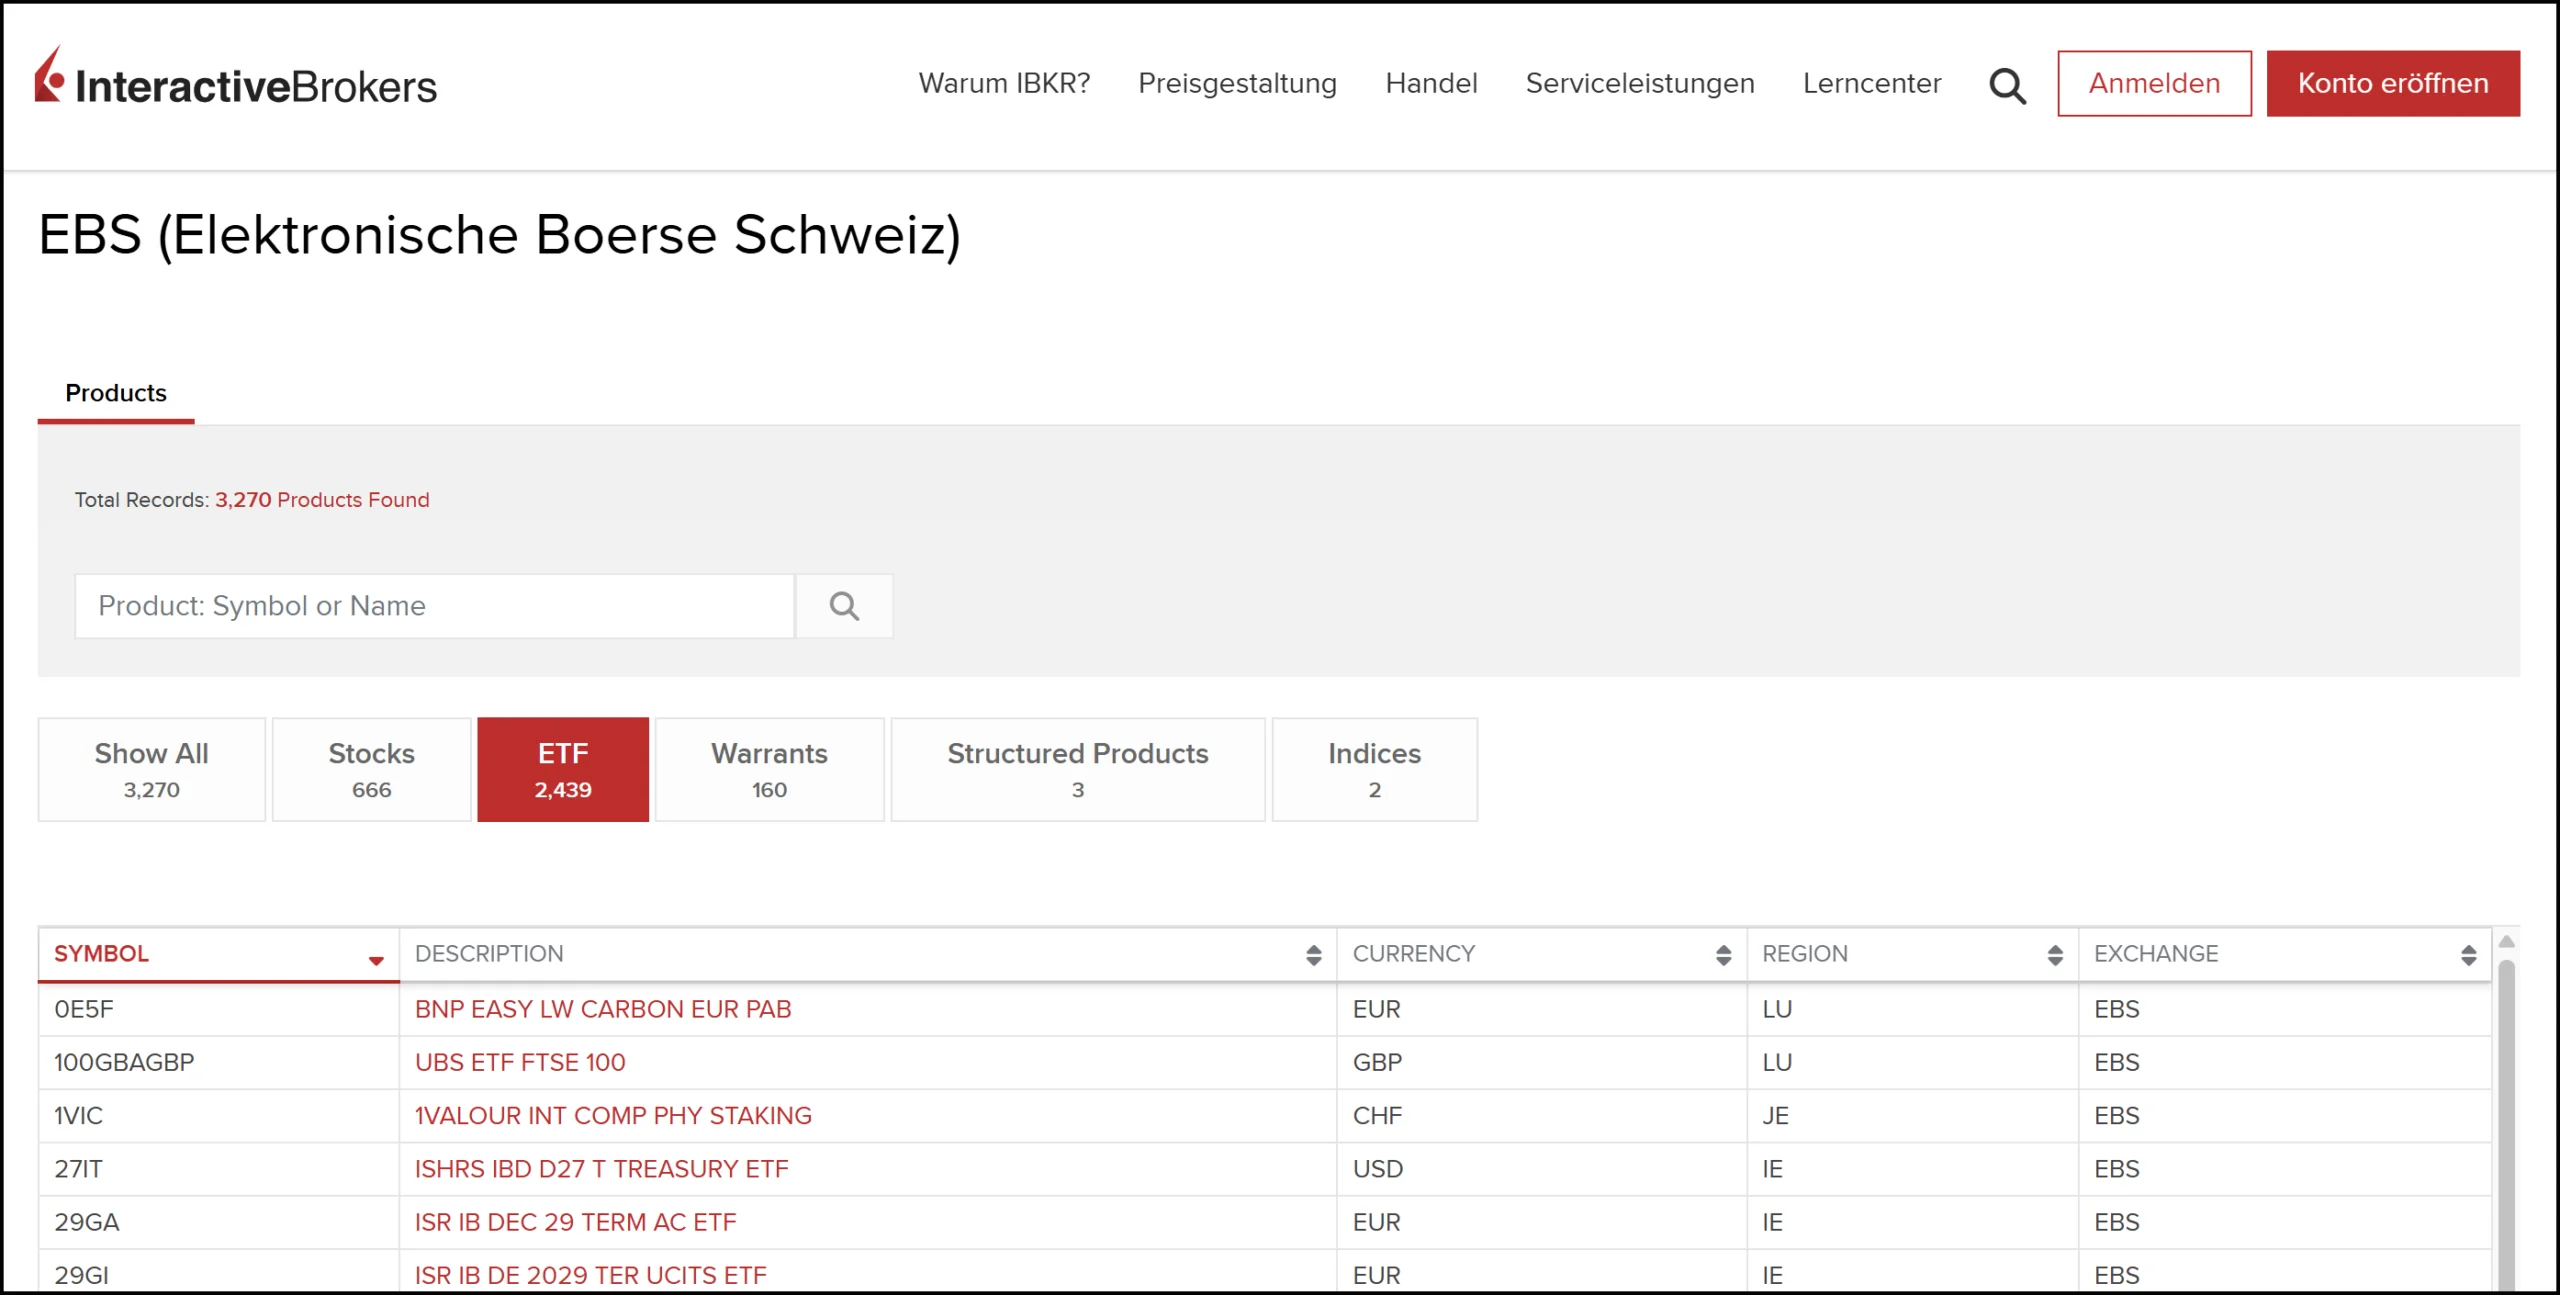
What’s pleasing is not only the comprehensive ETF range, which spans numerous exchanges worldwide, but also that IBKR now offers sensible filter and sorting options as well as a direct search for individual securities.
If you still struggle to find the ETF or share you want, simply let us know the ISIN or ticker/symbol and – if relevant – the exchange in a comment below. As IBKR clients, we have direct access and may get there faster.
If you already have an IBKR account, you can also use the so-called Market Scanner for ETF research. For ETFs, however, the filter and sorting options are currently limited to products listed on the US exchange Nasdaq.
Which account types does IBKR offer?
At IBKR, you can choose between the following three account types:
- Cash
- Margin
- Portfolio Margin
Below, we briefly look at their most important features and differences.
“Cash” account type
For most Swiss investors, the “Cash” account type is likely to be the first choice. Unlike the other two account types, securities lending is optional here, and there is no minimum investment and no lending. We will therefore focus on this account type in this Interactive Brokers Switzerland review.
The “Margin” and “Portfolio Margin” account types – a prerequisite for Lombard loans
These two account types appeal to risk-oriented investors with strong nerves who want to (partially) finance their investments with securities-backed loans or Lombard loans.
This gives them leverage (the “leverage effect”). In other words, if prices rise, hefty profits beckon. In the opposite case, losses accumulate.
Interactive Brokers’ conditions for Lombard loans are among the most attractive on the market compared with the competition.
| Provider | CHF | EUR | USD |
|---|---|---|---|
| DEGIRO | 2,5%* – 4% | 4,75%* – 6,25% | 5,25%* – 6,9% |
| Interactive Brokers | 1,5%** | 3,7%** | 5,13%** |
| Saxo Bank | 2%*** | 3,91%*** | 5,7%*** |
| Swissquote | 3% | 5,03% | 6,63% |
You can find the always up-to-date interest rates for Lombard loans on the Interactive Brokers website.
If you want to use leverage with securities such as ETFs, we recommend downloading the separate IBKR software Trader Workstation (TWS). Among other things, it shows information on the initial margin and maintenance margin.
With “bricks and mortar” – whether your own home or an investment property – borrowing is the norm and widely accepted in society. With securities, on the other hand, we tend to see a sceptical to dismissive attitude in the media. You can find out how we see it in the article Lombard loan for buying ETFs: a booster for your return on equity or playing with fire?
Individual and joint accounts for all account types
All three account types mentioned are open to you both as an individual client and as a joint account, i.e. with two account holders. The latter is available, among other options, as the “Joint Tenants with Rights of Survivorship” variant (joint owners with mutual rights of inheritance with regard to account ownership) and can be an interesting option for better financial security in the event of the death of one account holder.
According to our Interactive Brokers Switzerland experience, switching from one account type to another, including transferring cash and securities, is also easy and free of charge.
What fees are charged?
High fees, which unfortunately are still all too common, especially with Swiss brokers, eat into your returns year after year. Innovative foreign providers such as Interactive Brokers show that it can be done much more cheaply.
Based on our Interactive Brokers Switzerland experience, we examined the following cost items typical for Swiss investors for the IBKR “Cash” account type:
- Custody fees
- Brokerage fees (transaction costs)
- Currency exchange fees
- Stamp duty (transaction tax)
- Other fees
Custody fees
Unlike most Swiss brokers, Interactive Brokers Switzerland charges no custody fees, regardless of how many transactions you make and how much you deposit. Good news for you: saving these ongoing costs ultimately benefits your returns.
Brokerage fees (transaction costs)
Transaction-related brokerage fees essentially consist of the commissions paid to IBKR plus any additional third-party costs such as exchange, regulatory and clearing fees. IBKR offers three different pricing models for ETFs:
- Tiered
- Fixed
- Free ETFs
Apart from the free ETFs, which carry no brokerage fees, you can freely choose between the “Tiered” and “Fixed” pricing models for every trade. On the one hand, this gives you flexibility; on the other hand, it can also cause some uncertainty about which pricing model is right for a particular trade.
Important: in our experience, and as IBKR confirmed when we asked, a changed pricing model only takes effect on the following business day. This means that if you’re planning a trade with a different pricing model tomorrow, you should change the currently active one in the settings today.
As you can see, IBKR’s transaction fees take some explaining, which is why we take a closer look at the “Tiered” and “Fixed” pricing models in the next two chapters. But here’s the gist up front:
The main difference between the “Tiered” and “Fixed” pricing models is that the former only covers the commissions, while the latter includes the entire brokerage fee, i.e. commissions and third-party costs, which gives you more transparency about the costs incurred.
“Tiered” pricing model
With this pricing model, fees fall in percentage terms as trading volume increases – at least in theory. The first discount tier for trading on a Swiss exchange is only reached from a monthly trading value of EUR 50 million (!), which is unlikely to be an option for most private investors (even from wealthy Switzerland). Prices are much more strongly influenced by the trading venue and the trading currency.
In concrete terms, for trading ETFs and shares on the Swiss exchange SIX, this means that the relevant commission is 0.05% of the trade value – at least CHF 1.50, EUR 1.25 or USD 1.70 and at most (cost cap) CHF 49, EUR 29 or USD 39.
Interactive Brokers provides a complete overview of the fees on European exchanges.
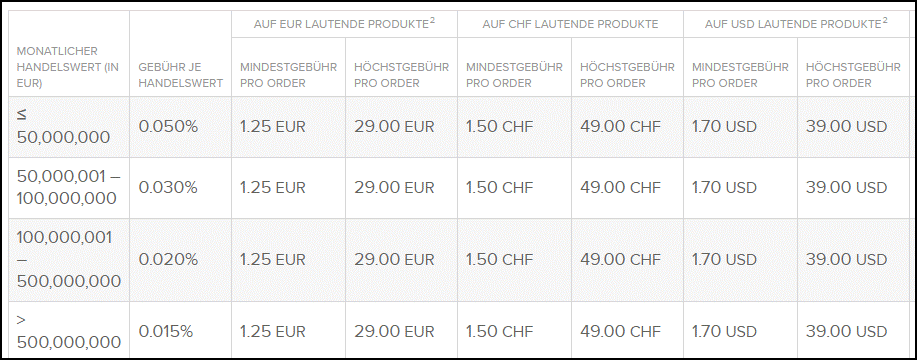
Six price examples for ETF trading on the Swiss exchange SIX in different trading currencies:
- CHF 1.50 fee for a trade value of up to CHF 3,000 (minimum fee)
- CHF 5.00 fee for a trade value of CHF 10,000
- EUR 1.25 fee for a trade value of up to EUR 2,500 (minimum fee)
- EUR 5.00 fee for a trade value of EUR 10,000
- USD 1.70 fee for a trade value of up to USD 3,400 (minimum fee)
- USD 5.00 fee for a trade value of USD 10,000
Note that with the “Tiered” pricing model, additional third-party costs such as exchange, regulatory and clearing fees may apply. If an exchange offers discounts, IBKR passes them on to the client in full or in part. In this chapter, you’ll find the total transaction costs or brokerage fees, i.e. commissions including third-party costs, based on various real trades.
This pricing model is particularly suitable for investors who want to trade ETFs and shares in the three- and four-figure range and are not put off by a certain lack of transparency regarding third-party costs. For larger transaction amounts on Swiss exchanges, you’re usually better off with the “Fixed” pricing model, which we cover in the next chapter.
Trading ETFs and shares on US exchanges is particularly attractive in terms of price at Interactive Brokers. Depending on the number of shares or ETF units, the minimum fee is just USD 0.35 per trade. You can find more information in the IBKR overview of US exchanges.
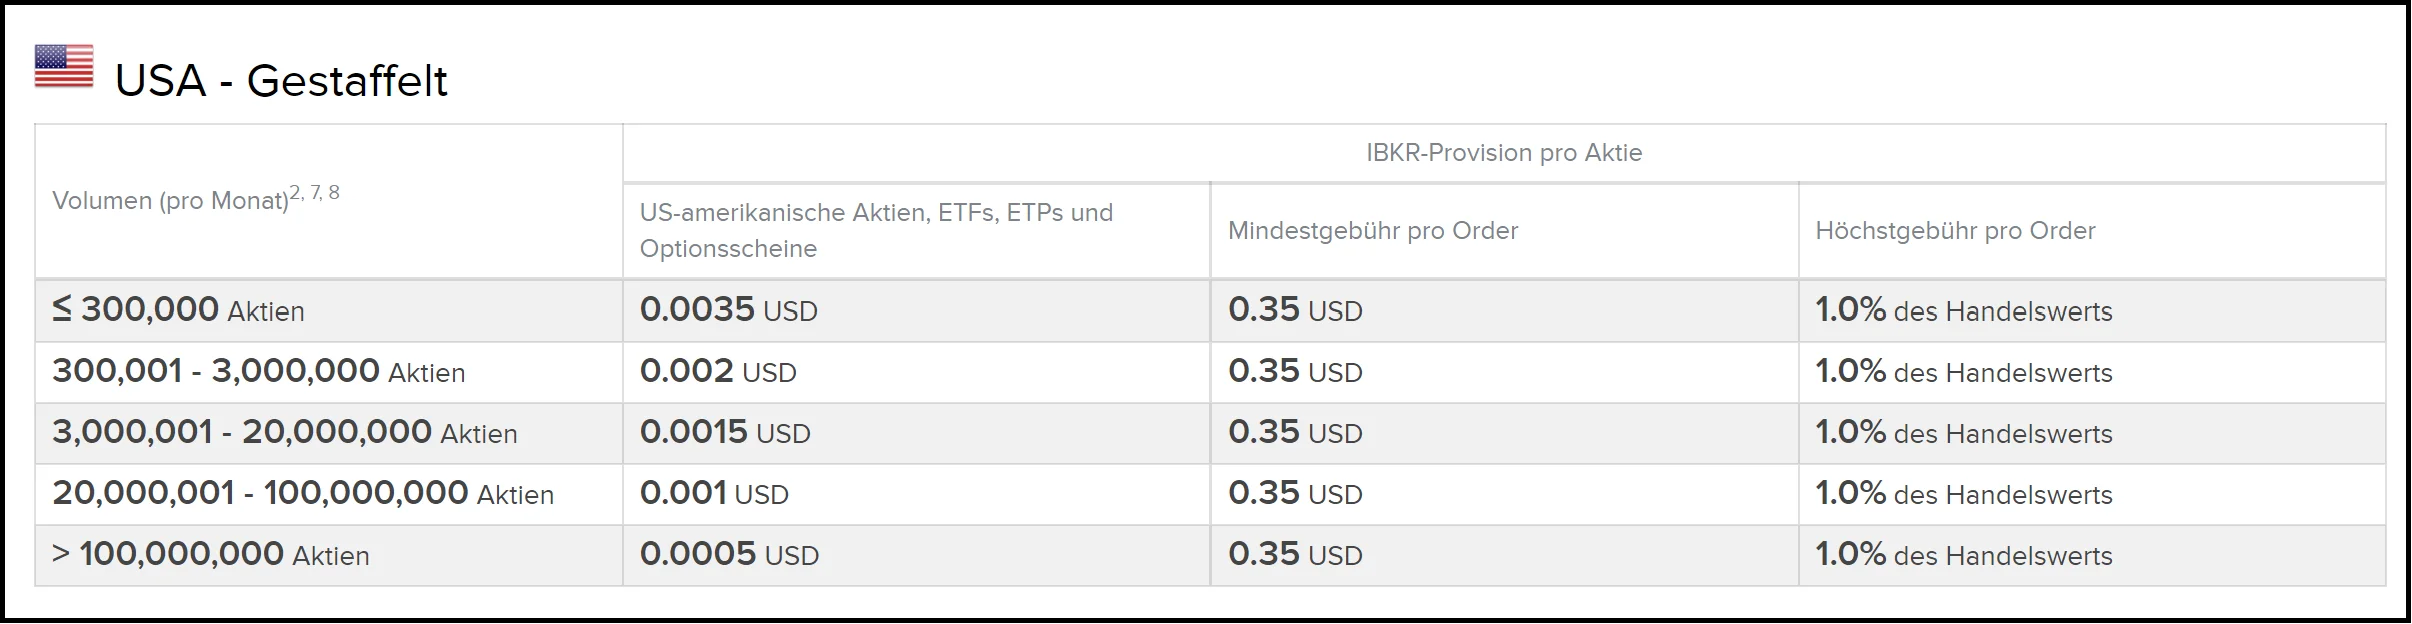
This comparison with competitors shows how well IBKR performs on US share trades compared with other brokers.
You can find more information on the “Tiered” pricing model at Interactive Brokers.
“Fixed” pricing model
The “Fixed” pricing model is generally suitable for investors who like things a little simpler and more transparent. In addition to the IBKR commission, these fees also include third-party costs such as exchange, regulatory and clearing fees.
In addition, trades should be at least in the four-figure range, as otherwise the minimum fee under this pricing model weighs too heavily.
Three price examples for ETF and share trading on various European exchanges, including in Switzerland, Germany, France and the UK, in different trading currencies:
- CHF 5.00 fee for a trade value of up to CHF 10,000 (minimum fee)
- EUR 3.00 fee for a trade value of up to EUR 6,000 (minimum fee)
- USD 4.00 fee for a trade value of up to USD 8,000 (minimum fee)
For larger amounts, a flat fee of 0.05% applies. This means that for a trade worth CHF/EUR/USD 20,000, transaction fees of CHF 10, or 0.05% of the trade value, are charged.
In the following fee schedule, you’ll find three more calculation examples from IBKR.
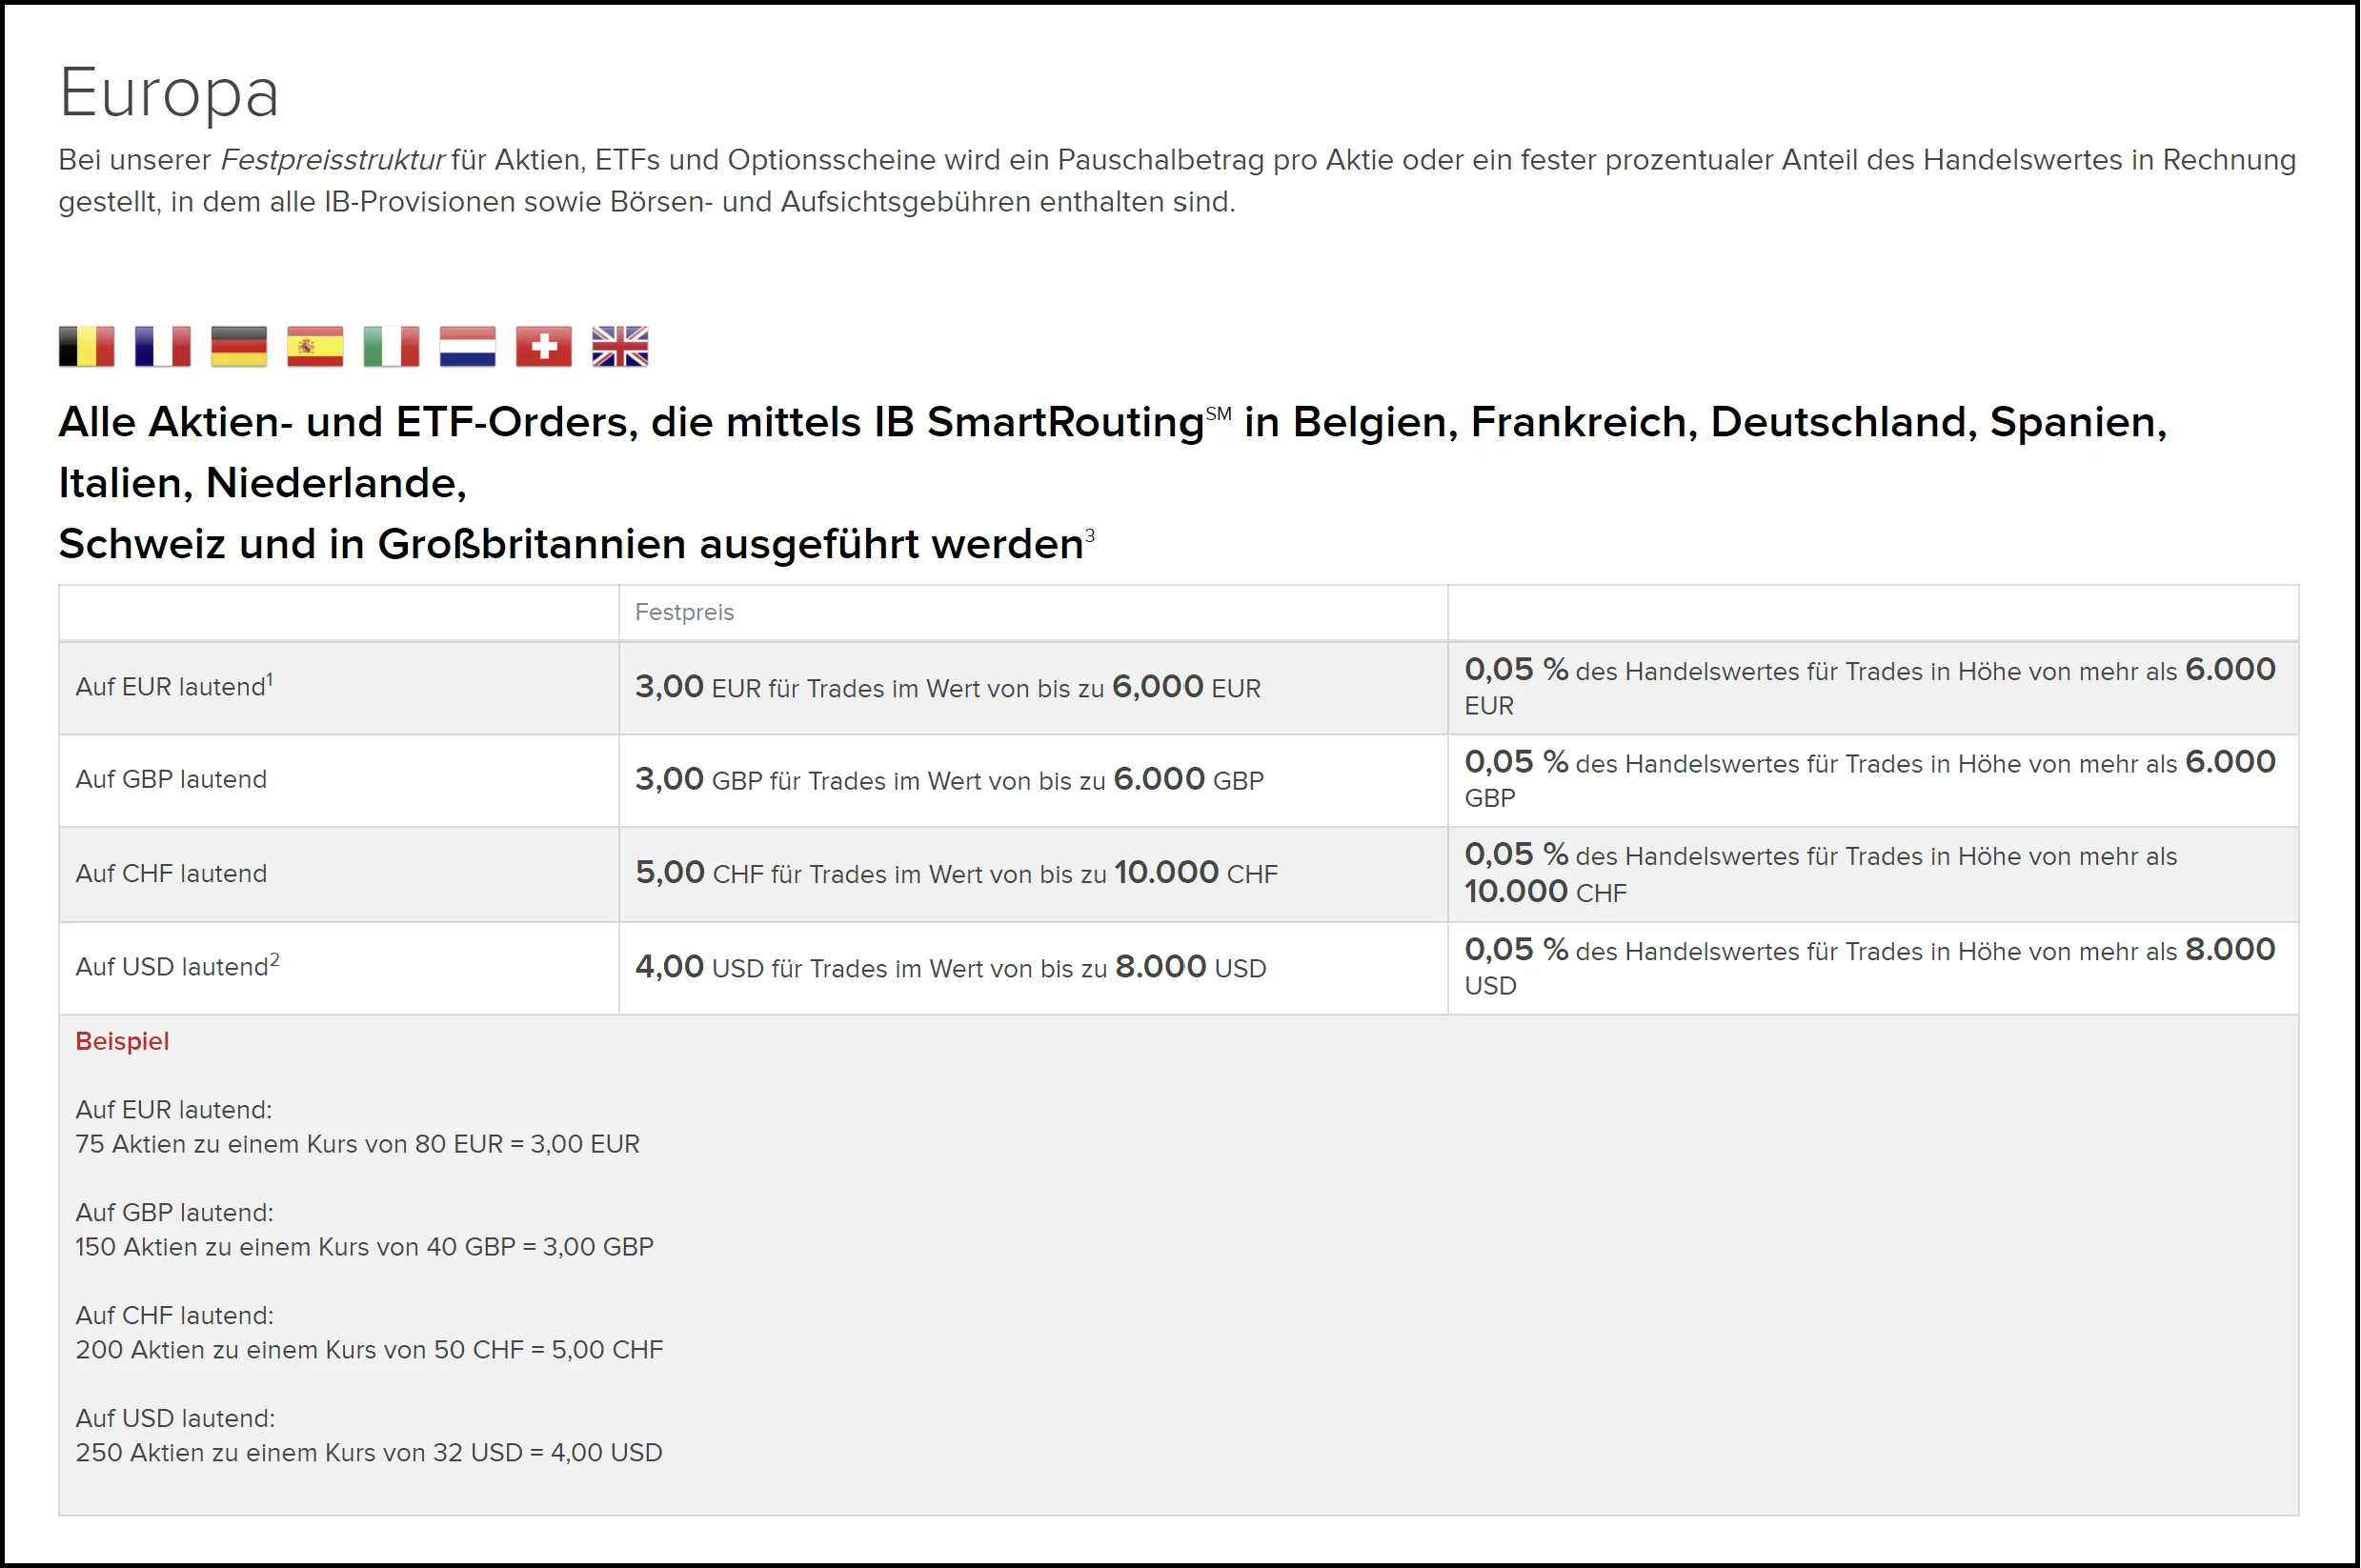
Takeaway: On the European exchanges listed above, a constant, fixed fee amount – as the name of the “Fixed” pricing model suggests – therefore only exists up to a limited amount, which also varies depending on the trading currency. For amounts above this limit, a flat 0.05% of the trade value is charged – with no cost cap.
It gets much cheaper with this pricing model too if you trade your ETFs and shares on a US exchange , as the following fee extract impressively shows.
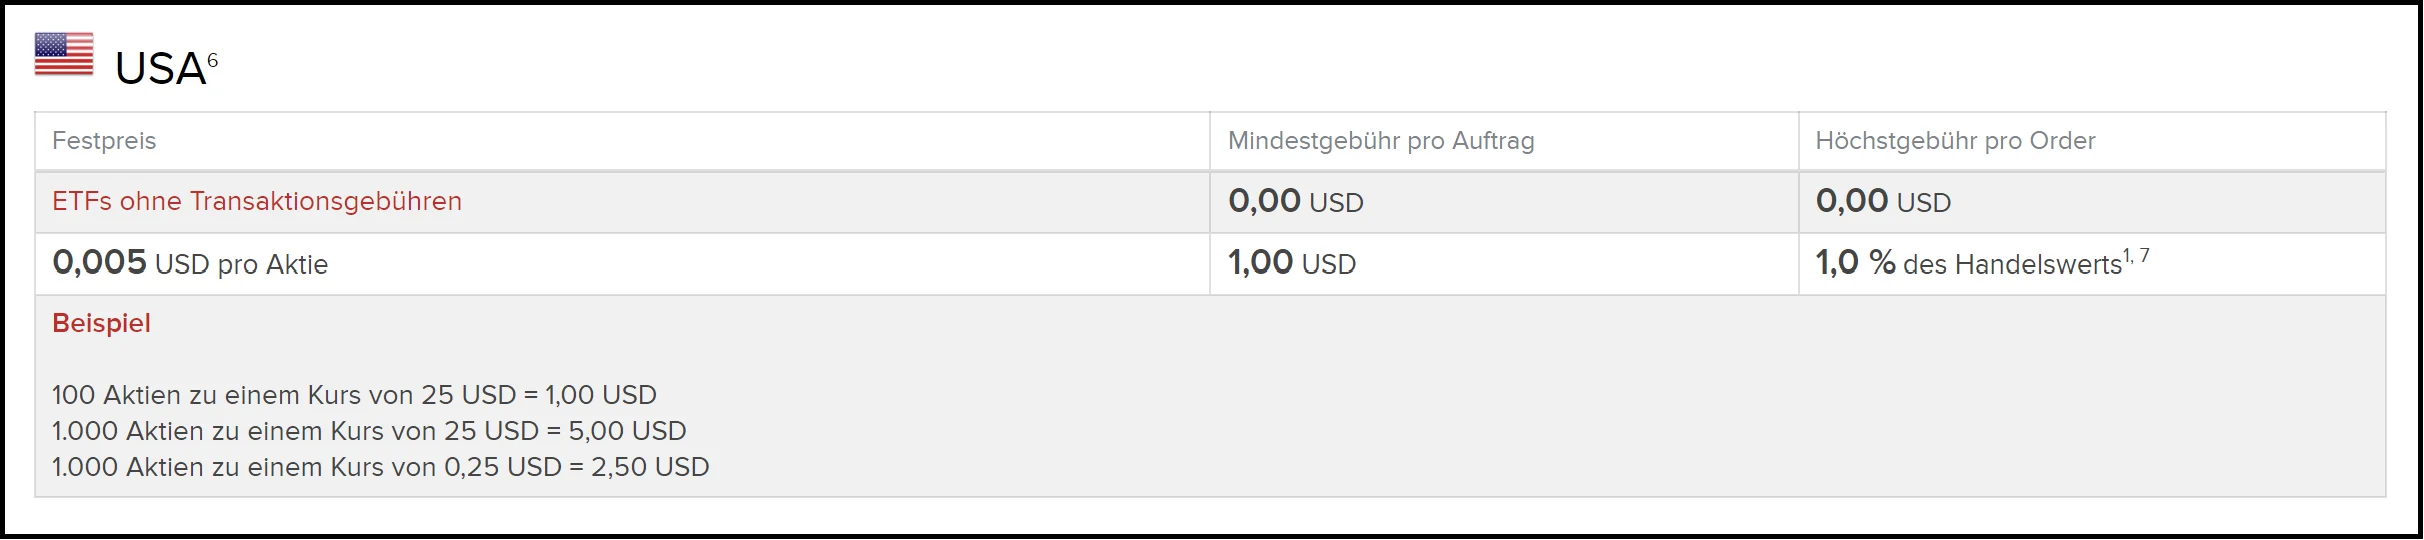
You can find more information on the “Fixed” pricing model on the Interactive Brokers website.
ETFs without transaction fees
Interactive Brokers offers quite a large selection of free ETFs. However, the products listed at IBKR are likely to be largely unknown to many investors in Switzerland.
As IBKR’s transaction fees are very low anyway and hardly make a difference, we recommend that you make no compromises when choosing a product. You should only opt for a free ETF from IBKR if the product fully convinces you.
Transaction fees on real trades
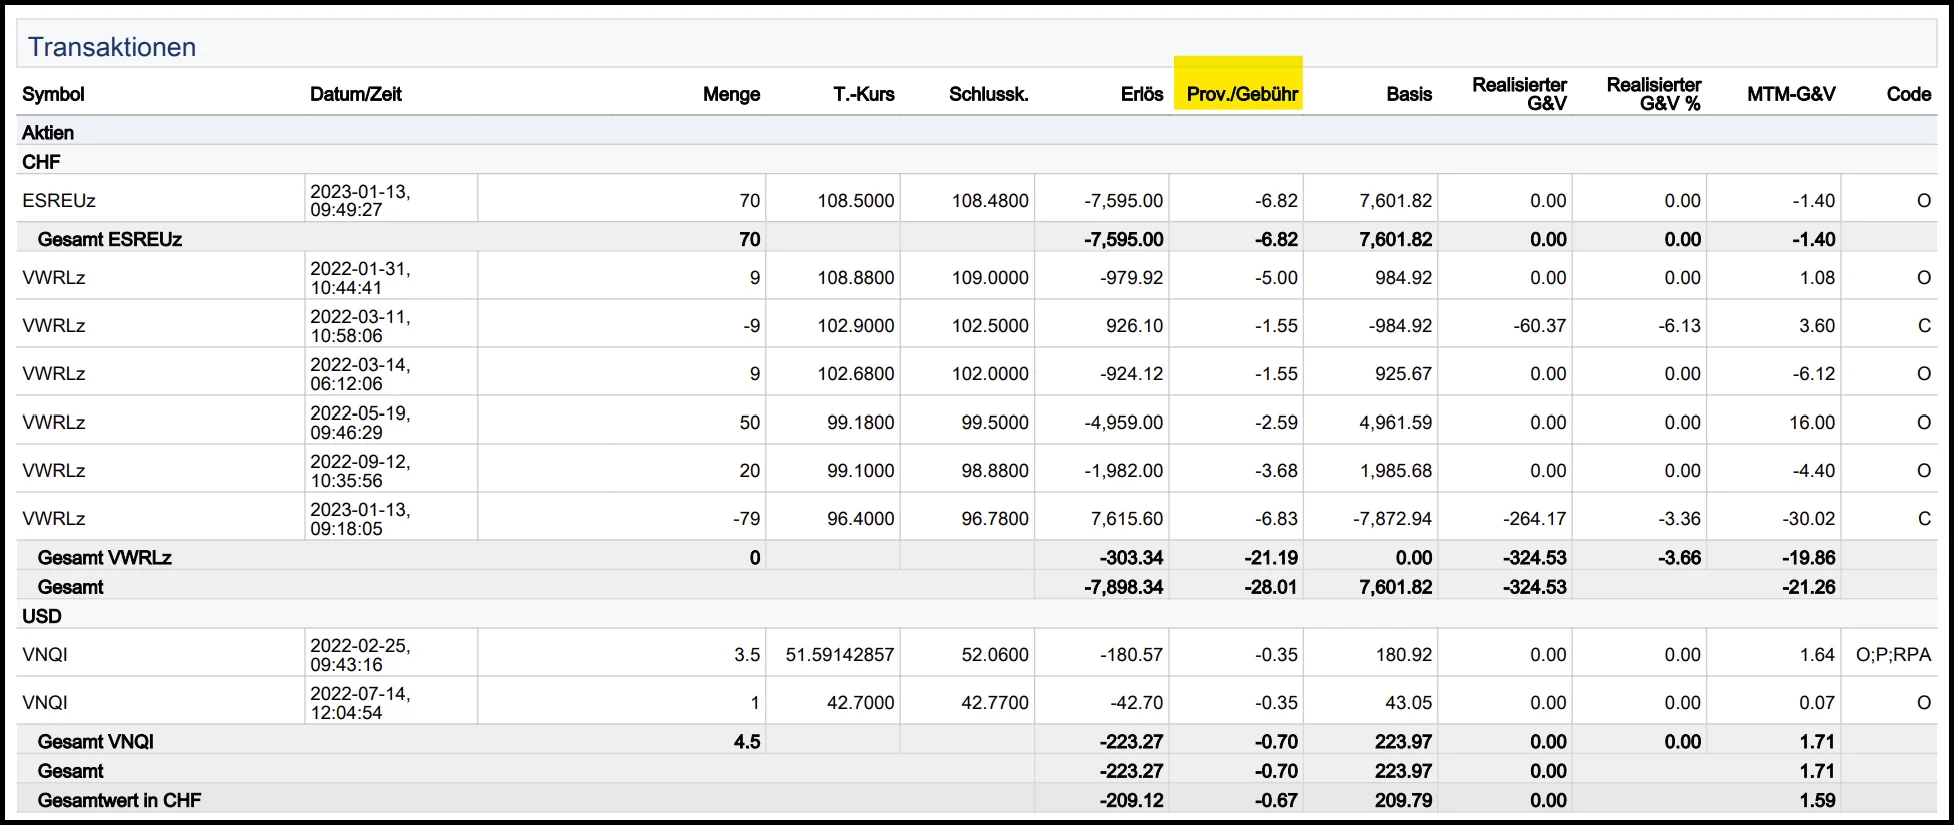
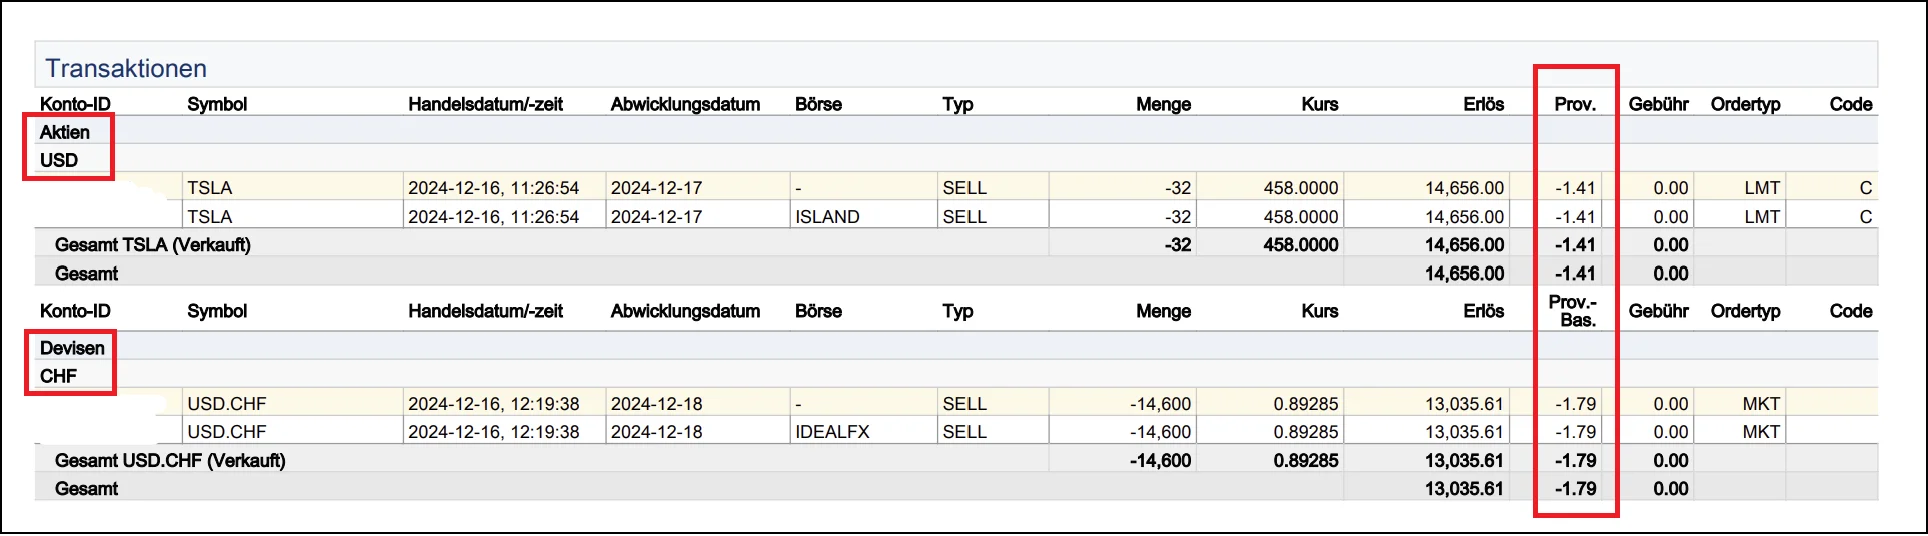
Of course, it’s exciting to see what fees are charged on real transactions. Something that takes a bit of getting used to at IBKR is that, unlike Swissquote or DEGIRO, for example, no automatically generated transaction confirmation with price and fee details is sent to you immediately after the trade (“push principle”).
Instead, at IBKR you can manually generate various account statements for individual days or a period of your choice (“pull principle”).
Also note that, in our experience, the fees charged only appear on the report on the following day. The following Interactive Brokers account statements illustrate the fee situation on Swiss and US exchanges based on our real trades – including three ETFs and a sale of Tesla shares followed by a currency exchange.
Currency exchange fees
Currency exchange fees are charged if, for example, you pay for an ETF with euro as its trading currency in CHF. According to IBKR, the IBKR currency exchange fee is between 0.08 and 0.20 basis points (bps), or 0.0008 to 0.002 per cent (!), which in our view is a very fair deal. IBKR stresses that this includes no hidden spreads or mark-ups. Note, however, that IBKR charges a minimum exchange fee of USD 2 per transaction.
Based on our Interactive Brokers Switzerland experience, we’ve put together three tips on currency exchange for you:
Tip no. 1: Make targeted use of foreign currency holdings
If you already hold foreign currency in your Swiss bank account and want to invest in assets traded in a foreign currency, you can avoid IBKR’s currency exchange fees altogether. At IBKR, you can hold more than 100 foreign currency accounts. We recommend this without reservation for the euro, as EUR transfers from your Swiss bank to IBKR via the Single Euro Payments Area SEPA are free of charge.
Tip no. 2: Use IBKR as a bureau de change
Stefan has made several such currency exchanges at IBKR, including CHF 1,500 (EUR 1,515) on 6 December 2022 and CHF 4,100 (EUR 4,249.80) on 29 November 2023. Each time, he transferred the EUR amounts free of charge via SEPA transfer to the EUR account at his Swiss main bank. Two takeaways:
- In both cases, the currency exchange at IBKR was cheaper than at Wise (formerly TransferWise). With Wise, only EUR 1,511.06, i.e. around EUR 4 less, or EUR 4,230, i.e. around EUR 20 less, would have been transferred.
- It takes a little patience: at IBKR, the new EUR amount is shown immediately under cash after the currency exchange. However, when transferring the EUR back to the Swiss main bank, only a fraction of the total amount is available at first. Only after three business days did IBKR allow a transfer of the full amount. It was then credited to the EUR account at the Swiss main bank on the same day each time.
Tip no. 3: Make targeted use of ETFs in foreign currencies
Thanks to IBKR’s low currency exchange fees, the cost of exchanging currency when trading hardly matters, e.g. if you exchange CHF into USD to buy an ETF traded in USD.
But watch out: we definitely cannot recommend USD transfers from your Swiss main bank to IBKR. According to our Interactive Brokers Switzerland experience, hefty fees are charged before the money arrives at IBKR – fees that are not charged by IBKR and whose breakdown is not transparent (see our test transfer in this chapter).
Stamp duty (transaction tax)
Good news for your returns: no stamp duty is charged on transactions via Interactive Brokers.
With Swiss brokers and banks, on the other hand, the federal government levies stamp duty on every transaction. This amounts to 0.075% for domestic securities (Swiss ISIN) and 0.15% for foreign securities (foreign ISIN). On a trade worth CHF 20,000, you therefore save CHF 15 or CHF 30 in stamp duty at IBKR.
You can find out more about ETF taxation in our article ETF taxes in Switzerland: optimise your portfolio with these 5 tax-saving tips.
Other fees
You can view a detailed and continuously updated overview of Interactive Brokers’ other fees online.
But please don’t be alarmed: a real jungle of fees awaits you, which we too had to fight our way through – sometimes with help from IBKR support.
Our takeaway on “Other fees”: Most of the items listed there will not be relevant to you. In other words: IBKR’s fees are extremely attractive for Swiss investors and are essentially limited to the cost items described above.
Finally, there are also product costs for the ETF, the so-called total expense ratio (TER). However, this is charged by the ETF provider, is product-specific and therefore independent of your choice of broker. That’s why we have not taken the TER into account in this Interactive Brokers Switzerland review.
How good are the IBKR trading platforms?
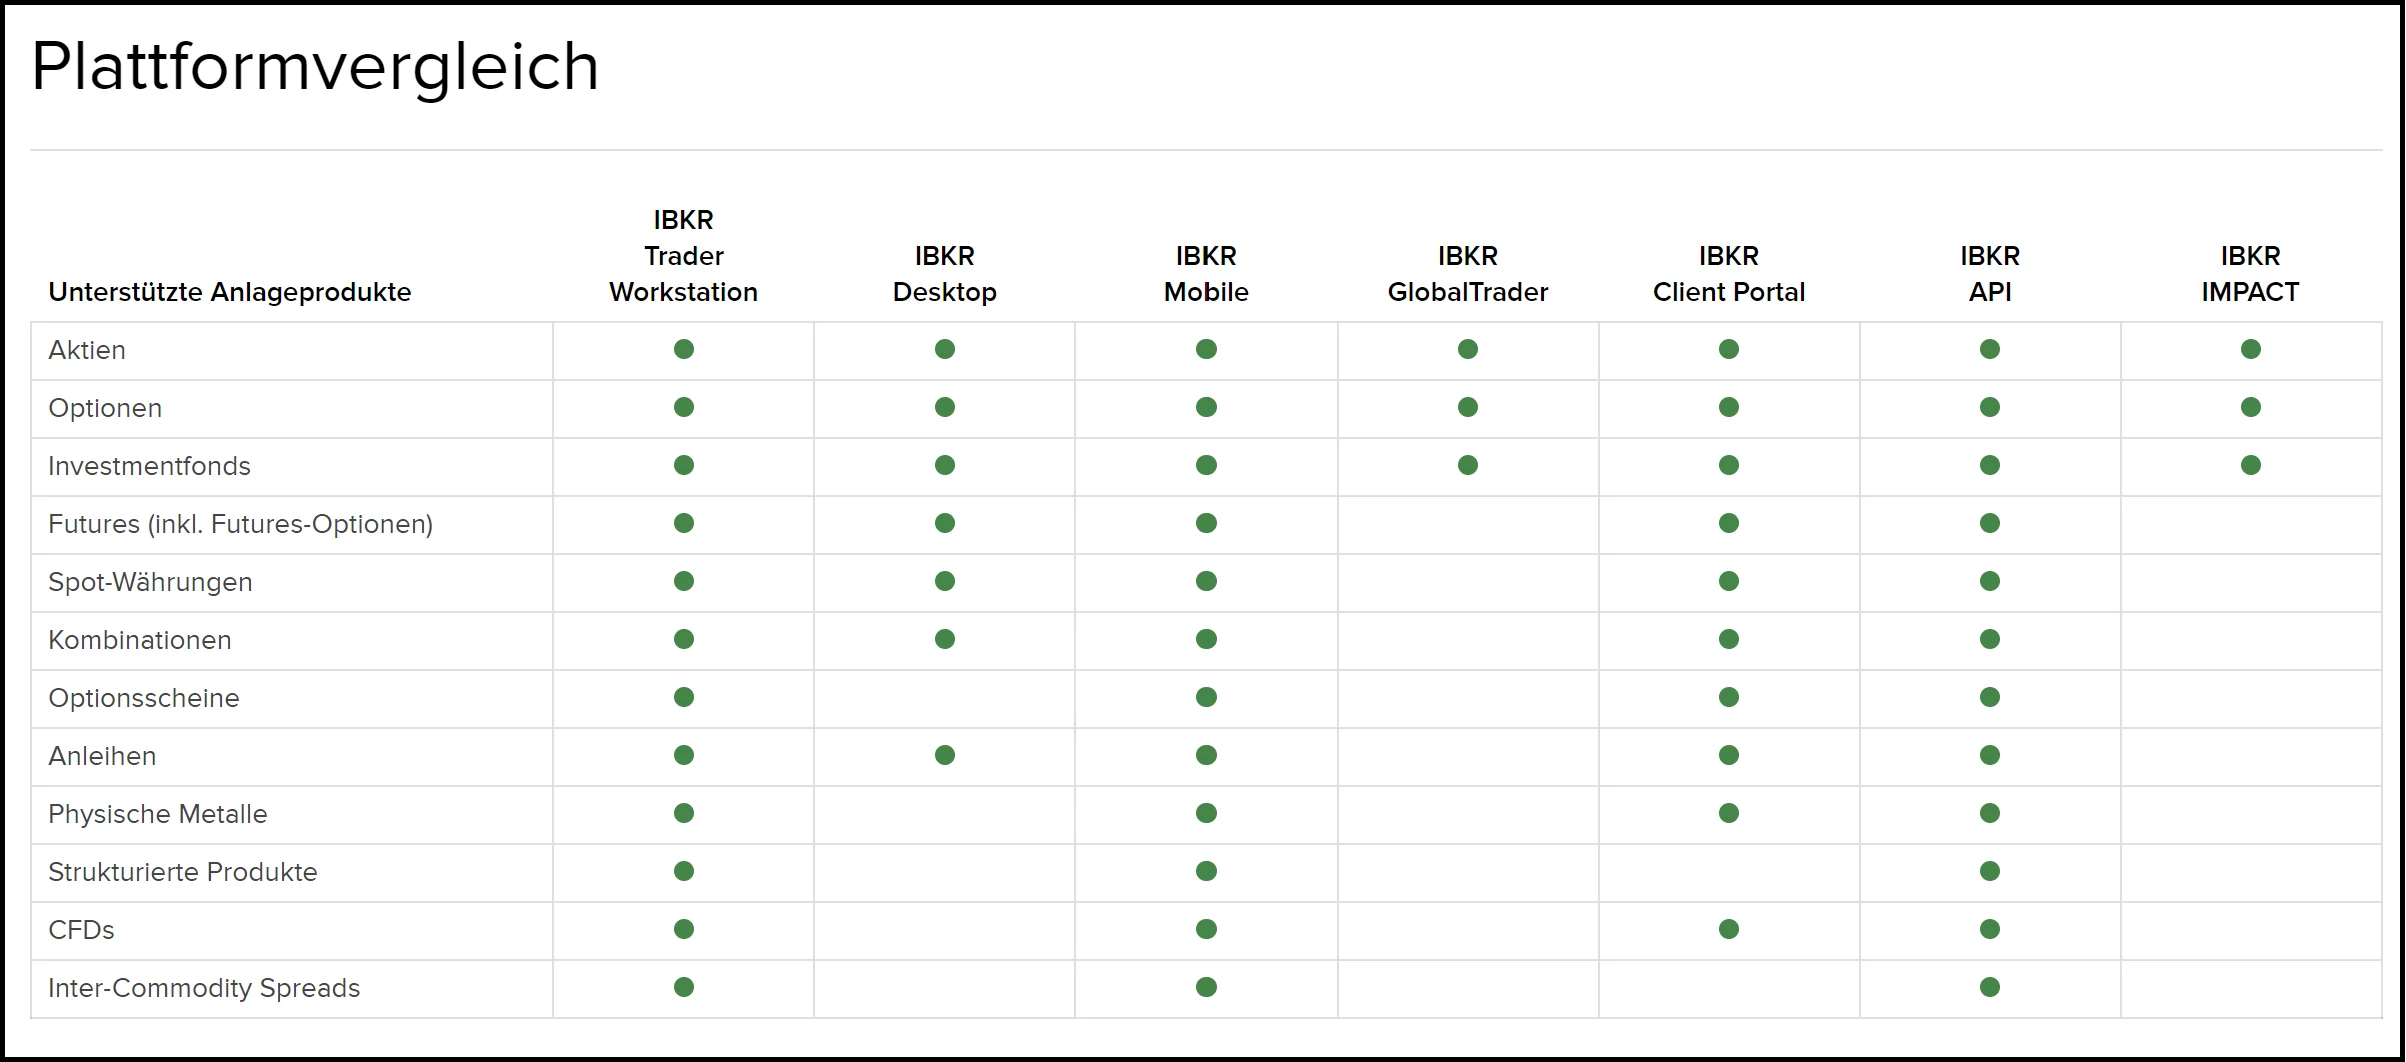
As we’ve already explained, Interactive Brokers offers several account types and several pricing models. But that’s not all: you’re also spoilt for choice when it comes to trading platforms. In total, seven different solutions are available to you – from simple web access to professional trading software.
The following overview shows which investment products can be traded on which solution.
PortfolioAnalyst – free analysis tool (not a trading platform)
PortfolioAnalyst is deliberately not a trading platform and is therefore not listed in the overview above. Instead of executing trades, the tool is used for comprehensive portfolio analysis – and is freely accessible, even for non-clients.
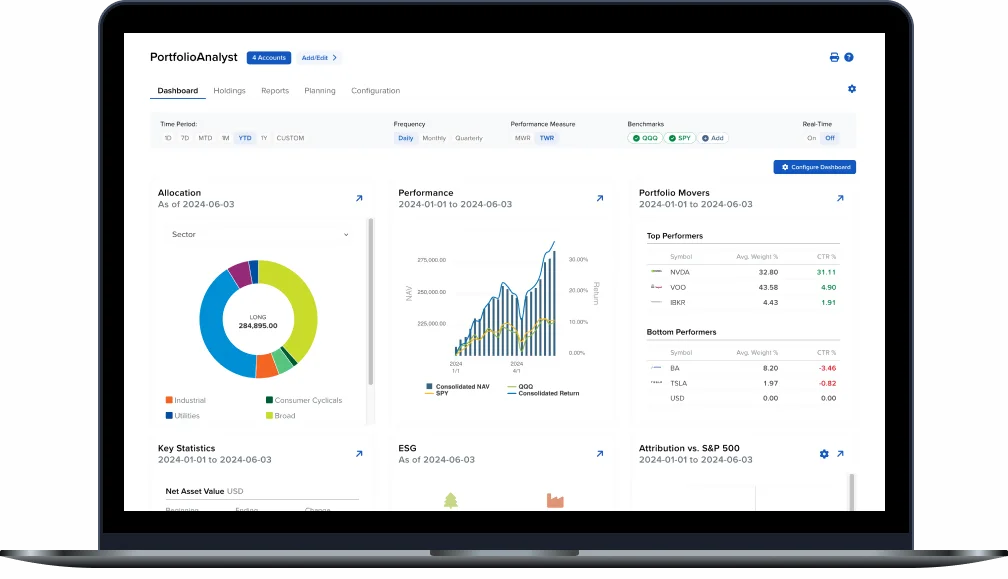
PortfolioAnalyst is particularly helpful for:
- consolidated reports across several securities accounts
- analyses by asset class, region and degree of diversification
- performance, risk and cost overviews at the click of a button
This makes PortfolioAnalyst an ideal complement to the IBKR platforms without competing with them.
You can find more information on PortfolioAnalyst on the Interactive Brokers website.
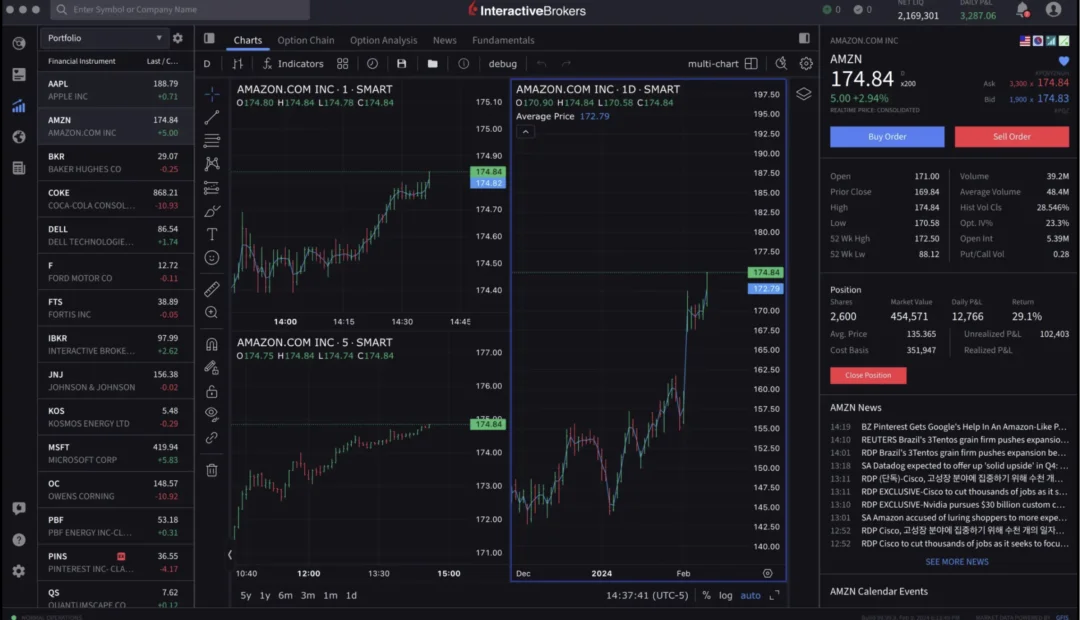
TWS and IBKR Desktop for active traders
With its flagship Trader Workstation (TWS) , Interactive Brokers targets active traders. This platform lets you not only trade shares, options, futures, currencies, bonds and funds on more than 150 markets worldwide, but also carry out the corresponding technical analyses.
With IBKR Desktop, a slimmed-down, likewise app-based version of the Trader Workstation (TWS) is now also available.
You can find more information on the two trader platforms TWS and IBKR Desktop on the Interactive Brokers website.
Buy-and-hold investors who mainly invest in passive, broadly diversified ETFs are, of course, not interested in speculative day trading.
That’s why we want to limit our Interactive Brokers Switzerland review to the following three proven standard platforms:
- Client Portal (see this chapter) for web-based use on a desktop and
- IBKR Mobile (see this chapter) or
- IBKR GlobalTrader (see this chapter) as app-based solutions on the go.
The Client Portal
The Client Portal is the central platform where you can carry out the following key activities:
- Deposits and withdrawals
- Checking price quotes
- Securities trading (e.g. buying and selling ETFs and shares)
- Reviewing your portfolio in terms of liquidity and performance
- Retrieving various reports (so-called portfolio snapshots)
- Customer service
Unlike other IBKR platforms, the Client Portal is web-based, so no download is required. By the way, the texts on the portal can be displayed in different languages, including German, with one click. According to IBKR, the Client Portal is aimed at beginners, advanced users and pros alike. This makes it the IBKR platform with the broadest target audience.
Useful: When you first log in and in the days that follow, a getting-started guide appears on the home page, explaining IBKR’s most important functions and settings step by step.
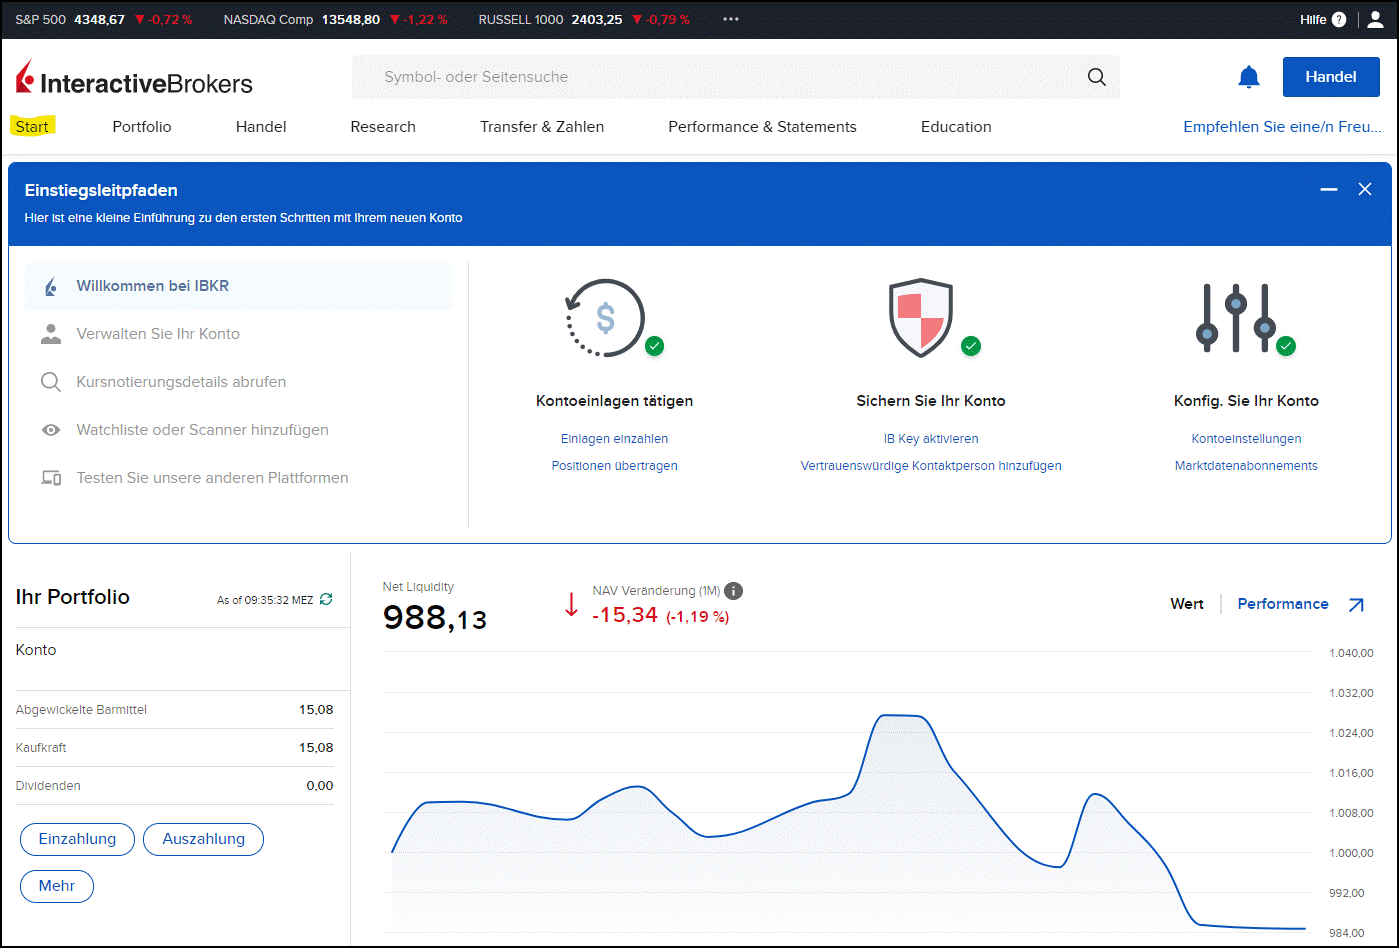
After a few days, the getting-started guide disappears and information about your own portfolio takes centre stage.
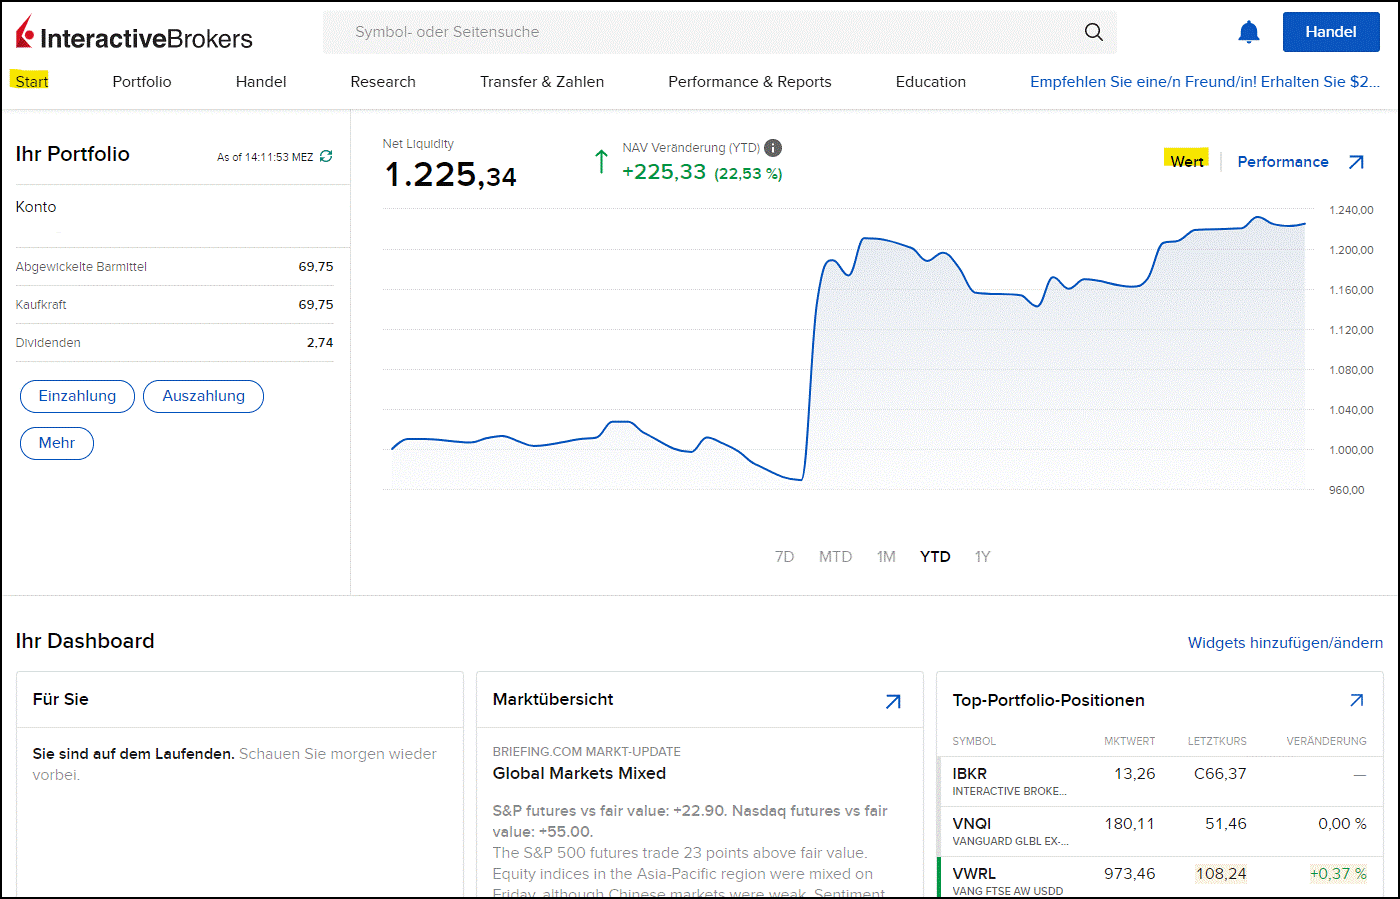
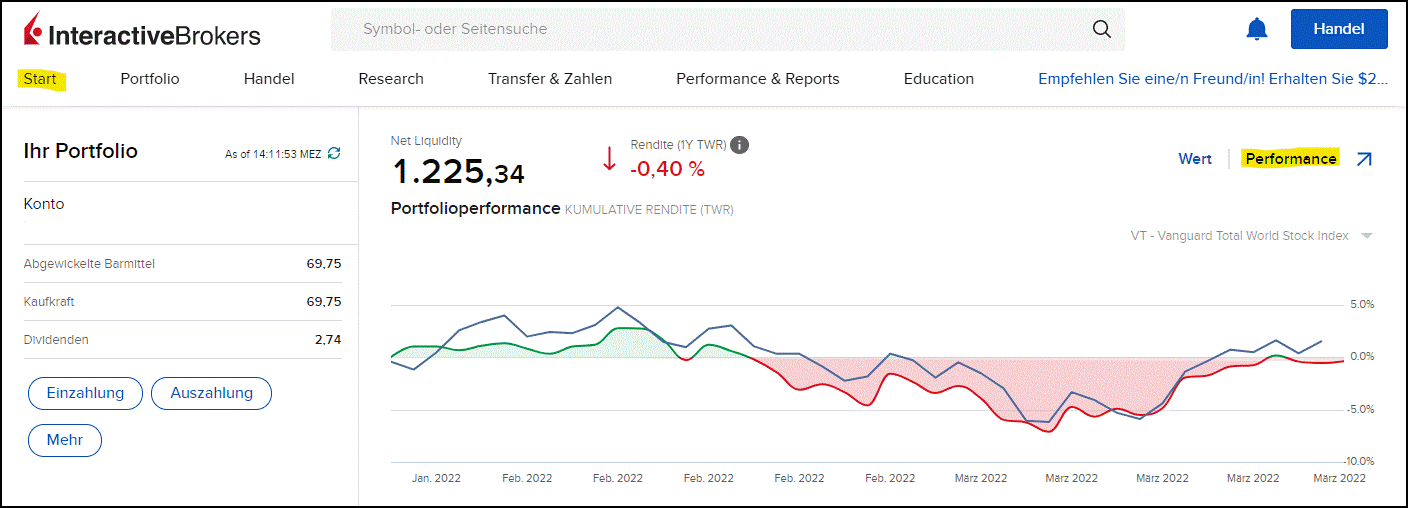
With a click on “Performance”, you switch from the liquidity curve (see image above) to the performance curve (see image below).
Phases of gains (green) and losses (red) during the selected period are clearly highlighted.
We find it equally helpful that the performance of your own portfolio can be compared with a benchmark. We chose the broad-market “Vanguard Total World Stock Index”, whose performance is shown by the blue curve.
But this is just a foretaste. The analysis options offered by the IBKR Client Portal go much further.
How well diversified is your portfolio?
For example, under “Performance & Reports”, you can analyse the concentration of your portfolio. Your ETF portfolio is “broken down” into all its individual shares, each with its absolute value and percentage weighting. Each individual position can also be expanded to show the link to the corresponding ETFs (see the last two rows in the image below).
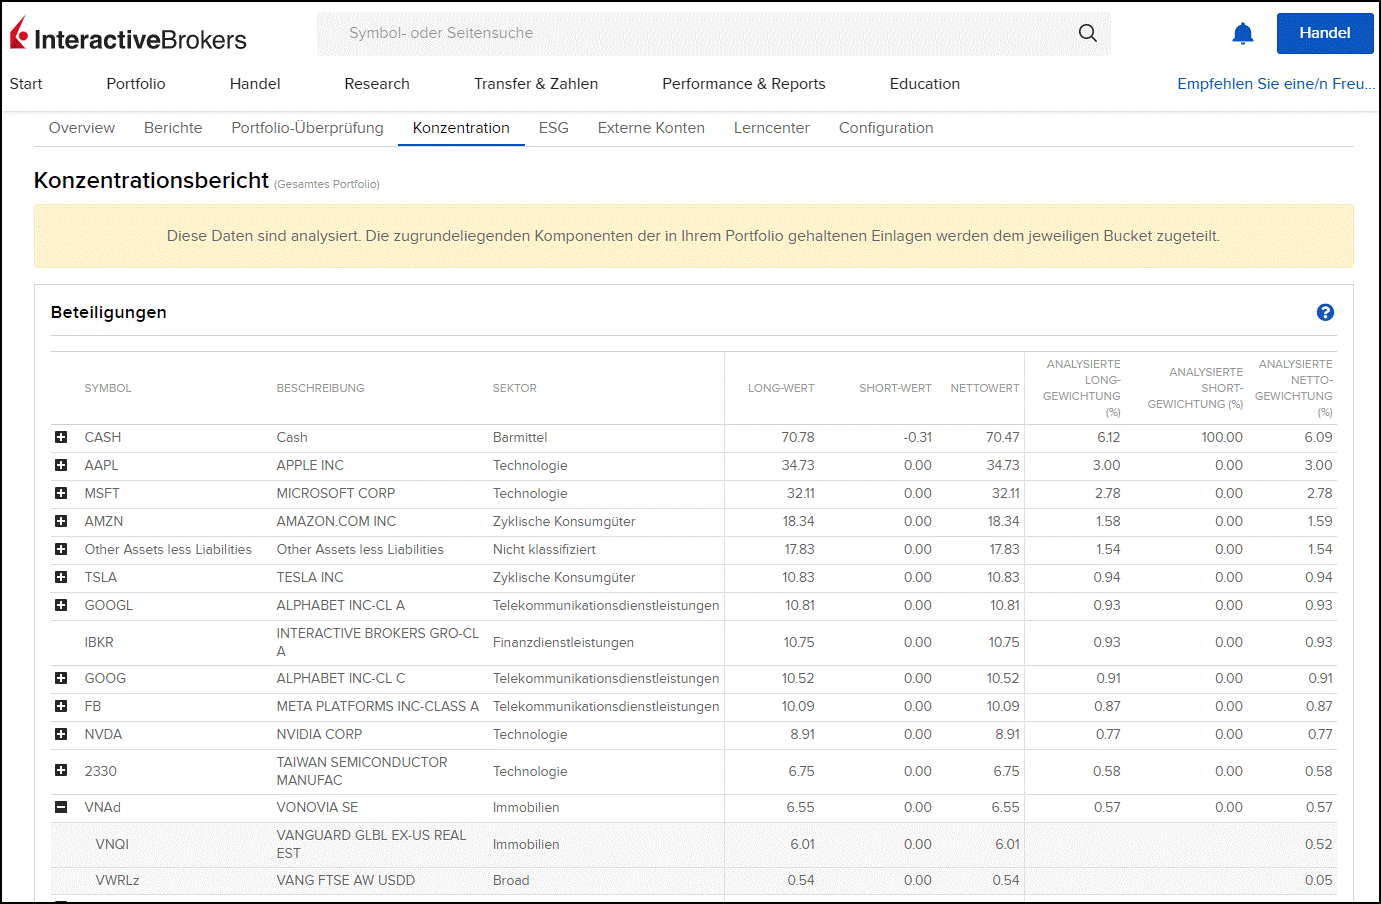
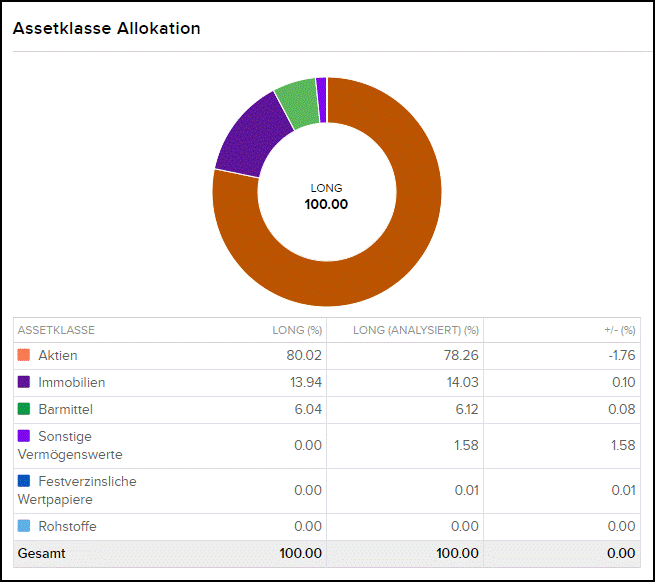
If you scroll further down, the portfolio is broken down in the classic way by asset class, sector, region, country and financial instrument.
How green is your portfolio?
As we showed in our article Green shares: 40 ETFs compared, there are now numerous attractive ETFs aimed at the fast-growing group of sustainability-minded investors.
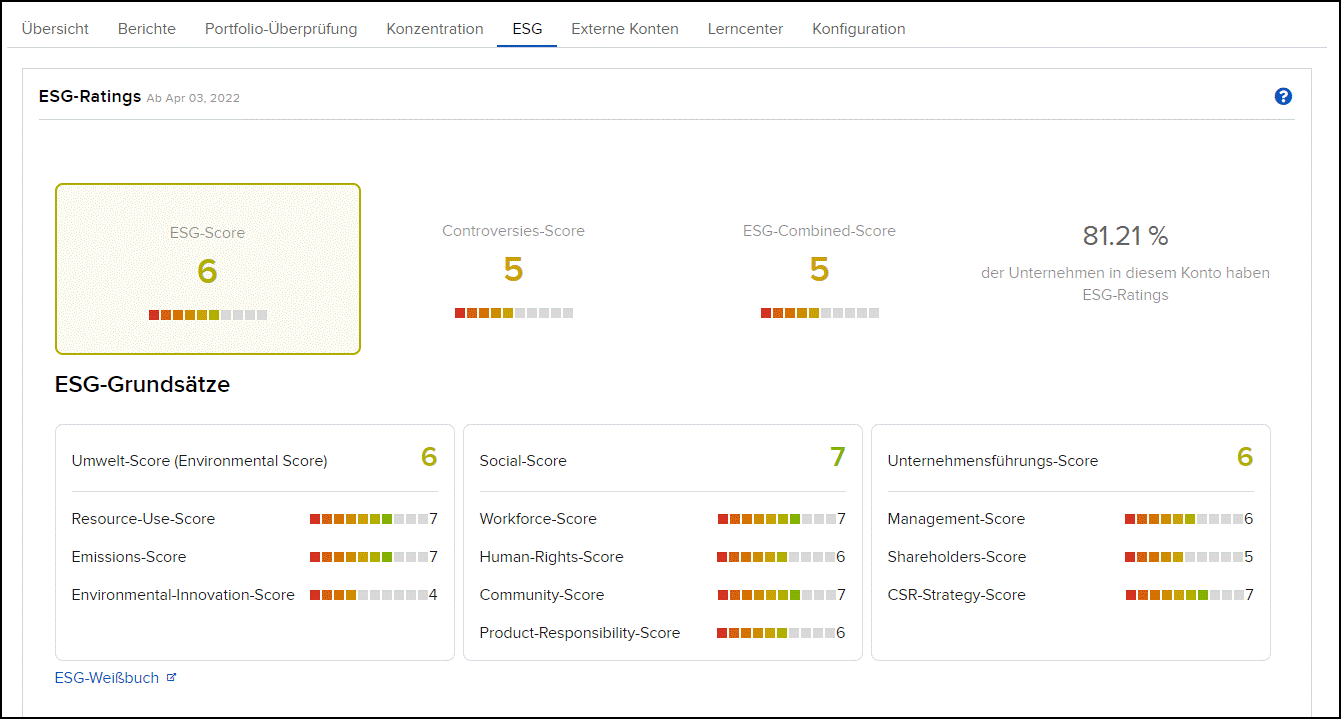
With its “ESG” feature, Interactive Brokers lets this group of investors analyse their portfolio with one click according to the ESG focus areas “Environmental”, “Social” and “Governance” – using no fewer than ten criteria.
If the standard analyses in the Client Portal aren’t enough for you, the separate PortfolioAnalyst analysis tool offers additional options.
You can find more information on the free PortfolioAnalyst on the Interactive Brokers website.
Smartphone apps: IBKR Mobile and IBKR GlobalTrader
As a useful complement to the Client Portal, Interactive Brokers offers not one but two app-based platforms for your pocket with IBKR Mobile and IBKR GlobalTrader (Apple and Android).
While IBKR Mobile offers numerous functions and the entire IBKR product range, the newer IBKR GlobalTrader app focuses on the most important functions (worldwide trading, including trading fractions of shares and ETFs, known as fractional trading) and the three product groups shares, investment funds and options.
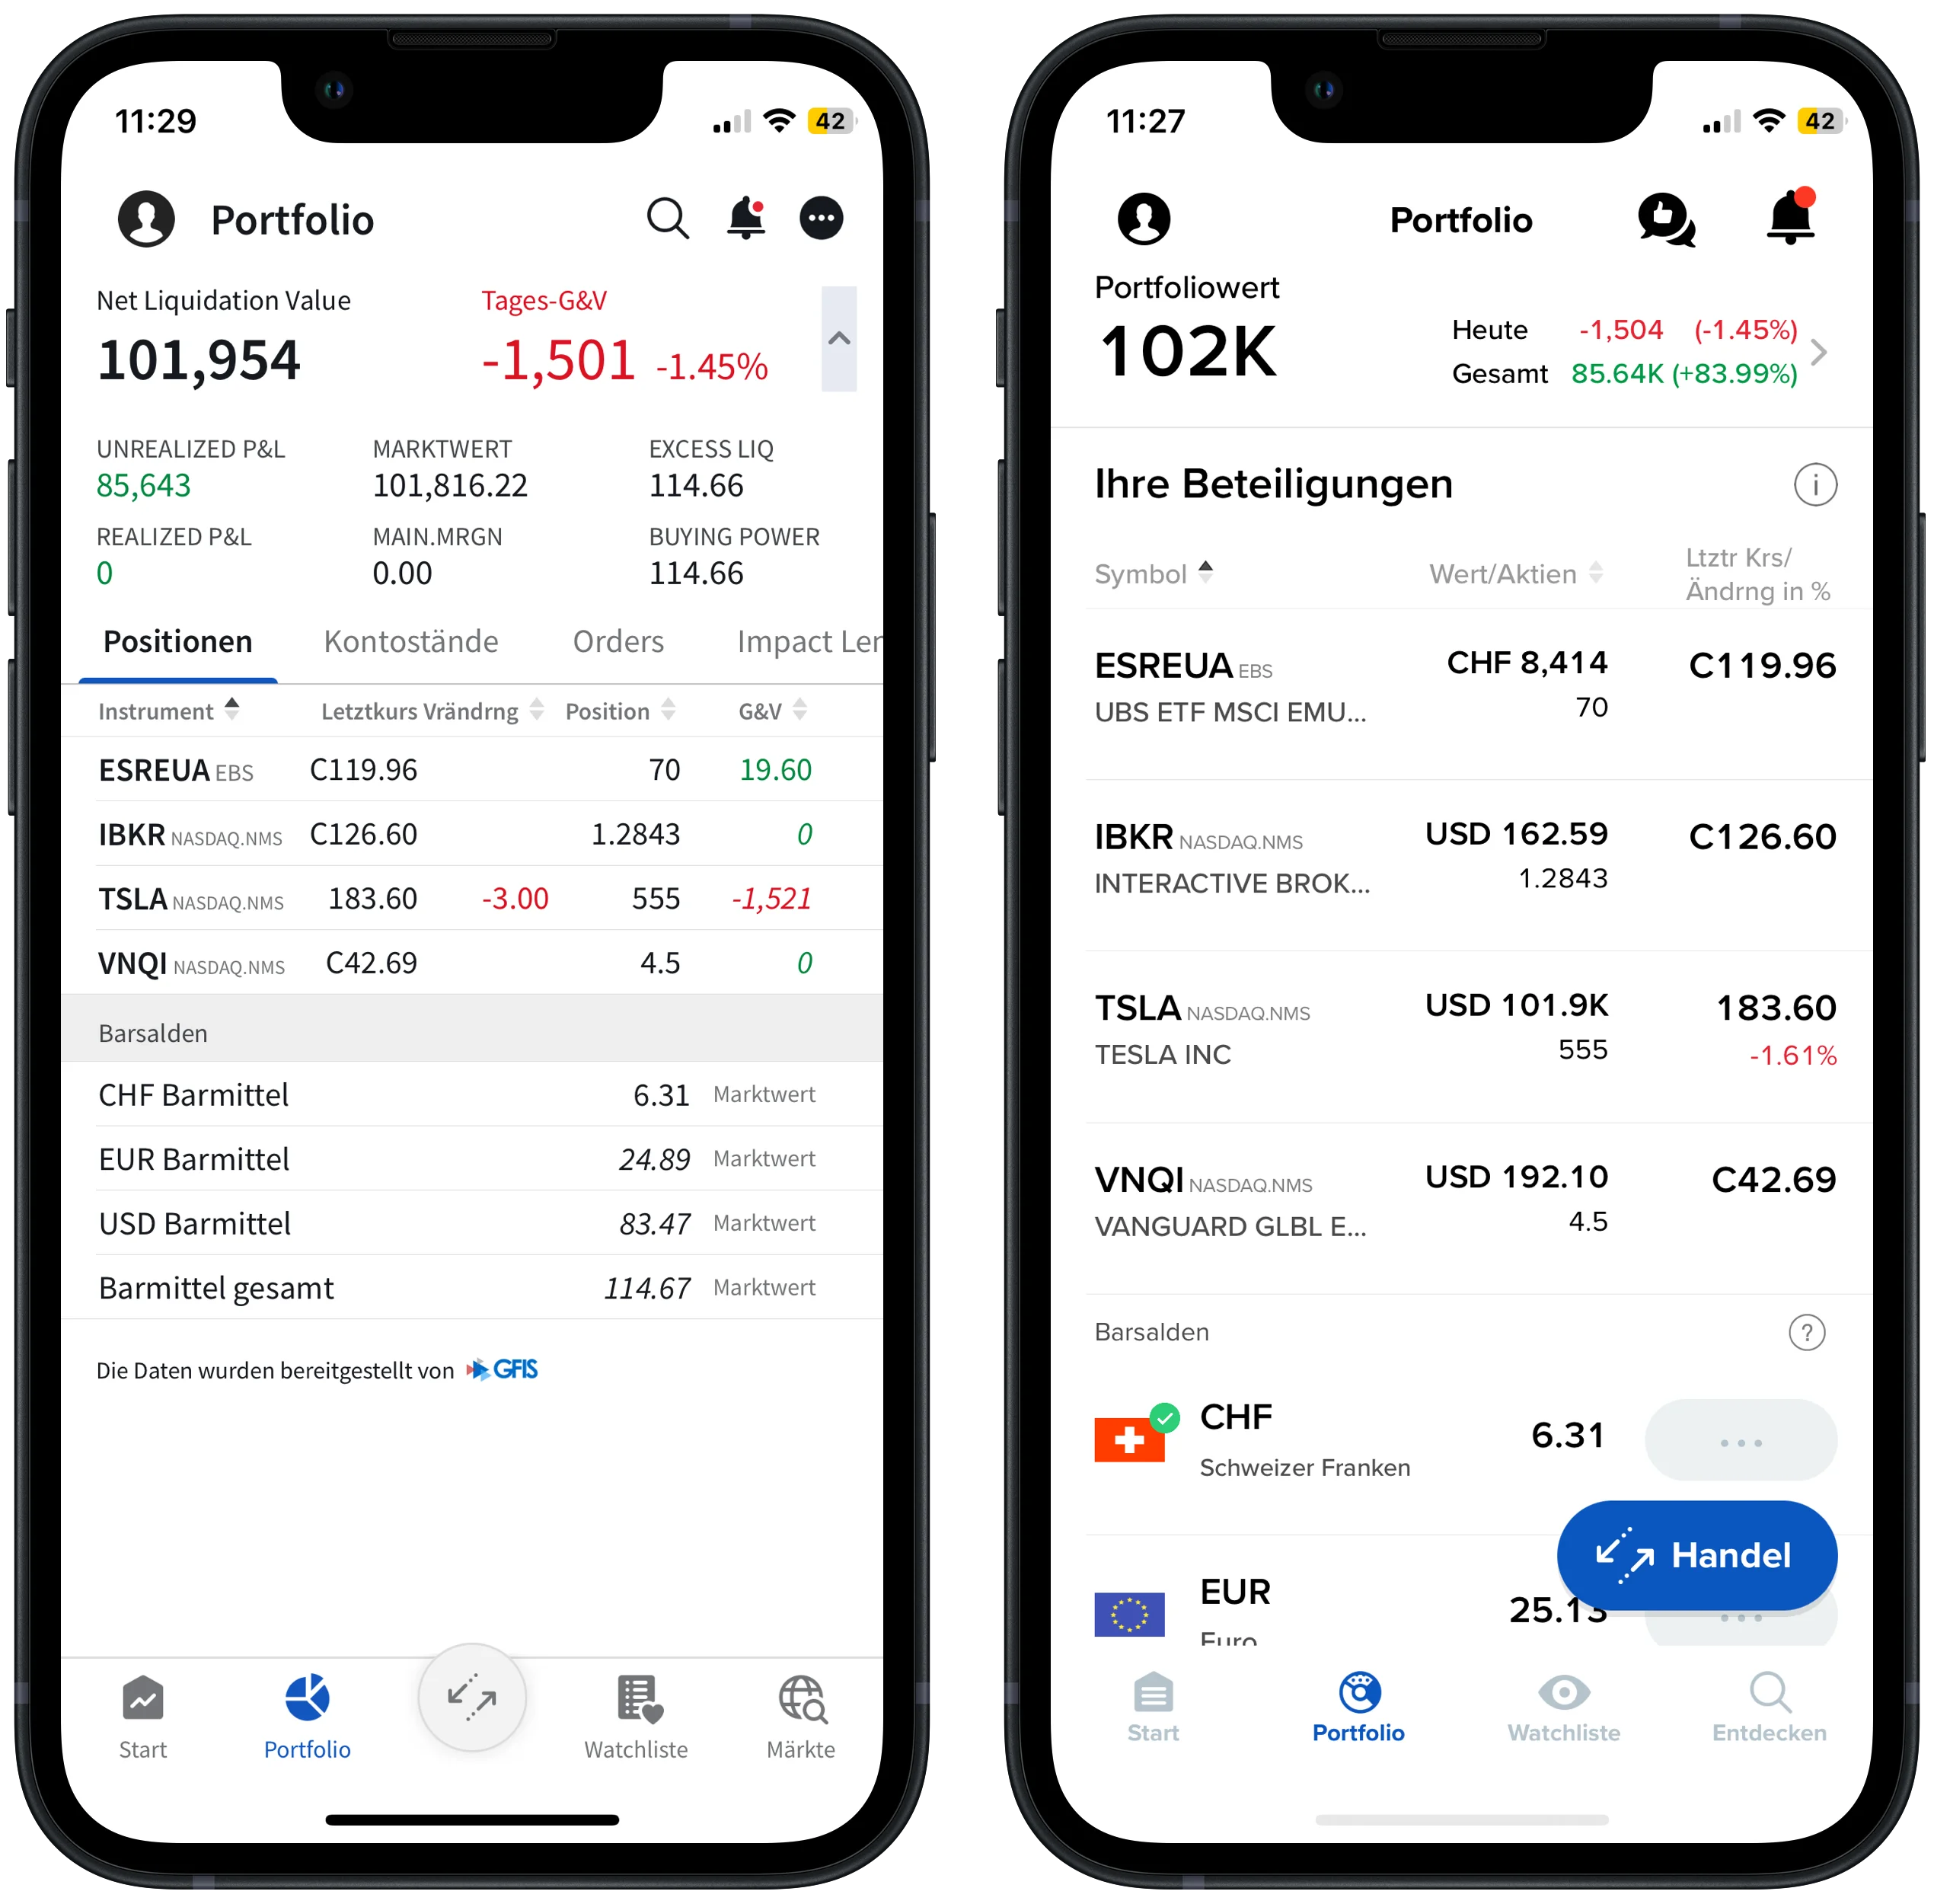
You can find more information on the two handy mobile apps IBKR Mobile (comprehensive) and IBKR GlobalTrader (clear and simple) on the Interactive Brokers website.
Free demo version for the undecided
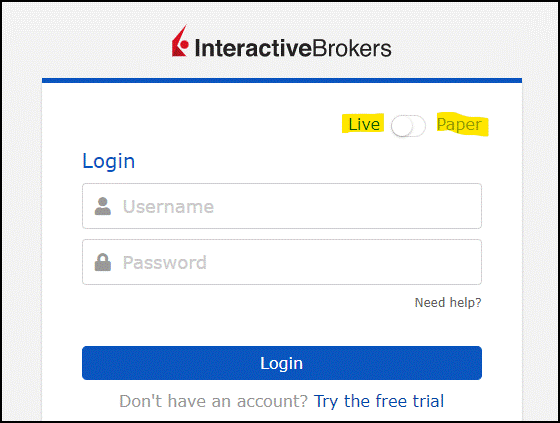
IBKR offers various demo versions that you can test free of charge and without obligation, including for the platforms presented above: Client Portal, IBKR Mobile and IBKR GlobalTrader. In the tool, the demo version is also called “Paper” (at login) or “paper trading account” (in the settings).
Our use cases for the Interactive Brokers review
To make our statements as realistic as possible, we opened our own accounts at IBKR, invested our own money and went through the following use cases.
- How does the account opening process work? (see this chapter)
- How do I transfer money? (see this chapter)
- What do I need to bear in mind when transferring a securities account? (see this chapter)
- How does buying an ETF work? (see this chapter)
- How competent and efficient is the helpdesk? (see this chapter)
In each case, we first describe how it works. We then assess the use case.
How does the account opening process work?
Opening an account is free, takes place online without paperwork, can be done entirely in German and takes about 20 minutes.
First, you choose a username and a password.
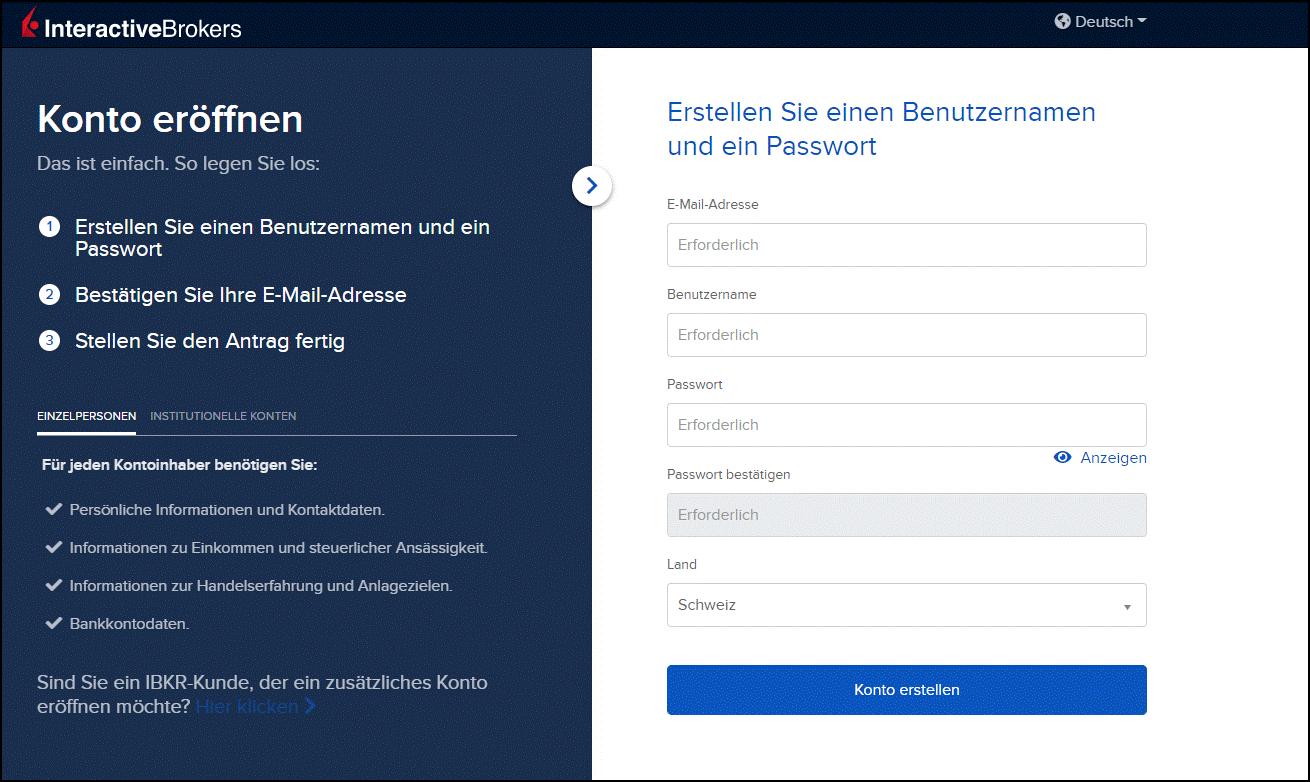
Interactive Brokers needs the following information from every new account holder:
- Personal information and contact details
- Information on income and tax domicile
- Information on trading experience and investment objectives
- Bank account details
This applies to individual clients. If you opt for a joint account, some basic information about the authorised second person is also required.
By the way, no umlauts may be used in the free-text fields (i.e. “Zuerich” instead of “Zürich”).
To get through the sign-up procedure efficiently, you should have your passport or driving licence to hand (an identity card is not accepted).
You should also give some thought to your sources of wealth in advance, as IBKR expects its clients to state where their existing assets come from.
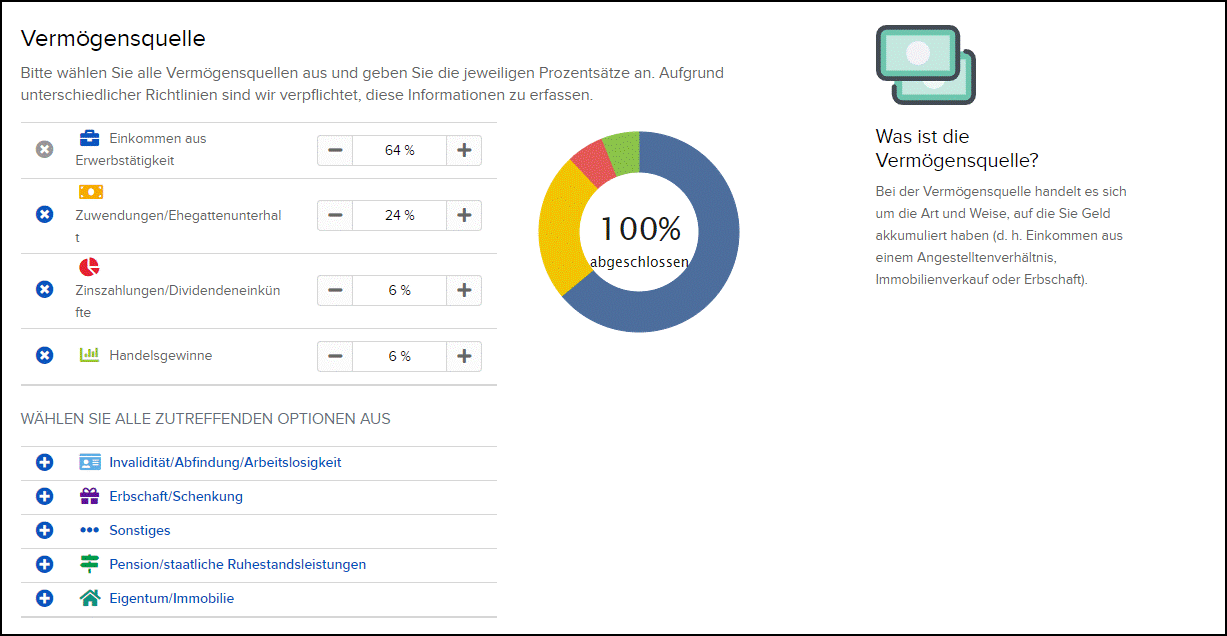
For most Swiss investors, the main source of existing wealth is likely to be “income from employment”.
Other sources such as inheritances or dividends can be selected if needed and assigned corresponding percentages. Only when the sources of wealth add up to exactly 100 per cent can you continue with the sign-up process.
It goes without saying that the sources of wealth can only be a rough estimate. So don’t let this supposedly tough nut put you off!
After opening your account free of charge, future logins use so-called two-factor authentication, which meets higher security standards.
Handy: Every time you log in, you can choose between the “Live” (default) and “Paper” (demo) options. The former shows your real portfolio and is intended for “live” transactions. The latter is suitable if you only want to simulate transactions in a sample portfolio.
How do I transfer money?
You can conveniently transfer money from your Swiss main bank, in different currencies.
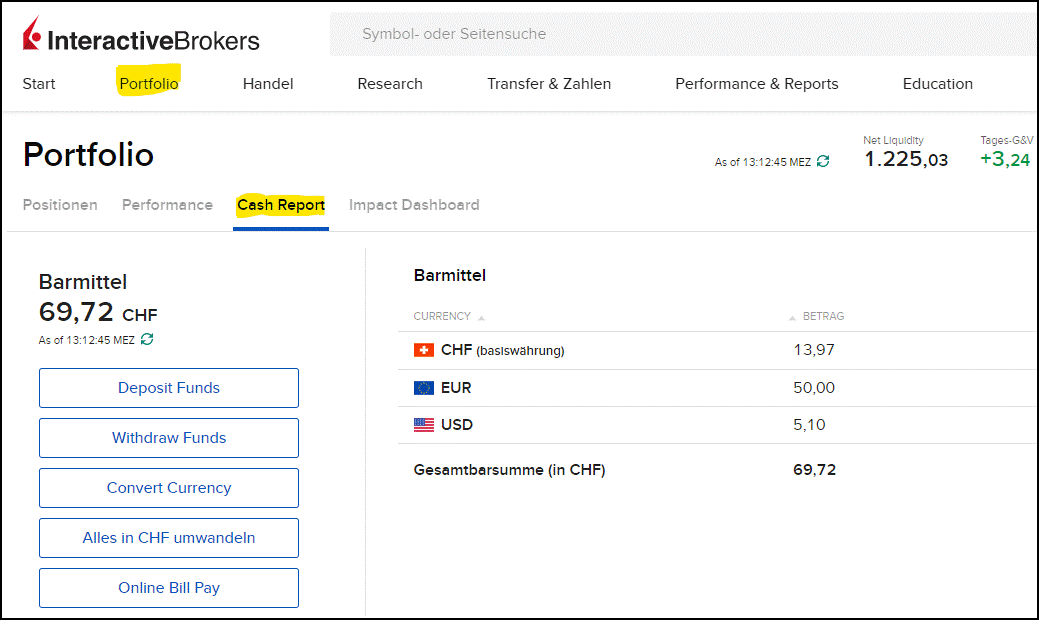
According to our Interactive Brokers Switzerland experience, thanks to SEPA, transfers in CHF and EUR each arrive in full, i.e. free of charge, in the respective IBKR currency account.
On the other hand, we can’t recommend USD transfers. In our test transfer, only USD 186 of the original USD 200 arrived. And that’s not all: depending on the Swiss bank, your main bank may also charge flat fees for such transfers. PostFinance, for example, charges CHF 2.
Note that before you initiate a transfer via your main bank, you need to notify IBKR of the amount and currency.
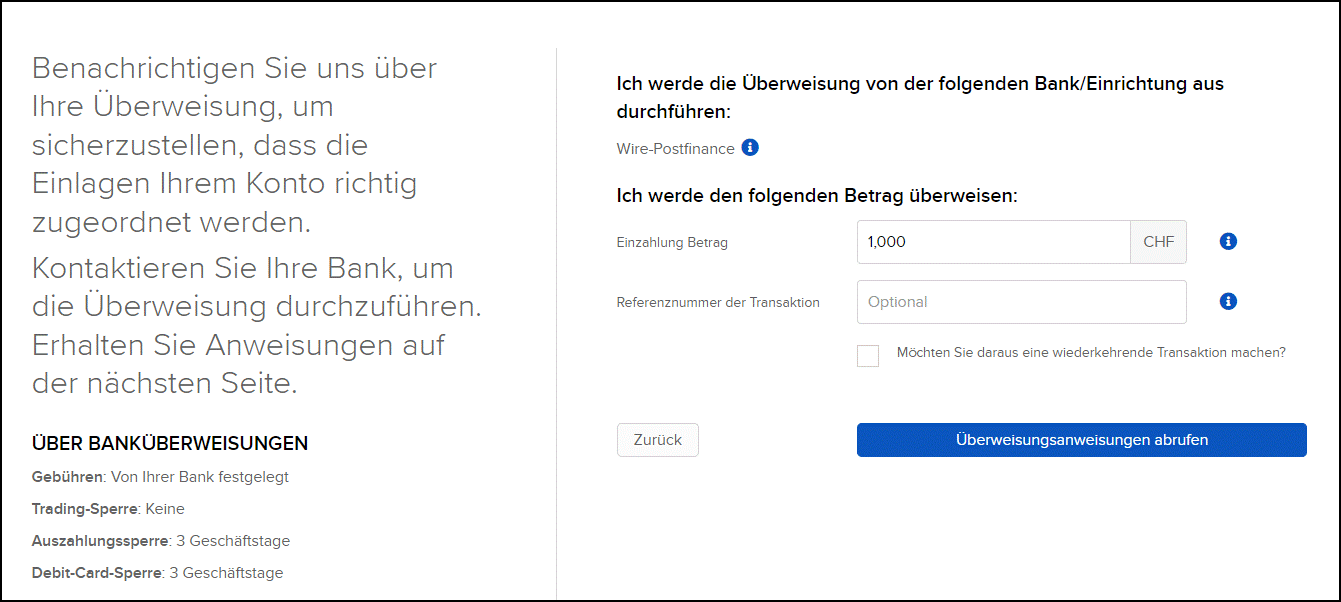
So if, for example, you want to invest in an ETF traded in USD, it’s much cheaper to have your CHF or EUR exchanged directly via IBKR (see chapter Currency exchange fees).
If you want to transfer cash from IBKR back to your main bank, in our experience one transaction per month is free; each additional one costs CHF 11.
What do I need to bear in mind when transferring a securities account?
When it comes to securities account transfers, a distinction is made between external transfers (switching brokers) and internal transfers within the same provider.
According to our Interactive Brokers Switzerland experience, securities transfers to Interactive Brokers have improved noticeably in recent years: while an external transfer was still time-consuming in 2022, later transfers from PostFinance – including Tesla shares and, most recently, an ETF over the 2025/26 turn of the year – were each completed smoothly within a few days.
IBKR itself does not charge any fees for securities account transfers. However, you need to factor in the sometimes hefty costs charged by the transferring broker – at PostFinance, for example, CHF 100 per position.
Our assessment: Despite these fees, a securities account transfer can make sense – better to accept a one-off cost than to be permanently annoyed by an overpriced broker. If you’re still undecided, you can start at IBKR with fresh capital first and consider a transfer later.
Switching to a joint account requires a securities account transfer
According to our Interactive Brokers Switzerland experience, changing the client type also requires a securities account transfer – an internal one. This means that a simple change in the settings of the existing account is not possible. Stefan and Toni each opened a new joint account (client type “Joint”) and then transferred cash and securities in two separate steps within IBKR from their previous individual account (client type “Individual”) to the new joint accounts.
This internal transfer took just a few clicks, was completed within a few minutes (Stefan, with the “Cash” account type) or a few days (Toni, with the “Margin” account type ) and is free of charge. The previous individual account remains open and can be closed separately if needed.
How does buying an ETF work?
Using the “Trade” button, you can buy ETFs in a matter of seconds. As we’ve already explained, the range is huge.
Once the IBKR account has been “fed” with enough cash, it’s time to select the ETF you want.
The initial selection is made via the free-text field. In our experience, the easiest way to search is by entering the ticker, which usually identifies the ETF or share with four letters. Several results are often displayed.
Now you need to narrow down the search results further by selecting the desired exchange and your preferred trading currency.
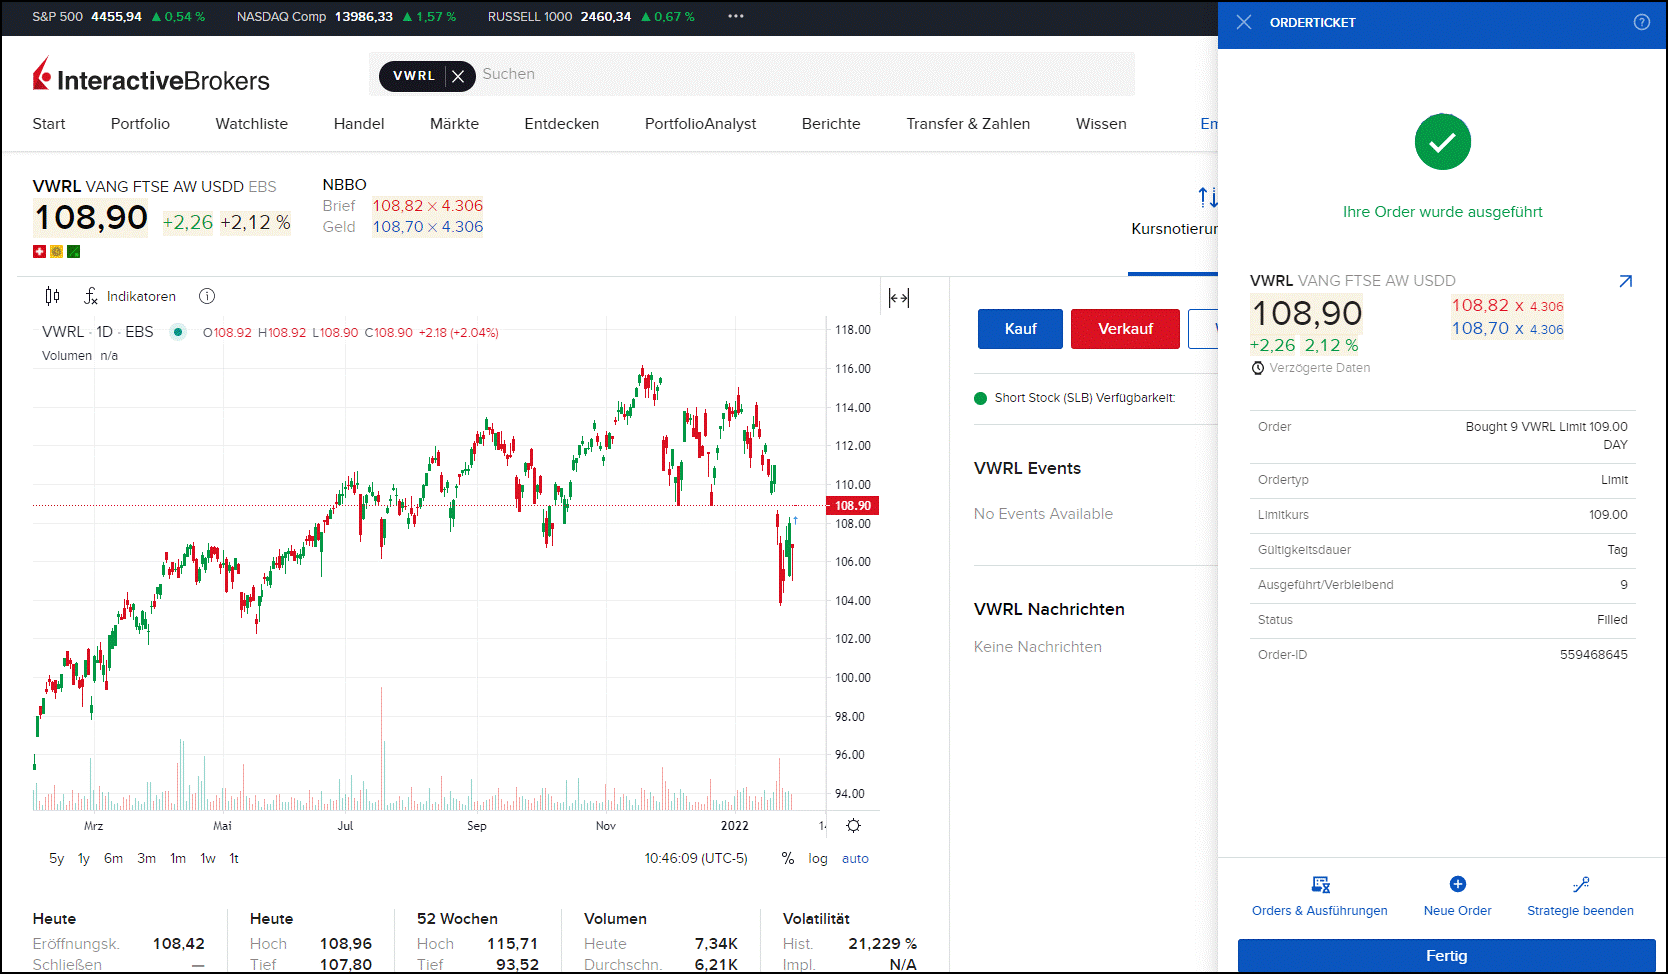
According to our Interactive Brokers Switzerland experience, in typical American fashion, one or two warning windows pop up before the purchase is final. We didn’t let this unsettle us and generously clicked away the risk warnings each time.
Fractional trading and recurring investments (savings plan) possible!
Trading fractions of ETFs and shares is a speciality of Interactive Brokers. This is likely to be particularly attractive for investors who only have a small budget and/or want to invest a fixed amount every month with a savings plan.
This offer applies to more than 22,000 shares and ETFs (as at 3 January 2026) traded on North American and European exchanges (see our purchase of 3.5 units of the Vanguard ETF “VNQI” in the account statement above).
Important: To benefit from fractional trading, you first need to activate this function in the settings under “Trading Permissions”, “Stocks – change/add”, “Worldwide – global (fractional trading)”.
Activating this function also lets you set up an automatic savings plan. In other words, you can define a fixed amount and an interval for all products that support fractions, putting your investments on autopilot.
How competent and efficient is the helpdesk?
Interactive Brokers offers German-speaking customer service and also has a Swiss branch in the canton of Zug. Support is provided via a structured ticket system, which gives you a good overview of open and completed enquiries.
According to our Interactive Brokers Switzerland experience, the quality of support is inconsistent overall. While the English-speaking support often responds faster and is more convincing in terms of expertise, the responses from the German-speaking support are sometimes delayed or not very helpful in terms of content.
Learning centre / IBKR Campus
For general, non-account-specific questions, IBKR Campus offers a wide range of information and learning content on financial topics. The free offering includes explainer videos, webinars on current topics and podcasts, among other things.
The comprehensive learning content is freely accessible and, for existing clients, also available directly via the Client Portal. The focus is on English-language content, supplemented by selected content in German and French; you can use the language filters to display it specifically.
What are the alternatives to Interactive Brokers?
As European alternatives to the US provider Interactive Brokers, we can recommend the Dutch online broker DEGIRO, the Swiss market leader Swissquote and – after its recent round of fee cuts – Saxo Bank, which is also regulated in Switzerland. We have summarised the key features of these brokers (including sign-up bonuses) on our recommendations page. We’ve also made choosing the right online broker easier for you in this article: Best broker in Switzerland: 6 key factors you need to know.
Conclusion from our Interactive Brokers Switzerland experience
Similar to DEGIRO, this foreign broker also scores with very low costs (especially for securities trading on US exchanges!), no custody fees and no stamp duty. This means that IBKR should basically make the shortlist for all return-oriented, cost-conscious Swiss investors.
Unlike DEGIRO, however, Interactive Brokers seems rather complex, at least at first: several account types, pricing models and platforms leave you spoilt for (supposedly) the right choice. In other words, if you’re a little patient and have fought your way through this review undeterred, you won’t be unsettled by what is probably the most multi-layered broker on the planet – and may even come to appreciate it especially for this reason in the medium term.
The security-conscious investor is likely to be convinced by the successful, crisis-proof company history of around 50 years, the generous deposit insurance and the (optional) decision not to lend out your securities.
Further plus points for us are the useful tools for portfolio analysis, the extremely low currency exchange fees and the comparatively very attractive interest rates for the risky securities-backed lending business.
We also rate IBKR’s many practical conveniences positively, such as the option to buy fractions of ETFs and shares or to set up an automated savings plan.
Finally, IBKR scores by letting you familiarise yourself with a demo version without obligation and by allowing you to contact customer support with all kinds of questions in German too.
On the downside, however, you sometimes have to expect long response times of a week or more.
We were also somewhat irritated at first by the lack of reporting after trades. These reports are not automatically generated and sent, as we’re used to with other brokers. Instead, the corresponding transaction confirmation, including fee details, can only be retrieved on the following day. In the meantime, however, we’ve come to terms with this quite well.
Final verdict
In the title of this article, we asked whether IBKR is the best broker for Swiss investors. Based on our Interactive Brokers Switzerland experience, we consider IBKR to be an extremely attractive broker. The multi-award-winning US provider is likely to be the first choice for you in particular if you attach great importance to low costs (including currency exchange fees and Lombard loan interest rates), high security standards, a large ETF range and/or a wide range of analysis options for your portfolio – and, last but not least, if you’re not put off by the complexity of Interactive Brokers.
Frequently asked questions about Interactive Brokers
What has your experience with Interactive Brokers been like?
Our experience with Interactive Brokers has been very positive: Stefan and Toni have been clients for several years and invest their own money there. We were convinced by the low costs, the high level of security and the large range of ETFs. The downside: Interactive Brokers is more complex than other brokers, and support sometimes only replies after a week or later.
Is Interactive Brokers available in Switzerland?
Yes, Interactive Brokers is open to investors in Switzerland. The contracting party for Swiss clients is Interactive Brokers UK, with London as the place of jurisdiction. Interactive Brokers also has a branch in the canton of Zug. You can also trade on the Swiss exchange SIX, which is listed at Interactive Brokers under the abbreviation “EBS”.
Is Interactive Brokers reputable and safe?
Yes. Interactive Brokers is a regulated, publicly listed broker with around 50 years of company history. Your assets are held separately from the company’s assets. The US investor protection scheme SIPC covers up to USD 500,000, of which up to USD 250,000 in cash. Cash above that is insured up to USD 2.5 million through the FDIC programme. With the “Cash” account type, your securities are also not lent out by default.
Who owns Interactive Brokers?
Interactive Brokers is majority-owned by its own people: around 70% of the shares are held by employees and companies affiliated with Interactive Brokers. The largest shareholder is Thomas Peterffy, who founded the US company in 1977 and today chairs the board of directors. The shares are traded on the Nasdaq under the ticker IBKR.
How much does Interactive Brokers cost?
Interactive Brokers charges no custody fees. You only pay transaction fees and, where applicable, currency exchange fees. On SIX, buying an ETF under the “Tiered” pricing model costs 0.05% of the trade value, at least CHF 1.50 and at most CHF 49, plus external fees. On US exchanges, you pay from USD 0.35 per trade (as of November 2026).
Does Interactive Brokers charge stamp duty?
No. With Interactive Brokers, there is no federal stamp duty of 0.075% on Swiss and 0.15% on foreign securities. On a trade of CHF 20,000, you therefore save CHF 15 or CHF 30 compared with a Swiss broker.
Is there a minimum deposit or an inactivity fee at Interactive Brokers?
No. There is no minimum deposit for the “Cash” account type, and Interactive Brokers abolished the inactivity fee in 2021. So you can start with small amounts too. Thanks to fractional trading, you can even buy fractions of ETF units.
How expensive is currency exchange at Interactive Brokers?
Currency exchange at Interactive Brokers is very cheap: it costs 0.0008 to 0.002% of the amount, but at least USD 2 per transaction, with no hidden spreads. In our test, we got around EUR 20 more for CHF 4,100 than with Wise. USD transfers from your main bank, on the other hand, are not a good idea: of USD 200, only USD 186 arrived.
Can I set up an ETF savings plan at Interactive Brokers?
Yes. For more than 22,000 ETFs and shares that can be traded in fractions on North American and European exchanges, you can set up an automatic savings plan with a fixed amount and interval (as of January 2026). To do so, first activate fractional trading under “Trading Permissions”. The savings plan incurs the normal, low transaction fees.
How does account opening work at Interactive Brokers?
Opening an account at Interactive Brokers is free of charge, takes place entirely online and takes around 20 minutes. Have your passport or driving licence ready (the identity card is not accepted). Think in advance about where your assets come from, as you will be asked about this. Umlauts are not allowed in free-text fields, so enter “Zuerich” instead of “Zürich”.
Does Interactive Brokers offer a demo account?
Yes. When you log in, you choose between “Live” for your real portfolio and “Paper”, a free demo account. There you can try out transactions with a sample portfolio without using real money. In addition, the IBKR Campus offers free explainer videos, webinars and podcasts.
How much does a portfolio transfer to Interactive Brokers cost?
Interactive Brokers does not charge any fees for incoming portfolio transfers. However, the transferring broker may charge fees, for example CHF 100 per position at PostFinance. Our most recent transfers from PostFinance were each completed within a few days.
Can I open a joint account at Interactive Brokers?
Yes, all account types are also available as a joint account for two people. One variant is “Joint Tenants with Rights of Survivorship” with mutual rights of inheritance. However, an existing individual account cannot be converted. You open a new joint account and transfer cash and securities internally, which is free of charge and only takes a few clicks.
How do I declare my Interactive Brokers portfolio in my tax return?
Interactive Brokers does not issue a Swiss e-tax statement. You download the account statement as of 31 December from the platform and transfer the positions manually to the list of securities. For US-domiciled ETFs, you have the US withholding tax credited using form DA-1. For ETFs domiciled in Ireland, this step is not necessary.
Interactive Brokers or DEGIRO: which broker is better?
Interactive Brokers and DEGIRO are both among the cheapest brokers for Swiss investors, as neither charges custody fees or stamp duty. Interactive Brokers also offers automatic savings plans, fractional trading, lower currency exchange fees and comparatively cheap Lombard loans. DEGIRO, on the other hand, is much simpler and charges low fixed fees per trade, no matter how much you invest. However, DEGIRO does not offer savings plans, so you buy each tranche manually.
Interactive Brokers, Saxo or Swissquote: what are the differences?
In terms of fees, Interactive Brokers is usually cheaper than Saxo Bank and Swissquote. Trades on US exchanges cost significantly less, currency exchange is cheaper and interest rates on Lombard loans are lower. In addition, there is no stamp duty, which Saxo Bank and Swissquote have to charge as providers regulated in Switzerland. At Saxo Bank, on the other hand, you can buy selected iShares ETFs via a savings plan without purchase fees. As the Swiss market leader, Swissquote is the first choice if you are looking for a Swiss provider with comprehensive banking services such as payment cards and the like.
You might also be interested in
Updates
2026-11-06: Frequently asked questions about Interactive Brokers added.
2026-06-26: “In a nutshell” section restructured.
2026-01-13: Comprehensively updated and restructured. New chapter on the PortfolioAnalyst tool added.
2025-10-31: Saxo Bank added as an additional IBKR alternative.
2025-03-28: Additional real transaction confirmation added to illustrate the fee situation for US trades.
2025-01-12: New image added showing IBKR’s product range on the Swiss exchange. Improved filter and sorting options for product and exchange searches pointed out. Pricing added for transferring cash back to your main bank (including free monthly transfers). Various minor updates made.
2024-07-09: IBKR Campus mentioned, with comprehensive information material, including in German.
2024-05-27: In addition to the individual account, the joint account explained as an option, including the process of an internal securities account transfer from an individual to a joint account.
2024-05-18: Overview of all seven platforms added and new “IBKR Desktop” platform presented. Stefan’s transfer of his Tesla shares to IBKR mentioned.
2024-05-13: Explanations of the pricing models expanded and supplemented with fees on US exchanges.
2024-01-29: Note added, based on a specific example, that the English-speaking support is also sometimes overloaded or takes too long to respond.
2023-11-29: Exchange rate fees: CHF/EUR exchange rate comparison with Wise for an amount of CHF 4,100 added. Tip no. 3 added.
2023-10-27: Rules on deposit insurance adjusted after a video call with the IBKR support team in Switzerland.
2023-09-04: Fractional trading offering clarified. Note added that recurring investments on autopilot are now possible.
2023-06-12: Adjustments made to the tiered pricing structure.
2023-05-19: Note that ETFs are treated as segregated assets with regard to deposit insurance deleted, as according to Interactive Brokers UK support this is not the case. Note added that waiting times for German-speaking support can sometimes be several weeks.
2023-03-31: Changes to deposit insurance: new organisation and limit added.
2023-02-03: Note added that when you change the pricing model, the new pricing model does not take effect immediately, but only on the following business day.
2023-01-13: “In a nutshell” text block added. Contracting party UK and place of jurisdiction London added. Various minor updates made.
2022-12-16: Note and real example added showing that IBKR is also suitable as a “bureau de change”.
Disclaimer
Disclaimer: Investing involves the risk of loss. You have to decide for yourself whether or not you want to take these risks.
Errors excepted: We have written this article about our Interactive Brokers Switzerland experience to the best of our knowledge and belief. Our goal is to provide you, as a private investor, with information on financial topics that is as objective and meaningful as possible. If we have nevertheless made mistakes, forgotten important aspects and/or if information is no longer up to date, we would be grateful if you let us know.
About the authors

Stefan Huser
Stefan has been investing in the stock market himself since 2015. He has been shaped by Markowitz’s portfolio theory and Gerd Kommer’s book “Souverän investieren”. He follows a core-satellite strategy: a global equity portfolio of ETFs forms the core, complemented by alternative investments. At the blog, he mainly takes care of the writing. Stefan lives with his family in Zurich and is interested in literature, photography and financial freedom.

Antun Brcina
Antun (“Toni”) has been investing in the stock market since 2015. Financially, he has been particularly inspired by Gerd Kommer’s book “Souverän investieren” and the Fama-French five-factor model. His money is invested in a broadly diversified, long-term global equity portfolio of ETFs. At the blog, he mainly works on the calculators and the code. Toni lives with his family in the Zurich area and is interested in sports, technology and entrepreneurship.








197 Comments
Guten Tag
Betrifft: Fehlerhafte Positionsdarstellung bei Interactive Brokers Schweiz von Lam Research (LRCX)
Sehr geehrtes Interactive-Brokers-Supportteam, ich möchte einen technischen Fehler in der TWS melden, der meine Positionen in Lam Research (LRCX) betrifft. In den Bereichen “Zusammenfassung”, “Trades”, “Portfolio” und “Konto” werden unterschiedliche Stückzahlen angezeigt. Konkret erscheinen dort 15 Stück LRCX, obwohl ich ausschließlich 30 Stück gekauft und diese 30 Stück vollständig wieder geschlossen habe. Ich habe zu keinem Zeitpunkt 15 Stück Lam Research gehandelt. Die tatsächlichen Fills werden korrekt dargestellt, jedoch scheint die Positionslogik der TWS eine Phantom-Teilposition zu erzeugen. Bitte prüfen Sie die interne Aggregation der Fills sowie die Positionsdarstellung und korrigieren Sie die fehlerhafte Anzeige. Vielen Dank für Ihre Unterstützung. Freundlichen Grüsse
Werner Häfliger.
FAZIT: Es ist tatsächlich merkwürdig – und zugleich bezeichnend.
Eine Plattform, die weltweit als „Best Broker“, „Best Trading Technology“ und „Industry Leader“ ausgezeichnet wird, sollte bei den grundlegendsten Dingen fehlerfrei sein: korrekte Positionsanzeige, konsistente Stückzahlen, saubere Aggregation der Fills.
Und doch passiert genau das Gegenteil.
Hallo
Sind Wertpapiere (ETF, Aktien etc.), da Sondervermögen, wie z.B. bei DeGiro, nicht unbegrenzt geschützt, da, wie gesagt, Sondervermögen? Klar, Barmittel fallen in die Einlagensicherung, aber Wertpapiere sind doch separat oder? Ich habe hier etwas von USD 500T gelesen, was mich überrascht.
Vielen Dank und viele Grüsse
Martin
Hoi Martin
«Sondervermögen» gilt für Fonds und ETFs, nicht für einzelne Aktien.
Für den Schutz ist das aber egal – auch deine Aktien werden getrennt vom Vermögen des Brokers verwahrt und bleiben dein Eigentum. Beides fällt bei einem Konkurs nicht in die Konkursmasse.
Die USD 500’000 (SIPC) sind nur ein zusätzliches Auffangnetz.
Beste Grüsse
SFB
Hallo,
Ich kaufe nun den von Euch gekührten ETF “IE00B44Z5B48” über IB.
Dazu bin ich Eurer Emfehlung gefolgt, die ISIN IE00B44Z5B48 und dann @EBS auszuwählen.
Dann wollte ich mir 3 Anteile kaufen. In der Kostpreview wurde mir dann agezeigt, dass der Trade 5 CHF ungefähr kostet.
Ich dachte IB wäre günstiger als Degiro. Habe ich was falsches eingegeben, dass die Kosten so hoch sind?
Hoi Nico
Du hast vermutlich das Festpreis-Modell hinterlegt – da fallen bei so kleinen Beträgen in deinem Fall mindestens 5 CHF an.
Mit dem Preismodell «gestaffelt» fährst du bei kleinen Orders meist besser. Das kannst du in den Einstellungen anpassen. Schau dir dazu am besten unseren Review zu den Preismodellen nochmals in Ruhe an.
Und nein: IBKR ist nicht in jedem Fall günstiger als DEGIRO.
Vielen Dank. Ich habe mir nochmals alles durchgelsen und die entsprechende Änderung vorgenommen.
Ich plane rund 250 CHF zu investieren. Nun ist folgendes bei IB angezeigt:
– bei Cost Impact steht 5.09 CHF fur den Kauf
– bei Preview steht bei Comissions & Fees: 1.50 … 3.58
Was sind Eurer Erfahrung nach die Kosten, die effektiv anfallen werden für diesen ETF und den Betrag?
Ich frage deshalb, da ich auch auf Euren Saxo Artikel aufmerksam geworden bin und dass bei gewissen ETFs nur die Stempelsteuer anfällt. Würde dies beim Anfallen nur der Stempelsteuer günstiger kommen bei Saxo als bei IB?
Wenn ich es richtig rechne wäre es bei Saxo: 250*0.00075 = 0.188 CHF.
Das wäre auch günstiger als bei Degiro (wo ich aktuell 2.80 ungefähr bezahle pro Trade).
Schlussendlich suche ich den Anbieter, bei dem die Gesamtkosten am niedrigsten sind – ganz getreu Eurer Artikel zu den ETFs 🙂
Beim gestaffelten Modell zahlst du bei IBKR mind. 1.50 CHF, plus allfällige kleinere Börsengebühren. Schau’ dir doch den IBKR-Auszug mit unsere realen Trades im Review an mit einem gebührentechnisch vergleichbaren ETF (VWRL).Dort wurde beim gestaffelten Modell lediglich 1.55 CHF bei einer Tranche von rund 900 CHF verrechnet. (Cost Impact ist wohl auch der Spread dabei, nicht die reinen Geübhren)
Saxo: Die Stempelsteuer bei ausländischen ETFs beträgt 0.15% (= ~0.38 CHF bei 250 CHF). Zudem: Dein ETF ist bei Saxo aktuell nicht im Sparplan, daher fallen dort zusätzlich normale Transaktionsgebühren an.
Fazit: Mit Modell „gestaffelt“ fährst du bei IBKR wohl doch am günstigsten bzw. mit ca. 1.50 CHF pro Tranche. Probiere es am besten im Sparplan, damit du automatisch investierst und keine Tranche vergisst.
Hallo und guten Tag,
ich bin neu und habe mir nun eure Beiträge durchgelesen von Saxo, Degiro und Interactive Brokers. Ich bin mir nun aber nicht sicher, ob ich alles richtig verstanden habe.
Ich interessiere mich für zwei Eurer top ETFs und möchte je bei einem Broker diese kaufen (also ETF 1 bei Broker X und ETF 2 bei Broker Y).
Ist für diese beiden ETFs
– IE00B44Z5B48 (State Street SPDR MSCI All Country World UCITS ETF)
– IE00B6R52259 (iShares MSCI ACWI UCITS ETF USD (Acc))
Degiro und Interactive Brokers am günstigsten – habe ich das richtig verstanden in Eurem Blog?
Oder kommt man mit irgend einem der beiden ETFs bei Saxo günstiger oder gleich günstig wie bei Degiro und Interactive Brokers?
Hoi David
Du hast das grundsätzlich richtig verstanden: Für solche klassischen, sehr liquiden Welt-ETFs sind Interactive Brokers und DEGIRO in der Regel am günstigsten, vor allem wegen tieferer Gebühren und keiner Stempelsteuer. Saxo kann in einzelnen Fällen – insbesondere bei Sparplänen ohne Kaufgebühren auf iShares ETFs wie dem von dir erwähnten – gut mithalten, ist insgesamt aber meist etwas teurer. Mehrere Broker zu nutzen kann aus Gebührensicht sinnvoll sein, erhöht aber die Komplexität etwas. Mehr Infos zu den Sparplänen ohne Kaufgebühren bei Saxo findest du in unserem Review inkl. Startbonus.
Super vielen Dank!
Zwei Rückfragen:
Wenn ich Euren Saxo Beitrag richtig lese, bezahlt man bei Saxo für den ETF IE00B6R52259 (iShares MSCI ACWI UCITS ETF USD (Acc)) nur die Stempelabgabe. Wenn man diesen ETF handelt, fallen 0.075% oder 0.15% Stempelgebühren an?
Weil ich plane ca 2000 CHF pro Monat zu besparen, und je nach dem wäre es dann günstiger als Degiro oder Interactive Brokers.
Darüber hinaus: wenn man bei Degiro oder Interactive Brokers beginnt den oben genannten ETF zu besparen und in 2 Jahren Saxo günstiger wird, könnte man dann das Depot ohne den ETF verkaufen zu mussen von Degiro oder Interactive Brokers auf Saxo übertragen lassen können? Wäre das kostenlos?
Eure Erfahrungen zu hören würde mich freuen.
Wenn du monatlich einen fixen Betrag investieren möchtest, eignet sich ein automatisierter Sparplan besonders gut. Damit fällt DEGIRO eigentlich raus (ein manueller ETF-Trade kostet für deinen ETF pauschal rund 3€). Bei Interactive Brokers fallen auch im Sparplan die normalen, sehr tiefen Gebühren an, während bei Saxo Bank keine Kaufgebühren anfallen, dafür aber die Schweizer Stempelsteuer von 0.15% – bei 2’000 CHF also etwa 3 CHF pro Kauf. Für Schweizer Verhältnisse ist Saxo damit sehr günstig und vor allem simpel, insgesamt aber meist noch leicht teurer als IBKR.
Zum ETF selbst: Da es sich um ein irisch domiziliertes Produkt handelt, beträgt die Stempelsteuer 0.15% (nicht 0.075%).
Ein Depotübertrag ist grundsätzlich möglich; als Faustregel gilt: eingehend meist kostenlos, abgebend kostenpflichtig (bei Saxo z.B. 50 CHF pro Position).
Hallo zusammen,
dank eurer Hilfe habe ich bereits einen Schweizer Account bei Interactive Brokers eröffnet. Aktuell bespare ich dort über einen Sparplan einen ETF, der an der Schweizer Börse gehandelt wird (ISIN: IE00B44Z5B48), mit einer monatlichen Rate von 300 CHF.
Nun möchte ich zusätzlich ein zweites ETF mit einer größeren Einmalzahlung langfristig investieren.
Mein Ziel wäre, mir die Erträge bzw. den Verkaufserlös später in Euro auszahlen zu lassen. Daher habe ich zwei Fragen:
Wäre es dafür sinnvoller, ein ETF zu wählen, das in Euro gehandelt wird?
Ist es bei Interactive Brokers möglich, als Grenzgänger sowohl ein Schweizer als auch ein Euro-Bankkonto als Auszahlungskonto zu hinterlegen?
Vielen Dank für eure Hilfe!
Hoi Katharina
Ja, das ist möglich. Bei Interactive Brokers können erfahrungsgemäss mehrere Auszahlungskonten hinterlegt werden – auch in unterschiedlichen Währungen. Mehrere Banken sind unseres Wissens ebenfalls möglich (z.B. ein CHF-Konto in der Schweiz und ein EUR-Konto im Euroraum). Wichtig ist dabei, dass die Konten auf deinen eigenen Namen laufen.
Für eine spätere Auszahlung in Euro kann ein in EUR gehandelter ETF natürlich eine valable Option sein. Zwingend ist das aber nicht, da sich Währungen bei Interactive Brokers sehr günstig wechseln lassen und du den Betrag vor der Auszahlung auch einfach von CHF in EUR tauschen kannst.
Vielen Dank.
Beim Gemeinschaftsaccount mir Joint Ownership für Survivor: hat dies steuerliche Implikationen auf Person A (primärer Kontoinhaber) und Person B? Sprich muss es nur Person A in der Steuerklärung angeben?
Ich frage deshalb da wir beide Oerson A und Person B auf Interactive Brokers ein Gemeinachaftskonto eröffnen, einmal mit Person A als primärer Kontoinhaber und einmal als Person B als primärer Kontoinhaber.
Wie handhabt Ihr das bei der Steuererklärung?
Unabhängig davon, wer der “Primary Holder” ist, sind Konto und Erträge in der Steuererklärung von beiden Personen entsprechend ihrem wirtschaftlichen Anteil zu deklarieren. In der Praxis beträgt dieser Anteil meist 50% pro Person, falls kein anderer Verteilungsschlüssel nachgewiesen werden kann. Bei uns: Wir sind verheiratet und werden gemeinsam veranlagt, daher kein Splitting.
Vielen Dank für den sehr hilfreichen Bericht. Meine Frage dreht sich um die Erstellung der Steuererklärung. Ich gehe einfach mal davon aus, dass IBKR (leider) keinen eSteuerauszug für uns Schweizer anbietet. Wie ist eure Erfahrung, stellt IBKR einen hilfreichen Kontoauszug per Ende Jahr zur Verfügung, damit das Ausfüllen der Steuererklärung auch bei mehreren Wertschriftenpositionen nicht zur Tortur wird?
Wir rufen den Kontoauszug per Stichtag 31.12. direkt über die IBKR Plattform ab und übertragen die Positionen anschliessend manuell in die Steuererklärung bzw. passen Änderungen gegenüber dem Vorjahr entsprechend an.
Hallo,
Vielen Dank für den Beitrag. Ich hätte zwei Fragen:
1. Ich habe gelesen, dass der Joint Account with Rights of Survivorship gibt. Ich habe aber ein Einzelkonto. a) Hätte meine Partnerin keinen Zugriff auf mein Einzelkonto bei meinem Ableben? b) Falls nicht kann man das Konto in ein Joint Komto transformieren? c) Gibt es noch weitere Implikationen eines Joint Accounts?
2. Ich versuche mit der Global Trader App folgenden ETF zu kaufen: IE00B44Z5B48 / ACWI (den von Euch Gekührten). Jedoch wird er mir immer in USD angezeigt. Muss ich etwas einstellen, damit ich diesen über die SIX und in CHF kaufen kann?
Vieken Dank für die Hilfe.
Hoi Nico
1a) Wir gehen nicht davon aus, dass deine Partnerin im Falle deines Ablebens automatisch Zugriff auf dein Einzelkonto hätte.
1b) Erfahrungsgemäss ist die Eröffnung eines Gemeinschaftskontos inkl. internem Transfer deiner Positionen kostenlos und unkompliziert möglich. Danach hast du zwei IBKR-Depots; das leere Einzelkonto kannst du bei Bedarf schliessen.
1c) Beide Kontoinhaber haben vollen und gleichberechtigten Zugriff auf das gesamte Vermögen. Trades & Co. müssen aber nicht doppelt freigegeben werden. In der Praxis empfinden wir das IBKR-Gemeinschaftskonto nicht umständlicher als zuvor das Einzelkonto.
Wichtig: Transfers vom Gemeinschaftskonto auf Einzelkonten (insbesondere bei Drittbanken) können problematisch sein bzw. abgelehnt werden.
2) Gib die ISIN ein und scrolle nach unten bis «ACWI STK@EBS». Das ist das Listing mit Handelswährung CHF.
Beste Grüsse
SFB
Hallo zusammen,
Super, vielen Dank für die Rückmeldung.
1. Eine kurze Rückfrage: Ihr schreibt “Wichtig: Transfers vom Gemeinschaftskonto auf Einzelkonten (insbesondere bei Drittbanken) können problematisch sein bzw. abgelehnt werden”.
Habt Ihr mit Schweizer Banken bereits Probleme gehabt? Ich würde von der UBS Konto (welches nur auf meinen Namen läuft) auf das Gemeinschafskonto bei IB einbezahlen. Falls Ihr Probleme hattet, wie habt Ihr es gelöst?
2. Beim Einzelkonto habe ich bereits Geld einbezahlt. Ich nehme an das Geld dann auf das Gemeinschaftskonto zu transferieren ist ohne Probleme möglich?
3. Ich habe bei Degiro ein Depot. Gibt es da eine ähnliche Möglichkeit für ein Gemeinschaftskonto oder dass man eine Person hinterlegt? Bei Degiro habe ich das bis jetzt nicht gesehen.
Liebe Grüsse
Hoi Nico
Kurz unsere Erfahrungen:
1) Geldtransfers (Cash)
Ist die Hausbank ein Einzelkonto und bei IBKR als Referenzkonto hinterlegt, sind Ein- und Auszahlungen unserer Erfahrung nach kein Problem – unabhängig davon, ob es sich bei IBKR um ein Einzel- oder Gemeinschaftskonto handelt.
2) Interne IBKR-Transfers
Transfers von Cash und Positionen vom IBKR-Einzelkonto auf ein IBKR-Gemeinschaftskonto funktionieren problemlos.
3) Wertschriftentransfers zu DEGIRO
Aktuell bei uns: ETF-Transfers vom Gemeinschaftskonto (PostFinance) auf ein DEGIRO-Einzelkonto wurden von DEGIRO abgelehnt.
Kunstgriff: PostFinance-Einzelkonto eröffnen, Positionen zuerst intern dorthin verschieben und anschliessend zu DEGIRO transferieren lassen.
Beste Grüsse
SFB
Hallo liebes Team,
zunächst wünsche ich euch allen ein gutes neues Jahr!
Vielen Dank für eure tolle Ausarbeitung – sie hat mir sehr geholfen und mir ein deutlich besseres Verständnis vermittelt.
Ich habe dazu noch einige ergänzende Fragen zu meiner aktuellen ETF-Strategie und würde mich sehr über eure Einschätzung freuen.
Aktuelle Situation
Derzeit bespare ich zwei inhaltlich identische ETFs (Invesco FTSE All-World).
Einen davon in CHF währungsgesichert (CHF H) und einen ungesichert in CHF. Beide werden über die Börse EBS gehandelt.
Die aktuellen Beträge liegen jeweils unter 3.000 CHF. Ich bespare sie im Verhältnis 70 % ungesichert / 30 % gesichert.
Den gesicherten ETF habe ich gewählt, da ich mir hinsichtlich des Währungsrisikos und möglicher Schwankungen unsicher war.
Langfristig gehe ich davon aus, dass der CHF deutlich stärker werden könnte. Für mich war der gesicherte ETF sozusagen die „Federung“ und der ungesicherte der „Turbo“.
(…)
Gebühren- und Spread-Thematik
Zusätzlich ist mir aufgefallen, dass die Ordergebühren bei IBKR sehr unterschiedlich ausfallen und für mich nur schwer nachvollziehbar sind:
Order über 748 CHF → ca. 3,58 CHF Gebühr
Order über 950 CHF → ca. 2,50 CHF Gebühr
Order über 1.000 CHF → ca. 1,58 CHF Gebühr
(alle beim ungesicherten ETF)
Beim gesicherten ETF lagen die Gebühren bei einer Order über 1.000 CHF bei ca. 2,58 CHF.
Für mich wirkt dies sehr undurchsichtig, und gefühlt steigen die relativen Kosten bei kleineren Beträgen deutlich.
Alternative Vorschläge
Ein Freund meinte zudem, dass ich mit meiner aktuellen Strategie potenziell Rendite „verbrenne“ – nicht nur wegen der höheren Kosten des CHF-hedged ETFs, sondern auch wegen der Börsen- und Währungswahl.
Sein Vorschlag wäre, den Invesco FTSE (ISIN: IE000716YHJ7) nicht mehr über EBS in CHF, sondern über LSEETF in USD zu besparen, da dort die Spreads geringer und die Gesamtkosten langfristig niedriger seien.
Vorgehensweise:
CHF einzahlen → manuell bei IBKR in USD tauschen (ca. 1,58 CHF Wechselgebühr, z. B. 500 CHF ≈ 631 USD, Stand 05.01., 23 Uhr) → anschließend den ETF in USD über LSEETF kaufen (z. B. FWRA).
Ein weiterer Freund hat mir stattdessen den Vanguard Total World Stock ETF (VT, ISIN: US922042742) über NYSE Arca empfohlen.
Ich besitze aktuell noch die Aufenthaltsbewilligung B, werde aber voraussichtlich bald die Bewilligung C erhalten.
Dabei wären zwar 15 % US-Quellensteuer fällig, diese könnten jedoch über das Formular DA-1 in der Schweizer Steuererklärung zurückgefordert werden.
Im Gegensatz dazu unterliegen die in Irland domizilierten ETFs (wie FWRA) einem Tax Drag, der nicht rückforderbar ist.
Zusätzlich sprechen für VT:
sehr niedrige Ordergebühren (z. B. 0,40 USD + max. ca. 2 USD FX-Gebühr),
sehr niedrige TER von 0,06 %,
langfristig steuerlich vorteilhafter für Schweizer Anleger.
Dadurch bin ich nun etwas unsicher, welche Lösung langfristig für mich sinnvoller ist:
FWRA über EBS in CHF
FWRA über LSEETF in USD (manueller oder automatischer Währungswechsel)
oder VT über NYSE Arca (manueller oder automatischer Währungswechsel)
Meine konkreten Fragen
Würdet ihr empfehlen, den CHF-gesicherten ETF künftig nicht mehr weiter zu besparen?
Würdet ihr auch den ungesicherten ETF über EBS nicht mehr besparen – eventuell sogar auflösen und stattdessen komplett auf LSEETF oder NYSE Arca wechseln?
Ist es aus eurer Erfahrung günstiger, CHF manuell in USD zu tauschen und anschließend in USD zu investieren, oder sollte man den automatischen Umtausch von IBKR nutzen?
Ich würde mich sehr über eure Einschätzung und Austausch mit Euch freuen – gerade aus meiner Sicht eines Anfängers und Laien.
Viele Grüße,
Mo
Hoi Mo
Vielen Dank für deine ausführliche Nachricht und das Vertrauen.
Hier unsere kompakte Einschätzung (keine Anlageempfehlung):
1. CHF-gesicherte Aktien-ETFs halten wir langfristig für nicht sinnvoll: höhere Kosten, geringere Renditeerwartung, kein verlässlicher Schutz über Jahrzehnte. Wir würden diese künftig nicht weiter besparen.
2. Einen ungesicherten All-World-ETF finden wir eine gute Wahl. Ein Wechsel des Börsenplatzes ist nicht zwingend, kann aber leicht tiefere Spreads bringen – für uns nicht matchentscheidend.
3. Beim manuellen Währungswechsel fallen bei IBKR fixe FX-Grundgebühren (ca. 2 USD) an, weshalb die relativen Kosten bei kleinen Beträgen höher ausfallen – das ist normal.
4. Ab mittleren Beträgen ist der manuelle Währungswechsel bei IBKR in der Regel günstiger und transparenter als der automatische Umtausch. Insgesamt ist IBKR im Vergleich zu anderen Brokern ohnehin sehr kostengünstig.
5. VT (US-domiziliert) mag steuerlich etwas attraktiver sein, ist erfahrungsgemäss jedoch administrativ aufwändiger (DA-1) und bringt zudem die US-Nachlasssteuer-Thematik mit sich. Wer diese vermeiden will, ist mit irisch domizilierten ETFs auf der sicheren Seite.
Unser Fazit:
Ein einfacher, ungesicherter globaler Aktien-ETF, regelmässig bespart und ohne häufige Optimierungen, ist langfristig für den erfolgreichen Vermögensaufbau deutlich entscheidender als Detailkostenersparnisse im Promillebereich.
Beste Grüsse
SFB
Hi liebes Team,
vielen Dank für eure ausführliche Antwort!
Einige Punkte – insbesondere zur US-Nachlasssteuer – waren mir bisher nicht bekannt und haben mir sehr geholfen.
Da meine aktuelle Sparrate als Einsteiger noch unter 500 CHF liegt, spielen die Gebühren für mich eine besonders wichtige Rolle.
Ich hätte hierzu noch eine Verständnisfrage:
Angenommen, ich kaufe einen ETF über LSEETF für 500 CHF bei einem angenommenen Kurs von 1,5 USD (also ca. 650 USD).
Bei automatischem Währungsumtausch durch IBKR – also wenn ich meine CHF nicht manuell im Portal wechsle, sondern IBKR den Umtausch beim Kauf im Hintergrund vornimmt – würden dann in etwa folgende Kosten anfallen?
ca. 2 USD Währungswechselgebühr
plus ca. 0,35 USD Ordergebühr
→ also insgesamt etwa 2,35 USD?
Ein Nutzer meinte, dass bei kleinen Beträgen der automatische Währungsumtausch günstiger sei als der manuelle Umtausch über das Portal. Könnt ihr diese Einschätzung bestätigen?
Ich überlege aktuell, meine Sparrate von EBS auf LSEETF umzustellen (bestehende Positionen nicht aufzulösen, aber künftig nicht mehr weiter zu besparen).
Zusätzlich habe ich mir NEON angeschaut:
Dort fallen keine Depotgebühren an und bei bestimmten Vertragspartnern – unter anderem Invesco – sind ETF-Sparpläne orderkostenfrei. Man zahlt lediglich die Stempelsteuer von ca. 0,15 % (bei 500 CHF also ca. 0,75 CHF).
Meinem Verständnis nach wären die Gesamtkosten damit ab einer Sparrate von ca. 1.400 CHF ähnlich wie bei IBKR – möglicherweise sogar günstiger. Sehe ich das korrekt oder übersehe ich hier etwas?
Hier der entsprechende Link zu NEON:
https://www.neon-free.ch/blog/0gebuehren-sparplan-invesco
ISIN meines ETFs: IE000716YHJ7
Meine zentrale Frage wäre daher:
Lohnt sich aus eurer Sicht ein Wechsel von IBKR (EBS ca. 3,58 CHF / LSE ca. ~2,15 CHF) zu LSEETF oder eventuell sogar zu NEON – oder sind diese Kostenunterschiede langfristig eher zu vernachlässigen?
Vielen Dank für eure Einschätzung.
Beste Grüße
Mo
Hoi Mo
Ja, neben der von dir erwähnten neon bieten auch andere Anbieter wie Saxo oder Yuh ETF-Sparpläne ohne Kaufgebühren an. Zu beachten ist aber, dass dort jeweils zusätzlich die Schweizer Stempelsteuer anfällt – bei IBKR hingegen nicht. Kurzsteckbriefe aller genannten Anbieter (und weiterer) findest du auf unserer Empfehlungsseite.
Tipp: Wähle einen Anbieter, der für dich passt, und starte möglichst bald mit dem regelmässigen Investieren.
Beste Grüsse
SFB
Vielen Dank für den Beitrag. Ich hätte eine Frage: ich habe aktuell bei Degiro mein Depot überlege aber sus verschiedenen Gründen es zu interactive Brokers zu transferieren. Wenn man dies machen möchte ist das 1. kostenlos? 2. Wie kann man das Depot transferieren (bei Degiro habe ich nur ein Depot bei dem ich nur einen ETF gekauft habe)? Muss das ganze Depot verkauft werden und denn das Geld transferiert oder kann man die gekauften ETFs einfach transferieren zu Interactive Brokers?
DEGIRO verrechnet dir gemäss aktuell gültiger Preisliste bei ausgehenden Überträgen pro Position 20 Euro. Bei dieser Option wird deine Position nicht verkauft, sondern 1:1 auf IBKR übertragen. Die andere, manuelle und daher etwas umständlichere Variante ist ein Verkauf deiner Position bei DEGIRO, Transfer der liquiden Mittel auf deine Referenzbank, Überweisung des Betrages zu IBKR und dann ETF-Kauf bei IBKR.
Super, danke.
Was ist mit Position grnau gemeint? Ich habe bei Degiro genau einen ETF den ich jeden Monat kaufe. Wäre dies 1 Position (da ich nur diesen einen ETF kaufe)?
Konkret habe ich den ETF iShares MSCI ACWI UCITS ETF USD (Acc) (IE00B6R52259). Was wenn interactive brokers den nicht hat?
Ja, diesen ETF gibt es bei Interactive Brokers, und zwar an unterschiedlichen Börsen, u.a. an der SIX in Handelswährung CHF. Mit einer Position ist die Anzahl (unterschiedlicher) Wertschriften gemeint, also dein ETF = 1 Position
Hallo SFB Team
Zuerst vielen Dank für diesen ausführlichen Artikel. Dank euch konnte ich mein Portfolio ohne Probleme bei Interactive Brokers eröffnen, die ersten ETF Titel kaufen und einen Sparplan erstellen.
Hier kurz mein aktuelles Feedback:
– Mit Gebührenmodel “gestaffelt” hat mich der Initialkauf von 285 Stück VT (ca 40K USD) knapp USD 1.20 und 48 Stück CHSPI (ca. 7.5K CHF) knapp CHF 3.70 an Gebühren gekostet. Da kann man wirklich nicht meckern!
– Die Überweisungen von der ZKB zu IBRK dauern unter der Woche bis 14 Uhr nur wenige Stunden. Meistens war das Guthaben innerhalb von 2-4h auf dem IBRK Konto.
– Eine Anfrage beim Support wurde – gegen alle Erwartungen – innerhalb von knapp 48h korrekt beantwortet.
Soweit es mich betrifft bin ich total begeistert von International Brokers.
Liebes Finanzblog Team
Vielen Dank für den Artikel zu IBKR, den ihr mit laufenden Anpassungen aktuell haltet. Ihr wart unter anderem ein Faktor, dass ich mich als Schweizer Anleger mit IBKR eingelassen habe. Soweit bin ich sehr zufrieden und die Gebühren sind wirklich unschlagbar! Ich hätte eine Frage bezüglich Auszahlungen: Soviel ich weiss unterstehen wir als Schweizer Kunden der UK-Einheit von IBKR. Muss ich bei der Auszahlung mit Gebühren von Seiten meiner Hausbank oder Korrespondenzbanken rechnen? Wie war da eure Erfahrung bisher? Ich persönlich habe Neon und die Migros Bank. Auf das Neon Konto hatte ich mir in Vergangenheit bereits einen hohen 5-stelligen Betrag auszahlen lassen ohne Gebühren/versteckte Kosten. Was haben die anderen User hier im Blog für Erfahrungen gemacht?
Hoi Luca
Gemäss unserer Erfahrung ist eine Auszahlung pro Monat kostenlos, und zwar egal ob in EUR (via SEPA) oder CHF. Ab der 2. Auszahlung pro Monat kostet es gemäss IBKR 11 CHF (für CHF-Überweisungen) oder 1 EUR für (EUR-Überweisungen). Bei anderen Währungen gehen wir davon aus, dass zusätzliche Gebühren seitens Hausbank und Korrespondenzbanken anfallen.
Beste Grüsse
SFB
Vielen Dank für die schnelle Antwort! LG Luca
Vielen Dank für den aufschlussreichen Report zu IB.
Verstehe ich das richtig, dass die Währungswechselgebühren gleich sind, egal ob ich die Währung explizit wechsel oder implizit beim Kauf wechseln lasse?
Kann ich auch eine Kombination machen? Angenommen ich habe 500 USD Dividenden erhalten und zusätzlich Cash in CHF. Wenn ich dann einen ETF für 7.500 USD kaufe, werden erst die 500 USD von meinem USD Konto genommen und die fehlenden 7.000 USD werden automatisch von meinem CHF-Cash Konto umgetauscht?
Hoi Michael
Gemäss unserer Erfahrung ist es bei IB so, dass im Unterschied zum manuellen Währungswechsel beim automatischen Wechsel mittels Trade keine Mindestgebühr von 2 USD anfällt. Und ja, zuerst werden die bestehenden Fremdwährungsbestände “aufgebraucht”, ehe dann der Rest gewechselt wird.
Beste Grüsse
SFB
Das ist eine sehr guter Artikel über IB. Ich bin seit einigen Jahren Kunde. Ich wäre sehr zufrieden – WENN da nicht dieser oberlausige Service (sowohl in Englisch als auch in Deutsch) wäre. Die Antwortzeiten betragen in der Regel zwischen 2 Wochen und 2 Monaten. Man kann mahnen und nachfassen soviel man will, das interessiert die nicht. Oft bekommt man überhaupt keine Antwort und nach 6 Monaten erfolgt dann eine “Entschuldigung” und die Frage ob das Anliegen noch aktuell sei…. Für diejenigen die es nicht wissen: Es gibt eine Reihe von Europäischen “Introducing Brokern” die 1:1 das Angebot von IB weiterreichen und einen sehr guten deutschsprachigen Service haben, z.B. Lynx, Captrader oder whselfinvest. Allerdings sind die Gebühren dort höher aber immer noch viel günstiger als bei jedem Schweizer Broker.
Hallo Rolf, mit dem Service gebe ich dir teilweise recht. Am hilfreichsten waren eher die Communities auf Reddit, YT, FB oder diverse Foren. Der IBKR Service ist ausbaufähig, aber die Community unterstützt sich sehr gut selbst.
Liebes Finanzblog Team
sich habe mich über IB informiert und oft gehört, dass man für die Eröffnung eines Kontos bei IB mindestens 10’000 einzahlen muss.
In eurem Bericht habe ich allerdings nichts davon gelesen.
Muss man also nun 10’000 bei der Kontoeröffnung einzahlen oder nicht?
Beste Grüsse
Hoi Yasin
Nein, für eine Kontoeröffnung bei IBKR ist kein Mindestbetrag (mehr) nötig.
Beste Grüsse
SFB
Hallo, ich nochmal 🙂
Vielen Dank für eure (geduldige) Erklärungen!
Ich habe mein Portfolio nochmals angepasst und optimiert:)
Als Laie schätze ich eure Beiträge und Hilfen sehr! Und gleichzeitig ist mir voll bewusst, dass die Verantwortung für meine Investitionen zu 100% ich bin.
Eure Vorschläge und Meinungen nehme ich aber sehr gerne an.
Viele Grüsse
Willi ( leider gab es kein Antwortbutton mehr unter der letzten Antwort von euch)
Hoi zämme,
ich war hier noch eine Antwort zu Frage 1 schuldig. Nämlich ob bereits laufende Sparpläne bei einer Änderung vom Preismodell auch betroffen sind.
Nach über 1 Woche Wartezeit kam die Antwort von IBKR:
“Wenn Sie das Preismodell ändern, wird es auch bei bereits laufende Sparpläne umgestellt.”
Beste Grüsse Willi
Vielen Dank für deine Rückmeldung… und ja, der IBKR Support könnte wirklich etwas schneller sein…:-)
Vielen Dank für den ausführlichen Bericht über eure Erfahrungen mit Interactive Brokers in der Schweiz! Die Einblicke und Tipps sind wirklich hilfreich, besonders für jemanden, der überlegt, mit dem Trading zu beginnen. Es wäre interessant zu wissen, welche Funktionen ihr am meisten nutzt und ob es spezielle Tools gibt, die ihr empfehlen würdet!
Als Buy-and-Hold Anleger, die hauptsächlich in ETFs investieren, reizen wir natürlich die vielfältigen Möglichkeiten, die IBKR bietet, bei weitem nicht aus. Bezüglich der Plattformen nutzen wir aktuell hauptsächlich das Client Portal für den Desktop sowie die Apps GlobalTrader (Toni) und IBKR Mobile (Stefan) fürs Handy. Zudem sind wir mit den Kontotypen “Barmittel” (Stefan) und “Portfolio Margin” (Toni) vertraut. Neben dem Handeln mit ETFs und dem Abrufen allgemeiner Reports wie Kontoauszüge oder Steuerbelege, nutzt insbesondere Stefan den Währungswechsel bei IBKR rege. Denn die diesbezüglichen Gebühren sind wirklich sehr gering, wie wir auch im Artikel positiv herausgestrichen haben.
Toller Beitrag! Ich finde es spannend, wie sich die Erfahrungen mit Interactive Brokers in der Schweiz entwickeln. Die detaillierte Analyse der Gebührenstruktur und der Handelsplattform hat mir besonders geholfen, mir ein besseres Bild zu machen. Ich freue mich auf weitere Updates!
Euer Blog hat genau den Input, den ich für meinen Finanzhorizont gebraucht habe. An der Stelle erstmal vielen Dank. Habe aber noch einige Fragen.
Aktuell habe ich ein Konto bei IBKR.
1. Wenn ich z.B. den ETF IE00BKX55T58 in der Suche eingebe, gibt es eine riesige Auswahl an Handelsplätzen. Für den Schweizer Handelsbörse kann ich Veve STK @ Smart oder den Veve STK @TRWBCH aussuchen. Gibt es zwischen diesen beiden einen Unterschied?
2. Ich möchte mir einen oder zwei Sparpläne für 2 ETFs anlegen. Bin mir aber über den Intervall nicht ganz sicher. Soll ich 4,6, oder 12 mal im Jahr einstellen? Zu beachten wäre ja, dass bei jedem Trade Gebühren anfallen. Aus diesem Grund würde ich tendieren, 4 oder 6 mal im Jahr zu investieren. Was haltet ihr denn für sinnvoller? Ist 12 mal im Jahr bessser als 4 mal im Jahr zu investieren?
3. Bzgl. dem Preismodell gestaffelt oder fix. So weit konnte ich aus eurem Blog herauslesen, ist es ratsam bei höheren Beträgen, also so 5000-10000 eher das Preismodell “fix” zu wählen. Gibt es eine Art “magische” Grenze, aber wann sich eher gestaffelt oder fix lohnt? z.B. Alle Einzahlungen ab 3000 würde sich eher das Preismodell fix lohnen und alles darunter dann eher gestaffelt? Mich verunsichern beim Preismodell gestaffelt die Kosten für Dritter. Börsengebühren
Clearing-Gebühren
Regulatorische Gebühren
Handeln möchte ich erstmal ausschliesslich an Schweizer Börsen.
Vielen Dank schon mal für Ihre Antworten!
Beste Grüsse
Willi
Hoi Willi
Merci fürs Lob. Zu deinen Fragen:
1) Wenn du bei IBKR an der CH-Börse handeln möchtest, wähle das Kürzel “EBS” (Elektronische Börse Schweiz). Konkret: VEVE STK@EBS
2) IBKR bietet ja auch automatisierte Sparpläne an. Prüfe die entsprechenden Gebühren für deinen Wunsch-ETF und entsprechende Tranche. Alternativ kannst du natürlich auch manuell investieren. Ob monatliche, quartals- oder semesterweise Tranchen hängt auch von der Höhe der einzelnen Tranche – und wie du korrekt schreibst – von der Gebührensituation ab. Unseres Erachtens ist es einfach wichtig, dass du regelbasiert vorgehst (z.B. Ich investiere im Intervall von X den Betrag Y in das Produkt Z). Bezüglich des Intervalls gibt es da kein Richtig oder Falsch, du musst dich dabei wohl fühlen.
3) Beim fixen Gebührenmodell hast du den Vorteil, dass du genau weist, wie viel du bezahlst. Investierst du in einen ETF in Handelswährung CHF an der SIX, so bezahlst du aktuell pro Trade 0.05% (mind. 5 CHF). Bei Beträgen im dreistelligen Bereich dürfte das gestaffelte Preismodell vorteilhafter sein, aber es ist halt eine Blackbox. Beträge zwischen 1’000 und 3’000 CHF liegen bezüglich Gebühren wohl recht nahe beieinander. Tipp bei diesen Summen: Wechsle jeweils das Preismodell und vergleiche so die Gebühren. Die Unterschiede werden gering sein, wie auch das allgemeine Gebührenniveau bei IBKR. Wenn du das Preismodell wechselst, beachte (wie im Artikel geschrieben), dass dies bei IBKR erst am Folgearbeitstag in Kraft tritt.
Beste Grüsse
SFB
Hoi,
vielen Dank für die ausführlichen Antworten!
Mir kamen direkt noch zwei Fragen in den Sinn.
1. Wenn ich das Preismodell ändere, hat das Auswirkung auf bereits laufende Sparpläne? Also wenn beim Start der Sparpläne “gestaffelt” eingestellt war und ich nach ein paar Wochen auf “fix” wechsel, wird dann ebenfalls der Sparplan auf “fix” umgestellt oder bleibt er auf “gestaffelt”?
2. Aufgrund eurer Antworten habe ich mich entschieden zwei Sparpläne mit regelmässigen Beiträgen aufzusetzen. Wenn sich aber nun zusätzlich Erspartes auf dem Bankkonto ansammelt, stelle ich mir die Frage, wohin ich dann investieren soll? Sparrate erhöhen oder doch mal einen einmaligen grösseren Betrag in einen ETF zu investieren? Was schlägt ihr grundsätzlich in so einem Fall vor?
Viele Grüsse
Willi
Hoi Willi
Zu 1: Gute Frage. Wir empfehlen, den IBKR Support zu konsultieren (auf deine Rückmeldung freuen wir uns:-)
zu 2: Beides erachten wir als grundsätzlich sinnvoll. Wenn du auch diese zusätzliche Summe gestaffelt mittels Sparplan investierst, vermeidest du ein gewisses Klumpenrisiko, dass du eingehst, falls – kaum ist die grosse Summe investiert – ein Crash folgen würde. Wie du dich auch entscheidest, wichtig ist, dass du dich an deine zuvor definierte Asset Allocation (Vermögensverteilung) richtest.
Beste Grüsse
SFB
Hoi zämme,
vielen Dank für eure Antwort! Tut echt gut, dass dieser Blog “lebt” und man seine Fragen hier stellen kann. 🙂
Gerne werde ich Rückmeldung geben, sobald sich der IBKR Support zwecks meiner Anfrage gemeldet hat 🙂
Eine Frage hätte ich noch:
Die erwähnten zwei Sparpläne beziehen sich auf den
Vanguard FTSE Developed World UCITS ETF Distributing
und
UBS ETF (LU) MSCI Emerging Markets UCITS ETF (USD) A-dis.
(Gemäss eurer Empfehlungen)
Meine Frage stellt sich, wie ich die Aufteilung der Sparraten machen soll. Grundsätzlich 50/50 auf beide Sparpläne oder die entwickelte Welt doch höher besparen als die Schwellenländer. Gibt es eurerseits Empfehlungen oder was wäre da eure Einschätzung?
Viele Grüsse
Willi
Hoi Willi
Bitte beachte, dass wir keine spezifischen ETF-Empfehlungen abgeben (wir küren lediglich Sieger-ETFs nach rationalen Kriterien) und auch keine Anlageberatung machen. Ein Mix von MSCI- und FTSE-ETFs wie in deinem Beispiel kann übrigens zu Überschneidungen/Lücken führen. Wenn du mehr über das Thema Index-Vergleich wissen möchtest, findest du Informationen in diesem Artikel.
Die Gewichtung solltest du entsprechend deinem Risikoprofil vornehmen und ist daher individuell. Allgemein gehst du du mit einem (hohen) 50% Anteil von Emerging Markets, wie du es vorschlägst, ein erhöhtes Risiko in deinem Portfolio ein. 10% würde aktuell etwa einer “neutralen” Marktgewichtung entsprechen, alles was darüber ist, stellt eine Übergewichtung dar. Bei uns beträgt der Anteil bei den Emerging Markets zwischen 10 und 20%, aber wie erwähnt, das ist sehr individuell und musst du selber entscheiden.
Beste Grüsse
SFB
Hallo,
Ich hab nochmal eine Frage. Es wird empfohlen keine USD zu überweisen, wegen der undurchsichtige Kosten die anfallen. Ich hab ein USD Konto bei meine Bank. Ist es dann wirklich günstiger die USD erst bei meine Bank umzuwechseln, dann CHF zu übermitteln und wieder in USD umzusetzen bei Interactive Brokers? In euren Beispiel geht es um 200 USD wovon 186 USD überbleibt. Vielleicht gibt es bei diesen Kosten auch fixe Kosten pro Transaktion. Sollte es denn nicht günstiger werden bei grössere 5-Stellige Beträge? Was würdet ihr mir empfehlen?
Wir empfehlen dir, die Gebührenfrage für die von dir geplanten Überweisungsbeträge in USD bei deiner Hausbank und IBKR abzuklären.
Vielen Dank! Das werde ich so machen!
Zur Info. Im Beitrag wird erwähnt dass die Kosten für die Transfers von USD nicht transparent sind. Ich habe jetzt einen 5 stelligen Betrag von mein USD Konto bei meine Bank in der Schweiz an IBKR überwiesen. Meine CH Bank hat dafür CHF 10 genommen und IBKR nichts! Also totale Kost der Überweisung nur 10 CHF.
Merci für das Teilen deiner Erfahrung mit der Geldüberweisung in USD zu IBKR. Ja, die Intransparenz besteht auf der Hausbankseite. Bei deiner scheint es eine Pauschalgebühr zu sein, die im Verhältnis zum 5-stelligen Überweisungsbetrag noch einigermassen akzeptabel ist. Bei unserer USD-Test-Überweisung stimmte das Verhältnis Gebühr/Überweisungsbetrag (14/200 USD) jedoch definitiv nicht.
Ich bin über die fantastische ETF Übersicht auf diesen Beitrag hier gestossen, vielen herzlichen Dank!
Ich bin Anfänger bezüglich ETF’s investieren und war mir nicht bewusst dass so viele Nicht-Schweiz ETF’s in CHF gehandelt werden!!!
Ich habe ein Konto bei Interactive Brokers und habe dort entsprechend mit USD in einen ETF investiert.
Euer Artikel hat mich nun bewegt einige in CHF gehandelte ETF’s bei IBKR zu suchen (meine Basiswährung ist auch CHF). Ich finde aber keinen einzigen SIX ETF. Auch bei der Suche hier https://www.interactivebrokers.co.uk/mkt/?src=schweiz13&url=%2Fde%2Findex.php%3Ff%3D6356
wird mit nur 1 Produkt angezeigt. Tading Permissions sind bei Stock auf ganz Enropa gesetzt, trotzdem finden ich keinen einzigen ETF den ich in CHF kaufen könnte. Dem INKR Support habe ich geschrieben aber noch keine Antwort erhalten. Habt ihr vielleicht per Zufall eine Idee? Vielen lieben Dank!
Hoi Pascal
Wir können da Entwarnung geben. Denn es gibt viele ETFs in Handelswährung CHF bei IBKR. Gib doch mal testweise dieses Vanguard Produkt bei der Suche ein: “VWRL” und wähle als Handelsplatz “EBS” (CH-Börse). Bitte beachte, dass im ETF-Namen oft “USD” o.ä. steht, aber damit ist die Fondswährung gemeint. Unten bei der Kursangabe steht dann die Handelswährung, im Beispiel oben “CHF”.
Beste Grüsse
SFB
Unglaublich hilfreiches Blog. Vielen Dank.
Sehe ich das richtig:
Falls ich ETFs und Aktien in USD oder EUR (5-Stellig) kaufen möchte, bin ich bei Interactive Brokers richtig?
Für ETFs und Aktien in CHF, eher bei DEGIRO?
Falls ja, lohnt es sich, sich bei Platforme anzumelden?
Gemäss unserer Erfahrung ist Interactive Brokers bei Aktien und ETFs an US-Börsen unglaublich günstig. Zudem sind bei IBKR erfahrungsgemäss Transaktionen in Fremdwährungen wegen der tiefen Währungswechselgebühren sehr attraktiv. Und ja, DEGIRO ist für ETF-Trades in Heimwährung und – aufgrund des Fixpreismodells – für tendenziell eher höhere Beträge sehr interessant. Beide Brokers kennen keine Depotgebühren, weshalb man ohne Zusatzkosten eine “Multi-Broker-Strategie” fahren kann, so wie es z.B. auch Stefan handhabt.
Hallo zusammen. Wenn ich al CH-Bürger ein IBKR/UK-Depot eröffne…, auf welche Bank muss ich einzahlen? Hat IBKR in der Schweiz ein Sammelkonto zB. bei UBS oder muss ich auf eine Bank in UK überweisen? Besten Dank für eine rasche Antwort.
… ja genau, das geht zuerst über ein CH-Konto, in unserem Fall von UBS….
Vielen Dank für den informativen Beitrag! Ich habe viele nützliche Einblicke in die Nutzung von Interactive Brokers in der Schweiz gewonnen. Besonders die Erfahrungen aus 2024 sind für mich entscheidend, da ich überlege, ein Konto zu eröffnen. Werde weiterhin deine Updates verfolgen!
Liebes FSB-Team,
ist es korrekt, dass bei einem ETF mit einem Handelswert von CHF 100’000, gehandelt bei der SIX, beim Preismodel Gestaffelt CHF 49.- und beim Festpreis CHF 50.- Gebühren anfallen? Beim gleichen Beispiel würden bei Degiro nur 3€ Gebühren verrechnet? Ist es richtig, dass wenn man ausschliesslich an der SIX mit der Währung CHF handelt, Degiro viel günstiger ist als IBKR?
Vielen Dank.
Hoi Marco
Wir sind aufs gleiche Ergebnis gekommen. Fazit: DEGIRO ist besonders bei der Kombination a) ETFs b) an europäischen Börsen, c) in Handelswährung CHF und d) mit hohen Investitionsbeträgen sehr günstig bzw. günstiger als IBKR.
Beste Grüsse
SFB
Liebes SFB-Team
Ich finde Eure Pionierarbeit sehr wichtig, bitte weiter so! Für mich war Marcos Erkenntnis und Eure Antwort (DEGIRO bei grossen Summen in CHF deutlich günstiger als IBKR) eine “Offenbarung”. Nun frage ich mich, ob die Schweizer Börse mit den deutlich tieferen ETF-Handelsvolumina und etwas höheren Spreads im Vergleich z.B. zu Xetra generell ein Nachteil sein kann.
Mein Favorit wäre IE00B44Z5B48 (SPDR ACWI Acc USD), also kein besonderer Exot. Die kann man an SIX für CHF oder auf Xetra für EUR kaufen, das mittlere Handelsvolumen in Deutschland ist jedoch um ca. 1000x grösser als in der Schweiz. Soll man lieber die höhere Liquidität in EUR auf Xetra mit IBKR mit tiefen Währungswechselgebühren aber höheren Ordnerkosten oder das tiefere Handelsvolumen in unserer Heimwährung auf SIX ohne Wechselgebühr und mit minimalen Transaktionskosten auf DEGIRO wählen? Gibt es für einen solchen Entscheid eine generelle Regel oder empfiehlt sich je nach Investitionssumme eine andere Strategie?
Vielen Dank für Eure Einschätzung und lieben Gruss,
Peter
Hoi Peter
Vielen Dank für deine spannende Frage und das Lob – freut uns sehr!
Für grosse, liquide ETFs wie den SPDR ACWI sehen wir bei der SIX keinen Nachteil – trotz tieferem Handelsvolumen. Entscheidender sind die Kosten (Order + FX), nicht der Börsenplatz.
Faustregeln:
Standard-ETFs (gross, liquide):
→ wenn in CHF verfügbar: an SIX kaufen (einfach, kein FX)
Spezial-ETFs / kleinere Fonds (< ~500 Mio.): → eher an ausländischer Börse (z.B. LSE, Xetra) wegen höherer Liquidität und in der Regel geringerem Spread Bei Unsicherheit einfach kurz den Spread prüfen – der ist relevanter als das Handelsvolumen. Bei deinem ETF lag er in den letzten Börsentagen an der SIX bei rund 0,07%, was ein sehr guter Wert ist (vgl. SIX ETF Explorer). Fazit: In deinem Fall würden wir die SIX in CHF bevorzugen. Beste Grüsse SFB
Beim Wort „Anleger:in“ habe ich aufgehört zu lesen. Gendern (Was über 80% bescheuert finden) gehört nicht hierher. Darum gibt es von mir keine Unterstützung. Sorry, aber Finanztipps von einem Gender-Portal kann ich nicht ernst nehmen.
Nicht wegen des Inhalts, sondern wegen einer nicht in dein Weltbild passenden Schreibform kannst du uns nicht ernst nehmen. Echt jetzt?
Wir sehen das offenbar viel weniger ideologisch als du. Denn wir wollen einfach sowohl männliche als auch weibliche Personen mit unserem Finanzblog ansprechen. “Anleger:in” verwenden wir in unseren Artikeln aus pragmatischen (und nicht ideologischen) Gründen, weil es im Vergleich zum klassischen “Anlegerin und Anleger” viel kompakter ist. Wahrscheinlich würdest du konsequent nur die männliche Form “Anleger” wählen. Aber Hand aufs Herz: Würdest du das als Frau toll finden?
PS: Bei der letzten Abstimmung wollte die SVP und andere Mitstreiter in der Stadt Zürich den Genderstern, den wir übrigens auf unserem Blog nicht verwenden, bei der Behördenkommunikation abschaffen, was an der Urne kläglich scheiterte. Möglicherweise finden also doch nicht “über 80%” das Gendern bescheuert bzw. es kommt wohl einfach darauf an, in welcher “Bubble” man sich befindet:-)
Kann der ETF Invesco FTSE All-World IE000716YHJ7 bei SIX in CHF über IBKR gehandelt werden?
Ja, dieser ETF ist bei IBKR an der SIX (Handelsplatz-Abkürzung bei IBKR: EBS) in CHF handelbar.
Hallo,
hmm, also vor allem die Gebührenstruktur scheint mir hier dann doch etwas undurchsichtiger/komplizierter mit z.T. im voraus unbekannten Kosten (bei der gestaffelten Variante) und auch um einiges teurer als z.B. bei Degiro. Beispiel:
Aktien für 30.000 CHF
IBKR: mindestens 15 Euro plus Courtagen (bis zu 49 CHF – Kostendach)
Degiro: 4 CHF Festpreis!
Also bis zu einem Faktor 10 Unterschied. Bei mehreren Trades fällt das schon ins Gewicht.
Was mir bei IBKR besser erscheint ist die Gewährleistung bis 500,000 USD, die wie Ihr schreibt ja auch Aktien und ETFs beinhaltet (Europäische Broker bieten da ja nur 100,000 auf Geldeinlagen und läppische 20,000 EUR auf Wertpapiere als Gewährleistung). Gilt diese hohe Summe auch für die UK Niederlassung von IBKR oder nur für US Kunden?
Danke im voraus und Grüße
Hoi Oliver
Gemäss unseren Erfahrungen ist Interactive Brokers insbesondere beim Währungswechsel, beim Aktien-/ETF-Handel an US-Börsen und bei Lombardkrediten (Toni) unglaublich günstig. Wenn du hingegen bevorzugt an europäischen Börsen und in Heimwährung investierst, ist wohl DEGIRO die noch günstigere Wahl (Bitte beachte, dass bei Fremdwährungen bei DEGIRO immer Gebühren von aktuell 0.25% anfallen, denn es gibt keine Fremdwährungskonten wie bei IBKR oder Swissquote.)
Wie attraktiv DEGIRO sein kann (wenn kein Währungswechsel notwendig ist), zeigt folgendes Beispiel: Stefan hat vor ein paar Tagen zum Fixpreis von nur CHF 2.83 (3€) 14k in den VWRL-ETF (Handelswährung CHF) investiert.
Die von dir erwähnte IBKR Gewährleistung haben wir im Beitrag beschrieben. Sie betrifft CH-Anleger.
Beste Grüsse
SFB
Hallo zusammen
Ich habe eine Frage, vielleicht könnt Ihr mir weiterhelfen. Ich wollte gestern zum ersten Mal eine wiederkehrende Investition für einen ETF ausführen lassen. Ich hatte CHF 265.00 auf dem Konto, der Kauf hätte ca. USD 290.00 gekostet. Ich habe dann mehrmals eine Fehlermeldung erhalten, dass ich zu wenig Geld auf dem Konto hätte, was jedoch definitiv nicht der Fall war. Bei einem normalen ETF-Kauf wird mir das Geld automatisch gewechselt, funktioniert das beim Sparplan evtl. nicht und ich muss vorher schauen, dass ich genügend USD halte?
Viele Grüsse
Nadine
Hoi Nadine
Interessant (und unverständlich), dass IBKR den Währungswechsel beim Sparplan offenbar anders handhabt als bei Einzelinvestitionen. Schade!
Beste Grüsse
SFB
Hallo zusammen
Ich habe vor einiger Zeit den IBKR als Broker von einem Kollegen als Tipp erhalten und habe mich etwas Informiert bezüglich dem Aktienhandel. Da ich ein absoluter Anfänger bin habe ich bereits bei der Anmeldung / Registrierung eine Frage und zwar bei der Auswahlmöglichkeit bei der Anmeldung bezüglich dem Zugriff: 1. Ob nur eine Person Zugriff hat, oder noch eine weitere ect. Nun was macht am meisten Sinn? Sollte man dies idealerweise immer nur selber haben? Oder kann man dieser Zugriff auf eine weitere Person ausweiten nach der Registrierung? Es geht mir darum, dass bspw.. im Todesfalle auch meine Frau zugriff haben muss, oder wir dies auch mit gemeinsamen Vermögen beginnen möchten. Ich hoffe Ihr versteht meine Frage.
Für eine Rückmeldung danke ich bestens
Hoi Markus
Wenn Zugriffsrechte auf mehrere Personen verteilt sind, bist du grundsätzlich flexibler. Wir, Toni und Stefan, sind noch einen Schritt weitergegangen, indem wir unsere Depots vom IBKR Einzelkonto auf ein IBKR Gemeinschaftskonto, lautend auch auf den Namen unserer Partnerinnen, transferiert haben. Ausschlaggebend für diesen Schritt war den von dir erwähnten Todesfall in Verbindung mit einer allfälligen US-Erbschaftssteuer.
Beste Grüsse
SFB
Hallo Zusammen – Herzlichen Dank für Eure grossartige Seite! Ich habe ein ähnliches Problem wie einige andere. Wenn ich den Ticker VWRL eingebe, werden lediglich 3 Treffer angezeigt (Symbol, oder Seitensuche). Was läuft da falsch?
Hoi Alex
Bei uns werden auch drei Treffer angezeigt mit jeweils unterschiedlichen Handelsplätzen, u.a. den VWRL in Handelswährung CHF an der CH-Börse SIX. Weshalb denkst du, dass da etwas falsch läuft?
Beste Grüsse
SFB
Hoi Zusammen
eine wirklich sehr ausführliche und super erklärung von ibkr.
bin vor ein paar wochen zufällig über den brocker (ibkr) gestolpert und habe dann das trading konto eine wocher später eröffnet ( diesen blog kannte ich bis dahin nicht ). bin super zufrieden mit ibkr.
mein anliegen wäre : wie bzw. wo stelle ich einen report für die ch steuer zusammen ?
gruss juergen
Einen Steuerbericht über Vermögenswerte und Dividenden kannst du dir bei IBKR über Performance & Berichte / Steuerdokumente / Allgemeiner Bericht und Eingabe des Steuerjahrs im PDF-Format erstellen lassen.
Hallo zusammen
Zuerstmal ein ganz herzliches und grosses MERCI für diesen grandiosen und ausführlichen Bericht! Ich habe mir vor wenigen Tagen ein IBKR-Konto erstellt und schon die ersten Käufe getätigt. Folgende Fragen stellen sich mir als Anfänger gerade noch:
Ich habe US-Aktien an der NYSE gekauft, dafür wurden mir USD 0.20 Gebühren pro Kauf verrechnet, was ja mehr als okay ist.
Für eine CH-Aktie an der SIX waren es dann CHF 1.50, auch gut. Als ich jedoch ebenfalls an der SIX einen CHF-ETF kaufen wollte, wurden die Gebühren in der Transaktionsvorschau mit CHF 3,88 angegeben, ich habe den Kauf dann abgebrochen. Ist das korrekt, dass ein ETF-Kauf teurer ist als ein Aktien-Kauf oder mache ich irgendwo einen Fehler? Als Gebührenmodell habe ich “gestaffelt” gewählt, da ich noch mit kleineren Beträgen investiere, so dass sich für mich der Fixpreis nicht lohnt.
Dann ist mir beim Währungswechsel etwas aufgefallen. Ich habe einen manuellen Währungswechsel von CHF in USD selber veranlasst, da wurden die erwähnten USD 2.00 verrechnet. Ich habe dann die USD komplett aufgebraucht mit Käufen, nochmal CHF überwiesen und mit diesen CHF direkt eine USD-Aktie gekauft. Der Kauf ging problemlos durch und es wurden mir keine USD 2.00 als Spesen verrechnet. Also brauche ich ja diesen manuellen, USD 2.00 “teuren” Währungswechsel gar nicht, oder mache ich jetzt einen Denkfehler?
Und eine letzte Frage :-). Mein “Haupt-ETF” kann zwar über die SIX gekauft werden, jedoch nicht als Sparplan. Über eine deutsche Börse (Handel dann in EUR) jedoch schon. Mache ich mir als Schweizerin damit einen finanziellen Nachteil (weil ja der CHF ausser gerade aktuell viel stärker ist zum EUR), wenn ich das aus Bequemlichkeit so mache oder soll ich besser monatlich manuell den ETF an der SIX kaufen?
Herzlichen Dank nochmal für eure riesige Arbeit!
Hoi Nadine
Danke fürs Lob und das Teilen von deinen ersten Erfahrungen mit IBKR.
Zur ersten Frage: Beim Preismodell “Gestaffelt” kommen jeweils zu den kalkulierbaren IBKR-Provisionen noch die externen Kosten dazu, was die ganze Sache zu einer ziemlichen Blackbox macht. Doch immerhin zeigt dir IBKR vor der Transaktion die Gesamtkosten an. Für die CH-Aktie hast du mit 1.50 CHF die Mindestgebühr bezahlt, für den ETF schlagen offenbar die externen Kosten höher zu Buche. Könnte es sein, dass die geplante Transaktionssumme beim ETF höher war? So oder so, es kann sein, dass die externen Kosten bei den ETFs tendenziell höher ausfallen als bei Einzelaktien. Teil der externen Kosten sind die Börsengebühren, hier diejenigen von der SIX: https://www.interactivebrokers.co.uk/en/accounts/fees/EBS_StkeEtfFees.php?nhf=T
Zur zweiten Frage: Dass dir IBKR die 2 USD FX-Mindestgebühr schenkt, ist erfreulich und überraschend zugleich. Bitte im Transaktionsreport überprüfen, ob dir diese Wechselgebühr wirklich erlassen wurde. Denn in diesem IBKR Preisvergleich wird sie klar ausgewiesen: https://www.interactivebrokers.co.uk/mkt/?src=schweiz9d&url=%2Fen%2Findex.php%3Ff%3D50589
Zur letzten Frage: Das von dir angesprochene Währungsrisiko hat nichts mit dem Börsenplatz und mit der Handelswährung zu tun, sondern mit der Herkunft der Unternehmen im entsprechenden ETF. Geringfügige finanzielle Auswirkungen können für dich durch den Währungswechsel beim Trade (CHF in EUR) und unterschiedliche Börsenplatzgebühren (beim gestaffelten Preismodell) resultieren.
Beste Grüsse
SFB
Bin mit IB vollkommen zufrieden. Leider ist das Krypto Angebot noch sehr begrenzt. Bin aber sicher, dass sich das noch ändern wird.
Hallo Finanzblog Team
Super viel von Eurem IBKR Blog lernen können, vielen Dank.
Frage:
Ich möchte an der ASX (Börse Australien) Aktien kaufen. Bei IBKR habe ich angeklickt, dass ich (Schweizer Bürger und wohnhaft CH) Begünstigter eines steuerlichen Abkommens CH/Australien bin. Habe ich das richtig gemacht?
Gruss
Michael
Hoi Michael
Wir hätten wohl gleich wie du angeklickt. Was wir jedoch nicht verstehen, ist, wieso du überhaupt mit einer solchen Frage konfrontiert wirst, da du ja als CH-Bürger mit CH-Wohnsitz bei IBKR registriert bist und somit automatisch von den jeweiligen Doppelbesteuerungsabkommen profitieren solltest… Im Zweifel also an den IBKR-Support wenden.
Beste Grüsse
SFB
Liebes Team vom Schweizer Finanzblog
Zunächst herzlichen Dank für all die hilfreichen Infos, die Ihr auf Eurer Webpage bietet!
Ich bin wenig erfahren und möchte erstmals einen Betrag in einem ETF anlegen. Über Eure Seite bin ich auf IBKR aufmerksam geworden und wollte soeben dort ein Konto eröffnen.
Nun macht mich der folgende Satz von Euch unsicher: “Hinweis, dass ETFs bezüglich der Einlagensicherung als Sondervermögen betrachtet werden, gelöscht, da dies gemäss Support bei Interaktive Brokers UK nicht der Fall ist.”
Bislang dachte ich, dass ETF immer Sondervermögen sind. Alles andere interessiert mich tatsächlich nicht, ich möchte nur langfristig einen gewissen Betrag in einen World ETF anlegen, dabei keine laufenden Depotkosten haben, aber auch kein Risiko, dass der Broker pleite geht und mich das dann trifft. Besteht also bei IBKR entgegen meinem bisherigen Verständnis der ETF als Sondervermögen doch das Risiko, dass sich eine Pleite von IBKR direkt auf mich auswirkt?
Bei Trustpilot finde ich dazu einen warnenden Hinweis eines Users, dass bei IBKR Aktien auf IBKR und nicht auf die investierende Person selbst geschrieben werden. Hat es etwas damit zu tun oder ist das wieder eine ganz andere Geschichte?
Und falls die ETF bei IBKR tatsächlich nicht als Sondervermögen gelten, habt Ihr einen Tipp eines Brokers, bei dem:
1. keine laufenden Depotgebühren anfallen,
2. ETF als Sondervermögen gelten und
3. keine Wertschriftenleihe stattfindet?
Das wäre riesig.
Viele Grüsse
Götz
Hoi Götz
Bei IBKR gelten ETFs zwar nicht als Sondervermögen, doch unterliegen sie – anders als in der CH – bis zum Wert von 250’000 USD der Einlagensicherung (Barmittel zusätzlich 250K). Zudem werden die ETFs separat verwahrt. In diesem Kapitel findest du die für uns relevanten IBKR-Sicherheiten, welche wir als umfassend einschätzen: https://schweizerfinanzblog.ch/interactive-brokers-schweiz-erfahrungen/#Wie_sicher_ist_IBKR
Beste Grüsse
SFB
Liebes Team
Die Formulierung über die Einlagesicherung ist für mich leider immer noch unklar, das hat whs. mit der Interpretation von “Barmittel” zu tun. Falls ich 1 Mio CHF in ETFs bei IBKR habe, kein Bargeld, welche Summe wird versichert? 250’000 USD? Mehr? Wie sieht das aus mit 2 oder 5 Mio CHF?
Vielen Dank für Eure Erklärung und lieben Gruss,
Peter
Hoi Peter
Da du ausschliesslich ETFs hältst und kein Bargeld, greift gemäss unseren (früheren) Recherchen und Rückfragen beim IBKR Support die SIPC-Deckung von 500’000 USD vollständig für deine Wertschriften – die 250’000-USD-Grenze betrifft nur den Bargeldanteil.
Für alles darüber hinaus ist die separate Verwahrung der entscheidende Schutz: IBKR ist gesetzlich verpflichtet, dein Vermögen vollständig getrennt vom Firmenkapital zu halten – unabhängig davon, ob es 1 oder 5 Mio. CHF sind. Im Konkursfall gehören diese Werte dir, nicht der Konkursmasse.
Liebe Grüsse
SFB
Bin per Zufall auf euren echt guten Block gestossen – echt Klasse gemacht.
Als WEB-IBKR-Neuling finde ich keine Antwort auf die Frage wie man bei bestehender Aktienposition noch nachträglich einen Stop-Loss und/oder Gewinn-Realiesierung eingibt.
Für den Stop-Loss scheint es mir gelungen zu sein eine Verkaufsorder anzuhängen die nun als PreSubmitted im System ist.
Wie kann ich zusätzlich auch noch eine Gewinn-Realisierung bei höheren Kursen eingeben? Finde nur Verkaufsorders die aber sofort auslösen dürften, da diese ja sofort bei tieferem als angegebenem Kurs auslösen würden.
Gibt es sowas nicht oder was mache ich da falsch?
Danke schon mal für eine Antwort
Marcel
Hallo, vielen Dank für euren Blog – der hilft wirklich sehr, um sich eine gute Uebersicht zu verschaffen Toll! Ich bin auf der Suche nach einem Broker um kostengünstig einen automatisierten ETF sparplan anzulegen. Interesse habe ich am MSCI world in CHF. Wenn die Kommentare noch aktuell sind bietet IBKR den ETF nicht mit Schweiz als handelsplatz und oder CHF als Währung an. Stimmt das? in EUR, USD und Handelspläze ausserhalb der CH bin ich bereits investiert und würde demnach gerne mit dem ETF lokal bleiben, um zu diversifizieren und Währungskosten zu vermeiden. Macht das Sinn? Würdet ihr demnach eventuell einfach Swissquote oder einen CH broker empfehlen? Danke und VG
Hoi Stefanie
Klar, ein automatischer ETF-Sparplan finden wir sinnvoll. Und korrekt, ein ETF mit Handelswährung CHF spart dir Währungswechsel-Gebühren beim Handel.
Welchen MSCI World in Handelswährung CHF meinst du? Auf justetf sind wir nur auf “CHF Hedged” Exemplare gestossen (d.h. Produkte mit Währungsabsicherung). Für beispielsweise das grösste (bezüglich Fondsvolumen) davon, von iShares mit dem Ticker IWDC, bietet IBKR einen automatischen Sparplan ein.
Zu deiner letzten Frage: Einen Schweizer Broker wie Swissquote empfehlen wir insbesondere dann, wenn dir ein umfassendes ETF-Angebot mit oder ohne Sparplan sowie ein zuverlässiger Support wichtig sind.
Beste Grüsse
SFB
Ich handle weniger mit ETFs dafür mehr mit Optionen, also Short Puts und Short Calls, etc. Entsprechend handle ich monatlich entsprechend viel. Mein Broker ist Lynx, dort bezahle ich für einen Optionstrade 3.50 USD, da kommt einiges zusammen. Bei IB fand ich die Gebührenübersicht nicht wirklich schlüssig. Es würde mich interessieren, wie hoch ein Optionstrade bei IB für einen Schweizer Kunden, 100 000 +, kostet und ob sich ein Wechsel von Lynx auf IB mit dieser Strategie lohnen würde.
Danke für die tollen Vergleiche der Broker! Eine Frage hätte ich noch: Gibt es eine Quellensteuer für Schweizer Kunden von IB auf Erträge beim Handel die die britische Finanzbehörden einbehält? Oder gibt es hier Doppelbesteuerungsabkommen zwischen der Schweiz und der UK, die das Vermeiden?
Wir gehen davon aus, dass du mit “Erträge beim Handel” allfällige, darauf anfallende Kapitalgewinnsteuern meinst zulasten CH-Privatanleger durch die Kundenbeziehung zu IB UK. Ein von uns kontaktierter IB Mitarbeiter vom CH-Team, der gleichzeitig auch langjährige Trading-Erfahrung mit IB hat (privat, nicht gewerblich), bestätigt uns, “dass IB keine Kapitalgewinnsteuern zurückhält”. Sollte sich dies künftig einmal ändern, “würden wir die CH-Kunden entsprechend informieren”.
Insofern kann also Entwarnung gegeben werden.
Ich finde bei Interactive Brokers folgende ETF’s nicht:
iShares Core MSCI World UCITS / IE00B4L5Y983
Vanguard FTSE All-World UCITS ETF (USD) Accumulating / IE00BK5BQT80
Könnt ihr nachschauen, ob es diese grossen ETF’s tatsächlich bei IBRK nicht gibt?
Vielen Dank.
Ja diese ETFs gibt es bei Interactive Brokers, z.B. an der Londoner Börse in den Handelswährungen USD und GBP. Falls du bereits IBKR-Kundin bist und dir keine Treffer angezeigt werden, solltest du deine Einstellungen bei “Handelsberechtigungen” prüfen und neben CH weitere Börsenplätze freischalten (z.B. GB, D, F und NL).
Ich habe eine Frage zu den Gebührenmodellen. Ich habe eigentlich rausgelesen, dass sich das gestaffelte Modell erst ab grossen Investitionen lohnt, aber in dem Kapitel “ETFs ohne Transaktionsgebühren” sind 4 Käufe von ETFs beschrieben und ich verstehe nicht wieso da die Gebühr vom fixes Modell (Festpreis) so viel höher ist, als die vom gestaffelten Modell.
Lohnt sich also doch mitunter das gestaffelte Modell für kleinere Investitionen?
Ja, das gestaffelte Preismodell eignet sich auch für kleinere Beträge. Wir schreiben im Beitrag dazu:
“Dieses Preismodell eignet sich insbesondere für Anleger, welche monatlich Beträge im drei- und vierstelligen Bereich investieren wollen/können. Zudem dürften mehrheitlich Grossanleger mit Investitionssummen ab 50’000 EUR dieses Preismodell wählen.”
Hallo zusammen
Ev. kann mir jemand helfen:
IE00B4L5Y983 in USD, thesaurierend, Schweizer Stock exchange (SWX=>SIX)
In der Suche von IB, wie kann ich den “richtigen” ETF auf der richtigen Börse finden? Wenn ich in der Suchfunktion IE00B4L5Y983 eingebe, kommen sehr viele Einträge.
Wie zb.
SWD STK@Smart
IWDA STK@Smart
IWDA STK@Smart
SWDA STK@LSEETF
SWDA STK@EUIBSI
IWDA STK@EBS
…
…
Heisst das, dass dieser World MSCI thesaurierend, darum “S”WDA, in Zuerich bei IB gar nicht erhältlich ist?
Sehr gute Frage! Gemäss der in unserem Review verlinkten IBKR-Produkteliste sollte dein Wunsch-ETF IE00B4L5Y983 bei IBKR in USD an der CH-Börse SIX (Achtung: bei IBKR “EBS”) erhältlich sein. (Damit wir filtern konnten, mussten wir die Liste ins Excel übertragen. Wie im Review erwähnt, ein unverständlicher Schwachpunkt von IBKR!) Der Ticker lautet für diesen ETF beim Anbieter iShares SWDA (Achtung: bei IBKR “IWDA”). Es wäre also das letzte Produkt in deiner Liste. Aber der Verwirrung noch nicht genug: Bitte wähle diesen doch mal an und prüfe, ob dir dann auch das korrekte Produkt mit Börsenplatz “EBS” angezeigt wird. Bei Stefan erscheint nämlich London bzw. LSEETF als Börsenplatz. Falls bei dir auch, kann dir wohl nur noch der IBKR-Support weiterhelfen….
Habe das gleiche Problem. Für alle schweizer Börsenplätze wird mir GB oder NL als Handelsplatz angegeben und er fordert meine Währung im Vorhinein von CHF in USD zu konvertieren.
Was würdet ihr eher empfehlen, Degiro oder IBKR?
Danke für die Hilfe.
Lg Chris
Hoi Chris
Beide Broker bieten u.E. sehr attraktive Konditionen an. So kosten Trades bei beiden Anbietern nur wenige CHF, also eigentlich vernachlässigbar. Wenn es um den Währungswechsel und um Wertschriftenkredite geht, sehen wir IBKR im Vorteil. (Letztere waren für Toni ausschlaggebend für den Wechsel zu IBKR, während Stefan zweigleisig fährt, d.h. DEGIRO und IBKR.) Bei unseren Top-ETFs, welche an der CH-Börse gehandelt werden, hat wiederum DEGIRO die Nase vorn bzw. verfügt über die grössere Auswahl.
Du siehst, letztlich kommt es auf dein Anlageverhalten und auf deine Produktepräferenzen an. Falls du unschlüssig bist, könnte dir unsere Empfehlungsseite weiterhelfen, wo du Steckbriefe mit den wichtigsten Eigenschaften beider Broker findest.
LG SFB
Hallo,
danke für die Antwort. Ich bin derzeit bei Postfinance und es ist unglaublich teuer, um von dort wegzukommen. Die Preise sind wirklich Wucher! Deshalb suche ich nun einen günstigen und guten Broker.
Liebe Grüsse
Chris
Hallo
super Darstellung, habe gerade eine Konto eröffnet, den Prozess durchlaufen.
Um dies mal zu testen.
Etwas stutzig macht mich, dass ich in die USA einzahle, nicht nach UK.
Gibt das nicht steuerrechtliche Probleme?
USA – Schweiz
Danke für rasches Feedback, bevor ich die Zahlung auslöse ; )
(kann den printscreen, mailen)
Überweisung vornehmen an Begünstigten/Kontobezeichnung
Interactive Brokers LLC
One Pickwick Plaza
Greenwich, Connecticut 06830
Vereinigte Staaten
via UBS
Internationale Bankkontonummer (IBAN)
CH64 0023 0230 0576 8905 U
SWIFT/BIC-Code
UBSWCHZH80A
Merci für deine Anfrage. Leider dürfen wir keine Steuerberatung anbieten. Aber wir können dir einfach von unseren Erfahrungen als IBKR-Kunden berichten:
Auch nach zahlreichen Überweisungen haben wir, Toni und Stefan, bisher nie irgendwelche “steuerrechtlichen Probleme” mit Interactive Brokers gehabt. Bitte beachte, dass deine Zahlung auf ein Schweizer Bankkonto (IBAN CH…) geht, dessen Begünstigter IBKR USA ist.
Nachtrag: Wie wir auf Anfrage vom IBKR-Support erfahren haben, werden von CH-Kunden überwiesene CHF einem UK-Konto (nicht US-Konto) der Citibank (London) gutschrieben.
Ich möchte regelmässig in eure analysierten ETF einsteigen, am liebsten automatisiert.
Dazu zwei Fragen:
1. Beim Kauf kann ich wählen zwischen “Limit”-Order und “Market”-Order. Eure Empfehlung?
2. Kann ich automatisierte ETF-Käufe auf der IBKR-Plattform einrichten?
Danke und Gruss
Christoph
1. vgl. unsere Antwort zuvor.
2. nein, das geht u.E. nicht.
2. Mittlerweile geht das. Recuring investments . Super nice regelmässig z.b einen etf jeden monat für 1000 usd kaufen.
Ihr seid meine Investment-Offenbarung, macht unbedingt weiter so!
Ich möchte regelmässig in eure empfohlenen ETF investieren.
Dazu kann ich beim Kauf “Limit”-Order oder “Market”-Order wählen.
Was ist eure Empfehlung?
Merci für dein tolles Lob! Wir gehen da unterschiedlich vor: Toni bevorzugt “Market” und Stefan “Limit”. Bei letzterem setzt du dir einfach eine maximale Obergrenze. Diese sollte nicht zu tief sein, ansonsten der Trade nicht stattfindet.
Danke für den ausführlichen Artikel, er hat mich dazu bewogen, bei IBRK ein Konto zu eröffnen. Allerdings bin ich jetzt ziemlich ernüchtert, da ich keinen einzigen ETF finde der folgende Kriterien erfüllt:
-MSCI World
-Thesaurierend
-Gehandelt an der SIX
-TER < 0.3%
Kann mir jemand einen empfehlen?
Auch sehr enttäuschend ist, dass IBRK keine aktuelle Übersicht über die verfügbaren ETFs mit Filtermöglichkeit hat. Ich habe zwar folgenden Link gefunden, aber die meisten ETFs von der Liste sind NICHT auf SIX. Oder mache ich etwas falsch bei der Suche?
https://www.interactivebrokers.com/en/index.php?f=2222&exch=ebs&showcategories=&q=msci%20world
Vielen Dank für deine Anfrage. Unsere Recherche ist zum gleichen Ergebnis gekommen. Leider. Für dich gibt es nun zwei Alternativen: Beim Broker bleiben, aber Börsenplatz wechseln. Oder dem Handelsplatz Schweiz die Treue halten und den Broker wechseln. Swissquote und DEGIRO sind bezüglich deines Filters besser als IBKR aufgestellt (vgl. unsere Empfehlungsseite mit Promo-Codes).
Danke für die Antwort. Finde es sehr schade, dass ihr IBRK empfehlt und auf jeder Seite Werbung dafür einblendent wenn es dort kaum einen eurer empfohlenen ETFs zu kaufen gibt. Ich habe mich aufgrund dieses Artikels für IBRK entschieden und bereits stunden mit der ETF-Suche verbracht.
Welche Konsequenzen hat der Wechsel des Handelsplatzes? Im Artikel “ETFs: Worauf du bei der Wahl achten solltest” schreibt ihr nur “Selbstverständlich kannst du ETFs auch an ausländischen Börsenplätzen erwerben, was jedoch steuerlich etwas aufwändiger sein kann.” Habt ihr das noch irgendwo ausführlicher dokumentiert?
Merci, dass du nachgehakt hast. Kritische Leser:innen helfen uns effektiv, unseren Blog laufend zu verbessern…
Interactive Brokers ist für uns ein Top-Broker mit teilweise unschlagbaren Konditionen, weshalb wir ihn auch empfehlen. Aber: Wir sind bis jetzt (leider) noch auf keinen Broker gestossen, welcher für alle Bedürfnisse der ultimativ beste ist. Diese Erkenntnis trifft auch auf IBKR zu: Wenn für dich der Börsenplatz Schweiz ein wichtiges Kriterium ist, dann bist du je nach ETF-Produktwahl bei DEGIRO und insbesondere bei Swissquote besser aufgehoben. Bei Swissquote ist die Auswahl an ETFs an der SIX schlicht riesig und mit der Pauschalgebühr von 9 CHF/EUR/USD für CH-Verhältnisse auch zu fairen Konditionen haben.
Zum Börsenplatz: Gemäss unserer Erfahrung ergeben sich für dich keine grundsätzlichen steuerlichen Nachteile mit der Wahl eines ausländischen Börsenplatzes, insbesondere dann nicht, wenn du dich für einen auf dem Markt etablierten MSCI World ETF entscheidest. Beim Ausfüllen der CH-Steuererklärung könnte es jedoch sein, dass ein exotischer ETF (an einem ausländischen Börsenplatz) bei der eidg. Steuerbehörde nicht registriert ist, sodass du beim elektronischen Ausfüllen der Steuererklärung alle Daten manuell erfassen musst. (Normalerweise reicht ja die Eingabe des ISIN und Dividenden & Co. werden automatisch berechnet…) Es geht also unserer Meinung nach höchstens um einen zeitlichen und nicht um einen finanziellen Mehraufwand… (Disclaimer: Diese Aussagen entsprechen unserer Erfahrung und sind natürlich keine Steuerberatung)
Danke für den Beitrag, war sehr aufschlussreich. Mich wundert es nur, dass wenn ich euren Registrierungslink klicke. auf die .com Seite geleitet werde, aber müsste das nicht .co.uk sein?
Wenn man sowohl in DE als auch in CH einen Wohnsitz hat, ist es dann sinnvoller sich mit dem DE Pass anzumelden, oder macht es keinen Unterschied?
3. und letzte Frage. Es gibt wohl eine Kooperation zw. IB und Lynx, wäre das nicht sinnvoller?
https://www.lynxbroker.ch/lp/p/interactive-brokers/?a=3355991882&utm_source=google&utm_medium=cpc&utm_adgroup=interactive%2520broker%2520%5BPH%5D&utm_campaign=2-1_CH-DE_Generic-High-DESK&d=c;&gad=1&gclid=CjwKCAjwyqWkBhBMEiwAp2yUFmzD2xHYZeMnYkbdBBjYvtOoPS6-DXi7ay5uyufWqLXRCyo34FpWVhoC_YoQAvD_BwE
Danke
Merci fürs Lob. Zu deinen Fragen:
1) Indem du bei der Registrierungsmaske “dein” Land angibst, wirst du automatisch korrekt zugeteilt.
2) Wir wissen nicht, ob IB für Kunden aus der Schweiz oder aus Deutschland vorteilhafter ist. Wir haben nur IB für Kunden mit Schweizer Wohnsitz getestet. Diese werden IB UK zugeteilt.
3) Davon gehen wir nicht aus. Denn direkt beim Original Kunde zu sein, dürfte günstiger sein, denn der “Mittelsmann” Lynx möchte ja auch noch etwas verdienen.
Hey, vielen Dank für die schnelle Antwort, dann spielt die Domain also keine Rolle.
Werde es dann wohl als CH Kunde abschliessen, da ich auch nicht weiss ob DE oder CH besser wäre. Habt ihr einen Affliate Link, damit man euch mit dem Abschluss noch unterstützen kann?
Wenn du uns unterstützen möchtest, kannst du dich gerne bei IB über den Registrierungslink im Artikel anmelden. Vielen Dank!
Die gestaffelten Preise verstehen sich nicht als 50.000 sondern als 50.000.000 (Millionen). Erst ab diesem Betrag rutscht man in die zweite Rabattstufe. Das dürfte dann bei den meisten Anwendern hinfällig sein.
Merci für deinen Hinweis. In der Tat: Die erste Rabattstufe wird erst nach 50 Mio. CHF erreicht… Und ja, die meisten Privatanleger dürften nicht in den Genuss dieser Rabattstufe kommen… Wir haben die entsprechende Passage angepasst.
Ihr schreibt:
Tipp 1: Wenn du bereits auf deinem Schweizer Bankkonto über Fremdwährungsbestände verfügst und gleichzeitig in Anlagen mit fremdländischer Handelswährung investieren möchtest, kannst du dir die Fremdwährungsgebühren von IBKR ganz einsparen. Denn bei IBKR ist es möglich, über 100 Fremdwährungskonten zu führen.
Bei mir werden unterschiedliche Währungen von unterschiedlichen Konten immer direkt in die Basiswährung (CHF) überführt. Warum werden diese nicht separat als unterschiedliche Währungen auf dem IB Konto angezeigt?
Gehe in die Rubrik “Portfolio” und danach “Cash Report”… Dann sollten dir die Fremdwährungsbestände separat nach Währung angezeigt werden. Der Gesamtbetrag bzw. die kumulierten Barmittel werden dir in Basiswährung CHF angezeigt.
Hallo,
Weiter oben auf dieser Seite steht: IBKR bietet ihren Kund:innen eine grosszügige Einlagensicherung von 500’000 USD an.
Ich kann diese Info bei Interaktive-brokers nicht finden. Gilt das auch für CH-Privatanleger?
…diese Info bezüglich der 500’000 USD Einlagensicherung steht hier.
Doch wie uns vorhin der Support auf Anfrage mitteilte, gibt es Änderungen. Offenbar ist neu oder wird neu eine britische Organisation für die Einlagensicherung für CH-Kunden zuständig: https://www.fscs.org.uk/ (Je nach Anlageprodukt dürfte jedoch nach wie vor die US-Einlagensicherung zum Tragen kommen.) FSCS sieht nur eine Einlagensicherung von 85’000 £ vor, womit wir dann wieder etwa bei CH-Verhältnissen wären. Leider ist die Kommunikation seitens IBKR in dieser Sache nicht transparent. Sobald wir auf gesicherte Informationen stossen, werden wir diese in den Artikel einfliessen lassen. So oder so: ETF-Anlagen sind Sondervermögen und nicht Gegenstand der Einlagensicherung, da sie ohnehin geschützt sind bzw. nicht in die Konkursmasse fallen. Mit anderen Worten: Entscheidend für ETF-Anleger ist ihr Cash-Anteil. Wer sicher gehen möchte, sollte ihn nur bis zur Limite der Einlagensicherung halten.
Hallo. Gemäss diesem Interview sind Aktien bei IBKR kein Sondervermögen:
https://inside-markets.com/interactive-brokers-im-interview-brexit-und-einlagensicherung/
Was stimmt nun? Danke
Hoi Jasmin
Merci für deine Anfrage und dein Hinweis bezüglich der Einlagensicherung. Das von dir verlinkte Video worin von einer Einlagensicherung von nur 20K die Rede ist, ist schon älter (2020) und bezieht sich u.E. auf EU-Kunden. CH-Kunden sind an einer anderen IB-Schwestergesellschaft “angehängt”, nämlich Interactive Brokers UK (IBUK), wie dieser Link zeigt.
Der Zufall will es, dass genau heute die neue Kundenvereinbarung von IBUK in Kraft tritt. Zum Thema “Einlagensicherung” haben wir unten den für unseren Geschmack zu vage formulierten Originaltext reinkopiert. Wohl in Abhängigkeit der Art der Anlagen kommt entweder die Einlagensicherung gemäss Ziff. A9.1 (bis 500’000 USD) oder Ziff. A9.2 (bis 85’000 £) zum Tragen. Auch uns interessiert es, in welchen Fällen für CH-Kunden, welche Einlagensicherung zum Zuge kommt, und zwar insbesondere für Aktien-ETFs und Bargeld. Telefonisch hat man uns seitens IB auf unsere Anfrage darauf hingewiesen, dass neu A9.2 gelten werde. Doch weshalb erwähnt man dann ebenfalls die grosszügigere Regelung gemäss A9.1? Wir wissen es leider nicht. Eine entsprechende schriftliche Anfrage haben wir an Interactive Brokers gestellt. Wir warten noch auf Antwort.
A9.1 US compensation
IBLLC is a broker-dealer registered with the Securities and Exchange Commission and is a member of the FINRA, CRD#:
36418. IBLLC is a member of the Securities Investor Protection corporation (“SIPC”). SIPC currently protects the securities
and/or other property in certain client accounts up to US$500,000, including US$250,000 for claims for cash. SIPC does not
cover fluctuations in the market value of investments. Account protection is not provided for the accounts of banks or brokerdealers maintained for their own account. Nothing in this Agreement or on the IBLLC website is intended to be a
representation or warranty with respect to the terms of SIPC coverage, which are determined by SIPC. Visit http://www.sipc.org or
call +1 (202) 371-8300 for more information.
A9.2 UK compensation
You may be eligible for protection afforded by the UK Financial Services Compensation Scheme (“FSCS”) which compensates
private clients if a UK company that is engaged in investment business becomes insolvent. However, the extent that you seek,
or could seek, compensation from the FSCS will depend upon the type of business and the circumstances of the claim. FSCS
coverage is restricted to designated investments and may not cover certain investments or transactions, depending on how
they are characterised under the FSCS. The maximum payment under the FSCS in respect to designated investments is
currently 100% of a claim up to a maximum of £85,000. Further information about compensation is available from the UK
Financial Services Compensation Scheme at http://www.fscs.org.uk.
…soeben hat uns die folgende Antwort bezüglich Einlagensicherung von Julian S. vom Interactive Brokers Kundenservice erreicht:
“Ich habe dies noch einmal intern mit dem UK Compliance-Team geprüft und mir wurde mitgeteilt, dass unabhängig davon ob das Instrument bei IB-LLC oder IB-UK gelagert wird, der Einlageschutz bei Interactive Brokers UK Konten bei 85.000 GBP durch den Schutz durch FSCS liegt.”
Wir haben nun nochmals bezüglich der durch die Einlagensicherung geschützten Vermögensteile nachgehakt (Welche Vermögenswerte sind damit geschützt? Werden ETFs auch bei IBUK als Sondervermögen betrachtet?) Wir melden uns wieder….
Hallo
Also nun bin ich total verwirrt. Ich bin auch Kunde bei IBKR und mir wurde das Insured Bank Deposit Sweep Program offeriert https://www.interactivebrokers.com/en/accounts/sweep-program.php
(EINLAGENSICHERUNG ÜBER 2 MIO)
Ich habe mich dort angemeldet. Nun bin ich verunsichert ob das für mich als Schweizer Kunde zutrifft. Könnt Ihr mir da weiterhelfen?
Wenn Dir seitens IBKR das Insured Bank Deposit Sweep Program offeriert wird, gehen wir davon aus, dass du hierfür auch berechtigt bist bzw. von den grosszügigen Sicherheiten profitieren kannst. Alles andere wäre doch unlogisch. Gratuliere:-)
Mal abgesehen von diesem Programm erhalten wir leider von IBKR bezüglich Einlagensicherung unterschiedliche Informationen. In englischer Sprache wurde uns von IBKR am 18.4.2023 eine Einlagensicherung von 500’000 USD bestätigt:
With regard to the assets in the ordinary account, funds and assets of Interactive Brokers U.K. Limited (“IB UK”) customers are maintained at Interactive Brokers LLC (“IBLLC”). Customer securities accounts at IBLLC are protected by the Securities Investor Protection Corporation (“SIPC”) for a maximum coverage of $500,000 (with a cash sublimit of $250,000) and under IBLLC’s excess SIPC policy with certain underwriters at Lloyd’s of London for up to an additional $30 million (with a cash sublimit of $900,000) subject to an aggregate limit of $150 million.
Der deutschsprachige IBKR-Support ist diesbezüglich etwas knausriger und bestätigt am 15.5.2023 ein weiteres Mal nur 85’000£:
Also wie schon erwähnt sind UK Konten bis zu 85.000 GBP durch FSCS geschützt. Dies ist der generelle Schutz für Finanzinstitute in Großbritannien. Dies wurde so vom Compliance Team kommuniziert.
Zuvor am 19.4.2023 präzisierte er auf unsere Nachfrage die 85’000£:
Die Wertpapiere und Barsalden sind durch die 85.000 GBP gedeckt. Wertpapiere werden nicht, wie z.B unter deutschen oder schweizer Regulierungen als Sondervermögen gezählt.
Wir sind nun im Artikel nun auf diese konservativere Version umgeschwenkt. Bleiben aber dran und aktualisieren bei Bedarf wieder….
Hallo
Ich habe mit dem englischen support von IBKR telefoniert
und die wahrscheinlich indische Person hat mich auf interactive brokers.co.uk unter client protection verwiesen.
Dort steht:
Account Protection
Interactive Brokers (U.K.) Ltd. (“IBUK”) custodies certain of your securities positions and cash with its US affiliate, Interactive Brokers LLC (“IBLLC”), which is licensed by the US Securities & Exchange Commission and a member of the US Securities Investor Protection Corporation (“SIPC”). To the extent that your securities and cash are custodied at IBLLC, they are protected by SIPC for a maximum coverage of $500,000 (with a cash sublimit of $250,000) and under Interactive Brokers LLC’s excess SIPC policy with certain underwriters at Lloyd’s of London for up to an additional $30 million (with a cash sublimit of $900,000) subject to an aggregate limit of $150 million. Futures and options on futures are not covered. This coverage provides protection against failure of a broker-dealer, not against loss of market value of securities.
Ich habe dem englischen Support gesagt, dass der deutsche IBKR support und das UK IBKR compliance
Euch in Emails geantwortet hat, dass die Einlagensicherung nur £85000 ist bei Interactive Brokers UK.
Er hat mich gebeten, ein Screenshot der Emails in mein offenes Webticket anzuhängen, damit sie den Inhalt überprüfen können.
Bitte schickt mir diese Emails vom deutschen IBKR support und vom IBKR UK compliance team auf meine Email. Diese Sache muss unbedingt abgeklärt werden.
Zudem –
wie habt Ihr den deutschen IBKR support und das IBKR compliance in UK erreicht? Ich kann ein WEB ticket eröffnen, aber wie stelle ich sicher, dass es zum deutschen IBKR geht?
Ausserdem erhalte ich keine Emails von IBKR sondern die Antwort ist in meiner Inbox im message center.
Besten Dank
Ok super, wenn du an dieser Sache dranbleibst. Die Printscreens schicken wir dir per Mail. Zu deiner Frage: Wenn wir mit IBKR schriftlich Kontakt aufnehmen, lösen wir über das “Sichere Mitteilungszentrum” von IBKR ein Ticket und formulieren unser Anliegen. Dabei haben wir die Erfahrung gemacht, dass wir jeweils in der von uns gewählten Sprache eine Antwort in derselben Sprache von IBKR erhalten, also entweder vom englischsprachigen oder deutschsprachigen (nicht deutschen) Supportteam. Möglicherweise sind das teilweise dieselben Personen.
Hi,
Viele Dank für diesen super ausführlichen Artikel!
Wie in eurer Antwort vom 03 April 2023 um 13:23 erwähnt, habt ihr bei IBKR nachgefragt, ob Aktien-ETFs als Sondervermögen betrachtet werden. Habt ihr diesbezüglich ein Feedback erhalten?
Werden Aktien-ETFs nun als Sondervermögen betrachtet und bei einem Konkurs ausgesondert oder sind die Aktien ETFs nicht Teil des Sondervermögen und “nur” über die Einlagensicherung geschützt was dann gemäss A9.2 UK compensation 85’000.- GBP betragen würde.
Wobei ihr aber in einer anderen Antwort vom 28. März 2023 um 10:44 Uhr schreibt: “So oder so: ETF-Anlagen sind Sondervermögen und nicht Gegenstand der Einlagensicherung, da sie ohnehin geschützt sind bzw. nicht in die Konkursmasse fallen.”
Vielen lieben dank für euere Rückmeldung.
Herzliche Grüsse
Luca
Hoi Luca
Bezüglich der Einlagensicherung & Co. sind wir 2023 mit IBKR, einschliesslich des CH-Managements, mehrmals und intensiv in Kontakt getreten, weil wir zum Sicherheitsthema unklare und teilweise widersprüchliche Informationen hatten Daraufhin haben wir das Kapitel “Wie sicher ist IBKR?” aktualisiert. Bitte stütze dich also bezüglich dieser Thematik auf dieses überarbeitete, mit IBKR abgestimmte Kapitel, wo wir u.a. die separate Verwahrung des Kundenvermögens als wichtigen Sicherheitsaspekt von IBKR herausgestrichen haben.
Beste Grüsse
SFB
Hallo allerseits
Ich bin totaler Neuling im Anlagegeschäft und mich erst am Einlesen an den verschiedensten Orten.
Unter anderem habe ich auch diesen Dialog hier zwischen euch und anderen Nuzern hier sowie euren Artikel zur Sicherheit von Interactive Brokers aufmerksam durchgelesen…. und bin leider nach wie vor verunsichert, vermutlich mehr als zuvor. Deshalb eine Nachfolgefrage dazu anhand eines Beispiels, ich würde mich freuen, wenn ihr mir das ohne weitere Zweifel bei mir zu hinterlassen glasklar beantworten könntet.
Wenn ich also z. B. eine Million Dollar in einen US-domilizierten an der New Yorker ARCA-Börse gehandelten ETF via Interactive Brokers investiere (soll ja aus steuerlichen Gründen das beste Domizil für CH-Anleger sein) und CHF 100’000.– auf meinem Barkonto bei Interactive Brokers gleichzeitig noch halte und interactive Brokers geht nun plötzlich pleite/konkurs. So würde ich lediglich CHF 15.000.– verlieren, da 85.000.– vom Barkonto über die Einlagensicherung gedeckt wären und das in den erwähnten ETF investierte Geld (die erwähnte ca. eine Million Dollar) sowieso sicher wäre, da die Anteile auf meinen Namen lauten und dann irgendwie (von einem Insolvenzverwalter?) dann wieder auf mich übertragen werden würden, ist das korrekt? Und damit wäre meine weitere Frage, wie gelangt man denn danach wieder in die Kontrolle über den in den ETF investierten Betrag von ca. einer Million, da man ja über Interactive Brokers dann nicht mehr daran herankommen würde? Ist das realistischerweise gesehen eine unkomplizierte Angelegenheit oder viel eher eine sehr aufwändige, langfristige Odysee die man dafür durchlaufen müsste und überhaupt realistisch an die Million wieder heranzukommen?
Hoi Alex
Bezüglich der Sicherheit von Interactive Brokers haben wir uns intensiv mit IBKR bzw. den zuständigen Personen auseinandergesetzt, auch weil wir zuvor widersprüchliche Informationen erhalten hatten. Unseren diesbezüglich letzten Stand findest du nicht in letztjährigen Kommentaren, sondern im laufend aktualisierten Hauptartikel. Wir, Toni und Stefan, erachten IBKR aus dem im Hauptartikel dargelegten Gründen als einen sehr sicheren Broker und verwalten über IBKR je ein namhaftes Portfolio. Aber das ist natürlich unsere persönliche Meinung. Jede/r muss das für sich individuell entscheiden und abwägen, welche Faktoren ihr/ihm bei einem Broker wichtig sind. Eine Vollkasko-Versicherung beim Investieren gibt es nicht.
Beste Grüsse
SFB
Hallo,
ich habe letztes jahr von degiro zu ibkr gewechselt.
Nun habe ich eine frage bezüglich den Steuern:
Wo finde ich den Auszug den ich für die Steuern brauche?
Vielen Dank
Hoi Michi
Ein Steuerbeleg, worin der Portfoliowert (per 1.1. und per 31.12.), die Transaktionen, die Dividenden sowie die angefallenen Gebühren enthalten sind, kannst du wie folgt generieren (Variante Stefan): Kontoauszüge/Aktivität/Zeitraum “jährlich 2022” wählen / Register “Nettovermögenswert”, “Transaktionen” und “Dividenden” aufklappen. Klickst du dann aufs Druckersymbol wird dir ein PDF mit all den zuvor ausgewählten Inhalten generiert. Immerhin, doch einfacher wäre natürlich ein “One-Click-CH-Steuerbeleg”. Diesbezüglich haben wir bei IBKR eine Anfrage gestartet, welche noch pendent ist. Sollte es einfachere Möglichkeiten geben, informieren wir wieder.
Beste Grüsse
SFB
Hallo
Habt ihr eine Rückmeldung betreffend CH-Steuerauszug erhalten?
Gibt es allenfalls eine Möglichkeit das IB Account in ein Multibanking System zu integrieren?
Vielen Dank
Hoi Christoph
IBKR hat unser “Do-it-yourself-Vorgehen” bei der Erstellung des Steuerauszugs bestätigt. IBKR antwortet uns am 6.3.2023 wie folgt:
“….Sie können solche Informationen in Ihrem Activity Statement finden.
Das Activity Statement können Sie auf folgender Weise aufrufen:
1. In das Client Portal einloggen
2. Klicken Sie auf Berichte/Kontoauszüge
3. Klicken Sie auf den blauen Pfeil neben Aktivität
4. Wählen Sie den Zeitraum aus
5. Wählen Sie das Format, das Sie herunterladen möchten
6. Klicken Sie auf Starten
Bitte beachten Sie, dass Interactive Brokers keinen spezifischen Steuerauszüge für schweizer Steuerbehörde erstellt.”
Multibanking System ist für uns kein Thema. Falls das für dich eine Option darstellt, bitte deine spezifischen Vorstellungen direkt beim IB-Support “deponieren”.
Beste Grüsse
SFB
Hi SFB,
Welche Strategie würden Sie als die kostengünstigste ETF Anlagestrategie empfehlen?
– Mittels Interactive Brokers auf US-ETFs setzen und von dem Steuerabkommen und den TER-tiefen US-ETFs profitieren
– Mittels DeGiro auf Gratis ETFs setzen (z.B. World ETFs) und vom Wegfall der Kommissionen profitieren
Grossartiger Blog und weiterhin viel Erfolg!
Merci für Ihre Anfrage und das Lob! Die Gebühren erachten wir sowohl bei Interactive Brokers als auch bei DEGIRO als so tief, dass wir den Fokus primär auf das ETF-Produkt legen würden. Also wenn Ihr Wunschprodukt ein US-ETF ist, dann wählen Sie IBKR (da bei DEGIRO nicht angeboten). Einzig bei kleinen Investitionstranchen im dreistelligen Bereich erachten wir ein rein gebührenbezogener Fokus auf die Gratis-ETFs von DEGIRO als sinnvoll.
Hallo Zusammen
Ich hätte noch eine Frage zum Depotübertrag von Swissquote zu IBRK: Gemäss SQ fallen ja 50 CHF pro Position an. Mit welchen weiteren Kosten muss man hierbei rechnen? IBRK hat glaube ich keine Gebühren für eingehende Wertpapiere, aber die Börse SIX kassiert hier auch noch ab, habe ich zumindest gehört. Wie war das bei euch?
LG
Denis
Hoi Denis
Bei Toni sind keine weiteren Kosten angefallen.
Beste Grüsse
SFB
Hallo zäme
Vielen Dank für die rasche Antwort!
Dann überlege ich mir das mit dem Übertrag sicher nochmals. Gemäss Swissquote Chatbot muss ich das brieflich machen…
Ich schaue mal 😉
Merci und liebe Grüsse – Markus
Hallo Antun und Stefan!
Vielen Dank für diesen und natürlich alle anderen tollen Beiträge!
Ich möchte ein paar Positionen (vermutlich 3) von meinem Swissquote Depot zu IBKR transferieren. Nun stellt sich mir die Frage ob ich das per Depotübertrag (Punkt 12) machen soll, oder ob ich die Positionen bei Swissquote verkaufen soll, das Geld (USD) an IBKR überweisen soll und dort neue Positionen kaufen soll.
Wie ihr schreibt kostet der Depotübertrag bei Swissquote wohl 50 CHF. Ob er bei IBKR gratis ist verstehe ich ein bisschen zu wenig. Weiter weiss ich hier zu wenig wie ich hier vorgehen muss.
Wenn ich die Positionen bei Swissquote verkaufe bezahle ich natürlich auch einiges an Gebühren (SQ 9 CHF, Stempelsteuer 0.15%, Börsengebühren). Wenn ich dann noch USD an IBKR überweise verliere ich auch nochmals Geld (10 CHF SQ Gebühr und bei mir wurden letztlich noch zusätzliche Gebühren auf dem Weg zu IBKR abgezogen. Wo diese anfielen und wie diese berechnet werden ist mir unklar).
Ich möchte die 3 Positionen übertragen weil ich die eh früher oder später auflösen möchte. Aber wenn ich das bei IBKR mache, spare ich mir natürlich ein bisschen an Gebühren. Es handelt sich um Positionen im Wert von 13k USD, 18k USD und 80k USD. D.h. auch die Stempelsteuer schenkt ziemlich ein.
Vielen Dank im Voraus für eure Antwort und beste Grüsse – Markus
Hoi Markus
Toni kam bereits zweimal in den “Genuss” von Depotüberträgen von einem Broker zu einem anderen. Bei seinem ersten Transfer von drei Positionen von Swissquote zu DEGIRO dauerte es mehrere Wochen. Swissquote belastete ihm damals 140.25 CHF. Da diese Kosten unabhängig vom Wertschriftenwert zu Buche schlagen, dürfte für dich – finanziell betrachtet – besonders ein Transfer deiner grössten Position (80k USD) interessant sein. Empfehlung: IBKR Kundendienst vorgängig informieren, um welche Wertschriften es sich handelt. IBKR als empfangender Broker verlangt unseres Wissens keine Transfergebühren. Bei deinen beiden anderen, kleineren Positionen fällt das monetäre Argument nicht oder deutlich weniger stark ins Gewicht, weshalb wir hier auch einen Verkauf als eine prüfenswerte Option sehen. Der Vorteil dabei ist, dass du viel rascher diese Mittel wieder reinvestieren kannst.
Beste Grüsse
SFB
Hallo,
Eine kurze Frage zu IBRK und dem recht bekannten ETF Ishares MSCI World Core UCITS (IE00B4L5Y983). Ich habe kürzlich diesen ETF unter dem IBRK-Ticker IWDA an der Schweizer Börse @EBS kaufen wollen, er scheint dann aber von IBRK trotzdem an der @LSEETF gekauft worden zu sein. Ist euch das auch schon einmal passiert? Im Allgemeinen sind die Ticker und die Börsen (z.B. @smart) bei IBRK für Nicht-Profis etwas undurchsichtig, ansonsten bin ich mit IBRK aber sehr zufrieden.
Beste Grüsse
Hanspeter
Nein, das ist uns bei IBKR noch nie passiert, Hanspeter. Falls noch immer eine “falsche” Börse angezeigt wird, lohnt es sich wohl, den IBKR-Support zu kontaktieren. Dies ist über eine CH-Nummer möglich: 041 726 95 00.
Beste Grüsse
SFB
diese Nummer ist nicht mehr aktuell, besser ist die da:
041 726 50 60
Gruss
Hallo Zusammen
Vielen Dank für eueren Beitrag.
Komme noch nicht allzu recht mit dem Interface von IB. Bis jetzt habe ich es nicht geschafft mittels ISIN den ETF zu finden den ich suche, jedoch wenn ich nach dem Namen suche, finde ich einen der relativ ähnlich klingt. Aber finde nirgends eine aussage über die ISIN.
Meine Frage also, wie kann ich sicherstellen, dass der ETF den ich bei z.B justetf.ch gefunden habe und kaufen will, auch der gleiche bei IB ist?
Liebe Grüsse
Rami
Hoi Rami
Gemäss unserer Erfahrung findest du den gewünschten ETF bei IBKR am besten über den Ticker (auch Symbol oder Tickersymbol genannt). Diese Angaben findest du bei justetf nach Klick auf den Wunsch-ETF unter Übersicht / Börsennotierungen.. / Ticker (3. Spalte) oder in den Factsheets der Anbieter, welche bei justetf ebenfalls verlinkt sind. Der Ticker besteht in der Regel aus zwei bis fünf Buchstaben: z.B. VT, VSS, VWRL, CHDVD. Manche Exemplare enthalten auch Zahlen: z.B. IDP6. Werden dir bei IBKR mehrere Treffer angezeigt, dann wählst du den ETF aus mit deiner Wunschbörse (EBS steht bei IBKR für die CH-Börse SIX) und deiner bevorzugten Handelswährung.
Beste Grüsse
SFB
Hallo SFB Team
Noch eine naive Frage betreffend der USD 500 000 Einlagensicherung:
Bezieht sich diese Limite auf das gesamte Guthaben bei IKBR (Depot Werte und Guthaben auf Konten) oder nur auf die Konten? In der Schweiz und D gibt es ja die Einlagensicherung bis 100 000 CHF oder € auf Cash Guthaben bei vielen Banken.
In anderen Worten, das Vermögen bei IKBR sollte nicht mehr als USD 500 000betragen?
Vielen Dank schon im Voraus für Eure kompetente und professionelle Antwort.
Die Einlagesicherung von USD 500’00 bei IBKR kommt zum Tragen, wenn der Broker in finanzielle Schwierigkeiten gerät und aus diesen Gründen die Vermögenswerte (max. je 250’000 USD Bargeld und Wertschriften) der Kundschaft nicht mehr zurückzahlen kann. Da die Barmittel und Wertschriften bei IBKR ohnehin separat verwahrt werden, gehen wir davon aus, dass selbst bei einem Konkurs von IBKR auch höhere Vermögenswerte abgesichert sind.
Hallo zusammen
Das mit der Einlagesicherung habe ich noch nicht ganz begriffen. Ihr schreibt oben: “Die Einlagesicherung von USD 500’00 bei IBKR kommt zum Tragen, wenn der Broker in finanzielle Schwierigkeiten gerät und aus diesen Gründen die Vermögenswerte (max. je 250’000 USD Bargeld und Wertschriften) der Kundschaft nicht mehr zurückzahlen kann.”
Was ist dabei mit “Wertschriften” gemeint? In anderen Beiträgen habe ich mehrfach gelesen, dass ETFs, welche ich über den Broker erworben habe, Sondervermögen sind und somit nicht in die Konkursmasse im Falle eines Konkurses des Brokers fallen. Das Bargeld ist mir klar, das ist das Geld welches auf den “Barmittel”-Konten von IBKR liegt, aber was ist mit Wertschriften gemeint?
Vielen Dank für Aufklärung.
Beste Grüsse
Pascal
Hoi Pascal
Ja, wir sehen das auch so, dass ETFs Sondervermögen sind und dieses somit unabhängig der Einlagesicherung der SIPC bei einem allfälligen Konkurs des Brokers geschützt sind. Es muss sich hier also um andere Wertschriften als ETFs handeln. Im Mission Statement der SIPC ist lediglich von “Securities” ohne genauere Spezifikation die Rede.
Beste Grüsse
SFB
Hallo SFB Team
Mit grossem Interesse verschlinge ich momentan Eure äusserst hilfreichen und sehr professionelle Artikel.
Ich habe eine grössere Summe Cash in USD, welche ich in einen in USD gehandelten USD ETF investieren möchte (gestaffelt in 5-10 Tranchen). Wenn ich es richtig verstanden habe, macht es wegen den hohen Transfergebühren keinen Sinn meinen Dollar Bestand zu IBKR oder DEGIRO zu überweisen und mir bleibt nur die Möglichkeit einen ETF bei einem Schweizer Broker zu kaufen, richtig? Bei welchem Broker würdet Ihr den in der USA gehandelten VT ETF kaufen (TER 0.07)?
Hallo Petra
Merci für das Lob! Wir würden VT bei IBKR kaufen. (DEGIRO bietet diesen ETF gar nicht an. Und bei Swissquote gibt es ihn nicht zum Pauschaltarif von 9 USD.) Wende dich doch bezüglich der USD-Überweisung bzw. der damit verbundenen Gebühren an deine Hausbank. Vielleicht kann sie dir eine verlässliche Kostenangabe machen oder einen Maximalbetrag zusichern.
Beste Grüsse
SFB
Ich bin Kunde bei IBKR und bisher zufrieden.
Ich wäre froh wenn Ihr erläutern könntet wie mit IBKR ein Geldtransfer in € auf eine Deutsche Bank (z.B. DKB / DeGiro) oder US Bank abläuft.
IBKR sollte ja mehrere “länderspezifische” IBAN je nach Zielland/Zielbank haben.
Idee:
– Ich zahle in CHF auf die Schweizer IBAN
– Währungsumwandlung innerhalb IBKR
– Überweisung der € via der UK IBAN an DKB
Ich habe das mal versucht, leider hat es dann nicht die SEPA Überweisungsart genommen und ich musste bei der Zielbank “Strafgebühren” zahlen.
Wäre Toll wenn Ihr dies beleuchten könntet. Quasi ein Transferwise via IBKR 🙂
Danke, Gruss Aare
Hoi Aare
Wir haben uns mal über unsere eigenen IBKR-Accounts schlau gemacht mit folgendem Ergebnis, worauf du möglicherweise aber auch gekommen bist. Wenn du auf deiner Portfolio-Seite auf “Auszahlung” klickst, erhältst du eine Auswahl von zwei Optionen:
1) Überweisung mittels elektronischem LSV SEPA (kostenlos bei einer Zahlung pro Monat, danach 1 Euro Gebühr)
2) Banküberweisung mittels SWIFT-Network (kostenlos bei einer Zahlung pro Monat, danach 8 Euro Gebühr; zudem schreibt IBKR: “Es ist möglich, dass Ihre Bank eine Gebühr für eine eingehende Überweisung erhebt.”)
Die erste Variante erscheint uns günstiger zu sein. Falls du diese bereits erfolglos bzw. mit Gebühren seitens Zielbank getestet hast, solltest du dich mit deiner Zielbank in Verbindung setzen. Die Gebühren, welche IBKR erhebt, sind oben transparent ausgewiesen. Bei allen anderen Gebühren hat IBKR keinen Einfluss und da wird es auch wenig bringen, wenn du deren Support beübst.
Lass’ es uns doch wissen, wenn du eine Lösung für dein Problem gefunden hast. Denn Währungswechsel sind ja bei IBKR wirklich supergünstig.
Beste Grüsse
SFB
… wie ein klassischer Währungswechsel CHF/EUR erfolgreich (und günstig) zwischen CH-Bank und IBKR funktioniert, haben wir neu in Kap. 7.4 (“Tipp 2”) beschrieben. (Hast du für deinen Fall, bei welchem der Geldtransfer von IBKR auf eine ausländische Bank erfolgen sollte, zwischenzeitlich eine Lösung gefunden?)
Hallo zusammen
Vor der Frage stehe ich auch.
Kann man bei IBKR auch generell Forex-Handel machen oder nur “normal” Währung wechseln? Oder gibt es dafür einen besseren FX-Broker?
Ich bin auf der Suche von Überweisung von DE EUR-Konto -> Währung tauschen -> CH CHF-Konto oder umgekehrt oder auch USD / AUD.
WISE benutze ich für kleinere schnelle Überweisungen, aber mit höherem Betrag sind auch mehr Kosten.
Hoi Arne
Beim Wechsel CHF in EUR und Transfer zurück aufs EUR-Konto der CH-Bank hat Stefan mit IBKR schon mehrmals gute Erfahrungen gemacht (d.h. bessere Konditionen als bei Wise). Anders als in deinem Fall war jedoch nur eine Bank bzw. seine Hausbank involviert (Vgl. auch dieses Kapitel).
Liebes SFB-Team
Werden auf den Steuerauszügen von IBKR die Kursgewinne und die Dividenden separat ausgewiesen?
Wenn nein, wird die Steuerbehörde die Kursgewinne zu den Dividenden dazuzählen und man muss beides versteuern (obwohl Kursgewinne eigetlich steuerfrei sind). Ist meine Aussage korrekt?
Gruss Philippe
Lieber Philippe
Wir sind erst seit Anfang dieses Jahres Kunden von IBKR, weshalb wir noch keine Erfahrungen mit den Steuerauszügen von IBKR sammeln konnten. Doch sind wir überzeugt davon, dass kein (nicht gewerbsmässiger) Privatanleger in der Schweiz Kursgewinne versteuern muss, selbst wenn im unrealistischen Falle ein Broker Dividenden und Kursgewinne nicht separat ausweisen würde. Bei ausschüttenden ETFs werden diese ja naturgemäss separat ausgewiesen. Und bei thesaurierenden ETFs werden die Dividenden – kantonale Steuersoftware sei Dank – nach dem Eintragen deiner ETFs im Wertschriftenverzeichnis automatisch berechnet.
Beste Grüsse
SFB
Also ich bin schon länger Kunde bei Captrader / IB und hatte keine Probleme bezüglich Steuern. Jedoch habe ich auch nicht viel Dividenden bekommen. Habe einfach den Ausdruck am Treuhänder gegeben und die Steuerbehörde hat es geschluckt.
ps: hier ein Beispiel von England https://www.cross-channel-lawyers.de/aktiendepot-in-england-hande-weg-von-computershare-oder-gleich-ganz/
Man beachte bei einem Broker im Ausland gibt es im Erbfall einiges zu beachten. In England ist es offenbar zumindest mit recht viel Gebühren und Aufwand verbunden um an ein entsprechendes Erbe ranzukommen.
Wäre toll, wenn du erläutern würdest, was es denn im Erbfall bei einem ausländischen Broker zu beachten gilt. Hast du denn diesbezüglich konkrete Erfahrungen gemacht, z.B. mit Interactive Brokers UK oder worauf basiert deine Kritik?
Das ist keine Kritik, ich möchte nur darauf hinweisen dass bei einem Broker mit Sitz im Ausland im Erbfall andere Regeln gelten und es aufwendig und teuer werden kann für die Erben. Wäre übrigens sehr interessant wenn es da irgendwo einen überblick gäbe, ich habe noch keinen gefunden.
Hallo SFB
Gutes Review!
Ich bin bereits seit November bei IBKR und kann den Broker ebenfalls empfehlen.
Allerdings verstehe ich folgende Aussage nicht ganz:
“Die Gebühr für den Währungswechsel beträgt gemäss IBKR zwischen 0,08 bis 0,20 Prozent, was unseres Erachtens ein sehr fairer Deal ist.”
Ich überweise jeweils CHF und kann diese für 2 USD Gebühr (Fixpreis [!]) in Dollar umwandeln, um dann ETFs in USD zu kaufen.
Die Transaktionsgebühr beträgt danach pauschal +- 0.30 USD pro ETF.
Beste Grüsse
Lukas
Hoi Lukas
Die von dir erwähnten 2 USD dürfte die Mindestgebühr beim Fremdwährungswechsel sein. Die volumenbasierten 0,08 bis 0,20
ProzentBasispunkte kommen nach unserem Verständnis dann zum Tragen, wenn sich daraus ein Wert > 2 USD ergibt, d.h. bei grösseren Transaktionen (vgl. auch dieser IBKR-Link).Beste Grüsse
SFB
Hallo SFB
Das sind 0.2 bps (Basispunkte) was 0.002% entspricht. 🙂
Bis zu einem Volumen von 100’000 USD pro Auftrag zahlt man somit einfach die 2 USD flat. 😉
Somit ist IB ab etwa 800 USD pro Auftrag noch viel günstiger als z.B. Degiro.
Beste Grüsse
Lukas
Korrekt Lukas, danke für den Hinweis. Unglaublich tiefe, ja geradezu kaum vorhandene Wechselkursgebühren bei hohen Transaktionssummen…
Liebes SFB-Team
Herzlichen Dank für eure super Beiträge.
Ich bin momentan auch auf der Suche nach einem geeigneten Broker. Ich plane, einen ersten grösseren Betrag von ca. 200‘000 CHF in 3-4 verschiedene ETFs, wahrscheinlich in verschiedenen Domizilen und Währungen, und dann monatlich ca. 1000 CHF oder vierteljährlich 3000 sparplanmässig nachzuschiessen. Könnt ihr dazu Interactive Broker oder Degiro bzgl. Gebühren, Handling, Sicherheit, etc. eher empfehlen?
Danke für eure Rückmeldung.
Liebe Grüsse
Hoi Mike
Uns gefallen beide Anbieter. Interactive Brokers hat den Vorteil gegenüber DEGIRO, dass du Fremdwährungskonten führen kannst, womit du dir die Wechselgebühren sparst, wenn du beispielsweise Euro-Überweisungen von deinem Bankkonto tätigst. Ausserdem erachten wir die Auswertungsmöglichkeiten deines Portfolios bei IB als vielfältiger. Preislich liegen beide auf ähnlichem Niveau, je nach Anlageverhalten mag der eine oder andere – auf sehr tiefem Niveau – noch etwas günstiger sein (vgl. hierzu nochmals unsere beiden Reviews). Die Auswahl an Gratis-ETFs bei DEGIRO erachten wir als attraktiver. Letztlich hängt die Broker-Wahl auch von deinen zu investierenden ETFs ab. Die sollten ja dann auch angeboten werden:-) Falls du unentschlossen bist, kannst du IB kostenlos und unverbindlich über die Demoversion kennenlernen.
Beste Grüsse
SFB
Achtung hier bei den gratis ETFs von Degiro. Die sind alle in Euro. Bei einer Wechselgebühr von 0,25%! Bitte auch solche Kosten vergleichen, welche bei IB doch tiefer sind. Und gerade hier kann es sehr grosse Unterschiede geben je nach Anlagesummen! Finde deshalb den Hinweis auf die “gratis” ETFs eher deplaziert.
Absolut korrekt, Beat. Wir haben aber mehrfach – im Review wie auch in den Kommentaren – darauf hingewiesen, dass bei den Gratis-ETFs von DEGIRO Wechselkursgebühren anfallen, weil aktuell kein Gratis-ETF in Handelswährung CHF angeboten wird. Geldverdienen müssen/wollen halt alle Broker:-)
Hallo SFB-Team
Ich bin momentan intensiv auf der Suche nach einem geeigneten Broker für meine Investition in weltweit gestreute ETFs gemäss der Anlagestrategie von Gerd Kommer. Dabei möchte ich möglichst auf Rendite schmälernde Kosten verzichten. Jedoch bereitet mir das grosse Mühe. Gemäss diesem Artikel erscheint mir der IKBR als eine sehr gute Wahl. Jedoch bin ich in meiner Recherche auf einen weiteren Artikel gestossen, der folgende Aussage macht:
„IKBR spricht vor allem Personen mit einem (Start-)Kapital von 100.000 CHF an. So hoch liegt die (empfohlene) Mindesteinlage für Einzelkonten. Wer diese Summe anlegt, wird von einer monatlichen Umsatzgebühr freigestellt.
Für jene, die weniger Kapital ihr Eigen nennen, wird eine monatliche Gebühr in Höhe von 10 CHF berechnet. Die wiederum „entfällt“, wenn mtl. eine Provision in Höhe von 10 CHF generiert wurde. Liegt die erreichte Provision unter 10 CHF, wird sie mit der Umsatzgebühr verrechnet.“
Stimmt das? Wenn ja, dann können Schweizer Broker kostentechnisch doch gut mithalten sofern nur einmal jährlich Geld angelegt werden will oder gibt es da noch weiteres zu beachten? Sind mit Provision die Transaktionskosten gemeint?
Hoi Ramon
Nein, das trifft gemäss unserer Erfahrung nicht zu (vgl. diesen Interactive Brokers Link).
Beste Grüsse
SFB
Hallo Ramon
Der von dir gelesene Artikel ist veraltet. Diese Gebühr fällt heute nicht mehr an.ü
Gruss
Lukas
Vielen Dank für diesen ausführlichen Bericht. Ich nutze sowohl Interactive Brokers wie auch Swissquote. Mit IB handle ich hauptsächlich US Aktien und mit Swissquote eher Schweizer- und Europäische Titel. Die Tiefe Gebührenstruktur von IB ermöglicht vorallem auch einen etwas aktiveren und kurzfristigen Handel. Bei Swissquote fahre ich, aufgrund der Kosten, eher eine langfristigere Strategie. Die TWS von IB ist anfangs etwas gewöhnungsbedürftig, aber mit ein bisschen Übung ein sehr mächtiges Tool. Kann IB also definitiv auch weiter empfehlen.
Toller Blog, Respekt. Weiter so
Danke für den Beitrag. Gibt es bei IBKR auch Sparpläne?
Hoi Beat
Nein, Sparpläne im klassischen Sinn gibt es nicht. Immerhin gibt es bei IBKR die Möglichkeit, Aktien und ETFs “bruchstückweise” zu erwerben, womit kleinere, fixe Anlagebeträge möglich werden. Hier erfährst du mehr.
Beste Grüsse
SFB
Hi SFB Team
Eine Verständnisfrage zum Wertpapierkonto. Handelt es sich dabei um das Konto von dem aus Aktien ETF’s etc. gekauft werden, sprich liegt dort das “nicht investierte” Geld?
Viele Grüsse
Marc
Hoi Marc
Bei Interactive Brokers werden sie einfach “Barmittel” genannt (Vgl. Abb. 14). Von diesem “Topf” werden ETFs etc. gekauft. Die “Barmittel” können in unterschiedlichen Währungen geführt werden. Wir haben sie im Text Währungskonten genannt.
Bitte melde dich einfach nochmals, falls wir deine Anfrage missverstanden haben sollten.
Beste Grüsse
SFB
vielen Dank für Eure super Berichte & Eure Arbeit – mega!
angelehnt an den letzten Beitrag vom 20. Mai – wer ist Vertragspartner? Die “Interactive Brokers U.K. Limited” mit Sitz in UK? Ist das identisch wenn es durch meinTrade läuft, d.h. Sitz auch dann in UK (mit entsprechenden Auswirkungen bzgl. Regulierung, Einlagensicherung, Steuern etc.)?
Besten Dank!
Hoi Tom
Ja das ist korrekt. Vertragspartner für CH-Kunden ist Interactive Brokers UK, Gerichtsstand wäre in letzter Konsequenz London. Soweit sollte es jedoch in aller Regel nicht kommen. IBKR hat uns auf Anfrage versichert, dass man allfällige Streitigkeiten immer zurerst aussergerichtlich und im beidseitigen Einvernehmen lösen möchte. So bieten sie ein sogenanntes Beschwerdeticket an, wo Reklamationen & Co. eingereicht werden können. Die Einlagesicherung ist weltweit einheitlich geregelt und beträgt USD 500’000. Versteuert wird das angelegte Vermögen und die daraus resultierenden Erträge in der Schweiz. Die Stempelsteuer entfällt jedoch, da IB kein CH-Broker ist. Übrigens werden die Vertragsunterlagen bei IBKR USA gelagert und nur auf Wunsch, aber kostenfrei per Email zugestellt. (Quelle: Alle diese Informationen stammen vom IB-Support basierend auf unserer heutigen telefonischen Anfrage).
Beste Grüsse
SFB
Es gibt ja verschiedene juristische Einheiten für IB (.ie, .co.uk, .eu), wo man sich andocken kann. Was macht am meisten Sinn?
Hoi Roland
Gemäss Auskunft des telefonischen Supports von Interactive Brokers werden alle Kunden aus der Schweiz juristisch an London (.co.uk) “angedockt”. Die kostenlose Kontoeröffnung erfolgt über diesen Link.
Beste Grüsse
SFB
Vielen Dank für das weitere super Review. Ich habe auch das Review zu DEGIRO gelesen. Daher folgende Vergleichsfragen:
1. Findet Ihr mit DEGIRO oder IBKR das Handling für einen Einsteiger besser? Auf den ersten Blick scheint mir IBKR komplizierter, was sind hier Eure Erfahrungen?
2. Ich möchte 200 – 1000 pro Monat in rein Welt-ETF investieren z.B. iShares MSCI World und Emerging Markets und vielleicht noch ein Immobilien ETF wie Ihr es beschrieben habt. Was würdet Ihr in diesem Fall empfehlen – DEGIRO oder IBKR, wer hat hier die effektiv tieferen Kosten?
3. Steuerauszüge erhält man bei IBKR auch wie bei DEGIRO oder?
4. Gibt es für uns Schweizer noch irgendwelche Aspekte die beachtet werden müssen, da IBKR eine US-Unternehmung ist?
Viele Grüsse
Hoi Nico
Merci für dein positives Feedback. Zu deinen Fragen:
1. Beide Anbieter haben bezüglich Handling ihre Eigenheiten. Doch nach kurzer “Einarbeitungszeit” fühlen wir uns mit beiden Plattformen gut vertraut. Interactive Brokers hat unseres Erachtens aber klare Vorteile bei der Visualisierung und Auswertung des eigenen Portfolios.
2. Beide Anbieter sind im Vergleich zu CH-Brokern sehr, sehr günstig. Preislich fährst du mit den drei von dir angegebenen ETFs (für den Immo-ETF haben wir mal den iShares Property Global genommen), in welche du monatlich investieren möchtest, wohl aber mit DEGIRO günstiger. Denn diese drei Produkte stehen auf der Liste der Gratis-ETFs von DEGIRO (jedoch nur am Börsenplatz Amsterdam). Das heisst, du zahlst bei jeder Transaktion lediglich die Wechselkursgebühren von 0,25%, nicht jedoch die Courtagen. Ansonsten schau’ bitte unsere Preisbeispiele in den beiden Reviews an.
3. Ja.
4. Ob Gebührenkatalog oder (teilweise überflüssige) Warnhinweise bei Trades, alles fällt bei IBKR etwas detaillierter als bei anderen Brokern aus. Dies hat sicherlich auch mit der US-amerikanischer Herkunft dieses Anbieters zu tun. Doch gemäss unseren Verträgen ist beispielsweise der Gerichtsstand nicht USA sondern England (Schweiz wäre natürlich besser, aber immerhin nicht USA:-).
Beste Grüsse
SFB
Wichtig zu Wissen für Leute die auch mal an eine GV gehen wollen:
Man kann sich bei DEGIRO leider nicht ins Namensregister eintragen lassen, da man nur wirtschaftlich Berechtigter, nicht aber hundertprozentiger Eigentümer der Aktie ist.
Original-Antwort Aussage vom Degiro-Support:
“Sie können sich bei DEGIRO leider nicht ins Namensregister eintragen lassen, da Sie bei uns nur wirtschaftlich Berechtigter, nicht aber hundertprozentiger Eigentümer der Aktie sind.
Bei DEGIRO werden die Wertpapiere aller Kunden von der organisatorisch gänzlich von DEGIRO getrennten Entität, der „Stichting DEGIRO“ (einer Stiftung), in einem Wertpapierpool gehalten.
Daher ist DEGIRO der letztendliche Eigentümer der Wertpapiere. Kunden hingegen sind die wirtschaftlich Berechtigten Ihrer Wertpapiere. Ein wirtschaftlich Berechtigter ist derjenige, für dessen Rechnung das Konto geführt wird. Diese Zurechnungsvorschrift folgt dem Grundsatz der wirtschaftlichen Betrachtungsweise, der bei einer Sachverhaltsbeurteilung nur auf das ökonomische Ergebnis abstellt.”
Danke für die wie immer guten informativen Berichte. Werde ich mir anschauen.
Langsam aber stetig bewegt es sich in die richtige Richtung des möglichst einfachen und kostenlosen Zugang an allen Börse ohne Depot/ Verwahrgebühren und mit Fraktionaltrading.
Für den einfachen Durchschnitt ETF Anleger oder Pensionär eignen sich sowohl Degiro wie Interactive Broker, wer nur im Euro Raum unterwegs ist kann noch Finanznet Zero in Betracht ziehen.
Jedoch ist bei allen drei zu bedenken, dass das Angebot selektive und eingeschränkt ist und nur die von diesen gehandelte Wertpapiere eingeliefert werden können.
Wer also z.B. auf Schweizer BVG Fonds hockt kann diese dann nicht transferieren.