
 Newsletter
Dans notre dernier article, nous nous sommes penchés sur les crédits lombards. Dans cet article, nous examinons les ETF dits à effet de levier, une autre façon d’orienter votre portefeuille vers un rendement plus élevé. Vous découvrirez comment fonctionnent ces ETF de niche, quels risques vous devez surveiller de près et quand vos chances d’obtenir des rendements de rêve sont les meilleures.

En bref
- Les ETF à effet de levier, aussi appelés « leveraged ETF », s’adressent avant tout aux investisseurs axés sur le rendement et dotés de nerfs solides, qui tablent sur une hausse des cours des actions à moyen ou long terme.
- Avec un ETF à effet de levier, les gains et les pertes de cours sont multipliés chaque jour par un certain facteur (p. ex. 2x).
- Les ETF à effet de levier fluctuent donc beaucoup plus fortement que les ETF classiques.
- Autrement dit, si le SMI ou le MSCI World progresse par exemple de 2 % en une journée, la hausse est doublée à 4 % pour un ETF à effet de levier correspondant (2x). Les pertes de cours sont multipliées de la même manière.
- Le pire scénario, à savoir une perte totale, se produirait pour un tel ETF en cas de correction journalière de -50 % ou plus. On ne peut pas l’exclure, mais nous le jugeons extrêmement improbable.
- L’offre d’ETF à effet de levier sur les bourses européennes reste limitée. Leurs coûts (TER) s’élèvent actuellement à environ 0,35 % en moyenne, ce qui nous a agréablement surpris.
- Avant d’investir dans un ETF à effet de levier, vous devez être particulièrement conscient des risques liés à la dépendance au chemin (volatility drag), à la séquence des rendements et à la contrepartie. Les fortes fluctuations de cours peuvent en outre mettre vos nerfs à rude épreuve.
Contents
- Qu’est-ce qu’un ETF à effet de levier ?
- Une offre modeste d’ETF à effet de levier
- Une performance impressionnante
- Quels risques est-ce que je prends avec un ETF à effet de levier ?
- Dépendance au chemin pour les ETF à effet de levier : Volatility Drag dans des marchés fluctuants
- Dépendance de la trajectoire des ETF à effet de levier : Volatility Drag en cas de krach avec reprise rapide
- Dépendance au sentier pour les ETF à effet de levier : effets positifs en cas de hausse constante des marchés
- Dépendance au sentier pour les ETF à effet de levier : effets positifs en cas de baisse constante des marchés
- Dans quelles phases de marché un ETF à effet de levier est-il particulièrement adapté ?
- Quels sont les avantages et les inconvénients des ETF à effet de levier ?
- Quelles alternatives à effet de levier existe-t-il à l’ETF à effet de levier ?
- Notre conclusion sur les ETF à effet de levier
- Cela pourrait aussi vous intéresser
- Avertissement
Qu’est-ce qu’un ETF à effet de levier ?
Les ETF à effet de levier, ou leveraged ETF, sont des ETF spéciaux synthétiques, souvent classés parmi les ETF de stratégie. Avec la réplication synthétique d’un indice, le fournisseur d’ETF échange les placements détenus par le fonds contre ceux de l’indice en concluant un contrat d’échange (total return swap, un produit dérivé) avec une contrepartie, p. ex. une grande banque.
Comme leurs homologues classiques, les ETF à effet de levier répliquent donc un indice. Mais l’évolution de son cours est amplifiée par un certain facteur. Si ce facteur est de deux, ce qui est courant, et que l’indice sous-jacent correspondant sans levier (p. ex. MSCI World ou SMI) progresse de 2 % en une journée, l’ETF à effet de levier grimpe de 4 %.
Le pendant des ETF à effet de levier (long) sont les ETF short, qui évoluent de manière inverse, c.-à-d. à l’opposé de l’indice sous-jacent. Pour illustrer la maigre offre d’ETF short, citons le Lyxor SMI Daily (-2x) Inverse UCITS ETF, qui réplique chaque jour deux fois la performance inverse du SMI. Autrement dit, si le SMI baisse de 1 %, cet ETF progresse de 2 %, et inversement.
Les ETF short ne sont pas au cœur de cet article. Nous les rejetons, car ils misent de façon hautement spéculative sur le market timing, c.-à-d. sur la baisse des cours, et nous jugeons leur rapport rendement/risque extrêmement défavorable.
Une offre modeste d’ETF à effet de levier
Le choix d’ETF classiques est devenu immense et les investisseurs n’ont que l’embarras du choix. (Conseil de lecture : dans l’article « Meilleurs ETF en Suisse et dans le monde : And the Winner is… », nous avons soumis plus de 1 500 ETF à une procédure de sélection rigoureuse en plusieurs étapes et désigné 14 ETF gagnants.)
En revanche, l’offre d’ETF à effet de levier autorisés en Suisse reste très limitée. Le portail « justETF » ne recense que cinq ETF actions à effet de levier sur les places boursières européennes. (Ce portail ne tient pas compte des places boursières hors d’Europe.)
Mais l’offre d’ETF à effet de levier laisse encore à désirer, et pas seulement en quantité. Sur le plan qualitatif aussi, nous voyons deux points faibles : premièrement, aucun produit n’est diversifié à l’échelle mondiale. Et deuxièmement, nous jugeons la taille des fonds trop faible – à l’exception du produit d’Amundi. (Pour une meilleure compréhension, nous examinerons cet ETF à effet de levier de plus près par la suite.) En revanche, les frais annuels d’environ 0,35 % (TER) nous ont agréablement surpris : nous les jugeons plutôt modérés pour des ETF de niche de ce type.
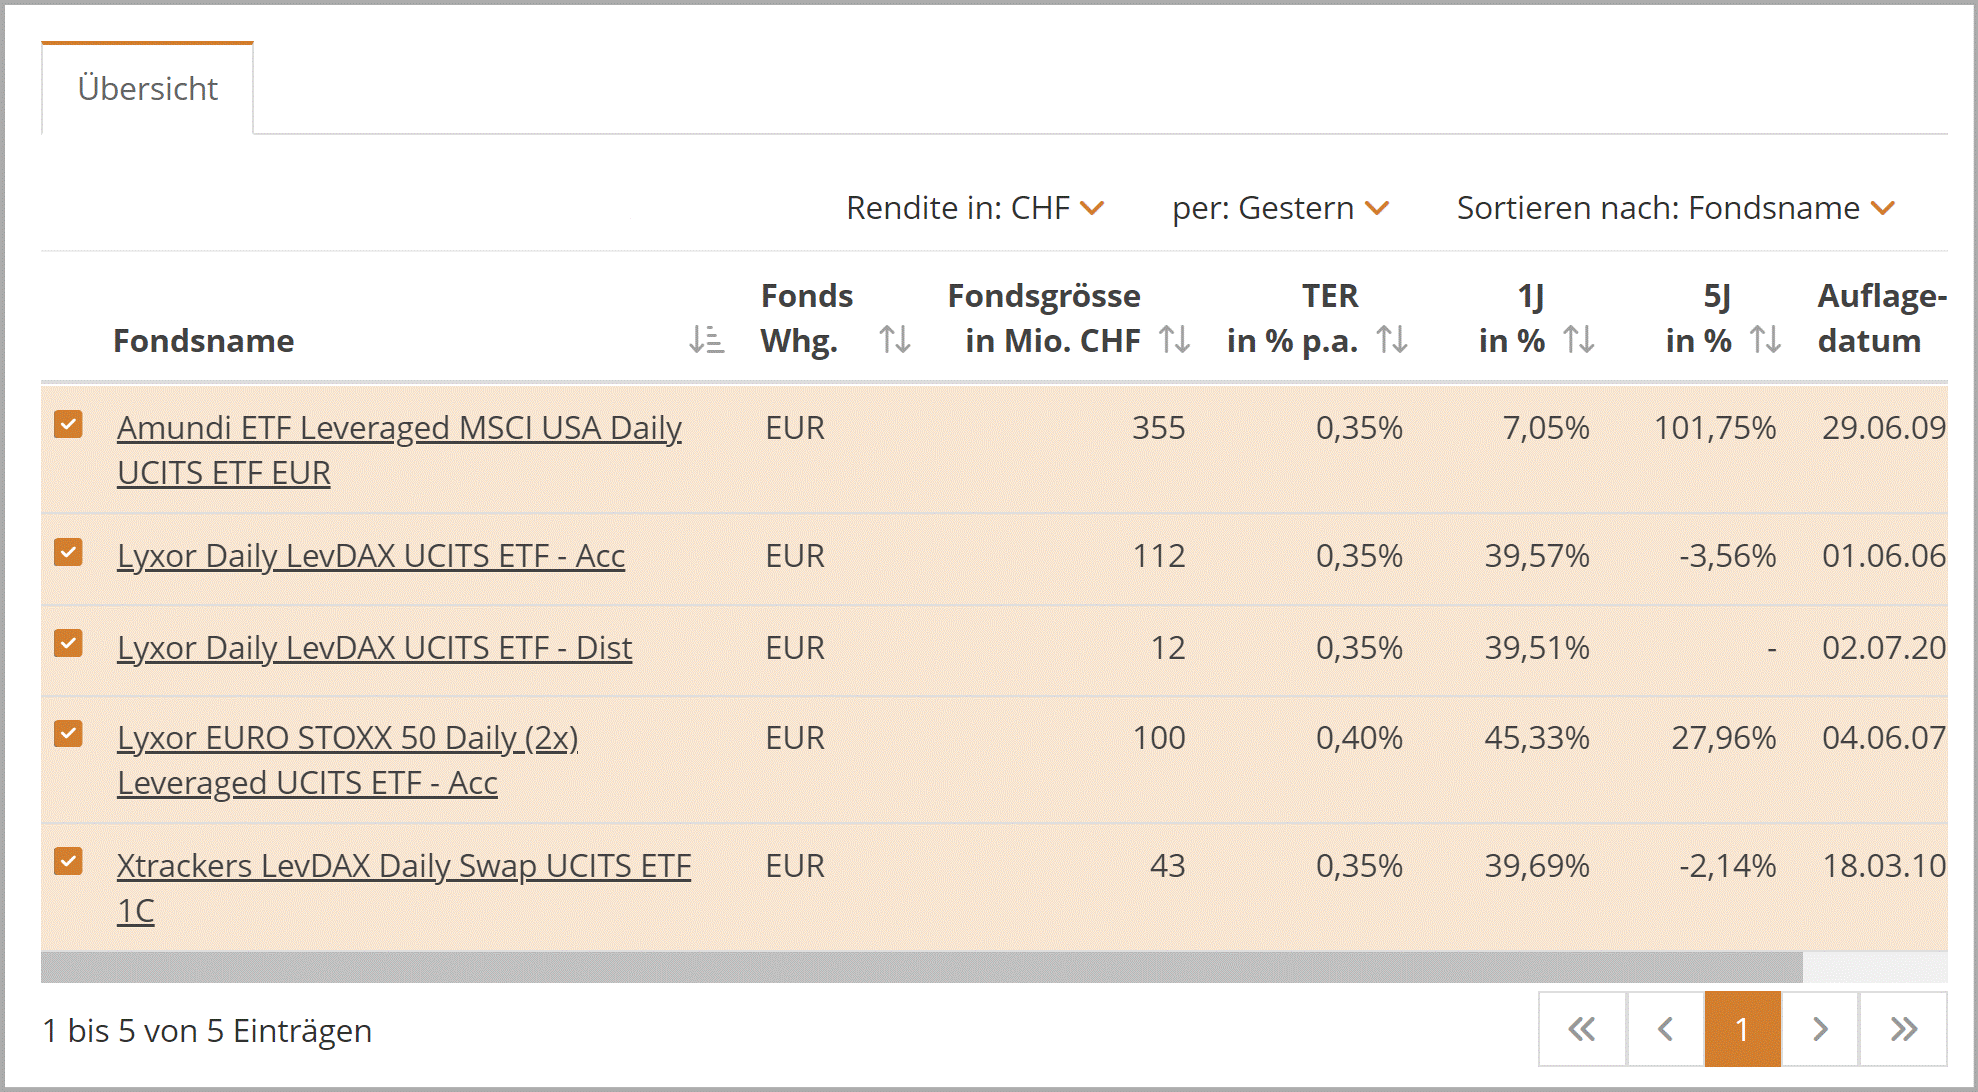
On remarque par ailleurs que, malgré la faiblesse des volumes, quatre des cinq ETF à effet de levier ont été lancés il y a plus de dix ans. Fidèle au biais du survivant, il ne s’agit donc probablement que de la pointe de l’iceberg des « ETF à effet de levier ». De nombreux produits ont sans doute été fermés au fil du temps faute de succès commercial et sont ainsi devenus « invisibles ». (La liquidation d’un fonds ne signifie d’ailleurs pas que vous subissez une perte totale. Vous devez simplement retirer du fonds les capitaux investis (valeur de marché) et chercher des alternatives appropriées.)
Les ETF qui, à moyen terme, ont collecté moins de 100 millions de CHF d’actifs sont vraisemblablement déficitaires pour les fournisseurs de fonds. C’est pourquoi la probabilité que ces ETF soient fermés tôt ou tard est particulièrement élevée.
Plus de choix d’ETF à effet de levier sur les bourses américaines – mais plus chers !
Sur les bourses américaines, en revanche, les ETF à effet de levier sont bien mieux établis. Mais là non plus, nous n’avons trouvé aucun produit diversifié à l’échelle mondiale qui réplique, par exemple, un indice MSCI World à effet de levier.
Le plus grand d’entre eux, l’UltraPro QQQ de ProShares, a réussi depuis son lancement en 2010 à collecter un volume considérable de plus de 20 milliards USD – malgré des frais élevés de 0,98 % (TER). Cet ETF à effet de levier, le plus populaire au monde, est réputé particulièrement rémunérateur et risqué, puisqu’il réplique le volatil indice technologique américain Nasdaq 100 avec un facteur trois.
Cette vue d’ensemble du portail d’ETF VettaFi vous présente les principales caractéristiques de cet ETF et d’autres ETF à effet de levier négociés sur les bourses américaines. On constate que l’offre est clairement axée sur les entreprises américaines, avec toutefois de grandes différences : certains ETF à effet de levier misent sur des valeurs standard, d’autres sur des small caps et d’autres encore sur des secteurs précis comme les actions technologiques, voire de manière encore plus ciblée sur les fabricants de semi-conducteurs, par exemple.
Cela montre une fois de plus que plus un ETF couvre une niche, plus l’offre des bourses américaines est attrayante par rapport aux places de négoce européennes.
Si vous souhaitez profiter de l’offre plus large d’ETF négociés sur les bourses américaines, il vous faut une plateforme qui permette de négocier ces produits. D’après notre expérience, les deux courtiers pionniers Swissquote et Interactive Brokers sont particulièrement bien positionnés à cet égard (voir notre liste de recommandations).
Une performance impressionnante
Comme annoncé, nous allons maintenant examiner de plus près l’Amundi Leveraged MSCI USA Daily UCITS ETF – EUR. Car il nous semble être, en termes de diversification, de taille de fonds et de prix, l’ETF à effet de levier le plus attrayant négocié sur les bourses européennes et autorisé pour les investisseurs suisses.
Selon la factsheet correspondante, le MSCI USA Leveraged 2x Daily Index sous-jacent à cet ETF offre une exposition double à l’évolution quotidienne du MSCI USA Index, qui comprend environ 600 grandes valeurs américaines.
Il s’agit en outre d’un ETF synthétique qui respecte les directives européennes UCITS de protection des investisseurs. Fait intéressant : au moins 75 % sont investis directement en titres. Amundi nous a confirmé sur demande qu’il s’agit d’un patrimoine distinct, auquel les investisseurs pourraient accéder même en cas de faillite d’Amundi, c.-à-d. qui ne tomberait pas dans la masse en faillite.
Amundi recommande un horizon de placement d’au moins 5 ans, ce qui nous paraît plausible. (Nous ne partageons pas l’avis, souvent répandu sur les réseaux sociaux, selon lequel les ETF à effet de levier seraient des véhicules de placement à court terme, surtout pas lorsque l’indice sous-jacent est largement diversifié. Pourquoi faudrait-il traiter ces ETF différemment de leurs homologues classiques, c.-à-d. sans levier, en matière d’horizon de placement ?)
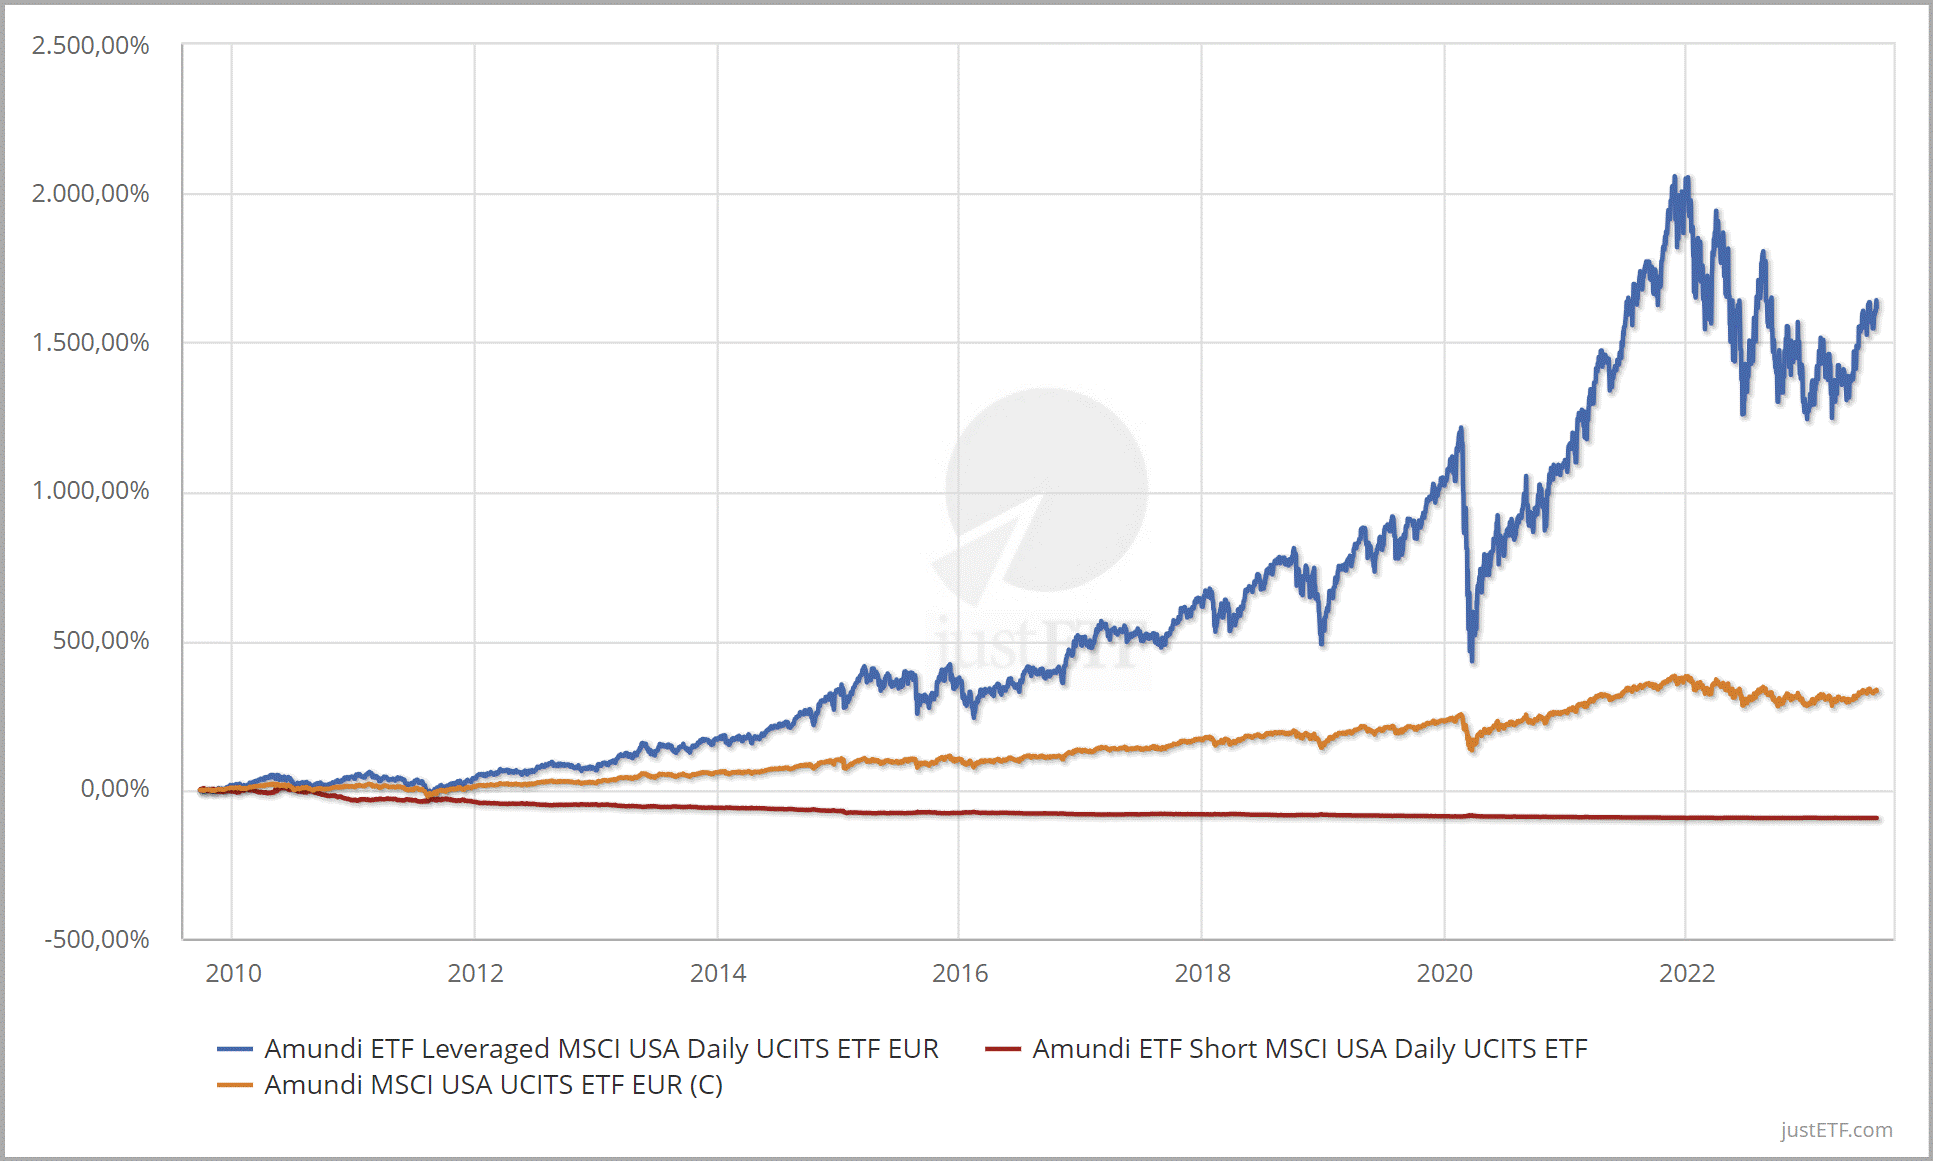
Comme le montre clairement le graphique ci-dessus, un ETF à levier positif peut très bien fonctionner même sur un très long horizon de placement de près de 14 ans et battre nettement l’ETF classique. D’une part, parce que, sur la période considérée, les cours des actions ont plus souvent monté que baissé. (Comme nous le verrons plus loin, il est particulièrement important pour les ETF à effet de levier que les cours montent majoritairement au début.) D’autre part, les États-Unis, avec leurs grandes valeurs technologiques axées sur la croissance comme Apple & Co., ont connu une période particulièrement faste par rapport au reste du monde boursier. Les données de performance sont d’ailleurs déjà converties dans notre monnaie forte, le CHF. En EUR ou en USD, les gains seraient encore plus élevés !
Une performance le plus souvent meilleure de l’ETF à effet de levier, même avec des dates d’entrée et des périodes différentes
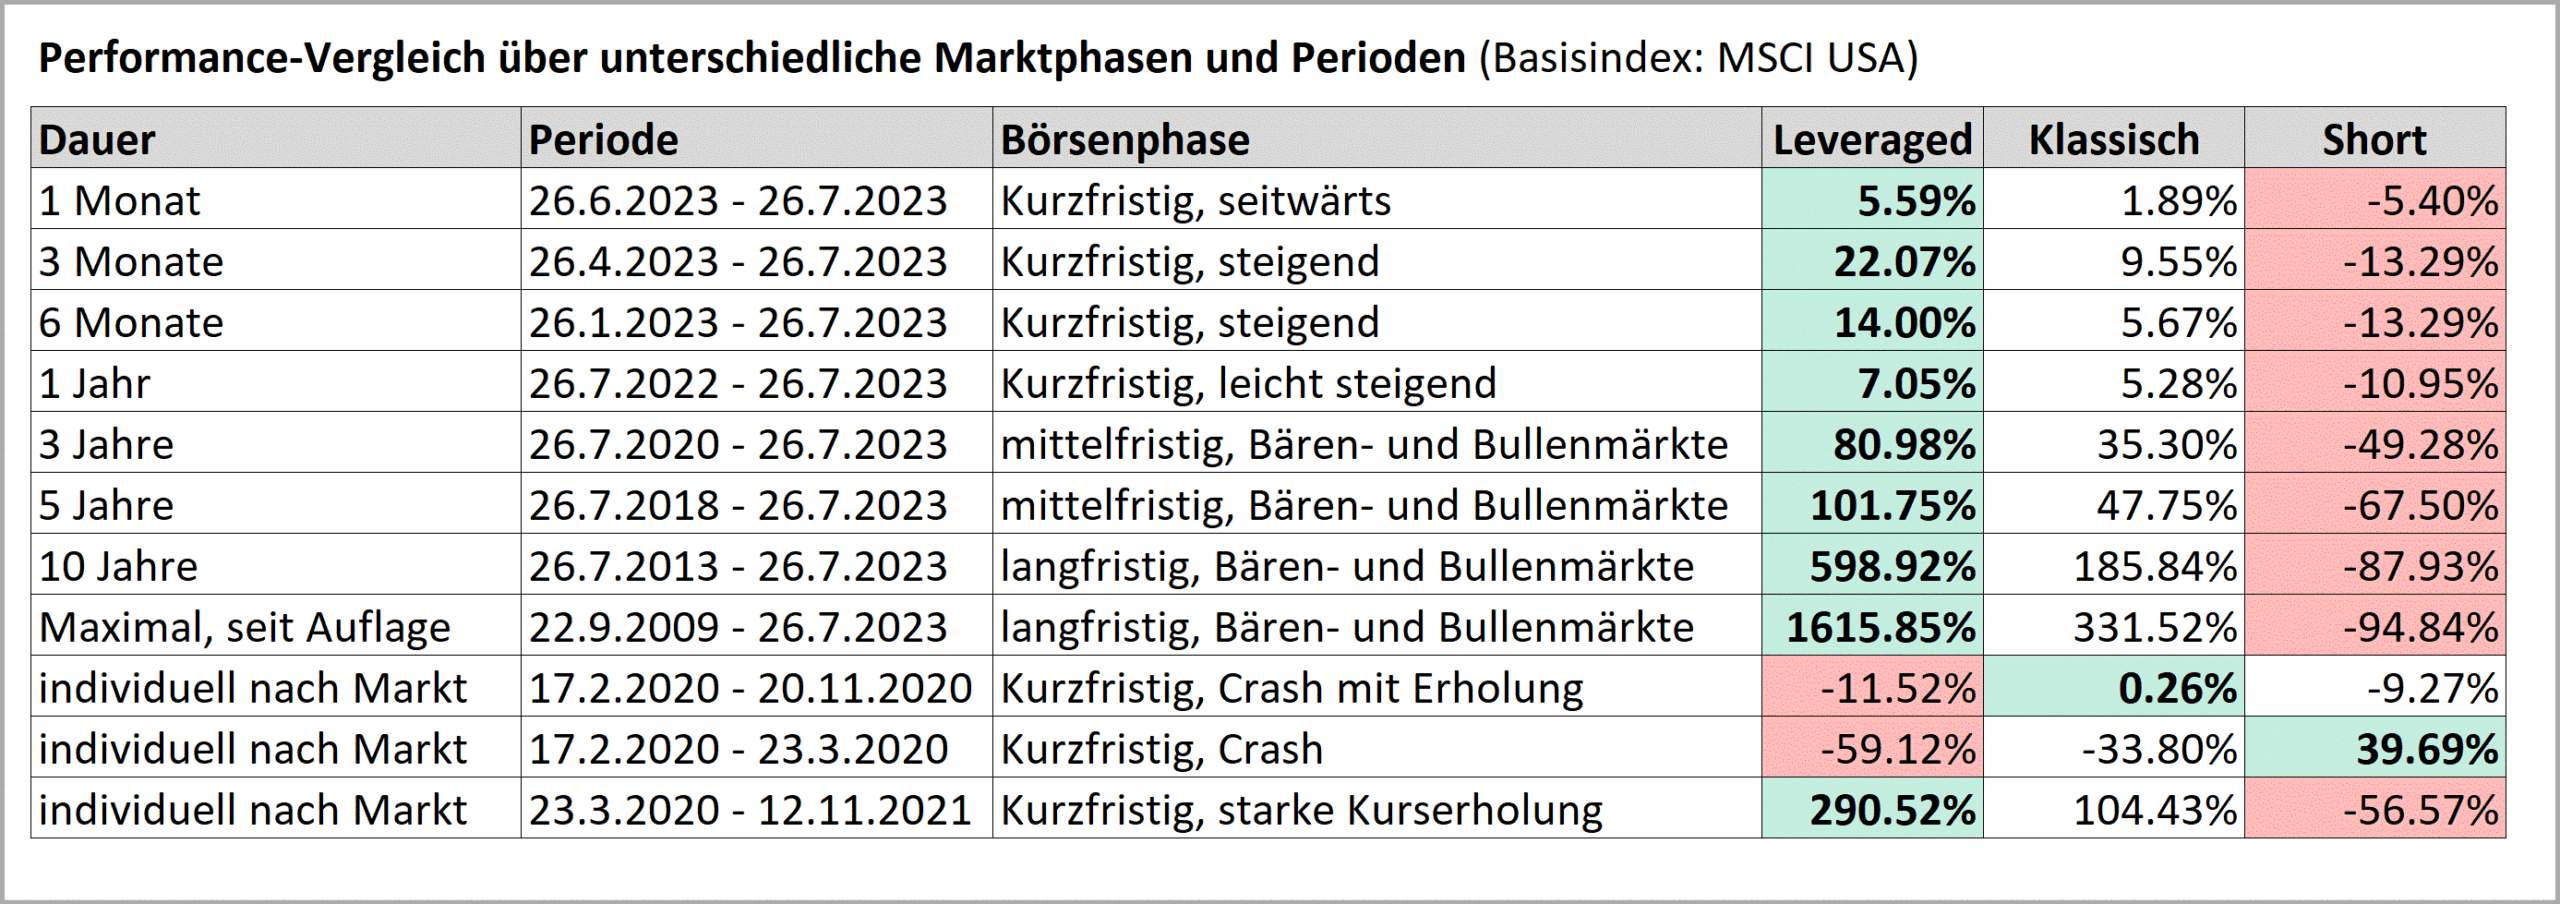
Si l’on considère différentes dates d’entrée et périodes, cette image positive en faveur de notre ETF à effet de levier se confirme. Il fait le plus souvent mieux que le produit classique du même fournisseur, même lorsqu’il a fallu traverser entre-temps de nettes baisses boursières. Seuls deux scénarios de krach à court terme se soldent par une moins bonne performance de la variante à levier (voir tableau).
Pas touche aux ETF short !
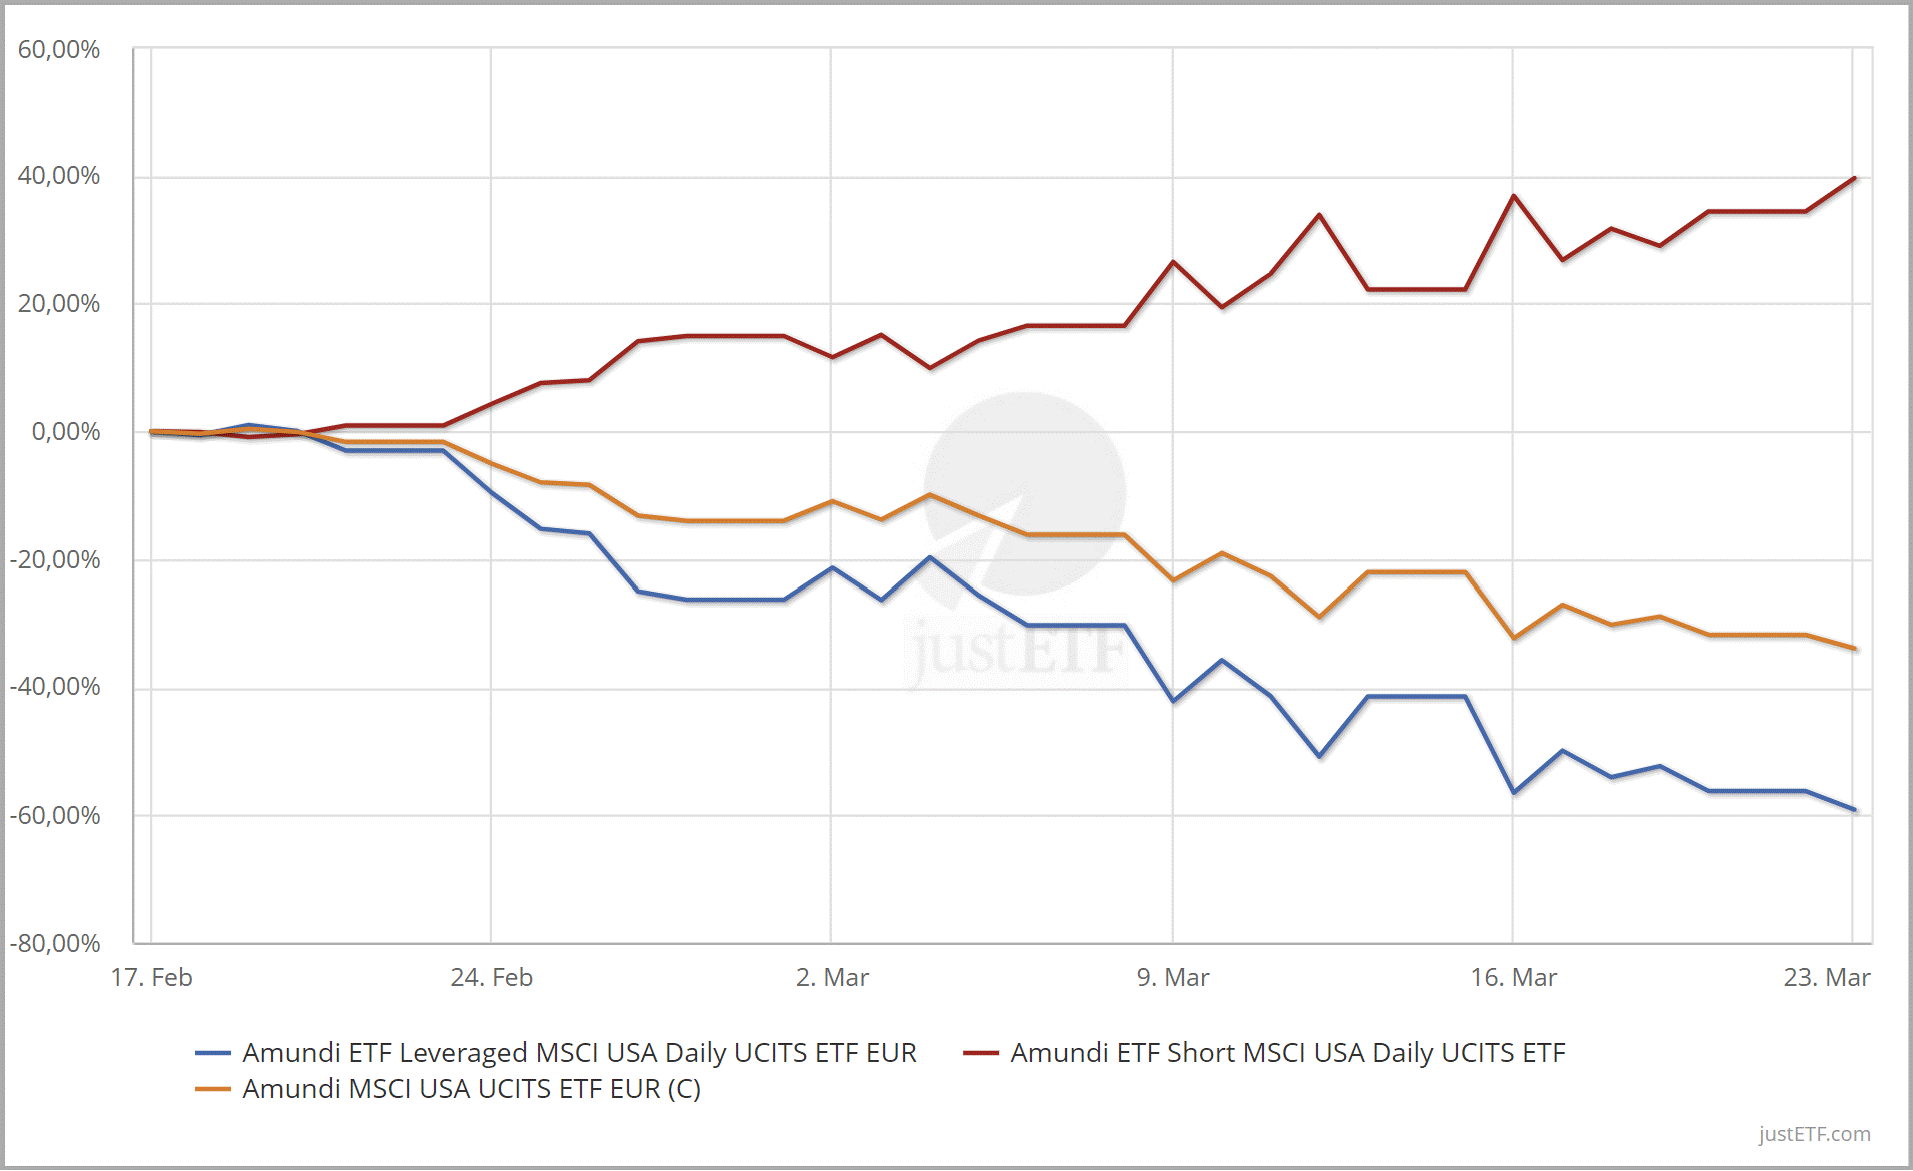
Pour l’ETF short, c’est exactement l’inverse : en règle générale, il affiche une mauvaise performance, voire catastrophique. Comme son nom l’indique, il est bien plus spéculatif et axé sur des gains à court terme en marché baissier (voir graphique et tableau ci-dessus ainsi que graphique ci-dessous). Les ETF short n’entrent donc pas en ligne de compte pour nous.
Pour les ETF à effet de levier, la séquence des rendements est décisive
Mais revenons aux ETF à effet de levier. Qu’en est-il de la performance si, au lieu du marché américain qui marche à merveille depuis la crise financière, nous nous intéressons à l’Europe, plus paisible ? Faute de choix, nous examinons le produit figurant plus haut dans la vue d’ensemble des ETF à effet de levier, le Lyxor EURO STOXX 50 Daily (2x) Leveraged UCITS ETF (Acc). L’indice sous-jacent réplique les 50 entreprises de la zone euro ayant la plus grande capitalisation boursière.
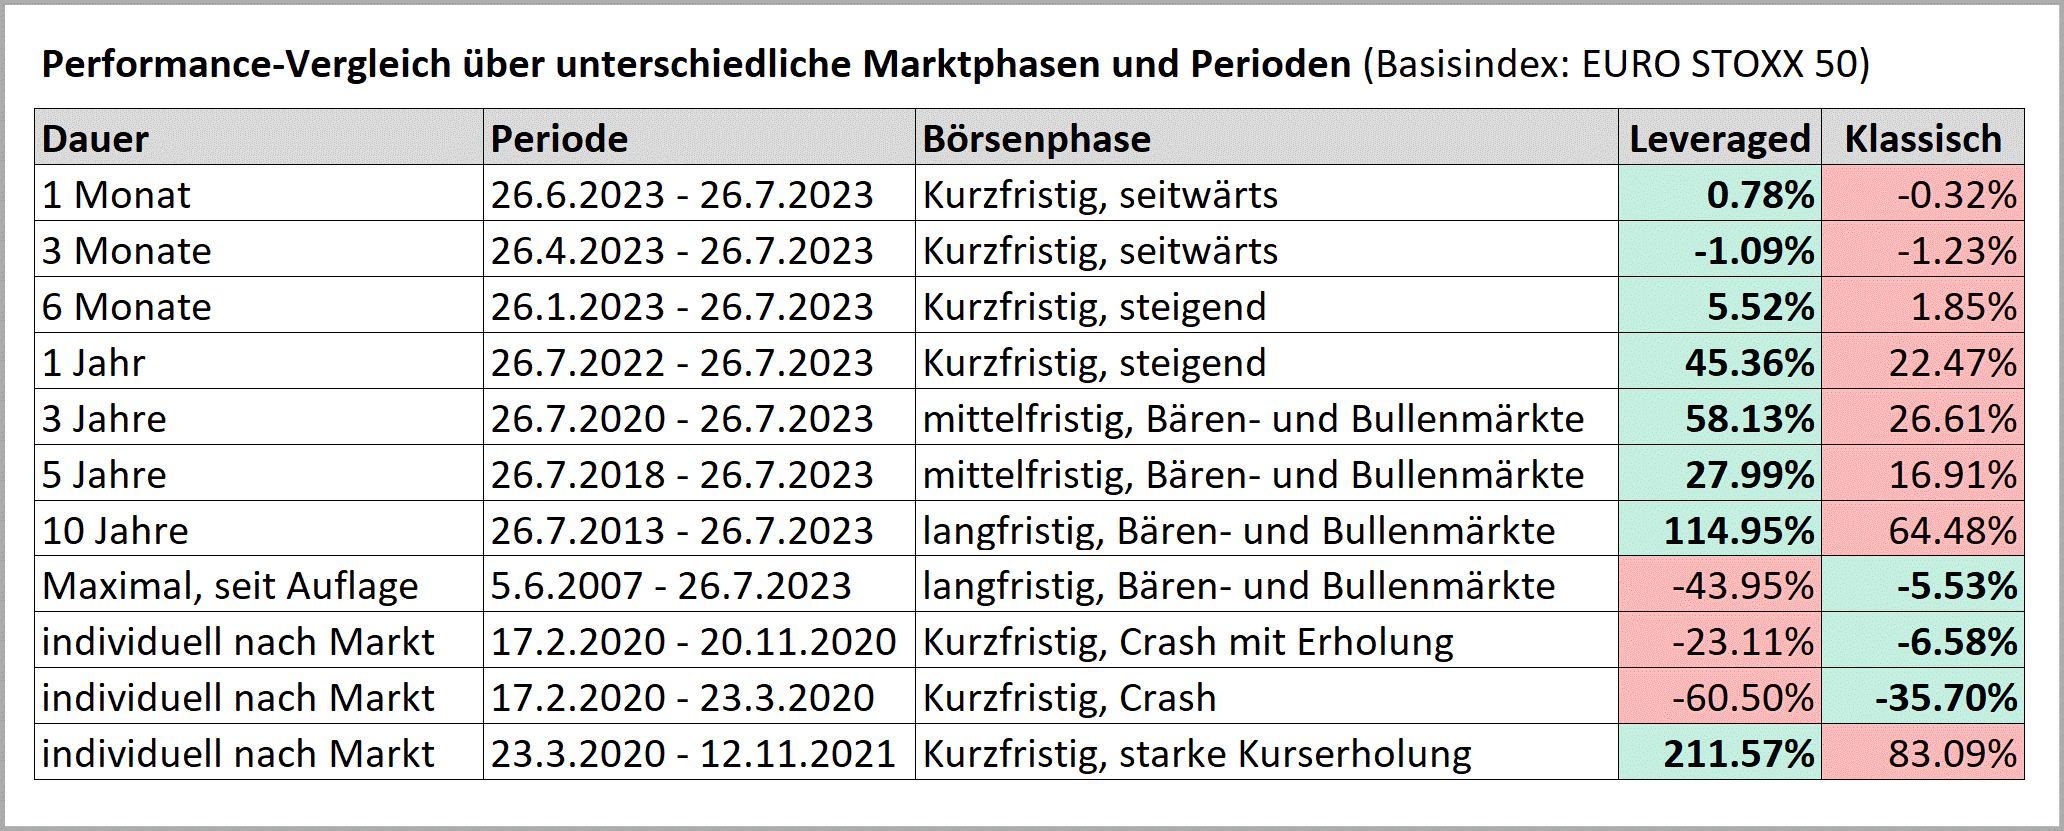
Le tableau montre que la surperformance dans la plupart des cas s’applique aussi à l’ETF EURO STOXX à effet de levier, quoique de manière moins nette que dans la comparaison précédente, qui portait sur des entreprises américaines selon le MSCI USA.
Grâce à une date de lancement plus ancienne, nous avons en outre pu examiner une période plus longue de plus de 16 ans (au lieu d’environ 14 auparavant), ce qui nous mène à un constat intéressant :
Si l’entrée a lieu peu avant un krach boursier violent, comme lors de la crise financière mondiale de 2008, l’ETF à effet de levier ne peut plus rattraper ses pertes de cours, même à long terme.
Ainsi, après plus de 16 ans de détention, notre ETF à effet de levier affichait encore au 26 juillet 2023 une perte massive d’environ 44 %, alors que l’ETF classique ne se situait plus qu’à un peu plus de 5 % sous son seuil de rentabilité. Ce phénomène s’appelle le « volatility drag », combiné au risque de séquence des rendements. Vous en apprendrez davantage sur ces risques au chapitre suivant.
Quels risques est-ce que je prends avec un ETF à effet de levier ?
Pas de doute : les ETF à effet de levier sont plus risqués que les ETF classiques. Car ils offrent un potentiel de rendement plus élevé, qui va, comme on le sait, de pair avec davantage de risque. Vous devriez notamment tenir compte des quatre risques décrits ci-après, qui concernent tout particulièrement les ETF à effet de levier :
- Risque « volatility drag »
- Risque de séquence des rendements
- Risque de contrepartie
- Risque « vos propres nerfs »
Risque « volatility drag »
Ce risque concerne les pertes liées aux fluctuations. Le volatility drag est l’effet négatif de ce qu’on appelle la dépendance au chemin. Ces pertes viennent du fait que les ETF à effet de levier sont réévalués chaque jour.
Dans le tableau ci-dessous, nous montrons à l’aide d’un exemple fictif comment le volatility drag tire peu à peu le rendement vers le bas sur des marchés fluctuants.
Dépendance au chemin pour les ETF à effet de levier : Volatility Drag dans des marchés fluctuants
| Jour | Indice SMI (points) | Variation par rapport à la veille SMI ETF | Valeur Investissement dans le SMI ETF (CHF) | Variation par rapport à la veille SMI ETF à levier (2x) | Valeur Investissement dans un ETF à levier SMI (2x) |
|---|---|---|---|---|---|
| 0 | 10’000 | 1’000 | 1’000 | ||
| 1 | 9’800 | -2% | 980 | -4% | 960 |
| 2 | 10’000 | 2.04% | 1’000 | 4.08% | 999.17 |
| 3 | 9’700 | -3% | 970 | -6.00% | 939.22 |
| 4 | 10’000 | 3.09% | 1’000 | 6.19% | 997.31 |
En cas de fluctuations modérées, l’effet négatif du volatility drag est donc à peine perceptible. Il en va autrement lors de fortes turbulences boursières : si, par exemple, l’indice sous-jacent chute de 25 % en une journée, puis remonte de 33 % jusqu’à sa valeur de départ, le cours de l’ETF à effet de levier reste nettement inférieur à la valeur de départ.
Dépendance de la trajectoire des ETF à effet de levier : Volatility Drag en cas de krach avec reprise rapide
| Jour | Indice SMI (points) | Variation par rapport à la veille SMI ETF | Valeur Investissement dans le SMI ETF (CHF) | Variation par rapport à la veille SMI ETF à levier (2x) | Valeur Investissement dans un ETF à levier SMI (2x) |
|---|---|---|---|---|---|
| 0 | 10’000 | 1’000 | 1’000 | ||
| 1 | 7’500 | -25% | 750 | -50% | 500 |
| 2 | 10’000 | 33.33% | 1’000 | 66.67% | 833.33 |
Dans le cas le plus extrême (improbable), les ETF à effet de levier peuvent même subir une perte totale : à savoir si l’indice sous-jacent chutait de 50 % en une seule journée. Pour l’ETF à effet de levier (2x), il en résulterait une perte de 100 %. Toutes les parts de l’ETF n’auraient alors plus aucune valeur et le resteraient même après une reprise boursière ultérieure, aussi fulgurante soit-elle.
Mais l’effet de dépendance au chemin des ETF à effet de levier n’est pas négatif en soi. En cas de hausse ou de baisse continue des cours, il n’y a pas de volatility drag. Les ETF à effet de levier profitent même de tels marchés. Autrement dit, en cas de hausse des cours, le levier augmente légèrement ; en cas de baisse, il diminue légèrement (voir tableaux ci-dessous).
Dépendance au sentier pour les ETF à effet de levier : effets positifs en cas de hausse constante des marchés
| Jour | Indice SMI (points) | Variation par rapport à la veille SMI ETF | Valeur Investissement dans le SMI ETF (CHF) | Variation par rapport à la veille SMI ETF à levier (2x) | Valeur Investissement dans un ETF à levier SMI (2x) |
|---|---|---|---|---|---|
| 0 | 10’000 | 1’000 | 1’000 | ||
| 1 | 10’200 | 2% | 1’020 | 4% | 1’040 |
| 2 | 10’353 | 1.5% | 1’035 | 3% | 1’071 |
| 3 | 10’612 | 2.5% | 1’061 | 5% | 1’125 |
| 4 | 10’665 | 0.5% | 1’066 | 1% | 1’136 |
Dépendance au sentier pour les ETF à effet de levier : effets positifs en cas de baisse constante des marchés
| Jour | Indice SMI (points) | Variation par rapport à la veille SMI ETF | Valeur Investissement dans le SMI ETF (CHF) | Variation par rapport à la veille SMI ETF à levier (2x) | Valeur Investissement dans un ETF à levier SMI (2x) |
|---|---|---|---|---|---|
| 0 | 10’000 | 1’000 | 1’000 | ||
| 1 | 9’800 | -2% | 980 | -4% | 960 |
| 2 | 9’653 | -1.5% | 965 | -3% | 931 |
| 3 | 9’412 | -2.5% | 941 | -5% | 885 |
| 4 | 9’365 | -0.5% | 936 | -1% | 876 |
Risque de séquence des rendements
Ce risque existe par nature pour tous les placements, ETF compris. Mais comme nous l’avons vu plus haut dans la comparaison des rendements, il peut avoir des conséquences particulièrement graves avec un ETF à effet de levier. L’effet de levier en est responsable. Concrètement : si de fortes corrections de cours surviennent au début de l’investissement, il n’est guère possible de combler ce retard avec un ETF à effet de levier, même à plus long terme.
Deux mesures simples vous permettent d’atténuer efficacement le risque de séquence des rendements :
- investir de manière échelonnée sur une période prolongée et
- ne pas investir aux cours les plus hauts, mais plutôt après des chutes boursières
Par souci d’exhaustivité, précisons que le risque de séquence des rendements offre aussi de grandes opportunités pour vous en tant qu’investisseur. Si la bourse grimpe fortement au début de l’investissement, le cours de l’ETF à effet de levier crève littéralement le plafond grâce au levier. Comme nous l’avons vu plus haut dans la comparaison des rendements, cette surperformance par rapport à l’ETF classique subsiste même après des baisses boursières ultérieures.
Risque de contrepartie
Comme déjà mentionné, les ETF à effet de levier sont des ETF synthétiques reposant sur un contrat d’échange (swap) sous forme de produit dérivé. Le risque de contrepartie réside dans le fait que la contrepartie du swap ne puisse plus remplir ses obligations découlant du contrat de swap. Cela peut entraîner des pertes pour l’ETF et ses investisseurs. Pour notre ETF de référence d’Amundi, le risque de contrepartie est atténué par le choix d’un partenaire de swap financièrement solide (BNP Paribas) ainsi que par une part élevée d’investissements réels en titres, qui constituent un patrimoine distinct.
Risque « vos propres nerfs »
Ce risque existe en principe pour tous les placements risqués, dont les actions font assurément partie. Il est toutefois particulièrement marqué pour les placements en actions à effet de levier, car avec cette variante, les fluctuations de cours des placements en actions, déjà loin d’être négligeables, sont encore amplifiées par le levier.
Autrement dit, vous devriez répondre honnêtement à la question suivante : est-ce que je dormirais encore tranquille avec des pertes de cours de 50 % ou plus ? Si vous répondez par l’affirmative ou, mieux encore, si vous avez déjà encaissé sans broncher de violents krachs boursiers par le passé, les ETF à effet de levier pourraient constituer pour vous une option intéressante, avec des perspectives de rendement supérieures à la moyenne.
Sinon, commencez par les bons vieux « ETF de base » ou restez-y fidèle : ils sont moins volatils et peuvent néanmoins dégager un excellent rendement à long terme.
Outre ces quatre risques particulièrement pertinents pour les ETF à effet de levier, il existe encore des risques qui valent aussi pour les ETF actions classiques, comme les risques de marché et de change.
Dans quelles phases de marché un ETF à effet de levier est-il particulièrement adapté ?
C’est évident, et c’est un fait mathématique : les ETF à levier positif font mieux que les ETF classiques quand les cours montent et moins bien quand ils baissent. Malheureusement, personne ne peut prévoir l’évolution future de la bourse.
Le passé montre toutefois qu’un placement en actions largement diversifié progresse sur le long terme.
Si l’on complète ce constat par le phénomène statistique de la « régression vers la moyenne », selon lequel le rendement des actions et d’autres placements évolue toujours, sur une longue période, autour de la moyenne, les phases de marché qui suivent un krach boursier devraient constituer des moments d’entrée particulièrement intéressants. (Cela vaut d’ailleurs aussi pour les investissements à effet de levier financés par des fonds empruntés, comme nous l’avons expliqué ici dans notre article sur les crédits lombards.)
À l’inverse, les plus hauts historiques et surtout les cours précédant de fortes chutes boursières sont des moments d’entrée particulièrement défavorables. Comme nous l’avons montré plus haut, avec un ETF à effet de levier, de lourdes pertes initiales dues au volatility drag, combiné au risque de séquence des rendements, ne peuvent guère être rattrapées, même à long terme.
Mais comme les marchés baissiers peuvent eux aussi encore nettement corriger à la baisse, nous considérons une approche échelonnée, c.-à-d. investir en plusieurs tranches dans un ETF à effet de levier, comme absolument indispensable.
Quels sont les avantages et les inconvénients des ETF à effet de levier ?
Nous allons évaluer les avantages et les inconvénients aussi bien par rapport aux ETF classiques (sans levier) que par rapport aux crédits lombards, c.-à-d. à l’achat de titres à crédit.
Avantages et inconvénients des ETF à effet de levier par rapport aux ETF classiques
 Potentiel de rendement nettement plus élevé grâce à l’effet de levier
 Mise à l’épreuve de vos nerfs par des fluctuations plus fortes dues au levier Pertes liées aux fluctuations (« volatility drag ») possibles Coûts du produit un peu plus élevés (TER : 0,35 % vs 0,10 %) Compromis dans le choix de l’ETF en raison de l’offre limitée
Avantages et inconvénients des ETF à effet de levier par rapport aux crédits lombards
Moins cher, car pas de frais d’intérêts Pas de vente forcée en cas de couverture insuffisante (« margin call ») Coûts courants plus faciles à planifier, car les variations de taux ne jouent aucun rôle Pertes liées aux fluctuations (« volatility drag ») possibles Compromis dans le choix de l’ETF en raison de l’offre limitée Quelles alternatives à effet de levier existe-t-il à l’ETF à effet de levier ?
Variante 1 : crédit lombard
Contrairement à la maigre offre d’ETF à effet de levier, un crédit lombard vous donne en principe accès à tous les ETF. Il faut toutefois tenir compte des risques liés à une couverture insuffisante (« margin call ») et à la hausse des frais d’intérêts. Vous en saurez plus sur les crédits lombards dans notre article « Crédit lombard pour acheter des ETF : un booster pour votre rendement des fonds propres ou un jeu avec le feu ? ».
Variante 2 : effet de levier via des produits structurés
Les produits structurés à effet de levier sont des produits financiers complexes qui permettent de réagir à un mouvement de cours du sous-jacent. Les sous-jacents prisés sont les actions individuelles, les indices, les matières premières et les devises. Nous rejetons les produits structurés à effet de levier, car ils sont à notre avis trop chers et pas assez transparents. Ce dernier point se manifeste notamment dans leur construction opaque.
Conclusion sur les deux alternatives à effet de levier
Nous préférons le crédit lombard aux produits structurés à effet de levier en raison de sa meilleure transparence et de la liberté de choix du placement. Remarque : au moment de la publication de cet article, Toni avait mis un levier sur son portefeuille de titres au moyen d’un crédit lombard d’Interactive Brokers.
Notre conclusion sur les ETF à effet de levier
Notre première impression des ETF à effet de levier était aussi claire que négative : « Offre trop restreinte, et le peu qui existe n’est pas établi sur le marché et/ou insuffisamment diversifié. ETF à effet de levier ? Non merci ! » Notre scepticisme initial correspondait d’ailleurs au courant dominant chez les blogueurs.
Mais en examinant de plus près la performance sur différentes périodes et phases de marché, nous sommes devenus plus conciliants – en particulier envers cet ETF à effet de levier d’Amundi que nous avons étudié en détail.
Néanmoins : les ETF à effet de levier ne conviennent qu’aux investisseurs dotés de nerfs solides, qui ont un horizon de placement à moyen ou long terme. Car les fluctuations sont massivement plus fortes qu’avec des ETF classiques.
Perte totale improbable
Mais une perte totale, comme évoquée dans le titre, nous paraît extrêmement improbable avec les ETF à effet de levier. Car ce pire scénario ne se produirait avec un ETF à levier 2x qu’en cas de perte journalière d’au moins 50 %.
Mais attention : un investissement réalisé avant une forte correction boursière peut difficilement rattraper ses pertes de cours, même à long terme, en raison du volatility drag lié aux fluctuations, combiné au risque de séquence des rendements. C’est pourquoi nous n’investirions dans un ETF à effet de levier que de manière échelonnée et de préférence en marché baissier.
Des rendements de rêve possibles après des krachs et avec des investissements échelonnés
Et qu’en est-il des rendements de rêve de 100 % et plus par an évoqués dans le titre ? Ils sont possibles selon la phase de marché, mais exigent un timing parfait, ce qui relève de la pure chance.
Mais bien plus intéressant pour nous, adeptes convaincus du buy and hold, est ce nouveau constat : grâce à l’effet des intérêts composés, les ETF à effet de levier peuvent afficher une excellente performance, surtout à long terme – même si ce n’est pas 100 % par an –, à condition qu’un marché baissier, voire un krach boursier, ne soit pas imminent.
Ainsi, sur le long terme, en quelque 14 ans – y compris plusieurs chutes boursières –, notre ETF de référence a réalisé une impressionnante plus-value de plus de 1 600 % – cinq fois plus que son frère conservateur, basé sur l’indice sous-jacent MSCI USA.
Outre l’impressionnant historique de performance, nous avons apprécié les coûts étonnamment modérés et la taille intéressante du fonds de cet ETF.
Conclusion finale
Si vous avez des nerfs solides, un horizon de placement assez long et que vous ne vous attendez pas à un krach boursier prochainement (personne ne peut bien sûr le prévoir avec certitude, c’est pourquoi vous devriez absolument investir de manière échelonnée et de préférence en marché baissier), vous pourriez à l’avenir couvrir la région « Amérique du Nord » avec l’ETF à effet de levier mentionné ou – de manière plus défensive, pour ainsi dire comme ballon d’essai afin d’acquérir une première expérience des ETF à effet de levier – l’y ajouter en complément.
Quelle que soit votre décision : avant d’acheter un ETF à effet de levier, vous devriez vous informer en détail sur le produit, comprendre ses risques spécifiques et accepter le fait que les ETF à effet de levier fluctuent toujours massivement plus que les ETF classiques – à la hausse comme à la baisse.
Et nous, que faisons-nous ? Stefan envisage de lancer un tel ballon d’essai « à effet de levier » à la prochaine occasion, ou lorsque le rééquilibrage s’y prêtera, tandis que Toni continue de préférer le levier financé par emprunt au moyen d’un crédit lombard et ne souhaite pas, jusqu’à nouvel ordre, faire grimper encore son exposition au risque, déjà sportive.
Cela pourrait aussi vous intéresser
Avertissement
Transparence : au moment de la publication, ni Toni ni Stefan ne sont investis dans des ETF à effet de levier, et nous n’entretenons aucune relation d’affaires avec les fournisseurs d’ETF mentionnés dans l’article.
Exclusion de responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous souhaitez ou non assumer ces risques.
Sous réserve d’erreurs : nous avons rédigé cet article en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons néanmoins commis des erreurs, oublié des aspects importants et/ou si certaines informations ne sont plus à jour, nous vous remercions de nous le signaler.
13 Commentaires
Erstmals vielen Dank für eure hilfreichen Antworten!
Könntet ihr mir kurz erklären, wann ein « Crash » vorliegt? Das ist ja beim Hebeln und antizyklisch anlegen wichtig. Ich höre immer wieder von -20% zum dreijährigen All-Time-High. Ich nehme an, als Referenzindex wird der MSCI World genommen, also wenn dieser um 20% einbricht, ist es ein Crash? Und in welcher Währung? Nicht, dass ich aktuell hebeln würde, aber die Kurse sind aktuell ja im Heimwährung viel stärker gefallen wegen des schwachen Dollars. Gehe ich richtig in der Annahme, dass ich mich am MSCI World in CHF orientieren müsste?
Gute Frage:-) Eine allgemeingültige Definition für einen Börsencrash ist uns nicht bekannt. Es gibt aber sicherlich einige wichtige Merkmale, die auf einen Crash hindeuten: rascher und heftiger Kurssturz, Panikverkäufe, Ursache unerwartet, branchenübergreifend (d.h. nicht nur ein Sektor ist davon betroffen). Ab einer 20% Korrektur vom Höchststand spricht man von einem Bärenmarkt, dieser kann sich im Gegensatz zum Crash länger, d.h. auch über Monate, hinziehen. Zu deiner Frage bezüglich Index: Wenn du global investiert bist, ist die Wertentwicklung des breit gestreuten MSCI World (aber auch ACWI) sicherlich ein guter Indikator, um festzustellen, ob es sich um einen Crash (hefiger, kurzer Abschlag), Bärenmarkt (-20%) oder nur um eine normale Korrektur (-10%) handelt. Und ja, als CH-Anleger kannst du ruhig auch allfällige Währungsschwankungen mitberücksichtigen.
Danke euch vielmals. Dann hätte ich 50% meiner 20% Cashreserve gestern anlegen sollen, hab vergebens auf die -20% MSCI ACWI in Dollar gewartet und bereue es jetzt. – Jänu, man lernt nie aus.
Könntet ihr mir kurz sagen, wie ihr das Hebeln automatisiert?
Bei einem gehebelten ETF kann ich’s mir noch vorstellen, aber bei einem Lombardkredit? Also wartet ihr, bis der MSCI ACWI IWI minus 40 Prozent (oder so) ist und schliesst dann einen Lombardkredit ab? Aber dann läuft man doch Gefahr, den Crash zu verpassen?
Und falls ihr via ETF hebelt: Es muss wohl ein ETF in CHF sein, damit man es automatisieren kann, nicht? Ansonsten riskiert man, dass es automatisch kauft, auch wenn der Dollar stark wird bzgl. CHF abschwächt und es effektiv gar kein « harter » Crash ist.
Wie immer, merci für eure Hilfe!
Eine Automatisierung deiner Investments richtest du am einfachsten mittels eines Sparplans ein. Dort hinterlegst du das von dir gewünschte Produkt mit der entsprechenden Handelswährung, den zu investierenden Betrag sowie das Intervall (z.B. monatlich). Damit profitierst du vom Cost Average Effekt (Durchschnittskosteneffekt): Du kaufst also bei hohen Preisen weniger Anteile und bei tiefen Preisen mehr Anteile. Das glättet die Schwankungen und reduziert das Risiko, « zum falschen Zeitpunkt » alles auf einmal zu investieren. Das Währungsrisiko hast du grundsätzlich immer dann, wenn du in ausländische Firmen investierst, und zwar auch dann, wenn die Handelswährung CHF ist.
Bei welchem broker kann man als schweizer breit gestreute leverage-etf auf den US Markt kaufen? Yuh und Swissquote scheinen diese nicht zu führen.
Hoi Andreas
Bezüglich global gestreuter, am Markt etablierter Hebel-ETFs (z.B. gehebelte MSCI World ETFs) sind wir auf der Produktseite nicht fündig geworden. Die ohnehin schon kleine Auswahl an Hebel-ETFs fokussiert sich entweder auf einen bestimmten Markt, z.B. USA, oder eine bestimmte Branche, z.B. Halbleiter. Etablierte, an US-Börsen gehandelte Hebel-Produkte wie TQQQ oder UWM solltest du wie im Artikel erwähnt sowohl bei Swissquote als auch bei Interactive Brokers handeln können. Bei Letzterem muss man sich – aufgrund des erhöhten Risikos – speziell berechtigen lassen. Falls du bei Swissquote nicht fündig wirst, kontaktiere doch mal deren Support.
Beste Grüsse
SFB
Auf SQ kommt die Meldung dass LETF nicht zugelassen sind für pirvatanleger in der Schweiz, stimmt das oder bietet nur SQ das für Pirvatanleger nicht an?
Haben grad mal eine Testabfrage mit dem im Artikel erwähnten Hebelprodukt von Amundi (FR0010755611) gemacht. Swissquote bietet diesen ETF an mehreren Börsen an, wohl auch für CH-Anleger. Allenfalls mal SQ-Support kontaktieren und dein Risikoprofil abklären.
Super Artikel! Kurze Frage: Habe ich es also richtig verstanden, dass bei Hebel-ETFs auch im Falle einer Fondspleite in keinem Fall eine Nachschusspflicht besteht? Heisst, wenn der Fonds pleite geht, würde ich « nur » all mein investiertes Geld verlieren, aber nicht mehr?
Nein, eine Nachschusspflicht sehen wir nicht. Denn Margin Calls (und damit verbunden eine mögliche Nachschusspflicht) wie bei Wertpapierkrediten gibt es bei Hebel-ETFs nicht.
Wenn (sehr theoretisch) der ungehebelte Index an einem Tag um 50% fiele, würde der darauf basierende 2fach-gehebelte ETF nichts mehr Wert sein (2 x -50% = -100%). Andere Szenarien von Totalverlusten bei Hebel-ETFs können wir uns nicht vorstellen. Vgl. hierzu auch diese Textpassage: https://schweizerfinanzblog.ch/hebel-etfs-traumrenditen-sind-moeglich/#Totalverlust_unwahrscheinlich
Hallo zusammen
Sehr aufschlussreicher Artikel.
Ich habe mit Hebelprodukte und CFD nicht die Besten Erfahrung insbesonders auf der Libertex Plattform gemacht. Ich konnte dort mit geringen Beträge ausprobieren aber habe letztendlich etwas an Geld verloren aber daür etwas gelernt.
Beim Amundi ETF Leverage der mich jetzt interessiert ist für mich aber der Preis für einen Anteil von 3813 ein No Go! Gibt es einen Trader der Fraktal Traiding anbietet so dass man Bruchteile davon kaufen kann?
Ja, Interactive Brokers bietet den Handel mit Aktienbruchteilen (Fractional Trading) an. Beste Grüsse, SFB
Amundi hat inzwischen durch einen Split die Stückpreise auf unter 20 Euro (zurzeit) gesenkt.