
 Newsletter
Le marché global bat la plupart des gérants de fonds actifs. Mais existe-t-il une stratégie passive capable de faire mieux que le marché global à long terme ? C’est précisément ce que promet l’investissement factoriel. Nous vous présentons les cinq primes factorielles les mieux documentées et vous montrons lesquelles convainquent vraiment – et lesquelles déçoivent sur le long terme.

L’essentiel en bref
- L’investissement factoriel est une méthode scientifiquement étayée pour obtenir à long terme un rendement supérieur à celui du marché global – mais ce n’est pas une obligation et, si vous l’utilisez, alors uniquement en complément de votre portefeuille de base.
- Momentum et Quality convainquent avec les primes les plus élevées : environ 3 points de pourcentage par an depuis 1994.
- Le facteur Value déçoit : après frais et impôts, il ne reste guère de prime notable.
- L’investissement factoriel exige un long horizon de placement et une discipline de fer – certains facteurs peuvent être négatifs pendant toute une décennie.
- Un simple ETF monde reste l’alternative la moins chère et la moins stressante.
Contents
- Qu’est-ce que l’investissement factoriel ?
- Quand parle-t-on d’une prime factorielle ?
- Les principales primes factorielles sur les actions
- Quelle est la performance des cinq facteurs ?
- Quels sont les inconvénients de l’investissement factoriel ?
- Où acheter des ETF factoriels ?
- Conclusion
- Cela pourrait aussi vous intéresser
- Mises à jour
- Avertissement
Qu’est-ce que l’investissement factoriel ?
L’investissement factoriel, appelé aussi smart beta ou factor investing, est une stratégie de placement qui cible des titres présentant certaines caractéristiques – les fameux facteurs. De nombreuses études scientifiques, portant souvent sur plusieurs décennies, montrent que ces facteurs ont généré des rendements plus élevés par le passé. L’investissement factoriel consiste donc à surpondérer de manière ciblée les primes factorielles dans un portefeuille par rapport à une pondération selon la capitalisation boursière. Celle-ci reproduit le marché global en fonction de la capitalisation boursière et constitue le grand classique des stratégies de placement passives.
L’investissement factoriel se prête moins à remplacer entièrement un portefeuille mondial pondéré selon la capitalisation qu’à servir de complément ciblé – dans l’esprit d’une approche cœur-satellite : le cœur du portefeuille reste un portefeuille d’actions largement diversifié, tandis que des ETF factoriels sont ajoutés de manière ciblée en tant que satellites. Un portefeuille composé exclusivement de facteurs comporte trop de risques : les surperformances passées ne garantissent rien pour l’avenir, certains facteurs peuvent être négatifs pendant toute une décennie et le stress qui en découle ne doit pas être sous-estimé.
Quand parle-t-on d’une prime factorielle ?
L’auteur financier Larry Swedroe et d’autres experts ont identifié les sept critères suivants :
- Confirmation par au moins plusieurs dizaines de chercheurs indépendants les uns des autres
- Grande persistance, c’est-à-dire sur plusieurs décennies (plus la prime factorielle est répartie de manière régulière, plus elle est convaincante)
- Présence à l’échelle mondiale, c’est-à-dire pas limitée à certains pays ou secteurs
- Critère de filtre univoque, c’est-à-dire aucune adaptation de la définition de la prime factorielle
- Mise en œuvre peu coûteuse, c’est-à-dire qu’une prime factorielle doit subsister même après frais
- Plausibilité, c’est-à-dire qu’elle repose sur une explication logique et convaincante
- Unicité de la prime factorielle, c’est-à-dire pas une simple variante d’une prime factorielle déjà existante
Dans son ouvrage de référence « Souverän investieren mit Indexfonds und ETFs », Gerd Kommer mentionne en outre les caractéristiques suivantes des primes factorielles :
- Les primes factorielles peuvent fortement fluctuer et ne sont pas prévisibles de manière fiable à court et moyen terme.
- Les primes factorielles ne sont pas « additives » : il n’est donc pas possible d’additionner simplement les différentes primes factorielles dans un portefeuille multifactoriel.
- La plupart des primes factorielles s’affaiblissent après leur découverte scientifique, mais restent souvent assez élevées pour qu’une surperformance subsiste après frais.
- L’investissement factoriel coûte plus cher que des ETF simples comparables.
- L’investissement factoriel ne fonctionne que statistiquement, c’est-à-dire selon la loi des grands nombres – et non à l’échelle des titres individuels.
- L’investissement factoriel est compatible avec l’hypothèse d’efficience des marchés (HEM).
- L’investissement factoriel peut être qualifié de variante « plus active » de l’investissement « passif ». Ses caractéristiques principales, telles que la minimisation des coûts, le buy and hold, une orientation strictement scientifique et des règles mécaniques, restent valables.
Les principales primes factorielles sur les actions
Nous présentons ci-après cinq primes factorielles scientifiquement bien documentées de la classe d’actifs « actions » :
- Facteur Size : les petites entreprises battent les grandes
- Facteur Value : les actions bon marché battent les actions chères
- Facteur Momentum : les gagnants d’hier restent des gagnants
- Facteur Quality : les entreprises de grande qualité battent le marché
- Facteur Political Risk : les marchés émergents comme prime de risque à part entière
Pour illustrer chaque facteur, nous comparons l’indice factoriel MSCI correspondant à un indice de référence approprié et indiquons la surperformance à long terme depuis le lancement. Un autre facteur – le facteur Investment du modèle à cinq facteurs de Fama et French – est brièvement expliqué dans le cadre du facteur Quality, mais n’est pas traité séparément, faute de produits ETF adaptés.
Prime Size
L’effet small size signifie que les petites sociétés cotées (valeurs secondaires) affichent statistiquement des rendements plus élevés que les grandes. La base de calcul est la capitalisation boursière, c’est-à-dire la valeur en bourse d’une entreprise. Le fournisseur d’indices MSCI définit les catégories de taille comme suit : les plus grandes entreprises, qui représentent 70 % de la capitalisation boursière d’une région de l’indice, sont les large caps. Les 15 % suivants sont des mid caps. Viennent ensuite les small caps pour 14 % supplémentaires, tandis que le 1 % restant revient aux micro caps. La capitalisation boursière médiane d’une small cap de l’indice MSCI World Small Cap s’élevait tout de même à environ 1,580 milliard d’USD en février 2026.
En d’autres termes : seul celui qui détient plus de 14 % de small caps dans son portefeuille peut parler d’un investissement factoriel. Car 14 % correspond à la pondération selon la capitalisation.
La plus grande position du MSCI World Small Cap Index au 27 février 2026 est l’entreprise technologique américaine Sandisk.
Le facteur Size en vaut-il la peine ?
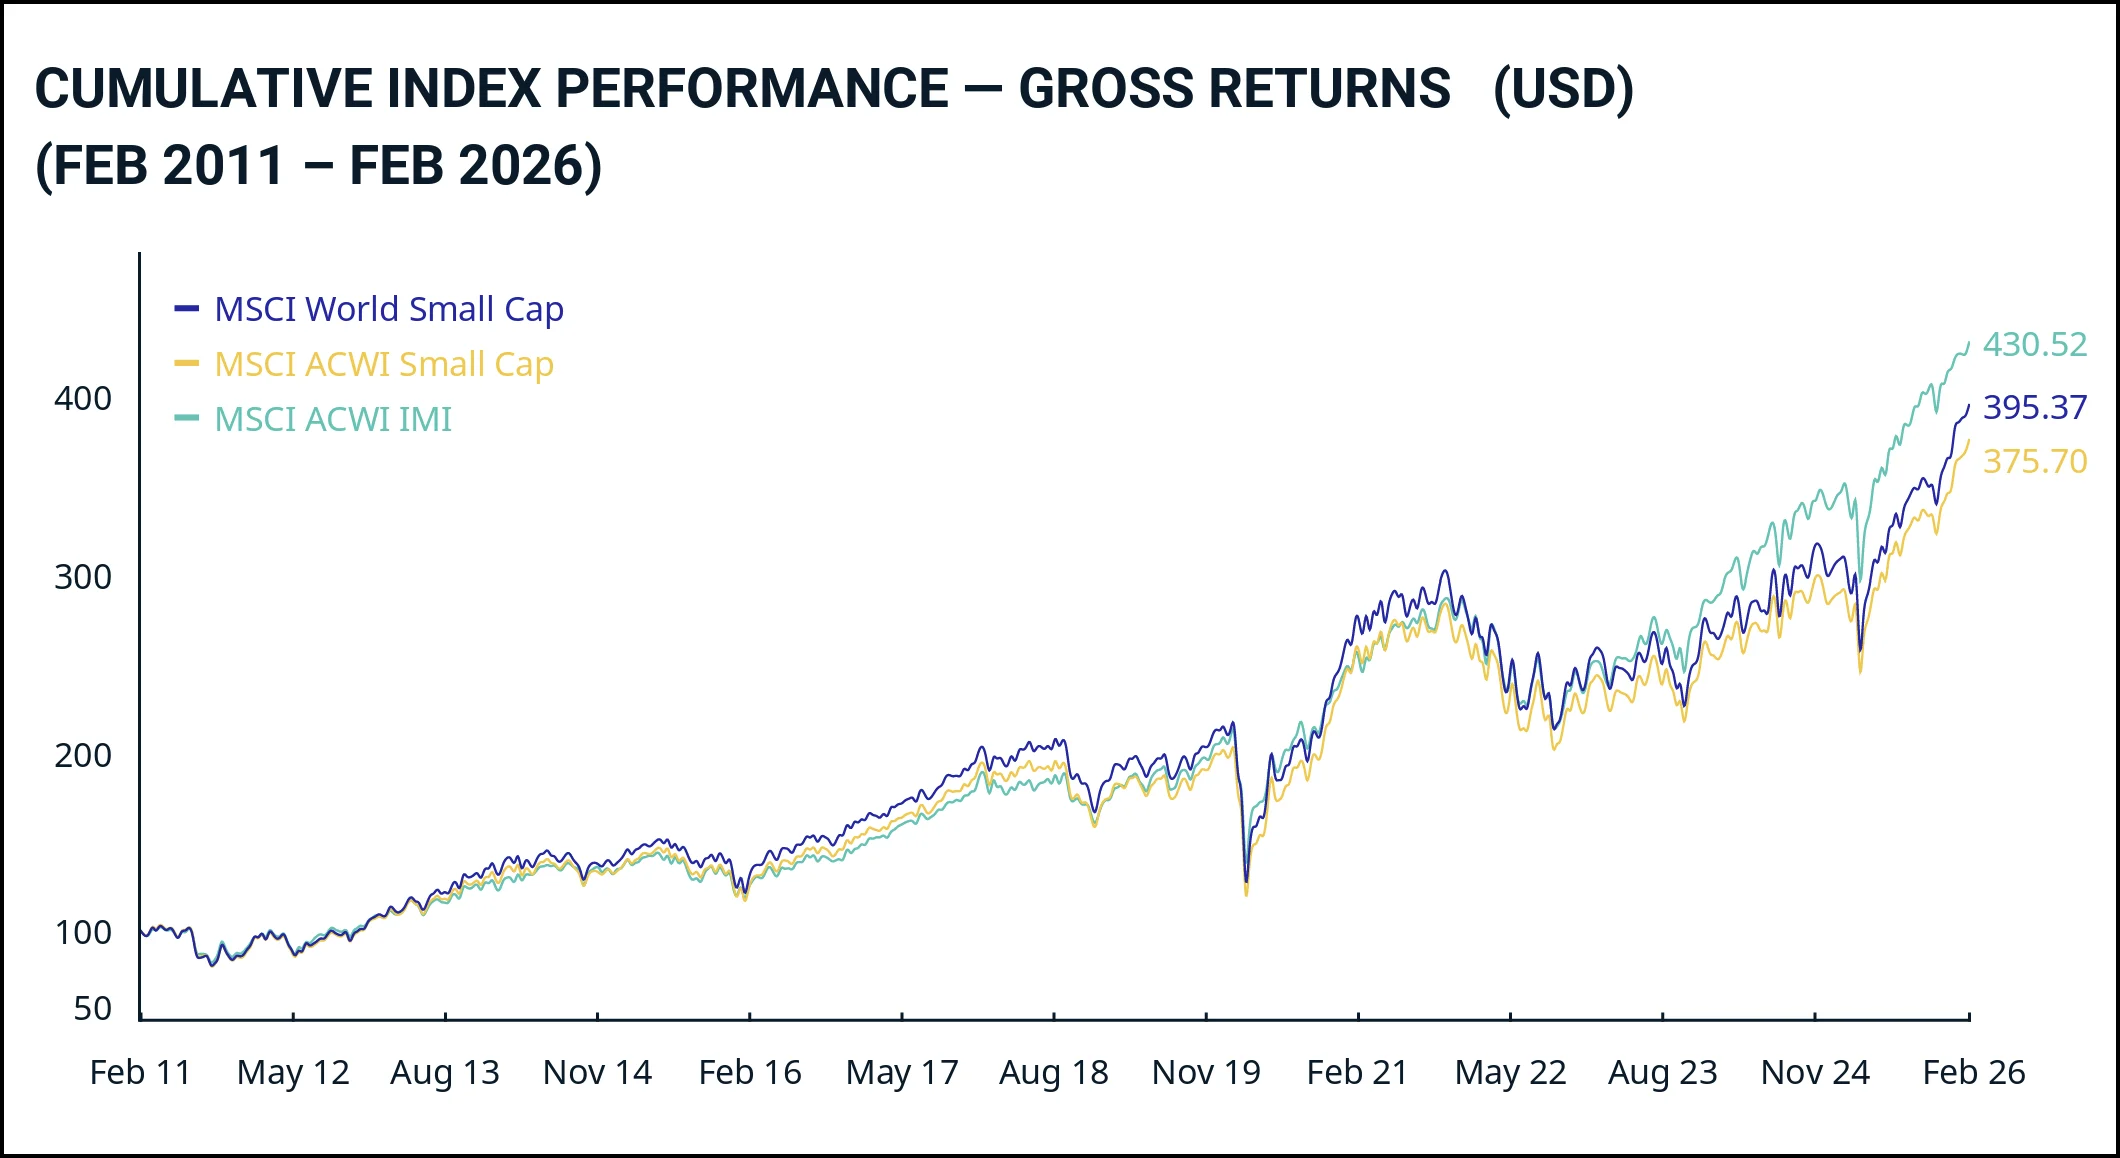
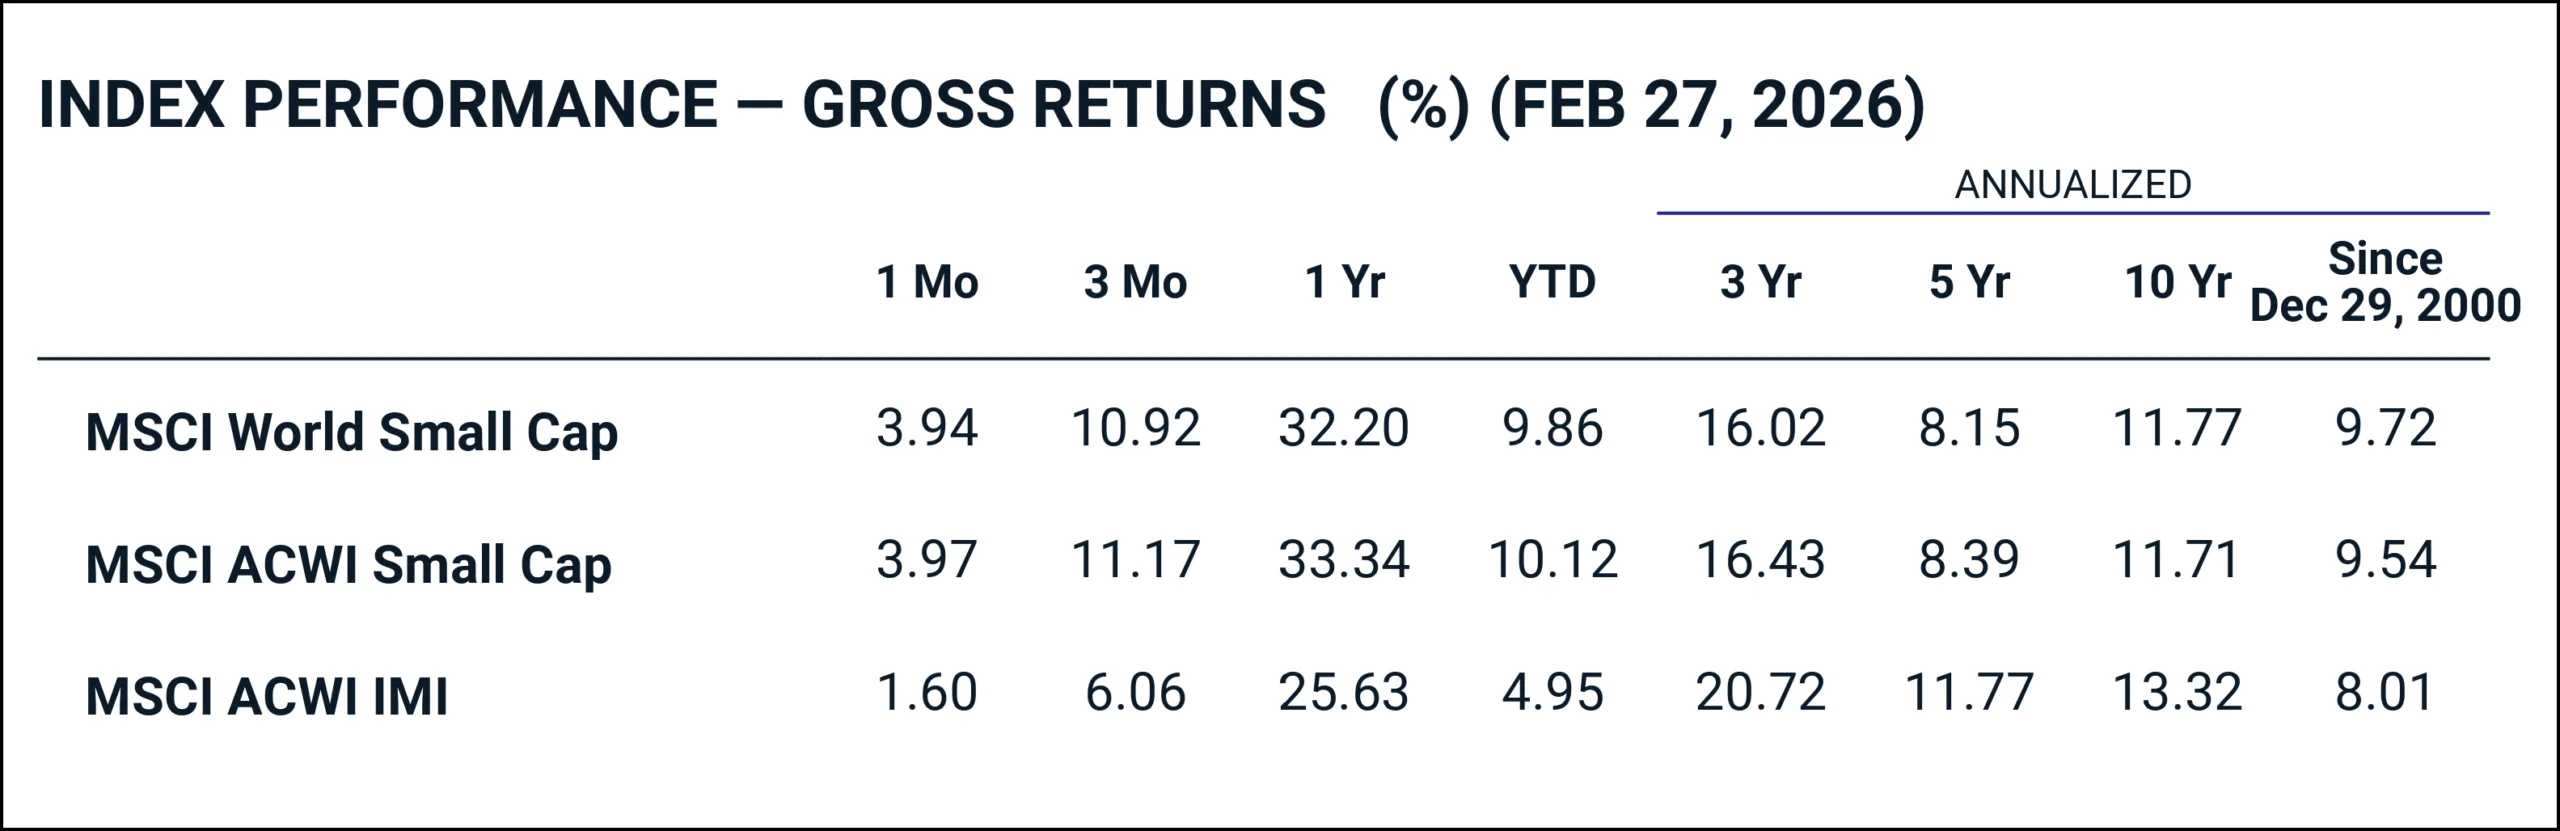
Les données donnent une image contrastée : sur le long terme, depuis décembre 2000, le MSCI World Small Cap a réalisé 9,72 % par an, soit une surperformance d’environ 1,7 point de pourcentage par rapport au marché global MSCI ACWI IMI (8,01 %). Sur les 10 dernières années, en revanche, les small caps, avec 11,77 %, ont sous-performé le marché global (13,32 %) de 1,55 point de pourcentage – un exemple parlant des longues traversées du désert auxquelles vous devez vous attendre avec un investissement factoriel.
Comment investir dans le facteur Size
Si vous souhaitez investir dans le facteur Size, les deux produits suivants se sont particulièrement bien établis sur le marché :
- iShares MSCI World Small Cap UCITS ETF Acc | IE00BF4RFH31
- State Street SPDR MSCI World Small Cap UCITS ETF USD Unhedged (Acc) | IE00BCBJG560
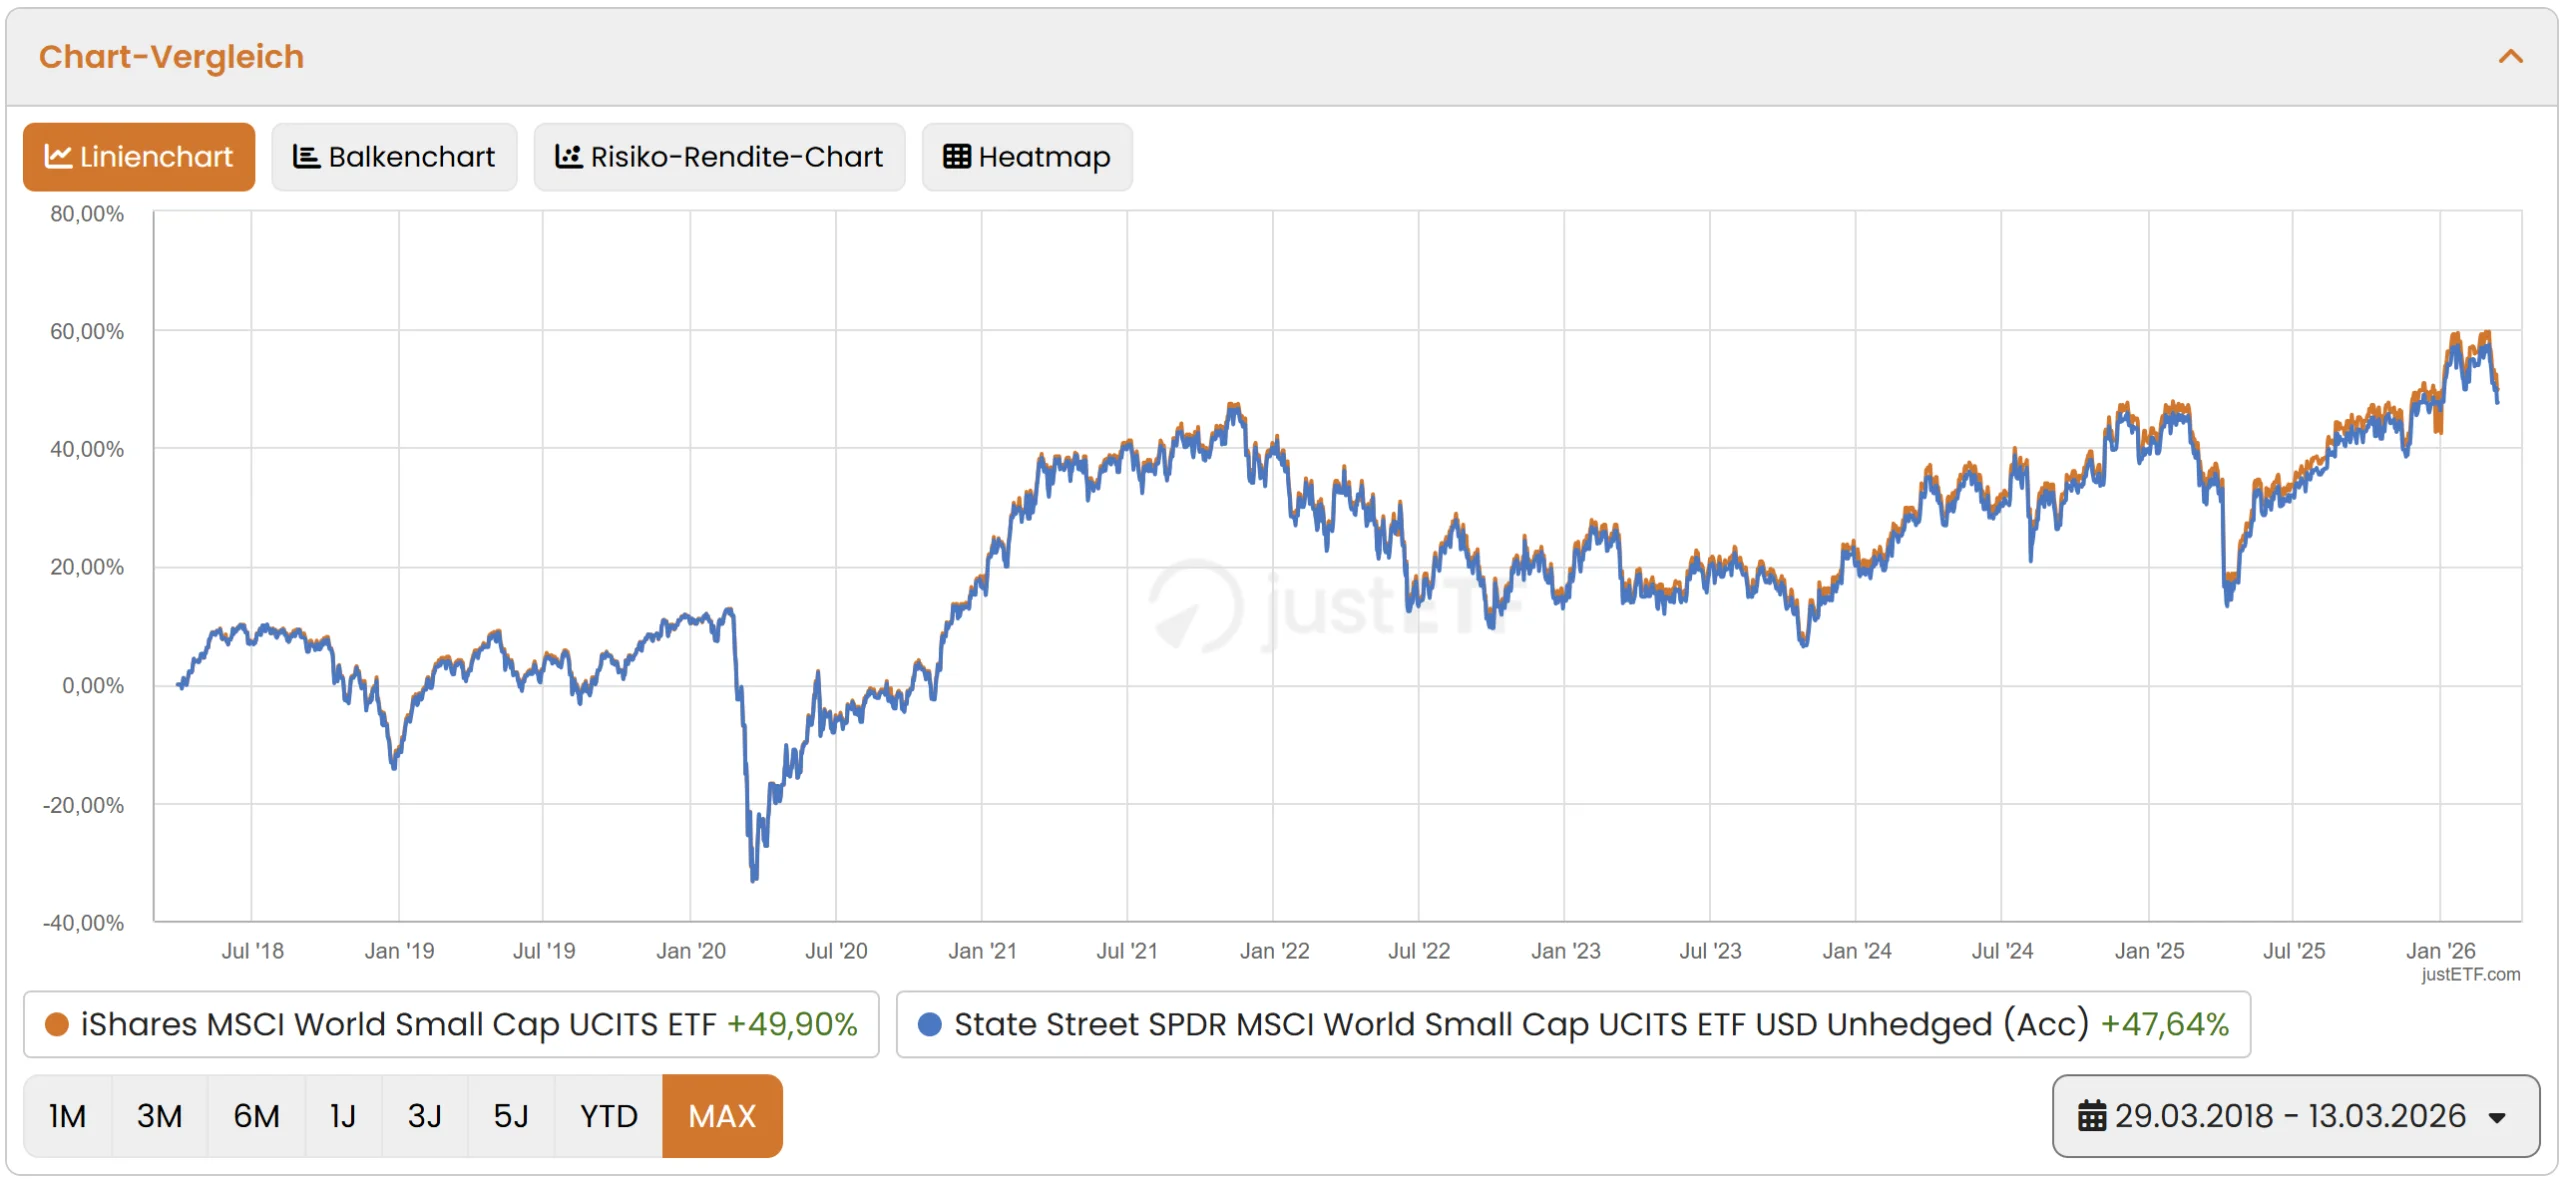
L’ETF iShares a été lancé en mars 2018, affiche un encours nettement plus élevé de 5 916 millions de CHF et convainc par un TER plus bas de 0,35 % par an, contre 0,45 % pour le produit de State Street. En termes de performance depuis mars 2018, l’iShares est aussi légèrement devant, avec +49,90 % contre +47,64 %. Le seul atout de l’ETF de State Street est son historique plus long, depuis novembre 2013. Transparence : nous sommes nous-mêmes investis dans le produit iShares.
Prime Value
Au sens scientifique (et non au sens du stock picking à la Warren Buffett), les actions value présentent un cours particulièrement bas par rapport à leurs données fondamentales. Cette sous-évaluation est généralement mesurée à l’aide du ratio cours/valeur comptable (P/B), du ratio cours/bénéfice (PER), du rendement du dividende et du free cash-flow.
La plus grande position du MSCI World Value au 27 février 2026 est – de manière assez surprenante – l’action Google Alphabet. Malgré son profil de croissance, le géant de la tech est considéré comme une action value en raison d’un ratio cours/bénéfice (PER) relativement bas par rapport à son secteur.
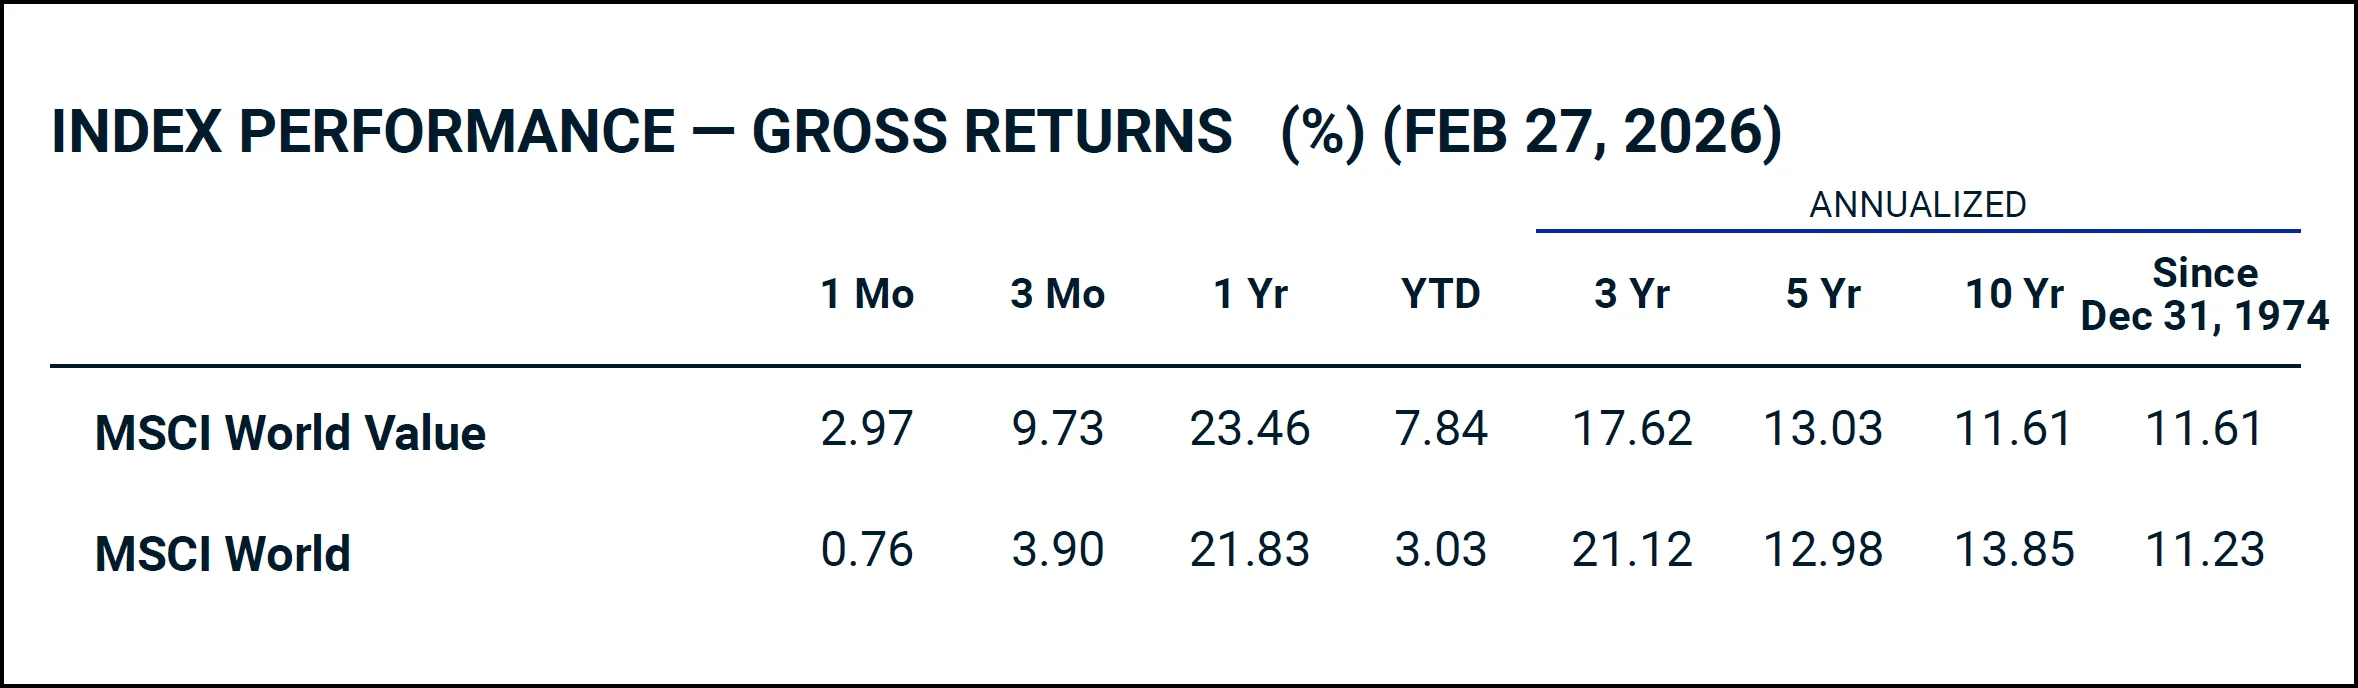
Le facteur Value en vaut-il la peine ?
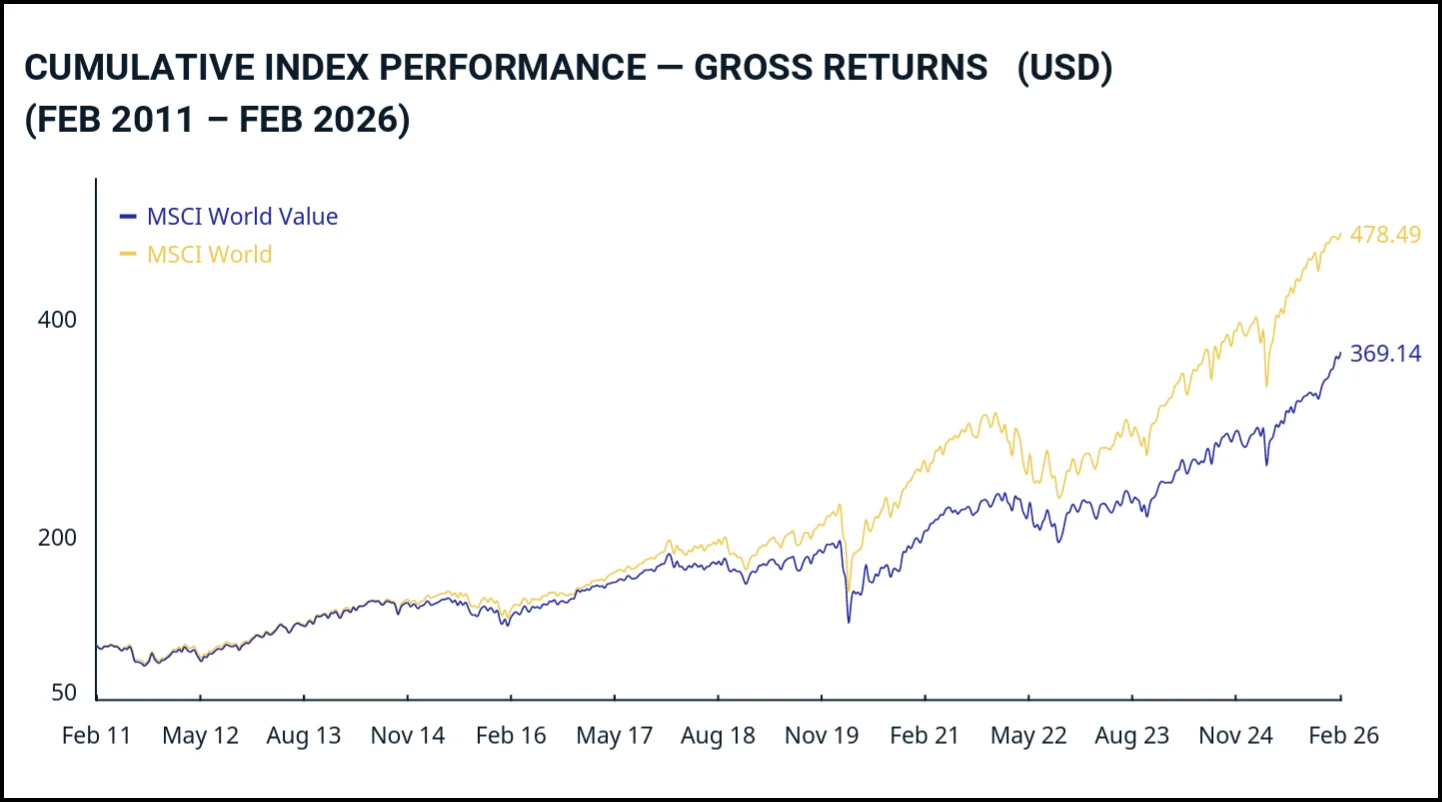
Les données dressent un tableau décevant : au cours des 15 dernières années, le MSCI World Value a nettement sous-performé le MSCI World pondéré selon la capitalisation – en raison de la domination des valeurs technologiques américaines. Sur le long terme depuis 1974, il en résulte certes une surperformance marginale de 0,38 point de pourcentage (11,61 % contre 11,23 %), mais avant frais et impôts. Si l’on déduit les frais de produit plus élevés et la charge fiscale supplémentaire due aux distributions de dividendes, la prime disparaît en grande partie – c’est pourquoi nous restons sceptiques à l’égard du facteur Value.
Comment investir dans le facteur Value
Si vous souhaitez malgré tout investir dans le facteur Value, les deux produits suivants valent le coup d’œil :
- Xtrackers MSCI World Value UCITS ETF 1C | IE00BL25JM42
- iShares Edge MSCI World Value Factor UCITS ETF | IE00BP3QZB59
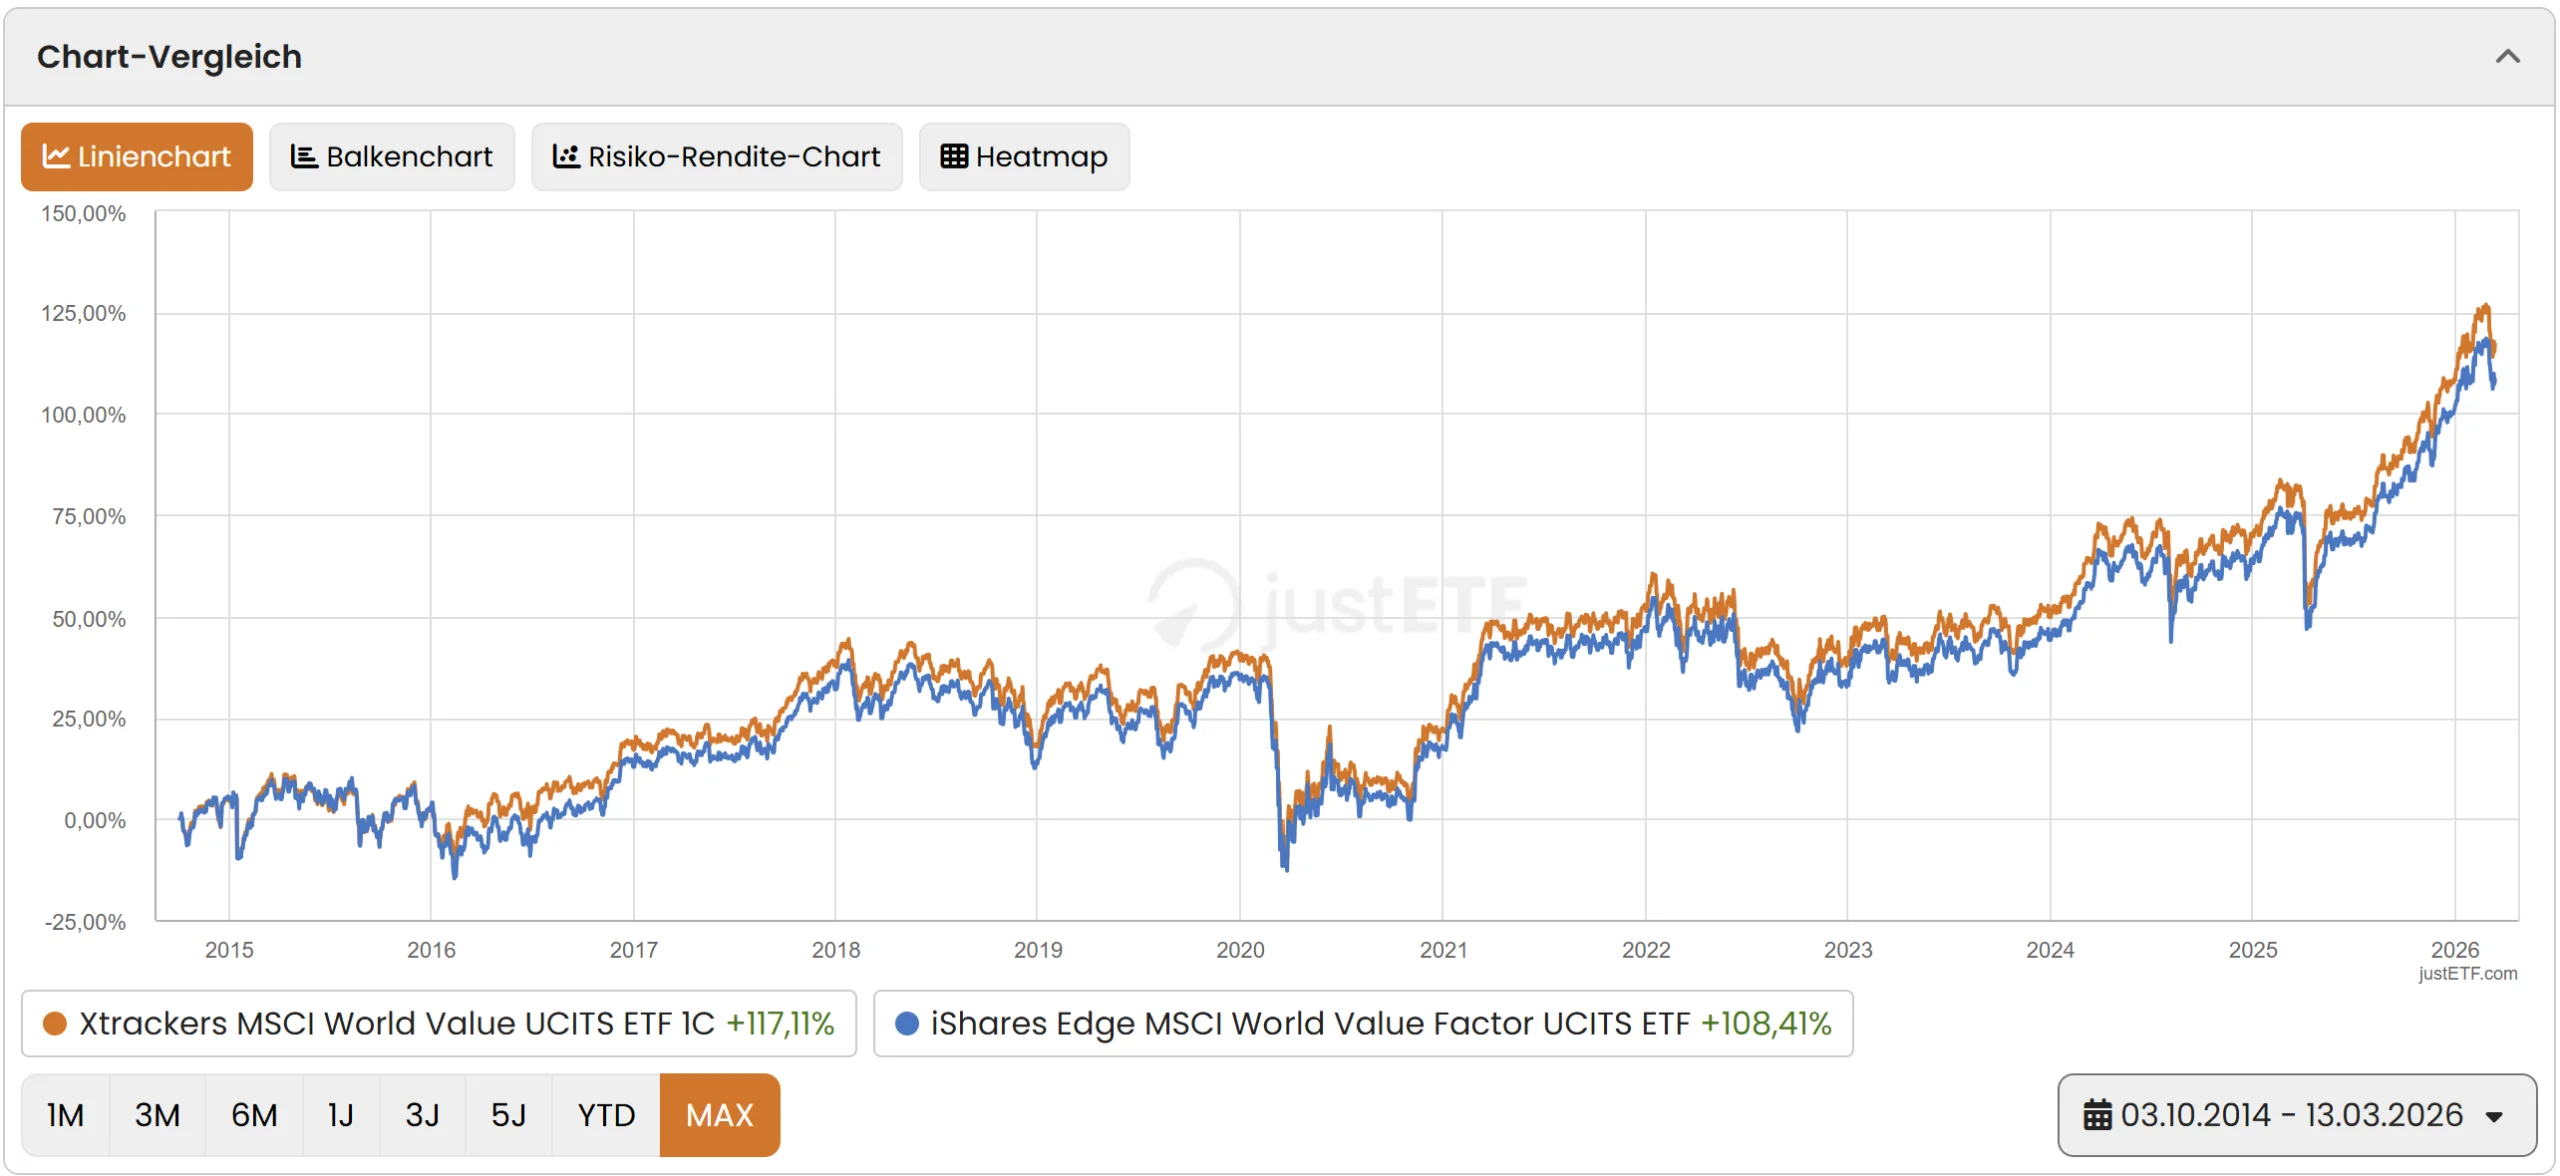
Les deux ETF ont été lancés en 2014 et convainquent par un TER raisonnable de 0,25 % par an. Depuis son lancement, l’ETF Xtrackers fait mieux en termes de performance, avec +117 % contre +108 % pour le produit iShares – mais avec un encours plus faible (3 381 millions de CHF contre 4 508 millions de CHF).
Prime Momentum
Les actions qui ont fait mieux que le marché par le passé affichent aussi des rendements plus élevés dans un avenir proche. Telle est, en termes simples, l’idée de base de la prime Momentum. Elle repose donc sur des rendements relatifs et englobe les actions qui se sont distinguées par une performance supérieure à la moyenne au cours des 6 et 12 derniers mois.
La plus grande position du MSCI World Momentum au 27 février 2026 est l’entreprise californienne de semi-conducteurs et de logiciels Broadcom.
Le facteur Momentum en vaut-il la peine ?
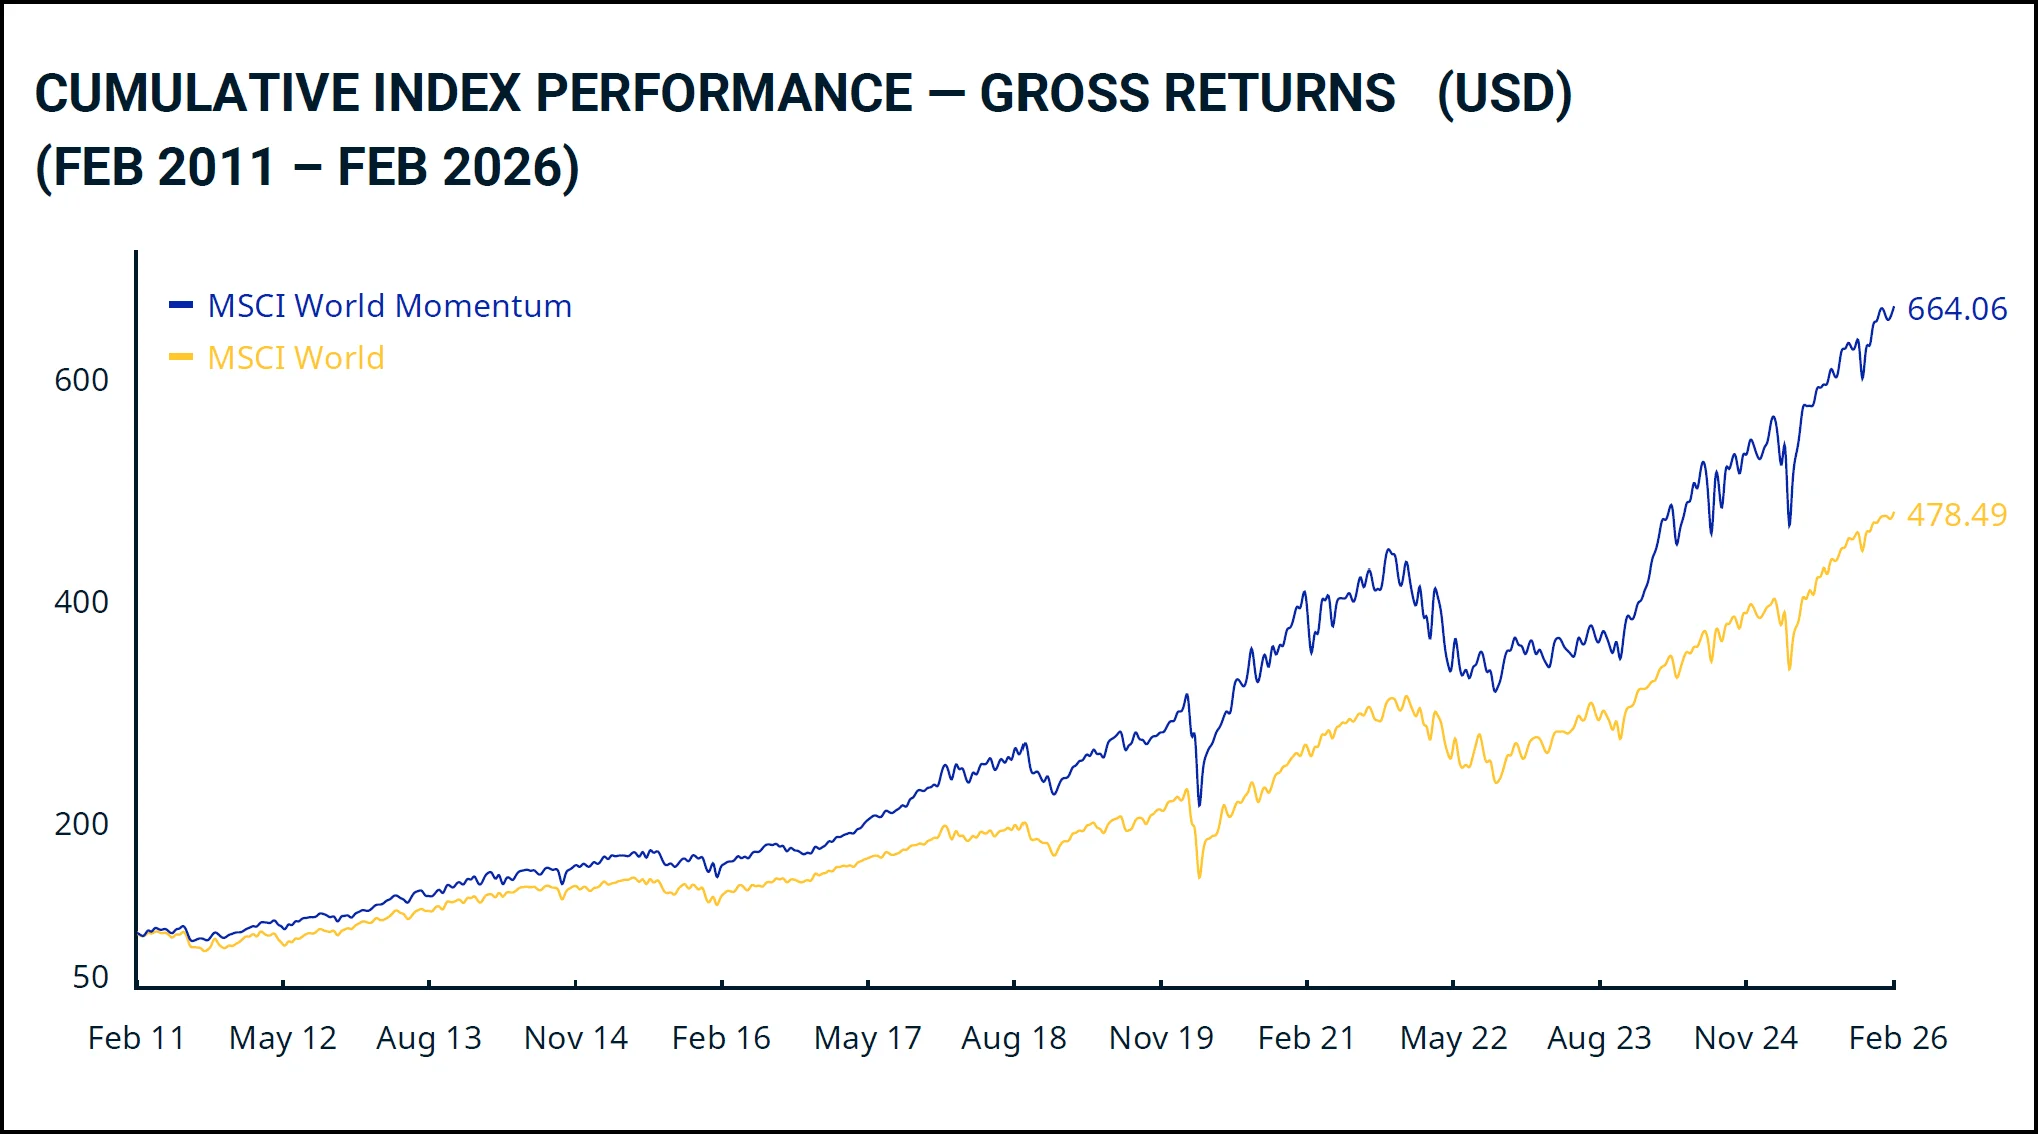
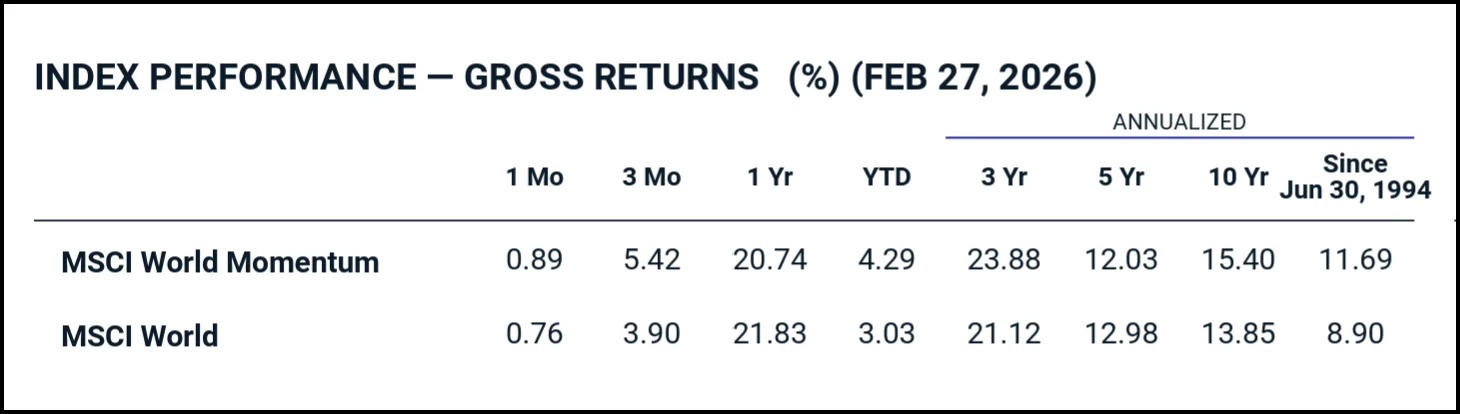
Les données parlent d’elles-mêmes : au cours des 15 dernières années, le MSCI World Momentum a nettement dépassé le MSCI World pondéré selon la capitalisation, avec 664 points contre 478. Sur le long terme depuis 1994 aussi, le facteur Momentum convainc avec un rendement annualisé de 11,69 % contre 8,90 % pour le MSCI World – soit une surperformance de 2,79 points de pourcentage sur environ 32 ans. Le facteur Momentum compte ainsi parmi les facteurs les mieux documentés scientifiquement et les plus convaincants en pratique.
Attention toutefois : le facteur Momentum peut lui aussi connaître de longues traversées du désert. Lors du krach du coronavirus en 2020, les deux indices ont certes perdu massivement de leur valeur – mais pendant la reprise qui a suivi, l’indice Momentum est resté nettement à la traîne du marché global.
Comment investir dans le facteur Momentum
Le choix d’ETF Momentum est limité – mais les deux produits suivants convainquent par leurs caractéristiques clés :
- iShares Edge MSCI World Momentum Factor UCITS ETF Acc | IE00BP3QZ825
- Xtrackers MSCI World Momentum UCITS ETF 1C | IE00BL25JP72
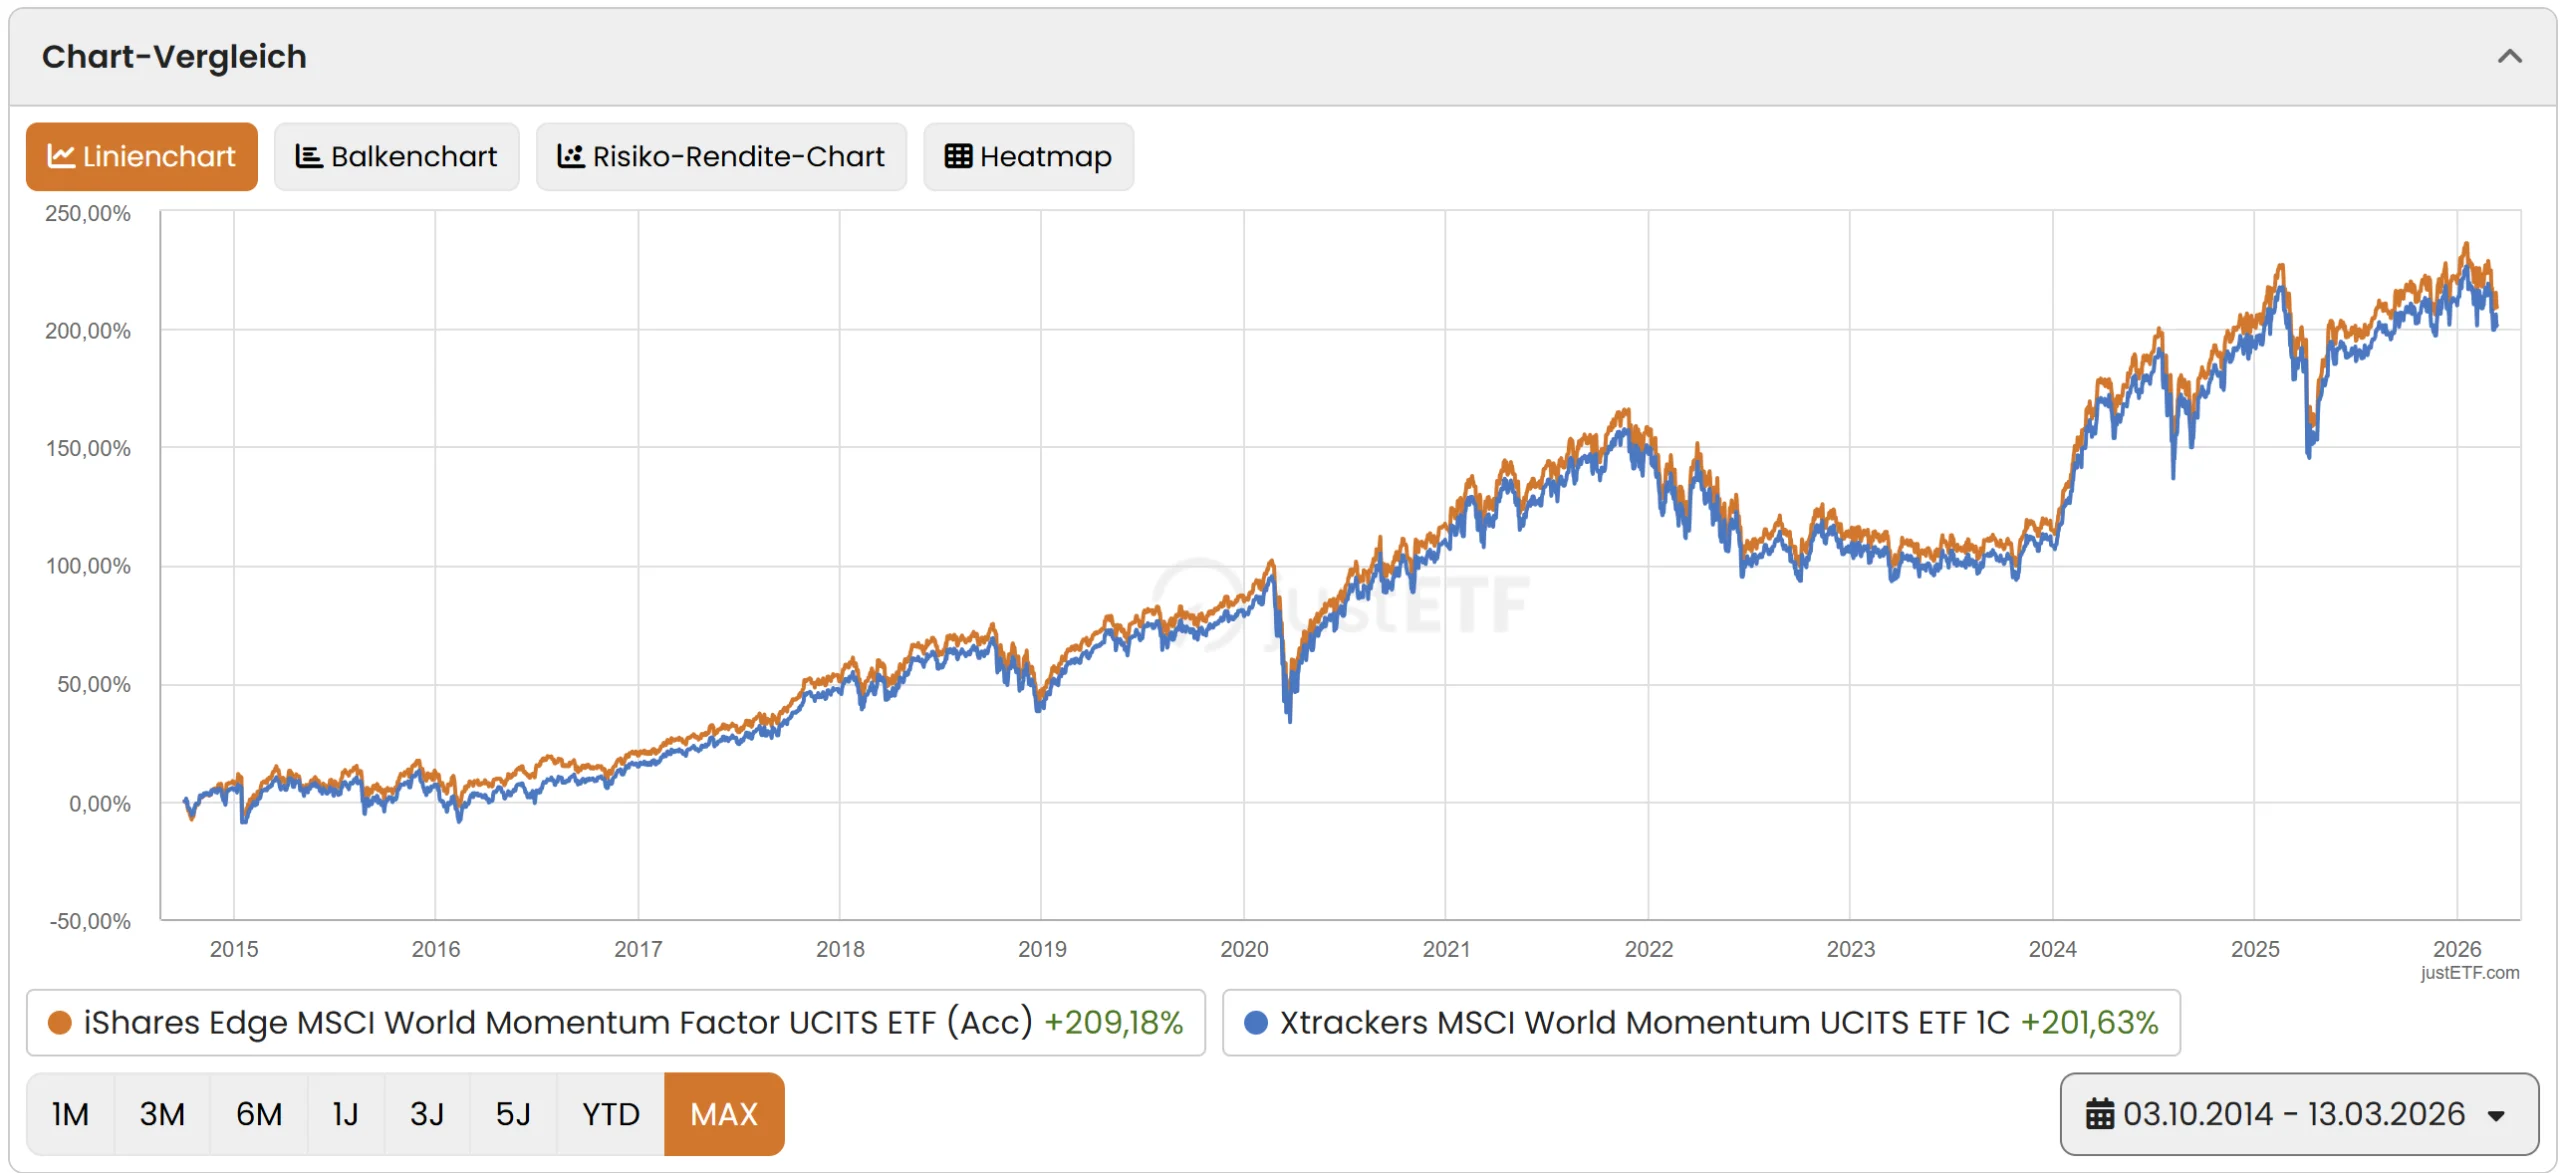
Les deux ETF ont été lancés en 2014 et convainquent par un TER raisonnable de 0,25 % par an. Depuis son lancement, l’ETF iShares fait un peu mieux en termes de performance, avec +209 % contre +202 % pour le produit Xtrackers – avec en plus un encours nettement plus élevé (3 070 millions de CHF contre 1 432 millions de CHF).
Prime Quality
Les actions Quality présentent généralement trois caractéristiques : une rentabilité des fonds propres élevée (ROE), des bénéfices stables et prévisibles ainsi qu’un faible endettement. Comme il n’existe pas de définition scientifique uniforme, la mesure exacte varie selon le fournisseur – le MSCI World Quality Index s’appuie par exemple justement sur ces trois variables fondamentales.
Il convient de mentionner dans ce contexte le facteur Investment du modèle à cinq facteurs de Fama et French : il décrit le constat que les entreprises qui investissent de manière prudente obtiennent à long terme de meilleurs résultats que celles qui se développent de manière agressive. Comme il est étroitement lié au facteur Quality et qu’il n’existe guère de produits ETF dédiés, nous ne le traitons pas comme un facteur séparé.
La plus grande position du MSCI World Quality au 27 février 2026 est Meta – la société qui exploite Facebook, Instagram et WhatsApp.
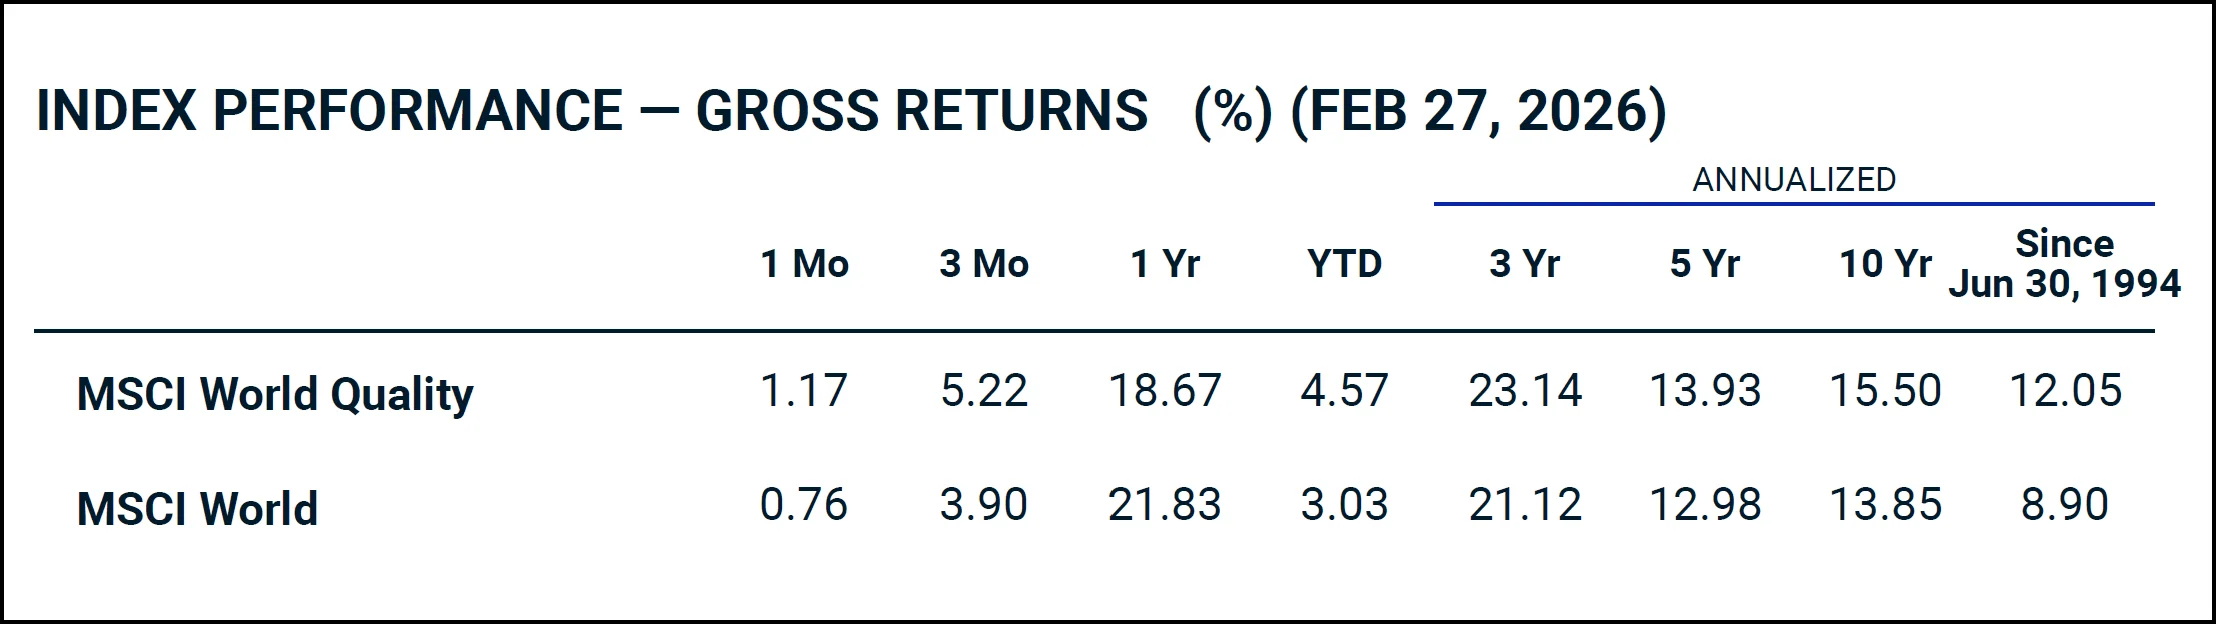
Le facteur Quality en vaut-il la peine ?
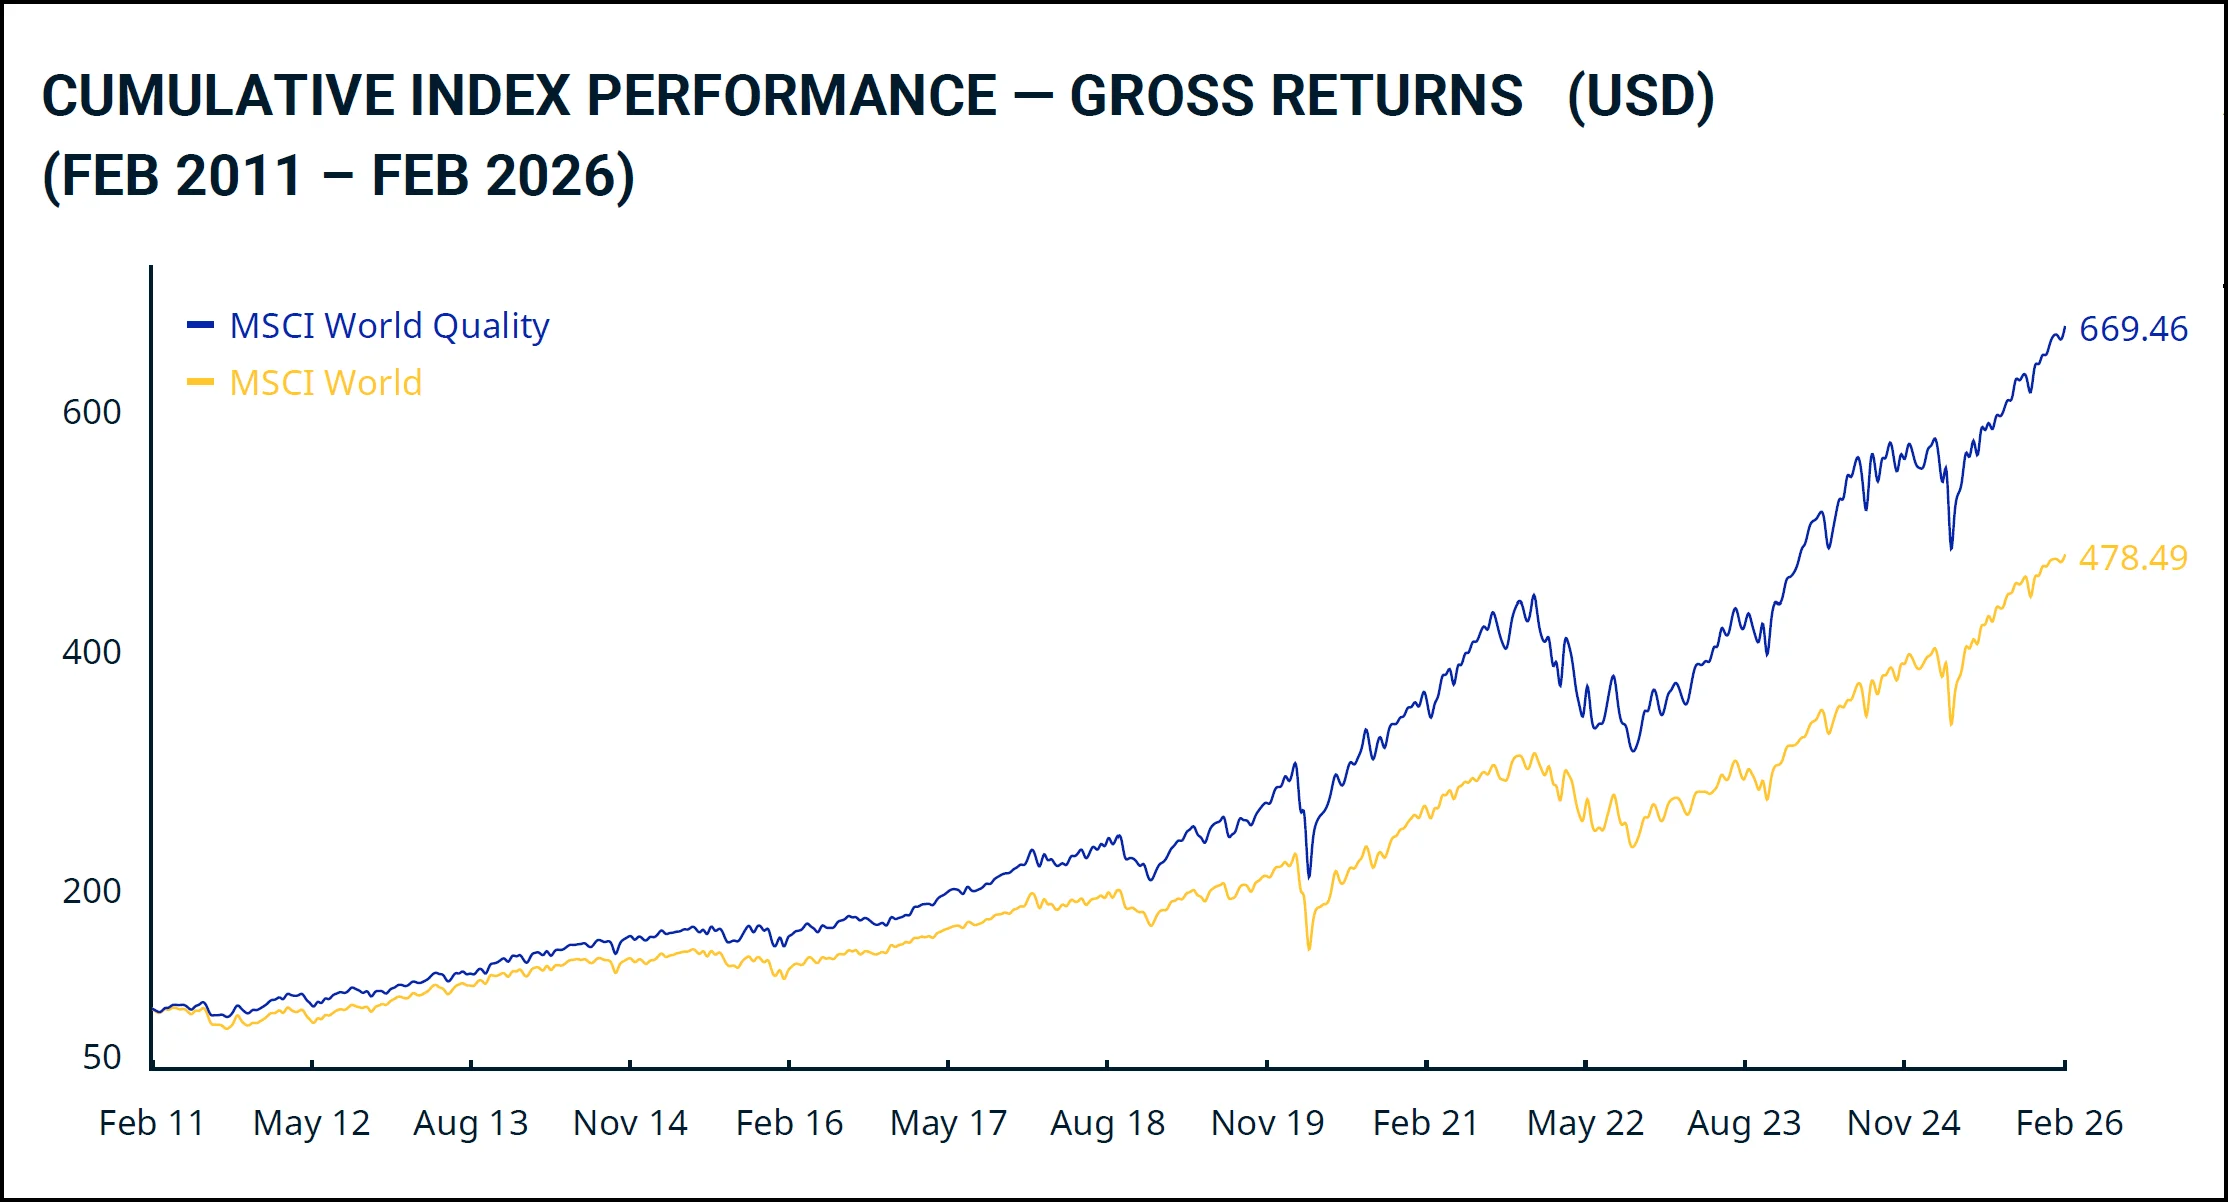
Le facteur Quality convainc avec l’une des primes à long terme les plus élevées de cette comparaison : depuis 1994, le MSCI World Quality bat le marché global de 3,15 points de pourcentage par an. Fait particulièrement remarquable : grâce à leurs bilans solides et à leurs bénéfices stables, les actions Quality ont tendance à mieux résister en période de crise que le marché dans son ensemble. La prime est bien documentée scientifiquement et considérée comme plus robuste que, par exemple, le facteur Value ou le facteur Size.
Comment investir dans le facteur Quality
Pour le facteur Quality, deux produits convaincants sont à votre disposition :
- Xtrackers MSCI World Quality UCITS ETF 1C | IE00BL25JL35
- iShares Edge MSCI World Quality Factor UCITS ETF (Acc) | IE00BP3QZ601
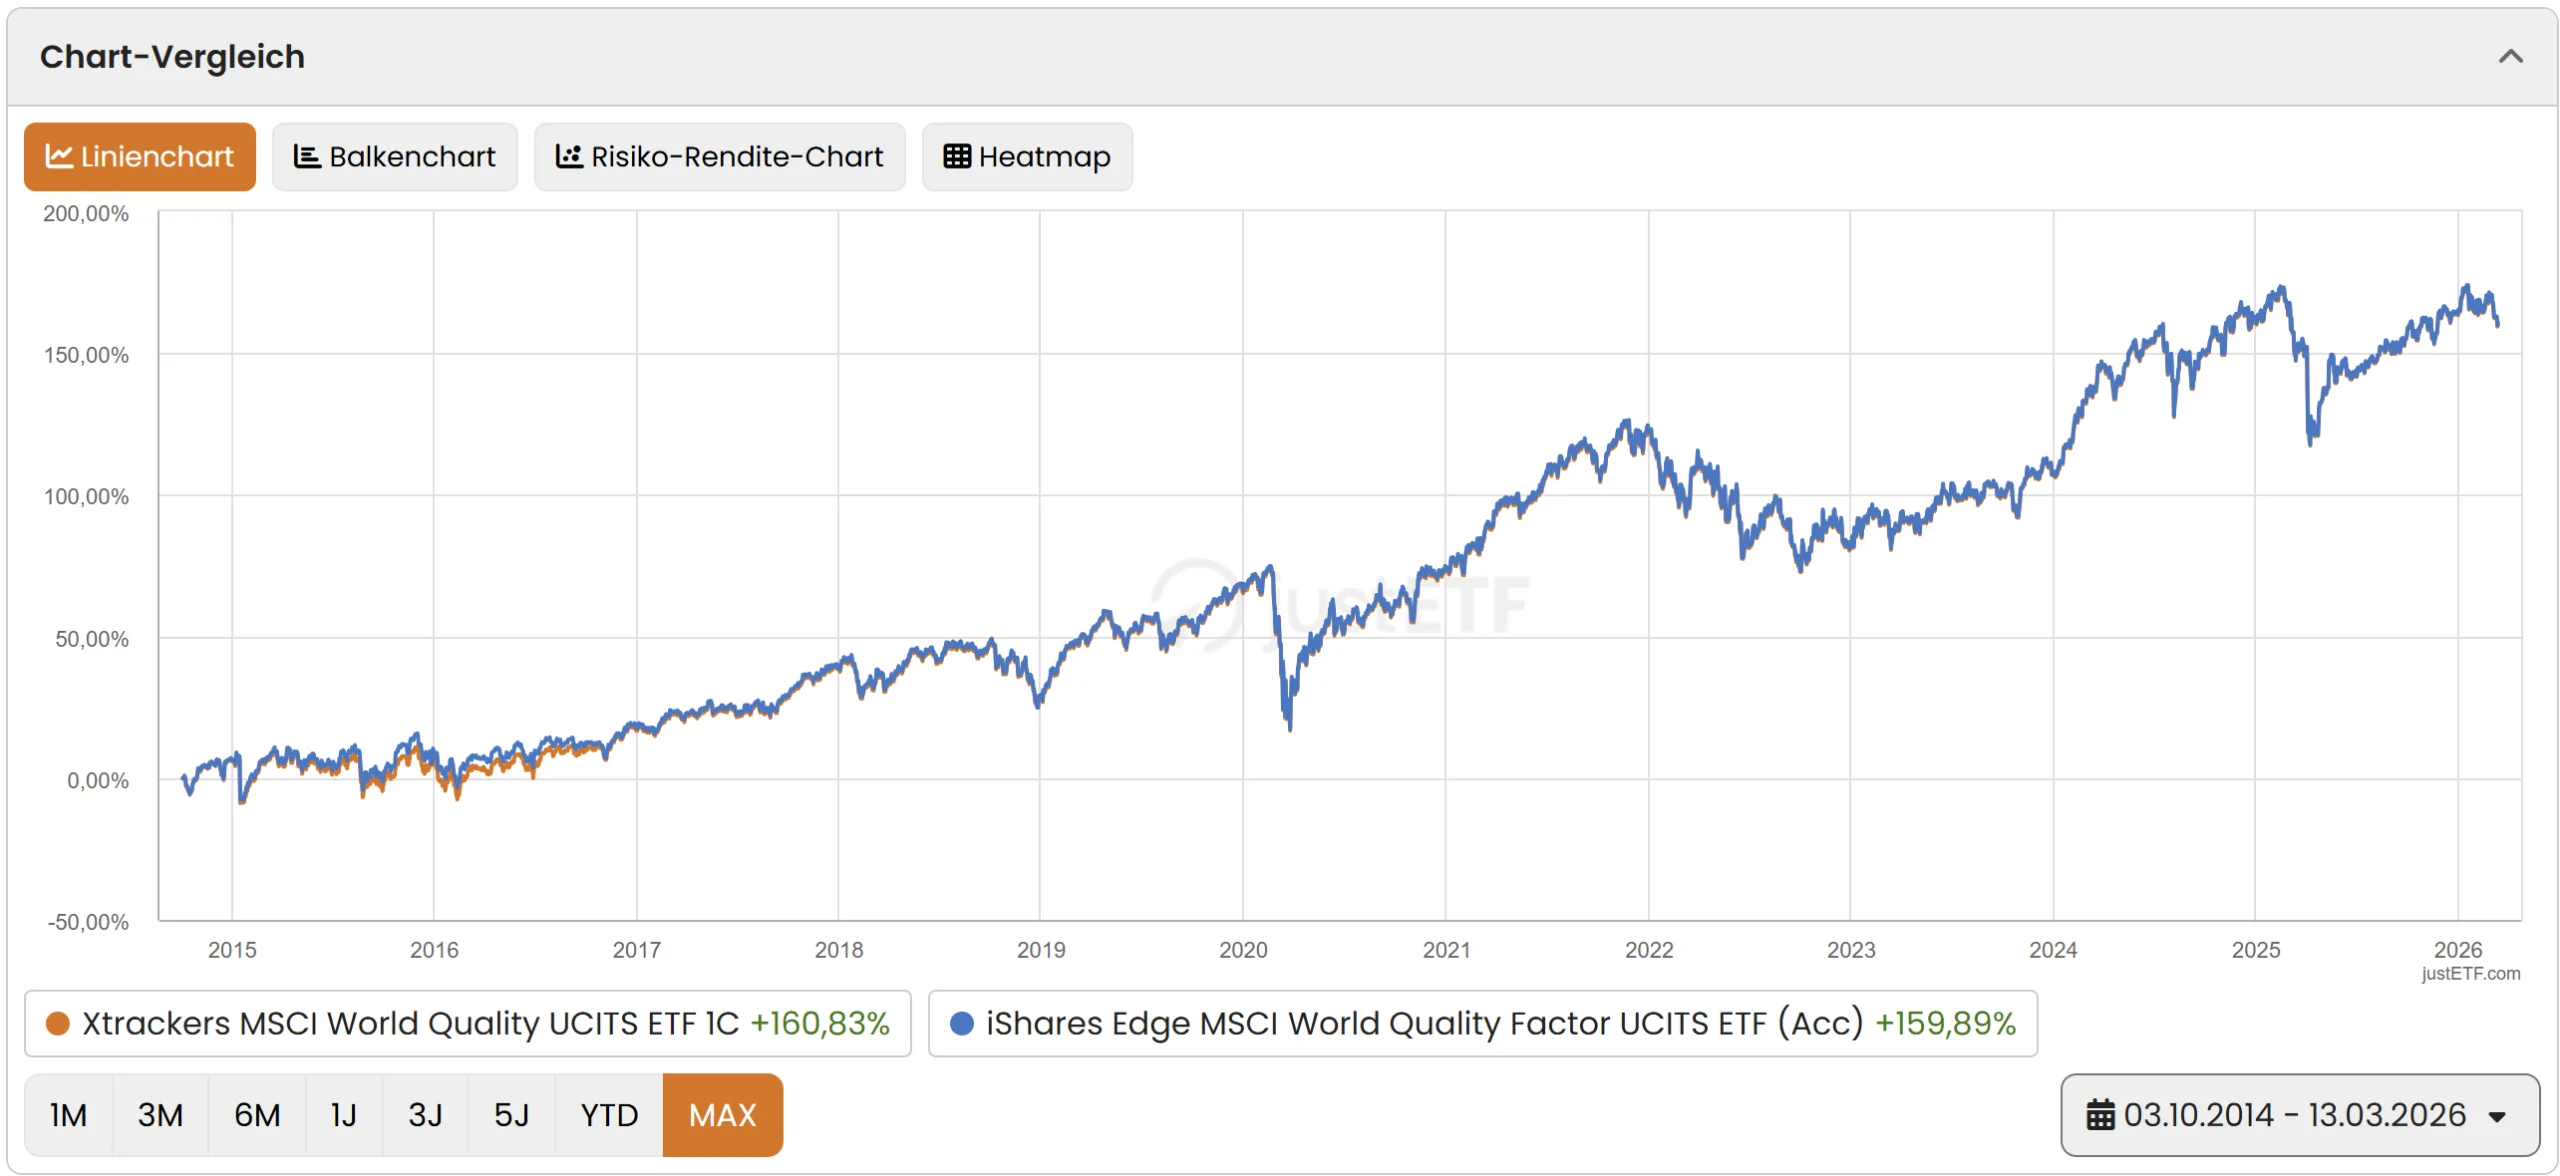
Les deux ETF ont été lancés en octobre 2014 et convainquent par un TER raisonnable de 0,25 % par an. Depuis son lancement, l’ETF Xtrackers fait très légèrement mieux en termes de performance, avec +161 % contre +160 % pour le produit iShares – l’iShares convainc quant à lui par un encours nettement plus élevé (3 587 millions de CHF contre 2 109 millions de CHF).
Prime Political Risk
Cette prime factorielle concerne les actions des marchés émergents. Elle s’explique essentiellement comme une rémunération d’un risque plus élevé, qui résulte notamment de l’instabilité politique, de la corruption ou d’un système juridique défaillant, voire de l’absence de séparation des pouvoirs.
Contrairement aux facteurs précédents – Size, Value, Momentum et Quality –, le facteur Political Risk ne repose pas sur les données fondamentales des entreprises elles-mêmes. La sélection se fait uniquement en fonction de l’origine géographique : une entreprise est retenue parce qu’elle a son siège dans un pays émergent – indépendamment de sa taille, de sa valorisation ou de sa qualité.
La question de savoir si les marchés émergents constituent un facteur à part entière n’est pas définitivement tranchée par la recherche – ils n’apparaissent pas dans les célèbres modèles factoriels de Fama et French. Gerd Kommer, auteur de l’ouvrage de référence « Souverän investieren mit ETFs », considère toutefois le risque politique accru de ces marchés comme une prime de risque à part entière – et nous partageons cette approche.
La plus grande position du MSCI Emerging Markets au 27 février 2026 est le géant asiatique des puces Taiwan Semiconductor – un groupe mondial que MSCI classe parmi les marchés émergents uniquement en raison de son domicile. Le fournisseur d’indices concurrent FTSE classe en revanche déjà Taïwan parmi les marchés développés.
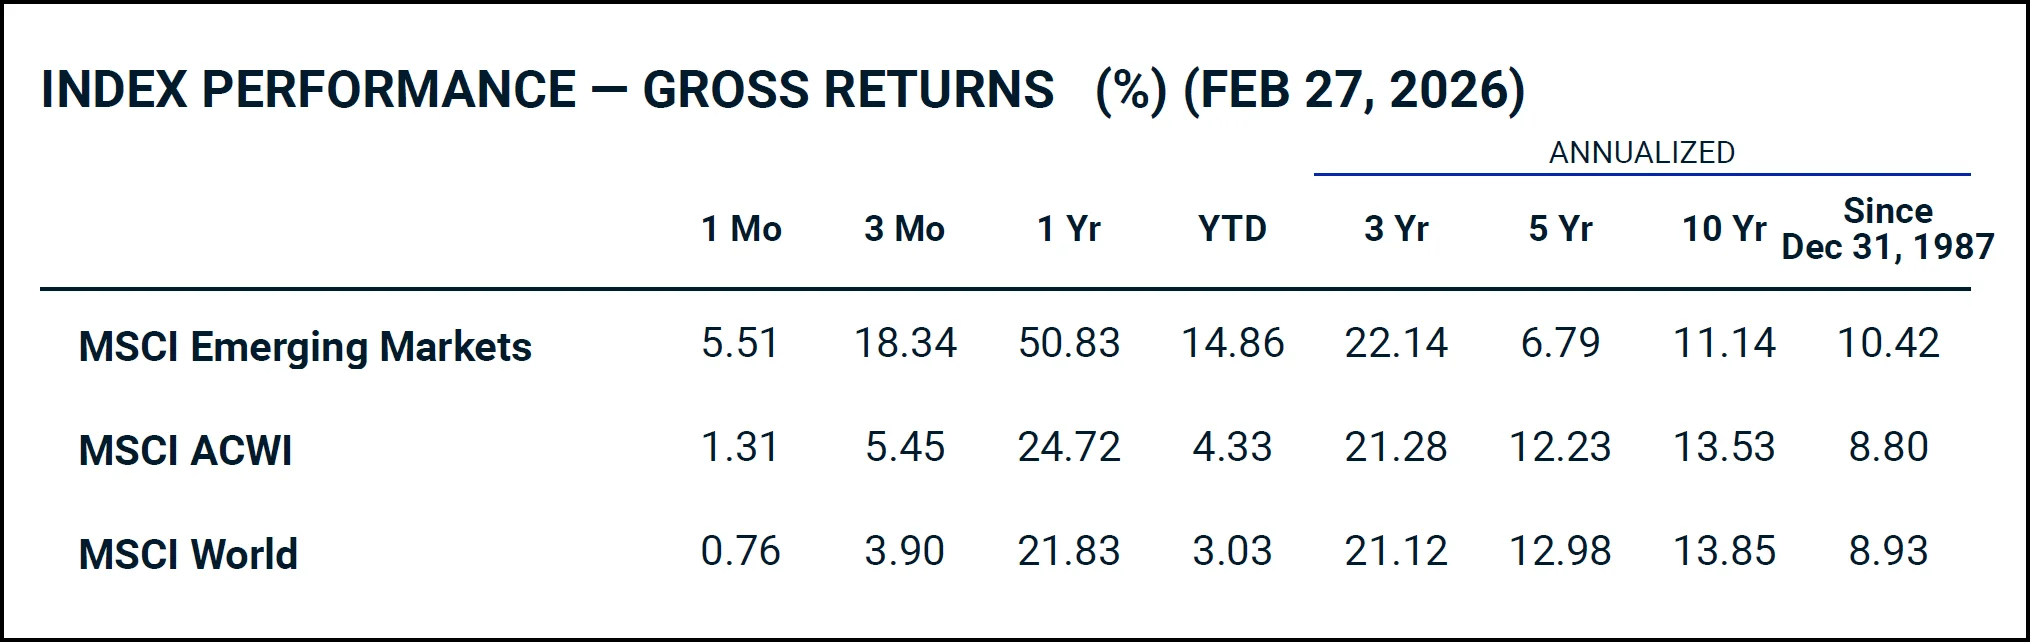
Le facteur Political Risk en vaut-il la peine ?
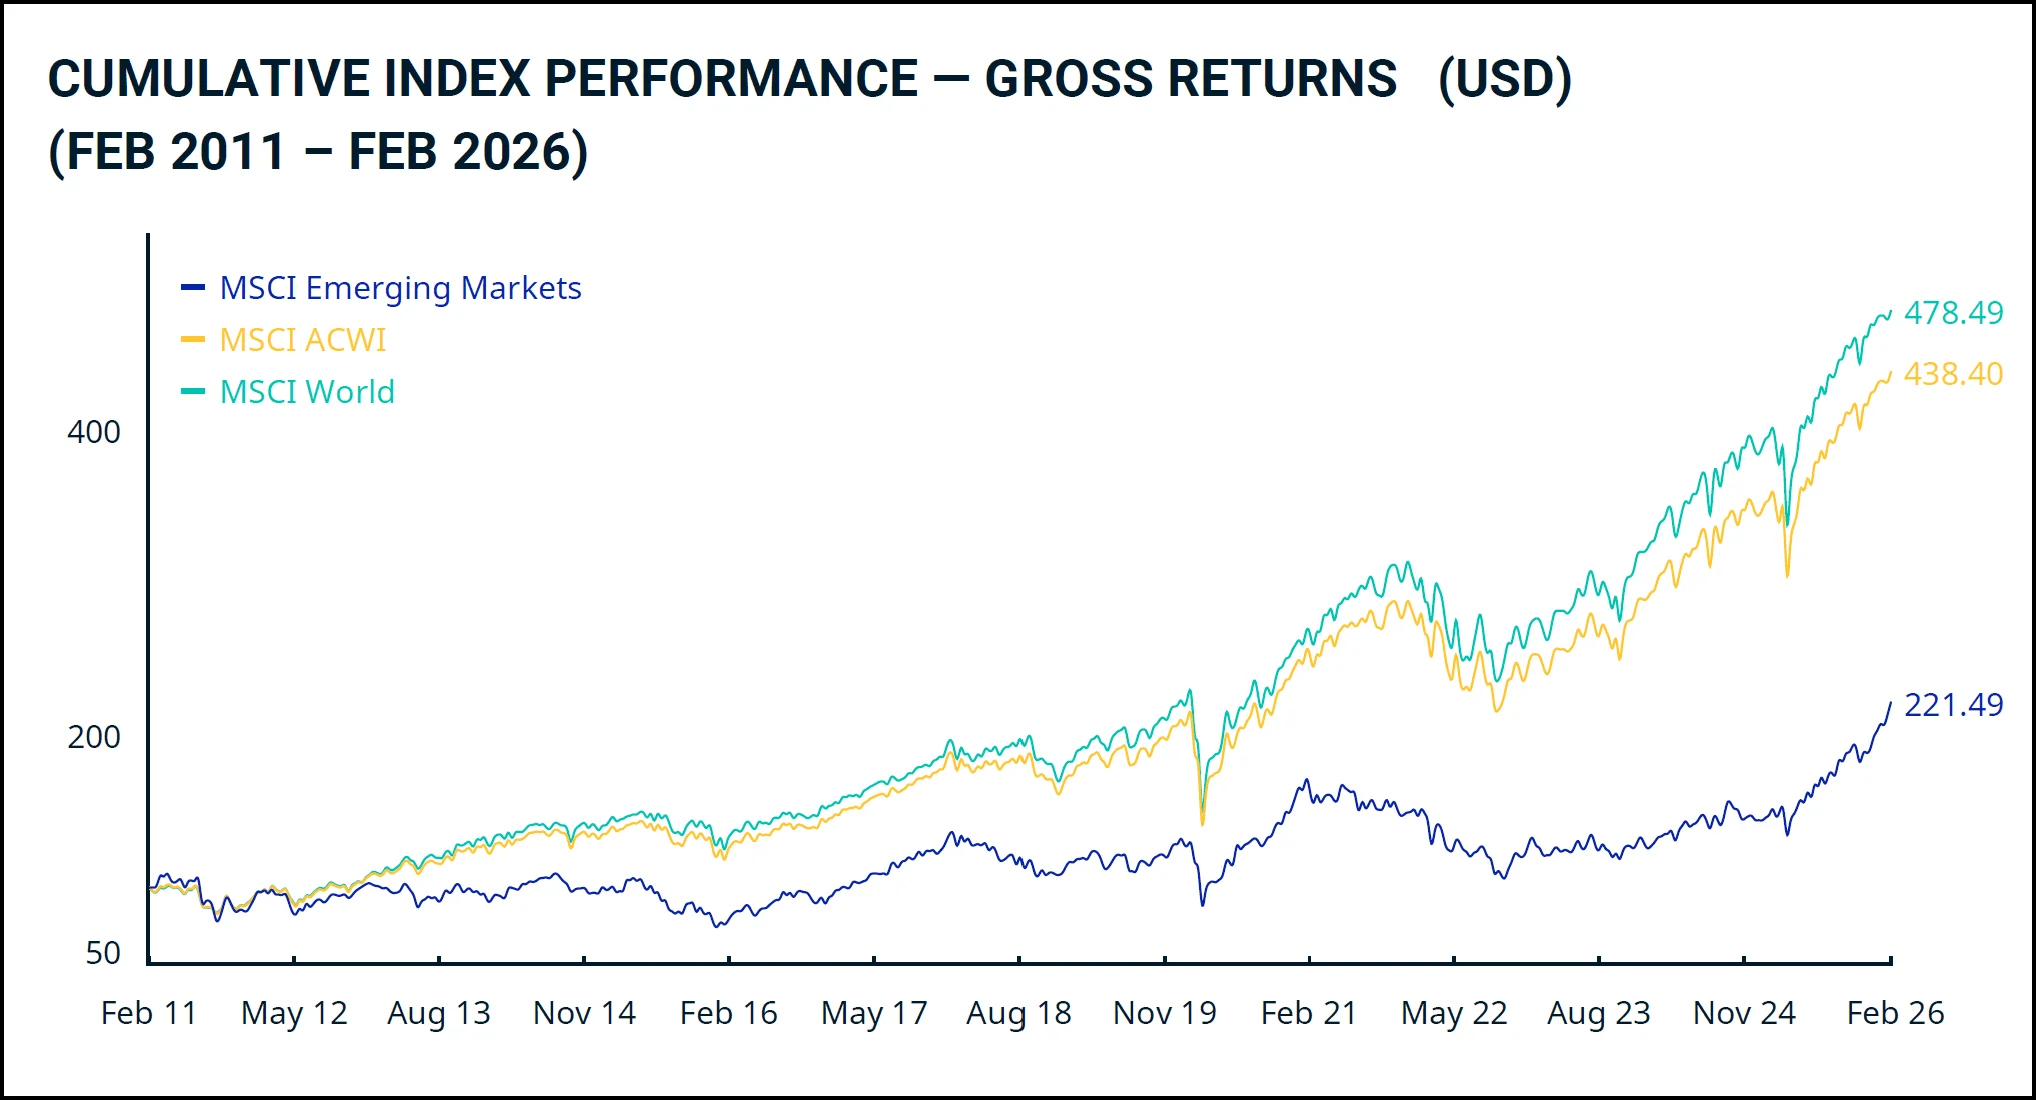
Le facteur Political Risk convainc sur le long terme : depuis le lancement du MSCI Emerging Markets Index en décembre 1987, il dépasse le MSCI ACWI global de 1,62 point de pourcentage par an. La prime existe donc – mais elle exige une patience hors du commun.
Car les marchés émergents ont tendance à connaître de longues et douloureuses traversées du désert. Le graphique sur 15 ans montre clairement que les actions des pays émergents sont restées presque continuellement en retrait des marchés développés de 2011 à fin 2024 – une sous-performance de plus d’une décennie. Ceux qui ont perdu leurs nerfs et sont sortis du marché durant cette phase ont manqué la reprise qui a suivi. Le rendement annualisé sur 5 ans de 6,79 % contre 12,23 % pour le MSCI ACWI montre à quel point de telles phases peuvent être tenaces.
Si vous visez un portefeuille mondial pondéré selon la capitalisation boursière, vous devriez de toute façon avoir investi environ 10 % dans les marchés émergents – c’est tout simplement la pondération qui correspond au marché mondial des actions. Si vous croyez en plus à la prime factorielle, vous pouvez surpondérer délibérément cette part – mais vous devriez tenir compte des longues traversées du désert et disposer d’un horizon de placement long en conséquence.
Comment investir dans le facteur Political Risk
L’offre d’ETF marchés émergents est réjouissante, large et variée. Vous trouverez des produits adaptés aux investisseurs suisses dans notre grand test Meilleurs ETF en Suisse et dans le monde : et le gagnant est…
Quelle est la performance des cinq facteurs ?
Le seul avantage de l’investissement factoriel, mais il est de taille, est la surperformance. Cela vaut aussi – sur le (très) long terme et dans des mesures diverses – pour les cinq facteurs décrits ci-dessus. Le tableau ci-dessous présente la surperformance par facteur et sur différentes périodes.
| Période | Nombre d'années | Prime Size | Prime Value | Prime Momentum | Prime Quality | Prime Political Risk |
|---|---|---|---|---|---|---|
| 1975–2020 | 46 | 3,3% | 0,4% | – | – | – |
| 1975–1994 | 20 | 5,4% | 2,1% | – | – | – |
| 1995–2020 | 26 | 1,7% | -0,5% | 4,3% | 3,4% | 0,6% |
| 1975–1990 | 16 | 7,1% | 2,1% | – | – | – |
| 1991–2000 | 10 | -3,1% | 0,5% | – | – | 2,3% |
| 2001–2010 | 10 | 6,4% | 1,4% | 1,8% | -0,2% | 15,4% |
| 2011–2020 | 10 | 0,5% | -1,5% | 4,0% | 3,4% | -6,1% |
Quelques aspects intéressants ressortent :
- Size et Value sont à ce jour les facteurs étudiés le plus en profondeur et sur les plus longues périodes – les séries de données remontent jusqu’en 1975. C’est ce que confirment aussi les données MSCI, disponibles pour Value depuis décembre 1974.
- Les fluctuations sont parfois considérables. Ainsi, les actions Political Risk ont affiché une sous-performance de 6,1 % entre 2011 et 2020, alors qu’elles avaient surperformé de 15,4 % par an au cours de la décennie précédente. Nos données MSCI confirment ce tableau : depuis décembre 1987, la prime à long terme s’élève tout de même à 1,62 point de pourcentage par an – au prix d’une patience extrême.
- Avec 4,3 % sur 26 ans (1995–2020), la prime Momentum reste la plus attrayante de cette comparaison. Nos données MSCI le confirment aussi : depuis juin 1994, le MSCI World Momentum dépasse le marché global de 2,79 points de pourcentage par an. À l’autre extrémité du spectre, le facteur Value a même glissé en territoire négatif dans le tableau actualisé (–0,5 % sur 26 ans) – un constat qui se reflète dans nos données MSCI : depuis 1974, la prime n’atteint que 0,38 point de pourcentage par an, tout juste.
- Quality convainc avec des 3,4 % stables sur 26 ans – un constat que nos données MSCI confirment de manière frappante : depuis juin 1994, le MSCI World Quality bat le marché global de 3,15 points de pourcentage par an, un écart important.
Quels sont les inconvénients de l’investissement factoriel ?
Mais avant de vous lancer dans l’investissement factoriel, vous devriez aussi connaître ses principaux inconvénients.
Les cinq facteurs analysés présentent tous les inconvénients suivants :
- Des frais plus élevés (TER), même si les prix ont fortement baissé ces dernières années et que la plupart des ETF factoriels se situent désormais entre 0,25 et 0,35 % par an
- Une offre de produits restreinte – en particulier pour le facteur Momentum, le choix d’ETF reste limité
- Des traversées du désert plus longues qu’avec un investissement pondéré selon la capitalisation, qui exigent une plus grande résistance et davantage d’endurance – comme le montre clairement le tableau de Kommer, certains facteurs peuvent être négatifs pendant toute une décennie
Le facteur Value présente en outre les points négatifs suivants :
- Aucune surperformance notable au cours des trois dernières décennies – nos données MSCI le confirment : depuis 1974, la prime à long terme n’atteint que 0,38 point de pourcentage par an, tout juste – soit pratiquement zéro après frais
- Une charge fiscale supérieure à la moyenne pour les investisseurs suisses, car pour les titres Value, la part distribuée de la performance totale est plus élevée que pour le marché global et les quatre autres facteurs (voir l’article La stratégie de dividendes n’en vaut pas la peine !).
Où acheter des ETF factoriels ?
Les ETF factoriels présentés sont disponibles chez la plupart des courtiers en ligne établis. Vous êtes particulièrement bien servi chez les quatre suivants, que nous avons testés en détail et que nous recommandons :
Saxo | Swissquote | DEGIRO | Interactive Brokers
Remarque : pour les ETF iShares, Saxo est particulièrement intéressant : ses plans d’épargne ETF permettent d’acheter certains produits iShares sans frais d’achat – par exemple l’iShares Edge MSCI World Quality Factor ETF. Un net avantage pour tous ceux qui souhaitent investir dans les primes factorielles de manière automatisée et peu coûteuse.
– Offre partenaire –
– – – – –
Sur notre page de recommandations compacte, vous trouverez les principales informations sur nos courtiers en ligne préférés, bonus de bienvenue compris.
Conclusion
Nous résumons nos conclusions en cinq points :
- L’investissement factoriel peut générer une surperformance à long terme et mérite en principe d’être examiné – mais ce n’est pas une obligation. Si vous vous lancez, vous ne devriez utiliser les ETF factoriels qu’en complément de votre portefeuille de base, et non en remplacement complet d’un ETF de marché large. Un investissement dans le marché global reste de toute façon une alternative plus simple et moins chère.
- Momentum et Quality se distinguent comme les facteurs de loin les plus attrayants : depuis 1994, tous deux dépassent le marché global d’environ 3 points de pourcentage par an. Political Risk et Small Size sont également positifs, mais leurs primes sont plus modestes. Le facteur Value déçoit : après plus de 50 ans de recherche, la prime à long terme après frais et impôts est pratiquement nulle – on ne peut donc guère parler d’une prime notable.
- L’offre d’ETF factoriels s’est améliorée ces dernières années et les frais ont baissé. Les ETF factoriels restent néanmoins plus chers que les ETF pondérés selon la capitalisation – un aspect dont vous devriez tenir compte dans votre décision.
- Les surperformances des cinq facteurs étudiés ont été confirmées scientifiquement sur de longues périodes. Mais rien ne garantit que cela restera vrai à l’avenir – la plupart des primes factorielles ont eu tendance à s’affaiblir après leur découverte scientifique.
- L’investissement factoriel exige une discipline de fer : certains facteurs peuvent être négatifs pendant toute une décennie. Si vous ne supportez pas ces traversées du désert, un simple ETF monde vous conviendra mieux.
Cela pourrait aussi vous intéresser
Mises à jour
2026-03-26 : petites adaptations apportées.
2026-03-18 : texte et graphiques entièrement mis à jour.
Avertissement
Exclusion de responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous souhaitez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons néanmoins commis des erreurs, oublié des aspects importants ou si certaines informations ne sont plus à jour, nous vous serions reconnaissants de nous le signaler.
À propos des auteurs

Stefan Huser
Stefan investit lui-même en bourse depuis 2015. Il a été marqué par la théorie du portefeuille de Markowitz et par le livre « Souverän investieren » de Gerd Kommer. Il suit une stratégie core-satellite : un portefeuille mondial d’actions composé d’ETF en constitue le cœur, complété par des placements alternatifs. Pour le blog, il s’occupe surtout des textes. Stefan vit avec sa famille à Zurich et s’intéresse à la littérature, à la photographie et à la liberté financière.

Antun Brcina
Antun (« Toni ») investit en bourse depuis 2015. Sur le plan financier, il s’est surtout inspiré du livre « Souverän investieren » de Gerd Kommer et du modèle à cinq facteurs de Fama-French. Son argent est placé de manière largement diversifiée et à long terme dans un portefeuille mondial d’actions composé d’ETF. Pour le blog, il travaille surtout sur les calculateurs et le code. Toni vit avec sa famille dans la région de Zurich et s’intéresse au sport, à la technologie et à l’entrepreneuriat.


15 Commentaires
Hallo Toni und Stefan,
in eurem Blogbeitrag « Bester ETF 2026 » erwähnt ihr, dass ihr ausschliesslich ETFs mit einer TER von unter 0,20 % nutzt. Mich würde interessieren, ob ihr diese Regel auch tatsächlich in euren eigenen Portfolios umsetzt. Zum Beispiel habt ihr beide Small Cap World ETFs, während der günstigste mir bekannte MSCI World Small Caps von iShares eine TER von 0,35 % aufweist.
Ausserdem interessiert mich, warum Toni keinen Anteil an Schweizer Aktien in seinem Portfolio hat. Könnte es daran liegen, dass der Anteil an Schweizer Werten bereits durch AHV, PK und Säule 3a höher ist? Last but not least, gibt es einen speziellen Grund, warum ihr BTC oder Gold ETFs in eurer Anlagestrategie nicht berücksichtigt?
Vielen Dank und beste Grüsse,
Marco
Hoi Marco
Vielen Dank für dein Interesse.
Zum Punkt TER: Beim besagten Blogbeitrag geht es nicht um unser persönliches Portfolio, sondern um einen ETF-Vergleich mit klar definierten Selektionskriterien – u.a. einer maximalen TER von 0,20%. Im Fokus stehen dabei bewusst die klassischen „Brot-und-Butter-ETFs“. Factor-ETFs liegen in der Regel darüber und eignen sich als Beimischung zu marktbreiten ETFs – entsprechend ist das kein Widerspruch zu unseren persönlichen Portfolios.
Zu den Small Caps: Hier akzeptieren wir bewusst eine höhere TER, da wir auf die zusätzliche Faktorprämie abzielen.
Zum Schweiz-Anteil: Toni vermeidet einen Home Bias bzw. eine Übergewichtung der Schweiz. Schweizer Unternehmen sind in globalen ETFs ohnehin enthalten.
Zu BTC / Gold: Wir setzen im Kern auf breit diversifizierte, produktive Anlagen (Aktien). Gold oder Bitcoin sehen wir – wenn überhaupt – als optionale Beimischung.
Beste Grüsse
SFB
VT Vanguard Total World Stock ETF 46.00%
AVUV Avantis US Small Cap Value ETF 10.00%
SLICHA:CH UBS ETF (CH) SLI (CHF) A-dis 30.00%
AVDV Avantis International Small Cap Val ETF 6.00%
AVES Avantis Emerging Markets Value ETF 8.00%
Was hält ihr von einem solchen Portfolio? Die Dividenden sind nicht wesentlich höher als nur mit dem VT. Nur momentum fehlt, was würdet ihr dafür empfehlen?
Findet man euer Portfolio irgendwo?
Mit diesem Portfolio bist du breit/global diversifiziert, was unserer Anlagephilosophie entspricht. Die in deinem Portfolio enthaltenen Avantis Produkte, sind jedoch eher klein (Fondsvolumen) und/oder teuer (TER). Deshalb würden wir hier etablierte Anbieter wie Vanguard oder iShares vorziehen. ETF mit Faktor « Momentum »: Ein auf dem Markt interessantes Produkt mit hohem Fondsvolumen zum fairen Preis (0,25%) ist der iShares Momentum ETF (IE00BP3QZ825). Die aktuelle Asset Allocation bei Aktien-ETFs von Toni: 75% MSCI World; 15% MSCI World Small Caps; 10% MSCI Emerging Markets; von Stefan: 25% CH; 15% Europa ex-CH; 25% Nordamerika; 15% Asien-Pazifik; 20% Emerging Markets; (alles aufgeteilt in 75% Large Caps und 25% Mid-/Small-Caps). Dies lediglich zur Information; d.h. keine Anlageberatung.
Die Avantis ETF’s haben ein TER von 0.25% resp. 0.36%. Das ist gleich oder leich über dem von euch als fairen Preis bezeichneten gerade empfohlenen iShares Momentum ETF. Der TER über das gesamte Portfolio ist wegen der relativ kleinen % anteile auch nur 0.1524%.
Man kann sich auf portfoliovisualizer.com die factor exposure der einzelnen ETFs anzeigen lassen, und das sind so ziemlich die besten, die es gibt. Wenn man von Faktor Investieren überzeugt ist, dan ist der kleine (~0.1%) unterschied in Spesen wirklich irrelevant. Nur bei AVES stimme ich eventuell überein, dass er etwas klein ist, aber es gibt halt fast keine Emerging Markets Small CAP ETFs.
Vielen Dank für eure Asset Allocation.
Hallo zusammen
Wie habt ihr Faktoren wie Small Size, Momentum oder auch Quality in euren Portfolios integriert? Ergänzt ihr ein grundlegend globales Portfolio, wie z. B. World developed & EM (political risk), mit diesen Faktoren, also mittels Beifügen eines entsprechende ETFs von z. B. 5-10% oder baut ihr dann ein Portfolio komplett auf diesen Faktoren gleichgewichtet auf, sowie es auch Kommer in seinem Buch im Falle von Portfolios mit Faktoren vorschlägt? (Bsp.: 4 Faktoren jeweils zu 25 % oder alternativ noch Beimischung von Rohstoffen oder Immobilien ETFs). Letzteres erscheint mir doch eine sehr aggressive Einbindung der Faktoren. Aber vielleicht braucht es ja gerade das, um überhaupt einen merklichen Unterschied zum klassischen marktneutralen Portfolio zu erzeugen. Oder wie sehr ihr das?
Allgemein finde das Investieren mittels Faktoren einen interessanten Ansatz, jedoch bin ich auch ein bisschen kritisch eingestellt, da das Ganze für mich den Eindruck erweckt, Züge aktiven Investierens zu beinhalten (mit den üblichen kritischen Punkten wie market timing, performance chasing, etc.), auch wenn behauptet wird, dass der Vorteil der Faktoren wissenschaftlich belegt ist. Zudem scheint es praktisch nicht umsetzbar zu sein gleichzeitig auf diverse Faktoren zu setzten und dennoch möglichst über alle Regionen hinweg investiert zu sein, da man dann schnell über 10 ETFs benötigt. Demzufolge hat man beim Investieren mit Faktoren wieder das Problem der starken US Übergewichtung (Portfolio nach Marktkapitalisierung). Wie geht ihr mir dieser Problematik um?
Ich freue mich auf eure Rückmeldung.
Liebe Grüsse
Fabian
Hoi Fabian
Bei uns sind ausgewählte Faktoren (Stefan: Small Cap, Political Risk; Toni: Small Cap, Momentum) in unsere Portfolios integriert. Konkret heisst das, dass Toni z.B. anstelle eines marktneutralen MSCI World ETF nur einen MSCI World Momentum ETF im Portfolio hat. Zu beachten ist, dass Faktoren erst dann Faktoren werden, wenn sie gegenüber dem marktneutralen Portfolio übergewichtet sind. Das heisst, z.B. bei den Emerging Markets (Faktor « Political Risk ») müsste der Anteil grösser als 10% sein, da die Emerging Markets « marktneutral » gewichtet nach Marktkapitalisierung etwa 10% ausmachen.
Beste Grüsse
SFB
Hallo zusammen,
zuerst einmal vielen Dank für eure ausführlichen Berichte. Ich finde diese stets sehr interessant.
Nun möchte ich Factor Investing betreiben und in einen entsprechenden ETF investieren.
Nach Gerd Kommer wird empfohlen in einen Multi-Faktor ETF zu investieren und bin nun auf der Suche auf drei ETFS getroffen:
– iShares Edge MSCI World Multifactor UCITS ETF CHF Hedged (Acc) (IE00BF450720)
– iShares Edge MSCI World Multifactor UCITS ETF USD (Acc) (IE00BZ0PKT83)
– JPM Global Equity Multi-Factor UCITS ETF – USD (Acc) (IE00BJRCLL96)
Bezüglich den Auswahlkriterien tue ich mir gerade etwas schwer.
– Wie zentral ist eine Währungsabsicherung USD in CHF beim Factor Investing?
– Welche Priosierung der Auswahlkriterien ist sinnvoll?
– Tracking Difference
– TER
– Fondsvolumen
– Anzahl Titel im ETF
– Anzahl Faktorprämien im ETF
– Zeitdauer ETF
Ich danke euch für eure Rückmeldung.
Lieber Gruss
René
Hoi René
Wir würden uns für keinen der drei ETFs entscheiden. Und zwar nicht etwa, weil wir per se gegen Multi-Faktor-ETFs wären, sondern weil Produktauswahl und Nachfrage einfach noch zu dürftig sind. Dies schlägt sich in hohen Preisen und/oder in geringen Fondsgrössen nieder. So sind für uns die beiden iShares Produkte mit einer TER von 0,55% resp. 0,50% zu teuer. Der JPM ETF ist mit einer TER von 0,20% deutlich günstiger. Letzterer ist jedoch erst seit gut drei Jahren auf dem Markt und hat die Schwelle von 100 Mio. CHF Fondsvermögen noch nicht erreicht. Zudem gefällt uns nicht, dass der zugrunde liegende Index beim JPM-Produkt nicht unabhängig (wie z.B. die auf dem Markt etablierten Indizes MSCI oder FTSE), sondern offensichtlich ein « Eigenbau » ist.
Wir haben in unseren Portfolios ebenfalls Faktoren wie « Small Size », « Political Risk » und « Momentum »), jedoch mittels separaten ETFs. Welche Kriterien wir bei der ETF-Auswahl für wichtig erachten, erfährst du in diesem oder diesem Artikel. Währungsabsicherung gehört nicht dazu.
Beste Grüsse
SFB
Danke für den interessanten Bericht! Möchte nur anmerken, dass die 5 genannten Faktoren keine definitive Liste sind – die Faktorenforschung geht munter weiter und produzierte bisher an die 100 mögliche Faktoren, die sich natürlich überlappen (z.B. Profitabilität, Dividendenausschütter, Qualität).
Neuere Erkenntnisse deuten übrigens darauf hin, dass die Small Size Prämie nicht existent ist. Das entsprechende Paper hat Rolf Banz 1980 geschrieben, zu diesem Zeitpunkt enthielt die historische Kursdatenbank CRSP keine korrekten Schlusskurse für Unternehmen, die von der Börse genommen wurden (z.B. wegen Pleite). Small Caps waren von diesem Datenfehler besonders häufig betroffen. Das Paper « Fact, Fiction and the Size Effect » (2018) legt nahe, dass es keine statistisch relevante Prämie für Small Caps Aktien gibt.
Wenn man in Faktor-ETFs investiert, sollte man bedenken, dass diese eine gigantische Rotation an enthaltenen Aktientiteln haben. Der MSCI World Momentum tauschte in den letzten 12 Monaten 149% seiner 350 Titel aus, der MSCI World nur 3,2% der 1600 Aktien. Die vielen Verkäufe können bei Kursgewinnen auch zu Steuerbelastung führen.
Danke Franz für deinen Kommentar. Wir denken jedoch nicht und unsere mehrjährige Erfahrung bestätigt dies, dass ein Investment in einen Momentum-ETF für den Privatanleger zusätzliche Steuerbelastungen generiert. Du führst ja in diesem Fall diese – wie du es nennst – « gigantische Rotation » nicht selber aus, sondern diese Transaktionen erfolgen regelbasiert durch den ETF-Anbieter. Dafür zahlst du dann eine etwas höhere TER.
Beste Grüsse SFB
Danke für die klärende und übersichtliche Zusammenfassung! Zudem danke für den Blickwinkel aus der Schweiz (für Schweizer ist Value wenig attraktiv)
Herzlichen Dank für den Beitrag. Mittlerweile ist mir schon klar, warum immer wieder von einem Finanz-Dschungel gesprochen wird 🙂
Aber u.a. dank euch, bekomm ich langsam einen Durchblick 🙂
Vielen Dank für deinen Kommentar, Andy. Es freut uns (und entspricht unserer Mission), dass du durch diesen Artikel wieder etwas mehr Durchblick im « Finanz-Dschungel » erlangt hast🙂
Beste Grüsse
SFB
Herzlichen Dank für den wahnsinnig ausführlichen Bericht.
Das hat mir weitergeholfen!
Weiter so.
Mit den besten Grüßen
Christoph