
 Newsletter

Moins de frais, plus de fonctionnalités : après une refonte en profondeur, Saxo renonce désormais aux droits de garde et propose pour la première fois tous ses plans d’épargne ETF sans commission d’achat. Découvrez comment la plateforme convainc par ses conditions attractives, ses solutions de trading modernes et sa réglementation suisse – et où elle peut encore progresser. Nous comparons en outre Saxo, en pleine ascension, avec Swissquote, leader suisse établi du marché, et montrons quelle plateforme convient le mieux à quel profil.
Une courte interview avec Oliver Buomberger, COO & Deputy CEO de Saxo Bank Suisse, offre en plus un regard passionnant dans les coulisses. Vous découvrirez tout cela et bien plus encore dans ce grand test – approfondi et fondé sur notre expérience avec Saxo Bank.

En bref
Avec une forte baisse de ses frais et de nouvelles fonctionnalités comme les plans d’épargne ETF sans commission d’achat, Saxo Bank se repositionne – pour l’investisseuse ETF avisée comme pour le trader actif. Les points essentiels en un coup d’œil :
- Licence bancaire suisse & garantie des dépôts : réglementée en Suisse, avec une protection jusqu’à 100 000 CHF.
- Pas de droits de garde : les droits de garde annuels ont été entièrement supprimés.
- Frais de transaction modérés : selon le modèle de compte, dès 0,03 %, 0,05 % ou 0,08 %, avec des frais minimaux (p. ex. 3 CHF / 1 USD) selon la place boursière.
- Tous les plans d’épargne ETF sans commission d’achat : versements mensuels automatiques (« AutoInvest ») avec pondération individuelle ; seules des parts entières d’ETF sont achetées, le solde est réinvesti dans le plan d’épargne le mois suivant.
- Devises étrangères & frais de change : frais de change forfaitaires de 0,25 % ; des comptes en devises étrangères (sous-comptes) peuvent être ouverts.
- Plateformes de trading modernes : interfaces intuitives adaptées à chaque type d’investisseur, idéales aussi sur mobile.
- Support multilingue – par téléphone, e-mail, chatbot ou système de tickets, mais parfois surchargé et avec de longs temps d’attente, surtout lors des vérifications de compte
- Relevé fiscal électronique gratuit : disponible gratuitement sur la plateforme à partir de l’année fiscale 2025.
Notre expérience avec Saxo Bank le montre : si vous cherchez une plateforme suisse réglementée et avantageuse – axée sur l’investissement à long terme et le trading flexible –, vous trouverez ici une solution convaincante.
🎁 Via notre lien partenaire, vous pouvez ouvrir un compte et vous assurer un bonus de bienvenue d’une valeur de 200 CHF.
Contents
- 200 CHF de frais de transaction offerts – notre offre partenaire Saxo
- Notre approche : l’investissement passif en ETF avec Saxo
- Saxo Bank – un bref portrait
- Quelle est la sécurité de Saxo en tant que courtier ?
- Quels modèles de compte Saxo propose-t-elle ?
- Des frais redéfinis – attractifs après la chute des tarifs
- Que valent l’app et les plateformes de trading ?
- Produits de placement & services
- Notre expérience du support de Saxo Bank
- Comment se déroule l’ouverture du dépôt ?
- Saxo vs. Swissquote : la comparaison directe
- Interview d’Oliver Buomberger, COO & Deputy CEO de Saxo Bank Suisse
- Conclusion finale et recommandations de notre test de Saxo Bank
- Questions fréquentes sur Saxo
- Quelle est votre expérience avec Saxo Bank ?
- Combien coûte Saxo Bank ?
- Saxo Bank prélève-t-elle des droits de garde ?
- Quel est le dépôt minimum chez Saxo Bank ?
- Combien coûte le change de devises chez Saxo Bank ?
- Saxo Bank est-elle sûre ?
- À qui appartient Saxo Bank ?
- Quels ETF sont disponibles dans le plan d’épargne AutoInvest de Saxo ?
- Saxo Bank propose-t-elle des fractions d’actions ?
- SaxoInvestor ou SaxoTrader : quelle plateforme me convient ?
- Saxo ou Swissquote : quel courtier est le moins cher ?
- Saxo Bank fournit-elle un relevé fiscal ?
- Saxo Bank propose-t-elle un pilier 3a ?
- Puis-je faire inscrire des actions nominatives au registre des actions chez Saxo Bank ?
- Existe-t-il un code promo Saxo Bank ?
- Ceci pourrait aussi vous intéresser
- Mise à jour
- Avertissement
200 CHF de frais de transaction offerts – notre offre partenaire Saxo
Si notre expérience avec Saxo Bank vous a convaincu, vous pouvez dès maintenant profiter de cette offre généreuse – tout en soutenant notre blog :
En cliquant sur l’annonce ci-dessous, vous pouvez ouvrir gratuitement un compte de placement chez Saxo Bank, avec 200 CHF de frais de transaction offerts !
📋Conditions de participation :
- Vous êtes une personne physique de plus de 18 ans domiciliée en Suisse.
- Vous effectuez un premier versement dans les 30 jours suivant l’ouverture du compte. (Après le versement, votre bonus est activé dans un délai de trois jours ouvrables. Le remboursement des frais de transaction sur les ETF, actions, obligations, futures et options est crédité chaque jour directement sur votre compte.)
- L’offre est valable 90 jours. Les crédits non utilisés expirent ensuite. Les autres frais sont facturés normalement.
🔍 Note de transparence :
Nous ne recommandons que des produits que nous avons testés nous-mêmes et dont la qualité nous convainc. Si vous ouvrez un compte via notre lien partenaire, nous recevons une commission – sans aucun coût supplémentaire pour vous.
Notre approche : l’investissement passif en ETF avec Saxo
Celles et ceux qui connaissent notre blog savent que nous suivons une stratégie d’investissement « buy and hold » passive, peu coûteuse et largement diversifiée. Nous sommes convaincus que les ETF sont le meilleur moyen de mettre en œuvre une telle stratégie. C’est pourquoi, dans ce test basé sur notre expérience avec Saxo Bank, nous évaluons le prestataire avant tout du point de vue d’un investisseur passif en ETF.
Saxo Bank – un bref portrait
Fondée en 1992 à Copenhague (Danemark), Saxo Bank compte aujourd’hui parmi les principaux courtiers en ligne d’Europe à vocation internationale. Elle sert plus de 1,5 million de clientes et clients dans plus de 170 pays, avec des actifs sous gestion de plus de 100 milliards de CHF (état : janvier 2026).
Une particularité : Saxo combine l’accès aux marchés mondiaux avec une infrastructure réglementée localement.
Concrètement, pour les investisseurs suisses, cela signifie que Saxo Bank (Schweiz) AG est une filiale juridiquement indépendante dont le siège est à Zurich et qui dispose d’une licence bancaire de l’Autorité fédérale de surveillance des marchés financiers FINMA. En outre, Saxo a été classée en 2023 comme établissement financier d’importance systémique (SIFI).
Saxo n’a pas de succursales en Suisse – l’ensemble du service est numérique. L’offre s’adresse avant tout aux investisseurs autonomes qui attachent de l’importance à des frais bas et à des possibilités de négoce professionnelles.
Par le passé, Saxo a été récompensée à plusieurs reprises, notamment pour ses plateformes de trading, sa capacité d’innovation et son service client.
Quelle est la sécurité de Saxo en tant que courtier ?
La sécurité du capital investi est essentielle pour les investisseurs – en particulier chez les prestataires 100 % numériques. Bonne nouvelle : Saxo répond à des normes de sécurité élevées, tant sur le plan réglementaire que technique.
Pour les investisseurs suisses, ces normes se manifestent concrètement dans trois domaines clés :
- Garantie des dépôts chez Saxo Bank (Schweiz) AG
Comme mentionné, Saxo est une banque suisse réglementée par la FINMA. Les avoirs des clients sont gérés conformément aux prescriptions légales suisses et protégés par la garantie des dépôts esisuisse jusqu’à 100 000 CHF par client et par banque – même en cas de faillite.
- Conservation séparée des titres (patrimoine distinct)
Les titres tels que les ETF et les actions constituent juridiquement un patrimoine distinct et sont conservés séparément des actifs de la banque. Ils n’apparaissent pas au bilan de la banque et restent entièrement la propriété des investisseurs, même en cas d’insolvabilité. Un transfert vers un autre dépôt-titres est possible à tout moment.
- Sécurité technique et protection contre les cyberrisques
L’accès au compte Saxo se fait exclusivement via une authentification à deux facteurs (2FA). Saxo mise en outre sur une infrastructure informatique moderne avec des technologies de chiffrement, des tests de sécurité réguliers et son propre Cyber Security Operation Center (CSOC) pour surveiller les éventuelles tentatives d’attaque.
Quels modèles de compte Saxo propose-t-elle ?
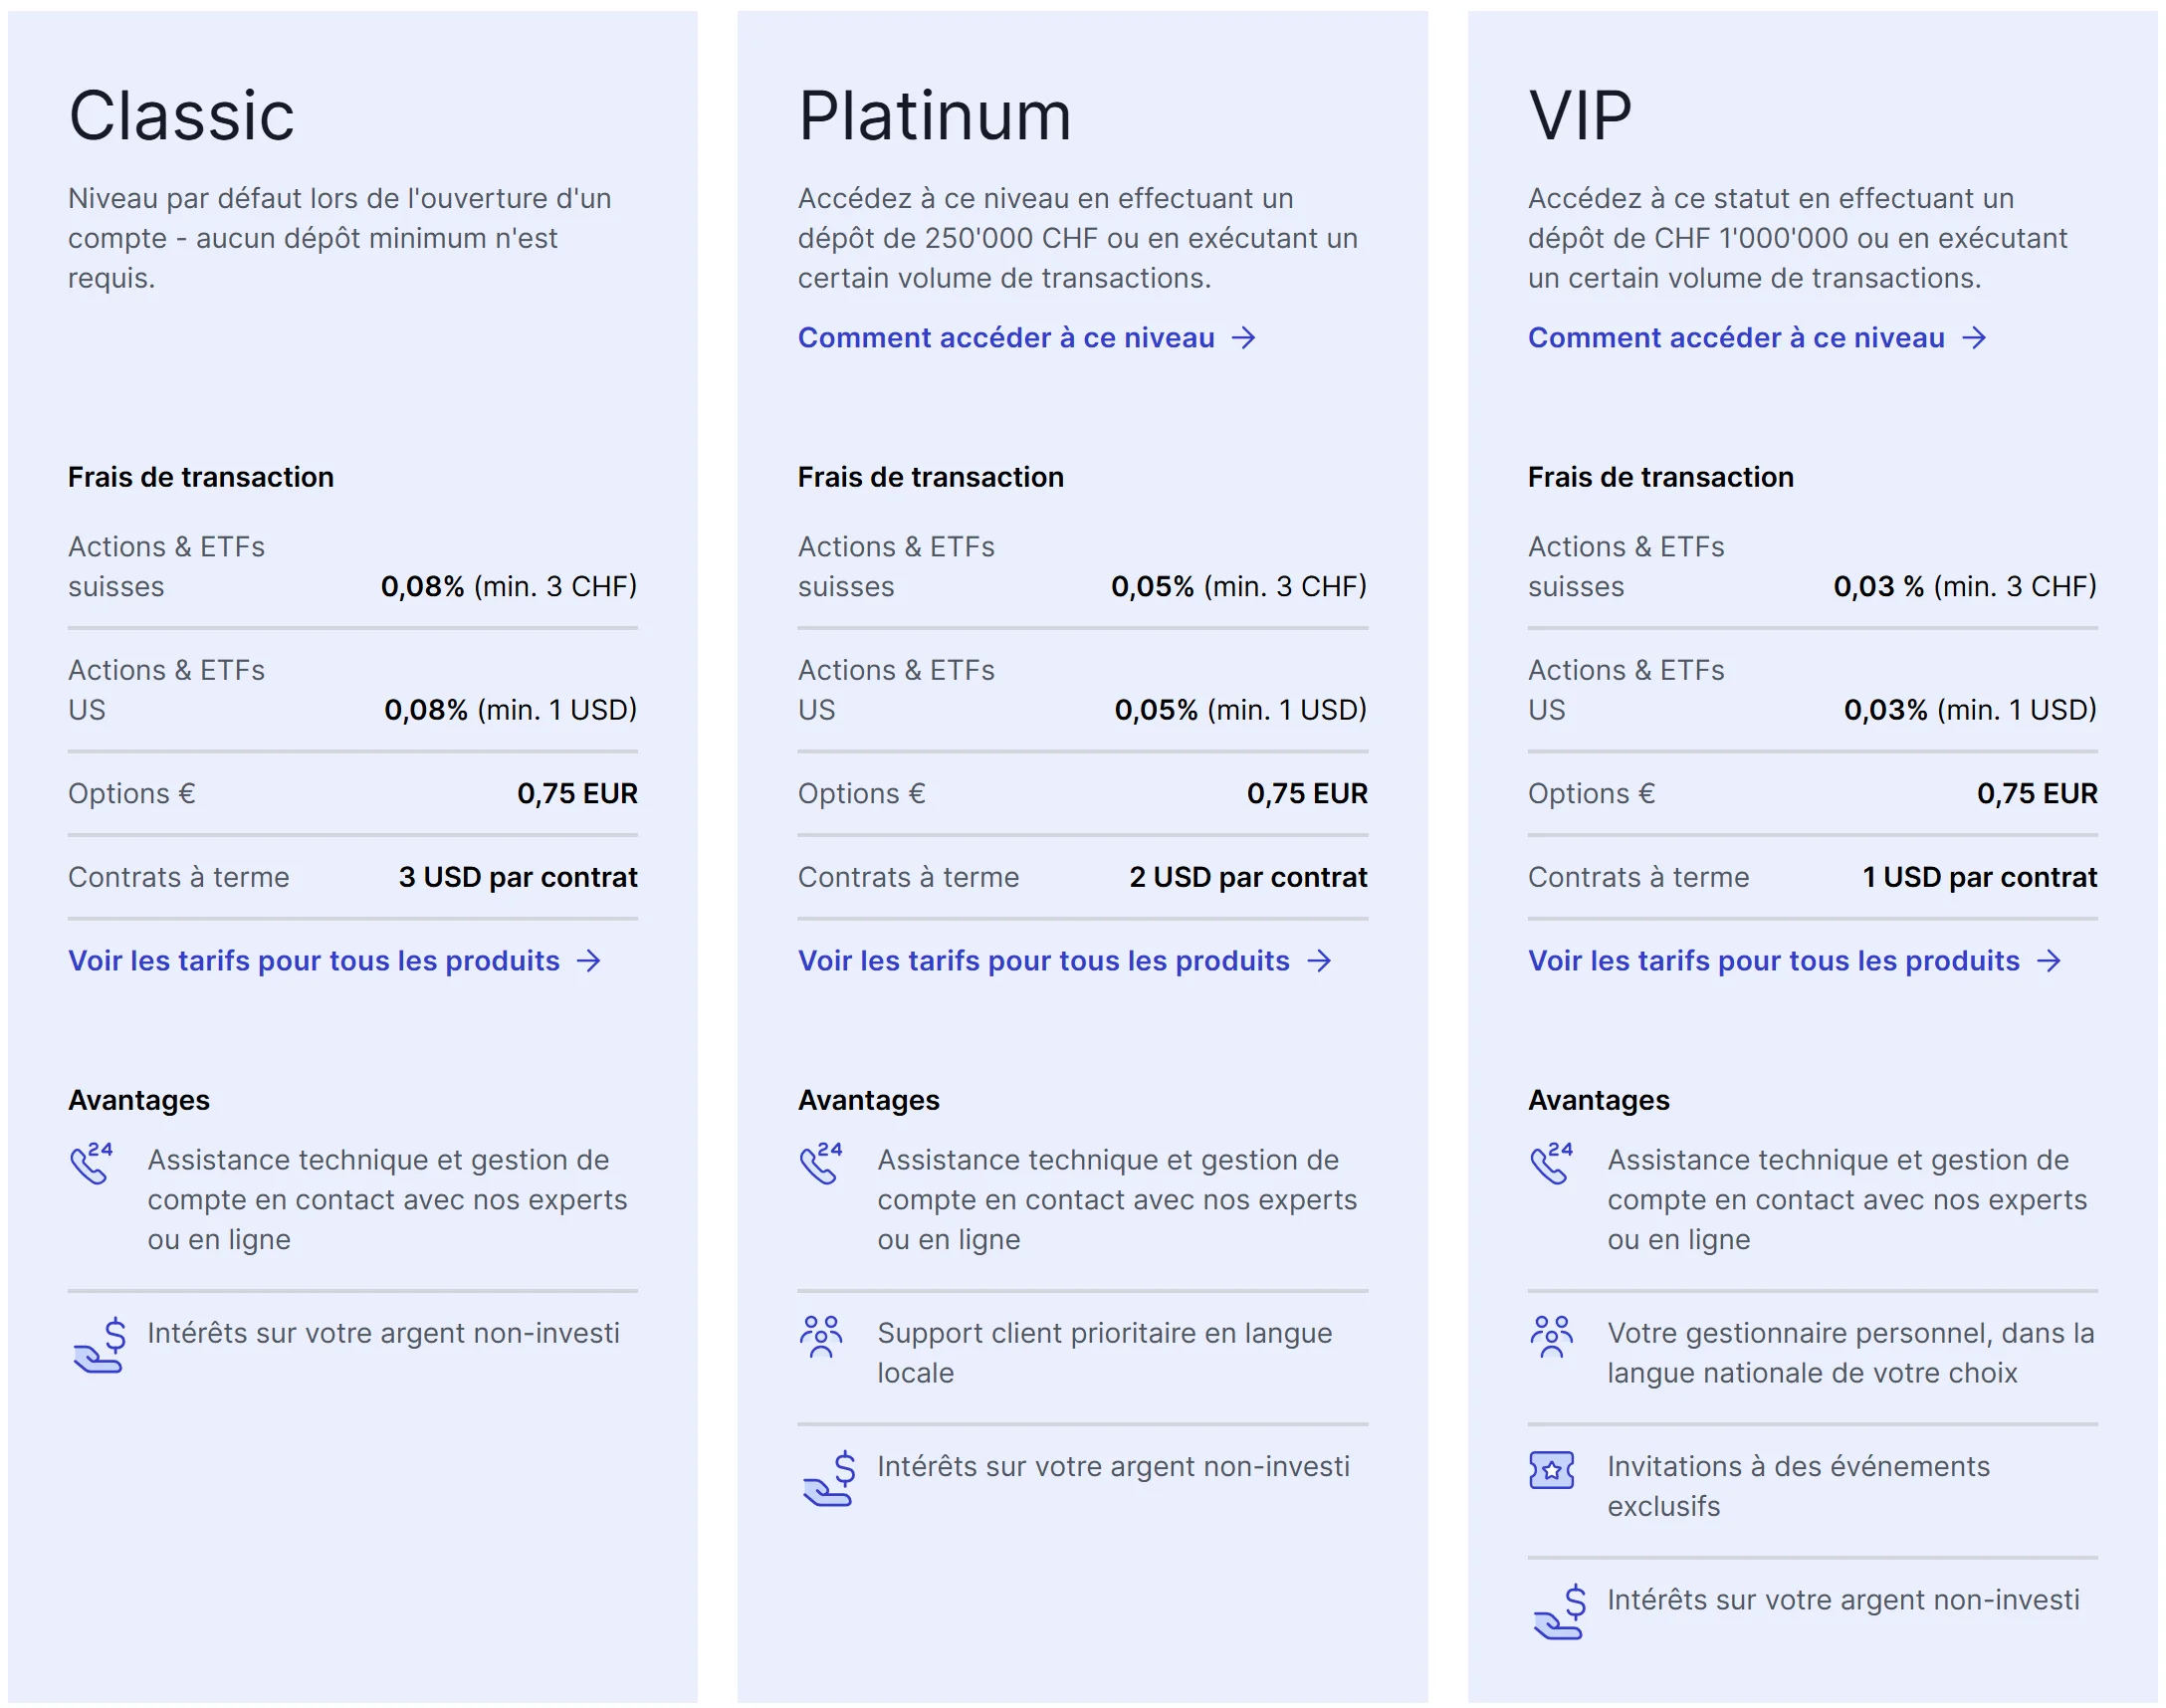
Selon leur patrimoine investi, les clientes et clients de Saxo Bank sont automatiquement attribués à l’un des trois modèles de compte « Classic », « Platinum » ou « VIP ». Si aucun dépôt minimum n’est exigé pour « Classic », il s’élève à 250 000 CHF pour « Platinum » et à 1 million de CHF pour « VIP ».
Fidèle à l’adage « On ne prête qu’aux riches », vous bénéficiez avec les deux modèles premium de conditions préférentielles en matière de prix et de services – en résumé :
- Classic : prix et services standard
- Platinum : prix plus avantageux et service amélioré
- VIP : prix les plus avantageux et meilleur service
Mais attention : un passage à un niveau supérieur n’est valable que pour un an – et ne dépend pas seulement du montant de votre dépôt, mais surtout du nombre de points que vous accumulez avec vos transactions & cie.
Concrètement : plus vous tradez souvent et plus votre volume de transactions est élevé, plus vous obtenez de points.
Cela signifie aussi que les adeptes convaincus du buy and hold, qui par nature tradent rarement, ne profiteront guère des privilèges de « Platinum » ou « VIP ».
Vous trouverez plus d’informations sur le programme de points « Saxo Rewards » ici.
Des frais redéfinis – attractifs après la chute des tarifs
Jusqu’ici, nous trouvions Saxo Bank peu attrayante en raison de ses prix relativement élevés. Avec le nouveau modèle tarifaire – en particulier la suppression des droits de garde au 1er février 2025 –, la donne a toutefois fondamentalement changé : Saxo propose désormais des conditions vraiment compétitives.
Certes, les prestataires étrangers sans licence bancaire suisse comme DEGIRO ou Interactive Brokers restent selon nous devant en matière de prix – notamment parce qu’ils sont exonérés du droit de timbre fédéral. Parmi les prestataires réglementés en Suisse, Saxo s’est en revanche clairement positionnée, grâce à son nouveau modèle tarifaire, comme potentielle championne du rapport qualité-prix.
Examinons maintenant de plus près les principaux tarifs des trois modèles de compte.
Droits de garde – supprimés !
Débourser année après année jusqu’à 100 CHF de droits de garde plus TVA, que vous fassiez des transactions ou non ? C’est du passé ! Saxo a supprimé ces frais fixes pour tous ses modèles de compte et devrait ainsi devenir, pour la première fois, vraiment intéressante aussi pour les investisseurs soucieux des coûts.
De plus, Saxo Bank ne facture pas de frais d’inactivité.
Courtages (frais de transaction) – selon le volume, avec un minimum
Les commissions de courtage chez Saxo dépendent du modèle de compte – lequel dépend de votre patrimoine investi et d’autres facteurs, notamment la fréquence et le volume de vos transactions (voir le chapitre sur les modèles de compte ci-dessus). Les conditions actuelles sont les suivantes :
Classic (dépôt jusqu’à 250 000 CHF)
- Actions/ETF négociés sur les bourses suisses : 0,08 % du volume de transaction, min. 3 CHF par transaction. Exemple de prix : 8 CHF de commission pour une transaction de 10 000 CHF
- Actions/ETF négociés sur les bourses européennes : 0,08 %, min. 3 EUR
- Actions/ETF négociés sur les bourses américaines : 0,08 %, min. 1 USD
Platinum (dépôt minimum de 250 000 CHF)
Frais minimaux identiques à Classic, mais courtage réduit à 0,05 %. Exemple de prix : 5 CHF de commission pour une transaction de 10 000 CHF
VIP (dépôt minimum de 1 million de CHF)
Frais minimaux identiques à Classic, mais courtage réduit à 0,03 %. Exemple de prix : 3 CHF de commission pour une transaction de 10 000 CHF
Pas de commission d’achat sur les plans d’épargne
Bonne nouvelle : pour les investissements réguliers via un plan d’épargne ETF (« AutoInvest »), Saxo ne prélève aucun courtage, quel que soit le montant de votre versement. Nous reviendrons plus loin en détail sur le fonctionnement des plans d’épargne de Saxo.
Remarque sur les autres frais de transaction
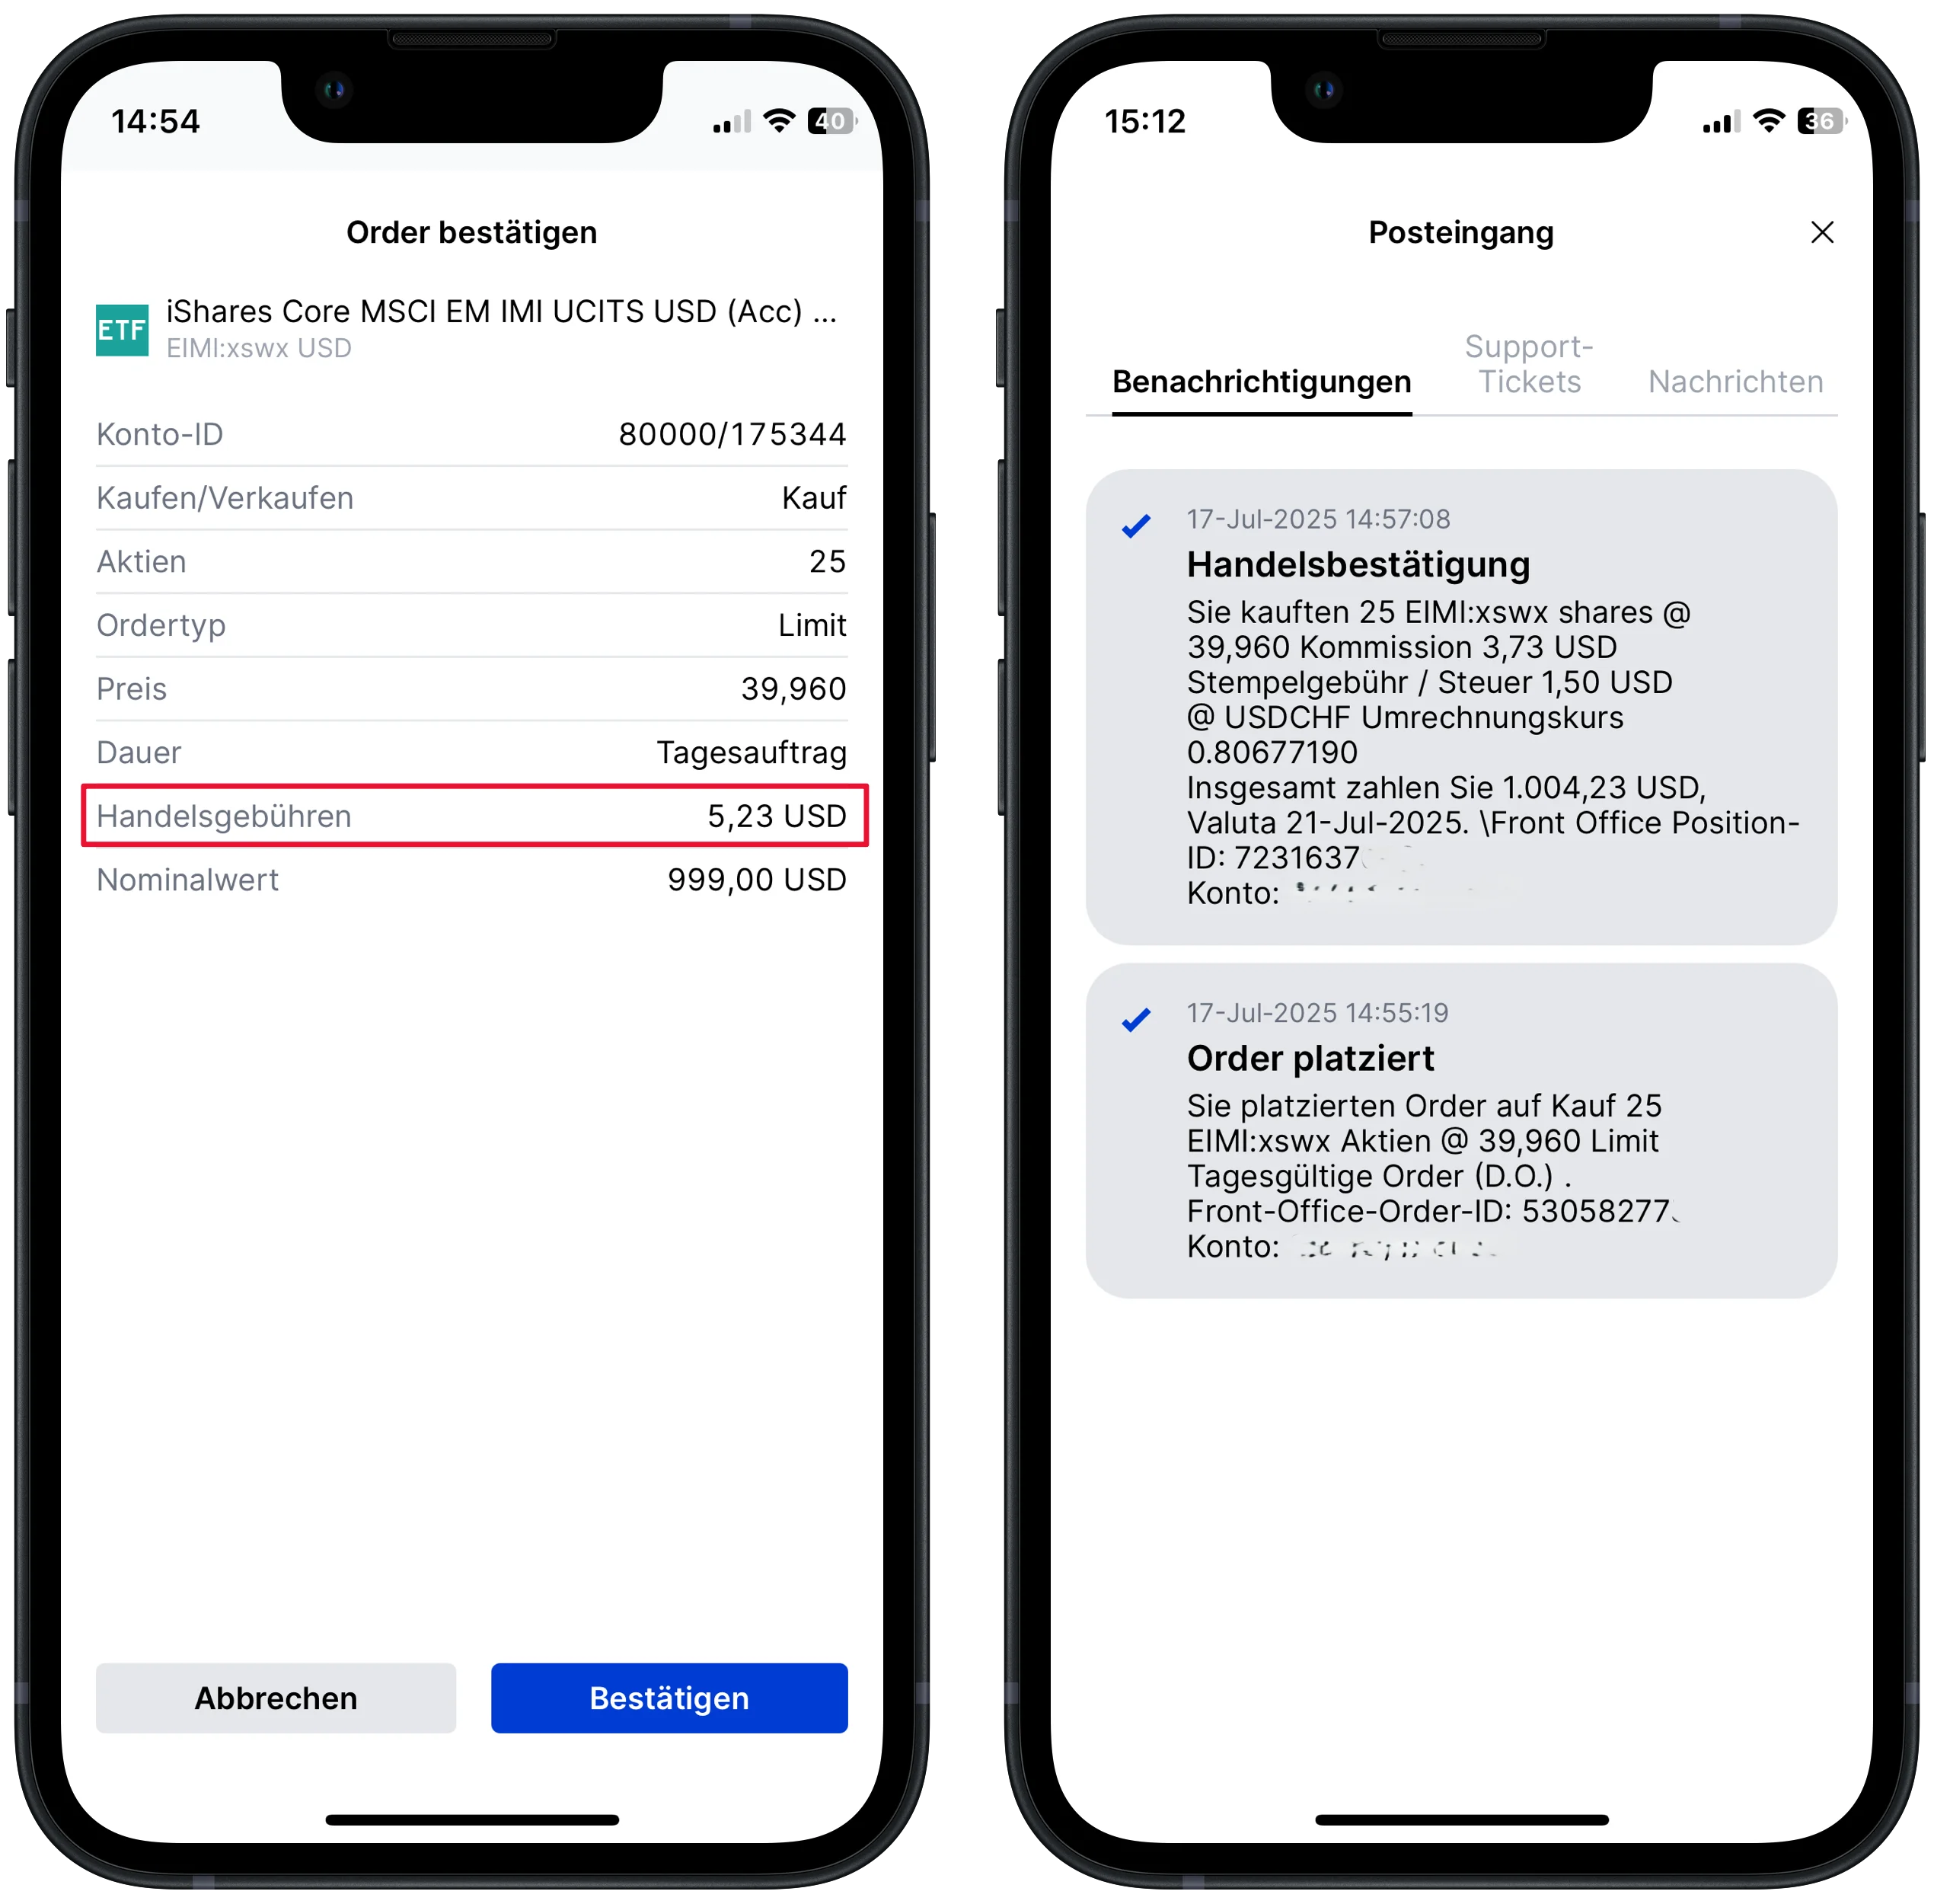
Les courtages indiqués ci-dessus correspondent aux commissions prélevées par Saxo pour l’exécution des transactions. S’y ajoutent, par transaction, d’éventuels frais de change (voir le chapitre suivant) ainsi que le droit de timbre fédéral :
- 0,075 % sur les titres suisses
- 0,15 % sur les titres étrangers
Frais de change
Chez Saxo, des frais de change s’appliquent chaque fois que vous négociez dans une autre devise que celle disponible sur votre compte – par exemple si vous tradez des actions américaines alors que votre compte ne contient que des CHF. Dans ce cas, une conversion est déclenchée automatiquement, avec des frais de conversion de 0,25 % sur le montant à changer. Cette marge s’applique uniformément à tous les modèles de compte (Classic, Platinum, VIP).
Pour limiter ces frais au maximum, il vaut la peine d’ouvrir des comptes en devises étrangères – nous vous montrons comment plus loin dans ce test.
Intérêts des crédits lombards
Si vous souhaitez augmenter vos perspectives de rendement, vous pouvez recourir à un crédit lombard chez Saxo en mettant en gage vos titres existants. Les taux d’intérêt actuels sont échelonnés selon le modèle de compte et régulièrement mis à jour. Ils nous paraissent attractifs en comparaison suisse. Pour en savoir plus sur le fonctionnement et les risques des crédits lombards, lisez notre article Crédit lombard pour acheter des ETF : booster pour la rentabilité de vos fonds propres ou jeu avec le feu ?.
Relevé fiscal électronique gratuit
À partir de l’année fiscale 2025, Saxo met gratuitement à la disposition de tous ses clients les relevés fiscaux sous forme électronique, via la messagerie de la plateforme. Cela simplifie la déclaration d’impôt suisse, car les données du relevé fiscal électronique sont importées automatiquement et ne doivent plus être saisies à la main. Le relevé fiscal électronique est remis au plus tard fin mars de l’année suivante.
Que valent l’app et les plateformes de trading ?
Saxo met à la disposition de ses clientes et clients un environnement de trading moderne et polyvalent, utilisable sur ordinateur ou sur mobile selon les besoins. Depuis le 19 novembre 2025, SaxoTraderGO et SaxoTraderPRO forment une plateforme unique baptisée SaxoTrader. Nous présentons ci-dessous les deux solutions disponibles et leurs fonctionnalités respectives :
- SaxoInvestor
- SaxoTrader
Les deux plateformes sont gratuites et disponibles pour la clientèle suisse en quatre langues : allemand, français, italien et anglais.
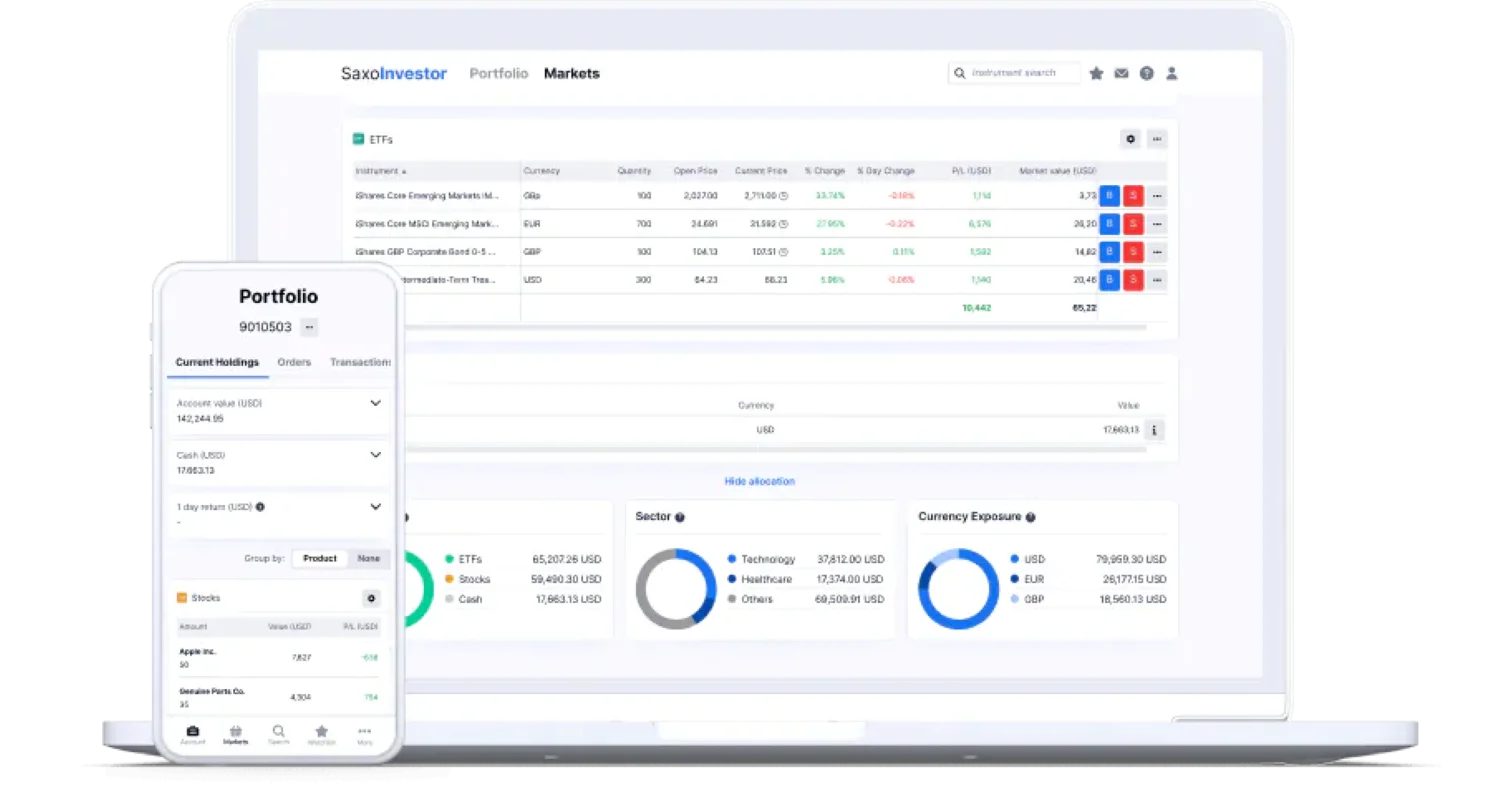
SaxoInvestor
La plateforme pour bien démarrer – utilisable sur le web depuis un ordinateur ou sous forme d’app sur les appareils iOS et Android. Elle se distingue par une utilisation simple et claire et convient particulièrement aux investisseurs privés qui souhaitent investir sans complications dans des actions, des ETF (avec ou sans plan d’épargne) et d’autres classes d’actifs.
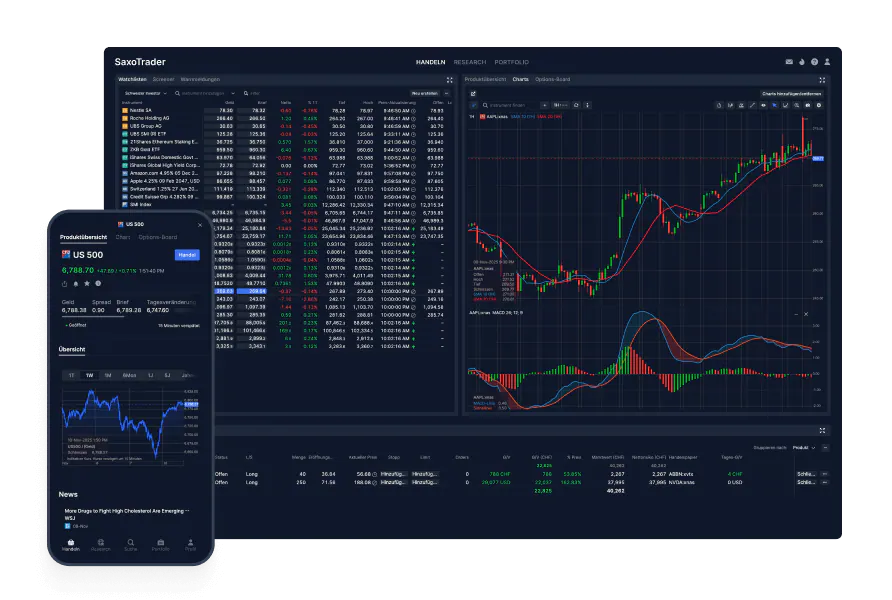
SaxoTrader
SaxoTrader s’adresse surtout aux personnes qui souhaitent trader activement. La plateforme propose un large choix d’instruments ainsi que des fonctions avancées d’analyse et de passation d’ordres. Le négoce d’ETF, d’actions, d’obligations et de fonds de placement est possible par défaut.
Pour les produits plus complexes comme le Forex, les CFD ou les futures, un test d’adéquation supplémentaire est nécessaire – il peut être effectué directement en ligne.
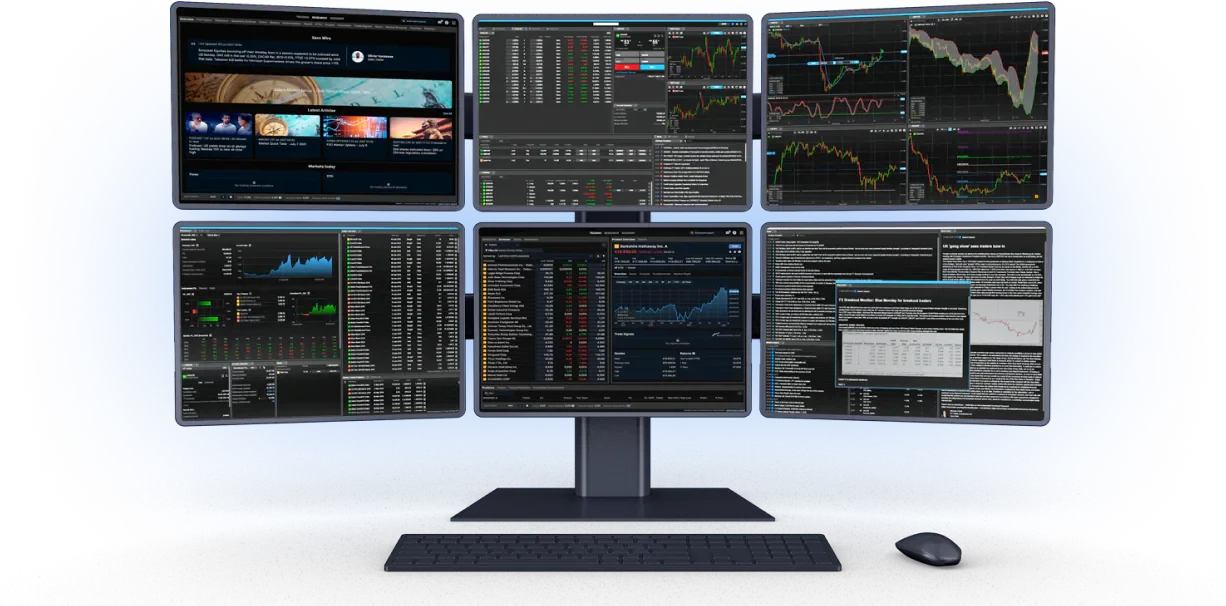
SaxoTrader est disponible sur le web dans le navigateur et sous forme d’app mobile. Une version de bureau à télécharger permet en outre une configuration multi-écrans ainsi que des outils de risque et de trading supplémentaires.
Nos impressions lors de l’achat d’ETF
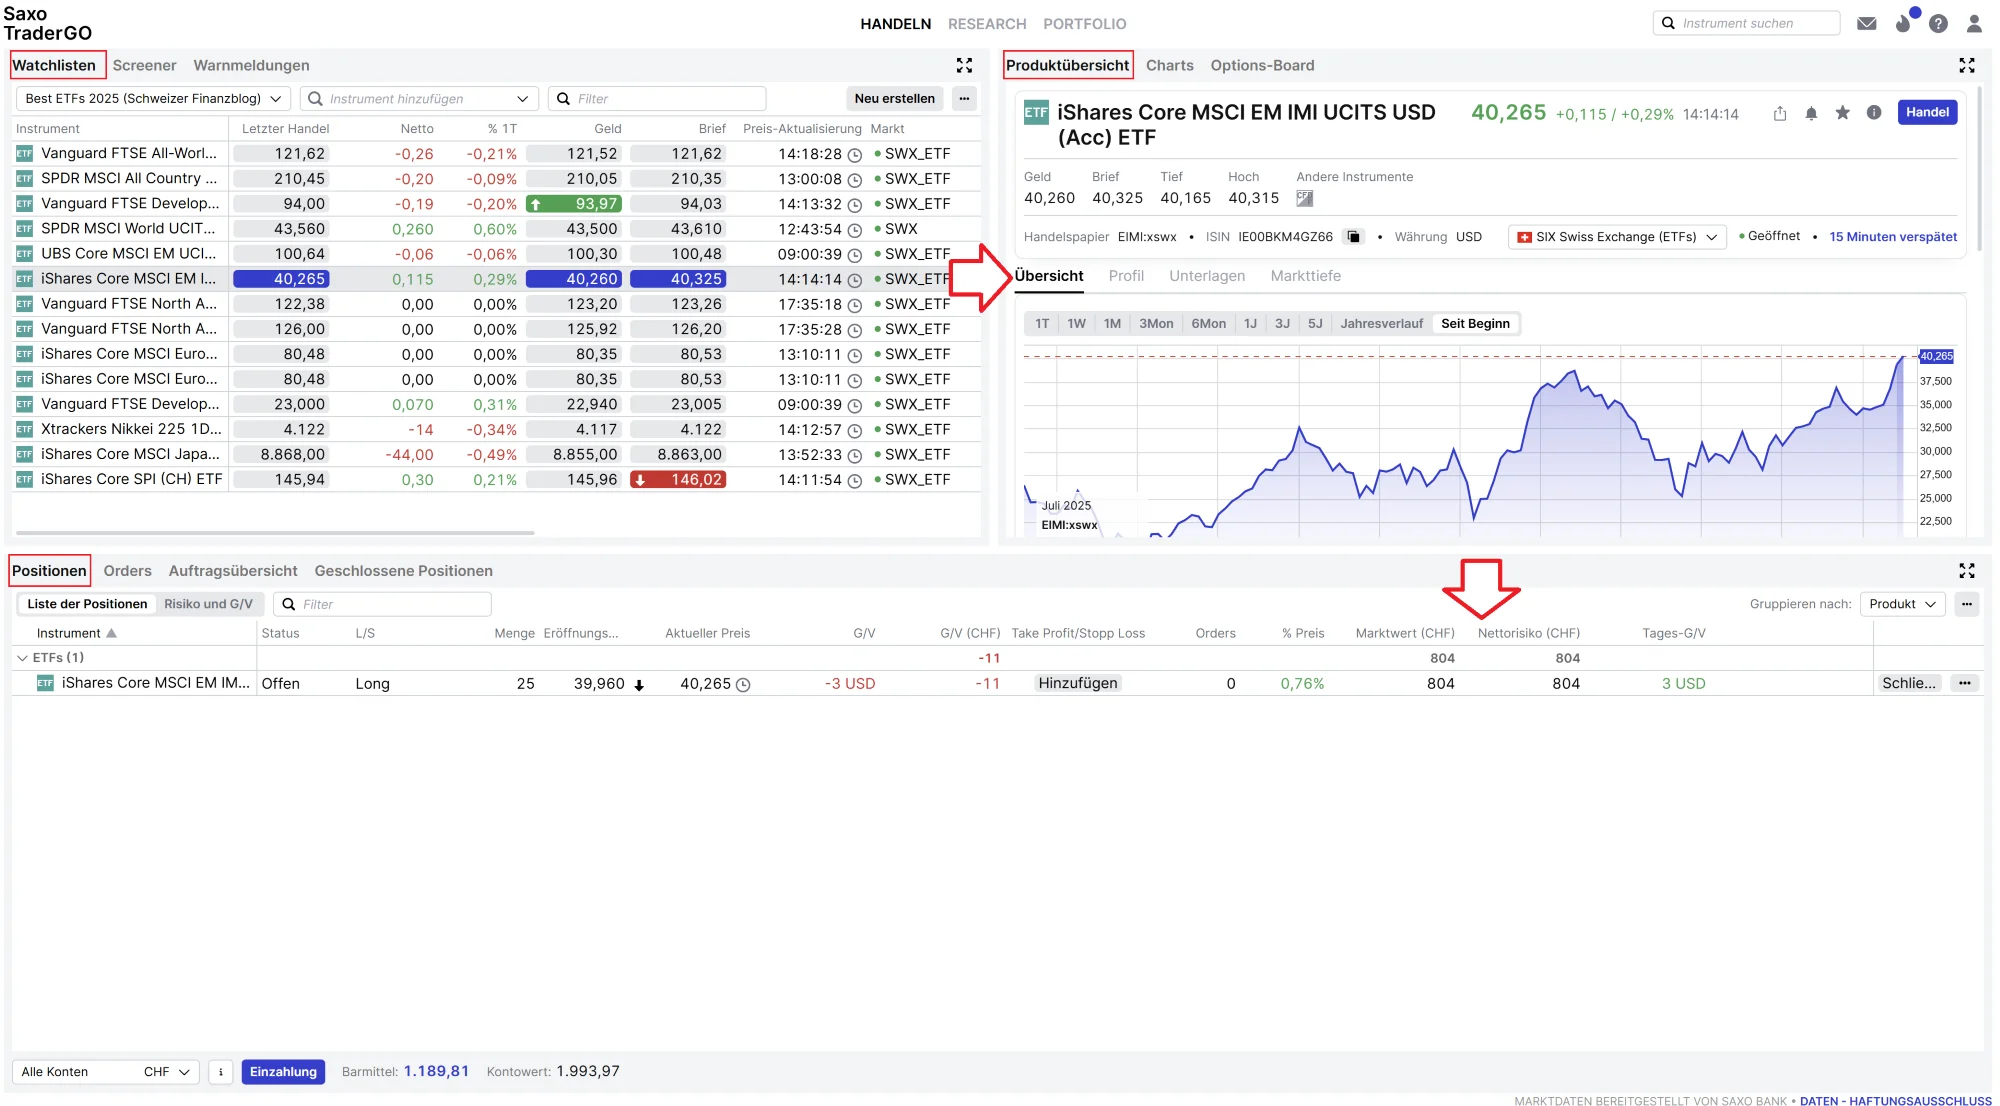
Les achats se font sans accroc sur les trois plateformes et s’affichent de manière cohérente. Notre premier achat test : 25 parts de l’iShares Core MSCI EM IMI UCITS ETF (Acc) – directement depuis notre liste de suivi, dans laquelle nous avons rassemblé tous les lauréats de notre comparatif d’ETF 2025. Nous avons passé l’ordre via l’app SaxoInvestor (voir les captures d’écran plus haut dans le chapitre sur les frais) ; la position s’affiche bien sûr aussi dans SaxoTrader :
Remarque sur l’affichage des transactions en devises étrangères
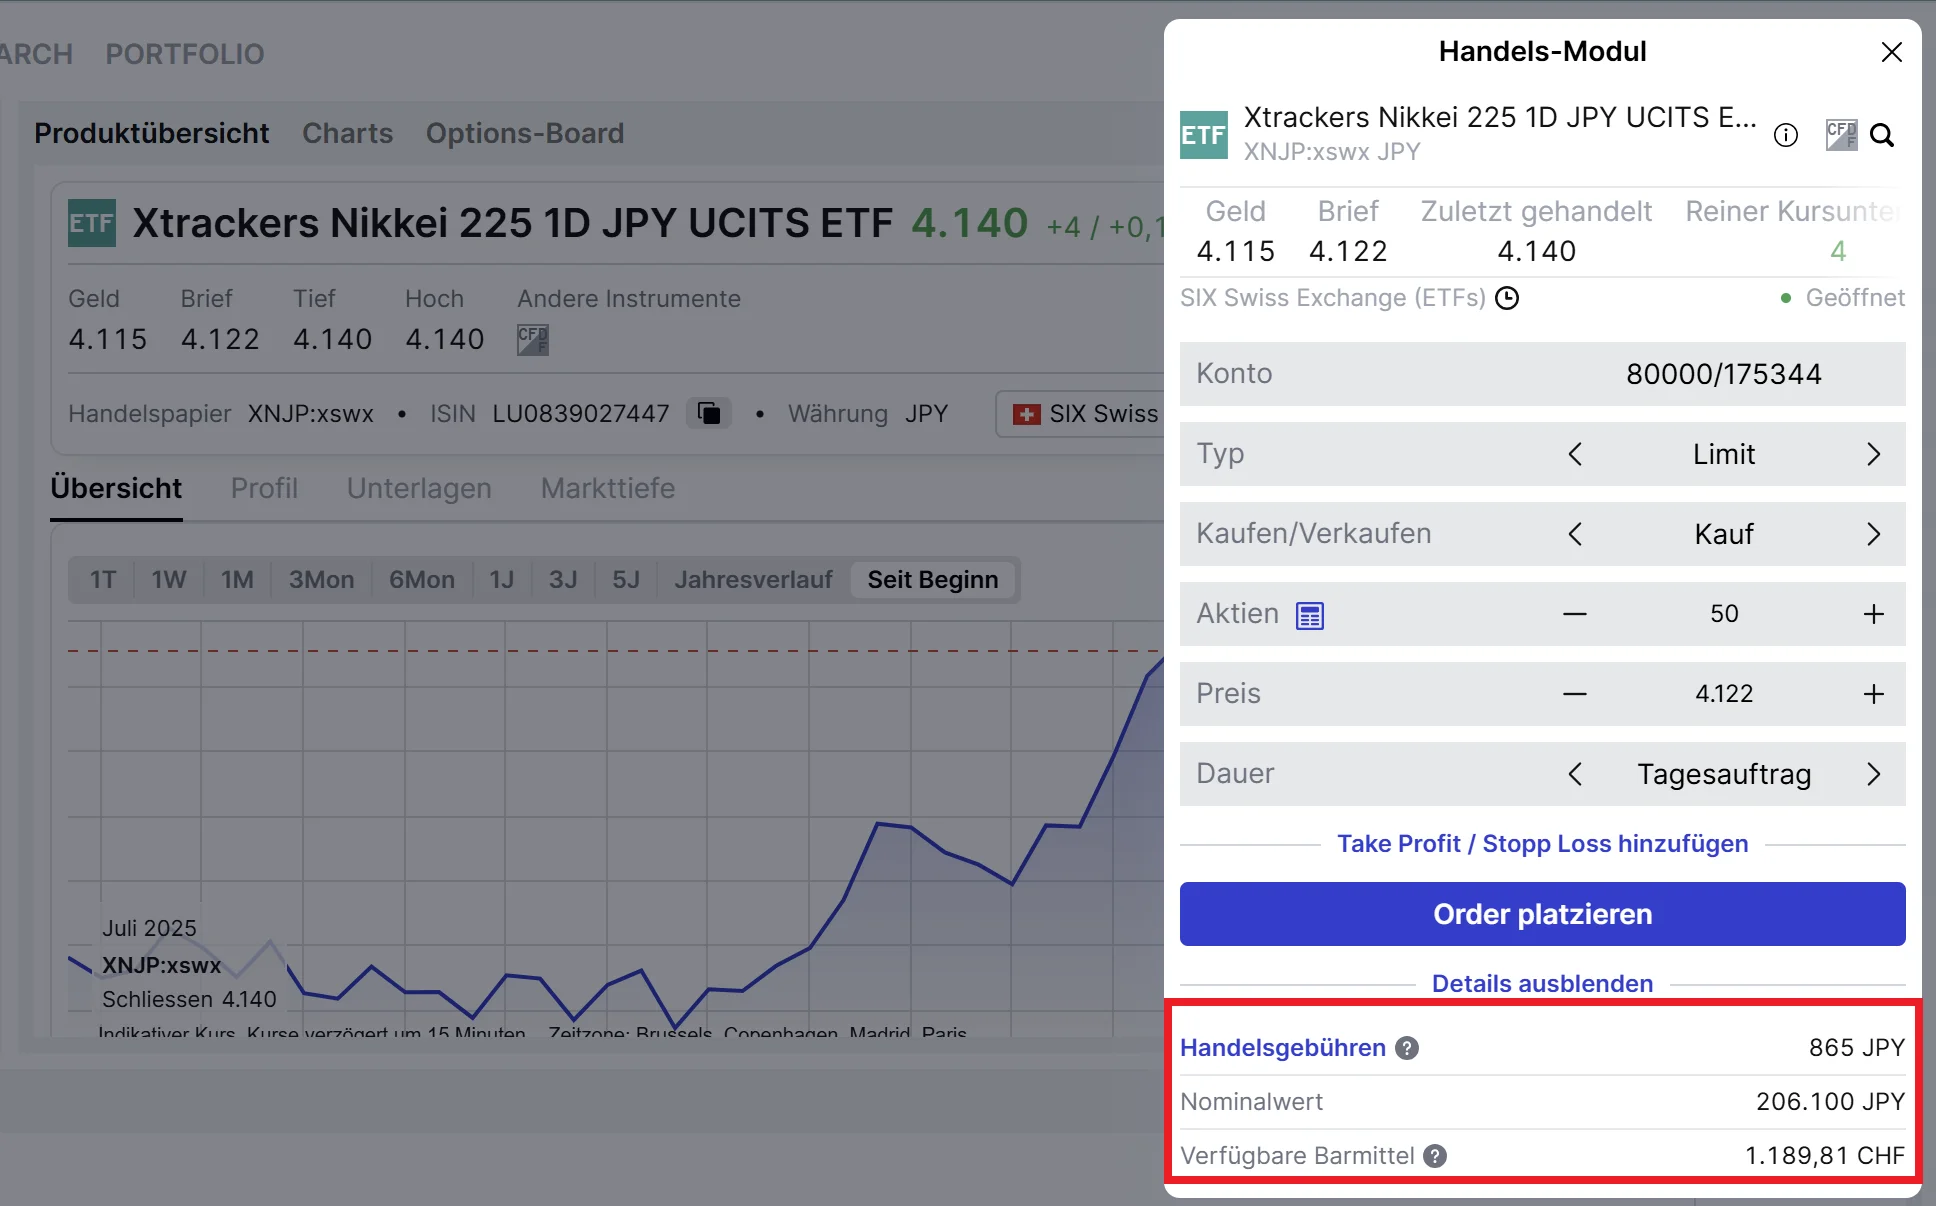
Un point critique mineur, mais pertinent en pratique : lors de l’achat de titres en devises étrangères, Saxo n’affiche pas de contre-valeur approximative en francs suisses. Pour des monnaies moins courantes comme le yen japonais, il est donc difficile d’estimer si le solde disponible suffit pour l’achat. Un affichage automatique du montant en CHF apporterait davantage de transparence et faciliterait nettement la décision d’achat.
Bilan des plateformes de trading
Avec ses deux plateformes, Saxo propose des solutions sur mesure – de l’investisseuse avisée qui suit des règles au heavy trader actif (ou inversement).
De notre point de vue d’investisseurs « buy and hold », SaxoInvestor est le choix le plus convaincant, car cette plateforme combine avec bonheur des fonctionnalités utiles (y compris les plans d’épargne ETF) et une utilisation conviviale.
En revanche, si vous souhaitez négocier des produits complexes ou simplement disposer de davantage de fonctions et d’analyses, par exemple pour faire du stock picking et du market timing, vous serez nettement mieux servi avec SaxoTrader.
Produits de placement & services
L’univers de placement de Saxo Bank
Saxo Bank donne accès à un vaste univers de placement : plus de 7 400 ETF et environ 23 000 actions individuelles sont négociables sur plus de 50 bourses mondiales – dont la bourse suisse SIX.
Sans surprise : selon notre expérience avec Saxo Bank, tous les ETF lauréats de notre test Meilleurs ETF en Suisse et dans le monde y sont également disponibles.
L’offre de base est complétée par des obligations, des fonds de placement et des ETP crypto.
Si vous souhaitez en outre investir dans des produits sur marge, Saxo propose également un large choix : on y trouve des options et des futures négociés en bourse, des devises, des options sur devises et des cryptodevises, des CFD ainsi que des matières premières.
Ces produits plus complexes ne sont toutefois activés qu’après un test d’adéquation supplémentaire.
Comptes en devises étrangères chez Saxo
Si vous négociez régulièrement en devises étrangères, un compte en devise étrangère vaut la peine – vous évitez ainsi des conversions répétées et économisez des frais. Chez Saxo, vous pouvez ouvrir, en plus de la monnaie de référence CHF, des comptes dans d’autres devises (des sous-comptes avec leur propre IBAN). Ceux-ci doivent toutefois être activés séparément pour chaque devise souhaitée.
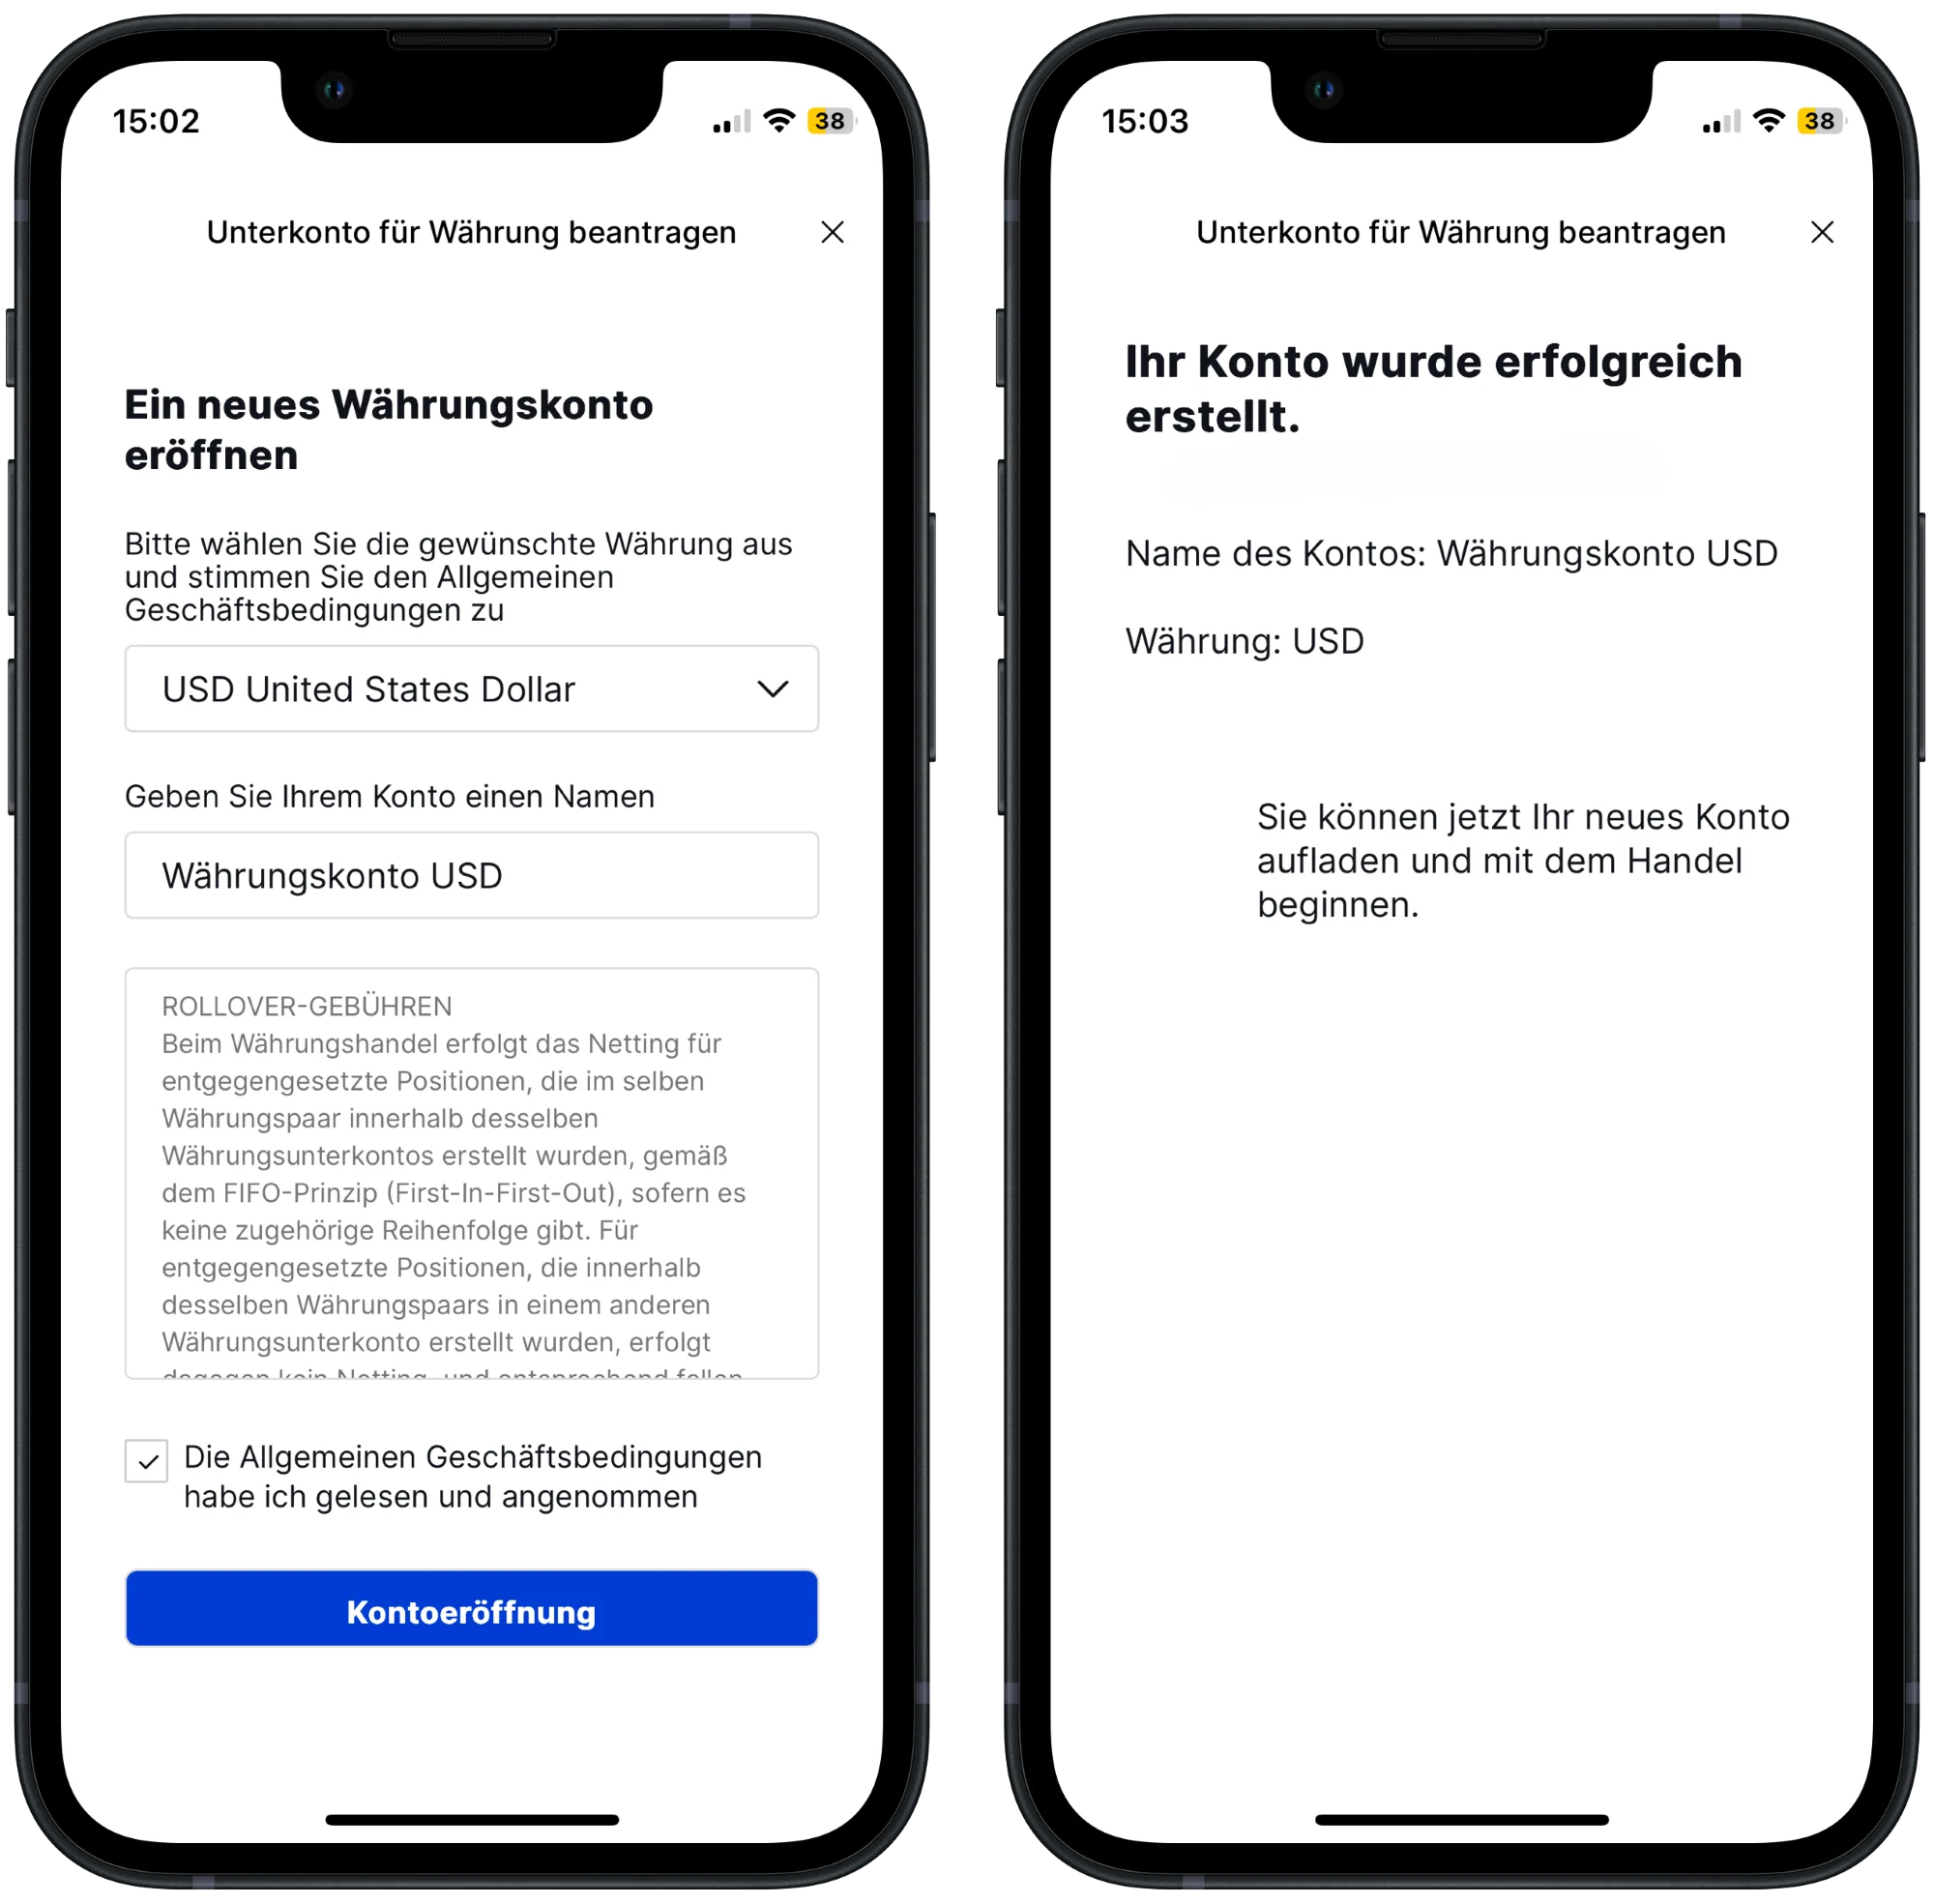
Point crucial : comme nous l’a confirmé le support téléphonique, les frais de change peuvent être évités si les achats en devise étrangère passent délibérément par le sous-compte correspondant. Celui-ci doit non seulement avoir été ouvert manuellement au préalable, mais aussi être suffisamment approvisionné en liquidités – car aucune compensation automatique avec le compte principal en CHF n’a lieu.
AutoInvest : le plan d’épargne ETF de Saxo
Avec AutoInvest, Saxo propose un moyen simple et sans commission d’investir régulièrement dans des ETF. Nous avons particulièrement apprécié de pouvoir alimenter plusieurs ETF en même temps, ce qui permet une large diversification – sans aucuns frais d’achat.
L’exécution a lieu le 5 de chaque mois, ce qui facilite la planification mais limite la flexibilité. Seules des parts entières d’ETF sont achetées, c’est-à-dire sans trading fractionné. Avec de petits montants d’épargne ou des ETF dont la part coûte cher, il peut donc arriver qu’un solde relativement élevé reste non investi. Celui-ci est toutefois automatiquement réservé pour le mois suivant.
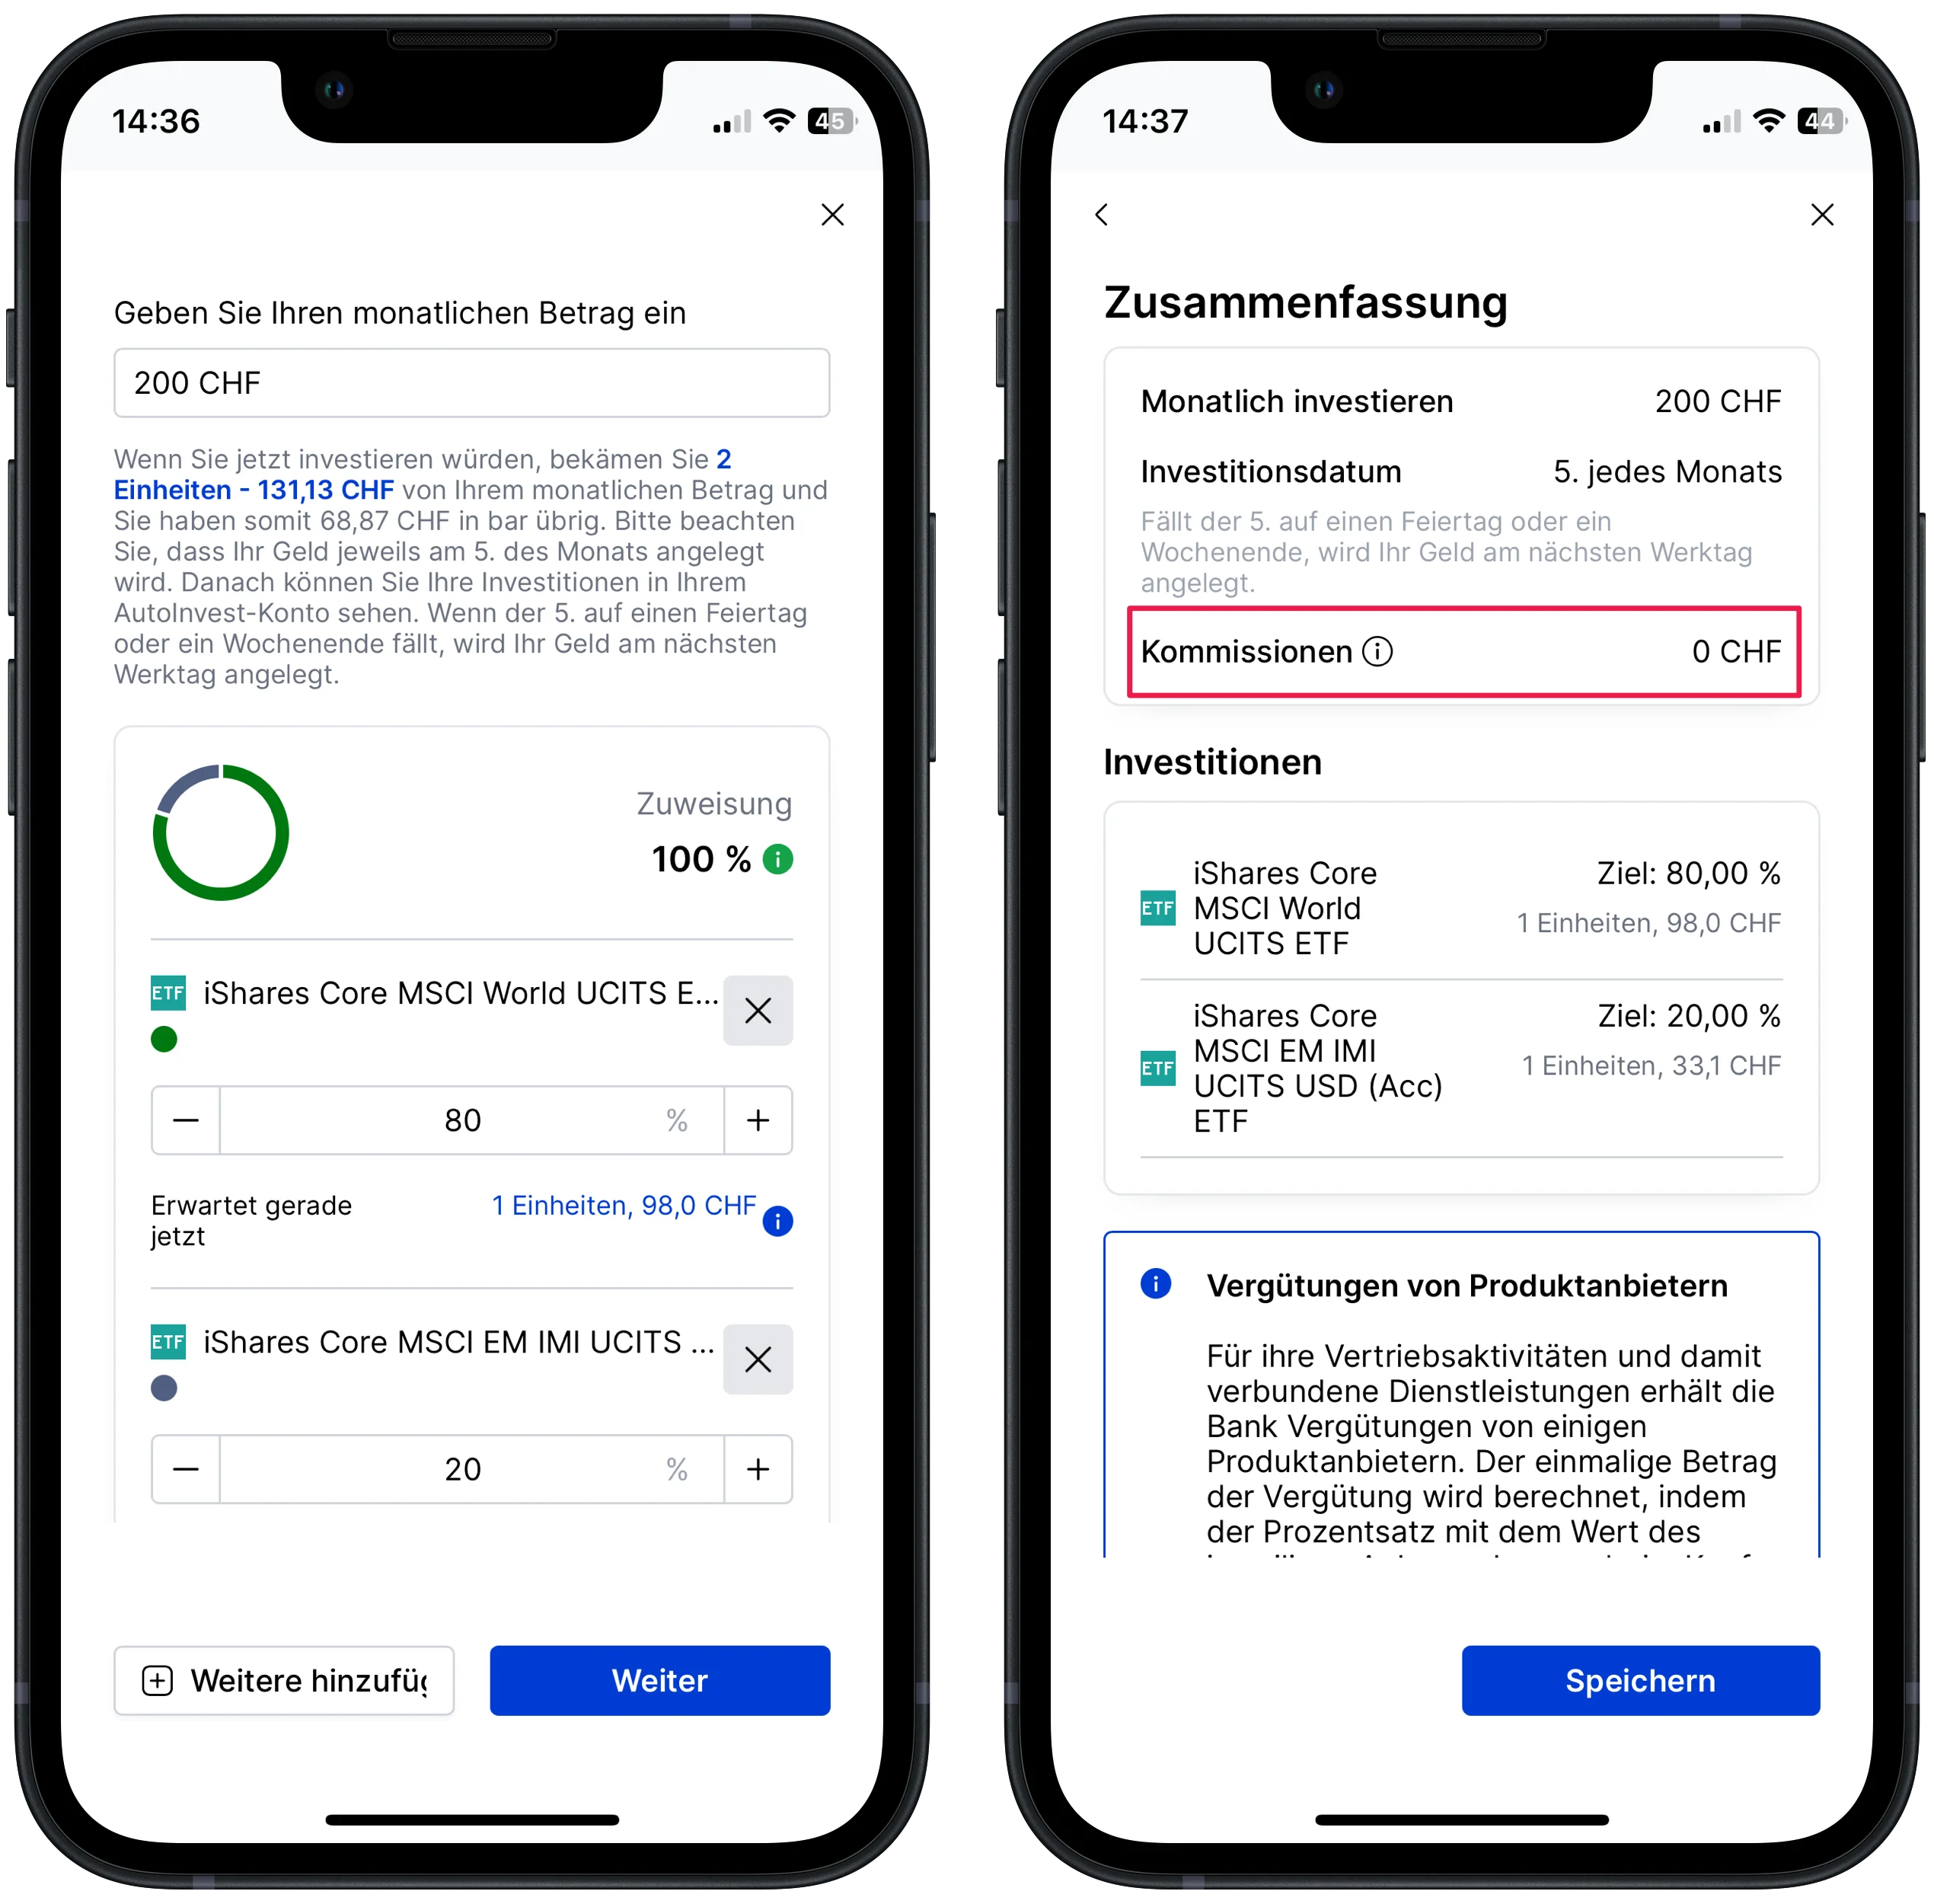
Important : chaque plan d’épargne est géré via un sous-compte distinct doté de son propre IBAN. Les versements devraient idéalement se faire par ordre permanent depuis un compte externe (p. ex. celui de votre banque principale), car aucun prélèvement automatique sur le compte principal chez Saxo n’est possible. Le support téléphonique de Saxo Bank nous a confirmé cette particularité sur demande. En revanche, selon la FAQ de Saxo, des virements ponctuels du compte principal en CHF vers le sous-compte AutoInvest sont possibles manuellement à tout moment.
Pour les plans d’épargne de Saxo, vous avez actuellement le choix entre des ETF d’iShares et d’Amundi – deux fournisseurs réputés, même si la gamme mérite encore d’être étoffée. Vous trouverez ici la liste des ETF actuellement disponibles en plan d’épargne chez Saxo Bank.
Malgré les points faibles mentionnés, nous considérons AutoInvest dans l’ensemble comme une bonne porte d’entrée vers l’investissement régulier – d’autant que Saxo renonce aux commissions de courtage habituelles.
Revenu passif grâce au prêt de titres
En option, vous pouvez activer chez Saxo le prêt de vos titres directement sur la plateforme et vous assurer ainsi un revenu passif.
Le deal : vous recevez 50 % des revenus, la banque garde l’autre moitié. Saxo veille à ce que des garanties de haute qualité d’une valeur d’au moins 102 % soient déposées sur un dépôt-titres suisse séparé.
Important : votre liberté de négoce reste entière – vous pouvez acheter ou vendre vos titres à tout moment, comme d’habitude.
Notre expérience du support de Saxo Bank
Saxo Bank met à votre disposition cinq canaux de support :
- FAQ avec tutoriels vidéo
Particulièrement utiles pour les novices : les FAQ « Démarrage rapide », qui expliquent aussi les fonctions de base en vidéo. - E-mail
Si vous préférez l’e-mail classique, vous pouvez envoyer votre demande à [email protected]. Ce canal s’adresse surtout aux nouveaux clients potentiels qui ont par exemple encore des questions sur l’ouverture de compte. - Chatbot
Ce canal est par nature le plus efficace – et il est donc fortement mis en avant. Le chatbot répond rapidement et de manière satisfaisante aux questions standard. Pour des demandes plus spécifiques – par exemple savoir si les versements sur le plan d’épargne doivent obligatoirement provenir d’un compte externe –, les réponses restent toutefois souvent imprécises ou incomplètes. - Support téléphonique
Le service clientèle de Saxo est joignable pendant les heures de bureau en allemand et en français, et 24 heures sur 24 en anglais : +41 58 317 95 00.
Nous avons contacté le support germanophone de Saxo avec quelques questions épineuses sur les plateformes, AutoInvest et les comptes en devises étrangères – et avons à chaque fois obtenu une réponse compétente après une courte attente.
Pendant l’attente, un message enregistré indique la position actuelle dans la file d’attente et signale la possibilité de passer directement au support anglophone (encore plus efficace). - Système de tickets
Pour les demandes non urgentes mais plus complexes, le système de tickets directement sur la plateforme est la bonne solution. Les utilisatrices et utilisateurs sont guidés par des catégories thématiques afin que leur demande parvienne à l’équipe spécialisée compétente.
Ce qu’en disent d’autres clients
Notre propre expérience avec le support est bonne, et de nombreux clients saluent aussi l’amabilité et la compétence des collaborateurs au téléphone. Il y a toutefois un revers de la médaille : sur Trustpilot, Saxo Suisse obtient 3,8 étoiles sur 5 (325 avis, état : novembre 2026), et les avis divergent fortement.
Ce sont les vérifications de conformité qui suscitent le plus de mécontentement. Plusieurs clients rapportent que leur compte a été restreint pendant des semaines sans avertissement et qu’ils ont dû fournir à plusieurs reprises des documents tels que des déclarations d’impôt ou des relevés de dépôt d’autres banques. Le support n’a guère pu les aider. Des lectrices et lecteurs décrivent des expériences similaires dans les commentaires sous cet article. Les réponses lentes aux demandes écrites sont également critiquées à plusieurs reprises.
Conclusion
Le support propose des canaux adaptés à différentes demandes – des réponses rapides via le chatbot jusqu’au conseil personnalisé par téléphone. Nous avons particulièrement apprécié la compétence du support téléphonique germanophone. Le chatbot n’aide encore que trop peu pour les questions plus complexes. Et lors des vérifications de conformité de leur compte, plusieurs clients se sentent livrés à eux-mêmes, selon leurs retours.
Comment se déroule l’ouverture du dépôt ?
L’ouverture de compte chez Saxo est entièrement numérique – avec un bonus en prime.
Important : ouvrez votre compte via notre lien partenaire pour économiser jusqu’à 200 CHF de frais de transaction.
Pour la procédure, munissez-vous de votre smartphone, d’un passeport ou d’une carte d’identité valable et de quelques minutes. Ensuite, tout se fait étape par étape :
- Démarrage via le lien partenaire
Vous arrivez directement sur le formulaire d’inscription de Saxo et saisissez votre adresse e-mail et votre nom. - Ayant droit économique
Vous confirmez être vous-même l’ayant droit économique du compte. - Données personnelles
Viennent ensuite votre sexe, votre date de naissance et votre pays de naissance. - Pièce d’identité
Vous téléversez une copie numérisée de votre passeport ou de votre carte d’identité. - Profession & revenus
Des informations sur votre situation professionnelle, votre employeur, votre fonction, vos revenus, votre fortune ainsi que l’origine des fonds sont requises. - Expérience & utilisation prévue
Saxo vous interroge sur votre expérience des instruments financiers et sur la manière dont vous souhaitez utiliser le compte. - Informations fiscales
Vous indiquez votre domicile fiscal et confirmez que vous n’êtes pas une personne politiquement exposée ni une US Person. - Coordonnées
Viennent ensuite votre adresse de domicile et votre numéro de téléphone. - Aspects juridiques & identifiants
Vous acceptez les conditions générales, définissez votre mot de passe – et confirmez le tout par une signature électronique. - Selfie & finalisation
Pour terminer, vous prenez un court selfie avec votre smartphone ou votre webcam – pour la vérification d’identité. - Vérification par Saxo
D’après notre expérience avec Saxo Bank, la vérification a été rapide : cinq minutes seulement après l’envoi de la demande, la validation du compte nous parvenait par e-mail – avec les nouvelles coordonnées bancaires et l’identifiant utilisateur Saxo.
Saxo vs. Swissquote : la comparaison directe
Dans ce tableau, nous comparons la challengeuse Saxo à Swissquote, leader établi du marché – deux prestataires suisses aux orientations différentes : Saxo mise sur l’investissement et le trading, Swissquote est un prestataire complet qui propose en plus des services bancaires comme des cartes et le trafic des paiements.
| Saxo | Swissquote | |
| Licence bancaire suisse | Oui | Oui |
| Garantie des dépôts | Jusqu’à 100 000 CHF | Jusqu’à 100 000 CHF |
| Offre de produits | Axée sur l’investissement et le trading | Très large (tout sous un même toit : trading, cartes, paiements, etc.) |
| Droits de garde | Aucun | 80 à 200 CHF par an (échelonnés selon la valeur du dépôt) |
| Frais de transaction Exemples de prix pour des transactions d’ETF : 10 000 CHF sur une bourse suisse 10 000 USD sur une bourse américaine | 3 – 8 CHF* 3 – 8 USD* | 9 CHF** 30 USD |
| Change de devises | 0,25% | 0,95% |
| Plans d’épargne | Sans frais d’achat | Avec frais d’achat dès 3 CHF |
| Trading fractionné (Fractional Trading) | Non | Oui |
Conclusion
Globalement, Saxo propose des frais nettement plus bas et s’adresse aux investisseuses et investisseurs axés sur l’investissement et le trading actif.
Swissquote convainc en tant que prestataire complet établi, avec des fonctionnalités innovantes comme le trading fractionné et une offre particulièrement large – du placement aux services bancaires complets en passant par les cartes.
Les deux plateformes garantissent une sécurité élevée et une réglementation fiable. Laquelle vous convient le mieux dépend de vos besoins et objectifs personnels.
Interview d’Oliver Buomberger, COO & Deputy CEO de Saxo Bank Suisse
Depuis 2021, Oliver Buomberger est responsable du développement opérationnel de Saxo Bank Suisse. Dans cette interview, il révèle comment la récente offensive tarifaire a été accueillie par les investisseurs suisses, ce qui la distingue particulièrement – et avec quelles innovations Saxo se présentera en 2026.
Saxo a sorti les ciseaux en Suisse : les droits de garde ont disparu et les plans d’épargne ETF peuvent désormais être mis en place sans frais d’achat. Comment les investisseurs suisses, traditionnellement peu enclins à changer de prestataire, ont-ils réagi à votre offensive tarifaire ?
Oliver Buomberger : Notre récente offensive tarifaire a suscité un écho très positif auprès des investisseurs suisses. La suppression des droits de garde et les nouveaux plans d’épargne ETF sans frais d’achat ont été accueillis avec enthousiasme. Ces mesures ont non seulement attiré de nombreux nouveaux investisseurs, mais aussi renforcé la confiance et la satisfaction de nos clients existants. Nous avons d’ailleurs pu doubler le nombre d’utilisateurs de nos plateformes deux années de suite. Grâce à des progrès substantiels en matière de satisfaction client, mesurée par notre NPS, nous comptons certainement parmi les meilleurs dans ce domaine – un signe clair de l’importance que nos clients suisses accordent à notre offre.
Nous sommes fiers de cette offre unique, qui facilite l’accès à l’investissement, et ce à des coûts minimes. Cette stratégie réussie souligne notre engagement à proposer des solutions innovantes et orientées client qui marquent durablement le marché suisse.
Vous êtes présents dans le monde entier. En quoi le comportement d’investissement de votre clientèle suisse se distingue-t-il de celui d’autres marchés ?
Le comportement d’investissement de notre clientèle suisse présente plusieurs différences intéressantes par rapport à d’autres marchés. L’un des aspects les plus marquants est le haut niveau de connaissances financières de nombreux investisseurs suisses. Ils sont souvent mieux informés et disposent d’une solide compétence en matière financière, ce qui se reflète dans des décisions d’investissement bien fondées.
En outre, la clientèle suisse se montre particulièrement à l’aise avec la technologie. Elle navigue habilement sur notre plateforme et utilise efficacement ses fonctionnalités, ce qui lui facilite l’accès à des produits financiers plus complexes et permet des portefeuilles plus diversifiés. Autre différence : l’accent mis sur la stabilité et la sécurité, qui conduit souvent à des décisions d’investissement plus conservatrices ou moins risquées.
Cap sur 2026 : à quoi pouvons-nous nous attendre – nouvelles fonctionnalités, nouvelles baisses de frais ou tout autres surprises ?
Nous présenterons d’autres solutions innovantes qui rendent l’investissement plus simple et plus riche. Parmi elles, des ETP thématiques qui permettent à nos clients d’investir en un seul clic dans des domaines comme l’intelligence artificielle, la santé, la défense, la crypto & blockchain ou la cybersécurité – et ce à des prix très compétitifs.
Nous prévoyons en outre d’étendre notre produit à succès AutoInvest et travaillons sur une solution pour le pilier 3a. La plateforme SaxoInvestor continuera aussi d’être améliorée afin de répondre à l’évolution des besoins de nos clients et d’offrir une expérience utilisateur encore plus intuitive.
Merci beaucoup, Oliver, pour ces éclairages passionnants.
(L’interview avec Oliver Buomberger a été réalisée par écrit le 1er décembre 2025 et est reproduite ici sous une forme légèrement abrégée.)
Conclusion finale et recommandations de notre test de Saxo Bank
Avec son modèle tarifaire remanié sans frais courants et une orientation claire vers l’investissement numérique et autonome, Saxo s’est imposée comme un acteur sérieux parmi les courtiers en ligne suisses.
D’après notre expérience avec Saxo Bank et en tant qu’investisseurs passifs en ETF, les points suivants ressortent pour nous de manière particulièrement positive :
- Pas de droits de garde – un gros atout pour les investisseurs à long terme
- Courtages transparents et équitables dès 1 USD / 3 CHF – surtout en comparaison avec d’autres prestataires suisses
- Frais de change modérés de 0,25 % – sans minimum
- Plans d’épargne ETF sans commission d’achat – idéal pour investir régulièrement sans frais supplémentaires
- Plateformes de trading modernes – intuitives et adaptées à différents besoins
- Haute sécurité réglementaire – licence FINMA et garantie des dépôts jusqu’à 100 000 CHF
- Vaste univers de placement – avec plus de 7 400 ETF et plus de 23 000 actions dans le monde
Il existe bien sûr aussi un potentiel d’amélioration – nous l’avons surtout constaté en lien avec le plan d’épargne (AutoInvest) : aussi louable que soit la renonciation aux commissions d’achat, la mise en œuvre technique reste perfectible dans le détail : pas de débit automatique du compte principal, pas de trading fractionné et pas d’intervalles d’exécution flexibles. En outre, plusieurs clients font état de comptes restreints pendant des semaines lors de vérifications de conformité, sans que le support puisse vraiment les aider.
Notre recommandation
Notre expérience avec Saxo Bank le montre : la plateforme convient très bien aux investisseurs qui souhaitent investir dans des ETF de manière régulière, à long terme et avantageuse – tout en misant sur un prestataire réglementé en Suisse.
Pour les investisseurs passifs qui suivent une stratégie buy and hold en particulier, l’ensemble est convaincant : la combinaison de sécurité réglementaire, de plans d’épargne ETF sans commission et de plateformes modernes forme une offre solide.
Les traders actifs devraient eux aussi trouver Saxo intéressante, compte tenu du large univers de produits et des outils professionnels – ce domaine ne faisait toutefois pas partie de notre test.
Pour revenir à la question posée dans le titre : après ce grand coup de ciseaux dans les frais, Saxo mérite-t-elle le titre de « meilleur courtier suisse » ? Pour de nombreux investisseurs ETF à long terme, la réponse devrait clairement être oui. Le nouveau modèle tarifaire, combiné à une large offre de produits, à une technologie moderne et à la réglementation suisse, fait actuellement de Saxo l’un des courtiers les plus attractifs du marché.
Et le meilleur pour la fin : si vous ouvrez maintenant un compte de placement gratuit via notre lien partenaire dans l’annonce ci-dessous, vous recevez 200 CHF de frais de transaction offerts – un bonus de départ attractif.
Questions fréquentes sur Saxo
Quelle est votre expérience avec Saxo Bank ?
Notre expérience avec Saxo Bank Suisse est globalement positive. Les investisseurs ETF à long terme y trouvent l’un des courtiers les moins chers disposant d’une licence bancaire suisse. L’ouverture de compte se fait entièrement en ligne. Nous voyons des points faibles dans le plan d’épargne AutoInvest, dans le chatbot, qui n’aide pas pour les questions plus complexes, et dans le support lors des vérifications de conformité des comptes.
Combien coûte Saxo Bank ?
Avec le compte Classic, une transaction chez Saxo Bank coûte 0,08 % du volume, au minimum 3 CHF à la SIX, 3 EUR sur les bourses européennes et 1 USD sur les bourses américaines (état : novembre 2026). Un achat de 10 000 CHF coûte donc 8 CHF. S’y ajoute le droit de timbre fédéral de 0,075 % sur les titres suisses et de 0,15 % sur les titres étrangers. Il n’y a ni droits de garde ni frais d’inactivité.
Saxo Bank prélève-t-elle des droits de garde ?
Non, Saxo Bank Suisse ne prélève de droits de garde sur aucun modèle de compte. Pour les patrimoines importants en particulier, vous économisez ainsi chaque année un montant à trois chiffres par rapport à de nombreuses banques suisses.
Quel est le dépôt minimum chez Saxo Bank ?
Le compte Classic ne requiert aucun dépôt minimum. Platinum est accessible dès 250 000 CHF et VIP dès 1 000 000 CHF, avec des courtages réduits de 0,05 % et 0,03 % respectivement. Ce qui compte vraiment, ce sont toutefois les points Saxo Rewards obtenus grâce aux dépôts et à l’activité de trading. Un surclassement est valable un an, et les investisseurs qui pratiquent le buy and hold atteignent rarement les niveaux supérieurs.
Combien coûte le change de devises chez Saxo Bank ?
Saxo Bank facture pour le change de devises un forfait de 0,25 % du montant converti, sans frais minimaux et de manière identique pour tous les modèles de compte. Si vous achetez via un sous-compte en devise étrangère (p. ex. en USD), vous évitez la conversion à chaque transaction.
Saxo Bank est-elle sûre ?
Oui. Saxo Bank (Schweiz) AG, dont le siège est à Zurich, dispose d’une licence bancaire suisse de la FINMA. Les avoirs en espèces sont protégés par esisuisse jusqu’à 100 000 CHF par personne. Les titres sont considérés comme des valeurs déposées et n’entreraient pas dans la masse en faillite si la banque faisait faillite. L’authentification à deux facteurs est obligatoire pour se connecter.
À qui appartient Saxo Bank ?
Saxo Bank (Schweiz) AG est une filiale de la société danoise Saxo Bank A/S, fondée en 1992 à Copenhague. Depuis mars 2026, la banque privée bâloise J. Safra Sarasin détient environ 71 % de Saxo Bank. En juillet 2026, J. Safra Sarasin a en outre convenu de racheter la part restante d’environ 29 % au fondateur Kim Fournais.
Quels ETF sont disponibles dans le plan d’épargne AutoInvest de Saxo ?
Le plan d’épargne AutoInvest ne propose actuellement que des ETF d’iShares et d’Amundi. Aucun courtage n’est prélevé, quel que soit le montant du versement. Le plan d’épargne est exécuté le 5 de chaque mois. Chaque plan dispose de son propre sous-compte, que vous devez alimenter manuellement, car il n’existe pas de prélèvement automatique depuis le compte en CHF.
Saxo Bank propose-t-elle des fractions d’actions ?
Non, chez Saxo Bank, vous ne pouvez acheter que des parts entières, y compris dans le plan d’épargne AutoInvest. Un éventuel solde est reporté au mois suivant.
SaxoInvestor ou SaxoTrader : quelle plateforme me convient ?
Pour les débutants et les investisseurs ETF, nous recommandons SaxoInvestor, car l’application est claire et largement suffisante pour le buy and hold. SaxoTrader s’adresse aux traders actifs et offre des outils avancés. Saxo Bank ne donne accès aux produits complexes comme les CFD ou les futures qu’après un test d’adéquation.
Saxo ou Swissquote : quel courtier est le moins cher ?
Pour la plupart des investisseurs ETF, Saxo Bank est globalement moins chère que Swissquote. Saxo ne prélève pas de droits de garde (Swissquote : 80 à 200 CHF par an), facture 0,25 % au lieu de 0,95 % pour le change de devises et applique en général des courtages plus bas sur les transactions. Chez Saxo, les plans d’épargne ETF sont même entièrement exempts de courtage. Les achats d’ETF plus importants à la SIX font exception : pour les quelque 1 100 ETF du programme « ETF Leaders », Swissquote facture un forfait de 9 CHF à partir de 1 001 CHF. À partir de 11 250 CHF, c’est moins cher par transaction que le compte Saxo Classic, mais les droits de garde annulent généralement cet avantage si vous n’achetez que quelques fois par an. Swissquote propose en outre des fractions d’actions et, avec 3A Easy, une solution de pilier 3a que Saxo n’offre pas encore. En tant que prestataire complet avec cartes et trafic des paiements, Swissquote dispose par ailleurs d’une offre plus large.
Saxo Bank fournit-elle un relevé fiscal ?
Oui. Depuis l’année fiscale 2025, Saxo Bank Suisse fournit gratuitement un relevé fiscal électronique. Il est disponible chaque année d’ici fin mars de l’année suivante.
Saxo Bank propose-t-elle un pilier 3a ?
Pas encore (état : novembre 2026). Saxo Bank Suisse a toutefois annoncé sa propre solution 3a, qui pourra être souscrite en ligne.
Puis-je faire inscrire des actions nominatives au registre des actions chez Saxo Bank ?
Selon le support de Saxo Bank, une inscription au registre des actions n’est pas possible. Vous pouvez néanmoins exercer votre droit de vote lors des assemblées générales.
Existe-t-il un code promo Saxo Bank ?
Oui. Si vous ouvrez votre compte via notre lien partenaire, Saxo Bank vous rembourse vos courtages jusqu’à 200 CHF pendant 90 jours. L’offre s’adresse aux personnes de 18 ans et plus domiciliées en Suisse, et le premier versement doit être effectué dans les 30 jours suivant l’ouverture du compte.
Ceci pourrait aussi vous intéresser
Mise à jour
2026-11-09 : ajout d’une FAQ de 15 questions fréquentes sur Saxo Bank et de la section « Ce qu’en disent d’autres clients », adaptation de l’évaluation du support.
2026-09-20 : ajout d’une remarque sur les versements manuels sur le sous-compte AutoInvest.
2026-03-20 : diverses petites mises à jour.
2025-12-03 : ajout de l’interview d’Oliver Buomberger, COO de Saxo Suisse.
2025-11-20 : présentation de la nouvelle plateforme SaxoTrader, issue de la fusion de SaxoTraderGO et SaxoTraderPro.
2025-07-24 : précision : un passage aux modèles de compte « Platinum » et « VIP » est limité à un an et ne dépend pas seulement du montant du dépôt, mais aussi d’autres facteurs comme la fréquence et le volume des transactions.
Avertissement
Exclusion de responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous souhaitez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article sur notre expérience avec Saxo Bank en toute bonne foi. Notre objectif est de vous fournir, en tant qu’investisseuse ou investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons malgré tout commis des erreurs, oublié des aspects importants ou si certaines informations ne sont plus à jour, nous vous remercions de nous le signaler.
Note de transparence : nous sommes convaincus par l’offre de cette banque en ligne suisse en plein essor et avons donc conclu une coopération rémunérée à la commission avec Saxo Bank. Nos évaluations restent néanmoins indépendantes et reposent sur notre propre expérience ainsi que sur des critères objectifs.
À propos des auteurs

Stefan Huser
Stefan investit lui-même en bourse depuis 2015. Il a été marqué par la théorie du portefeuille de Markowitz et par le livre « Souverän investieren » de Gerd Kommer. Il suit une stratégie core-satellite : un portefeuille mondial d’actions composé d’ETF en constitue le cœur, complété par des placements alternatifs. Pour le blog, il s’occupe surtout des textes. Stefan vit avec sa famille à Zurich et s’intéresse à la littérature, à la photographie et à la liberté financière.

Antun Brcina
Antun (« Toni ») investit en bourse depuis 2015. Sur le plan financier, il s’est surtout inspiré du livre « Souverän investieren » de Gerd Kommer et du modèle à cinq facteurs de Fama-French. Son argent est placé de manière largement diversifiée et à long terme dans un portefeuille mondial d’actions composé d’ETF. Pour le blog, il travaille surtout sur les calculateurs et le code. Toni vit avec sa famille dans la région de Zurich et s’intéresse au sport, à la technologie et à l’entrepreneuriat.


20 Commentaires
Hallo Stefan & Toni, danke für das ausführliche Review. Eine Frage zum AutoInvest-Sparplan: Ist die Ausführung immer noch fix am 5. des Monats oder hat Saxo hier inzwischen flexiblere Intervalle eingeführt? Und gibt es mittlerweile eine Möglichkeit, das Sparplan-Unterkonto direkt vom CHF-Hauptkonto zu speisen, statt per Dauerauftrag von der Hausbank?
Hoi Annabelle
Der Ausführungstag ist weiterhin fix der 5. (bzw. der nächste Bankarbeitstag) – ein frei wählbarer Tag oder andere Intervalle sind nach wie vor nicht möglich. Vom CHF-Hauptkonto aufs AutoInvest-Unterkonto kannst du manuell überweisen, einen Dauerauftrag ist jedoch nur über die Hausbank möglich. Quelle: https://www.home.saxo/de-ch/products/autoinvest
In Bezug auf die Kontenmodelle (Classic, Platinum und VIP und der damit einhergehenden Vergünstigungen): ich habe da auch ein bisschen suchen müssen aber es scheint so zu sein:
1. für die Konten Platinum und VIP gelten Mindesteinlagen (Platinum 250´000; VIP 1´000´000) – ab der Einlage bekommst du aber nicht automatisch das Kontomodell denn
2. musst du binnen 12 Monaten 120´000 Punkte (Platinum) bzw. 1´000´000 Punkte (VIP) gesammelt hast – dann wirst du für mindestens 12 Monate auf die entsprechende Kontostufe gehoben. Punkte gibt es einmal für ausgeführte Trades und zum anderen für Einlagen (0,025 Punkte pro Monat für 1 CHF). Wenn du durch ausgeführte Trades oder die Einlagen und die damit gesammelten Punkte über 120´000 Punkte in Jahr bleibst, bleibst du in der Kontostufe, fällst du unter 120´000 Punkte bleibst du noch für 12 weitere Monate auf der Kontostufe und fällst dann auf Classic zurück. In einer Tabelle auf der Saxo-Website ist gelistet wie viele Punkte welcher Trade bringt. Für deine Einlagen bekommst du wie gesagt monatlich Punkte: 0,025 Punkte pro 1 CHF. Also brauchst du scheinbar 400´000 CHF Einlagen (10´000 : 0,025 = 400´000 — 10´000 weil 12×10´000 = die angepeilten 120´000 pro Jahr sind) um allein über die Einlagen, ohne Trades in 12 Monaten auf die 120´000 Punkte für das Konto Platinum zu kommen.
Das ganze findet ihr auf der Saxo-Seite unter Konten – Saxo-Rewards (so nennen sie das Punktesystem)
Das Detail mit den 0,025 Punkten pro Monat für 1 CHF / EUR Einlagen findet ihr bei den Fragen ganz unten unter « Wie verdiene ich Punkte für Kontoeinzahlungen? »
Also scheint es so als ob man ganz ohne Trades ab 400´000 CHF ein Platinum Konto halten könnte … keine niedrige Schwelle
(sorry für den langen Text)
No Trust in Sax
Abot my experience with Saxo.
They required actually all of my financial data about income and assets. Including tax declaration. They threaten to close my account if I don’t comply. I tried to figure out, what could be done about it by opening a chat, but the lady just told me, that I cannot get in touch with an analyst, who sets the requirements. They sent me all the time emails with the count-down of days left to comply like ’15 days left’, ’10 days left’, …. After reading reviews about blocked accounts, I was definitely alarmed. I transferred all stock title and closed the account. After all, I had much money there. It was a real bad and stressful experience.
Vielen Dank für den Beitrag.
Nach dem Lesen Eurer tollen Beiträge würde ich gerne Euren ETF Gewinner
„ SPDR MSCI ACWI UCITS ETF“ monatlich mit 250 CHF besparen (buy and hold) – dies über die nächsten 20-30 Jahre (möglicherweise mit steigenden Beträgen, z.B. 500 statt 250 in kommenden Jahren).
Was mir aber nicht ganz klar wurde:
1. Wo sind die totalen Kosten geringer: Saxo oder Interactive Brokers?
2. Kann man diesen ETF bei Saxo auch mit Auto Invest besparen?
3. Was heisst bei Saxo AutoInvest ohne Kaufprovision? Heisst das die 3 CHF fallen nicht an?
4. Bei Saxo bekommt man anscheinend eine Steuerbescheinigung. Ist dies auch bei Interactive Brokers der Fall oder wie wird dies dort gehandhabt?
5. Welchen Anbieter (Saxo oder Interactive Brokers) erachtet Ihr für mein Vorhaben basierend auf Eurer Erfahrung als vorteilhafter (alles miteingenommen, nicht nur die Kosten)?
PS: Degiro habe ich bereits darum lote ich nun Saxo und InteractiveBrokers aus.
Bitte gehe unsere Reviews nochmals durch. Dort findest du die (meisten) Antworten.
Hallo David
Der „SPDR MSCI ACWI UCITS ETF“ ist nicht in Autoinvest verfügbar.
Ich empfehle dir stattdessen den „iShares MSCI ACWI UCITS ETF | SSACCHF“ mit Sparplan über die Saxo Bank. Leider beträgt der TER 0,20 %, was nicht so gut ist wie beim SPDR.
Interactive Brokers ist kostengünstiger: Du zahlst keine Stempelsteuer, die Kaufgebühr ist mit ca. 35–50 Rappen über ein gestaffeltes Modell praktisch gratis und es gibt hohe Volumen und hohe Dividendenausschüttungen (ca. 0,30 % mehr netto). Die Währungswechselgebühr ist ebenfalls sehr gering. Der einzige Nachteil ist die Komplexität der US-Erbschaftsteuer.
„AutoInvest“ ohne Kaufprovision bedeutet, dass du beim Kauf nur die Stempelsteuer zahlst und beim Verkauf beide Gebühren (Stempelsteuer @ 0,15 % + Verkaufsgebühr @ 0,08 %, mindestens 1 CHF).
Ich habe bei IBKR ein Depot mit über 150.000 CHF, das ohne Probleme versteuert wird. Du musst lediglich den Jahreskontoauszug herunterladen und die entsprechenden Seiten der Steuererklärung beilegen.
Für Kleinbeträge würde ich dir sowohl Neon als auch die Saxobank empfehlen. IBKR eher nicht, wegen der Komplexität.
Ihr nennt die Kosten eines Währungsumtauschs bei SAXO von 0.25%.
Für grössere Beträge ist das nicht gerade günstig. Aber mit entsprechenden Fremdwährungskonten kann ich doch bei SAXO auch direkt auf der FOREX zu viel günstigeren Konditionen Devisen tauschen. Oder sehe ich das falsch?
Konkret interessiere ich mich für eine Kontoeröffnung bei SAXO oder DEGIRO. Ich verfüge über einen grösseren Cash-Bestand in USD bei der POSTFINANCE (aus Tesla-Verkäufen). Was kostet mich ein Übertrag von USD 500‘000 auf SAXO oder DEGIRO und wieviel zahle ich dort je für den Umtausch des ganzen Betrages in CHF?
DEGIRO fällt weg, da Ein- und Auszahlungen für Schweizer Kunden nur in CHF möglich sind.
Bei Saxo ist ein USD-Transfer möglich (separates USD-Konto nötig). Der automatische Währungsumtausch kostet 0,25 %. Günstiger geht es theoretisch über einen FX-Spot-Trade, dazu haben wir selbst jedoch keine praktische Erfahrung.
Der USD-Transfer von PostFinance erfolgt via SWIFT und ist nicht kostenlos – diese Kosten fallen unabhängig vom Zielbroker an.
Rein für den Währungswechsel ist Interactive Brokers (Review) gemäss unseren Erfahrungen am günstigsten.
ich suche einen broker wo ich mein eur guthaben, ohne es in chf zu wechseln zu müssen, in eur basierte etfs investieren kann. ist dies hier der fall?
Ja, das ist möglich, indem du ein separates EUR-Konto bei Saxo eröffnest: https://schweizerfinanzblog.ch/saxo-bank-erfahrungen-fundiert-und-kritisch/#Fremdwaehrungskonten_bei_Saxo
Bonjour,
J’ai ouvert un compte chez Saxo Bank et je souhaitais notamment investir dans l’ETF Vanguard FTSE All-World UCITS ETF Distribution. J’ai vu qu’il était malheureusement pas disponible. Quel ETF proposeriez-vous comme alternative ?
Salut Marco,
L’ETF que tu recherches est disponible chez Saxo sur quatre places boursières différentes, notamment en CHF à la bourse suisse SIX. Tape le symbole VWRL dans la barre de recherche, tu devrais le trouver.
Meilleures salutations,
SFB
Merci avec des mots clés il n’apparaissait pas
Seit bald zwei Jahren bin ich Kunde bei SAXO. Nun erhielt ich die Nachricht, dass SAXO meinem amtlichen CH-Ausweis (ID) nicht traut und mich dementsprechend blockiert. Antworten aus Dänemark sind leider nicht konkret, nur, dass Abklärungen pendent sind. Ich bin seit Wochen blockiert.
Ich nutze Saxo auch schön längere um bin eigentlich sehr zufrieden. Plattform ist gut und ich konnte auch ohne Probleme eine ETF Position übertragen.
Ich frage mich nur, wie Saxo genügend Geld macht mit diesen Preisen? Sie haben ja auch Infrastruktur und Mitarbeiter in der Schweiz die einiges kosten
Hallo
Danke für das Review. Ist es bei Saxobank möglich Namensaktien zu halten?
Gemäss Auskunft des Saxo Supports ist es zur Zeit nicht möglich, Schweizer Aktien auf den eigenen Namen im Aktienregister einzutragen. Kunden haben aber die Möglichkeit, an Aktionärsversammlungen teilzunehmen und/oder ihre Stimme digital abzugeben. Mehr dazu findest du hier: Stimmrechtsvertretung (Proxy Voting)
Ich nutze Saxo nun schon einige Zeit und die Zufriedenheit würde ich mit ok bewerten.
1. Die Kontomodelle basieren eben nicht auf dem investierten Vermögen, wie ich auch dachte, denn als ich gemäss Vermögen eine Stufe höher hätte kommen sollen und ich nachfragte, hiess es, dass ich zuwenig Umsätze, als zuwenig gehandelt hätte.
2. Der Support empfinde ich als eher schwach, Antworten sind oft nicht befriedigend und auch lange Wartezeiten.
Ansonsten aber ist Saxo sicher das günstigste in der CH und darum gehts mir.
Vielen Dank für deinen wertvollen Input, Phil. Bezüglich der Kontomodelle haben wir den Artikel dahingehend präzisiert, dass ein Upgrade auf die Kontomodelle «Platinum» und «VIP» jeweils auf ein Jahr befristet ist und nicht nur von der Höhe der Einlage abhängt, sondern auch von anderen Faktoren wie Handelshäufigkeit und Handelsvolumen basierend auf dem Reward-Programm von Saxo.