
 Newsletter
Que se passe-t-il si vous laissez 10 000 francs sur un compte épargne pendant plusieurs décennies – et que se passe-t-il si vous les investissez en actions de manière largement diversifiée ? Épargner donne un sentiment de sécurité. Investir semble risqué. Mais quand on connaît les chiffres, on voit peut-être les choses autrement. Dans cet article, nous comparons l’évolution à long terme d’un compte épargne avec celle de l’indice d’actions mondial le plus connu, le MSCI World – avec des données réelles, des exemples concrets et le plus clairement possible. Vous verrez pourquoi le choix apparemment sûr peut s’avérer le plus coûteux à long terme – et quel rôle jouent les intérêts composés. Bienvenue dans la première leçon de notre guide financier !

En bref
- Ceux qui ont investi en actions de manière largement diversifiée ont historiquement été nettement gagnants – environ 8 % par an contre 1,5 % sur le compte épargne, qui bat à peine l’inflation.
- Les intérêts composés font toute la différence : en commençant tôt, vous laissez vos gains travailler pour vous.
- À court terme, les actions fluctuent – si vous disposez d’au moins dix ans, vous pouvez traverser ces fluctuations.
- Attendre le moment parfait ne vaut pas la peine. En investissant régulièrement, vous vous en sortez mieux à long terme.
- Cette première leçon montre ce qui était possible par le passé – aucune garantie pour l’avenir, mais une forte motivation pour vous intéresser à l’investissement.
Contents
Investir ou épargner ? La comparaison à long terme
Imaginez deux personnes. Toutes deux ont épargné 10 000 francs – et aucune n’aura besoin de cet argent au cours des prochaines décennies.
Anna place son argent sur un compte épargne. Sûr, pratique, sans surprise.
Beat fait un autre choix : il investit en actions – concrètement dans un fonds qui regroupe les plus grandes entreprises de tous les pays industrialisés, le MSCI World. Il achète ainsi en quelque sorte, d’un seul coup, un petit morceau d’Apple, de Nestlé, de Toyota et de centaines d’autres entreprises.
À la fin, Anna consulte son compte : ses 10 000 francs sont devenus environ 17 000 francs. Pas mal – s’il n’y avait pas l’inflation, qui en a discrètement grignoté une grande partie.
De 10 000 à 180 000 francs
Beat, en revanche, a plus de 180 000 francs sur son compte au cours de la même période – 18 fois sa mise de départ, avec un rendement annuel moyen de 8,4 %.
Comment est-ce possible ? La réponse tient en trois facteurs – dont l’un est particulièrement sous-estimé :
- Un long horizon de placement – le temps est le facteur le plus important
- Des rendements élevés – historiquement, les actions rapportent nettement plus que les comptes épargne
- Les intérêts composés – les gains sont réinvestis en continu et génèrent à leur tour de nouveaux gains
La puissance étonnante des intérêts composés
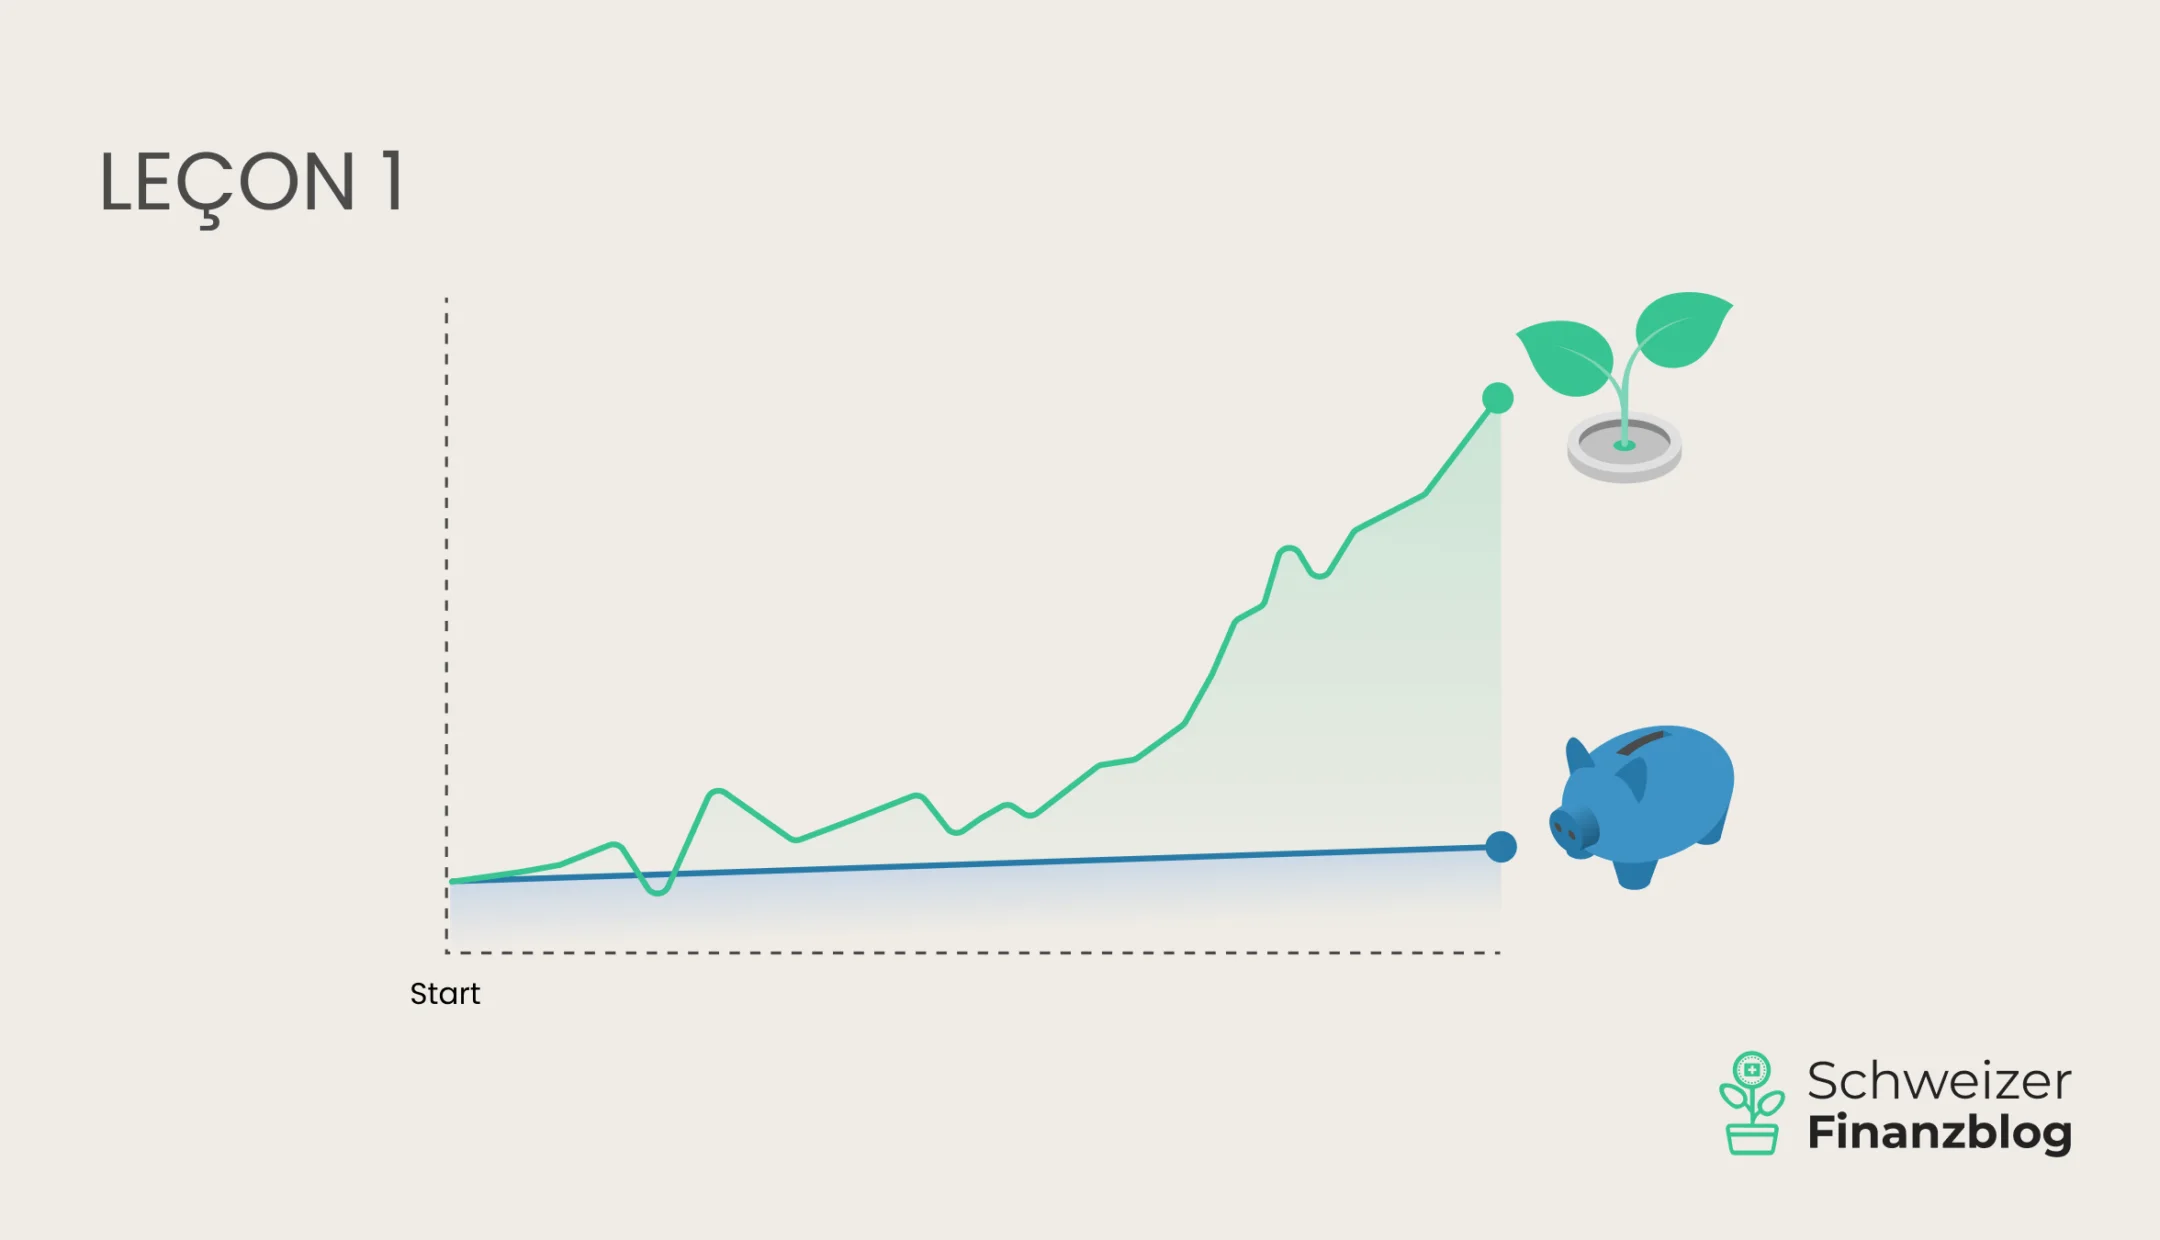
Ce qui compte, c’est ce que deviennent les gains. Si les dividendes versés sont dépensés chaque année, Beat termine avec environ 83 000 francs. S’ils sont en revanche réinvestis automatiquement, l’argent continue de travailler et génère à son tour de nouveaux gains. Des gains sur les gains. Année après année. Résultat : plus de 180 000 francs.
Le graphique montre clairement la différence : sur la courbe du haut, les dividendes sont réinvestis – les intérêts composés agissent à plein. Sur la courbe du bas, ils sont versés – les intérêts composés n’agissent que de manière limitée, à savoir via les gains de cours. L’écart entre les deux se creuse d’année en année.

C’est ce qu’on appelle les intérêts composés. Albert Einstein les aurait un jour qualifiés de huitième merveille du monde – et les chiffres lui donnent raison.
À long terme, nous serons tous morts
Vous allez peut-être objecter : je n’ai pas autant de décennies devant moi. C’est de bonne guerre.
Partons donc d’un horizon de placement plus court – disons dix ans. C’est à nos yeux le minimum pour investir en actions. Car les actions peuvent fluctuer très fortement à court terme : en une seule année (2008), le MSCI World a perdu plus de 40 % de sa valeur !
Placer son argent : quel est le bon moment ?
Nous voilà face au prochain casse-tête : le prétendu bon moment pour investir.
Pour cela, nous faisons investir à Anna et Beat leur capital de départ de 10 000 francs sur toutes les périodes de 10 ans possibles depuis 1989 – et regardons le résultat.
Nous partons en outre du principe qu’Anna comme Beat laissent leurs revenus – intérêts ou dividendes – dans leur placement. Tous deux profitent ainsi des intérêts composés.
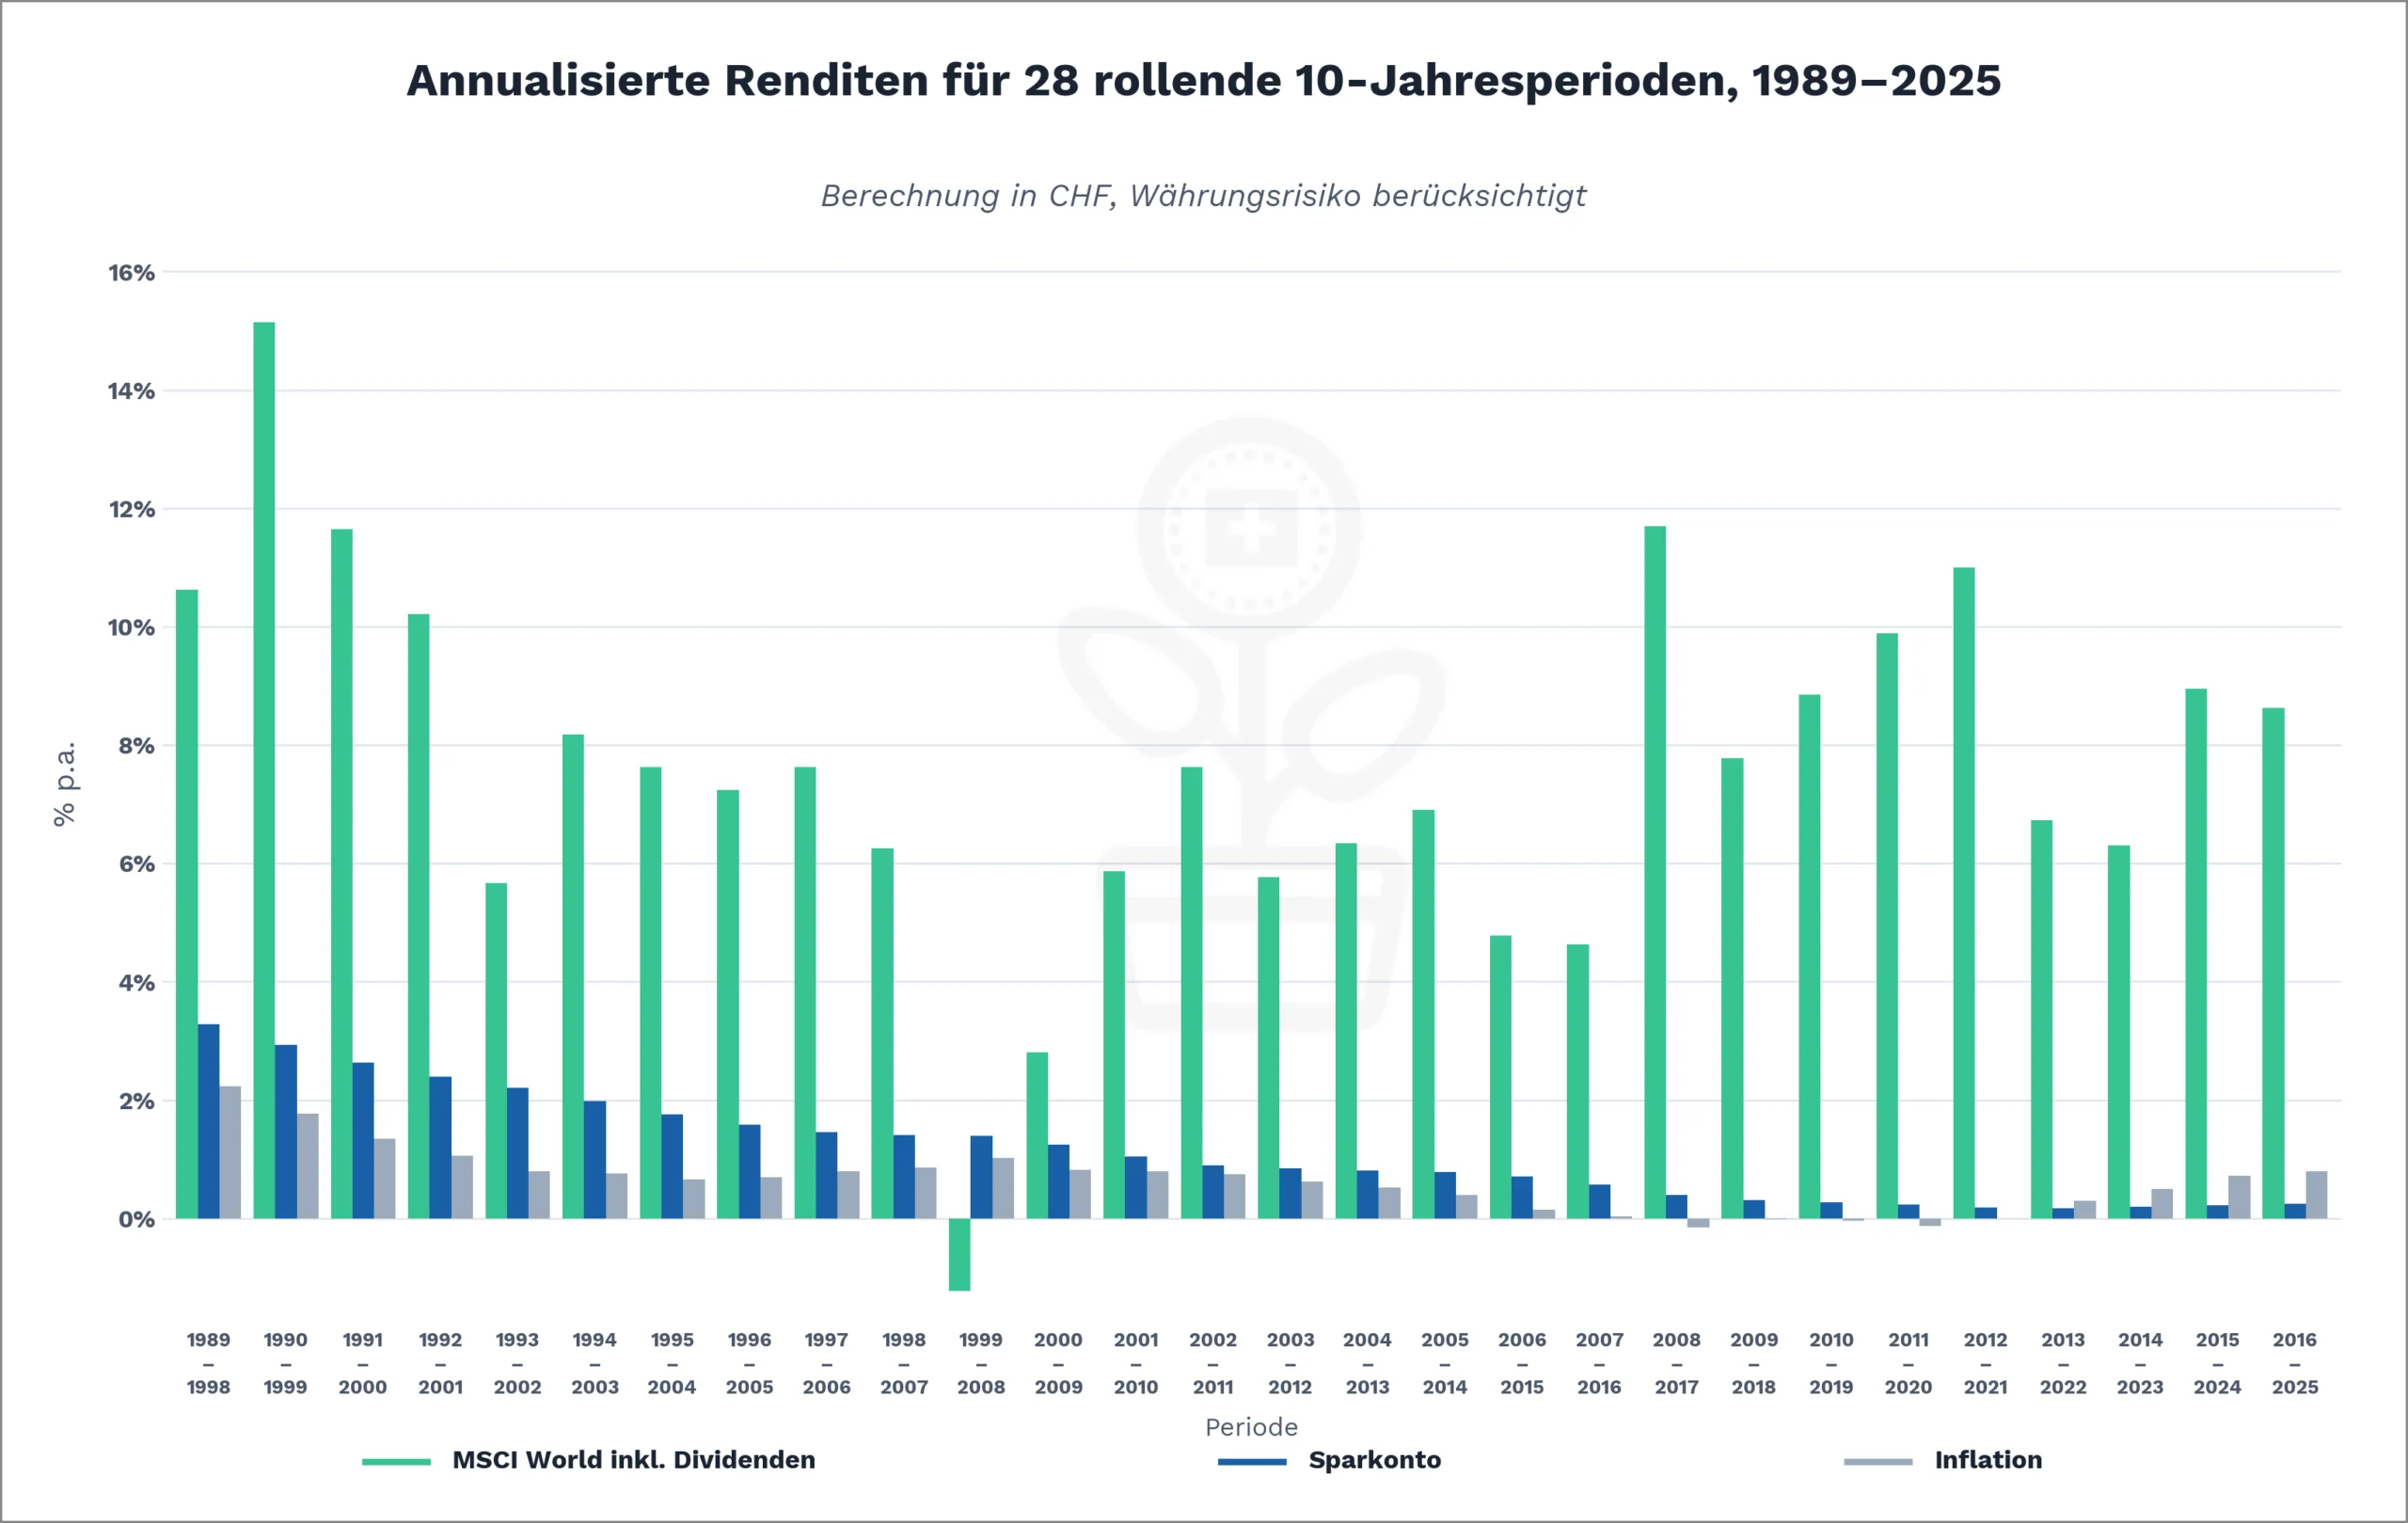
Sur presque toutes les périodes de 10 ans, le placement en actions rapporte nettement plus que le compte épargne – à une seule exception près.
Pour Anna, la période 1989–1998 brille avec 3,28 % par an. La plus mauvaise est 2013–2022 : un maigre 0,17 % nominal.
Beat obtient son meilleur rendement sur la période 1990–1999 : 15,14 % par an, rien de moins. C’est sur la période 1999–2008 que les choses tournent le plus mal – une perte de 1,23 % par an. Double malchance : Beat est entré précisément au sommet de la bulle dot-com, et la crise financière de 2008 a gâché sa performance peu avant la fin des dix ans.
Le problème : nous ne connaissons pas le bon moment pour investir – et qui l’attend attend souvent trop longtemps. La solution est aussi simple qu’efficace : placer son argent régulièrement plutôt que de spéculer sur le moment parfait. En investissant chaque mois, vous achetez tantôt cher, tantôt bon marché – et lissez ainsi dans le temps l’effet des fluctuations de cours.
Particulièrement frappant : à partir de la période 2013–2022, le compte épargne ne compense plus l’inflation. Quiconque y a laissé son argent a perdu du pouvoir d’achat malgré des intérêts nominaux.
À noter : nos calculs ne tiennent pas compte des risques de change, des coûts ni des impôts.
Pour les coûts, cela ne pèse guère : le compte épargne est gratuit, et les frais des ETF sont aujourd’hui minimes – souvent inférieurs à 0,2 % par an. Nous aborderons les risques de change et les impôts dans des leçons ultérieures.
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue attractifs.
– – – – –
Conclusion
Les chiffres sont sans appel : placer son argent – à long terme et de manière largement diversifiée en actions – génère des rendements nettement plus élevés que le compte épargne. Les intérêts composés font discrètement leur travail – et plus le temps passe, plus ils sont puissants. Le « bon » moment pour investir n’existe pas – et qui l’attend perd un temps précieux.
Cette leçon a montré ce qui était possible par le passé – pas ce qui est garanti. Si et comment vous investissez vous-même dépend de votre situation personnelle et de votre profil de risque. C’est le sujet des prochaines leçons.
Dans la leçon 2, nous regardons de plus près : que cache la relation entre risque et rendement – et pourquoi l’un ne va-t-il jamais sans l’autre ?
Vous trouverez un aperçu de toutes les leçons ici : Apprendre à investir – en huit leçons.
Ceci pourrait aussi vous intéresser

Mises à jour
2026-06-12 : petites adaptations apportées.
2026-03-27 : texte et données mis à jour.
Avertissement
Exclusion de responsabilité : Investir comporte des risques de perte. C’est à vous de décider si vous souhaitez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article sur le placement de son argent en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseuse ou investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons malgré tout commis des erreurs, si des aspects importants ont été oubliés et/ou ne sont plus d’actualité, nous vous serions reconnaissants de nous le signaler.
À propos des auteurs

Stefan Huser
Stefan investit lui-même en bourse depuis 2015. Il a été marqué par la théorie du portefeuille de Markowitz et par le livre « Souverän investieren » de Gerd Kommer. Il suit une stratégie core-satellite : un portefeuille mondial d’actions composé d’ETF en constitue le cœur, complété par des placements alternatifs. Pour le blog, il s’occupe surtout des textes. Stefan vit avec sa famille à Zurich et s’intéresse à la littérature, à la photographie et à la liberté financière.

Antun Brcina
Antun (« Toni ») investit en bourse depuis 2015. Sur le plan financier, il s’est surtout inspiré du livre « Souverän investieren » de Gerd Kommer et du modèle à cinq facteurs de Fama-French. Son argent est placé de manière largement diversifiée et à long terme dans un portefeuille mondial d’actions composé d’ETF. Pour le blog, il travaille surtout sur les calculateurs et le code. Toni vit avec sa famille dans la région de Zurich et s’intéresse au sport, à la technologie et à l’entrepreneuriat.


4 Commentaires
8 übersichtliche Lektionen, toll geschrieben! Auf meinem Blog habe ich eine Finanzwanderroute angelegt 🙂 über dein Feedback wäre ich sehr gespannt! LG Eric
Danke für die Blumen, Eric. Übrigens, eine originelle, gelungene Idee, deine Finanzwanderroute. Viel Erfolg mit deinem Blog!
LG Stefan von SFB
Hallo zusammen
Toller Beitrag zum Thema investieren
Herzlichen Dank Manuel für dein positives Feedback! Stefan & Toni