
 Newsletter
VIAC, c’est quoi ? Ce géant discret, qui gère plus de cinq milliards de francs d’avoirs de prévoyance, reste (trop) peu connu du grand public. Nous voulons y remédier avec cet avis exclusif sur VIAC. Grâce à notre relation client de longue date avec VIAC, vous découvrez de première main ce qui rend ce pionnier suisse de la prévoyance si unique et quelle stratégie de placement nous suivons pour notre propre prévoyance 3a.

En bref
- VIAC est une fintech suisse qui bouscule fortement le marché suisse de la prévoyance depuis 2017 avec des produits de placement avantageux et entièrement numériques.
- La fondation de prévoyance Terzo de la Banque WIR, qui lui est associée, gère des avoirs de prévoyance en croissance constante de plus de 5 milliards de CHF. Outre le pilier 3a, VIAC propose des solutions de libre passage et, avec « VIAC Invest », l’investissement libre ; cet article se concentre sur « VIAC 3a ».
- Ce qui rend « VIAC 3a » unique, c’est un joli mélange d’arguments convaincants :
- Frais bas : selon la stratégie de placement, les coûts totaux varient entre 0,00 % et 0,44 %.
- Placements attrayants : sur la base d’un univers d’environ 70 titres indiciels, vous disposez de nombreuses stratégies de placement avec une part d’actions de 0 à 99 %, combinées aux quatre axes de placement « Global », « Suisse », « Durable » et – pour les investisseurs avertis – « Stratégie personnelle ».
- Grande transparence : les informations sur la performance, les coûts et chaque transaction sont consultables à tout moment.
- Plateforme intuitive : chez VIAC, la convivialité de l’application sur smartphone comme de la version pour ordinateur est à la pointe.
- Support de premier ordre : l’équipe de support de VIAC fournit des réponses compétentes en quelques minutes.
- Assurance-vie gratuite : VIAC assure gratuitement une partie des avoirs de prévoyance de ses clients contre le décès ou l’invalidité.
- VIAC convient moins aux personnes qui apprécient l’entretien de conseil personnel dans une succursale proche et/ou qui tiennent à gérer à la fois leur prévoyance, leur épargne libre et leurs placements sur une seule plateforme.
🎁 En tant que nouveau client VIAC, vous bénéficiez avec notre code bonus VIACSFB d’une exonération de frais à vie sur les premiers 2 000 CHF de vos avoirs de prévoyance ou de placement.
Contents
- Notre avis sur VIAC avec offre bonus : placez vos premiers 2 000 CHF sans frais !
- À propos du pilier 3a
- Histoire de VIAC
- La gamme de produits de VIAC
- Notre longue expérience avec VIAC
- Que propose « VIAC 3a » ?
- Swisscanto et UBS comme partenaires principaux, iShares comme joker
- L’embarras du choix : quelle stratégie de placement me convient ?
- « Stratégie personnelle » : un maximum de liberté
- Quels frais VIAC facture-t-il ?
- Quels rapports et autres informations sont disponibles ?
- Notre expérience avec le support de VIAC
- Notre expérience avec l’utilisation de VIAC
- VIAC est-il sûr ?
- Comment ouvrir un compte ?
- Notre bilan sur VIAC
- Ceci pourrait aussi vous intéresser
- Mises à jour
- Avertissement
Notre avis sur VIAC avec offre bonus : placez vos premiers 2 000 CHF sans frais !
Si, après cet avis, VIAC vous convainc autant que nous depuis de nombreuses années, vous pouvez profiter de notre code bonus en tant que nouveau client. Voici comment : saisissez le code VIACSFB lors de l’ouverture du compte – VIAC gère alors vos premiers 2 000 CHF sans frais, à vie. Le code est valable pour tous les produits, donc pour le pilier 3a, le libre passage et Invest.
Indépendamment de cela, VIAC propose un programme de parrainage. Une fois client, vous pouvez l’utiliser vous-même et inviter à votre tour des amis. Il existe cinq paliers par produit, jusqu’à un montant exonéré de frais de 7 500 CHF – soit au maximum 22 500 CHF pour les trois produits réunis.
Note de transparence : nous sommes nous-mêmes clients de VIAC depuis de nombreuses années. L’utilisation de notre code ne nous procure aucun avantage financier, et il n’existe aucune coopération ni aucun modèle de commission avec VIAC.
À propos du pilier 3a
Ce chapitre s’adresse à celles et ceux qui souhaitent se rafraîchir la mémoire sur notre système de prévoyance en général et sur le 3e pilier en particulier. Tous les autres peuvent passer directement à notre avis sur VIAC.
Alors que le 1er pilier est une assurance de rente étatique (AVS) qui garantit une rente de vieillesse à toute la population suisse, le 2e pilier est la prévoyance professionnelle (LPP), dans laquelle l’employeur comme l’employé versent régulièrement des cotisations à une caisse de pension.
Le 3e pilier, en tant que prévoyance privée, complète les deux premiers. On distingue le pilier 3a et le pilier 3b (épargne libre sans cotisation maximale ni limite de retrait). Le pilier 3a présente les caractéristiques suivantes :
- facultatif
- fiscalement avantageux : les montants versés sont déductibles du revenu imposable
- plafonné
- possibilités de retrait limitées : au plus tôt cinq ans avant et au plus tard cinq ans après l’âge de la retraite AVS. Retrait anticipé possible notamment pour la propriété du logement, une activité indépendante ou une émigration
- solutions de placement attrayantes grâce à une concurrence qui fonctionne bien
Le pionnier de la prévoyance VIAC a largement contribué à cette concurrence. Car auparavant, les solutions de placement 3a se distinguaient surtout par des coûts élevés et un faible rendement.
L’Office fédéral des assurances sociales (OFAS), compétent en la matière, a publié ici de plus amples informations sur la prévoyance individuelle liée, nom officiel du pilier 3a.
Qui peut verser combien dans le pilier 3a ?
Les conditions suivantes s’appliquent de manière générale, donc aussi à une relation client avec VIAC ou à son produit « VIAC 3a ».
En principe, toute personne de plus de 18 ans peut ouvrir un compte 3a. Mais pour pouvoir effectuer un versement 3a, il faut percevoir un revenu soumis à l’AVS. Sans revenu, seul le transfert d’avoirs 3a existants est possible.
Les salariés affiliés à une caisse de pension peuvent verser au maximum 7 258 CHF par an dans le pilier 3a (état 2026). Les indépendants non affiliés à une caisse de pension et les salariés qui ne sont affiliés à aucune institution de prévoyance (p. ex. les personnes à très bas revenu) peuvent verser 20 % de leur revenu annuel, au maximum 36 288 CHF (état 2026).
Nouveauté depuis 2026 : les lacunes de cotisation à partir de 2025 peuvent être comblées dans un délai de dix ans – également déductibles des impôts. Conditions : un revenu soumis à l’AVS aussi bien l’année de la lacune que l’année du rachat, et le versement de la cotisation complète de l’année en cours.
Histoire de VIAC
L’idée de VIAC est née en 2015, avec la vision d’une solution de pilier 3a que l’on peut recommander en toute bonne conscience à ses meilleurs amis. Les fondateurs étaient convaincus qu’avec une solution optimisée dans les moindres détails, ils pouvaient montrer à notre génération comment se prémunir contre les problèmes qui menacent la prévoyance vieillesse.
« L’idée est née de notre propre besoin d’une solution de prévoyance simple, compréhensible et surtout efficace. La prévoyance privée deviendra indispensable à l’avenir et doit être accessible au grand public sans obstacles. »
Daniel Peter, initiateur de VIAC
Les étapes clés suivantes ont marqué la jeune histoire de VIAC :
- 2015 Idée d’une solution de prévoyance attrayante pour tous
- 2017 Lancement de la première application numérique de prévoyance 3a
- 2020 Lancement de la solution de libre passage
- 2021 Lancement de VIAC Life pour couvrir les risques d’invalidité et/ou de décès.
- 2022 Lancement de l’hypothèque VIAC
- 2023 Élargissement de l’univers de placement à la classe d’actifs « Obligations » et – en complément du fournisseur Credit Suisse – aux placements indiciels de Swisscanto
- 2024 Élargissement de l’univers de placement à un ETF bitcoin
- 2024 Lancement de VIAC Invest pour l’épargne privée.
En bref : VIAC a révolutionné les solutions de prévoyance suisses, jusque-là peu dynamiques et trop chères, en matière de prix, de simplicité et de transparence. Sans le grand tapage publicitaire des imitateurs de VIAC aux moyens financiers importants, mais avec beaucoup de succès : les avoirs de prévoyance 3a, gérés par la fondation Terzo de la Banque WIR, dépassent aujourd’hui, avec les avoirs de libre passage, les 5 milliards de CHF.
La gamme de produits de VIAC
Depuis sa création, VIAC n’a cessé d’élargir sa gamme de produits. Elle se présente actuellement comme suit :
- Pilier 3a : le produit principal (« VIAC 3a »), que nous présentons en détail plus loin.
- Libre passage : solution de prévoyance pour le 2e pilier, avec un modèle de prix et de placement semblable à celui de « VIAC 3a ».
- Épargne privée : avec « VIAC Invest », VIAC propose depuis décembre 2024 aussi l’investissement libre. Il s’agit d’investir librement dans un portefeuille d’actions, d’obligations et/ou de liquidités composé selon votre profil de risque et vos préférences.
- Assurance-vie : avec « Life Basic », couverture gratuite de 2 500 CHF en cas de décès ou d’invalidité par tranche de 10 000 CHF de fortune investie pour les clients prévoyance de VIAC. En option, « Life Plus » offre une couverture des risques étendue et payante.
- Hypothèque : réservée aux clients prévoyance de VIAC ; pas de marchandage, mais des conditions identiques pour tous ; financement jusqu’à 100 % possible en lien avec les avoirs de prévoyance VIAC.
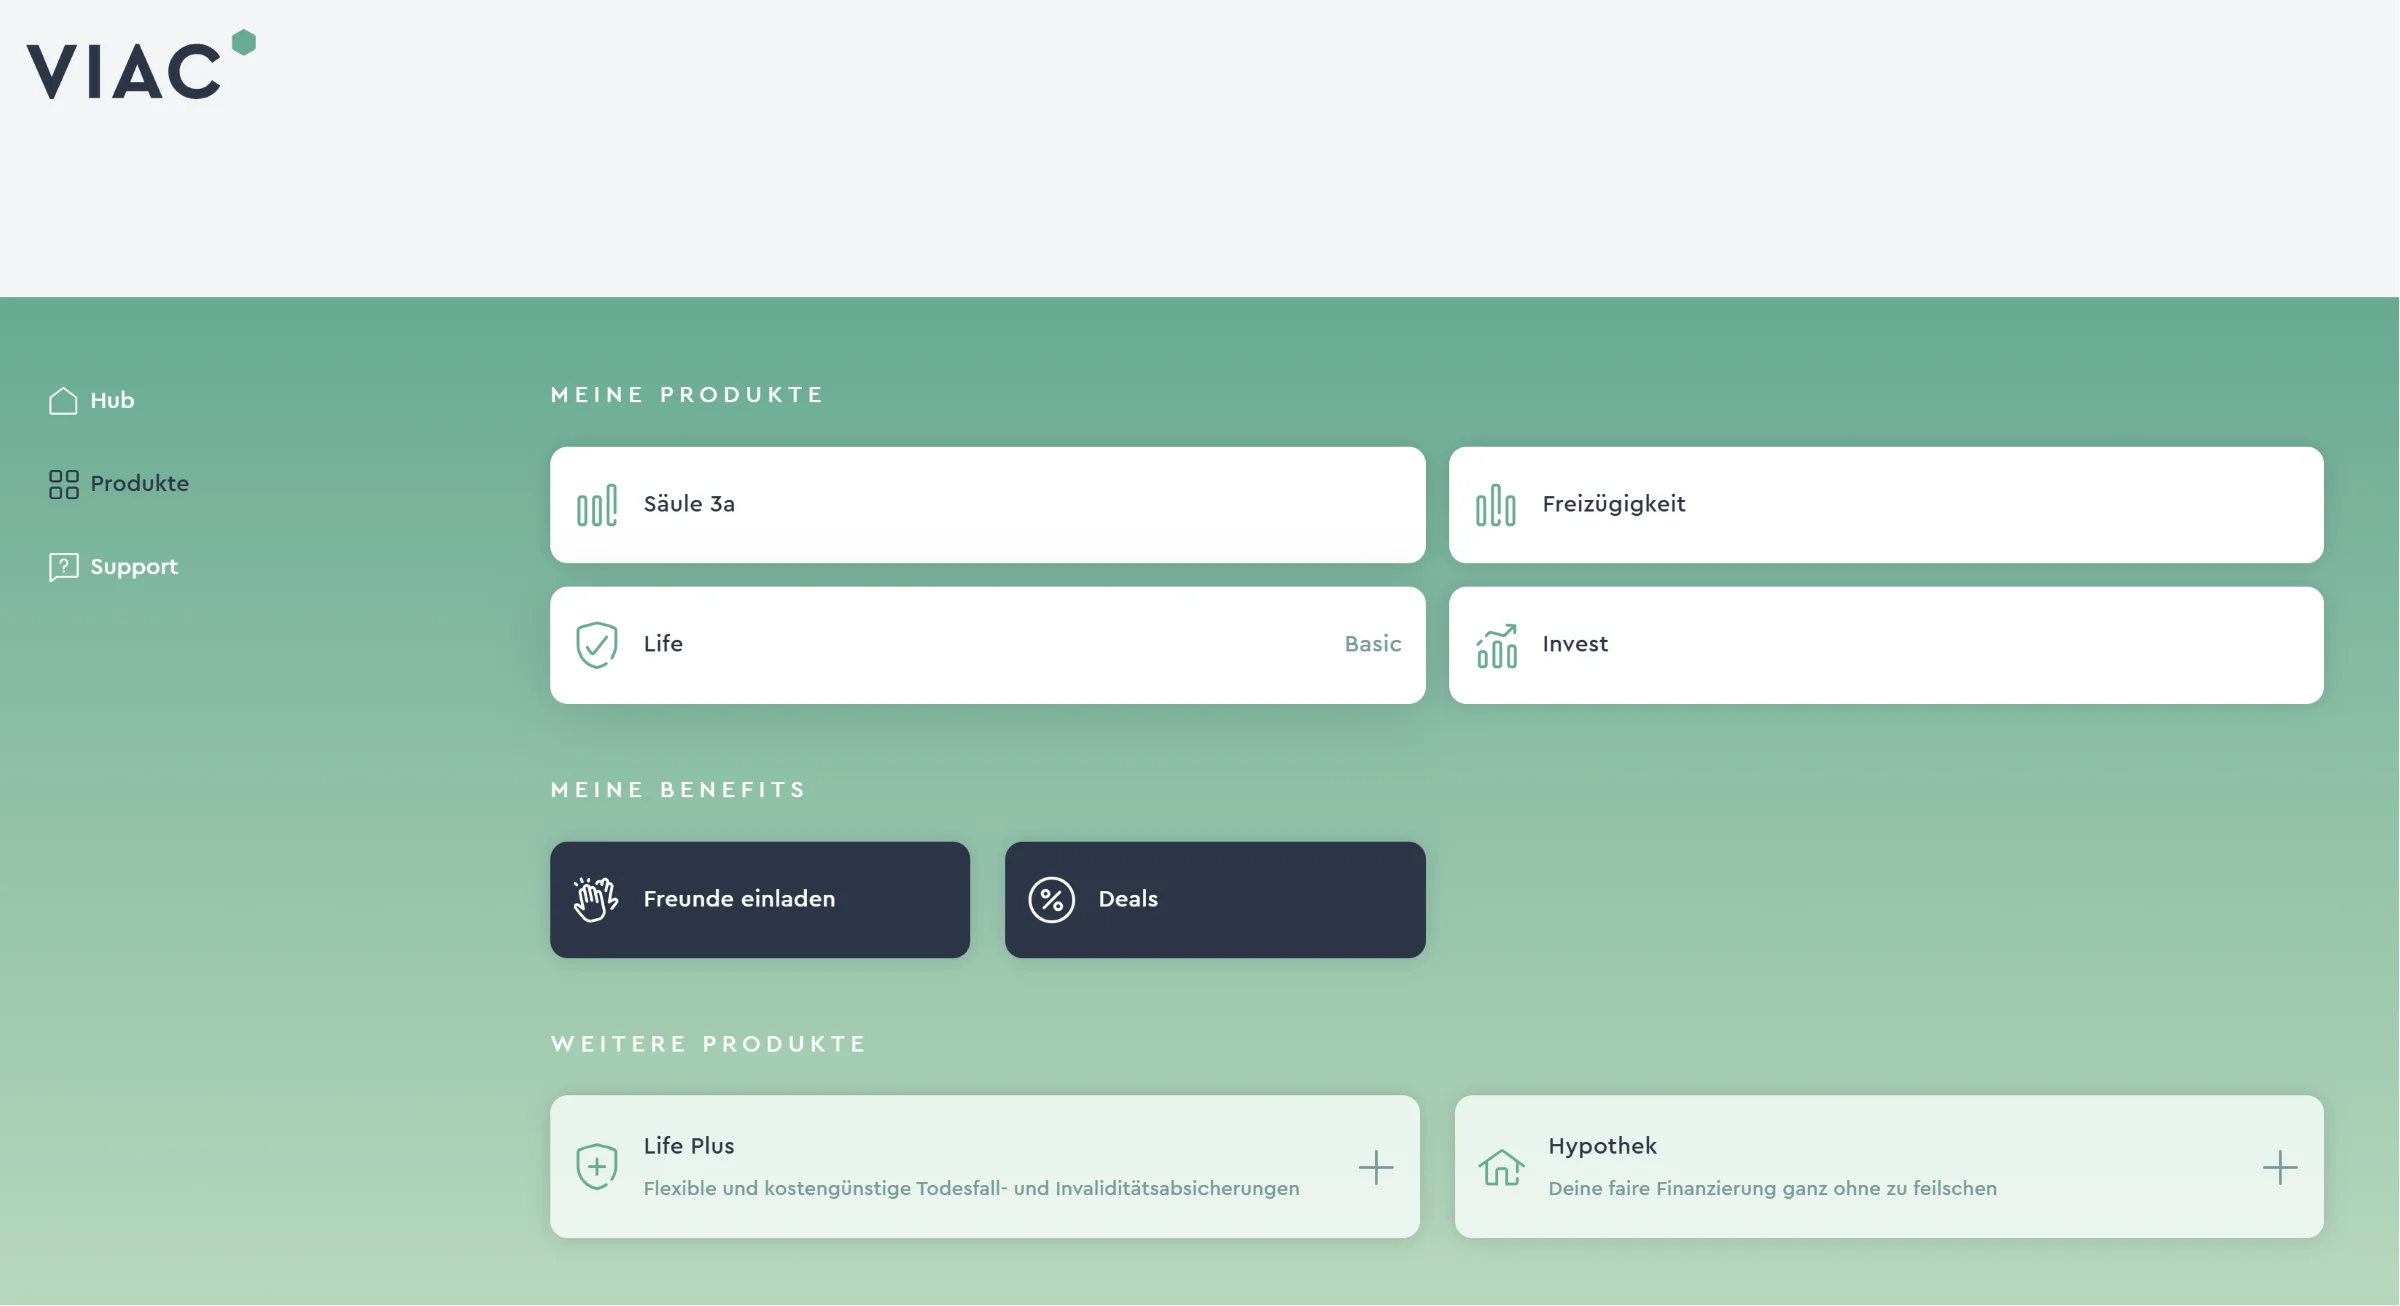
Depuis début décembre, avec « VIAC Invest », VIAC propose une plateforme pour épargner et investir librement, comme d’autres robo-advisors (comparatif de 3 prestataires suisses). Nous présentons ce nouveau produit à la fin de cet article.
Nous nous concentrons ci-après sur « VIAC 3a », le produit le plus populaire de VIAC, qui est en principe accessible à toute personne majeure ayant un revenu soumis à l’AVS.
Notre longue expérience avec VIAC
Nous, Toni et Stefan, sommes de fidèles clients de VIAC depuis la première heure. Nous avons tous deux plusieurs comptes 3a, ce qui nous permettra plus tard un retrait échelonné à un taux d’imposition plus bas. Année après année, nous versons le montant maximal autorisé sur l’un de nos comptes 3a présentant le profil de risque le plus élevé. Chaque semaine, le mardi, lors du « trading day », les nouvelles liquidités sont investies dans les titres qui composent la stratégie de placement choisie.
Vous le voyez : notre facteur « skin in the game » est élevé, et rien ne s’oppose donc à un avis crédible et de première main sur VIAC.
Que propose « VIAC 3a » ?
VIAC propose une gamme relativement large de solutions de placement 3a, ce qui devrait convenir à la plupart des gens. Seul l’investissement actif, que nous rejetons en raison de ses coûts élevés sans rendement supplémentaire à espérer, n’existe pas chez VIAC. L’univers de placement de VIAC, fondé sur des bases scientifiques, se compose donc exclusivement de fonds indiciels passifs et d’ETF. La grande diversité de VIAC se reflète dans les faits suivants :
- 4 axes de placement : « Global », « Durable », « Suisse » et – pour les investisseurs avertis – « Stratégie personnelle »
- 6 niveaux de risque : du compte rémunéré jusqu’à 99 % d’actions
- 6 classes d’actifs : liquidités, actions, obligations, immobilier, matières premières et placements alternatifs
- 70 produits de placement (fonds indiciels passifs et ETF)
Des stratégies de placement VIAC primées
Les stratégies de placement de VIAC sont régulièrement élues meilleures de leur catégorie par la Handelszeitung. Dans cette comparaison annuelle, les fonds 3a de nombreux prestataires sont d’abord regroupés selon le risque (part d’actions), puis évalués selon leurs coûts et leur performance sur trois et cinq ans.
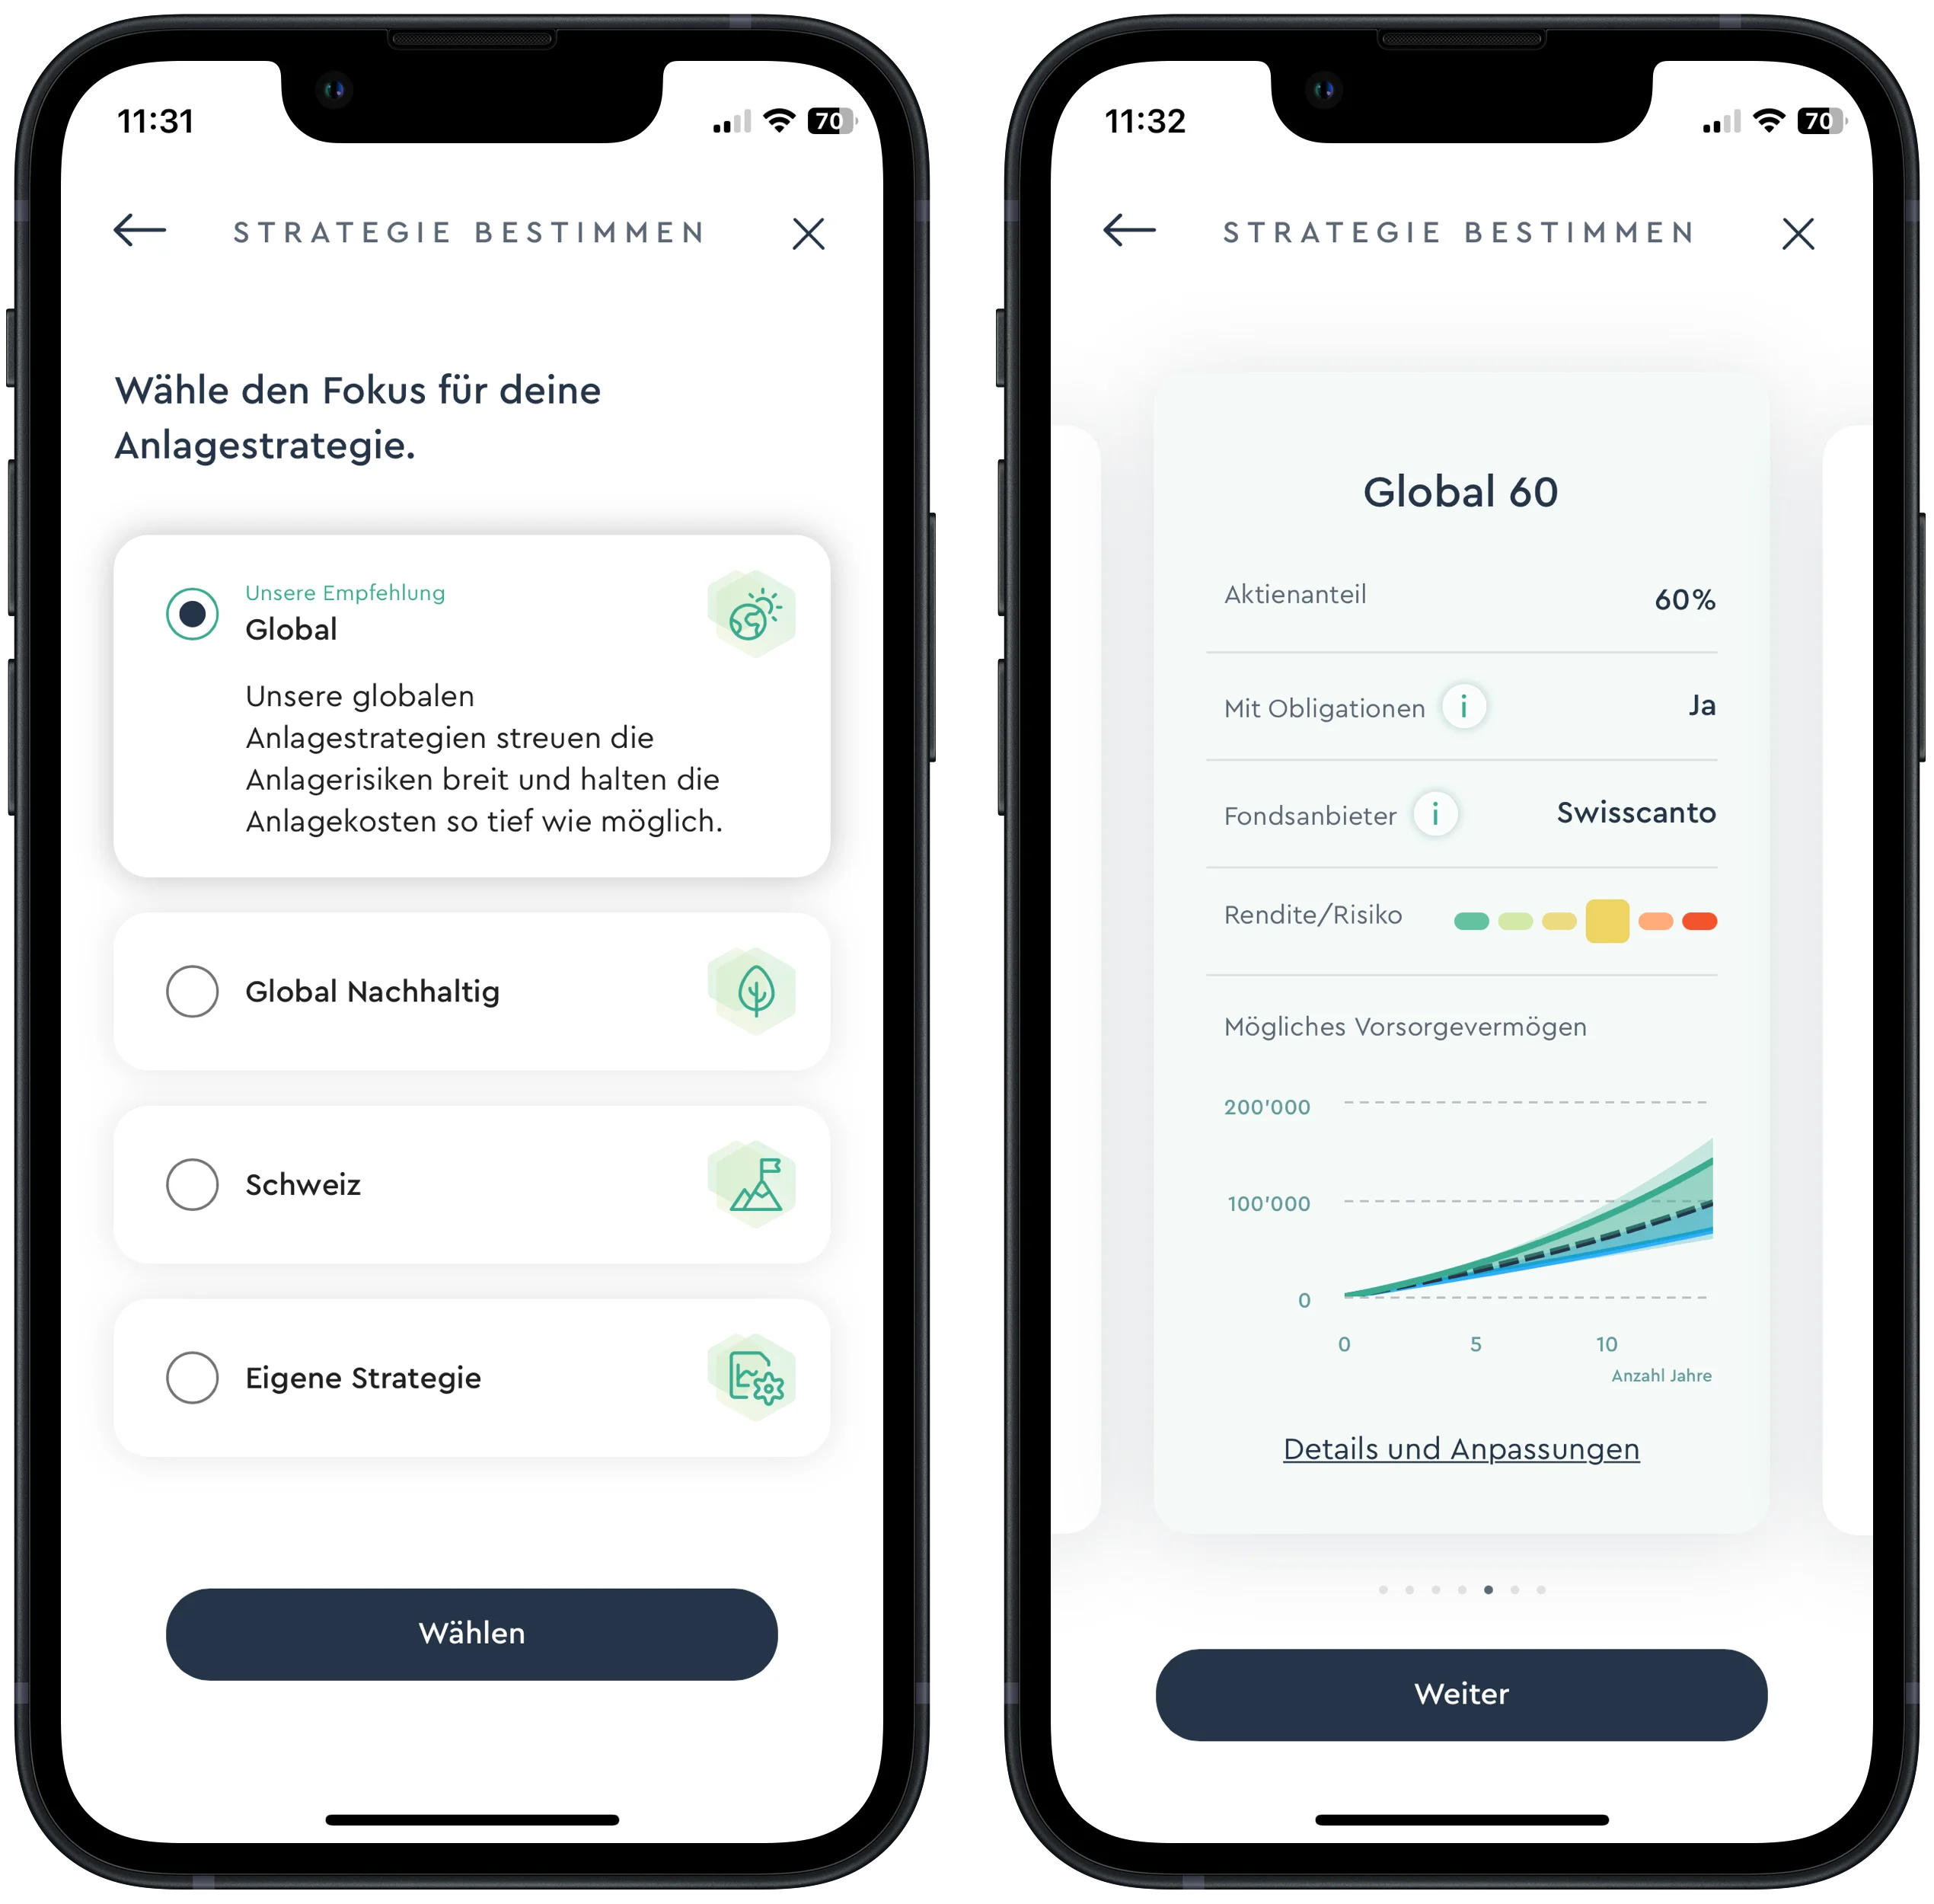
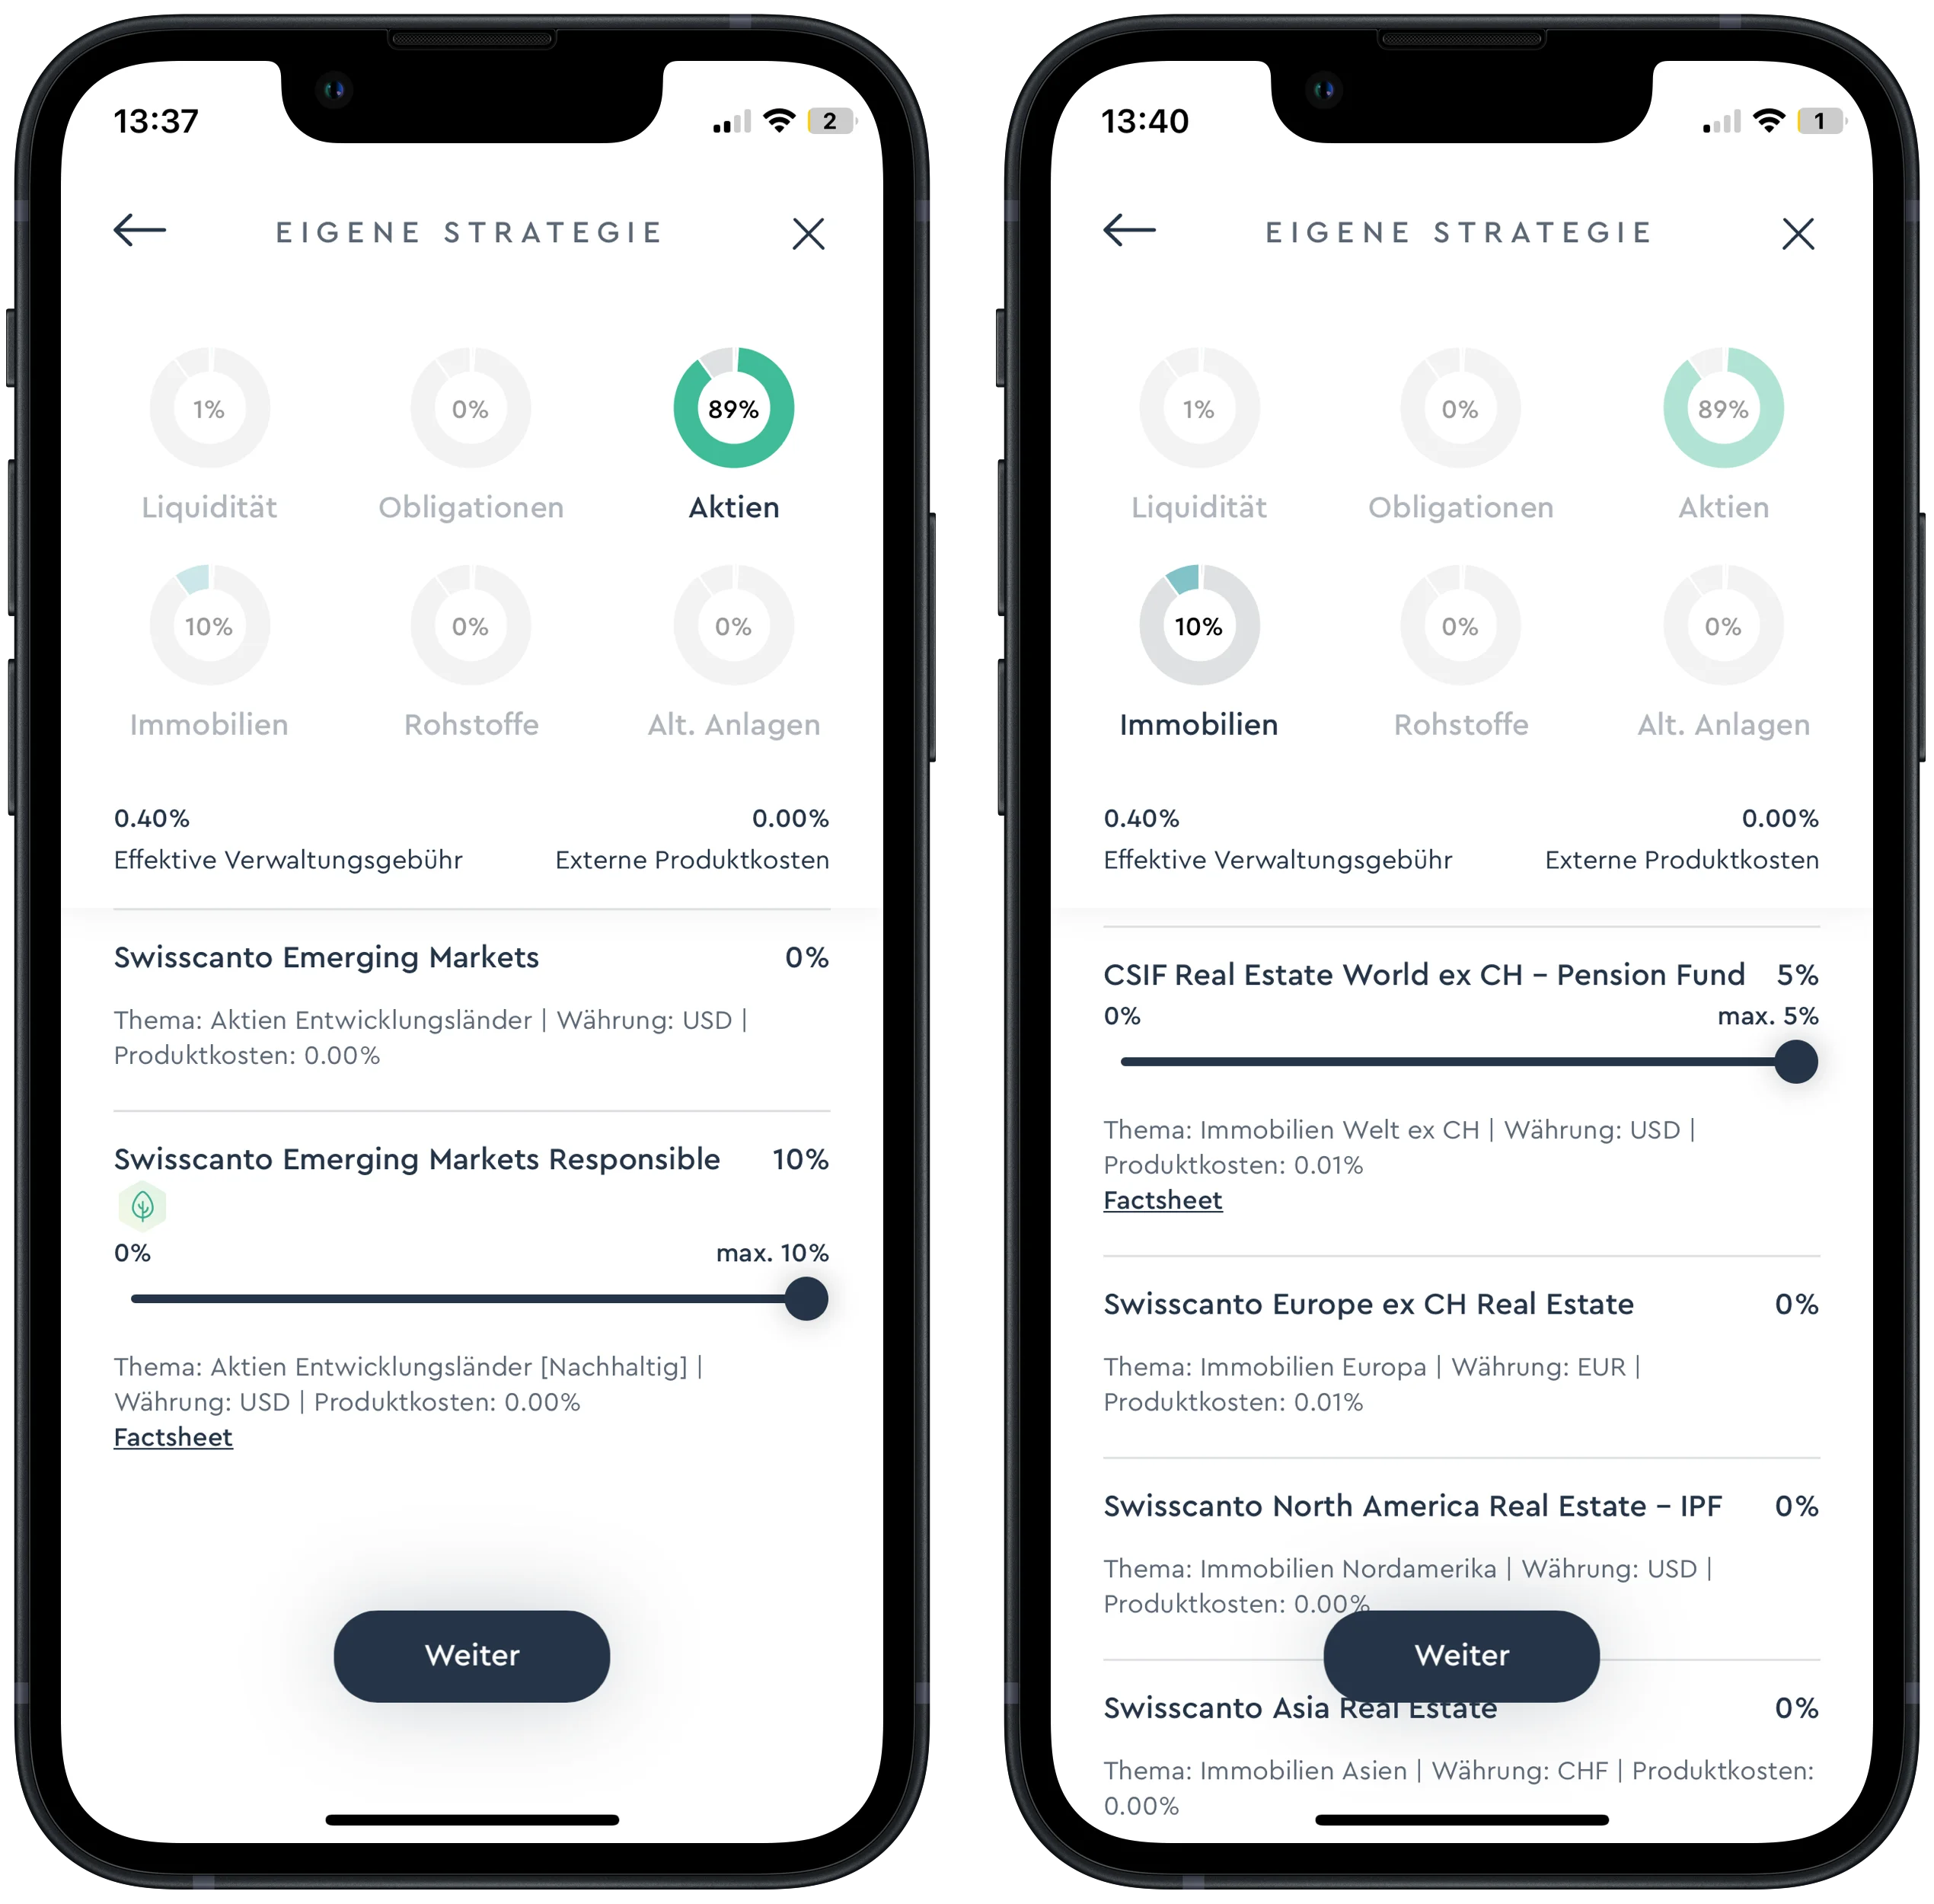
Dans l’exemple ci-dessus, nous avons choisi la stratégie « Global 60 », une stratégie standard assez équilibrée en termes de risque et de rendement attendu. Les coûts totaux s’élèvent à 0,40 % par an. Avec cette stratégie, que vous pouvez d’ailleurs modifier vous-même à tout moment si nécessaire, vous êtes investi dans les cinq classes d’actifs suivantes, avec des pondérations différentes :
- 60 % d’actions : 20 % Suisse, 34 % pays industrialisés, 6 % pays émergents
- 25 % d’obligations : obligations d’entreprises suisses
- 10 % d’immobilier : 5 % Suisse, 5 % monde
- 4 % de matières premières : or
- 1 % de liquidités : compte rémunéré
Pour chaque stratégie standard, vous avez le choix entre deux variantes :
- Avec ou sans obligations : si vous renoncez aux obligations, la part obligataire, 25 % dans notre exemple, est attribuée aux liquidités. La stratégie devient ainsi un peu moins risquée, c’est-à-dire un peu moins sujette aux fluctuations. La part de liquidités est rémunérée et exonérée de frais.
- Fournisseur de fonds Swisscanto ou UBS
Swisscanto s’est ajouté en 2023 comme deuxième fournisseur de produits – sans doute en raison des difficultés de Credit Suisse à l’époque et de la pression des clients qui en a découlé. Credit Suisse a de son côté été remplacé par UBS à la suite de son rachat par cette dernière. Les deux partenaires de VIAC proposent exclusivement des fonds indiciels avantageux, qui ne se distinguent que sur quelques points. Si vous choisissez des fonds UBS, vos parts sont négociées et conservées auprès d’UBS ; pour les fonds Swisscanto, c’est la Banque cantonale de Zurich qui s’en charge.
En complément, VIAC propose des ETF établis d’iShares (BlackRock). Ces produits plus chers, souvent spécialisés (p. ex. énergies propres, bitcoin), ne sont pas disponibles dans les stratégies standard de VIAC, mais uniquement dans la « Stratégie personnelle ».
La liste des titres consultable publiquement ici (faire défiler tout en bas) présente l’ensemble de l’univers de placement de VIAC, y compris tous les fonds indiciels et ETF des partenaires de VIAC mentionnés plus haut.
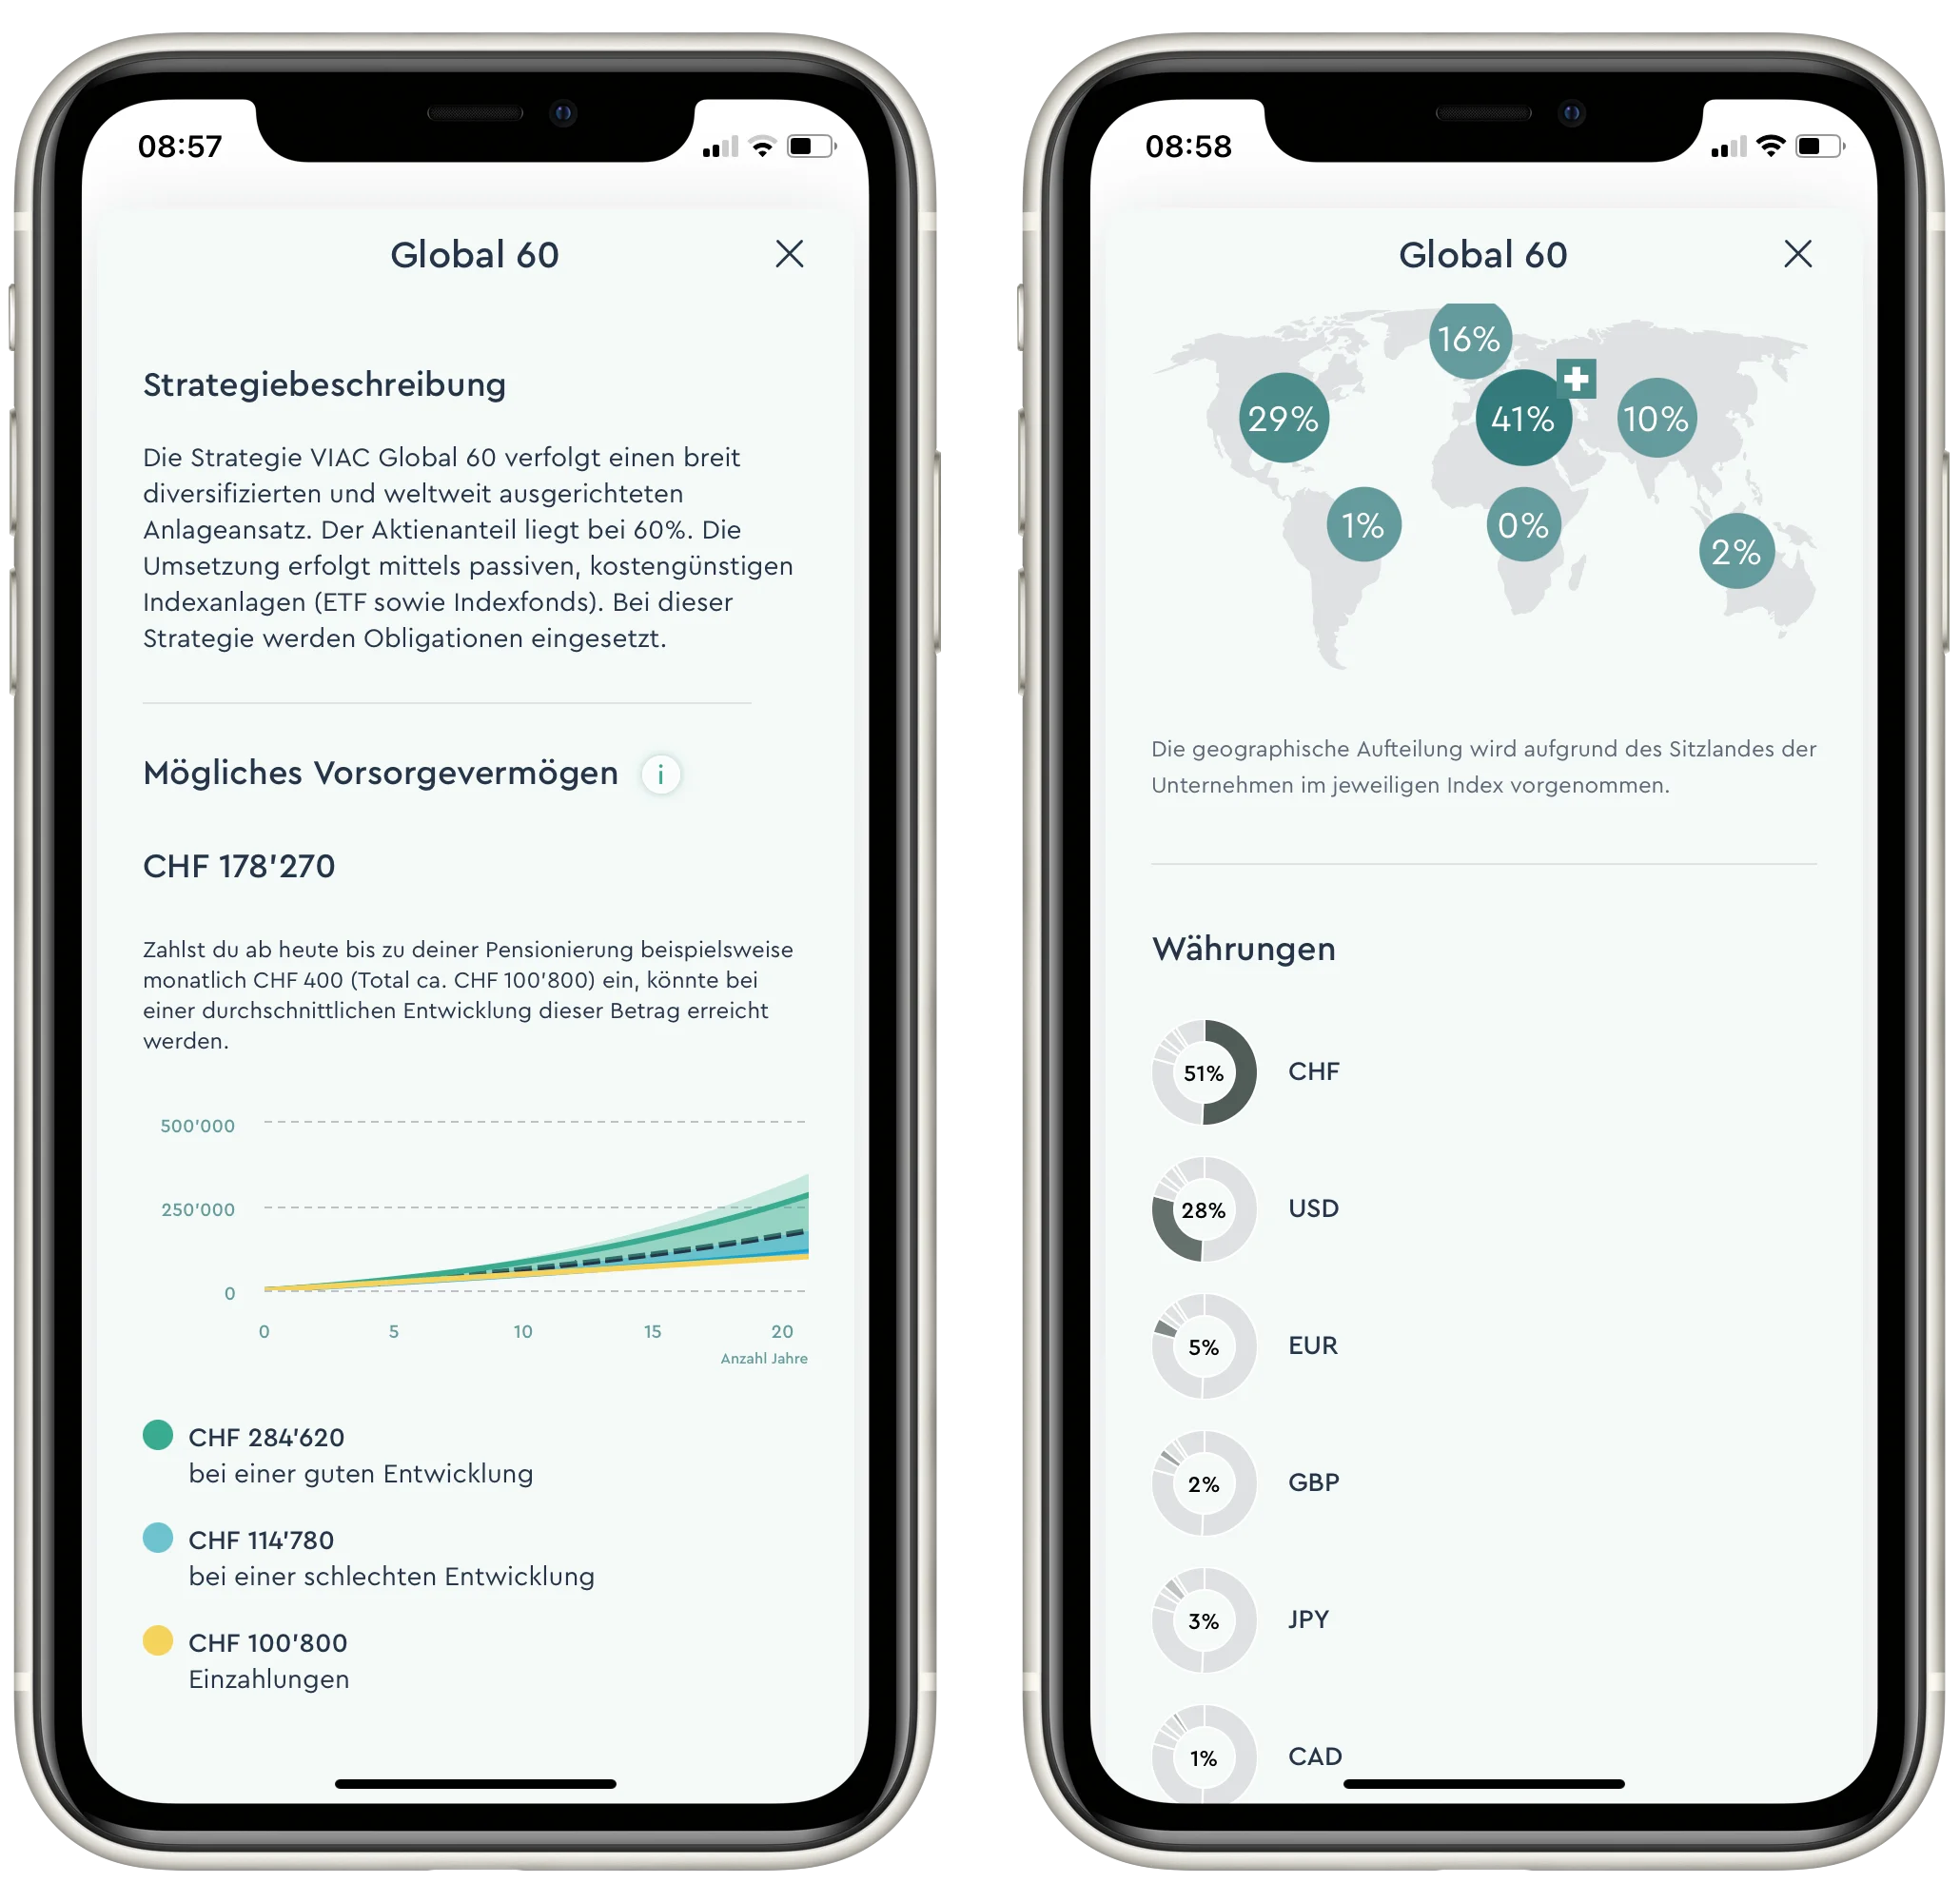
L’embarras du choix : quelle stratégie de placement me convient ?
Conseil : si cette diversité de produits et de stratégies vous déroute, choisissez tout simplement la stratégie standard proposée par VIAC. Elle se base sur votre profil, c’est-à-dire sur les informations que vous avez fournies à l’ouverture du compte.
En complément, vous pouvez vous fier à cette règle empirique : plus votre horizon de placement est long et plus votre tolérance au risque est élevée, plus la part d’actions peut être importante.
Avec notre horizon de placement encore long, de plus de dix ans, nous suivons nos propres stratégies au niveau de risque le plus élevé. Contrairement à la stratégie standard VIAC « Global 100 », qui appartient elle aussi au niveau de risque le plus élevé et que Stefan suit en complément, nos portefeuilles composés sur mesure contiennent une part plus faible d’actions suisses. Nous voulons ainsi contrer le « home bias ». Pour en savoir plus sur le « home bias » et d’autres pièges psychologiques, lisez notre article Finance comportementale : comment éviter les 13 plus grandes erreurs de raisonnement dans vos placements.
Important : vous pouvez modifier à tout moment la stratégie choisie en quelques clics. La nouvelle stratégie entre en vigueur le mardi suivant, lors du « trading day ». VIAC se charge des transactions sur titres qui en découlent. Elles vous sont affichées en toute transparence sur la plateforme.
Quelle que soit la ou les stratégies choisies, vous pouvez détenir jusqu’à cinq comptes 3a différents chez VIAC, ce qui vous permettra plus tard un retrait échelonné à un taux d’imposition plus bas, autrement dit de « casser » la progressivité de l’impôt.
« Stratégie personnelle » : un maximum de liberté
La « Stratégie personnelle » a du sens pour vous si vous souhaitez intégrer des classes d’actifs supplémentaires (p. ex. placements alternatifs), diversifier davantage au sein d’une classe d’actifs (p. ex. avec des actions small caps), privilégier une autre pondération régionale (p. ex. moins de Suisse) et/ou couvrir votre portefeuille au moins en partie contre les risques de change.
Mais même avec la stratégie personnelle, tout n’est pas permis. VIAC fixe en effet une limite pour chacun des quelque 70 titres proposés. Il n’est par exemple pas possible d’investir une part importante dans des placements particulièrement risqués comme les actions des marchés émergents ou l’ETF bitcoin d’iShares récemment ajouté. VIAC et surtout le régulateur étatique veulent donc vous protéger d’élans spéculatifs trop débridés.
Quels frais VIAC facture-t-il ?
Les coûts totaux, composés des frais de gestion et des coûts des produits, vont de 0,00 % à 0,44 % par an au maximum selon la stratégie et l’axe de placement. Ils comprennent
- les droits de garde
- les frais de produit
- les frais de fondation
- les frais de transaction
- les frais administratifs
- la protection de base en cas d’invalidité ou de décès
Pour tous les axes de placement, les deux stratégies à faible risque « Compte 3a » et « Compte Plus » (liquidités avec 5 % d’actions) sont gratuites. Équitable : contrairement à d’autres prestataires, chez VIAC, la part de liquidités est toujours exonérée de frais, quelle que soit la stratégie choisie.
Par ailleurs, vous ne payez ni frais de base, ni rétrocessions, ni commission de performance, ni frais de clôture, ni frais de versement ou de retrait.
Avec des frais allant de 0,00 % à 0,44 %, VIAC est sans aucun doute l’un des prestataires les moins chers du marché. Les prestataires de prévoyance classiques avec une gestion active coûtent souvent plusieurs fois plus cher que VIAC.
Ainsi, chez UBS, les coûts totaux de son fonds de prévoyance actif « UBS Vitainvest – World 100% Sustainable » atteignent le chiffre exorbitant de 1,62 % par an (état fin juillet 2026).
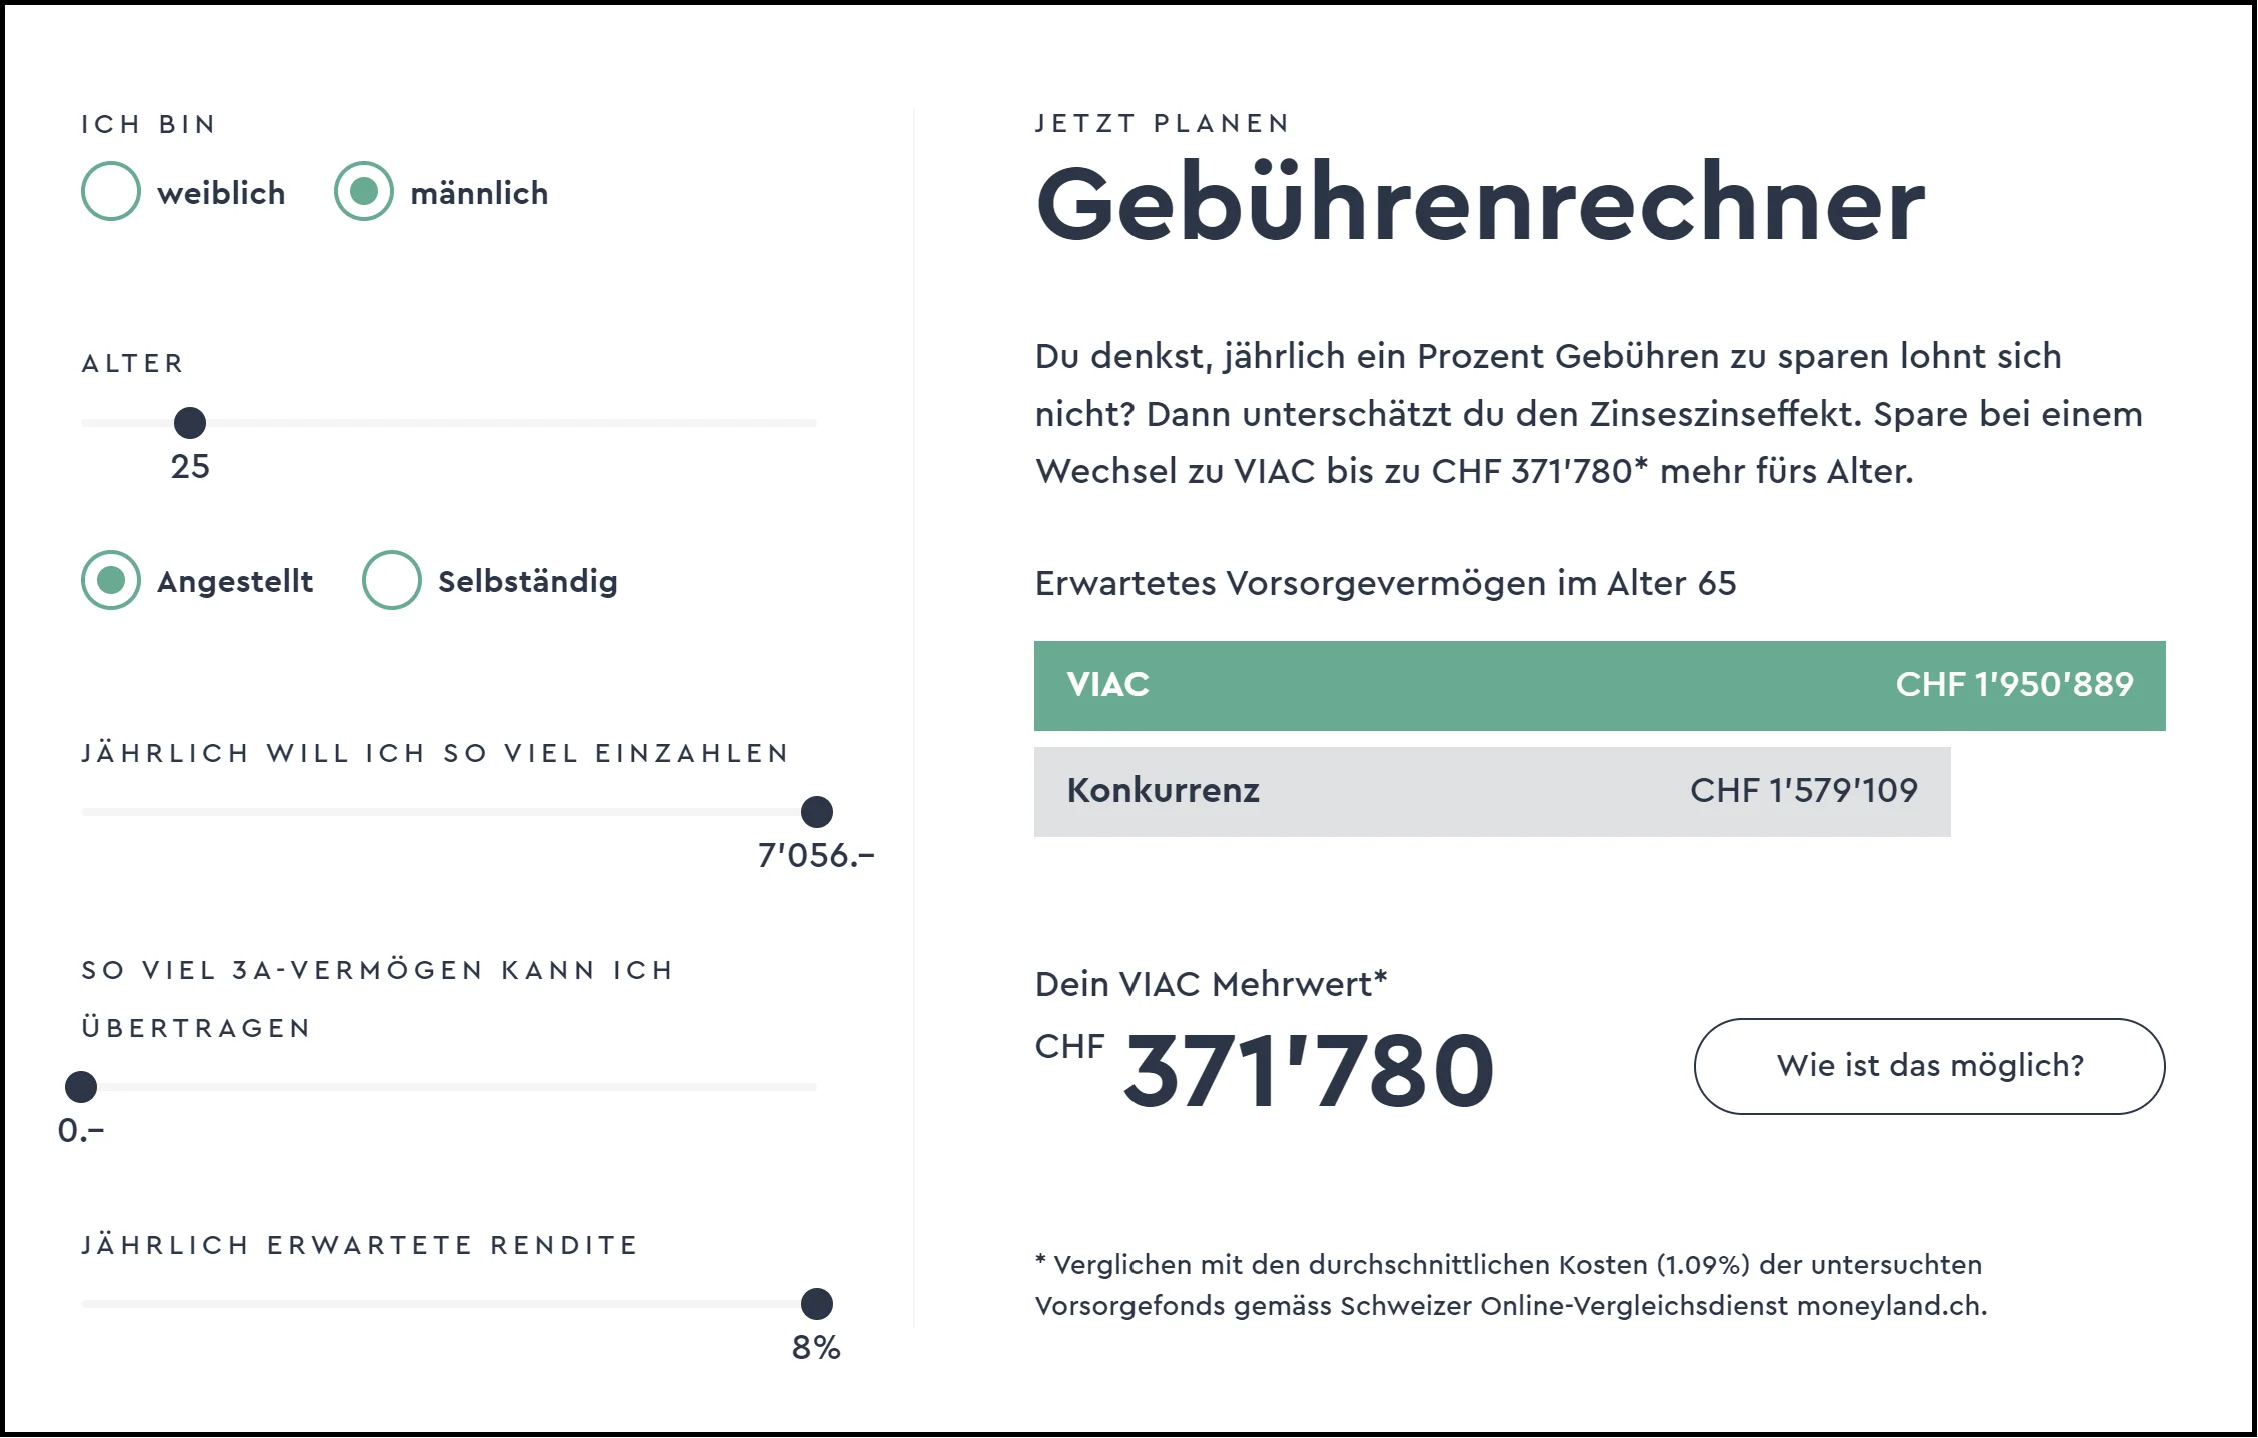
Même en prenant les coûts moyens du marché de 1,09 %, inférieurs à ceux de ces exemples extrêmes, que VIAC indique dans son calculateur de frais, il en résulte à long terme, grâce aux intérêts composés, un énorme gain sur les avoirs de prévoyance, comme le montre de manière frappante le graphique ci-dessous.
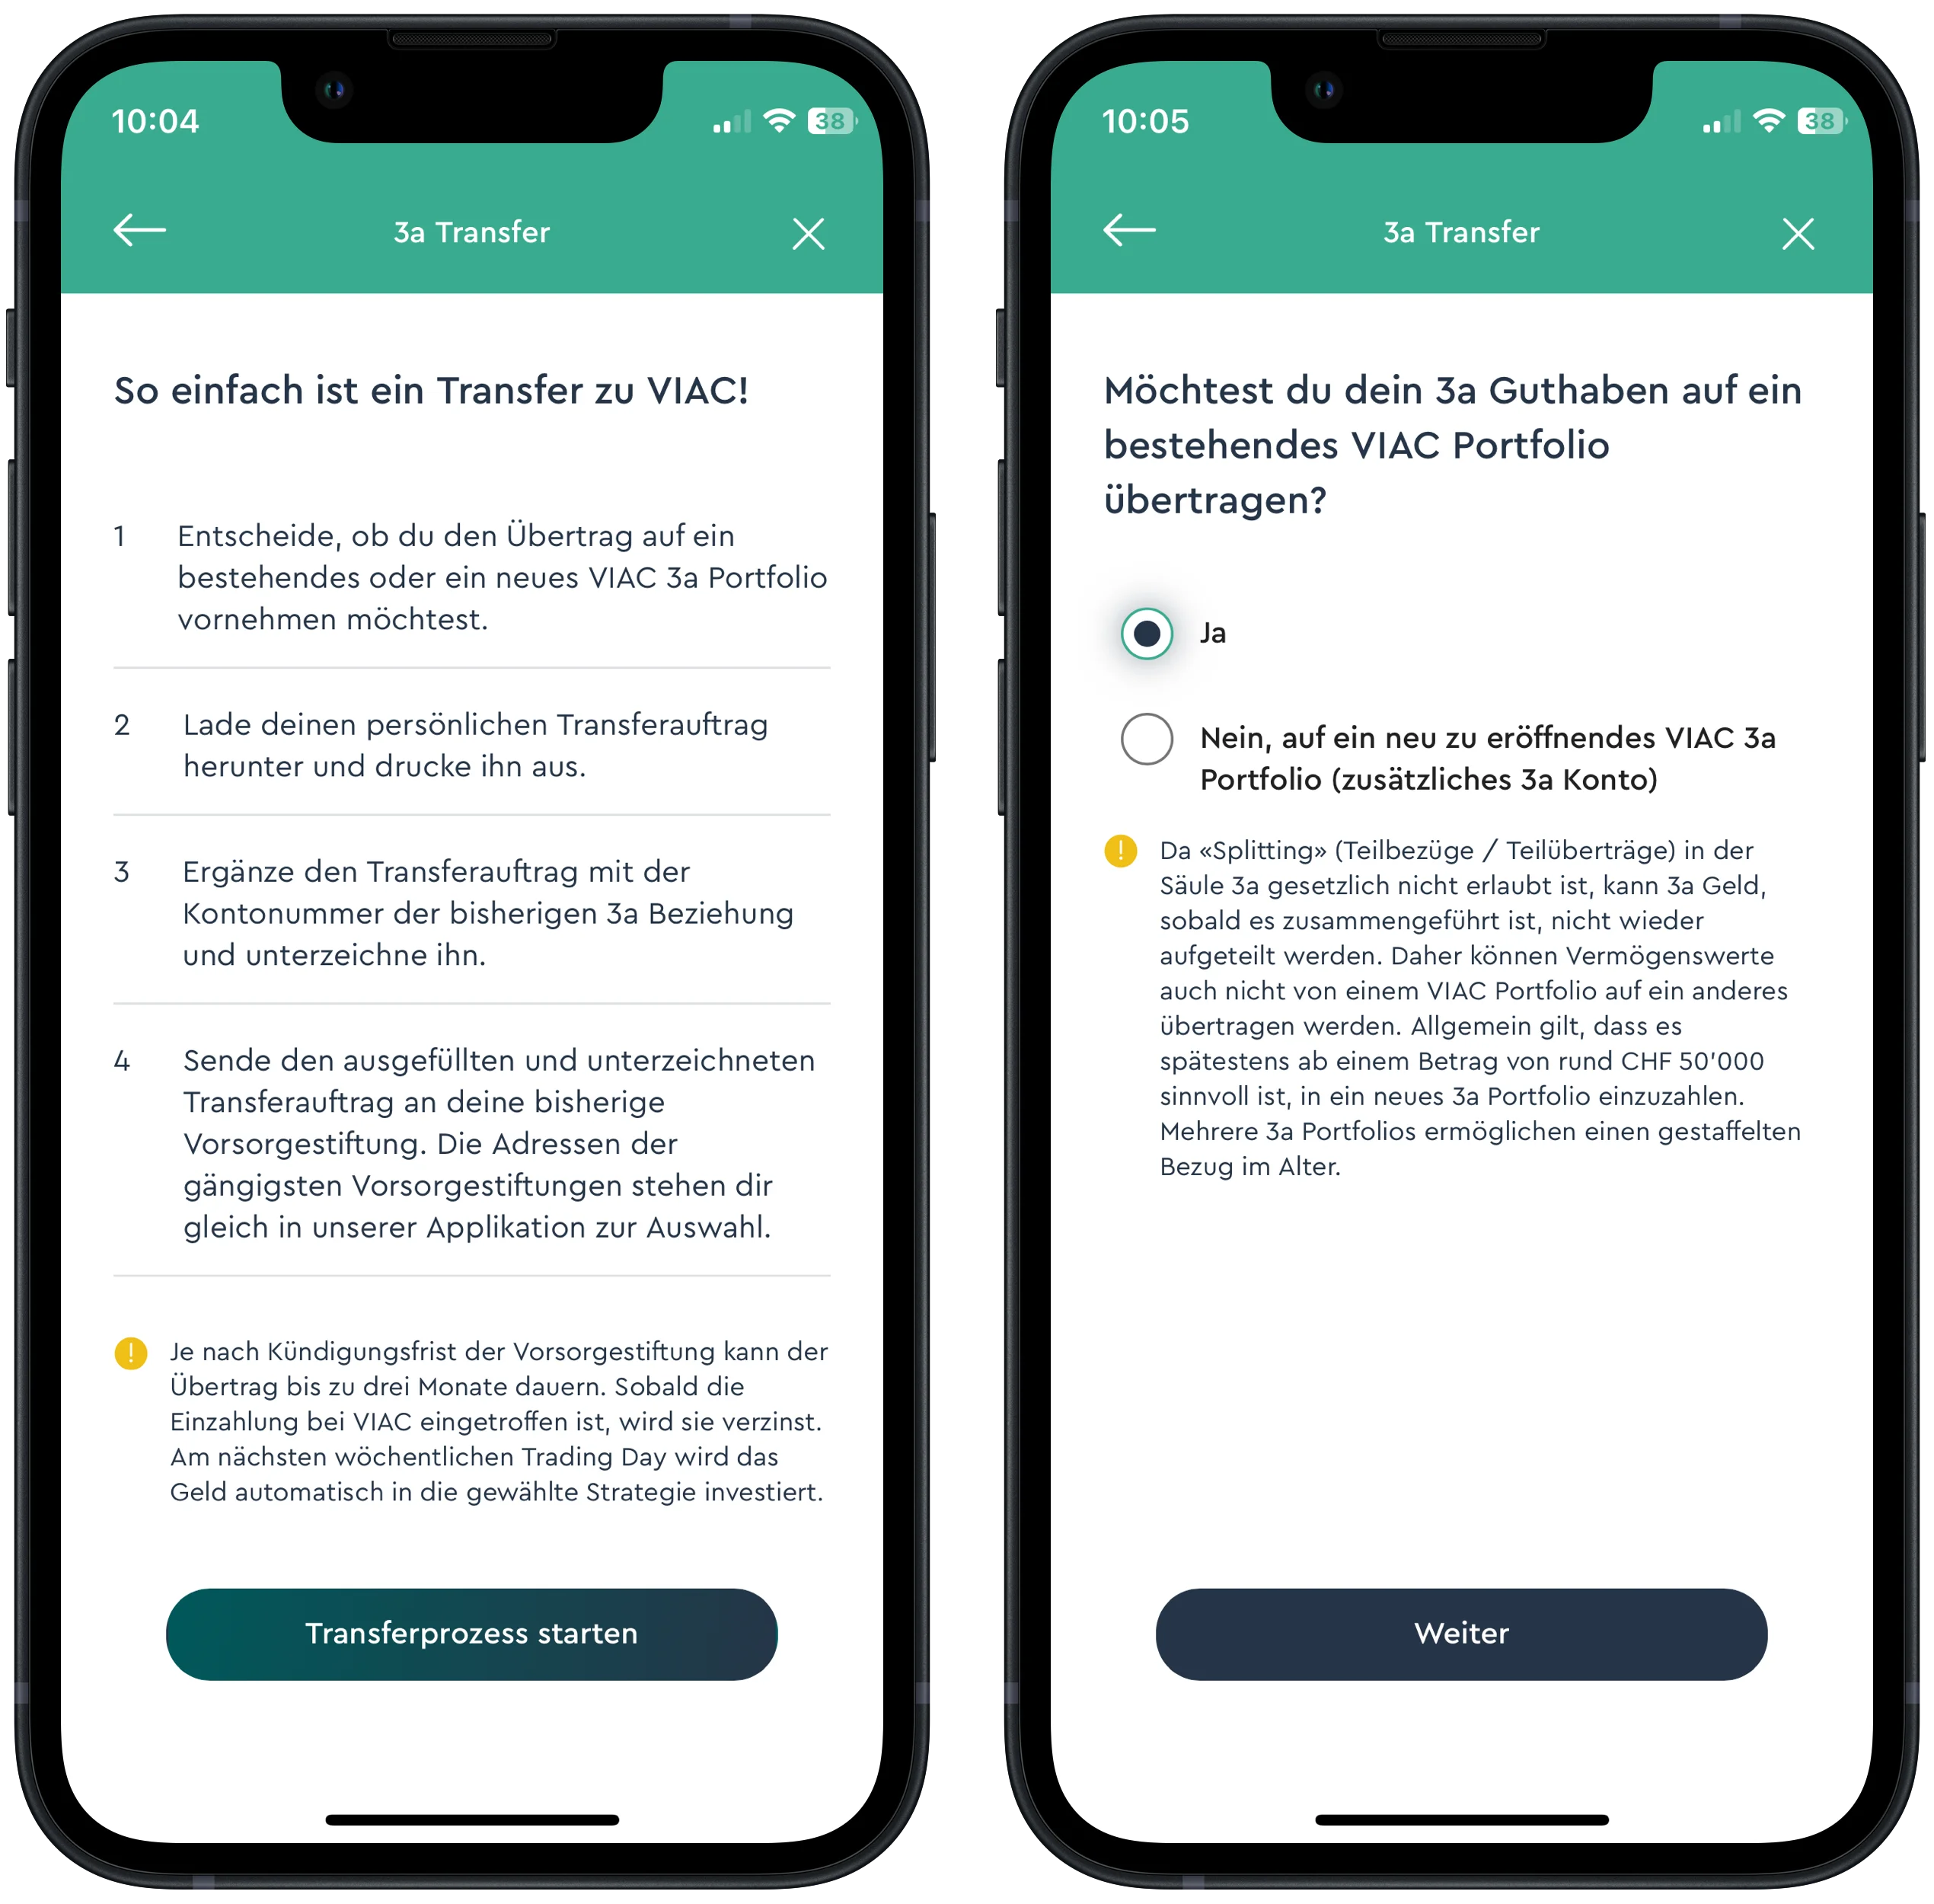
Si vous payez des frais excessifs, vous ne devriez pas seulement envisager de changer de prestataire (pour vos futurs versements), mais aussi transférer vos avoirs 3a existants. Ce processus se lance facilement dans l’application VIAC et se règle en quelques étapes (voir les explications dans l’illustration ci-dessous).
Quels rapports et autres informations sont disponibles ?
VIAC n’est pas avare d’informations. Au contraire : VIAC se distingue par une grande transparence et des rapports instructifs :
En plus de l’attestation fiscale annuelle, VIAC dépose dans votre boîte aux lettres numérique un rapport semestriel complet, rétrospective des marchés comprise.
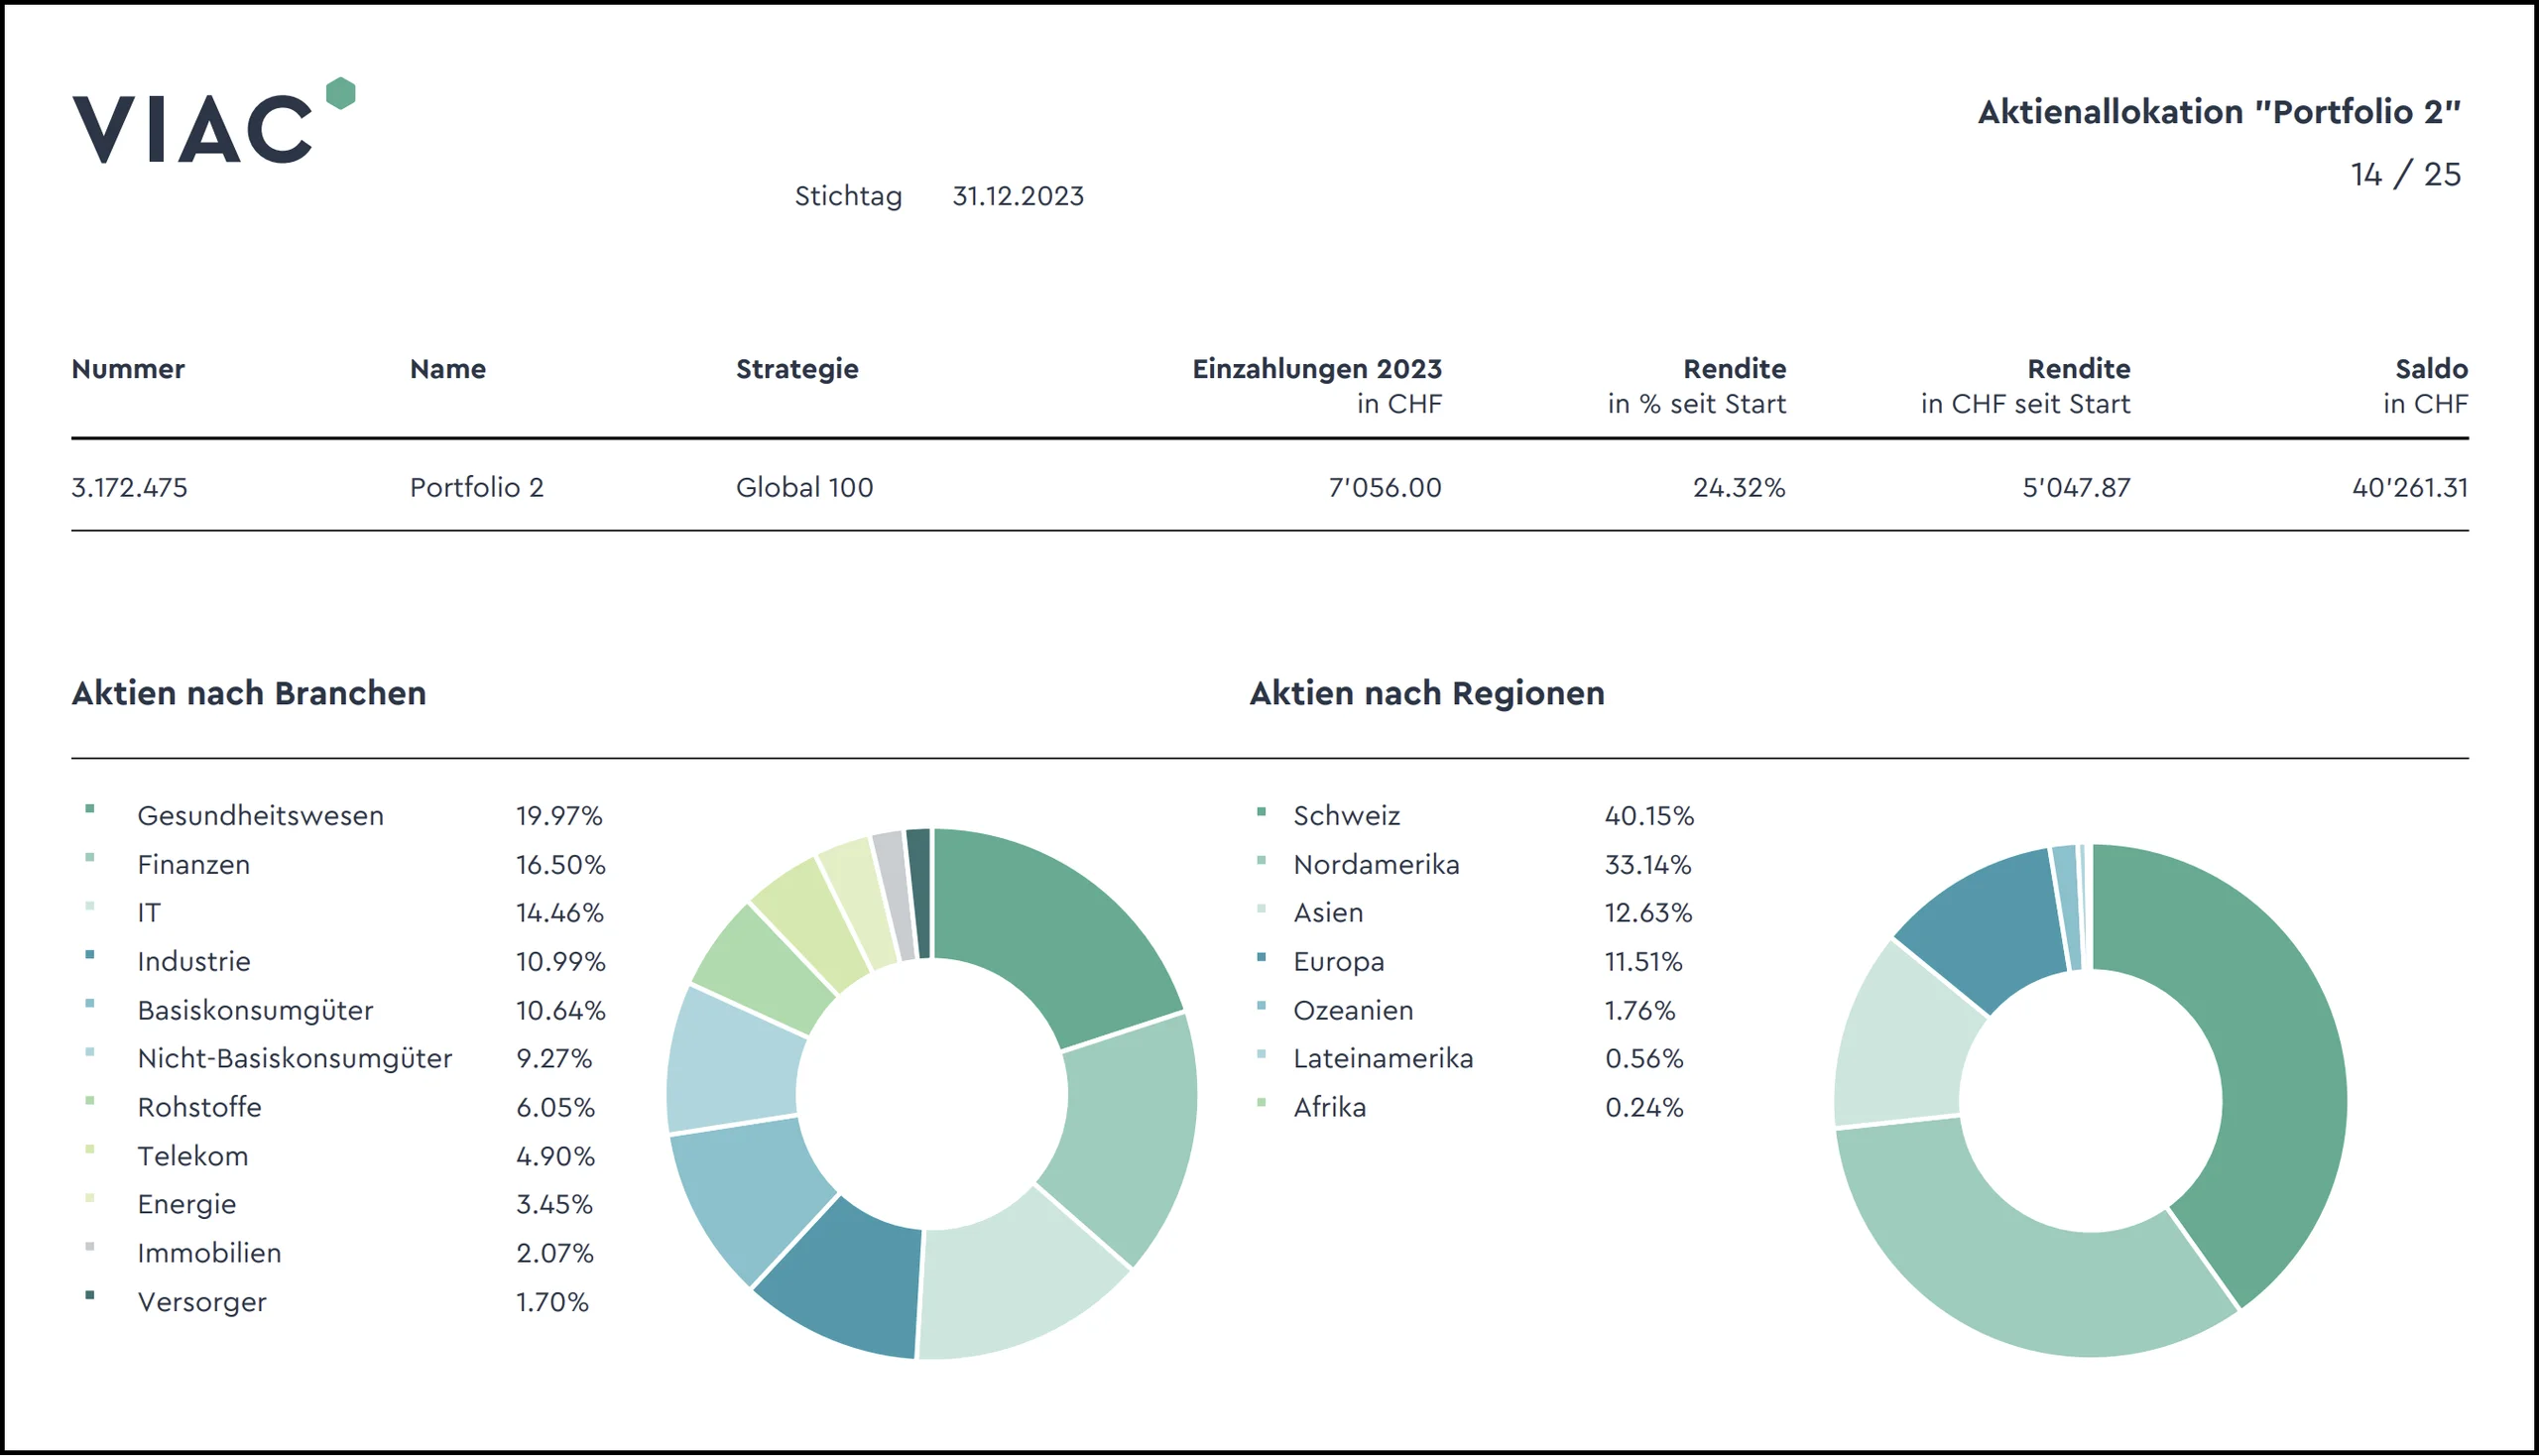
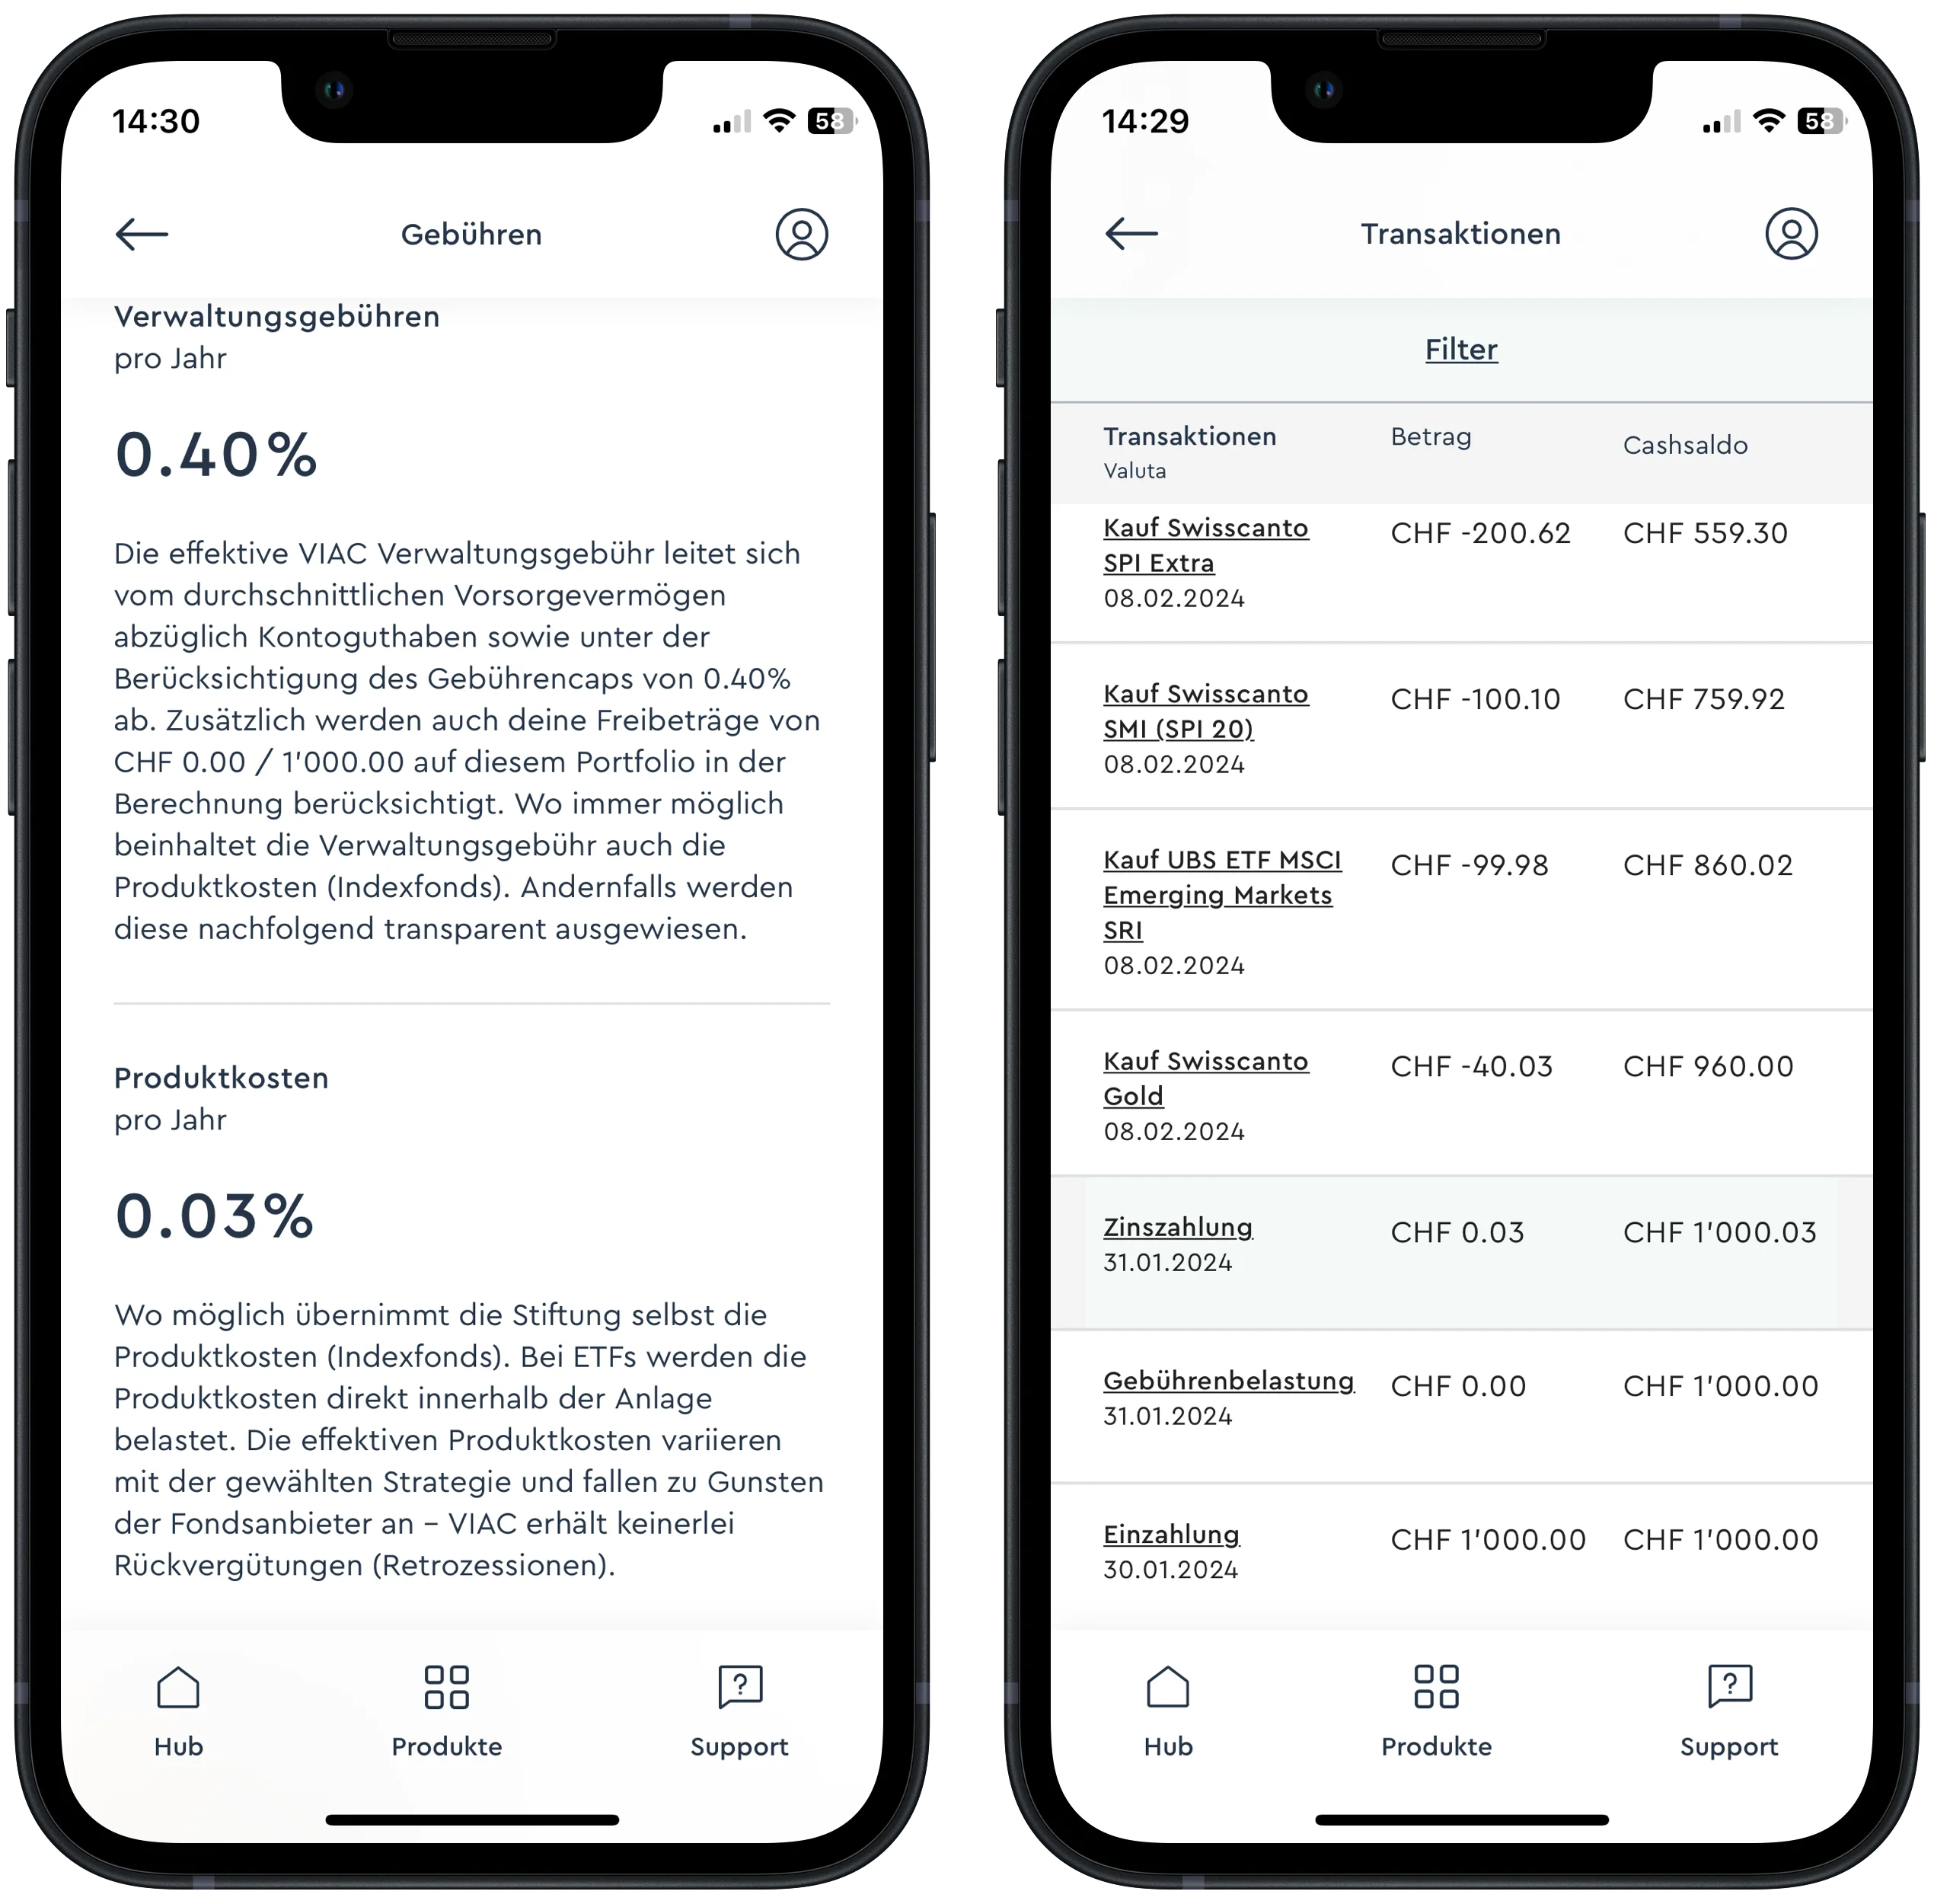
En complément, vous pouvez à tout moment suivre l’évolution de votre solution de prévoyance 3a, jusqu’au niveau des transactions individuelles :
- Versements
- Achats et ventes de titres
- Paiements d’intérêts
- Dividendes reçus
- Frais prélevés
Notre expérience avec le support de VIAC
Pour faire court : le support de VIAC est tout simplement phénoménal et bien supérieur à celui de tous les autres prestataires financiers que nous avons testés jusqu’ici !
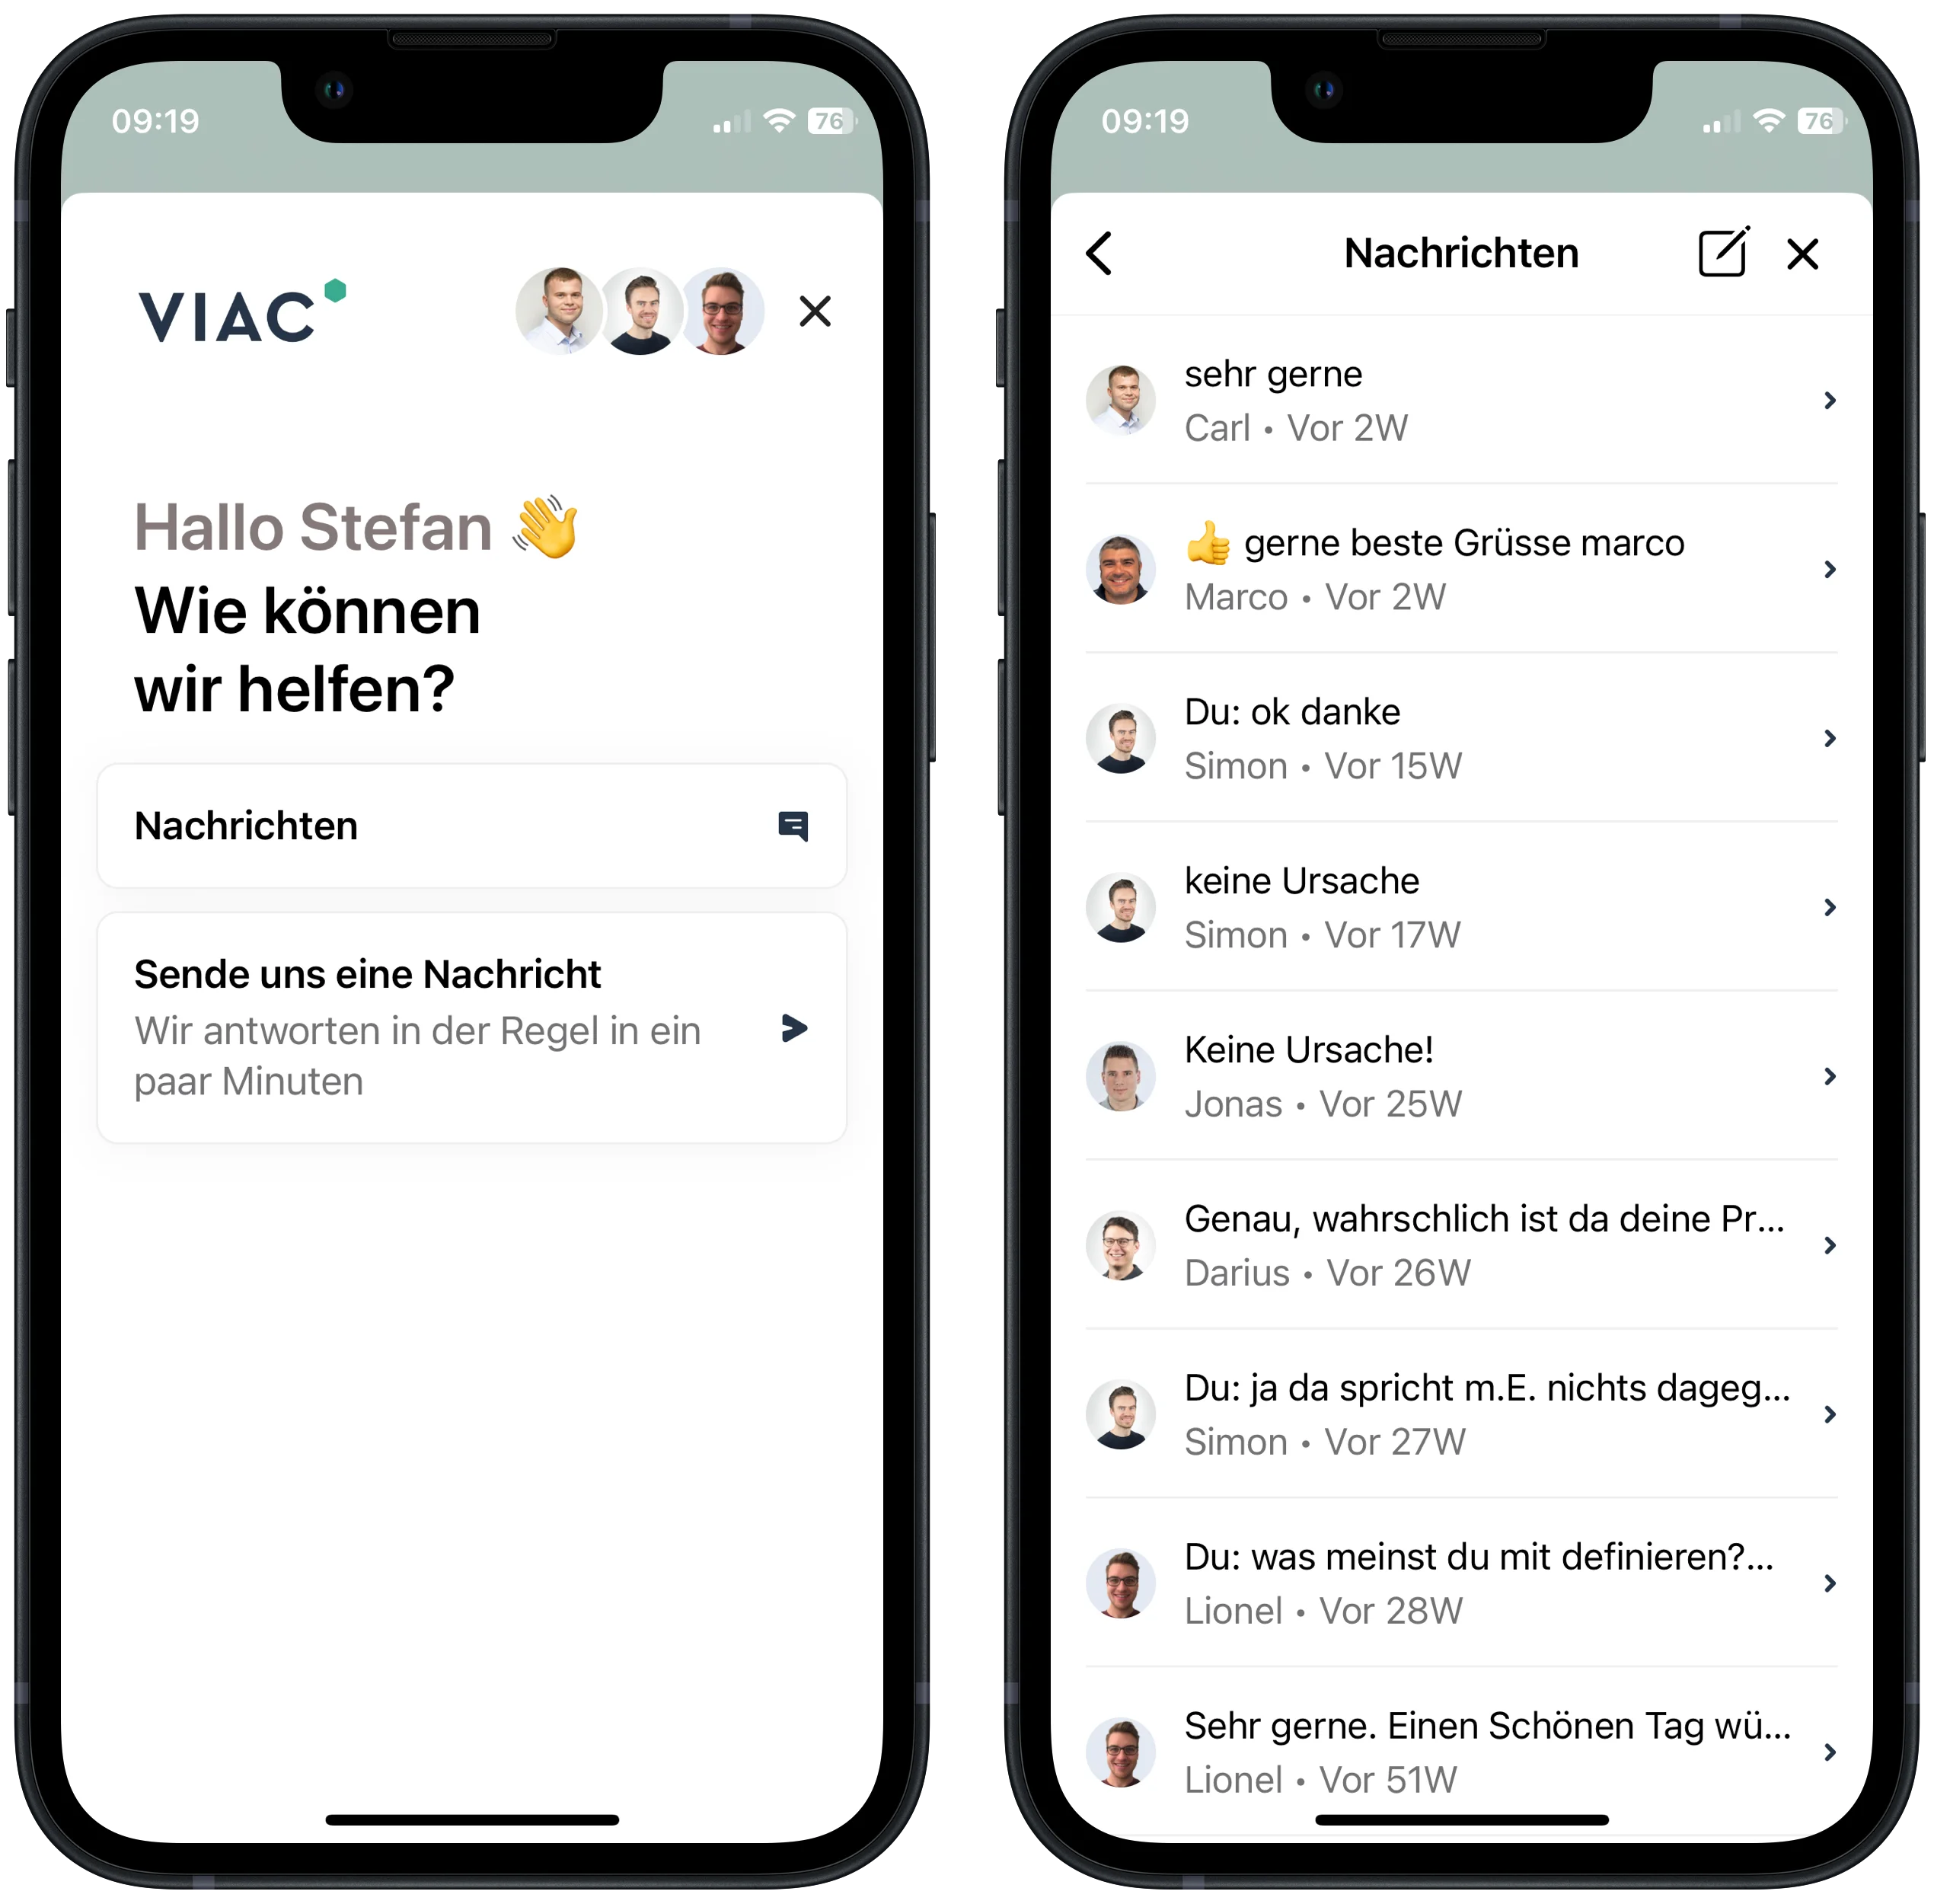
Et nous savons de quoi nous parlons : au fil des ans, nous avons accumulé de nombreuses questions épineuses, que nous avons chaque fois posées par chat à l’équipe de support de VIAC. Que nous ayons été pris en charge par Carl, Christian, Darius, Emir, Jonas, Lionel, Marco ou Simon : il n’y a jamais rien eu à redire. Sur la base de notre longue expérience avec VIAC, nous souhaitons souligner les deux points positifs suivants concernant le support :
- Haut niveau de compétence : l’équipe de support de VIAC maîtrise avec brio même les demandes complexes et/ou pointues.
- Temps de réaction extrêmement court : en règle générale, les demandes sont traitées en quelques minutes.
Ce qui surprend peut-être au premier abord, c’est que VIAC, pourtant très numérique, n’utilise aucun bot pour son support, mais uniquement des conseillers en chair et en os (nous n’avons encore jamais eu affaire à des conseillères). Tant mieux, car soyons réalistes : ces bots de support ne servent malheureusement le plus souvent qu’à des demandes standard banales, et sont bien trop souvent tout simplement dépassés.
Notre expérience avec l’utilisation de VIAC
VIAC est disponible sous forme d’application sur votre smartphone, mais aussi de manière classique via Internet sur votre ordinateur. Selon notre expérience avec VIAC, les deux versions vous offrent les mêmes fonctions utiles, par exemple :
- Aperçu de la fortune globale ou par compte, répartie par classes d’actifs, régions et monnaies
- Informations sur la ou les stratégies choisies et possibilité de les adapter à tout moment (le rééquilibrage ordinaire comme celui lié à un changement de stratégie a lieu chaque semaine, le mardi, lors du « trading day ».)
- Aperçu des titres par compte avec des informations détaillées sur chaque fonds indiciel et ETF ainsi que sur leur pondération dans votre portefeuille
- Transactions en cours comme les achats et les ventes, les intérêts reçus (sur les liquidités) et les dividendes (pour les ETF de distribution) ainsi que les frais prélevés (les frais annuels sont en outre présentés séparément, ventilés en frais de gestion et coûts des produits)
- Fonction de chat pour échanger directement avec l’équipe de support de VIAC.
En 2023, VIAC a lancé une refonte complète, qui a encore nettement amélioré l’apparence et la convivialité (« look & feel »).
VIAC est-il sûr ?
Risque « insolvabilité de la banque dépositaire »
Tout l’argent qui n’est pas investi est déposé auprès de la banque partenaire de VIAC, la Banque « WIR ». Ses fondations de prévoyance se sont déjà vu confier plus de 5 milliards de CHF d’avoirs de clients. Si la Banque WIR devait connaître des difficultés financières, il incomberait à la fondation de prévoyance de prendre les mesures nécessaires pour protéger les avoirs de prévoyance (ce qui peut par exemple entraîner un changement de banque dépositaire).
Important : grâce au privilège en cas de faillite, vos avoirs en compte jusqu’à 100 000 CHF sont traités en priorité en cas d’insolvabilité de la banque teneuse de compte. Les fonds privilégiés sont colloqués en deuxième classe de faillite. Comme garantie supplémentaire, la banque dépositaire doit détenir des créances suisses ou d’autres actifs situés en Suisse (en général des hypothèques) à hauteur de 125 % de ses dépôts privilégiés.
Les titres, c’est-à-dire dans le cas de VIAC les fonds indiciels et les ETF, constituent un patrimoine distinct : ils sont conservés séparément et ne tombent pas dans la masse en faillite en cas d’insolvabilité de la banque dépositaire. Vous trouverez plus d’informations à ce sujet chez Esisuisse.
Risque « accès non autorisé au compte »
La connexion à VIAC répond au même standard de sécurité que l’e-banking de diverses banques suisses. L’accès à votre compte VIAC est protégé par votre mot de passe personnel. Dès que vous souhaitez effectuer des modifications importantes, un code vous est en plus envoyé par SMS pour une sécurité maximale, que vous devez saisir pour confirmer. Votre compte est donc bien protégé contre les accès non autorisés grâce à une authentification à deux facteurs.
Risque « pertes de cours réalisées »
Ce risque n’est pas lié à VIAC ou à sa banque dépositaire, mais à la composition de votre portefeuille (« asset allocation ») et à votre horizon de placement. Plus la part risquée de votre fortune (p. ex. sous forme d’actions) est élevée et plus votre horizon de placement est court, plus la probabilité que ce risque se réalise est grande.
Le pire scénario serait donc que vous déteniez encore une part élevée d’actions peu avant le retrait de vos avoirs de prévoyance et qu’un violent krach boursier survienne au même moment. C’est pourquoi, pour des raisons de risque, nous jugeons absolument indispensable de réduire progressivement les parts risquées plusieurs années avant le retrait ou de les réallouer vers des placements moins risqués comme les liquidités et/ou les obligations.
Chez VIAC, vous êtes très flexible à cet égard : chaque semaine, lors du « trading day », vous pouvez si nécessaire passer en quelques clics à une nouvelle stratégie, par exemple moins risquée.
Comment ouvrir un compte ?
En tant que nouveau client VIAC, saisissez notre code VIACSFB à la fin de l’inscription et profitez d’une exonération de frais à vie sur les premiers 2 000 CHF.
En quelques minutes et de manière entièrement numérique, vous accédez à une solution financière vraiment attrayante : téléchargez simplement l’application ou lancez le processus d’ouverture (« S’inscrire ») sur www.viac.ch, préparez votre carte d’identité ou votre passeport et saisissez notre code à la fin de l’inscription.
Pas de panique : lors de l’inscription, quelques questions simples permettent de déterminer votre profil d’investisseur. Sur cette base, VIAC vous propose une stratégie standard (Compte, 20, 40, 60, 80, 100). Si vous n’êtes pas d’accord avec la stratégie proposée par VIAC, vous pouvez bien sûr la modifier à tout moment.
– Offre partenaire –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue attrayants.
– – – – –
Notre bilan sur VIAC
Le marché de la prévoyance est lucratif et très disputé par de nombreux prestataires. Comment VIAC peut-il s’y démarquer ? Nous pensons que chez VIAC, ce n’est pas un seul aspect qui ressort, mais plutôt l’ensemble de l’offre qui convainc. Selon notre expérience avec VIAC, cet ensemble se compose de toute une série d’atouts. Nous avons résumé ci-dessous les cinq arguments en faveur d’une solution de prévoyance « VIAC 3a » les plus importants à nos yeux :
Argument 1 : des coûts bas
Nous jugeons le modèle de prix de VIAC très équitable : vous ne payez aucuns frais sur les liquidités de votre portefeuille. Au contraire : vous touchez un intérêt de 0,2 % (état septembre 2026). Les frais ne vous sont facturés que sur la partie investie de votre portefeuille (actions, obligations, immobilier, etc., mais pas sur les liquidités en compte), avec un plafond de 0,44 % au maximum. Selon VIAC, la solution est ainsi en moyenne 65 % moins chère que des offres comparables. De plus, grâce au Life Basic gratuit, vous recevez en cas d’invalidité ou de décès jusqu’à 25 % en plus de vos avoirs 3a épargnés.
Argument 2 : des produits de placement attrayants
L’univers de placement de VIAC, composé de placements indiciels passifs, est extrêmement varié. Plus de 70 produits de différentes classes d’actifs comme les actions, les obligations, l’immobilier, les matières premières ainsi qu’un ETF bitcoin sont à votre disposition.
Argument 3 : une grande transparence
Vous pouvez à tout moment vous faire une idée des coûts et de la performance de votre solution de prévoyance, aussi bien de manière consolidée que pour chaque placement. De plus, vous avez accès à vos comptes à tout moment et pouvez adapter vos stratégies de placement si vos besoins changent.
Argument 4 : une plateforme intuitive
Depuis la dernière grande mise à jour de 2023, nous trouvons l’application VIAC extrêmement conviviale et instructive. Toutes les transactions s’effectuent facilement via l’application. Si vous ne souhaitez pas modifier votre stratégie ou autre depuis votre smartphone, vous pouvez utiliser la version pour ordinateur de VIAC, tout aussi convaincante.
Argument 5 : un support client de premier ordre
La règle empirique, sinon plutôt juste, selon laquelle plus les prix sont bas, moins bon est le service, ne s’applique clairement pas à VIAC. Au contraire : chez VIAC, le support client est vraiment au top. Et nous savons de quoi nous parlons. Au cours de notre longue relation client avec VIAC, nous avons posé de nombreuses questions épineuses, qui ont toutes pu être réglées en quelques minutes.
Et les arguments contre VIAC ?
Dès ses débuts en 2017, VIAC a présenté une offre unique, qui a sérieusement bousculé le marché de la prévoyance, alors peu dynamique et trop cher.
Selon notre expérience avec VIAC, sa plateforme de prévoyance n’a cessé de s’améliorer au fil des ans. C’est pourquoi nous sommes actuellement satisfaits de VIAC sur toute la ligne et devons vraiment chercher la petite bête ou nous mettre à la place de personnes ayant d’autres besoins pour trouver les points prétendument critiques suivants :
- Pas de réseau de succursales : les clients à l’ancienne, qui apprécient l’entretien personnel dans la succursale d’à côté, ne trouveront sans doute pas leur bonheur chez VIAC, résolument numérique.
- Trop de choix : VIAC propose des dizaines de stratégies standard, réparties entre les trois axes de placement « Global », « Durable » ou « Suisse ». La plupart de ces stratégies peuvent en plus être précisées selon la classe d’actifs « Obligations » (avec ou sans) et le fournisseur de titres (Swisscanto ou UBS). Beaucoup apprécient ce choix (comme nous), d’autres s’en sentent dépassés. Ces derniers seront donc mieux servis en suivant simplement la proposition de stratégie de VIAC, basée sur les réponses données à l’ouverture du compte, ou en se tournant vers un autre prestataire offrant moins de possibilités de placement.
Si vous voyez d’autres avantages et inconvénients et/ou appréciez des atouts particuliers chez un autre prestataire 3a, n’hésitez pas à nous l’écrire dans les commentaires ci-dessous.
Ceci pourrait aussi vous intéresser
Mises à jour
2026-09-03 : article mis à jour et nouveau code bonus unique ajouté.
2024-12-09 : univers de placement de « VIAC Invest » expliqué et diverses illustrations mises à jour.
2024-12-07 : présentation du nouveau produit « VIAC Invest ».
Avertissement
Clause de non-responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous souhaitez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article sur notre expérience avec VIAC en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseuse ou investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si des erreurs nous avaient néanmoins échappé, si des aspects importants avaient été oubliés et/ou n’étaient plus d’actualité, nous vous serions reconnaissants de nous le signaler.
À propos des auteurs

Stefan Huser
Stefan investit lui-même en bourse depuis 2015. Il a été marqué par la théorie du portefeuille de Markowitz et par le livre « Souverän investieren » de Gerd Kommer. Il suit une stratégie core-satellite : un portefeuille mondial d’actions composé d’ETF en constitue le cœur, complété par des placements alternatifs. Pour le blog, il s’occupe surtout des textes. Stefan vit avec sa famille à Zurich et s’intéresse à la littérature, à la photographie et à la liberté financière.

Antun Brcina
Antun (« Toni ») investit en bourse depuis 2015. Sur le plan financier, il s’est surtout inspiré du livre « Souverän investieren » de Gerd Kommer et du modèle à cinq facteurs de Fama-French. Son argent est placé de manière largement diversifiée et à long terme dans un portefeuille mondial d’actions composé d’ETF. Pour le blog, il travaille surtout sur les calculateurs et le code. Toni vit avec sa famille dans la région de Zurich et s’intéresse au sport, à la technologie et à l’entrepreneuriat.

9 Commentaires
Mit 0% internen Verwaltungskosten ist die 3a Lösung von Truewealth ebenfalls sehr attraktiv.
Stimmt, True Wealth überzeugt im 3a-Bereich mit attraktivem Pricing – genau deshalb nehmen wir sie diesen Herbst genauer unter die Lupe.
Hallo,
Ihr schreibt Ihr verfolgt mit VIAC eine eigene Anlagestrategie um den Home-Bias zu verringern. Wie sieht Eure Strategie aus?
Liebe Grüsse
Hoi David
Hier unsere individuellen Strategien, Toni: 99% Aktienanteil verteilt auf: 66% Entwickelte Welt (ex CH), 20% Emerging Markets, 3% CH, 10% Small Caps Entwickelte Welt (ex CH); Stefan: 84% Aktienanteil verteilt auf: 24% CH, 10% Europa (ex CH), 12% USA, 3% Canada, 5% Pacific (ex Japan), 5% Japan, 10% Emerging Markets; 15% Small Caps Entwickelte Welt (ex CH); zusätzlich 10% Immobilien und 5% Bitcoin.
Beide verfügen über mehrere Konten bei VIAC, wobei Stefan neben zwei individuellen auch ein Konto mit Standardstrategie « Global 100 » führt.
Beste Grüsse
SFB
Ich setze bei meiner Säule 3a und Vermögensanlage auf VIAC – eine Schweizer App mit top Rendite, tiefer Kostenstruktur und voller Flexibilität.
Besonders spannend: Du kannst dein Portfolio frei gestalten – sogar mit Bitcoin-Anteil. 🪙
Mein aktuelles Portfolio:
• 81 % Swisscanto World ex CH – IPF
• 9 % Swisscanto Emerging Markets
• 4 % Swisscanto World ex CH Small Cap Responsible – IPF
• 5 % iShares Bitcoin Trust
• 1 % Cash
Weil es hier um Erfahrungen mit VIAC 3a geht, gebe auch ich mal meinen Senf dazu.
Am 08. Juli 2019 bin ich mit dem damals vollen Betrag von CHF 7’056.00 eingestiegen. Ab da habe ich jedes Jahr Anfang Januar den maximal möglichen Betrag einbezahlt. Bis Ende 2024 ist so ein total einbezahlter Betrag von CHF 41’530.00 zusammen gekommen.
Per 31.12.2024 steht der Kontosaldo auf CHF 50’891.62, was eine Gesamtperformance in CHF von 9’361.62 ausmacht.
Als Strategie kamen anhand der beantworteten Fragen Global 80 heraus, jedoch ohne Obligationen (wobei ich nicht mehr nachvollziehen kann, warum ich damals Obligationen ausgeschlossen habe). Mein Anlagehorizont ist übrigens auch kürzer, als die der Blogersteller.
Jeder kann für sich selbst ausrechnen, ob das eine ansprechende Performance ist. Ich jedenfalls bin damit zufrieden.
Und ja, einfacher und kostengünstiger kann das Anlegen von 3a Vermögen kaum sein. Ich kann VIAC also guten Gewissens empfehlen.
Hallo zusammen
Vielen Dank für den Bericht.
Ich habe meine 3 Säule momentan bei meiner Hausbank Raiffeisen aber die Gebühren sind einfach zu hoch. Desshalb bin ich auf der Suche nach einer Variante. VIAC scheint mir genau das Richtige zu sein.
Aus Steuerlichen Gründen macht es Sinn, mehrere 3a Konten zu eröffnen und nicht über ca. 50‘000.- CHF pro Konto zu gehen. Nur Frage ich mich, ob ich dann nicht der Zinseszinseffekt kaputt mache? Denn wenn ich immer in dasselbe Konto einzahle, erhalte ich nicht mehr aus den Zinsen?
Danke für ein Feedback.
Nein, mit mehreren 3a-Konten schmälerst du den Zinseszinseffekt nicht.
Mein persönlicher Tipp: Global 100. Läuft seit Jahren bei mir und wirft aktuell um die 10% Rendite ab.
Guten Start und viel Erfolg!
Gruss
MC