Si vous souhaitez vous constituer un patrimoine à long terme, en toute autonomie et avec succès, il n’y a guère d’autre solution : investir dans des ETF est aujourd’hui la manière la plus judicieuse de placer son argent. Les fonds indiciels cotés en bourse vous permettent, en une seule transaction, d’investir de manière économique et transparente dans des milliers d’entreprises à travers le monde, sans passer par un gestionnaire de fonds coûteux. Dans cette sixième leçon de notre guide financier, vous découvrirez ce que recouvre cet acronyme, pourquoi les ETF ont révolutionné l’investissement et comment vous pouvez, vous aussi, en tirer profit.
Un ETF (Exchange Traded Fund) est un fonds indiciel négocié en bourse qui reproduit un indice boursier selon des règles fixes et de manière passive.
Contrairement aux fonds gérés activement, les ETF n’ont pas recours au stock picking ni à des gestionnaires de fonds coûteux – et ne coûtent donc qu’une fraction de leur prix.
Investir dans des ETF, c’est miser sur un principe d’investissement simple, peu coûteux et scientifiquement fondé, avec un minimum d’efforts et un maximum de diversification.
D’un point de vue juridique, les ETF sont des fonds distincts : l’argent que vous investissez est conservé séparément des actifs de l’émetteur de l’ETF et de la banque dépositaire. Si l’un de ces établissements fait faillite, vous conservez la propriété de vos parts d’ETF.
De nombreuses études montrent que les fonds actifs ne battent pas leur indice de référence sur le long terme dans la majorité des cas, ce qui constitue l’argument le plus fort en faveur de l’investissement passif dans les ETF.
Qu’est-ce qu’un ETF ?
ETF signifie Exchange Traded Fund – en français : fonds indiciel négocié en bourse. L’essentiel est dans ces trois mots.
Un fonds indiciel signifie qu’un ETF reproduit un indice boursier spécifique – par exemple le MSCI World, qui comprend plus de 1 000 entreprises de 23 pays industrialisés. L’ETF achète les actions contenues dans l’indice et les conserve dans la même proportion. Si l’indice augmente de 2%, l’ETF augmente également d’environ 2%. Si l’indice baisse, l’ETF baisse. Aucun gestionnaire de fonds ne décide des actions à acheter ou à vendre – les règles de l’indice s’en chargent. Cela rend les ETF passifs et les distingue fondamentalement des fonds d’investissement classiques, dans lesquels une équipe de gestion cherche activement à battre le marché.
Négocié en bourse signifie que vous pouvez acheter et vendre un ETF à la bourse à tout moment pendant les heures de négociation, tout comme une action individuelle. Contrairement aux fonds classiques, qui calculent un prix une fois par jour, vous voyez en temps réel la valeur d’un ETF.
Et les frais ? Étant donné qu’aucun gestionnaire de fonds n’a à analyser ni à sélectionner des actions, une grande partie des frais liés aux fonds gérés activement est supprimée. Les frais annuels (exprimés en TER, Total Expense Ratio) se situent généralement entre 0,1 % et 0,3 % du capital investi pour les ETF largement diversifiés – et la tendance est à la baisse. En effet, la concurrence intense entre les fournisseurs d’ETF fait que les frais se sont pour ainsi dire effondrés. Ce qui coûtait encore 0,5 % il y a dix ans est aujourd’hui disponible pour une fraction de ce prix. À titre de comparaison : les fonds actifs facturent souvent cinq à dix fois plus – et ce, année après année. Ce qui est particulièrement amer : la grande majorité de ces fonds onéreux ne parvient même pas à surperformer le marché. Vous payez donc plus et recevez moins.
Voilà pour le principe de base. Pour pouvoir situer et évaluer un ETF, il est utile de se pencher sur trois aspects : l’indice sous-jacent, le nom et sa signification, ainsi que sa structure juridique en tant que fonds d’investissement.
L’index au cœur du processus
L’indice sous-jacent est le cœur même d’un ETF. Les indices tels que le MSCI World ou le FTSE All-World sont calculés par des fournisseurs spécialisés et indépendants – dans le cas de ces deux exemples, respectivement par MSCI (Morgan Stanley Capital International) et FTSE (Financial Times Stock Exchange). Des règles strictes définissent quelles sociétés sont incluses, comment elles sont pondérées et quand la composition est révisée.
Pour vous, en tant qu’investisseur, cela signifie que le choix de l’indice détermine les pays, les régions et les secteurs dans lesquels vous allez investir, et donc une grande partie de votre rendement futur. Nous verrons plus en détail dans la leçon 7 si vous trouvez le « bon » indice et le « bon » ETF.
Ce que le nom d’un ETF révèle
Lorsque l’on lit le nom d’un ETF pour la première fois, il est facile de se sentir assommé. Prenons l’exemple de « Vanguard FTSE All-World UCITS ETF (USD) Accumulating ». Cela semble encombrant, mais suit une logique claire :
Vanguard – Émetteur (société de gestion qui émet l’ETF)
FTSE All-World – indice sous-jacent (indice boursier mondial comprenant plus de 4 000 entreprises issues de pays industrialisés et émergents)
OPCVM – « Organismes de placement collectif en valeurs mobilières » ; cela signifie que l’ETF est soumis aux directives européennes strictes en matière de protection des investisseurs (transparence élevée, exigences de diversification, surveillance réglementaire). Pratiquement tous les ETF négociables en Europe portent cette abréviation.
Les ETF – les connaissez-vous désormais ?
(USD) – Devise du fonds (la devise dans laquelle l’actif du fonds est calculé)
Accumulation – Traitement des dividendes (ici, réinvestissement ou capitalisation)
Un aspect particulièrement rassurant pour les débutants : en Suisse, les ETF sont juridiquement considérés comme des fonds distincts (régis par la loi sur les placements collectifs, LPCC). Cela signifie que l’argent que vous investissez est conservé séparément des actifs du fournisseur de l’ETF et de la banque dépositaire. Si l’un de ces établissements fait faillite, vous conservez la propriété de vos parts d’ETF.
Cela vaut d’ailleurs également pour votre courtier : vos parts d’ETF sont conservées séparément en tant que titres et vous appartiennent, et non au courtier – que vous les achetiez via Swissquote, une banque cantonale ou un prestataire étranger. Même si votre courtier venait à connaître des difficultés financières, vos titres seraient protégés. Il vous suffirait de les transférer vers un autre courtier. Avec des ETF actions classiques largement diversifiés, une perte totale est donc pratiquement exclue – tant sur le plan juridique qu’économique.
Une brève histoire des ETF
L’idée de ne pas battre le marché, mais de le répliquer simplement, est plus ancienne que beaucoup ne le pensent. En 1975 , John « Jack » Bogle a fondé la société d’investissement Vanguard et a lancé peu de temps après le premier fonds indiciel pour les investisseurs privés, le « Vanguard 500 Index Fund ». L’idée était révolutionnaire à l’époque et a été ridiculisée par Wall Street : un fonds qui n’essaie même pas de surperformer le marché ? Bogle a eu raison.
Il a toutefois fallu attendre près de deux décennies avant que cette idée ne franchisse une nouvelle étape dans son évolution. Le 22 janvier 1993, State Street Global Advisors a lancé le premier fonds indiciel coté en bourse : le « SPDR S&P 500 ETF » (symbole boursier : SPY). Le «Spider», comme on l’appelle familièrement, reflète les 500 plus grandes entreprises américaines cotées en bourse – et, avec un actif sous gestion d’environ 700 milliards de dollars américains, il est aujourd’hui le plus grand ETF au monde. À titre de comparaison, lors de son lancement, ce chiffre s’élevait à 6,5 millions de dollars américains.
Depuis les années 2000, la croissance s’est massivement accélérée. Les ETF représentent aujourd’hui plus de 20 000 milliards de dollars dans le monde – un chiffre à 13 zéros. Cette tendance n’est pas un engouement, mais la conséquence logique d’une innovation supérieure en matière de produits.
Les ETF en Suisse
La Bourse suisse SIX a été l’une des premières en Europe à lancer un segment ETF – c’était en 2000. Depuis, l’offre a connu une croissance rapide : en 2026, plus de 2’000 ETF sont cotés à SIX, répartis dans des classes d’actifs telles que les actions, les obligations, les matières premières, l’immobilier ou – depuis quelques années – les crypto-monnaies. Les ETF sur actions se taillent la part du lion, avec environ deux tiers de l’offre totale.
Le marché suisse est dominé par les fournisseurs UBS et BlackRock (avec le label ETF « iShares »). Au niveau mondial, BlackRock et Vanguard sont les leaders incontestés du marché.
Pourquoi les ETF sont la meilleure chose qui puisse arriver à votre argent
Assez de théorie – passons aux choses sérieuses. Avant les ETF, le monde ressemblait à ça pour les investisseurs privés : Vous pouviez confier votre argent à un gestionnaire de fonds qui percevait des frais élevés et qui, dans la plupart des cas, faisait moins bien que le marché. Ou vous pouviez acheter vous-même des actions individuelles, avec le risque qu’un mauvais pari détruise la moitié de votre portefeuille. Il n’y avait guère de troisième option.
Les ETF ont radicalement changé la donne. Ils permettent de réaliser ce qui était auparavant impensable. Investir dans des ETF, c’est prendre part à des milliers d’entreprises à travers le monde en une seule transaction et sans montant minimum, à des coûts si bas que vous les remarquez à peine.
Un simple calcul montre à quel point cela est puissant. Si vous investissez 100 000 CHF dans un fonds actif avec des frais de 1,5% par an, vous perdez un montant à six chiffres en rendement sur 30 ans – l’effet des intérêts composés fait que le dommage dépasse largement les frais purs. Avec un ETF à 0,2%, ce montant reste dans votre patrimoine. Nous le disons donc ouvertement : Si vous souhaitez investir de manière largement diversifiée et à long terme, vous ne trouverez pas de meilleur instrument qu’un ETF.
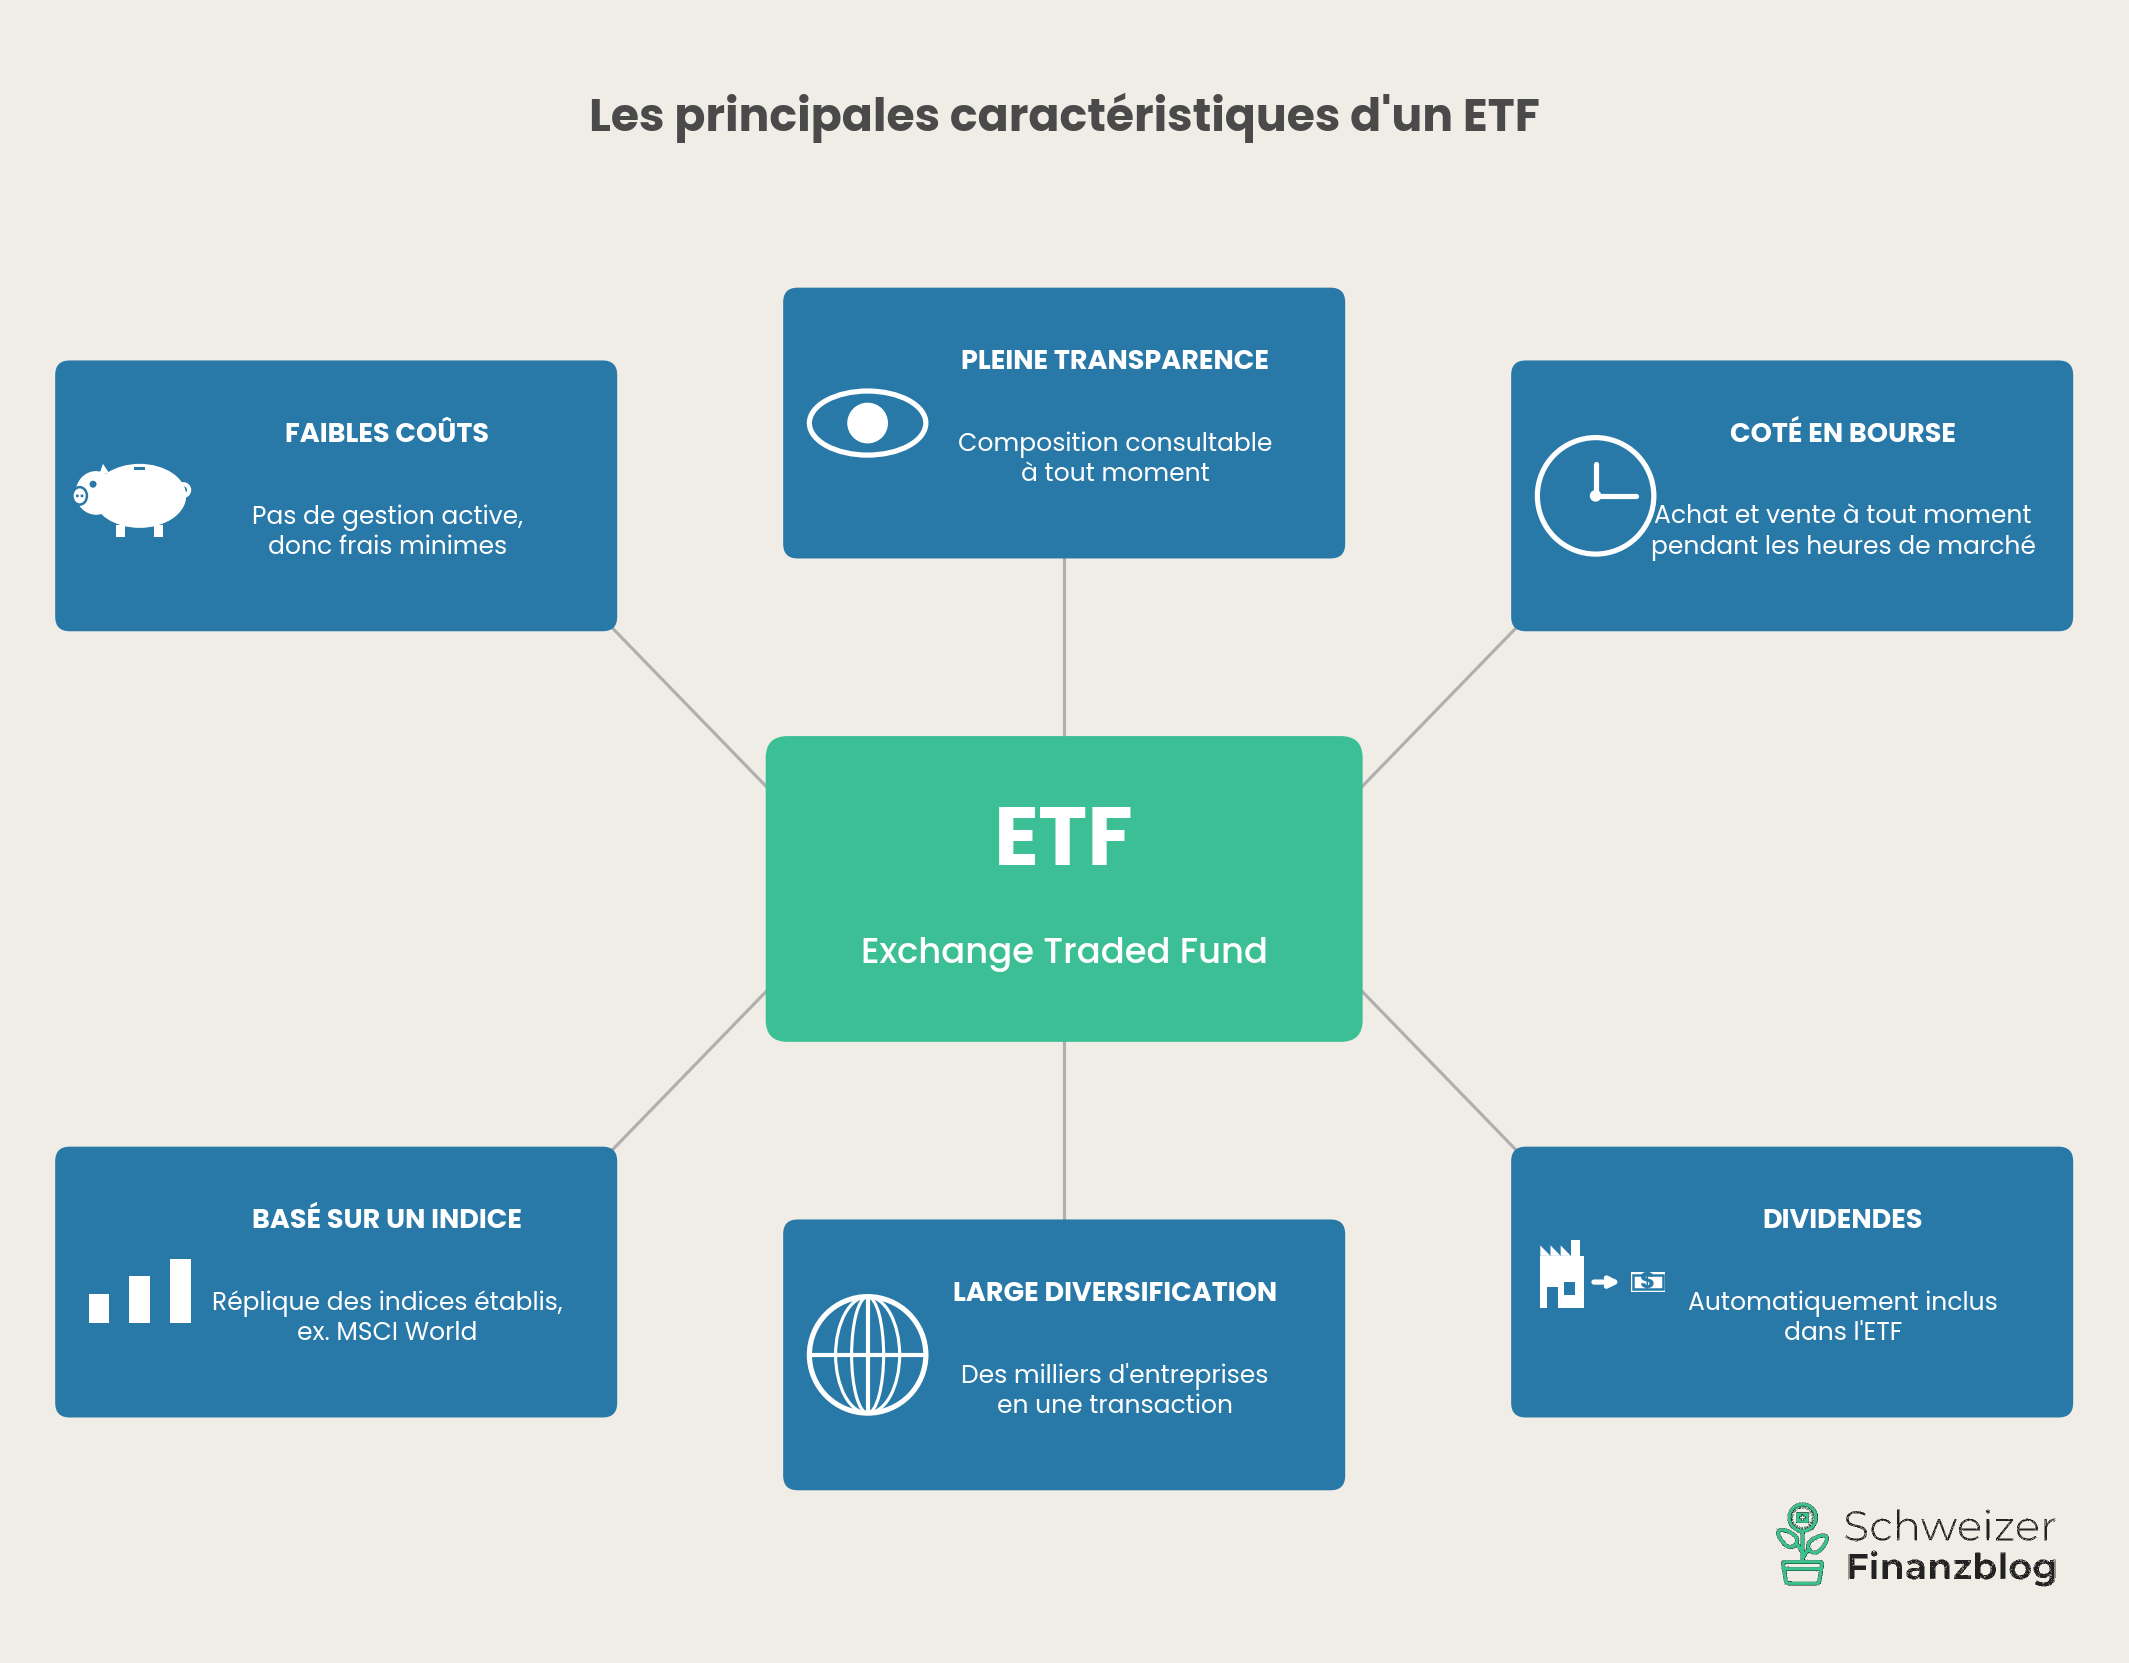
Mais ce n’est pas seulement une question d’argent. Les ETF offrent une combinaison de caractéristiques qu’aucun autre produit d’investissement ne réunit sous cette forme : une transparence totale sur les titres qu’ils contiennent, une négociabilité quotidienne en bourse, le droit de percevoir des dividendes et, comme nous l’avons vu dans le chapitre précédent, la protection juridique en tant que fonds d’investissement.
Pourquoi il est intéressant d’investir dans les ETF : six avantages concrets en un coup d’œil. (Source : illustration réalisée par nos soins)
Doubler son patrimoine tous les neuf ans avec un ETF
Et qu’est-ce que cela apporte concrètement ? Si vous avez investi largement sur le marché mondial des actions au cours des dernières décennies, vous avez obtenu en moyenne un rendement d’environ 8% par an. Cela ne semble pas spectaculaire – jusqu’à ce que vous calculiez l’effet des intérêts composés : A 8%, votre patrimoine double environ tous les neuf ans (règle empirique : 72 divisé par le taux d’intérêt). De 100 000 CHF, on passe à plus de 1 000 000 CHF en 30 ans. Bien sûr, les rendements passés ne sont pas une garantie pour l’avenir. Mais les preuves historiques sur plus d’un siècle sont impressionnantes.
L’adoubement de Warren Buffett
Une scène remarquable datant de 2017 montre bien que les ETF et l’investissement passif ne sont pas l’apanage de marginaux, mais une stratégie que recommandent même les investisseurs actifs les plus performants. Lors de l’assemblée générale annuelle de Berkshire Hathaway – devant 40 000 actionnaires –, Warren Buffett a demandé à Jack Bogle, alors âgé de près de 88 ans, de se lever. Bogle, fondateur de Vanguard et inventeur du fonds indiciel, était assis dans le public. Buffett a déclaré que personne n’avait fait plus pour les investisseurs privés américains que Bogle, et que son idée leur ferait économiser des centaines de milliards de dollars au fil du temps.
Warren Buffett invite Jack Bogle à se lever : l’hommage rendu au fondateur de Vanguard lors de l’assemblée générale de Berkshire Hathaway du 6 mai 2017. (Source : YouTube)
« Si jamais une statue devait être érigée pour la personne qui a le plus fait pour les investisseurs, Jack Bogle serait le choix évident.«
Warren Buffett
Ainsi, lorsque l’investisseur actif le plus célèbre au monde conseille à ses adeptes de miser sur l’équivalent passif, tout est dit.
Pourquoi votre banque habituelle ne recommande pas les ETF
Imaginez que vous alliez voir votre conseiller Raiffeisen et lui disiez : « Je voudrais investir 100 000 CHF dans un seul ETF mondial ». Il y a peu de chances qu’il acquiesce avec enthousiasme. Au lieu de cela, il vous recommandera probablement un fonds stratégique maison – « Raiffeisen Futura » ou similaire – auquel s’ajoutera peut-être une couverture de change et un entretien de conseil régulier. Tout cela semble raisonnable, mais vous coûtera rapidement 1,5% ou plus par an. Pour 100 000 CHF et un horizon de placement de 30 ans, nous parlons d’une différence de plusieurs dizaines de milliers de francs par rapport à une simple solution ETF.
Il en va de même pour UBS, PostFinance ou votre banque cantonale. Le modèle d’affaires de ces établissements repose sur des frais de conseil, de gestion et de produits maison. Un ETF qui coûte 0,2% et qui n’a pas besoin de conseiller n’entre tout simplement pas dans ce modèle. Cela ne signifie pas que votre conseiller bancaire vous porte préjudice de manière malveillante – il recommande ce qui fait partie de son assortiment. Mais son assortiment n’est pas composé dans votre intérêt, mais dans celui de la banque.
Stefan en a fait lui-même l’expérience pendant sa formation de conseiller financier : les produits structurés, les options, les fonds stratégiques et les assurances-vie ont été abordés sous toutes leurs coutures – autant de produits à forte marge. Les ETF ? Une simple note en marge. Si nous mettons les ETF au centre de ce blog financier, c’est pour une raison simple : nous sommes indépendants.
Les prétendues couvertures sont particulièrement coûteuses : Les couvertures de change, les produits de protection du capital ou les stratégies « dynamiques » qui basculent vers les obligations en cas de turbulences. Ce qui, à première vue, semble être une sécurité, dévore surtout le rendement sur un horizon d’investissement long. Avec ces produits, vous en ressentez doublement le prix – en tant que rendement moindre et en tant que frais juteux.
La règle empirique est donc inconfortable, mais honnête :
« La solution la plus évidente – aller simplement à la banque principale et la laisser faire – est souvent la plus coûteuse.«
Le revers honnête
Même si les avantages sont convaincants, pour informer honnêtement, il faut aussi montrer l’autre côté. Nous ne voyons pas d’inconvénients pertinents aux ETF par rapport aux fonds actifs ou aux actions individuelles. Mais il y a des risques et des spécificités que vous devez connaître.
Le risque de marché
Le plus grand risque ne réside pas dans l’ETF lui-même, mais dans le marché. Si les marchés boursiers mondiaux s’effondrent de 30 %, votre ETF chutera lui aussi de 30 % – car il reflète le marché, ni plus ni moins. La différence fondamentale par rapport à une action individuelle : une perte totale est pratiquement exclue avec un ETF largement diversifié. Et l’expérience montre que les portefeuilles mondiaux se sont toujours redressés, même après de fortes baisses – comme nous l’avons montré dans la leçon 1 à l’aide de données historiques.
Pas de droit de vote
Les détenteurs d’actions individuelles ont le droit de voter à l’assemblée générale. Dans le cas d’un ETF, ce n’est pas le cas : le droit de vote est exercé par la société de fonds, c’est-à-dire par des fournisseurs comme BlackRock ou Vanguard. La main sur le cœur : quand avez-vous assisté pour la dernière fois à une assemblée générale ? Pour la plupart des investisseurs privés, il s’agit d’un inconvénient théorique qui ne joue aucun rôle dans la pratique.
Ennuyeux à mourir – et juste ce qu’il faut
Un ETF sur le MSCI World ne produira jamais le rendement d’une action Tesla dans la meilleure année. En revanche, il ne pourra jamais suivre la chute du Credit Suisse. Les ETF sont le contraire de l’excitation – et ce n’est pas un bug, mais une caractéristique. Si vous voulez construire un patrimoine à long terme, vous n’avez pas besoin d’adrénaline, mais de discipline et de patience. Le fait que les ETF soient « ennuyeux » est peut-être leur plus grand avantage.
Risque de contrepartie – plutôt théorique
Dernier point, pour être complet : les ETF dits synthétiques – qui répliquent un indice non pas en achetant les actions qui le composent, mais par le biais d’une opération d’échange (swap) – présentent un risque de contrepartie. Il en va de même pour les ETF qui pratiquent le prêt de titres. Dans la pratique, ces risques sont étroitement limités et couverts par la réglementation. Les ETF synthétiques sont par ailleurs en forte baisse. Si l’on veut jouer la carte de la sécurité, il suffit de se tourner vers les ETF à réplication physique – ce que nous recommandons de toute façon. Pour savoir ce que signifie exactement « réplication physique », reportez-vous à la leçon 7.
– Offres partenaires –
Toujours à la recherche de la solution financière qui vous convient ? Nos recommandations – avec des bonus de départ intéressants.
– – – – –
Conclusion
Les ETF ont démocratisé l’investissement. Ce qui était autrefois réservé aux investisseurs institutionnels disposant de budgets de plusieurs millions – investir sur les marchés mondiaux de manière largement diversifiée, à moindre coût et sur la base de règles – est aujourd’hui ouvert à tous et à toutes. Avec une seule transaction. Et cela ne cesse de s’améliorer : les frais ne cessent de baisser, l’offre ne cesse de croître – investir dans des ETF n’a jamais été aussi attrayant.
L’idée est aussi simple qu’efficace : au lieu de faire confiance à un gestionnaire de fonds coûteux qui, dans la plupart des cas, ne battra pas le marché, il vous suffit de répliquer le marché. Vous économisez des frais, évitez les risques inutiles liés aux titres individuels et profitez de toute l’étendue de l’économie mondiale. Le fait que même Warren Buffett – sans doute le stock picker le plus performant de tous les temps – recommande cette approche aux investisseurs privés parle de lui-même.
Bien sûr, les ETF sont exposés au risque de marché – mais ce n’est pas un argument contre les ETF, mais contre des attentes de rendement irréalistes. Pour ceux qui ont compris les principes fondamentaux abordés dans les leçons précédentes – penser à long terme, diversifier largement, maintenir les coûts à un niveau bas –, les ETF constituent l’outil idéal pour mettre cette stratégie en pratique.
2026-04-17 : Article entièrement révisé et mis à jour.
Clause de non-responsabilité
Clause de non-responsabilité : Investir comporte des risques de perte. C’est à vous de décider si vous souhaitez ou non assumer ces risques.
Sauf erreur de notre part : Nous avons rédigé cet article « Investir dans un ETF… » a été rédigé en toute bonne foi. Notre objectif est de vous fournir, en tant qu’investisseur privé, les informations les plus objectives et les plus pertinentes possibles sur la finance. Toutefois, si nous avons commis des erreurs, si des aspects importants ont été oubliés et/ou ne sont plus d’actualité, nous vous serions reconnaissants de nous les signaler.