
 Newsletter
Cette fois, nous abordons un sujet très controversé : l’effet de levier sur le rendement des fonds propres grâce à des ETF d’actions achetés à crédit. Et ce n’est pas tout : pour de nombreux investisseurs, y compris la communauté des blogueurs, investir avec de l’argent emprunté est tout simplement exclu. Pas pour nous. Dans cet article, nous vous parlons de notre expérience avec les crédits lombards, nous vous montrons comment contourner avec assurance le scénario redouté de l’« appel de marge » (margin call) et dans quels cas vous devez absolument renoncer aux crédits sur titres.

En bref
- Les crédits lombards ne s’adressent qu’aux investisseurs aux nerfs solides et axés sur le rendement.
- Avec un crédit lombard, votre banque dépositaire vous accorde des liquidités supplémentaires en échange du nantissement de vos titres et moyennant un intérêt.
- Le niveau des taux d’intérêt varie fortement d’un prestataire à l’autre. D’expérience, Interactive Brokers propose des conditions particulièrement attrayantes.
- Ces liquidités vous sont accordées sous la forme d’une limite de crédit que vous pouvez utiliser de manière flexible.
- Si vous investissez ces liquidités supplémentaires dans des titres, vous obtenez un effet de levier.
- Lorsque les cours montent, ce levier du crédit augmente le rendement de vos fonds propres avec un apport relativement faible. Lorsque les cours baissent, c’est exactement l’inverse.
- Avant de contracter un crédit lombard, vous devez comprendre les deux risques « appel de marge » et « hausse des taux d’intérêt » et prendre des précautions efficaces, par exemple ne jamais utiliser entièrement la limite de crédit et planifier soigneusement votre budget.
- Enfin, demandez-vous honnêtement si vous êtes vraiment capable de supporter nerveusement de fortes fluctuations de cours. Si ce n’est pas le cas, renoncez absolument aux crédits lombards !
Commençons par une petite expérience de pensée séduisante : « Si les ETF mondiaux rapportent à long terme un bon 8 % par an et que les taux d’intérêt des crédits sont nettement inférieurs, alors investir avec de l’argent emprunté est une affaire en or, une évidence absolue. »
Contents
- Qu’est-ce qu’un crédit lombard ?
- Quels types de crédits lombards existe-t-il ?
- Pourquoi contracter un crédit lombard ?
- Qu’est-ce que le taux d’avance ?
- Comment le taux d’avance influence-t-il le rendement de mes fonds propres ?
- À quels taux d’intérêt faut-il s’attendre ?
- Quels sont les risques d’un crédit lombard ?
- Dans quelles phases de marché l’effet de levier avec un crédit lombard est-il adapté ?
- MSCI World Performance par point bas
- Quel est le moment idéal pour rembourser un crédit lombard ?
- Quels sont les avantages et les inconvénients des crédits lombards ?
- Quelles alternatives au crédit lombard existe-t-il pour faire levier ?
- Conclusion
- Cela pourrait aussi vous intéresser
- Mises à jour
- Avertissement
Qu’est-ce qu’un crédit lombard ?
Un crédit lombard est un crédit sur titres. Autrement dit, en échange du nantissement de vos titres liquides, comme des actions (ou des ETF d’actions) ou des obligations, votre banque dépositaire vous accorde une limite de crédit que vous pouvez utiliser de manière flexible. Les titres nantis restent votre propriété, et vous continuez à profiter d’éventuelles plus-values et des versements de dividendes.
Vous payez un intérêt sur le crédit utilisé. Cet intérêt est souvent nettement plus bas que pour un crédit privé ou un crédit à la consommation. En effet, vos titres nantis donnent à la banque une garantie supplémentaire (comme pour le financement d’un bien immobilier par un prêt hypothécaire). Le risque de défaut pour la banque prêteuse diminue ainsi considérablement. Concrètement, si vous n’êtes plus en mesure de payer les intérêts et de rembourser le crédit, la banque peut tout simplement vendre vos titres mis en gage. En résumé, le crédit lombard présente les caractéristiques suivantes :
- Nantissement des avoirs en dépôt
- Le montant maximal du crédit dépend de la valeur des avoirs nantis (en principe : plus la banque juge sûrs les titres à nantir, plus la limite de crédit accordée est élevée.)
- Obligation de couverture supplémentaire ou vente forcée en cas de couverture insuffisante (« appel de marge »)
- En principe résiliable à tout moment par chacune des parties
Quels types de crédits lombards existe-t-il ?
D’après nos recherches, le marché suisse propose souvent des crédits lombards en compte courant et plus rarement des crédits lombards à avance fixe. Contrairement à l’avance fixe, la variante en compte courant n’a généralement ni durée fixe, ni montant de crédit fixe, ni taux d’intérêt fixe. Avec la variante en compte courant, vous pouvez en règle générale résilier le crédit à tout moment et utiliser la limite de crédit accordée de manière flexible, selon vos besoins effectifs (et ne payer des intérêts que sur la part utilisée !). Enfin, le taux d’intérêt est lui aussi flexible, c’est-à-dire qu’il peut varier chaque jour selon la situation du marché. Dans cet article, nous nous concentrons sur la variante « crédit lombard en compte courant ».
Les explications de la section ci-dessus simplifient l’activité de crédit sur titres. Avant de contracter un crédit lombard, vous devriez étudier attentivement les conditions contractuelles individuelles et les petits caractères de votre banque dépositaire prêteuse.
Pourquoi contracter un crédit lombard ?
Un crédit lombard peut servir différents objectifs. Dans tous les cas, vous obtenez des liquidités supplémentaires sans devoir vendre vos titres. Vous pouvez utiliser cet argent supplémentaire à différentes fins : par exemple pour un tour du monde, une nouvelle cuisine ou des investissements supplémentaires.
Nous nous concentrons sur les investissements supplémentaires (en ETF d’actions), car c’est seulement dans ce cas que vous pouvez faire levier sur le rendement de vos fonds propres. Autrement dit, lorsque vous investissez avec un effet de levier, vous poursuivez en principe toujours le même objectif : déplacer de grosses sommes avec peu de capital.
D’un point de vue sobre et purement financier, un crédit lombard est rentable chaque fois que les gains de cours, dividendes compris, dépassent les intérêts du crédit.
Qu’est-ce que le taux d’avance ?
Les avoirs nantis sont pris en compte à un certain pourcentage de leur valeur de marché. Ce taux d’avance, aussi appelé valeur de nantissement ou Loan to Value Ratio (LTV), varie selon le risque, la négociabilité du titre et la banque.
Supposons que vous déteniez un portefeuille d’ETF d’actions mondiales d’une valeur boursière de 100 000 CHF et que vous souhaitiez contracter un crédit lombard. Votre banque dépositaire commence par évaluer le risque de votre portefeuille. Sur cette base, elle fixe le taux d’avance qui ne doit pas être dépassé, faute de quoi un appel de marge menace. Mais nous y reviendrons plus tard.
Plus la banque juge votre portefeuille sûr, plus le taux d’avance maximal sera élevé. Dans cet article, y compris dans l’exemple qui suit, nous partons toujours d’un LTV maximal de 50 %, ce qui est réaliste pour un portefeuille d’ETF d’actions largement diversifié.
Cela signifie qu’en plus de vos titres autofinancés d’une valeur de 100 000 CHF, vous obtenez au maximum encore 100 000 CHF de capitaux empruntés. Si vous utilisez toute la limite de crédit et l’investissez en titres, vous disposez d’un levier de deux.
Plus le taux d’avance (LTV) est élevé, plus votre potentiel de levier est grand. La formule du LTV est donc :
LTV = Loan / Value = crédit lombard / valeur du dépôt
Valeur du dépôt = 200 000 (valeur de marché actuelle composée des fonds propres et du crédit)
Fonds propres = 100 000
Crédit (Loan) = 100 000
LTV = 100 000 / (200 000) = 0,50 = 50 %
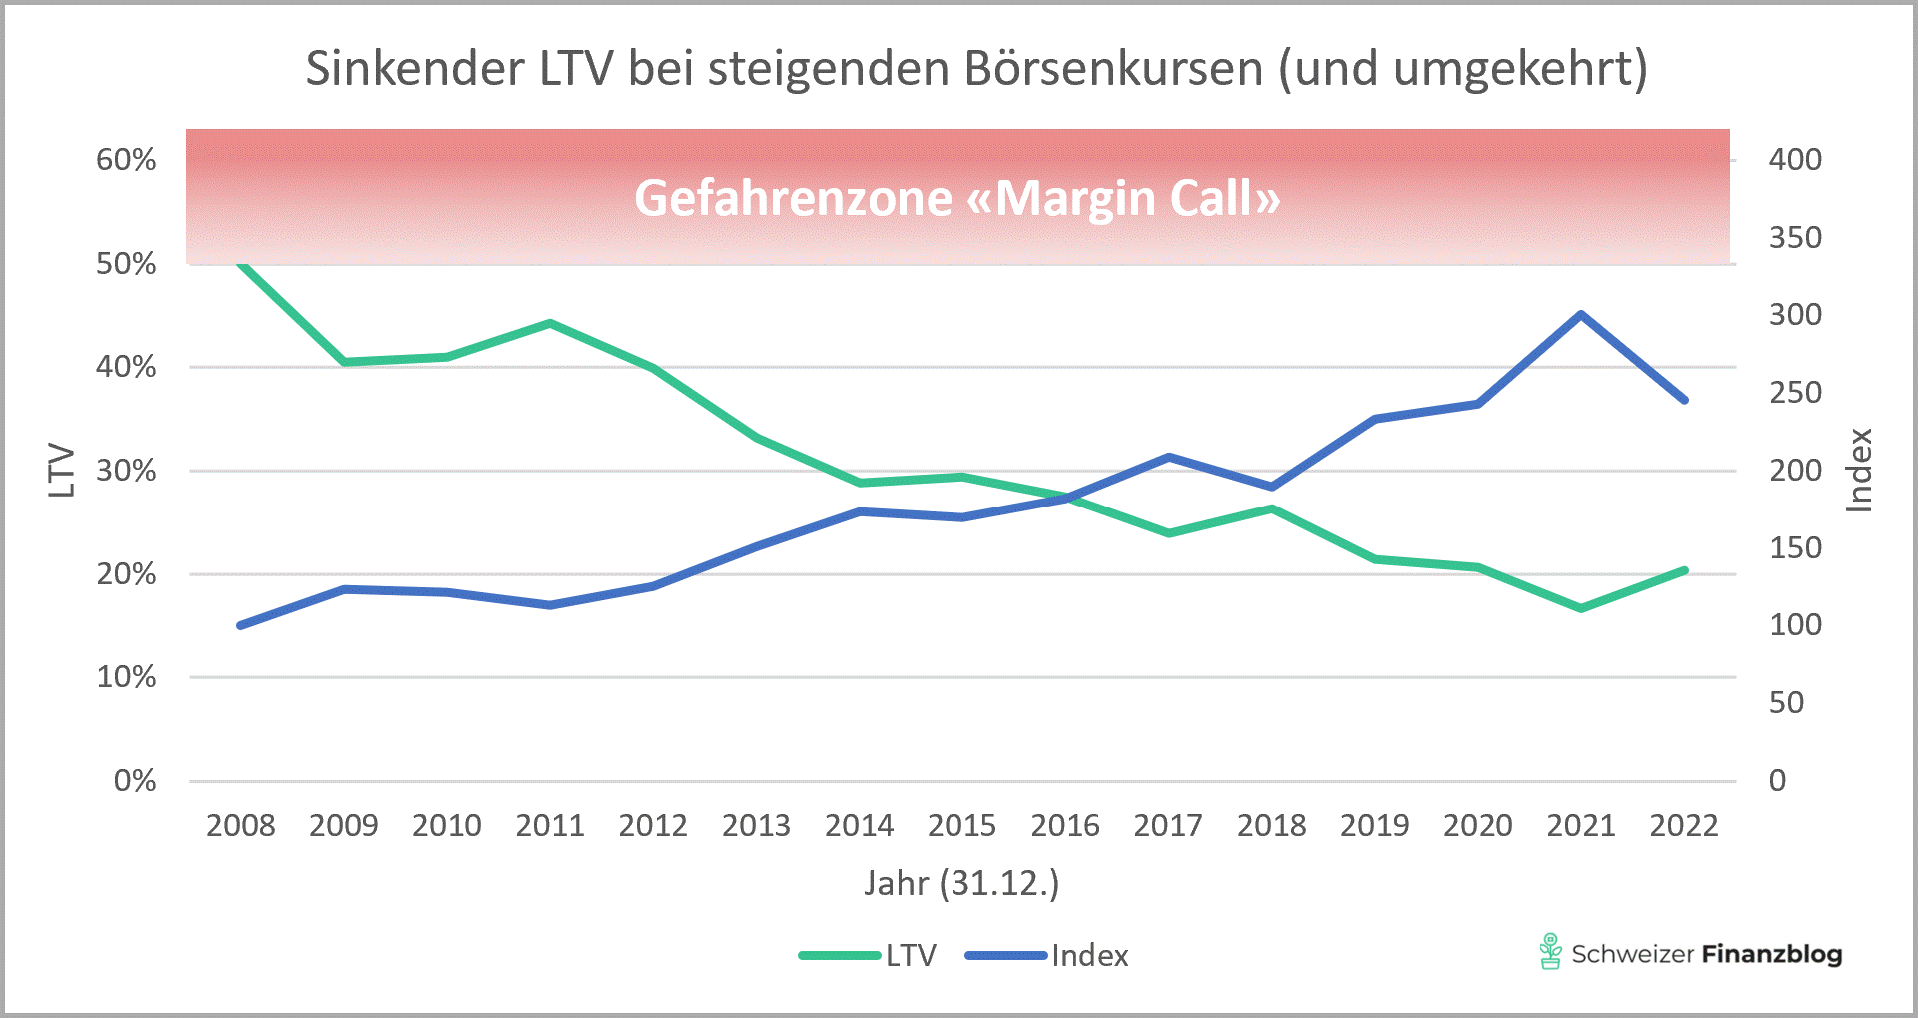
En partant d’un LTV de 50 %, le graphique ci-dessous montre l’interaction entre l’évolution des cours et le LTV. En principe : quand les cours, et donc la valeur du dépôt, montent, le LTV baisse, et inversement.
Grâce à des cours en hausse au début, puis majoritairement en hausse par la suite, le LTV n’est jamais entré dans la zone critique de l’« appel de marge » pendant toute la période de 14 ans, ce qui, dans notre exemple, aurait correspondu à un LTV supérieur à 50 %. (Comme nous le montrerons plus loin, nous déconseillons vivement d’utiliser d’emblée toute la limite de crédit jusqu’à un LTV de 50 %.)
Comment le taux d’avance influence-t-il le rendement de mes fonds propres ?
En bref : très directement, aussi bien quand les cours montent que quand ils baissent. Cet effet de levier est donc une arme à double tranchant.
Concrètement, avec l’exemple chiffré ci-dessus : si votre dépôt-titres progresse de 10 % en un an pour atteindre 220 000 CHF, le levier du crédit double le rendement de vos fonds propres, qui passe à 20 % (20 000 de gains de cours sur les titres / 100 000 de fonds propres investis). Sans crédit lombard, le rendement de vos fonds propres ne serait que de 10 %.
En cas de pertes de cours, le tableau est d’autant plus sombre : lors d’un plongeon boursier de 10 %, la valeur de votre dépôt tombe à 180 000 CHF. Votre rendement négatif des fonds propres, avec effet de levier, double et atteint ainsi -20 % (20 000 de pertes de cours / 100 000 de fonds propres investis) au lieu de -10 % sans crédit lombard.
À quels taux d’intérêt faut-il s’attendre ?
Les taux d’intérêt des crédits lombards varient très fortement d’un prestataire à l’autre. Mais même parmi les courtiers en ligne, plus avantageux, les conditions peuvent nettement différer, comme le montre le tableau suivant :
| Fournisseur | CHF | EUR | USD |
|---|---|---|---|
| DEGIRO | 2,5%* - 4% | 4,75%* - 6,25% | 5,25%* - 6,9% |
| Interactive Brokers | 1,5%** | 3,7%** | 5,13%** |
| Saxo Bank | 2%*** | 3,91%*** | 5,7%*** |
| Swissquote | 3% | 5,03% | 6,63% |
Vous trouverez les conditions actuelles des crédits lombards des quatre prestataires via les liens suivants : DEGIRO | Interactive Brokers | Saxo Bank | Swissquote
Sur notre nouvelle page de recommandations, vous trouverez les principales caractéristiques et conditions (y compris le crédit de bonus) de ces quatre courtiers en ligne.
D’après notre expérience, Interactive Brokers a proposé des conditions extrêmement attrayantes pour les crédits lombards, même sur de longues périodes. Il vaut néanmoins la peine de faire vos propres recherches et de vérifier d’abord les conditions de votre banque dépositaire actuelle. En effet, les titres à nantir doivent se trouver dans le dépôt de la banque prêteuse.
Quels sont les risques d’un crédit lombard ?
Risque et crédit lombard sont étroitement liés, c’est pourquoi nous souhaitons accorder une place importante à ce sujet. Vous devriez en particulier comprendre et garder à l’œil les trois risques suivants :
Risque « réalisation de pertes de cours par un appel de marge »
Le risque aux conséquences financières les plus lourdes est, selon nous, la vente forcée des garanties par le courtier. Comment en arrive-t-on là ? En principe, chaque fois que la valeur de votre compte sur marge (c’est-à-dire un compte financé en partie par un crédit sur titres) passe sous le montant minimal exigé par la banque dépositaire (maintenance margin), si bien que le LTV dépasse la limite maximale autorisée.
Bien que le terme « margin call » soit toujours courant et connu du grand public depuis le film du même nom sorti en 2011, il n’est plus pris au pied de la lettre depuis longtemps.
Votre conseiller bancaire ne décrochera donc plus son téléphone comme autrefois, mais vous demandera par écrit d’apporter des capitaux supplémentaires ou de vendre vos positions dans un délai donné.
Sinon, c’est-à-dire si vous ne donnez pas suite à l’appel de marge, votre conseiller bancaire clôture lui-même les positions concernées. Il vend donc les garanties dont la valeur a baissé à un moment extrêmement défavorable du point de vue de l’investisseur.
Pour éviter un appel de marge, vous devriez envisager les mesures préventives suivantes :
- Nantir auprès de la banque de « bonnes garanties », par exemple des ETF d’actions largement diversifiés. Raison : plus la banque juge sûrs les titres nantis, plus le taux d’avance (LTV) sera généreux, ce qui vous donne une marge de sécurité plus importante (voir point suivant).
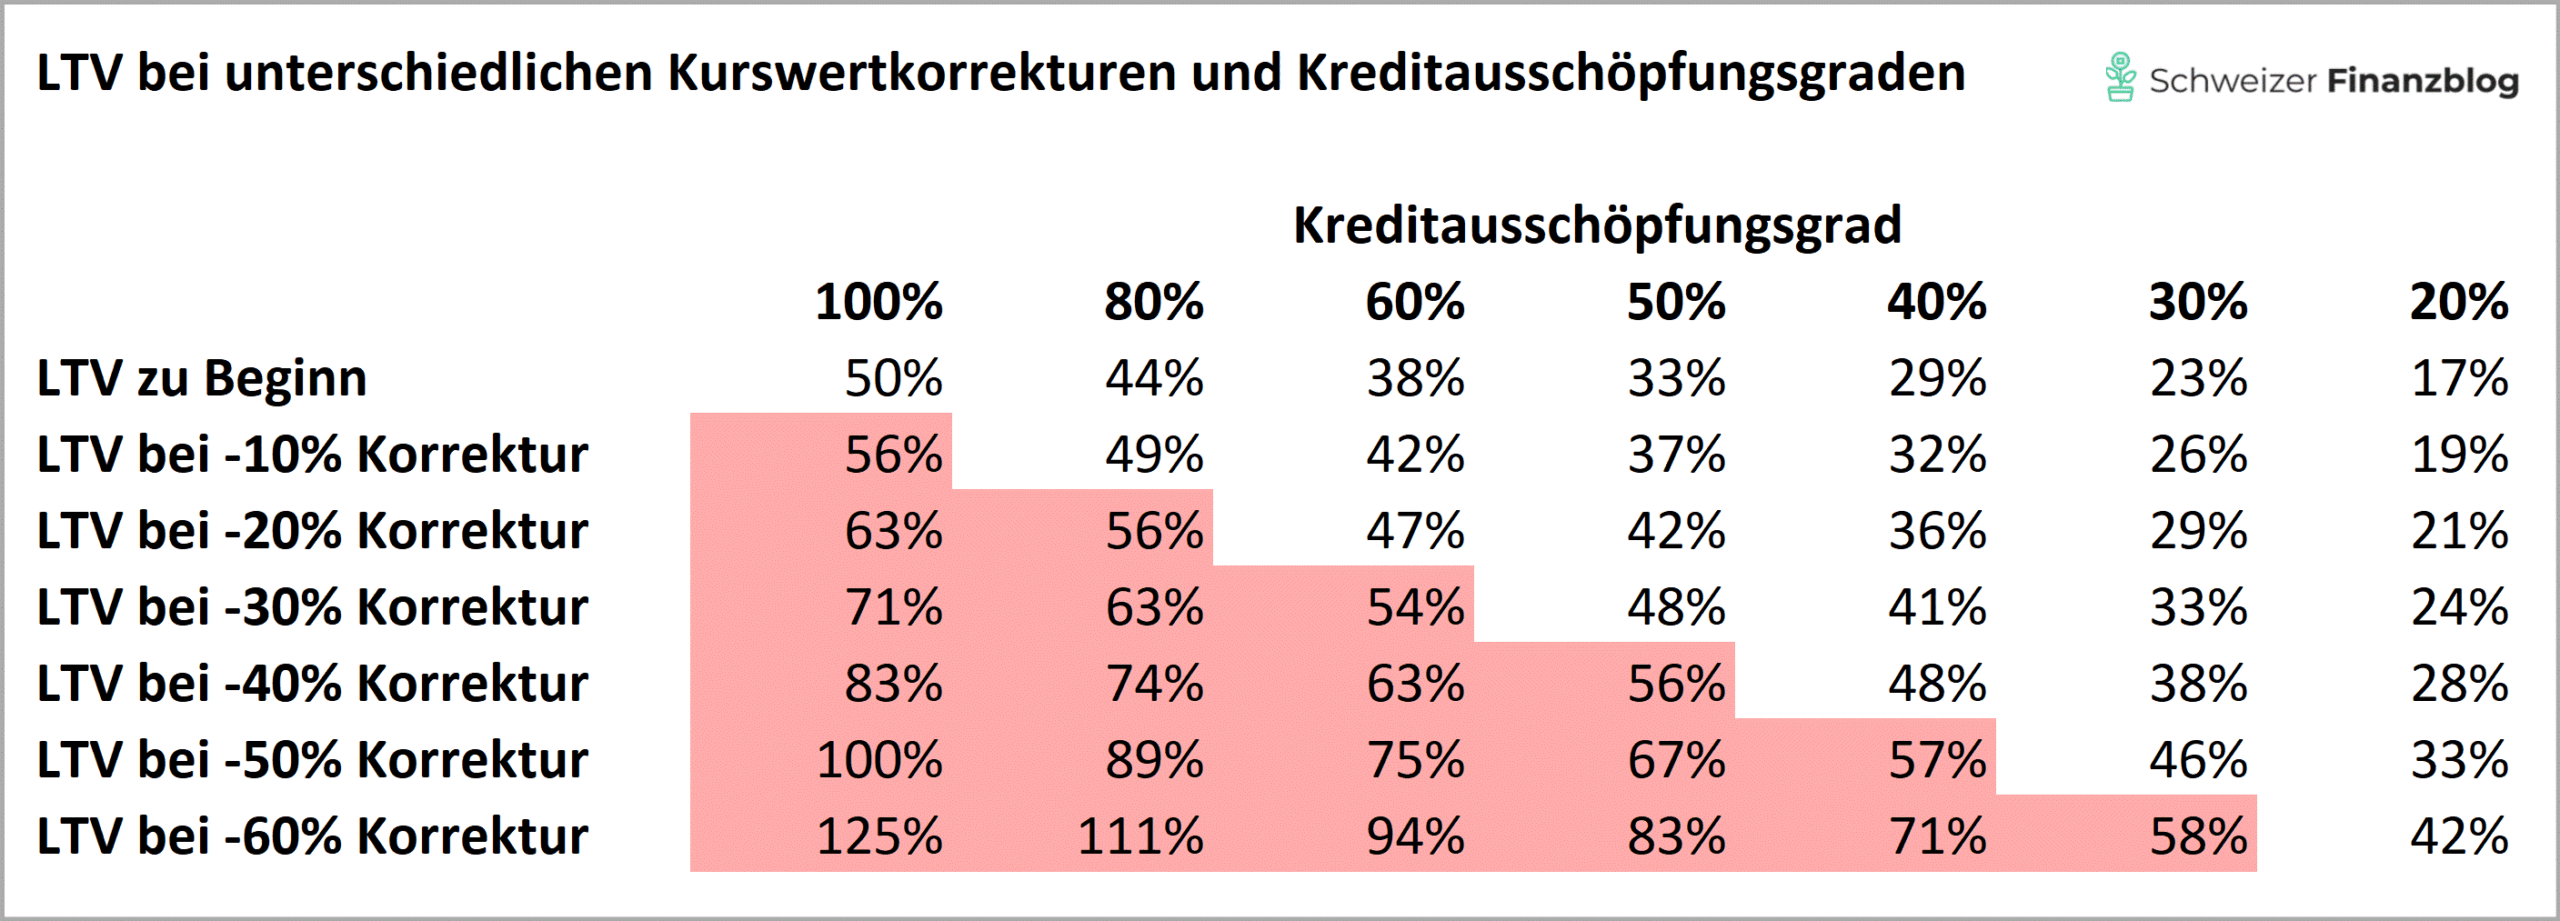
- Ne pas utiliser entièrement la limite de crédit, c’est-à-dire commencer avec un LTV bas (par ex. 20 %), nettement inférieur au LTV accordé par la banque. Pour des ETF d’actions largement diversifiés, la banque calcule généralement avec un LTV maximal de 50 % ou plus.
- Ne pas emprunter aux plus hauts historiques, mais seulement en marché baissier. L’idéal serait un moment situé au début d’une longue phase de reprise. Mais trouver un timing aussi parfait relève évidemment de la pure chance et ne peut être établi avec certitude qu’après coup. (Nous présenterons plus loin en détail une approche fondée sur des règles pour contracter un crédit.)
Risque « hausse des frais d’intérêt »
Les taux d’intérêt des crédits lombards peuvent évoluer selon la situation du marché et la monnaie. Pour l’évolution des crédits lombards dans la monnaie de référence, c’est le taux directeur qui est déterminant ; il est fixé et régulièrement réexaminé par la Banque nationale suisse (BNS).
Plus le taux directeur est élevé, plus le taux du crédit lombard est élevé et plus les frais d’intérêt courants le sont aussi. Outre le taux directeur, la marge de la banque prêteuse influence aussi les frais d’intérêt. Comme nous l’avons vu plus haut, les conditions des crédits lombards varient fortement d’un prestataire à l’autre.
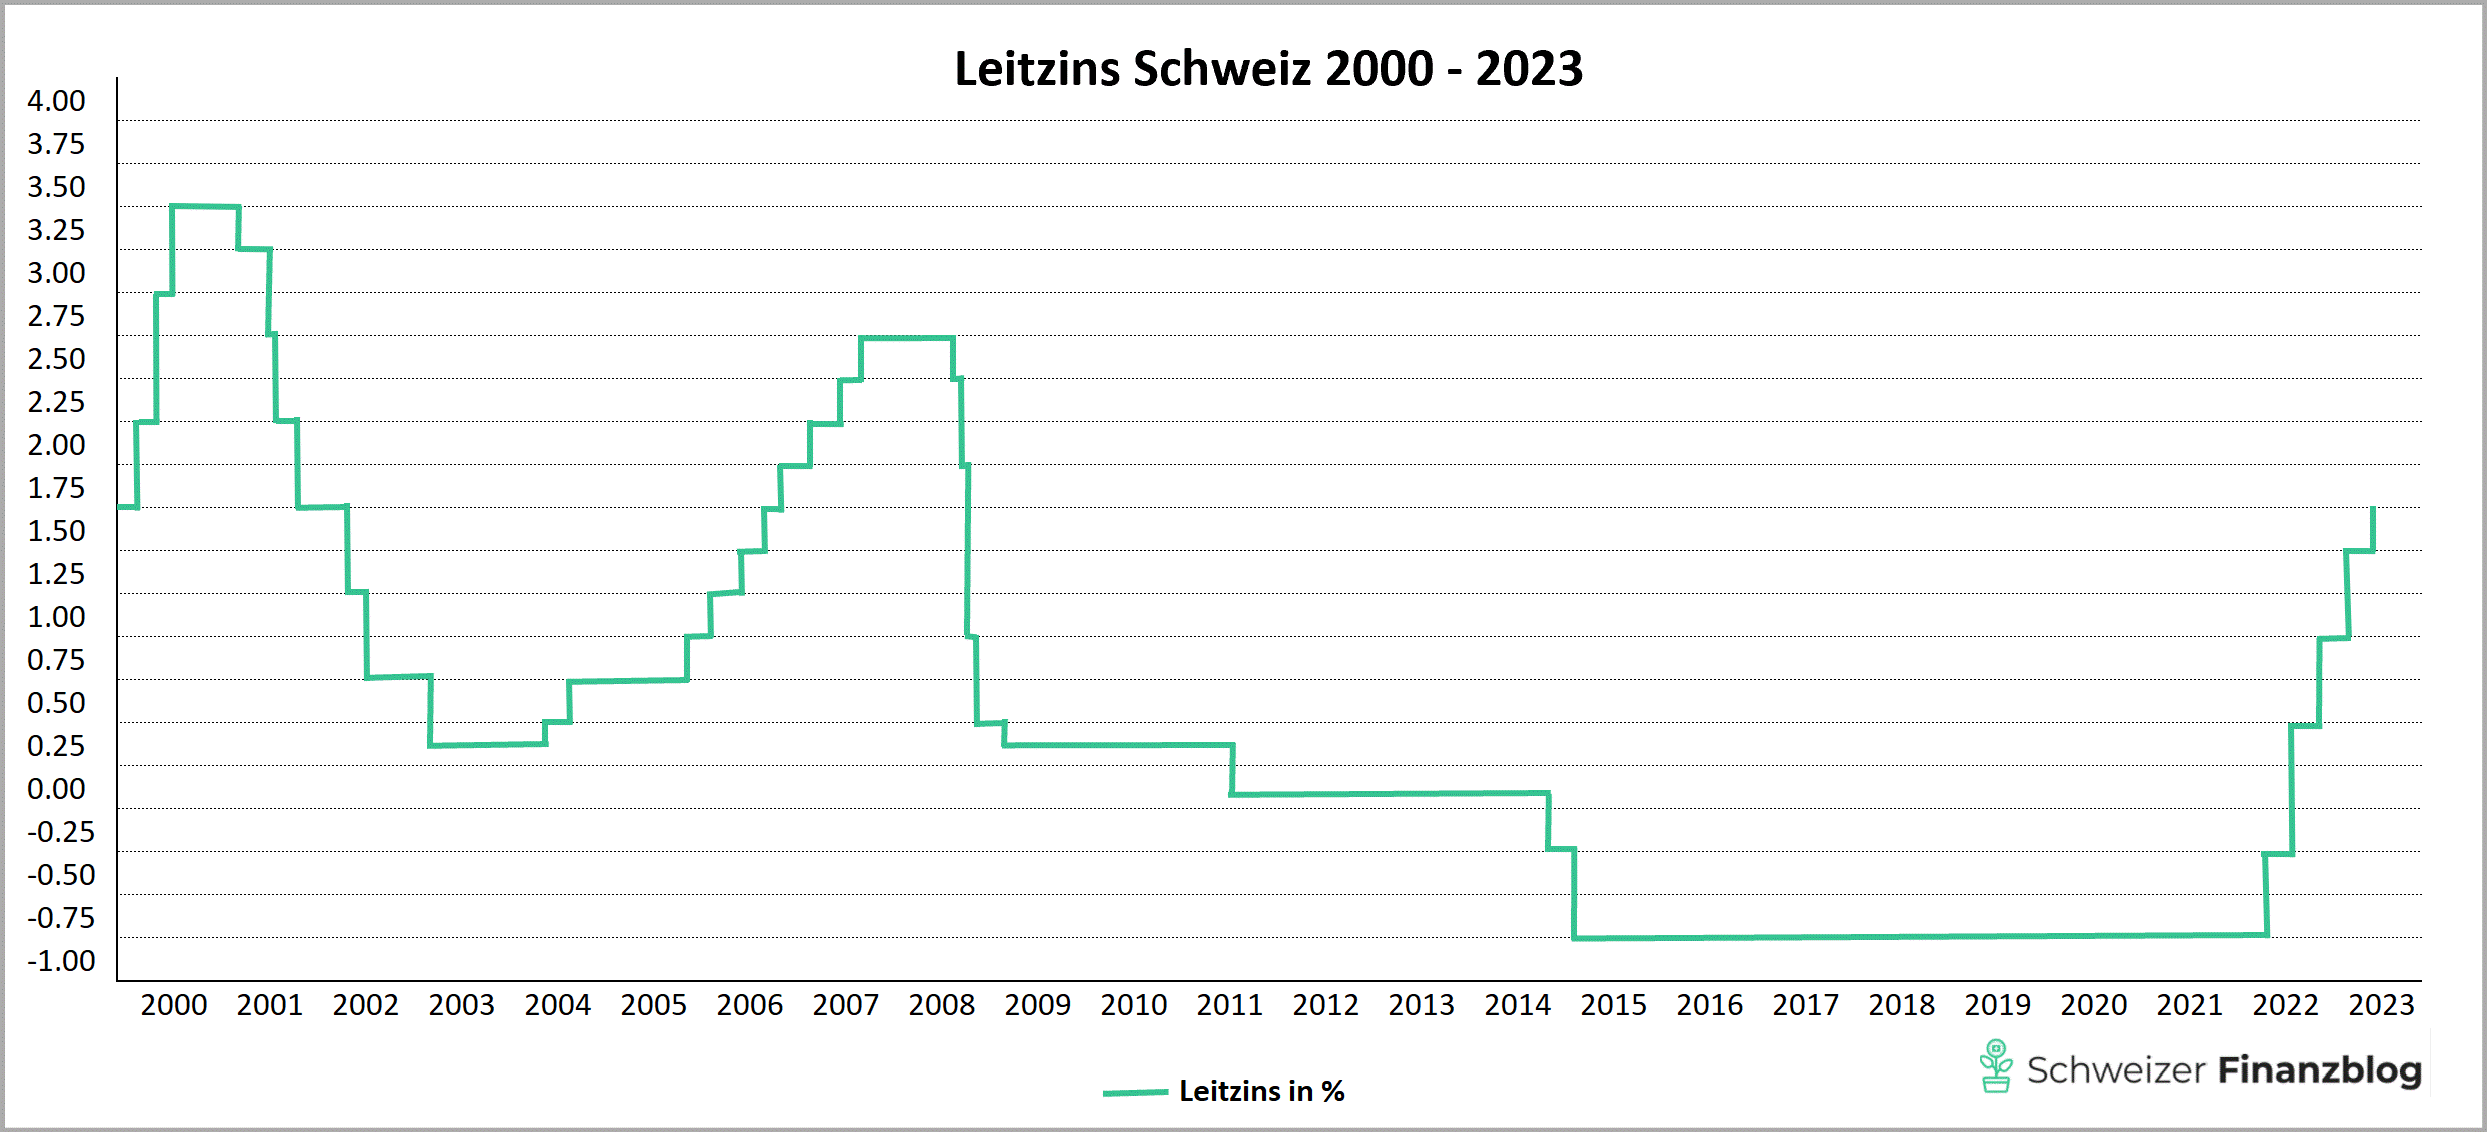
Malgré ces hausses récentes, les taux d’intérêt en Suisse sont actuellement nettement plus bas qu’à l’étranger (États-Unis et zone euro), et c’était en règle générale aussi le cas par le passé. Cela se reflète dans les taux lombards, qui varient fortement selon la monnaie.
Néanmoins, pour éviter le risque de frais d’intérêt excessifs, vous devriez envisager les mesures suivantes :
- Éviter une situation financière difficile grâce à une planification budgétaire soigneuse avec un taux d’intérêt théorique de 5 % (c’est-à-dire budgéter avec une marge de sécurité, comme pour les hypothèques)
- Contracter un crédit lombard uniquement dans la monnaie de référence, le CHF, pour éviter les risques de change et profiter d’un niveau de taux généralement plus bas et plus stable que dans les monnaies étrangères
- Fixer une limite de taux d’intérêt lors de la souscription du crédit
Risque « vos propres nerfs »
Les deux risques mentionnés ci-dessus peuvent être maîtrisés grâce à une approche fondée sur des règles. Nous en sommes convaincus. Nous y reviendrons plus concrètement plus loin. La situation est en revanche tout autre lorsque les émotions prennent le dessus et que la panique s’installe après de lourdes pertes (comptables).
Autrement dit, vous devriez répondre honnêtement à la question suivante : comment ai-je réagi jusqu’ici aux pertes de cours ? Si vous êtes toujours resté calme et avez à chaque fois (selon des règles) renforcé votre portefeuille à bas prix, les crédits lombards pourraient être une option pour vous.
Si en revanche, comme sans doute la plupart des investisseurs, vous souffrez d’aversion aux pertes, vous devriez à notre avis renoncer d’une manière générale aux crédits lombards. Une bonne qualité de vie, dont fait aussi partie un bon sommeil, vaut définitivement plus que la maximisation des gains !
Dans quelles phases de marché l’effet de levier avec un crédit lombard est-il adapté ?
Indépendamment de la situation générale des marchés boursiers, la question se pose de savoir si l’environnement de taux décrit plus haut doit décider ou non de la souscription d’un crédit lombard.
Alors que Stefan n’envisagerait un crédit qu’avec des taux lombards modérés (inférieurs à 3 %), le niveau des taux ne joue qu’un rôle secondaire pour Toni et n’influence guère sa décision d’emprunter.
Quoi qu’il en soit, la Suisse est heureusement depuis toujours un pays à taux bas, ce qui rend les crédits lombards en francs suisses relativement bon marché.
En pratique, le crédit lombard est souvent utilisé à court terme pour des placements spéculatifs. Qui veut spéculer sur des gains à court terme utilise donc l’effet de levier surtout en marché haussier, c’est-à-dire en période de hausse boursière.
Le spéculateur espère que le cours d’une action prometteuse va bientôt s’envoler.
Il mise donc sur le momentum. En finance, le momentum désigne la tendance des actions ayant connu récemment des hausses relativement fortes à continuer de surperformer dans un avenir proche.
Une tendance inverse est décrite par la notion statistique de « régression vers la moyenne ». Il s’agit d’un phénomène qui influence l’évolution à long terme du rendement des placements.
D’un point de vue statistique, le rendement des actions et des autres placements évolue en effet toujours, sur une longue période, autour de sa moyenne. Cela signifie que le rendement brut de votre placement revient tôt ou tard vers une moyenne de marché à long terme – peu importe que les rendements de départ aient été positifs ou négatifs. Cela vaut toutefois surtout pour des périodes à moyen et long terme. Pour des durées inférieures à 5 ans, la régression vers la moyenne ne s’applique pas.
Sur la base de ce phénomène, il paraît donc judicieux de faire levier avec des crédits sur titres en marché baissier. Idéalement donc, lorsque les cours d’un indice comme le MSCI World sont nettement inférieurs à leur plus haut historique.
MSCI World Performance par point bas
| Lancement | Fin | Durée en jours | Drawdown | après 1 an | +/- Niveau maximum* |
|---|---|---|---|---|---|
| 20.11.1980 | 12.08.1982 | 630 | -28% | 47% | 6% |
| 27.08.1987 | 26.10.1987 | 60 | -24% | 25% | -5% |
| 04.01.1990 | 28.09.1990 | 267 | -26% | 21% | -10% |
| 20.07.1998 | 05.10.1998 | 77 | -21% | 36% | 7% |
| 27.03.2000 | 09.10.2002 | 926 | -51% | 36% | -33% |
| 31.10.2007 | 09.03.2009 | 495 | -59% | 70% | -30% |
| 21.05.2015 | 11.02.2016 | 266 | -19% | 24% | 0% |
| 26.01.2018 | 25.12.2018 | 333 | -20% | 31% | 5% |
| 12.02.2020 | 23.03.2020 | 40 | -34% | 74% | 15% |
Bilan intermédiaire : La spéculation à court terme n’est pas notre truc. C’est pourquoi notre règle est la suivante : Un crédit lombard, si nécessaire, uniquement avec des cours nettement inférieurs au plus haut historique et – en ce qui concerne Stefan – avec un niveau de taux modéré.
Quel est le moment idéal pour rembourser un crédit lombard ?
En Suisse, les dettes hypothécaires ne sont généralement pas entièrement amorties. Qu’en est-il du crédit lombard ?
Sur la base d’un constat décisif pour nous en matière de crédits lombards – à savoir que par le passé, des reprises supérieures à la moyenne ne sont intervenues qu’un an après les chutes de cours (voir tableau ci-dessus) –, nous avons élaboré une stratégie de sortie strictement fondée sur des règles. Ce dispositif comprend les trois règles suivantes :
- Règle n° 1 :
La banque dépositaire devrait – sur la base des titres nantis – accorder des crédits lombards jusqu’à un LTV maximal de 50 % ou plus . (Raison : plus le LTV maximal accordé par la banque est élevé, plus vous disposez d’une marge de sécurité en cas de chute des cours.) - Règle n° 2 :
La souscription des crédits se fait de manière échelonnée, au maximum en trois fois, lorsque les cours sont inférieurs de 25 % (jusqu’à un LTV de 20 %), 40 % (LTV 30 %) et 50 % (LTV 40 %) au dernier plus haut historique de l’indice MSCI World, d’un indice comparable ou d’un ETF basé sur celui-ci. - Règle n° 3 :
Le remboursement du crédit se fait quant à lui toujours intégralement dès que le dernier plus haut historique est de nouveau atteint, c’est-à-dire après des reprises de cours de 33 %, 67 % et 100 %.
Ces trois règles garantissent que même en cas de krach boursier extrême de 60 %, aucune vente forcée au pire moment ne menace en raison d’un « appel de marge ».
Dans le tableau ci-dessous, nous avons simulé quatre scénarios de sortie S1 – S4 avec leurs moments de remboursement respectifs.
Le tableau se lit comme suit : si une correction de cours de 25 % survient (jusqu’à <40 %), il s’agit du scénario 1 (S1). Si une correction de cours de 40 % survient (jusqu’à <50 %), il s’agit du scénario 2 (S2). Le scénario 2 comprend toutes les lignes blanches situées au-dessus, donc aussi les trois premières de S1. Il en va de même pour les scénarios extrêmes 3 et 4, qui portent sur des pertes de cours massives de 50 % et 60 % et ne se produiront donc que très rarement. Chaque scénario est surligné en vert et se compose de deux événements (lignes séparées) : reprise des cours jusqu’au plus haut et remboursement du crédit.
Nous sommes de nouveau partis du principe que la banque dépositaire accorde des crédits lombards jusqu’à un LTV maximal de 50 %. Si ce seuil est dépassé, la vente forcée menace, autrement dit c’est l’appel de marge.
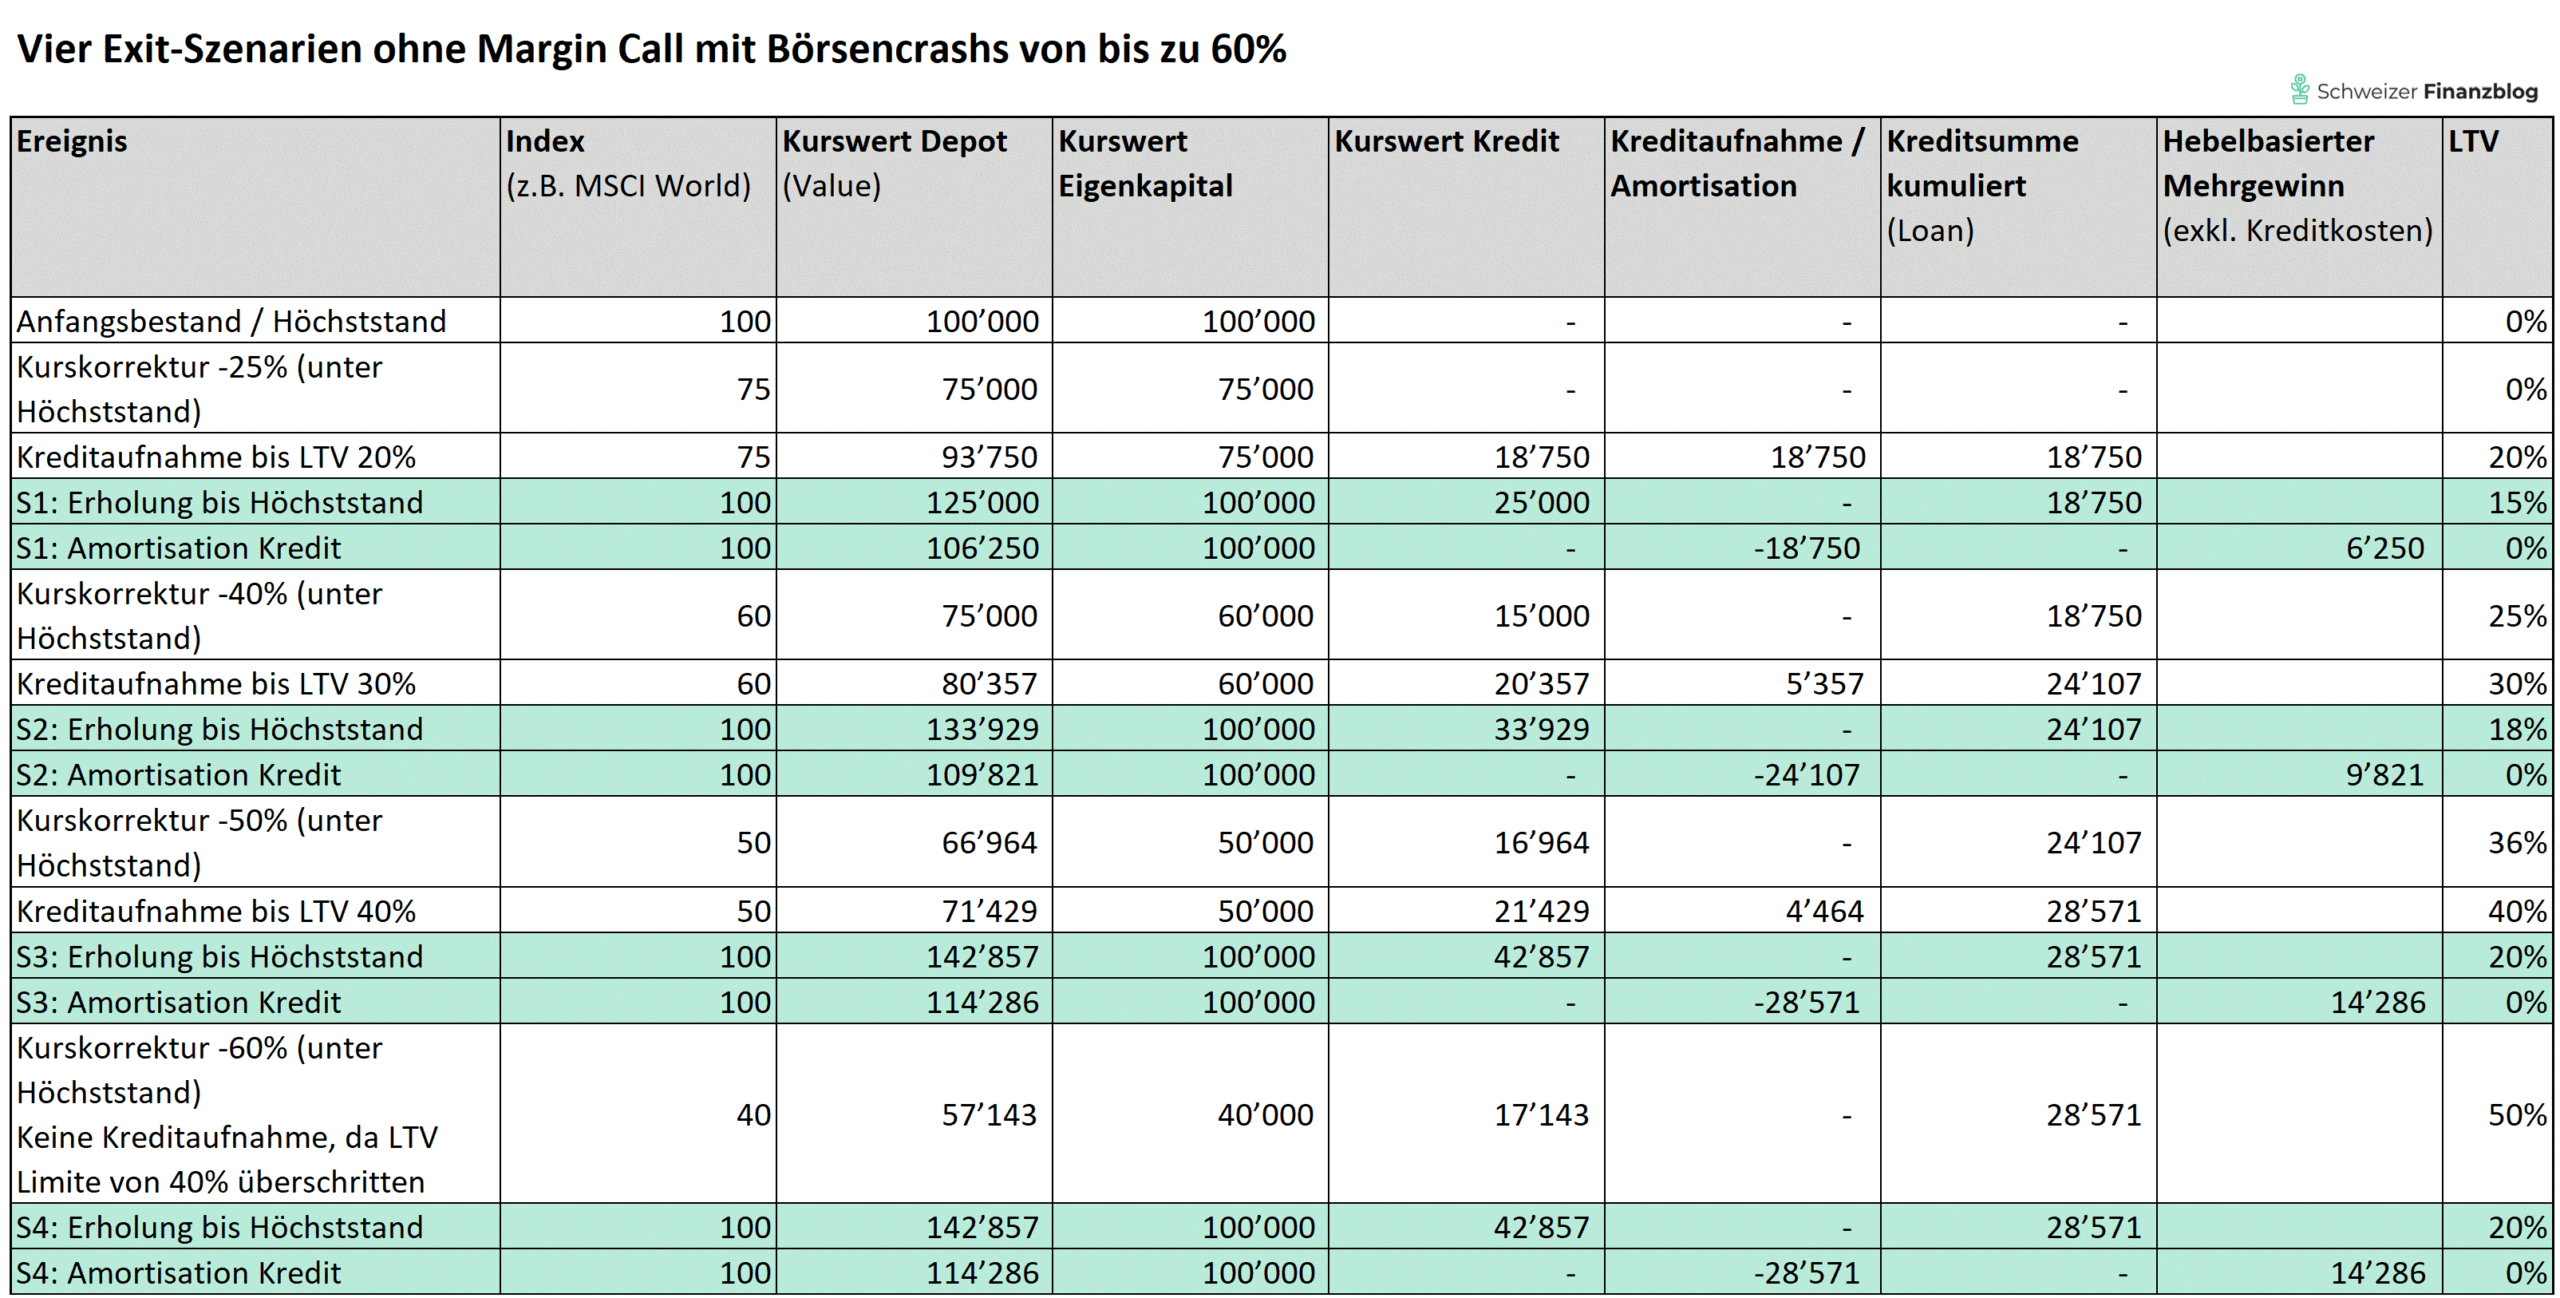
Qui souhaite davantage de marge de sécurité en cas de correction de -60 %, c’est-à-dire maintenir le LTV sous 50 %, renonce à la 3e souscription de crédit lors d’une correction de -50 %. Avec cette mesure simple, un krach boursier de 60 % aboutirait à un LTV de 45 % (au lieu de 50 % selon le tableau).
Qu’est-ce que cela signifie pour votre rendement ? Ci-dessous, nous avons comparé le rendement des fonds propres du scénario 1 (S1) avec celui obtenu sans levier du crédit. À noter : nous utilisons dans les deux calculs les mêmes fonds propres, à savoir ceux au moment de la souscription du crédit. Nous avons en outre supposé des coûts de crédit de 3 % et une durée de crédit d’un an.
Calcul du rendement des fonds propres SANS levier du crédit
Fonds propres investis = 75 000 CHF (valeur du dépôt au même moment que lors de la souscription du crédit)
Gain de cours = 25 000 CHF (100 000 CHF – 75 000 CHF)
Rendement des fonds propres = 33,3 % (25 000 CHF / 75 000 CHF = gain / fonds propres investis)
Calcul du rendement des fonds propres AVEC levier du crédit
Fonds propres investis = 75 000 CHF (valeur des fonds propres au moment de la souscription du crédit)
Gain de cours = 31 250 CHF (125 000 CHF – 93 750 CHF)
Coûts du crédit par an = 563 CHF (= 18 750 CHF * 3 %)
Gain après coûts du crédit = 30 687 (= 31 250 CHF – 563 CHF)
Rendement des fonds propres = 40,9 % (= 30 687 / 75 000 = gain / fonds propres investis)
Quels sont les avantages et les inconvénients des crédits lombards ?
Comme mentionné, vous pouvez utiliser les liquidités supplémentaires obtenues grâce au crédit lombard à différentes fins. Si vous « consommez » le crédit, par exemple, l’avantage réside surtout dans le fait que vous n’avez pas à vendre vos titres pour obtenir les liquidités nécessaires. De plus, vous bénéficiez en règle générale de taux plus bas que pour un crédit privé.
Ici, seuls nous intéressent toutefois les crédits lombards investis dans des titres supplémentaires. Les avantages et inconvénients énumérés reflètent notre avis subjectif et s’entendent par rapport à un placement classique, sans effet de levier.
Avantages et inconvénients des crédits lombards
 Perspectives de rendement plus élevées grâce à l’effet de levier Constitution d’un patrimoine possible avec un apport plus faible Optimisation fiscale grâce à la déduction des intérêts du crédit
 Risque de pertes financières dues à une vente forcée (appel de marge) ou à la hausse des coûts du crédit Mise à l’épreuve de vos nerfs par des fluctuations plus fortes dues au levier Plus cher en raison des coûts du crédit et de transactions plus fréquentes sur les titres (frais de transaction) Davantage de temps consacré aux contrôles réguliers du portefeuille et à l’observation des marchés Possibilités d’utilisation limitées des titres nantis, puisqu’ils constituent des garanties pour la banque (par ex. impossible de les vendre pour consommer le produit)
Quelles alternatives au crédit lombard existe-t-il pour faire levier ?
Nous vous présentons ci-dessous deux autres possibilités d’investir avec un effet de levier.
Alternative 1 : effet de levier via des ETF à effet de levier
Avec cette variante, vous investissez dans des ETF à effet de levier spéciaux qui, comme les ETF classiques, répliquent un indice, mais dont l’évolution est amplifiée d’un certain facteur. Si, par exemple, le facteur est de deux et que l’indice de référence progresse de 2 % en un jour, l’ETF à effet de levier grimpe de 4 %. Contrairement au crédit lombard, un ETF à effet de levier ne vous apporte pas de liquidités supplémentaires, et l’offre est encore assez restreinte. Néanmoins, nous trouvons le concept des ETF à effet de levier passionnant, c’est pourquoi nous consacrerons un article séparé à cette possibilité de placement.
Alternative 2 : effet de levier via des produits structurés
Les produits structurés à effet de levier sont des produits financiers complexes qui permettent de réagir à un mouvement de cours du sous-jacent. Les sous-jacents populaires sont les actions individuelles, les indices, les matières premières et les devises. Nous rejetons les produits structurés à effet de levier, car ils sont à notre avis trop chers et pas assez transparents. Ce dernier point se manifeste notamment dans leur construction souvent opaque.
Conclusion
C’est évident : contracter un crédit sur titres ne convient qu’aux investisseurs aux nerfs solides et doit être mûrement réfléchi. En effet, le levier lié à l’emprunt agit dans les deux sens : les gains comme les pertes de cours sont amplifiés. De plus, les taux du crédit peuvent augmenter à court terme, ce qui peut mettre vos nerfs encore plus à rude épreuve.
Par ailleurs, vous ne devriez envisager un crédit lombard que si vous avez déjà investi vos liquidités disponibles ou d’autres fonds propres moins chers.
Si vous êtes conscient de ces points, vous devriez maintenant vous prémunir contre les risques liés à un crédit lombard.
Ce qui nous ramène à notre expérience de pensée du début. Malheureusement, investir avec de l’argent emprunté n’a rien d’une évidence, même si les rendements boursiers devraient être à long terme supérieurs aux taux des crédits lombards – surtout dans notre monnaie de référence, le CHF.
Car contrairement aux ETF autofinancés, vous ne pouvez pas simplement attendre que de fortes pertes de cours passent, selon la stratégie éprouvée du buy and hold, lorsque vos titres sont financés à crédit. La raison en est l’appel de marge, c’est-à-dire le risque qui y est lié de devoir vendre vos titres au pire moment possible.
Pour éviter les pertes financières liées à un appel de marge, vous ne devriez jamais utiliser entièrement la limite de crédit accordée par la banque. Vous vous ménagez ainsi une marge de sécurité importante – et des nuits plus calmes.
Veillez également à ce que vos frais d’intérêt ne s’emballent pas. Concrètement, cette deuxième mesure de sécurité pourrait consister à calculer prudemment les frais d’intérêt attendus sur la base d’une planification budgétaire sérieuse (c’est-à-dire avec une marge de sécurité ou un taux d’intérêt théorique élevé de 5 %). Une autre mesure contre des frais d’intérêt élevés pourrait consister à vous fixer une limite de taux lors de la souscription du crédit.
Conclusion finale : Les ETF d’actions financés à crédit dopent le rendement de vos fonds propres lorsque les cours montent. Un crédit lombard devient pour vous un jeu avec le feu si vous n’avez pas pris de mesures de sécurité fondées sur des règles – et que vous basculez de ce fait dans un appel de marge.
Cela pourrait aussi vous intéresser
Mises à jour
2025-08-17 : Taux de marge des crédits lombards de DEGIRO, Interactive Brokers et Swissquote mis à jour et taux de Saxo Bank ajoutés.
2025-01-14 : Taux de marge des crédits lombards de DEGIRO, Interactive Brokers et Swissquote mis à jour.
2024-07-02 : Taux de marge des crédits lombards de DEGIRO, Interactive Brokers et Swissquote mis à jour.
Avertissement
Note de transparence : Contrairement à Stefan, Toni avait, au moment de la publication de cet article, mis son portefeuille sous levier avec un crédit lombard, en l’occurrence d’Interactive Brokers. Auparavant, tous deux avaient fait leurs premières expériences avec des crédits lombards de DEGIRO.
Exclusion de responsabilité : Investir comporte des risques. C’est à vous de décider si vous souhaitez assumer ces risques ou non.
Sous réserve d’erreurs : Nous avons rédigé cet article en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons néanmoins commis des erreurs, oublié des aspects importants ou si certaines informations ne sont plus à jour, nous vous serions reconnaissants de nous le signaler.
16 Commentaires
Hoi zusammen
Mich würde interessieren, was ihr von der SMA-Strategie haltet?
Der Youtuber « Notgroschen » hat vor 5 Tagen dazu ein Video veröffentlich, in dem er es mit dauerhaftem Buy& Hold und der hier erwähnten Drawdown-Strategie vergleicht (darf hier glaubs keine Links posten, daher ohne). Dabei schneidet die SMA-Strategie deutlich besser ab, und umsetzen liesse sie sie sich wohl auch mit wenig Aufwand (einmal wöchentlich den MSCI-World Kurs zum SMA checken oder noch sporadischer). Hierzulande wäre die erwartbare Rendite wohl nochmals deutlich höher, da keine Kapitalertragsteuer anfällt.
Liebe Grüsse
Mirco
Hoi Mirco
Spannender Input, danke dir fürs Teilen. SMA ist kein eigenes Konzept, sondern nur ein Indikator. Sobald du ihn mit festen Ein-/Ausstiegsregeln nutzt, betreibst du aktives (wenn auch regelbasiertes) Timing. In der Praxis heisst das: mehr Transaktionen → Kosten und Spreads, häufige Fehlsignale in Seitwärtsphasen und das Risiko, starke Erholungstage zu verpassen. Zudem ist der SMA nachlaufend und viele Backtests wirken besser als die Realität. Wir praktizieren es selber nicht und denken, dass für die meisten Buy & Hold erfolgsversprechender und definitiv einfacher ist.
Beste Grüsse
SFB
Hoi SFB
Danke für eure fundierte Rückmeldung. Ich versuche das Thema gerade wirklich zu Ende zu denken und habe eure Kritikpunkte mit den Daten aus der Analyse von Notgroschen und eurem eigenen Blog-Artikel zum Lombard-Hebel abgeglichen. Dabei sind mir ein paar fachliche Punkte aufgefallen, bei denen ich froh um eure Einordnung wäre:
1. Timing: Ihr schreibt, der SMA führe zu „aktivem Timing“. Aber ist die von euch im Blog befürwortete Drawdown-Strategie (Hebeln bei –25 %, –40 % etc. und Ausstieg bei ATH) nicht im Kern genau dasselbe? Es ist ein regelbasiertes, prognosefreies Timing. Warum gewichtet ihr die Nachteile (Transaktionskosten, Signale) beim SMA so viel stärker als bei eurem eigenen Drawdown-Modell, obwohl der SMA laut « YT-Video von Notgroschen « 97 % schlagen den Markt? Die Wahrheit über Hebel ETF! » eine deutlich höhere Erfolgsquote liefert
2. Risiko eines Margin Calls: Notgroschen hat in seiner Simulation beide Strategien direkt verglichen. Die Ergebnisse sind ziemlich eindeutig:
* Die Median-Rendite der aggressiven SMA-Strategie beträgt 8.71%, jene der aggressiven Drawdown-Strategie nur 5,80% (im Vergleich zum Buy & Hold mit einer Meidan-Rendite von 4,94%).
* Die aggressive SMA-Strategie begrenzte den maximalen Drawdown im Median auf 44,28 % (sogar leicht besser als reines Buy & Hold mit 45,96 %).
* Die aggressive Drawdown-Strategie (ATH –30 %) schoss im Risiko auf 60,21 % hoch. In der Simulation scheint der SMA also das Risiko eines Margin Calls statistisch viel besser im Griff zu haben, während man beim Drawdown-Hebel oft „ins offene Messer“ läuft, weil man zu früh den Hebel hochfährt. Zudem lassen sich die beiden Strategien kombinieren, wenn ich mich nicht irre. Also den SMA als „Notbremse“ für den Ausstieg zu nutzen, um das 60 %-Drawdown-Risiko zu vermeiden, aber den Wiedereinstieg über feste Drawdown-Marken (z. B. –30 %) zu triggern. Damit würde man die Erholungstage mitnehmen, wäre aber bei Beginn des Absturzes bereits abgesichert gewesen.
3. Fehlsignale & Puffer: Das Problem der Fehlsignale in Seitwärtsphasen („Whipsawing“) lässt sich ja durch Puffer-Prozentpunkte (z. B. erst einsteigen bei SMA +1 %) oder eine geringere Check-Frequenz (z. B. nur einmal wöchentlich) entschärfen. Zudem ist ein 250-Tage-SMA so träge, dass die Handelsfrequenz ohnehin tief bleibt.
4. Transaktionskosten & Steuervorteil Schweiz: Ihr erwähntet Kosten und Spreads. In der Simulation wurden Spreads (0,25 % pro Trade), Ordergebühren und sogar Steuern explizit abgezogen – und der SMA blieb dennoch bei einer Erfolgsquote von 97,2 % im Vergleich zum Buy-and-Hold. Da wir in der Schweiz keine Kapitalertragssteuer auf private Kursgewinne haben, fällt der grösste Performance-Killer beim Umschichten für uns ja komplett weg. Müsste das die Strategie hierzulande nicht massiv effizienter machen als in Deutschland?
5. Robustheit der Backtests: Ihr schreibt, dass Backtests oft trügen. Mir ist bewusst, dass jede Simulation auf historischen Daten basiert – das gilt ja auch für die Beispiele in eurem Blog. Notgroschen nutzt hier jedoch eine Monte-Carlo-Simulation (10’000 Verläufe), die den „Glücksfaktor“ eines einzelnen Zeitstrahls eliminiert. Zudem hat er einen Stress-Test gerechnet, bei dem die Zinsen (SOFR/Fed Funds) nie unter 4 % fielen und der Index zusätzlich 1 % schlechter performte (vgl. YT-Video von Notgroschen « Optimaler Hebel beim MSCI World: Ein rationaler Leitfaden. ») Dass die Strategie selbst unter diesen „Worst-Case“-Bedingungen statistisch überlegen bleibt, gibt dem Ganzen doch eine andere Tiefe als ein herkömmlicher Backtest, oder wie seht ihr das?
Wenn man also ohnehin bereit ist, das Risiko eines Hebels einzugehen (wie in eurem Artikel beschrieben), wirkt der SMA laut diesen Daten wie die deutlich präzisere „Versicherung“ gegen einen Totalabsturz als das Hebeln bei fixen Prozentmarken. Und wie bereits erwähnt, lassen sich diese beiden Strategien auch kombinieren, zumind. gehe ich davon aus. Oder übersehe ich da was? Wie gesagt, kenne ich mich wirklich nicht damit aus und möchte mir nur eine rationale Strategie bauen.
Vielen Dank und beste Grüsse
Mirco
Hoi Mirco
Danke dir für deine ausführlichen Überlegungen. Für den Austausch hier wäre es hilfreich, wenn du dich kürzer fassen könntest 🙂
Unsere Antwort bezog sich auf einen nicht gehebelten Buy-&-Hold-Ansatz. Dein Vorschlag zielt hingegen offenbar auf den Einsatz eines SMA bei gehebelten Investments ab – das ist eine andere Ausgangslage.
Unsere diesbezüglichen praktischen Erfahrungen beschränken sich auf das im Artikel beschriebene regelbasierte Vorgehen mit Lombardkredit. Ob SMA in der Praxis und im Zusammenhang mit Lombardkrediten zu besseren Ergebnissen führt, können wir daher nicht beurteilen.
Wenn du diesen Weg gehen willst: selbst testen und dir der Risiken bewusst sein.
Beste Grüsse
SFB
Grüezi!
Ich würde gerne Ihre Meinung zur langfristigen Nachhaltigkeit einer einfachen, aber effizienten Kapitalentnahmestrategie einholen. Mein Ziel ist es, einen kontinuierlichen, langfristigen Cash-Flow zu generieren, ohne den Basiswert jemals verkaufen zu müssen.
Die Eckpfeiler des Modells:
Anlageinstrument: Ein akkumulierender S&P 500 ETF (USD), der historisch gesehen ein stabiles langfristiges Wachstum von durchschnittlich 10 % pro Jahr aufweist.
Cash-Flow-Mechanismus: Anstatt Anteile zu verkaufen, wird die Liquidität über einen Lombardkredit auf Basis des Portfolios als monatlich fixer Betrag sichergestellt.
Kosten: Angesichts des aktuellen Schweizer Lombardzinses von 2,15 % und der gedeckelten Depotgebühren des Swissquote Prime-Kontos ist die Aufrechterhaltung der Infrastruktur äusserst kosteneffizient.
Theoretische Grundlage der Strategie: Da die erwartete langfristige Rendite des Index (~10 %) die Kreditkosten (2,15 %) deutlich übersteigt, vergrössert sich die Lücke zwischen Vermögenswert und Schuldenstand kontinuierlich. Meinen Berechnungen zufolge bleibt das Belehnungsauslauf-Verhältnis (LTV) trotz der monatlichen Auszahlungen über Jahrzehnte hinweg weit in der Sicherheitszone. Gleichzeitig werden realisierte Kapitalertragssteuern und der Verzehr des Grundkapitals vermieden.
Meine Frage ist auf den Punkt gebracht: Funktioniert dies in der Praxis über Jahrzehnte hinweg oder nicht?
Besonders interessieren würde mich:
Wie stabil ist die Bereitschaft von Swissquote zur Lombardkredit-Vergabe während eines länger anhaltenden Marktrückgangs?
Gibt es Erfahrungen im langfristigen Umgang mit dem Währungsrisiko zwischen der USD-basierten Sicherheit und dem Kredit in CHF?
Gibt es technische oder bankspezifische Hindernisse, die dieses Modell zum Scheitern bringen könnten?
Ihre Antwort im Voraus bestens dankend!
Eine dauerhafte Entnahme über Lombardkredite bleibt fragil. Auch wenn in der Schweiz die Zinsdifferenz langfristig meist positiv ist, kommt ein zusätzliches Risiko dazu: steigende Lombardzinsen. Sie können den Renditevorteil verkleinern oder ganz aufheben und die Strategie schnell unter Druck setzen.
Wenn überhaupt, dann nur mit sehr tiefem LTV (bis 10%). Das reduziert Nachschussrisiken und Stress, kostet aber Flexibilität und Hebelpotenzial.
Sinnvoll ist Lombard eher situativ, z.B. nach starken Markteinbrüchen als temporäres Instrument.
Fazit:
Lombard taktisch → ja.
Lombard als permanente Entnahmestrategie → nein.
Vielen Dank für einen weiteren sehr interessanten Beitrsg. Dürfte ich noch folgende Fragen stellen:
1. Ich spare monatlich sprich überweise monatlich auf mein Depot und kaufe einen ETF. Kann man bei diesem Vorgehen mit Lombardkrediten arbeiten? Spielt es auch für die Höhe des Lombardkredits eine Rolle – sprich muss ich jeden Monat auch einen neuen Lombardkredit aufnehmen, da der Depotwert steigt. Was für eine Implikation hätte es auf den Margin Call?
2. Was ist hiermit genau gemeint: Dank sorgfältiger Budgetplanung mit Verwendung eines kalkulatorischen Zinssatzes von 5% (d.h. mit einer Sicherheitsmarge analog dem Hypothekengeschäft budgetieren) eine finanzielle Notlage vermeiden
3. Wäre aktuell ein guter Zeitpunkt mit Lombardkrediten zu beginnen?
4. Wann gibt es genau einen Margin Call? Wenn man einen Kursverlust von >50% hat (sofern der LTV von 50% gewährt wurde)? Solange der Kursverlust <50% würde es keinen Margin Call geben
5. Wie läuft es bei Euch mit dem Lombardkredit? Habt ihr selber positive Erfahrungen gesammelt?
Nachfolgend die Antworten zu deinen Fragen basierend auf den Erfahrungen (keine Anlageempfehlung!) von Toni mit Lombardkrediten bei Interactive Brokers (gehe bei Bedarf nochmals den Artikel sorgfältig durch):
1) Du zahlst monatlich Geld ins Depot ein und kaufst ETFs.Der Beleihungswert deines Depots steigt damit automatisch. Die Bank vergibt dir einen Lombardrahmen (z.B. 50 % des Beleihungswerts). Du musst nicht jeden Monat einen neuen Kredit aufnehmen.
→ Du nutzt flexibel den bestehenden Kreditrahmen, ähnlich wie bei einem Kontokorrent.
Implikationen für Margin Calls: Mehr Depotwert = mehr Puffer; regelmässiges Sparen reduziert das Risiko eines Margin Calls, solange du den Kredit nicht aggressiv erhöhst. Kritisch wird es insbesondere, wenn du jede Depotsteigerung sofort wieder maximal beleihst, du den Lombard nutzt, um weiter ETFs zu kaufen (Hebeleffekt). Der Margin Call hängt nicht von einem fixen Kursverlust (z. B. −50%) ab, sondern vom Beleihungssatz des Portfolios.
2) Das ist ein konservativer Budget-Ansatz, ähnlich wie beim Hypothekengeschäft. Konkret bedeutet das: Auch wenn der Lombardzins aktuell z.B. 2,5 – 3,5% beträgt, rechnest du für dich mit 5%, um sicherzustellen, a) dass du die Zinsen auch bei stark steigenden Zinsen problemlos tragen kannst und b) dass du nicht gezwungen bist, Positionen im falschen Moment zu verkaufen.
3) Wenn du an der Börse bald mit einer heftigen Korrektur rechnest, wäre aktuell kein guter Zeitpunkt für die Aufnahme eines Lombardkredits. Wir betrachten Marktkorrekturen als attraktive Einstiegschancen. Eine Krise definieren wir dabei als einen Rückgang des globalen Aktienmarktes von mindestens 20%. Solche Phasen bieten aus unserer Sicht langfristig orientierten, risikobereiten Investoren besonders gute Opportunitäten.
4) Der Margin Call hängt nicht von einem fixen Kursverlust (z. B. −50 %) ab, sondern vom Beleihungssatz des Portfolios. Dieser Beleihungssatz wird vom Broker auf Basis des Gesamtrisikos des Portfolios festgelegt. Massgebend ist dabei:
– die Art der Vermögenswerte (z. B. Einzelaktien vs. ETFs),
– der Diversifikationsgrad,
– die Volatilität der Positionen sowie
– die Korrelation innerhalb des Portfolios.
Je höher das eingeschätzte Risiko, desto tiefer fällt der Beleihungssatz aus: Einzelaktien gelten üblicherweise als risikoreicher → tieferer Beleihungssatz, während breit diversifizierte, weltweit investierte ETFs als stabiler beurteilt werden → höherer Beleihungssatz
Ein Margin Call entsteht genau dann, wenn der tatsächliche Beleihungsgrad (Kredit im Verhältnis zum aktuellen Portfoliowert) den vom Broker festgelegten maximal zulässigen Beleihungssatz überschreitet.
Das bedeutet:
– Es gibt keinen festen Prozentsatz, ab dem automatisch ein Margin Call ausgelöst wird.
– Ein Margin Call kann bereits bei relativ moderaten Marktbewegungen eintreten, wenn das Portfolio stark schwankt oder hoch belehnt ist.
– Umgekehrt können breit diversifizierte Portfolios auch stärkere Kursrückgänge verkraften, ohne sofort einen Margin Call auszulösen – sofern konservativ belehnt.
Entscheidend ist daher nicht der Marktverlust an sich, sondern das Verhältnis zwischen Portfoliowert, Risiko und eingesetztem Kredit.
5) Seit 2020 kam es an den Finanzmärkten zu drei Korrekturen von jeweils über 20 %. In allen drei Fällen hat Toni gezielt Lombardkredite genutzt, um während der Marktschwäche nachzukaufen. Da sich die Märkte in allen genannten Phasen vollständig erholt haben, konnten die aufgebauten Positionen später gewinnbringend verkauft werden. Diese Erfahrungen bestätigen aus seiner Sicht, dass Lombardkredite – bei diszipliniertem Einsatz, klar definierten Regeln und ausreichenden Sicherheitsmargen – ein wirkungsvolles Instrument sein können, um Krisenphasen gezielt zu nutzen.
Stand heute (28.12.2025) hat weder Toni noch Stefan offene Lombardkredite.
Hebeln via ETF und Lombardkredit habt ihr im Detail erklärt, danke euch dafür.
Wie sieht’s aber bzgl. Hebeln in ETFs mit Hypotheken aus? Wäre das nicht die bessere Variante als Lombardkredit, wenn man sich sowieso schon für die Verbindlichkeit Eigenheim entschieden hat (und nicht mehr zurück kann xD)? Wäre bei Hypotheken nicht ein höhere Beleihungsgrenze vertretbar, da sich die Gefahr des Margin Calls nicht stellt?
Und wäre dort sogar eine langjährige Festhypothek zu bevorzugen (normalerweise empfiehlt sich ja Saron)?
Ich gehöre zu den besonders Schlauen, die ihre Hypothek weitestgehend amortisiert haben… Überlege mir nun, eine neue aufzunehmen und in einen Welt-ETF zu stecken, sofern dies noch möglich ist.
Ein Risiko solltet ihr vielleicht noch erwähnen: Die Maintenance Margin ist keine fixe Grösse. Die Bank / der Broker kann sie bei einem bestehenden Kredit je nach Risikobeurteilung jederzeit anpassen. Auch die Beleihungsfaktoren für die einzelnen Wertpapiere, die die Bank zur Berechnung der LTV Ratio verwendet, können angepasst werden. Insofern kann es unter ungünstigen Umständen auch bei strikter Einhaltung der selbst definierten Regeln zum Margin Call kommen.
Was aus meiner Sicht fehlt, ist das Risiko von der Steuerbehörden als professioneller Trader behandelt zu werden. Eines der Kriterin dazu ist nähmlich, dass man auf Kredit kauft.
Oder habe ich dies überlesen?
Sonst finde ich den Artikel sehr interessant uns ausgewogen.
wir und aktuell insbesondere Toni, welcher sein Portfolio substanziell mit Lombardkrediten hebelt, können nicht bestätigen, dass eine solche steuerliche Neubehandlung stattfindet.
Dann lest doch bitte mal dies hier:
https://www.estv.admin.ch/dam/estv/de/dokumente/dbst/kreisschreiben/2004/1-036-D-2012.pdf.download.pdf/1-036-D-2012-d.pdf
Ist aber eine Fremdfinanzierung vorhanden, trägt die steuerpflichtige Person ein erhöhtes Risiko, welches ein Indiz für eine selbständige Erwerbstätigkeit darstellt. Sofern die Schuldzinsen und Spesen nicht durch periodische Einkünfte gedeckt werden können, sondern mittels Veräusserungsgewinnen beglichen werden müssen, kann von einer privaten Vermögensverwaltung nicht mehr die Rede sein (ASA 69, 788).
Ich sage nicht, dass es so sein muss, aber es gibt 5 Kriterien und jeder von diesen muss erfüllt sein, damit wir als private Investoren angesehen werden. Somit besteht beim Lobardkredit das Risiko diesen Status zu verlieren.
Danke für das Einbringen der 5 Kriterien in Ziff. 3 aus dem verlinkten ESTV-Kreisschreiben, welches eine gute Diskussionsbasis darstellt. Eine Korrektur gleich zu Beginn: Du schreibst, alle 5 Kriterien müssen erfüllt sein, damit wir als private Investoren angesehen werden. Diese Formulierung ist offensichtlich nicht korrekt. Denn im besagten Schreiben heisst es in Ziff. 3, letzter Absatz: « Sind diese Kriterien nicht kumulativ erfüllt, kann gewerbsmässiger Wertschriftenhandel nicht ausgeschlossen werden. Die entsprechende Beurteilung erfolgt hierbei auf Grund sämtlicher Umstände des konkreten Einzelfalls. »
Auf der gleichen Seite ist Fussnote 3, in welcher Alt-Bundesrat Villiger zitiert wird, für uns Anleger interessant, weil hier eine sehr zurückhaltende Auslegung angedeutet wird: « …Es sind im
allgemeinen seltene Fälle, und dabei wird es bleiben. Das ist auch im Interesse des Fiskus, denn der Fiskus trägt bei der gewerbsmässigen Besteuerung auch ein Risiko, weil er dann nämlich auch
Verluste zum Abzug zulassen muss; … »
Zudem erwähnst du (zurecht) Kriterium 4, denn dieses spricht die Fremdfinanzierung direkt an. Im Wortlaut gemäss erwähntem Kreisschreiben: « Die Anlagen sind nicht fremdfinanziert oder die steuerbaren Vermögenserträge aus den Wertschriften (wie z.B. Zinsen, Dividenden, usw.) sind grösser als die anteiligen Schuldzinsen. » Hier scheint uns wichtig, dass es sich um eine oder-Formulierung handelt und der zweite Teil dieses Kriteriums für viele Anleger mit fremdfinanzierten Wertschriften wohl problemlos erfüllt sein dürfte.
Unser Fazit: In den meisten Fällen werden die Steuerbehörden wohl auf eine Statusänderung (vom Privatanleger zum Wertschriftenhändler) verzichten, und zwar auch im Fall, wenn nicht alle 5 Kriterien erfüllt werden. Wer diesbezüglich kein Risiko eingehen will, macht ein Steuerruling, d.h. er oder sie beantragt vor der Aufnahme des Lombardkredits bei der kantonalen Steuerbehörde einen Steuervorbescheid. (Disclaimer: Dies ist lediglich unsere Meinung/Interpretation und keine Steuerberatung.)
Guten Tag
Ich finde die Vorstellung des Lombardkredites in einem seriösen Finanzblog etwas heikel. Die NY-Börse steht bald auf einem Allzeit-Hoch, trotz anstehender Rezession.
Wenn schon spekulieren, dann mit Geld, das nicht für den Lebensunterhalt gebraucht wird. Deshalb ist ein Exposure über Mini-Futures, auch wenn „intransparent“, besser als ein Lombardkredit. Mini-Futures gibt es auch auf auf single stocks wie auch auf Indices und die Verlustmöglichkeit ist klar begrenzt.
Wenn ein Lombardkredit, dann nur um Zinsarbitrage zu machen. Ich zahle Lombardzinsen, erhalte aber im Gegenzug einen höheren Dividenden- oder Couponsbetrag. Beispielsweise wären aktuell die Schweizer Versicherungstitel attrakive Kandidaten. Sie werfen alle zwischen 5-6% Dividendenrendite ab.
Lombardkreditzinsen sind im übrigen, normalerweise nicht von den Steuern abzugsfähig.
Guten Tag
Danke für deinen Beitrag, auch wenn wir deine Meinung nicht teilen. Wir finden nämlich, dass das Thema Lombardkredite sehr wohl in einen seriösen Finanzblog passt, insbesondere dann, wenn es so vertieft und differenziert behandelt wird wie in unserem Beitrag. (Genauso wie das Hypothekenthema in einen seriösen Immobilienblog passt:-). Deutlich skeptischer sind wir hingegen gegenüber den von dir erwähnten intransparenten und teuren strukturierten Produkten.
Es scheint, als hättest du unseren Artikel nur überflogen. Schade. Denn wir haben den mit dem Lombardkredit verbundenen Risiken sehr viel Raum gewidmet. Auch dein Warnhinweis bezüglich des mutmasslich bald erreichten Allzeithochs passt nicht zu unserer Aussage, dass für uns Lombardkredite nur in Bärenmärkten und nach klaren Regeln in Frage kämen (Konkret: -25% von Allzeithoch und max. 20% LTV).
Beste Grüsse
SFB