
 Newsletter
Pourquoi un placement rapporte-t-il un rendement intéressant alors qu’un autre bat à peine l’inflation ? La réponse se trouve dans le triangle magique de l’investissement – et dans un conflit d’objectifs auquel personne n’échappe. Dans cette deuxième leçon de notre guide financier, vous découvrirez quels sont les trois facteurs déterminants pour la constitution de votre patrimoine, comment ils interagissent et quels objectifs vous pouvez atteindre simultanément – et lesquels non.
< Leçon 1 | Aperçu | Leçon 3 >

En bref
- Le triangle magique de l’investissement le montre : rendement, disponibilité et sécurité ne peuvent pas être maximisés en même temps.
- Si vous privilégiez deux de ces objectifs, vous devez inévitablement faire des concessions sur le troisième – et cela vaut pour toutes les classes d’actifs.
- Les actions offrent rendement et disponibilité, mais peu de sécurité. Le compte bancaire est sûr et disponible, mais ne rapporte presque rien. Les obligations de caisse ou les dépôts à terme offrent la sécurité et un peu plus de rendement – mais le capital est immobilisé.
- La bonne combinaison dépend de votre profil de risque – il n’existe pas de meilleure réponse universelle.
Contents
Qu’est-ce que le triangle magique de l’investissement ?
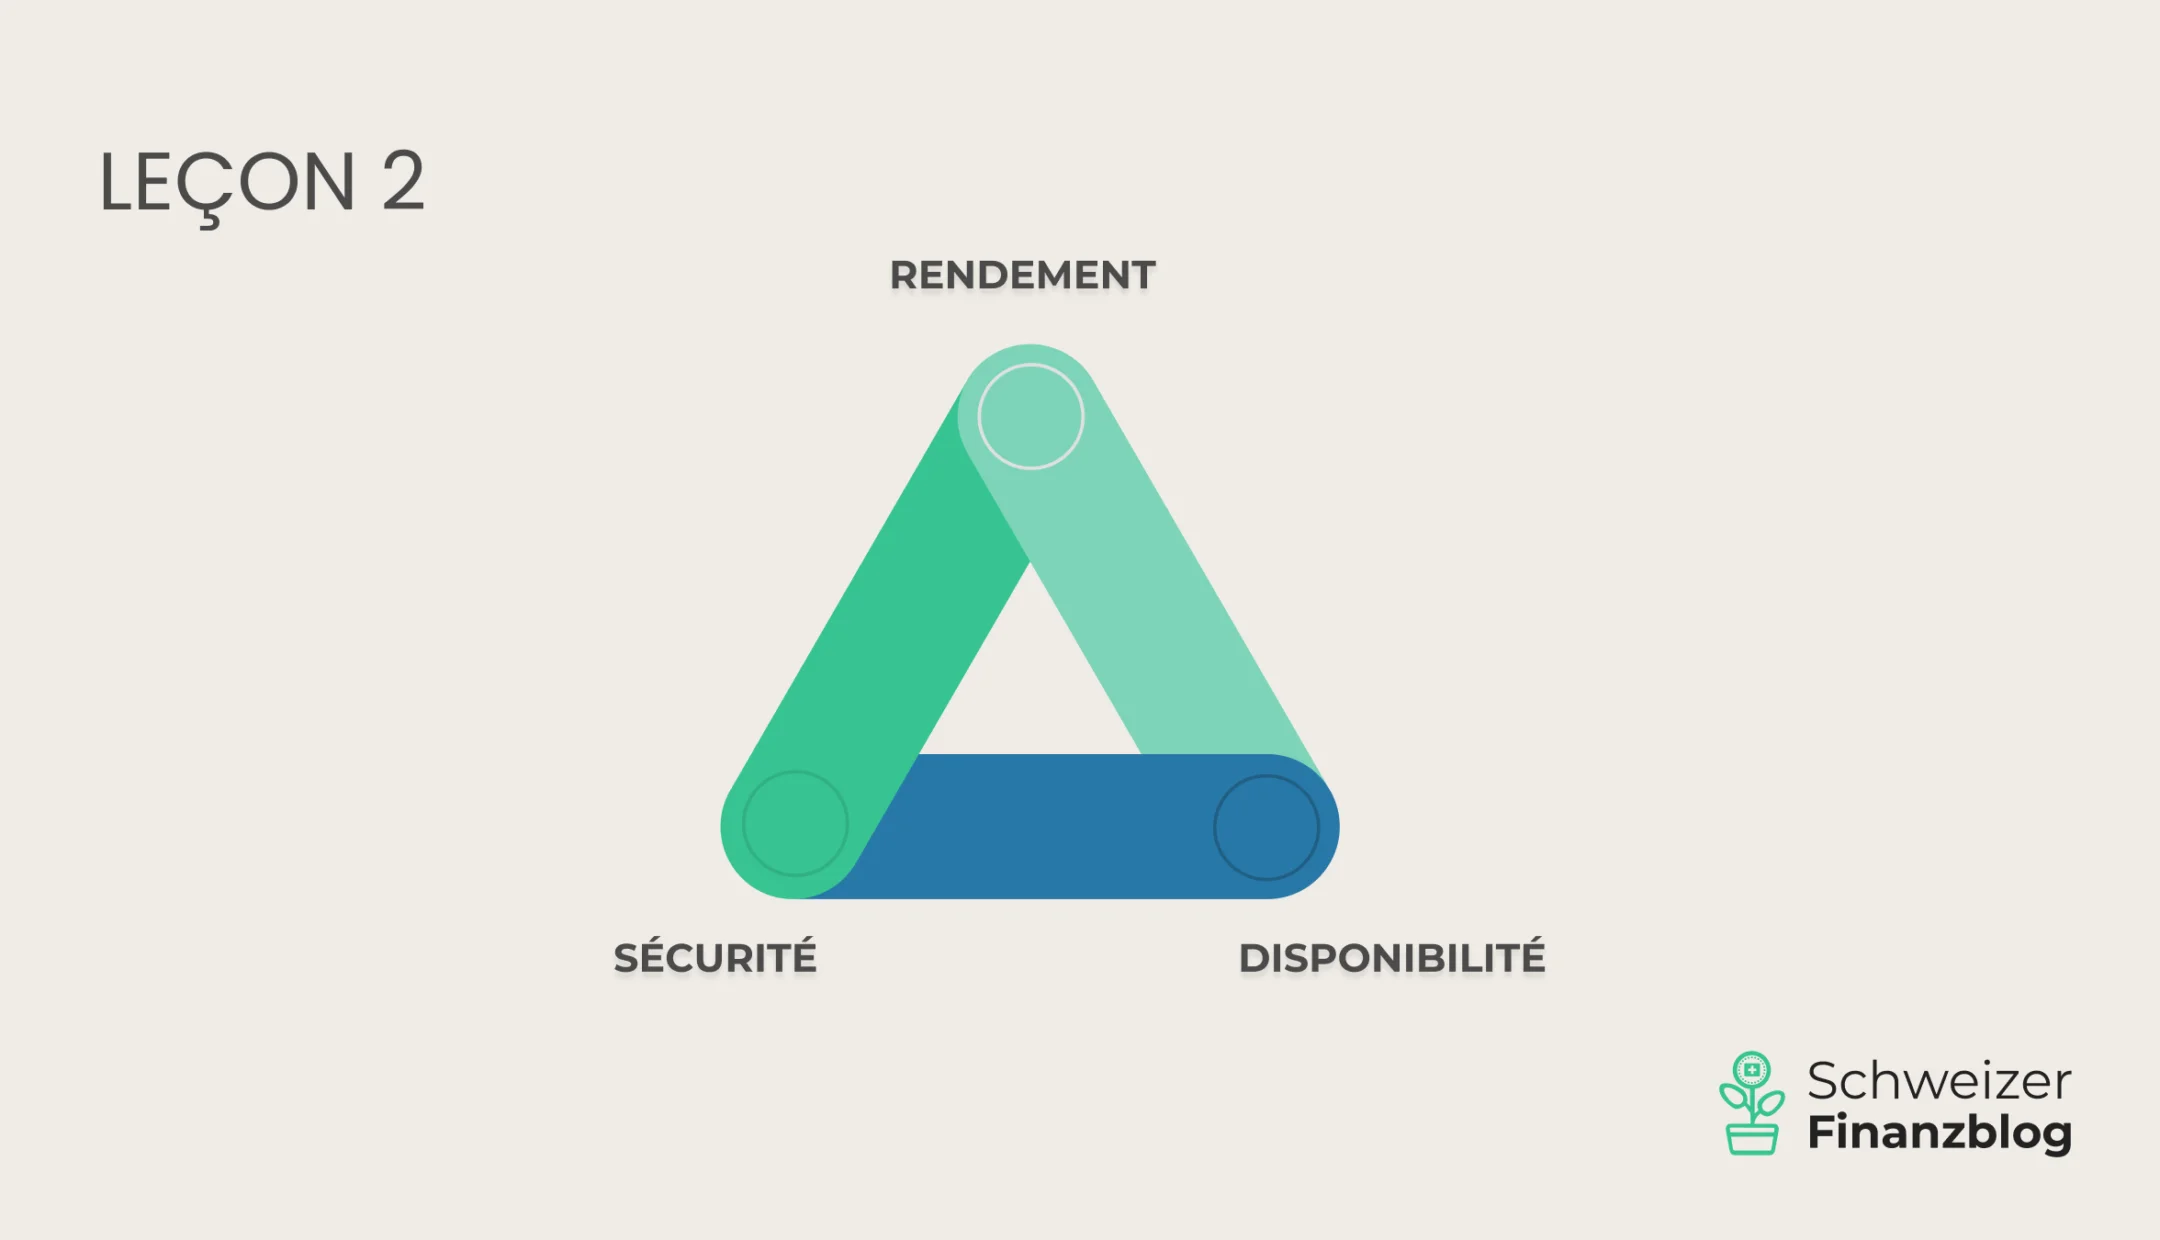
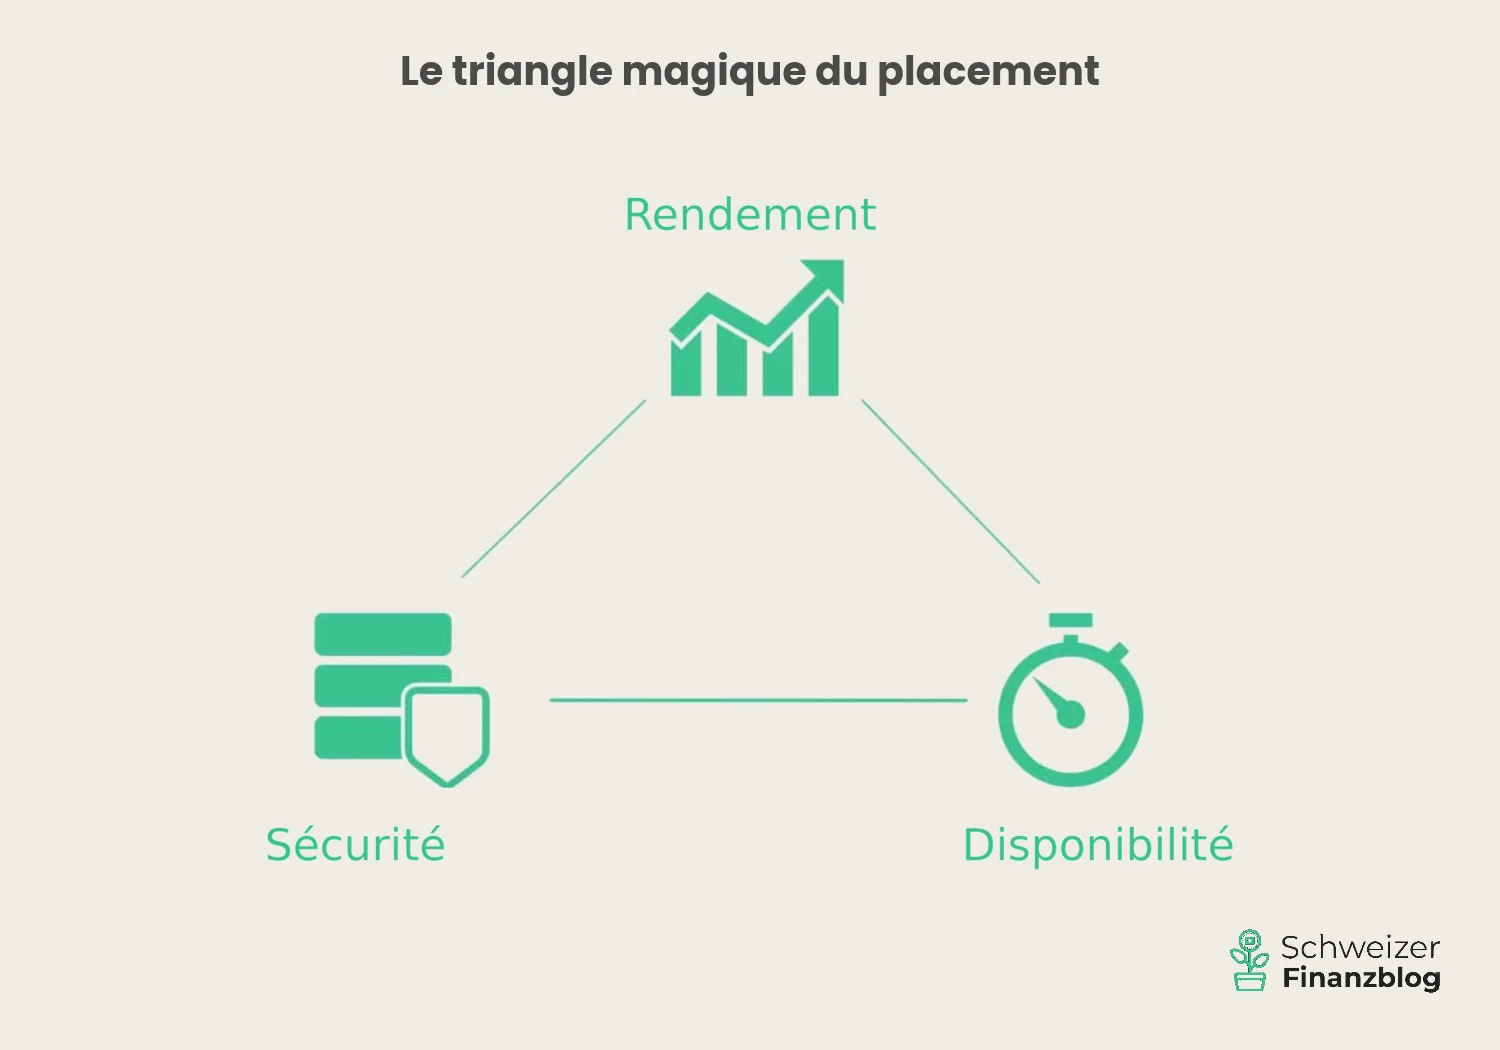
Le triangle magique de l’investissement désigne les trois objectifs concurrents du placement de patrimoine : le rendement, la disponibilité et la sécurité. La disponibilité – la rapidité avec laquelle vous pouvez accéder à votre argent – est aussi appelée liquidité dans la littérature spécialisée. Dans l’illustration ci-dessous, chacun de ces objectifs forme un sommet du triangle.
Rendement : que rapporte le placement ?
Le rendement désigne ce que rapporte un investissement ; pour de nombreux investisseurs, c’est le point de départ le plus important. Les sources de rendement typiques sont les dividendes, les paiements d’intérêts et les gains de cours.
En règle générale, plus le rendement visé est élevé, plus les risques pris sont importants – un rendement durablement élevé sans fluctuations correspondantes n’existe pas. C’est précisément là que commence le conflit d’objectifs du triangle magique de l’investissement.
Pour constituer un patrimoine à long terme, il est essentiel de réinvestir autant que possible les revenus. Grâce à l’effet des intérêts composés, le patrimoine peut croître de manière exponentielle au fil du temps.
Ce qui compte aussi, c’est le rendement après frais, impôts et inflation : les frais et le renchérissement peuvent réduire nettement le rendement réel. Pour les placements à long terme en particulier, il vaut donc la peine de miser sur des produits efficaces et bon marché – par exemple des ETF largement diversifiés qui répliquent toute une classe d’actifs, comme les actions, pour un coût minime. Notre article Meilleurs ETF en Suisse et dans le monde vous montre lesquels se distinguent.
Disponibilité : quelle est la liquidité du placement ?
La disponibilité – souvent appelée aussi liquidité – décrit la rapidité avec laquelle un placement peut être reconverti en espèces ou en avoirs bancaires. Plus ce délai est court, plus le placement est liquide.
Ce n’est pas seulement le délai qui compte, mais aussi le coût de la conversion. Frais de vente, spreads ou éventuelles pénalités de remboursement anticipé peuvent réduire le montant effectivement disponible.
La liquidité dépend fortement de la classe d’actifs : les titres négociés en bourse, comme les ETF ou les actions, peuvent être vendus chaque jour de bourse, alors que l’immobilier ou les participations privées sont nettement moins flexibles.
Dans le contexte du triangle magique, on constate qu’une disponibilité élevée se fait souvent au détriment du rendement ou de la sécurité. Si vous voulez pouvoir accéder rapidement à votre argent, vous devez en règle générale accepter des concessions sur l’un des deux autres facteurs.
Sécurité : mon capital est-il en sécurité ?
La sécurité désigne la préservation du patrimoine investi. Elle décrit dans quelle mesure un placement fluctue et quel est le risque de perte définitive.
La diversification est un levier important pour accroître la sécurité. En répartissant vos placements entre différentes classes d’actifs, régions et secteurs, vous pouvez réduire les risques.
En même temps, la sécurité absolue n’existe pas pour les placements axés sur le rendement. Même les portefeuilles largement diversifiés subissent des fluctuations à court terme.
Dans le triangle magique de l’investissement, la sécurité est en tension avec le rendement et la disponibilité. Une sécurité accrue va souvent de pair avec des perspectives de rendement plus faibles ou une flexibilité réduite.
Seuls deux objectifs peuvent être atteints à la fois
Le triangle magique de l’investissement montre clairement que les trois objectifs – rendement, disponibilité et sécurité – ne peuvent pas être maximisés simultanément. Si vous en privilégiez deux, vous devez inévitablement faire des concessions sur le troisième. Cette règle de base s’applique quels que soient la classe d’actifs ou l’environnement de marché.
Concrètement, vous avez le choix entre trois variantes :
Variante 1 : rendement élevé + disponibilité élevée = sécurité faible
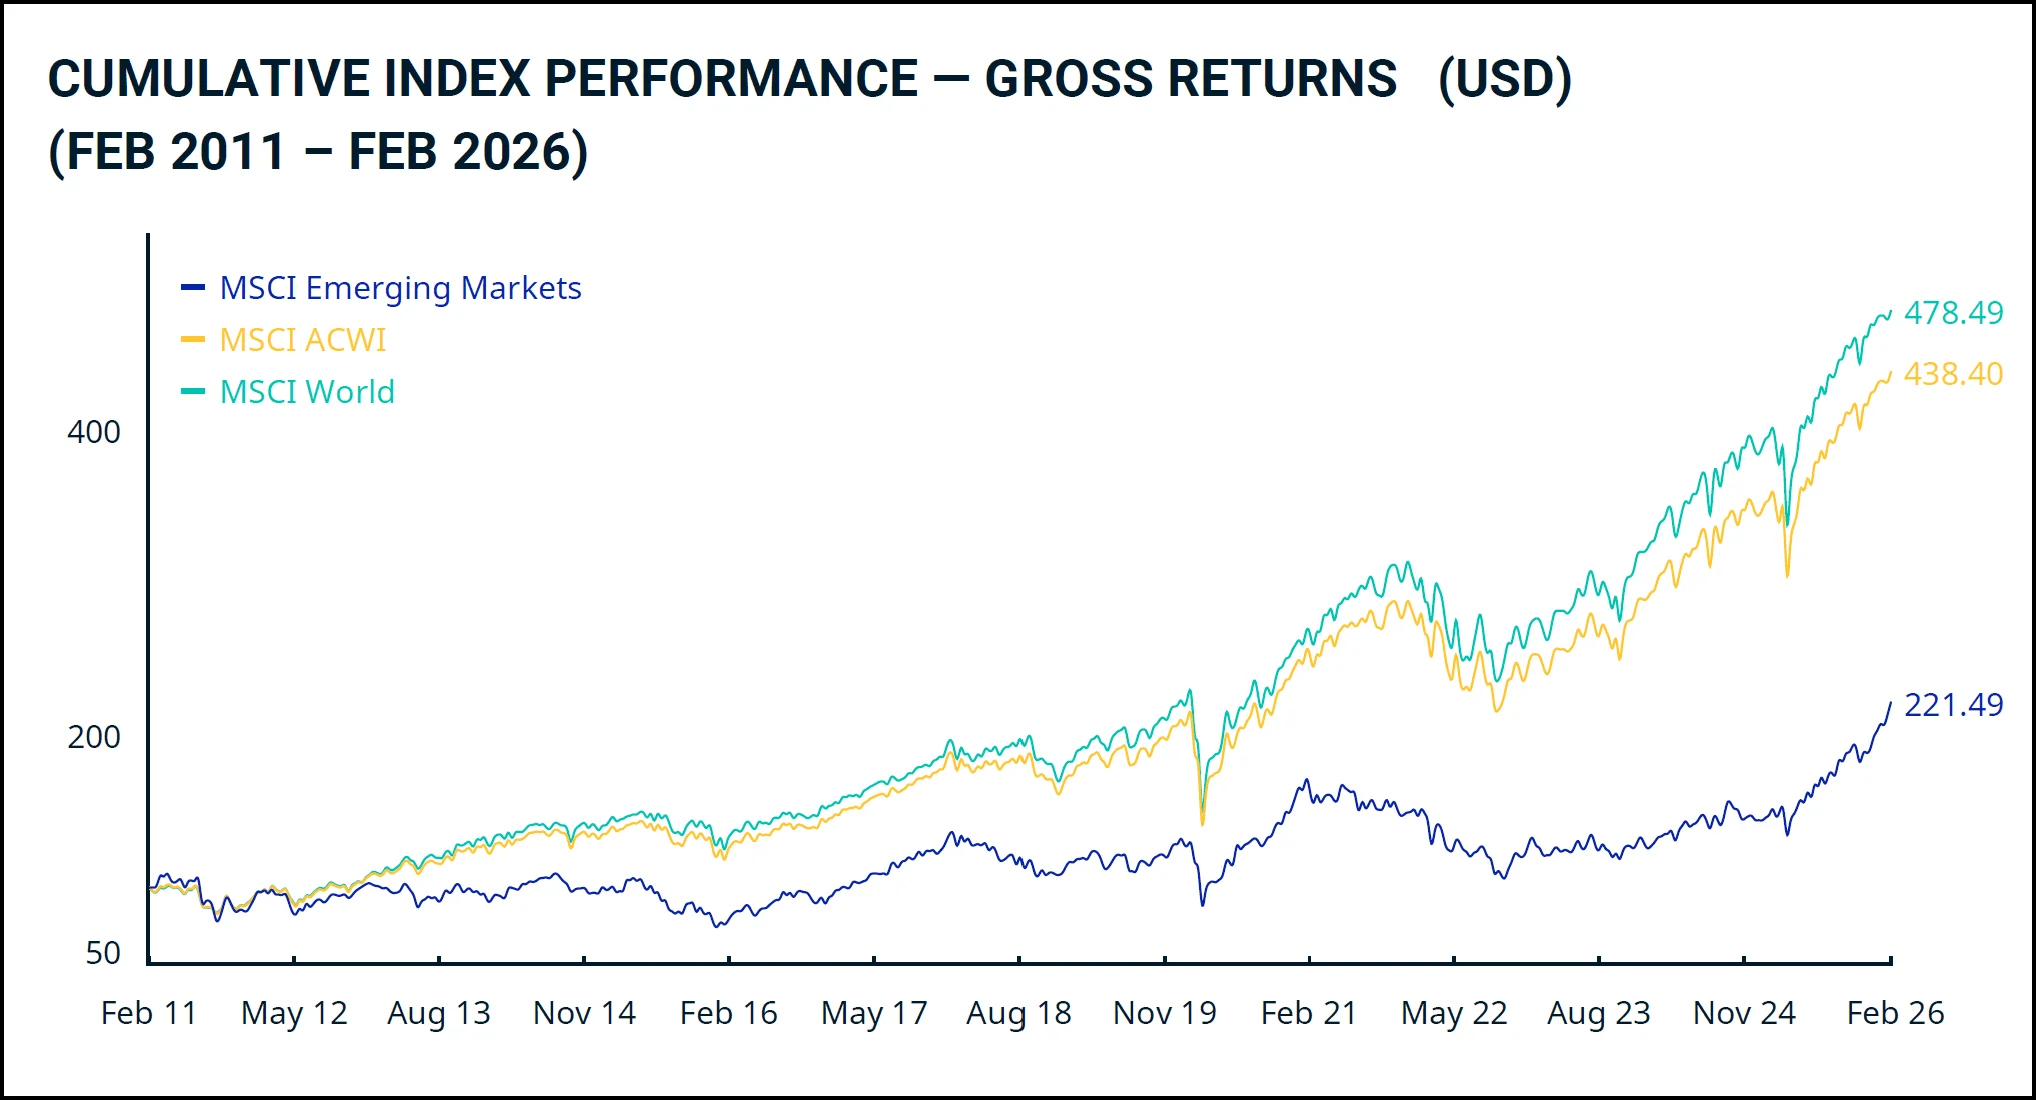
Les actions illustrent parfaitement cette combinaison. À long terme, elles peuvent dégager un rendement intéressant et peuvent être vendues à tout moment pendant les heures de bourse. En même temps, elles subissent parfois de fortes fluctuations de cours – des pertes de valeur temporaires de 30 % ou plus n’ont historiquement rien d’exceptionnel.
Leur sécurité dépend fortement de la diversification du placement. Si vous misez sur des actions individuelles, vous risquez dans le pire des cas une perte totale – par exemple si une entreprise fait faillite. Avec un fonds en actions diversifié à l’échelle mondiale – par exemple un ETF sur le marché mondial des actions – une perte totale est en revanche pratiquement exclue, car des milliers d’entreprises devraient perdre toute leur valeur en même temps. La diversification réduit donc considérablement le risque – mais elle ne supprime pas le conflit d’objectifs du triangle magique.
Entrent aussi dans cette catégorie les matières premières comme le pétrole, les céréales ou les métaux précieux – l’or étant toutefois considéré davantage comme une réserve de valeur et une protection contre l’inflation que comme un placement de rendement classique – ainsi que les actions immobilières et les REIT (fonds immobiliers cotés en bourse). Les cryptomonnaies, qui comptent parmi les classes d’actifs les plus volatiles qui soient, sont particulièrement spéculatives.
Également à fort rendement, mais avec un risque de défaut important : le crowdlending P2P. Les investisseurs prêtent de l’argent directement à des particuliers ou à des entreprises et perçoivent en échange des intérêts plus élevés que sur un compte d’épargne. Les perspectives de rendement sont attrayantes, mais le risque de défaut de crédit est réel – la garantie des dépôts ne s’applique pas ici. Pour en savoir plus, lisez notre article Crowdlending : le P2P en plein essor en Suisse.
Variante 2 : disponibilité élevée + sécurité élevée = rendement faible
Le compte bancaire classique allie une flexibilité maximale à une sécurité élevée : en Suisse, les avoirs jusqu’à 100 000 CHF par personne et par banque sont protégés par la garantie des dépôts, et l’argent est disponible à tout moment. Mais comme la banque ne peut pas compter sur ce capital à long terme, la rémunération est faible en conséquence. Dans l’environnement de taux actuel, le rendement suffit à peine à compenser l’inflation – la valeur réelle du capital est donc au mieux préservée, voire s’érode lentement.
Miser sur une sécurité et une disponibilité maximales, c’est donc prendre un autre risque : celui d’une perte progressive de pouvoir d’achat et de renoncer à une croissance réelle de votre patrimoine.
Variante 3 : sécurité élevée + rendement élevé = disponibilité faible
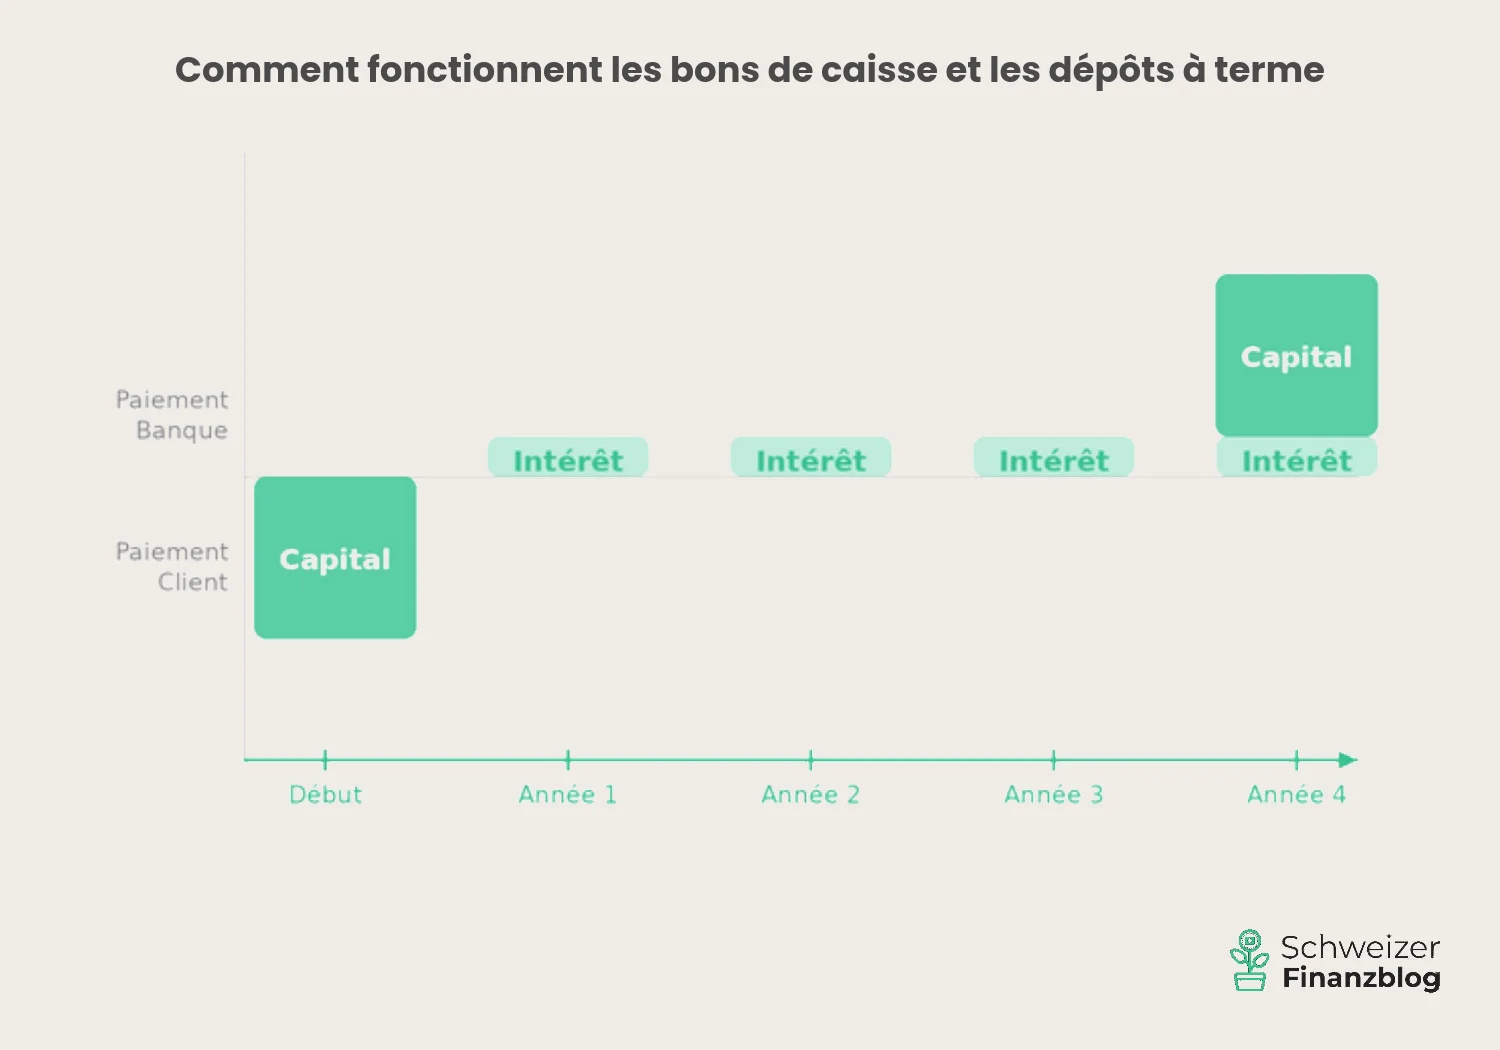
Cette combinaison est typique des placements pour lesquels le capital est immobilisé pendant une durée fixe. En contrepartie, vous obtenez un taux d’intérêt plus élevé que sur un compte bancaire classique, ce qui peut au moins permettre de préserver la valeur réelle. Le rendement reste toutefois en général nettement inférieur à celui d’un placement en actions.
Les obligations de caisse sont des titres à taux fixe émis par les banques. Les investisseurs prêtent leur capital à la banque pour une durée déterminée – généralement entre deux et dix ans – et reçoivent en échange des intérêts réguliers. Comme la banque peut planifier plus sûrement l’utilisation de ce capital, elle le rémunère par un supplément d’intérêt par rapport au compte d’épargne ou au compte privé. La garantie des dépôts s’applique en outre jusqu’à 100 000 CHF par personne et par banque.
Le dépôt à terme fonctionne de façon similaire : un montant est placé pour une durée convenue et rémunéré à un taux fixe. La principale différence avec l’obligation de caisse : le dépôt à terme n’est pas un titre, mais un simple dépôt bancaire, qui bénéficie lui aussi de la garantie des dépôts.
Le prix commun de ces deux formes de placement est une disponibilité limitée : si vous voulez récupérer votre argent avant l’échéance, vous dépendez de la bonne volonté de la banque ou devez vous attendre à des pertes.
Remarque : dans l’environnement actuel de taux bas, les intérêts des obligations de caisse et des dépôts à terme restent eux aussi modestes. Comparer les offres vaut néanmoins la peine, car les conditions peuvent varier sensiblement d’une banque à l’autre.
Votre profil de risque individuel façonne votre triangle magique de l’investissement
La forme de votre triangle magique personnel n’a rien d’une question abstraite – elle dépend directement de votre profil de risque individuel. Celui-ci se compose de votre tolérance au risque et de votre capacité de risque.
Votre tolérance au risque : quel risque voulez-vous prendre ?
La tolérance au risque décrit votre attitude psychologique face aux fluctuations et aux pertes possibles. Si vous dormez sur vos deux oreilles même lorsque votre portefeuille perd temporairement 20 % ou plus de sa valeur, votre tolérance au risque est élevée. Si, en revanche, vous paniquez à chaque baisse des cours, vous devriez investir de manière plus prudente – indépendamment de ce qui serait possible sur le papier. La tolérance au risque est de nature subjective ; elle est façonnée notamment par l’expérience, la personnalité et les connaissances financières.
Votre capacité de risque : quel risque pouvez-vous vous permettre ?
La capacité de risque décrit votre situation financière objective. Elle dépend du capital dont vous disposez, de vos engagements et du moment où vous aurez probablement besoin de l’argent investi. Si vous avez des dépenses fixes élevées ou si vous aurez besoin du capital dans un avenir proche, votre marge de manœuvre face au risque est tout simplement plus réduite – quelle que soit votre attitude personnelle.
L’interaction entre tolérance au risque et capacité de risque
Ensemble, ces deux facteurs déterminent lequel des trois objectifs du triangle magique devrait être prioritaire pour vous.
Un exemple : si vous prévoyez une dépense importante dans les deux à trois prochaines années – par exemple l’achat d’un logement –, vous devriez orienter votre patrimoine avant tout vers une disponibilité et une sécurité élevées. Même si vous êtes en principe prêt à prendre des risques et restez serein face aux fluctuations de cours, il serait peu judicieux d’investir de façon risquée dans cette situation. La capacité de risque – réduite ici par le court horizon de placement – fixe une limite claire, qui l’emporte sur la tolérance au risque.
En résumé : la tolérance au risque décrit ce que vous voulez – la capacité de risque, ce que vous pouvez vous permettre. Pour une stratégie de placement solide, les deux doivent concorder.
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue intéressants.
——
Conclusion
Le rêve d’un placement très rentable, disponible à tout moment et sûr à 100 % à la fois, n’est qu’un rêve. Hélas. Comme dans d’autres domaines de la vie, l’investissement ne nous épargne pas les compromis.
La bonne combinaison dépend de votre situation personnelle : de votre tolérance au risque et de votre capacité de risque – qui englobe aussi votre horizon de placement. Il n’existe pas de meilleure réponse universelle – seulement celle qui vous convient.
Dans la leçon 3, nous y regardons de plus près : comment une diversification intelligente permet-elle d’optimiser le rapport rendement/risque – et qu’est-ce que cela signifie concrètement pour votre portefeuille ?
Vous trouverez une vue d’ensemble de toutes les leçons ici : Apprendre à investir – en huit leçons.
Cela pourrait aussi vous intéresser
Mises à jour
7 juillet 2026 : introduction du terme technique « liquidité » pour désigner la disponibilité d’un placement.
12 juin 2026 : texte et illustrations adaptés ponctuellement.
5 avril 2026 : texte et illustrations entièrement remaniés.
Clause de non-responsabilité
Clause de non-responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article sur le triangle magique de l’investissement en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé, des informations financières aussi objectives et pertinentes que possible. Si des erreurs nous ont malgré tout échappé, si des aspects importants ont été oubliés et/ou ne sont plus d’actualité, nous vous serions reconnaissants de nous le signaler.
À propos des auteurs

Stefan Huser
Stefan investit lui-même en bourse depuis 2015. Il a été marqué par la théorie du portefeuille de Markowitz et par le livre « Souverän investieren » de Gerd Kommer. Il suit une stratégie core-satellite : un portefeuille mondial d’actions composé d’ETF en constitue le cœur, complété par des placements alternatifs. Pour le blog, il s’occupe surtout des textes. Stefan vit avec sa famille à Zurich et s’intéresse à la littérature, à la photographie et à la liberté financière.

Antun Brcina
Antun (« Toni ») investit en bourse depuis 2015. Sur le plan financier, il s’est surtout inspiré du livre « Souverän investieren » de Gerd Kommer et du modèle à cinq facteurs de Fama-French. Son argent est placé de manière largement diversifiée et à long terme dans un portefeuille mondial d’actions composé d’ETF. Pour le blog, il travaille surtout sur les calculateurs et le code. Toni vit avec sa famille dans la région de Zurich et s’intéresse au sport, à la technologie et à l’entrepreneuriat.


2 Commentaires
Vielen Dank für diesen tollen Artikel. Ich glaube bei der zweiten Variante kann man auch mit Gold handeln? Oder ist das eher nicht sicher?
Hoi Enya,
gemäss Gerd Kommer sind Gold-Anlagen aus folgendem Grund keine sichere Anlage: « Gold ist alles andere als eine solide Anlage: Mehr als 50 Prozent der weltweiten Goldbestände liegen in den Tresoren der Zentralbanken und könnten von diesen jederzeit auf den Markt geworfen werden. »
Zitat: https://www.gerd-kommer-invest.de/wp-content/uploads/getabstract-Kommer-souveraen-investieren-mit-indexfonds-und-etfs.pdf
VG Dirk