Newsletter

Zéro pour cent de frais de gestion sur le pilier 3a : ce qui ressemble à un produit d’appel est une réalité chez True Wealth depuis 2022. À cela s’ajoutent un échelonnement automatique des comptes et des fonds indiciels fiscalement optimisés. Dans notre avis sur True Wealth, nous vous montrons comment cela fonctionne en pratique, pour qui le changement vaut la peine et ce que valent les autres solutions de placement.
L’essentiel en bref
- Pionnière de la gestion de fortune numérique en Suisse depuis 2013, True Wealth gère environ 3,5 milliards de CHF pour plus de 50 000 clients et est soumise à la surveillance de la FINMA.
- Aucuns frais de gestion sur le 3a : vous ne payez que les frais des produits de 0,12–0,14 % (durable : dès 0,21 %), plus les frais de transaction lors de l’investissement. D’après nos recherches, True Wealth est ainsi la solution de placement 3a la moins chère de Suisse.
- Pris isolément, le patrimoine libre et le portefeuille enfant sont plus chers que chez d’autres robo-advisors, avec un peu plus de 0,6 % par an. Combinés au 3a avantageux, les coûts totaux baissent toutefois sensiblement selon la répartition.
- Outre des ETF, True Wealth utilise en partie dans le 3a des fonds indiciels optimisés en matière d’impôt à la source, ce qui améliore encore le rendement net.
- Une spécialité est l’échelonnement automatique : au fil des années, True Wealth ouvre d’elle-même cinq comptes 3a et répartit les versements de manière égale, pour un retrait échelonné fiscalement plus avantageux.
- Le prix de cet automatisme : une stratégie de placement commune s’applique au 3a et au patrimoine libre, et la répartition entre les comptes ne peut pas être pilotée manuellement.
🎁 Avec notre code bonus SFB100TW vous recevez, en tant que nouvelle cliente ou nouveau client, un crédit de 100 CHF sur les frais (non valable pour le 3a, détails plus bas).
Transparence : les solutions de placement de True Wealth nous ont convaincus, à commencer par l’offre 3a. C’est pourquoi nous avons conclu un partenariat. Si vous ouvrez un compte via notre lien, vous bénéficiez d’un crédit sur les frais pour le patrimoine libre et le portefeuille enfant, et nous pouvons percevoir une commission. Sur le plan rédactionnel, nous restons indépendants.
Contents
- True Wealth en un coup d’œil
- Notre avis sur True Wealth : comment nous avons testé
- Frais de True Wealth sur le 3a : ce que vous payez vraiment
- Stratégies standard et classes d’actifs
- Produits de placement : ETF et fonds indiciels fiscalement optimisés
- Stratégie individuelle : comment adapter la proposition
- Échelonnement automatique sur cinq comptes avec True Wealth 3a
- Utilisation, reporting et support chez True Wealth
- True Wealth est-elle sûre ?
- Patrimoine libre et portefeuille enfant : combien coûtent-ils ?
- Les partis pris de True Wealth
- Ouverture de compte et transfert 3a
- Quels sont les avantages et les inconvénients de True Wealth ?
- Code bonus True Wealth : crédit de 100 CHF sur les frais
- Conclusion de notre avis sur True Wealth
- Questions fréquentes sur True Wealth
- Quelle est votre expérience avec True Wealth ?
- À qui appartient True Wealth ?
- Mon argent est-il en sécurité chez True Wealth ?
- Le pilier 3a est-il vraiment gratuit chez True Wealth ?
- Comment True Wealth gagne-t-elle de l’argent avec le 3a sans frais de gestion ?
- Combien de comptes 3a True Wealth ouvre-t-elle ?
- Puis-je transférer mon 3a existant vers True Wealth ?
- Quel est le dépôt minimum chez True Wealth ?
- Combien coûte True Wealth ?
- Combien coûte un transfert vers ou depuis True Wealth ?
- True Wealth vaut-il aussi la peine pour le patrimoine libre ?
- Le code bonus SFB100TW est-il aussi valable pour le pilier 3a ?
- Quel rendement offre True Wealth ?
- True Wealth ou VIAC ?
- Quel robo-advisor est le meilleur ?
- Cela pourrait aussi vous intéresser
- Mises à jour
- Avertissement
True Wealth en un coup d’œil
True Wealth a été fondée en 2013 par Felix Niederer, physicien et gestionnaire de portefeuille, et Oliver Herren, cofondateur de Digitec Galaxus, et est présente sur le marché depuis 2014. L’idée : une gestion de fortune professionnelle selon les règles de la théorie moderne du portefeuille, entièrement numérique et pour une fraction des coûts bancaires habituels. Depuis 2016, la Basellandschaftliche Kantonalbank (BLKB) en est actionnaire minoritaire.
Aujourd’hui, True Wealth gère environ 3,5 milliards de CHF pour plus de 50 000 clients et fait ainsi partie des plus grands gestionnaires de fortune numériques de Suisse. L’entreprise est autorisée par la FINMA en tant que gestionnaire de fortune collective et soumise à sa surveillance directe. La plateforme est un développement maison, ce qui rend True Wealth indépendante des fournisseurs externes de logiciels bancaires.
L’offre comprend trois produits :
- Gestion de fortune en ligne : pour le patrimoine libre dès 8 500 CHF, au choix avec la BLKB (banque bénéficiant de la garantie de l’État) ou Saxo Bank Suisse comme banque dépositaire.
- Pilier 3a : depuis 2022, dès 1 000 CHF, via la fondation de prévoyance 3a Digital. La banque dépositaire est la BLKB, une banque bénéficiant de la garantie de l’État.
- Portefeuille enfant : depuis 2023, une solution de placement séparée pour les enfants et les jeunes dès 1 000 CHF. Le patrimoine appartient à l’enfant, qui peut en disposer librement dès 18 ans.
Dans ce test, nous passons en revue les trois produits, en mettant l’accent sur la solution 3a.
Notre avis sur True Wealth : comment nous avons testé
Contrairement à VIAC, nous ne sommes pas clients de True Wealth depuis le début, mais nouveaux clients depuis octobre 2026. Ce test s’appuie donc sur notre propre ouverture de compte et nos premières semaines avec un portefeuille 3a à 99 % d’actions, sur les conditions documentées publiquement ainsi que sur l’expérience de clients de longue date tirée des évaluations sur l’App Store et Trustpilot. Lorsque nous nous appuyons sur des avis de tiers, nous le signalons.
Frais de True Wealth sur le 3a : ce que vous payez vraiment
True Wealth ne prélève aucuns frais de gestion sur le pilier 3a ; les coûts d’investissement totaux s’élèvent à 0,12–0,14 % par an (état en octobre 2026). Ils se composent de deux éléments :
- Frais de gestion de True Wealth : 0 % sur le 3a
- Frais des produits des ETF et fonds indiciels (TER) : 0,12 % dans la stratégie standard, 0,14 % dans notre portefeuille personnalisé. Ils ne sont pas débités séparément, mais prélevés directement dans la fortune du fonds.
Avec un avoir 3a de 100 000 CHF, vous payez donc 120 à 140 CHF par an.
Ne sont pas compris les frais de transaction lors de l’achat, de la vente et de la réallocation des fonds. Selon True Wealth, ils surviennent surtout lors de l’investissement initial : pour un premier versement d’environ 7 300 CHF, True Wealth les chiffre à environ 10 CHF, soit un peu plus de 0,1 % une seule fois. Y sont compris le droit de timbre, les spreads, un supplément de change de la banque dépositaire de 0,1 % au maximum ainsi que les commissions d’émission des fonds indiciels. Sans autres versements ni retraits, les frais de transaction sont ensuite négligeables. True Wealth maintient le supplément de change à un niveau bas en compensant en interne les versements et retraits de tous ses clients 3a, au lieu de passer chaque ordre individuellement en bourse.
Bon à savoir :
- Pas de droits de garde, de commissions d’émission, de commissions de rachat ni de rétrocessions
- Relevé fiscal électronique compris
- Part de liquidités rémunérée à 0,35 % (état en octobre 2026)
- Dépôt minimum de 1 000 CHF, pas besoin d’un compte pour le patrimoine libre
Si vous souhaitez investir de manière durable, vous pouvez passer à l’univers de placement « Durable ». True Wealth utilise alors des ETF sur les indices SRI de MSCI, qui excluent les secteurs controversés et ne retiennent que les meilleures entreprises ESG de chaque secteur. Les frais des produits passent ainsi à 0,21 % ou plus.
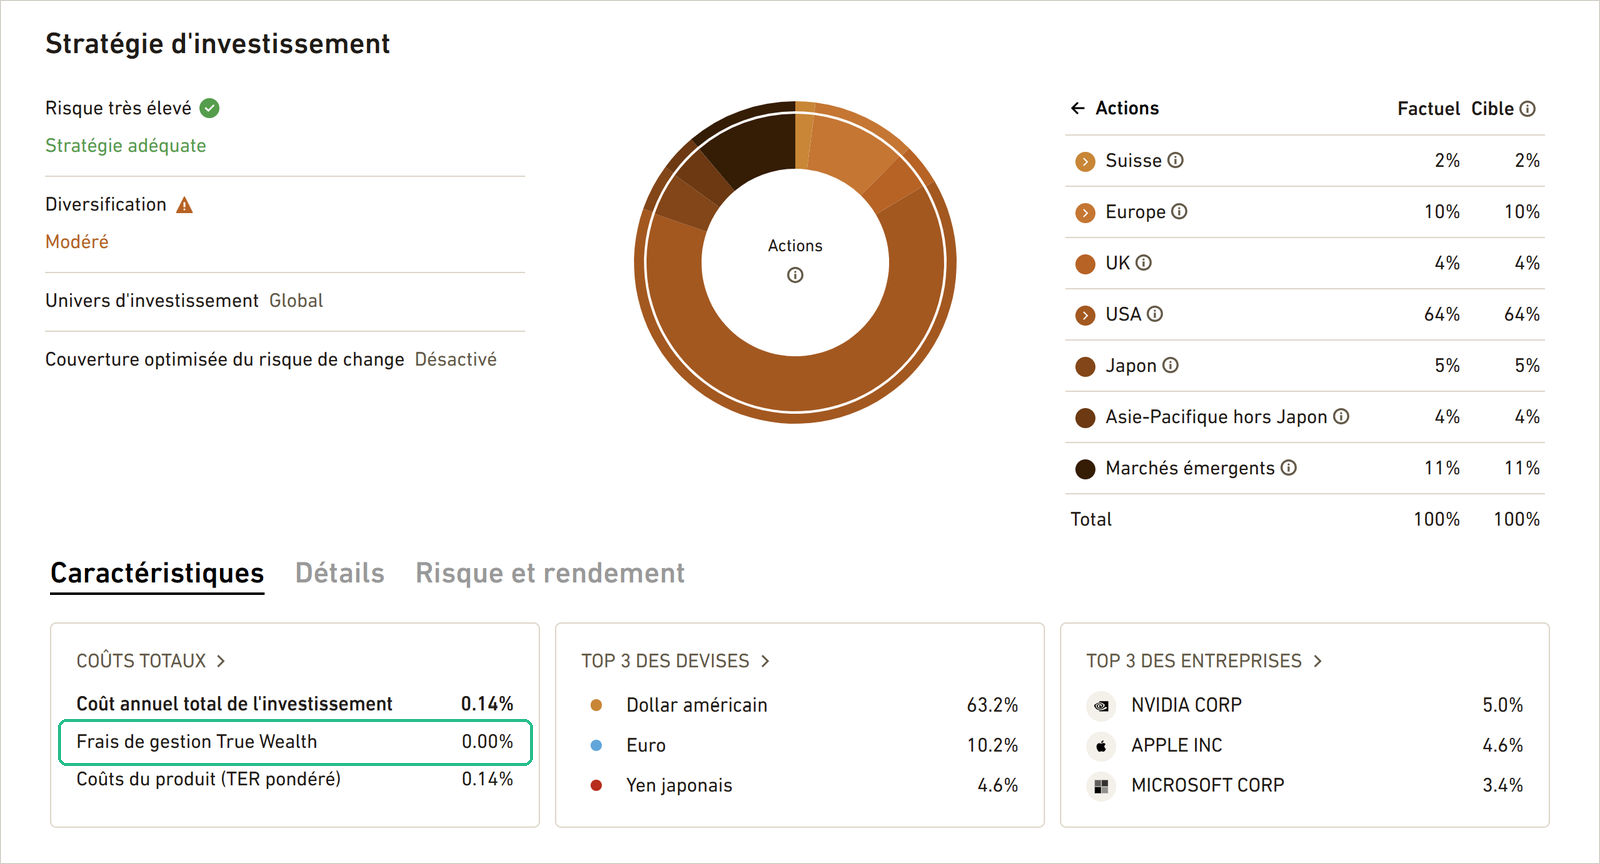
True Wealth dans la comparaison des coûts 3a
L’ampleur de l’avantage de coûts apparaît dans la comparaison avec d’autres prestataires 3a numériques au prix attractif, chaque fois pour la stratégie avec la part d’actions la plus élevée :
| Prestataire | Coûts d’investissement totaux | Coûts pour 100 000 CHF | Part d’actions max. |
|---|---|---|---|
| True Wealth | 0,12–0,14 % | 120–140 CHF | 99 % |
| findependent | 0,29% | 290 CHF | 99% |
| finpension | 0,39% | 390 CHF | 99% |
| frankly | 0,43% | 430 CHF | 95% |
| VIAC | 0,44% | 440 CHF | 99% |
Comment True Wealth gagne-t-elle de l’argent avec le 3a sans frais de gestion ?
Comme True Wealth renonce complètement aux frais de gestion sur le 3a, ne touche aucune rétrocession (kickbacks) des fournisseurs de fonds et que les frais des produits et de transaction sont prélevés en externe, l’entreprise ne gagne rien de manière récurrente avec ce produit.
Nous partons donc d’un calcul mixte : le 3a avantageux attire de nouveaux clients, et une partie d’entre eux placent aussi leur patrimoine libre chez True Wealth, où des frais de gestion s’appliquent. Cette stratégie semble fonctionner : depuis son lancement en 2022, True Wealth propose le 3a sans frais de gestion, sans changement.
Notre conclusion sur les frais 3a : d’après nos recherches, True Wealth est ici la solution de placement la moins chère de Suisse.
Stratégies standard et classes d’actifs
Dès que votre dépôt minimum est arrivé, True Wealth détermine votre profil de risque à l’aide de quelques questions et vous propose sur cette base un portefeuille diversifié à l’échelle mondiale. La part d’actions peut aller jusqu’à 99 %.
Chez True Wealth, vous pouvez investir dans jusqu’à cinq classes d’actifs. Dans le portefeuille modèle public, la répartition se présente ainsi :
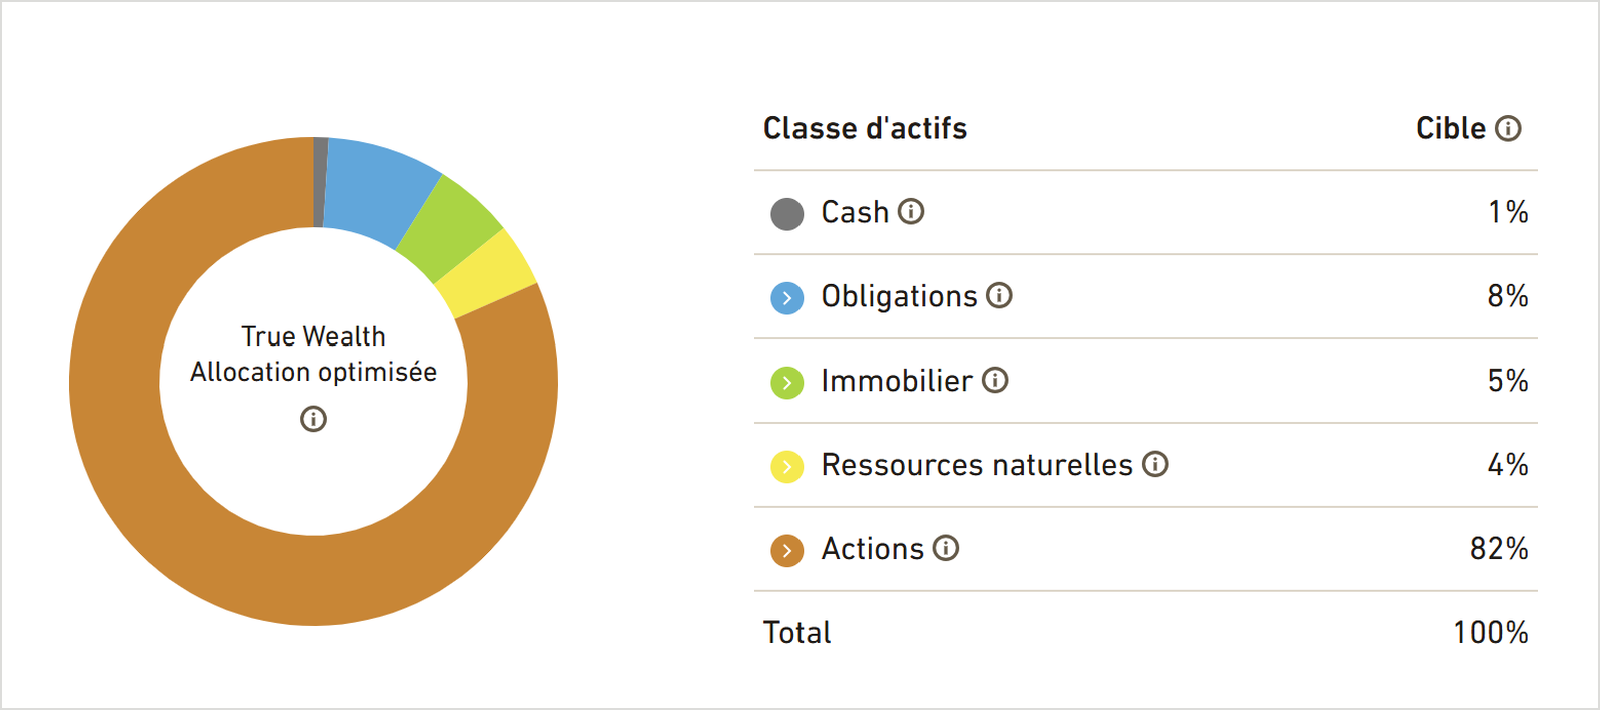
Les cinq classes d’actifs en un coup d’œil :
- Liquidités : petite réserve de liquidités, rémunérée à 0,35 % dans le 3a.
- Obligations : stabilisent le portefeuille, surtout des emprunts d’État américains à long terme et un peu d’obligations d’entreprises à haut rendement.
- Immobilier : sociétés immobilières cotées en bourse des pays industrialisés, sans la Suisse.
- Matières premières : panier de matières premières largement diversifié (énergie, métaux et produits agricoles) comme protection contre l’inflation, l’or n’en faisant partie que comme composante et non comme position propre.
- Actions : le moteur de rendement, réparti mondialement sur sept régions – plus de détails au chapitre suivant.
Selon le profil de risque, True Wealth ajuste les pondérations. Au lieu de la variante standard, vous pouvez aussi pondérer librement les classes d’actifs – plus de détails au chapitre sur la stratégie individuelle. Si vous souhaitez investir de manière durable, vous pouvez passer à un univers de placement durable.
Notre conclusion sur la stratégie et les classes d’actifs : la proposition de stratégie basée sur le profil de risque est compréhensible, et le choix des classes d’actifs convainc. Nous apprécions de pouvoir, au lieu de la variante standard proposée, pondérer librement les classes d’actifs ou en supprimer complètement. Comme placements alternatifs, l’immobilier et les matières premières sont disponibles en option. Mais si vous cherchez des cryptomonnaies ou du private equity, vous ne trouverez pas votre bonheur chez True Wealth. Pour nous, le diable se cache dans les détails au niveau des produits – plus de détails au chapitre suivant.
Produits de placement : ETF et fonds indiciels fiscalement optimisés
Dans le 3a, True Wealth ne mise pas seulement sur des ETF, mais en partie sur des fonds indiciels fiscalement optimisés. La raison en est l’impôt à la source, un facteur de coût qui n’apparaît dans aucun TER, mais qui réduit le rendement. True Wealth n’a pas de fonds propres et, selon ses propres indications, n’entretient aucune relation d’affaires avec les fournisseurs de fonds. Les conflits d’intérêts dans le choix des produits sont ainsi évités.
Les fonds que True Wealth utilise concrètement, vous pouvez les consulter vous-même dans le portefeuille modèle public, séparément pour le pilier 3a et le patrimoine libre. Il est préréglé avec couverture de change, mais vous pouvez adapter le portefeuille via une modification de stratégie et voir alors les produits correspondants. Nous expliquons au chapitre sur la stratégie individuelle pourquoi nous avons désactivé la couverture.
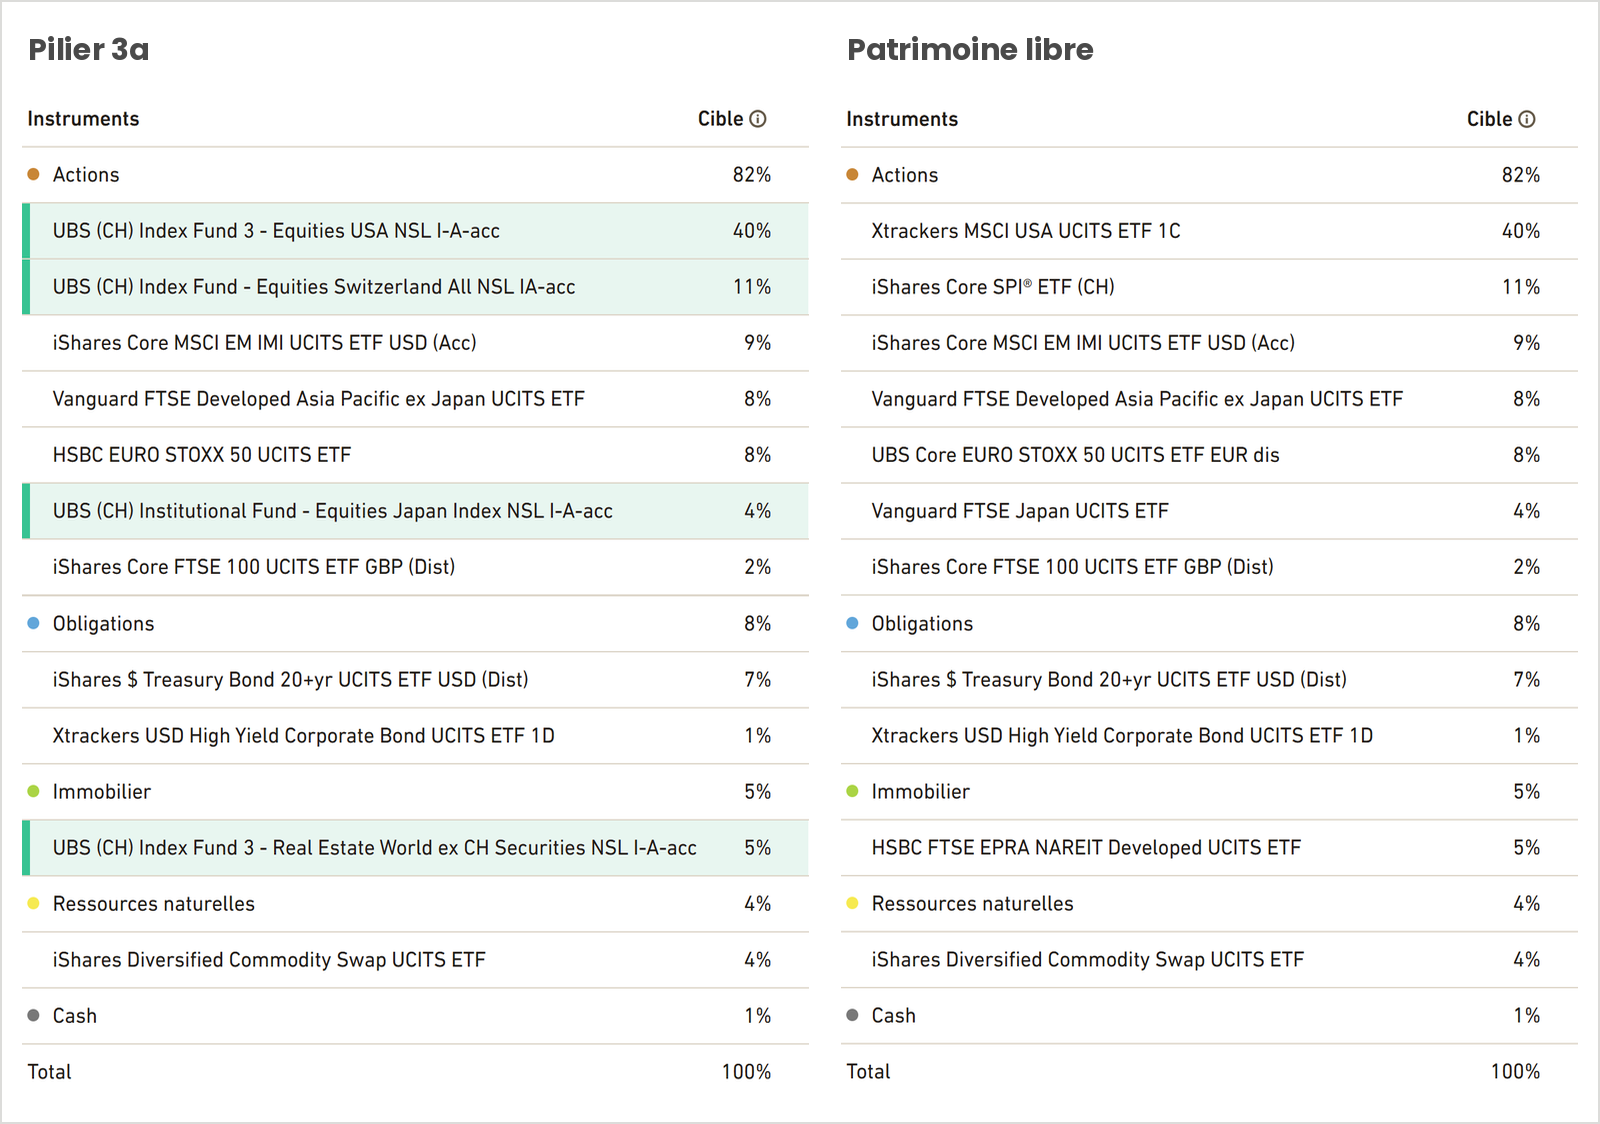
Un ETF domicilié en Irlande perd en règle générale 15 % d’impôt à la source sur les dividendes américains, qui ne peuvent pas être récupérés. Avec les fonds indiciels suisses que True Wealth utilise pour les actions américaines et l’immobilier mondial, cette retenue disparaît.
Avec un rendement du dividende d’environ 1,3 % sur les actions américaines, cela représente environ 0,2 point de pourcentage par an sur la part américaine. Avec une part américaine de 40 % comme dans le portefeuille modèle 3a, cela fait environ 0,08 point de pourcentage sur l’ensemble du portefeuille, soit plus de la moitié des frais des produits totaux de 0,12–0,14 %.
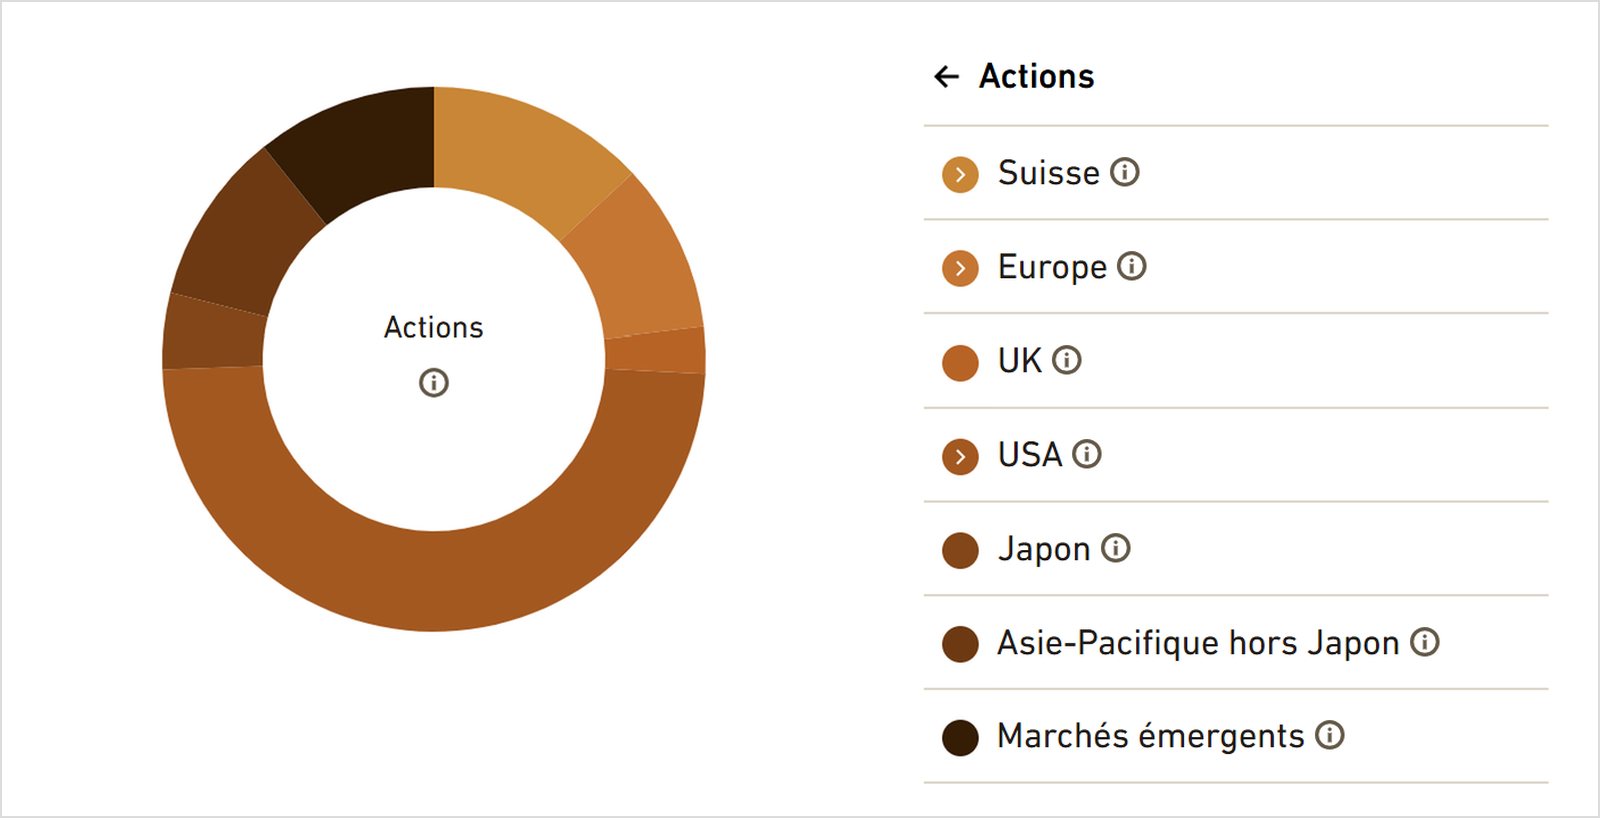
True Wealth répartit les actions en sept régions :
Cela présente de nets atouts :
- Vous pouvez pondérer librement les sept régions, y compris selon la capitalisation boursière.
- Vous pouvez éviter le biais domestique : vous fixez la part suisse aussi bas que vous le souhaitez.
- Les pays émergents et l’Asie-Pacifique sont largement couverts en tant que régions propres.
Certaines lacunes et incohérences nous ont toutefois surpris :
- « Europe » devrait en fait s’appeler « zone euro » : la région n’est couverte que par l’Euro Stoxx 50, soit les 50 plus grandes entreprises des pays de la zone euro. La Suède, le Danemark ou la Norvège en sont absents, tout comme les entreprises de taille moyenne.
- Le Canada manque complètement.
- Les petites entreprises, appelées small caps, ne sont couvertes qu’en Suisse et dans les pays émergents. Vous ne pouvez donc pas investir dans les small caps à l’échelle mondiale.
- Les indices proviennent en partie de FTSE, en partie de MSCI. Les deux fournisseurs classent les pays différemment, si bien que la Corée du Sud figure deux fois dans le portefeuille : en Asie-Pacifique et dans les pays émergents.
À notre demande, True Wealth justifie son approche par des critères comme des frais bas, une liquidité suffisante et l’efficacité fiscale. La Scandinavie et le Canada auraient trop peu de poids par rapport aux coûts d’ETF supplémentaires. Même si ces points pèsent sans doute peu sur le rendement, nous attendrions d’un prestataire aux ambitions scientifiques une orientation de portefeuille résolument mondiale et uniforme.
Notre conclusion sur les produits de placement : avec des ETF bon marché et des fonds indiciels optimisés en matière d’impôt à la source, True Wealth met en œuvre le 3a de manière réfléchie et efficace en termes de coûts. Des concessions sont à faire sur la couverture mondiale.
Stratégie individuelle : comment adapter la proposition
La proposition de stratégie de True Wealth repose sur votre profil de risque. Celui-ci se compose de deux éléments : votre capacité objective à prendre des risques et votre propension subjective au risque. Plus votre horizon de placement est long, plus votre situation financière est stable et plus vous acceptez sereinement des pertes comptables, plus votre portefeuille sera orienté vers le rendement et exposé au risque, ce qui se traduit notamment par une part d’actions élevée. Vous n’êtes toutefois pas obligé de reprendre la proposition :
- Pondération libre : vous fixez vous-même les classes d’actifs et les régions d’actions, y compris selon la capitalisation boursière. Si vous vous écartez fortement, True Wealth vous le signale, mais met en œuvre votre choix dans un délai d’un à deux jours ouvrables.
- Couverture de change : par défaut, True Wealth couvre une partie des devises étrangères. Comme nous voulons investir de la manière la plus efficace possible en termes de coûts et jugeons le risque de change supportable à long terme, nous avons désactivé cette couverture. La part en francs dans le portefeuille baisse ainsi sensiblement.
- Une stratégie pour tout : vos réglages s’appliquent conjointement au 3a et au patrimoine libre ; seul le portefeuille enfant a sa propre stratégie.
- Le 3a d’abord : vous pouvez définir que les versements alimentent automatiquement d’abord le 3a, jusqu’à un maximum défini.
Échelonnement automatique sur cinq comptes avec True Wealth 3a
Si vous retirez votre avoir 3a en une seule fois, vous payez proportionnellement beaucoup d’impôts en raison de la progressivité de l’impôt. C’est pourquoi il vaut la peine de répartir le patrimoine sur plusieurs comptes et de les retirer de manière échelonnée sur plusieurs années. Chez la plupart des prestataires, vous devez vous en occuper vous-même. True Wealth le fait automatiquement. L’avantage fiscal n’apparaît toutefois que si vous retirez les comptes au cours d’années fiscales différentes. Pour les couples mariés, les retraits des deux partenaires effectués la même année sont additionnés. Coordonnez donc vos retraits avec votre partenaire.
Voici comment cela fonctionne : avec des versements annuels, True Wealth ouvre chaque année un nouveau compte, jusqu’à ce qu’il y ait cinq comptes. À partir de la sixième année, le versement est chaque fois affecté au compte ayant le solde le plus bas. Les comptes croissent ainsi de la manière la plus égale possible.
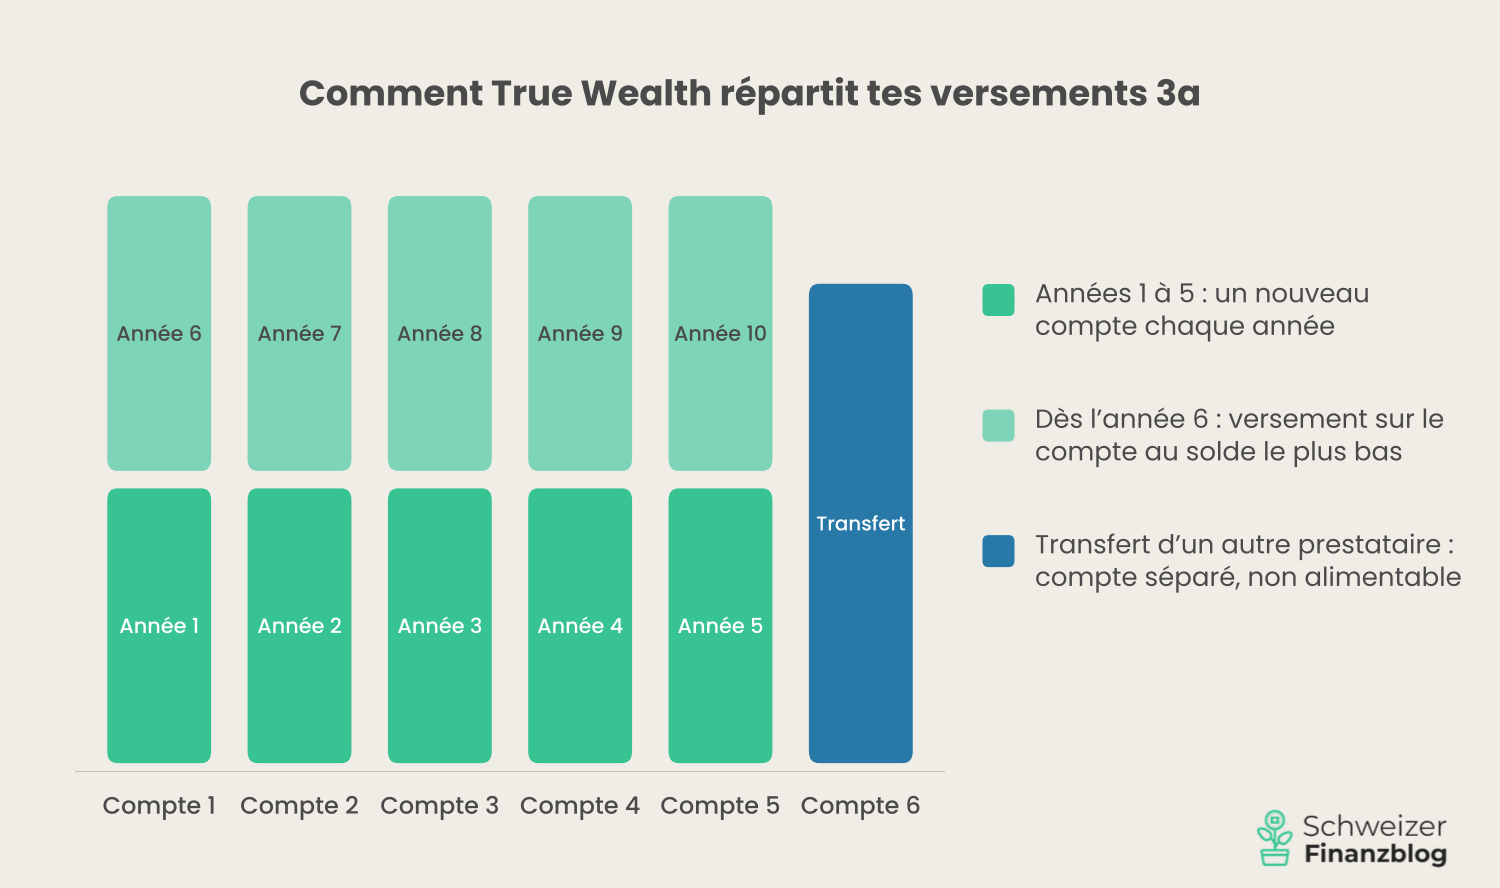
Pour chaque transfert depuis un autre prestataire, un compte supplémentaire séparé est ouvert. Celui-ci ne peut pas être alimenté ultérieurement. Lors du retrait, vous choisissez vous-même les comptes que vous clôturez.
Vous ne pouvez pas contourner manuellement ce mécanisme. Nous y voyons un avantage ; si vous voulez optimiser vous-même, vous atteignez en revanche ici certaines limites.
Utilisation, reporting et support chez True Wealth
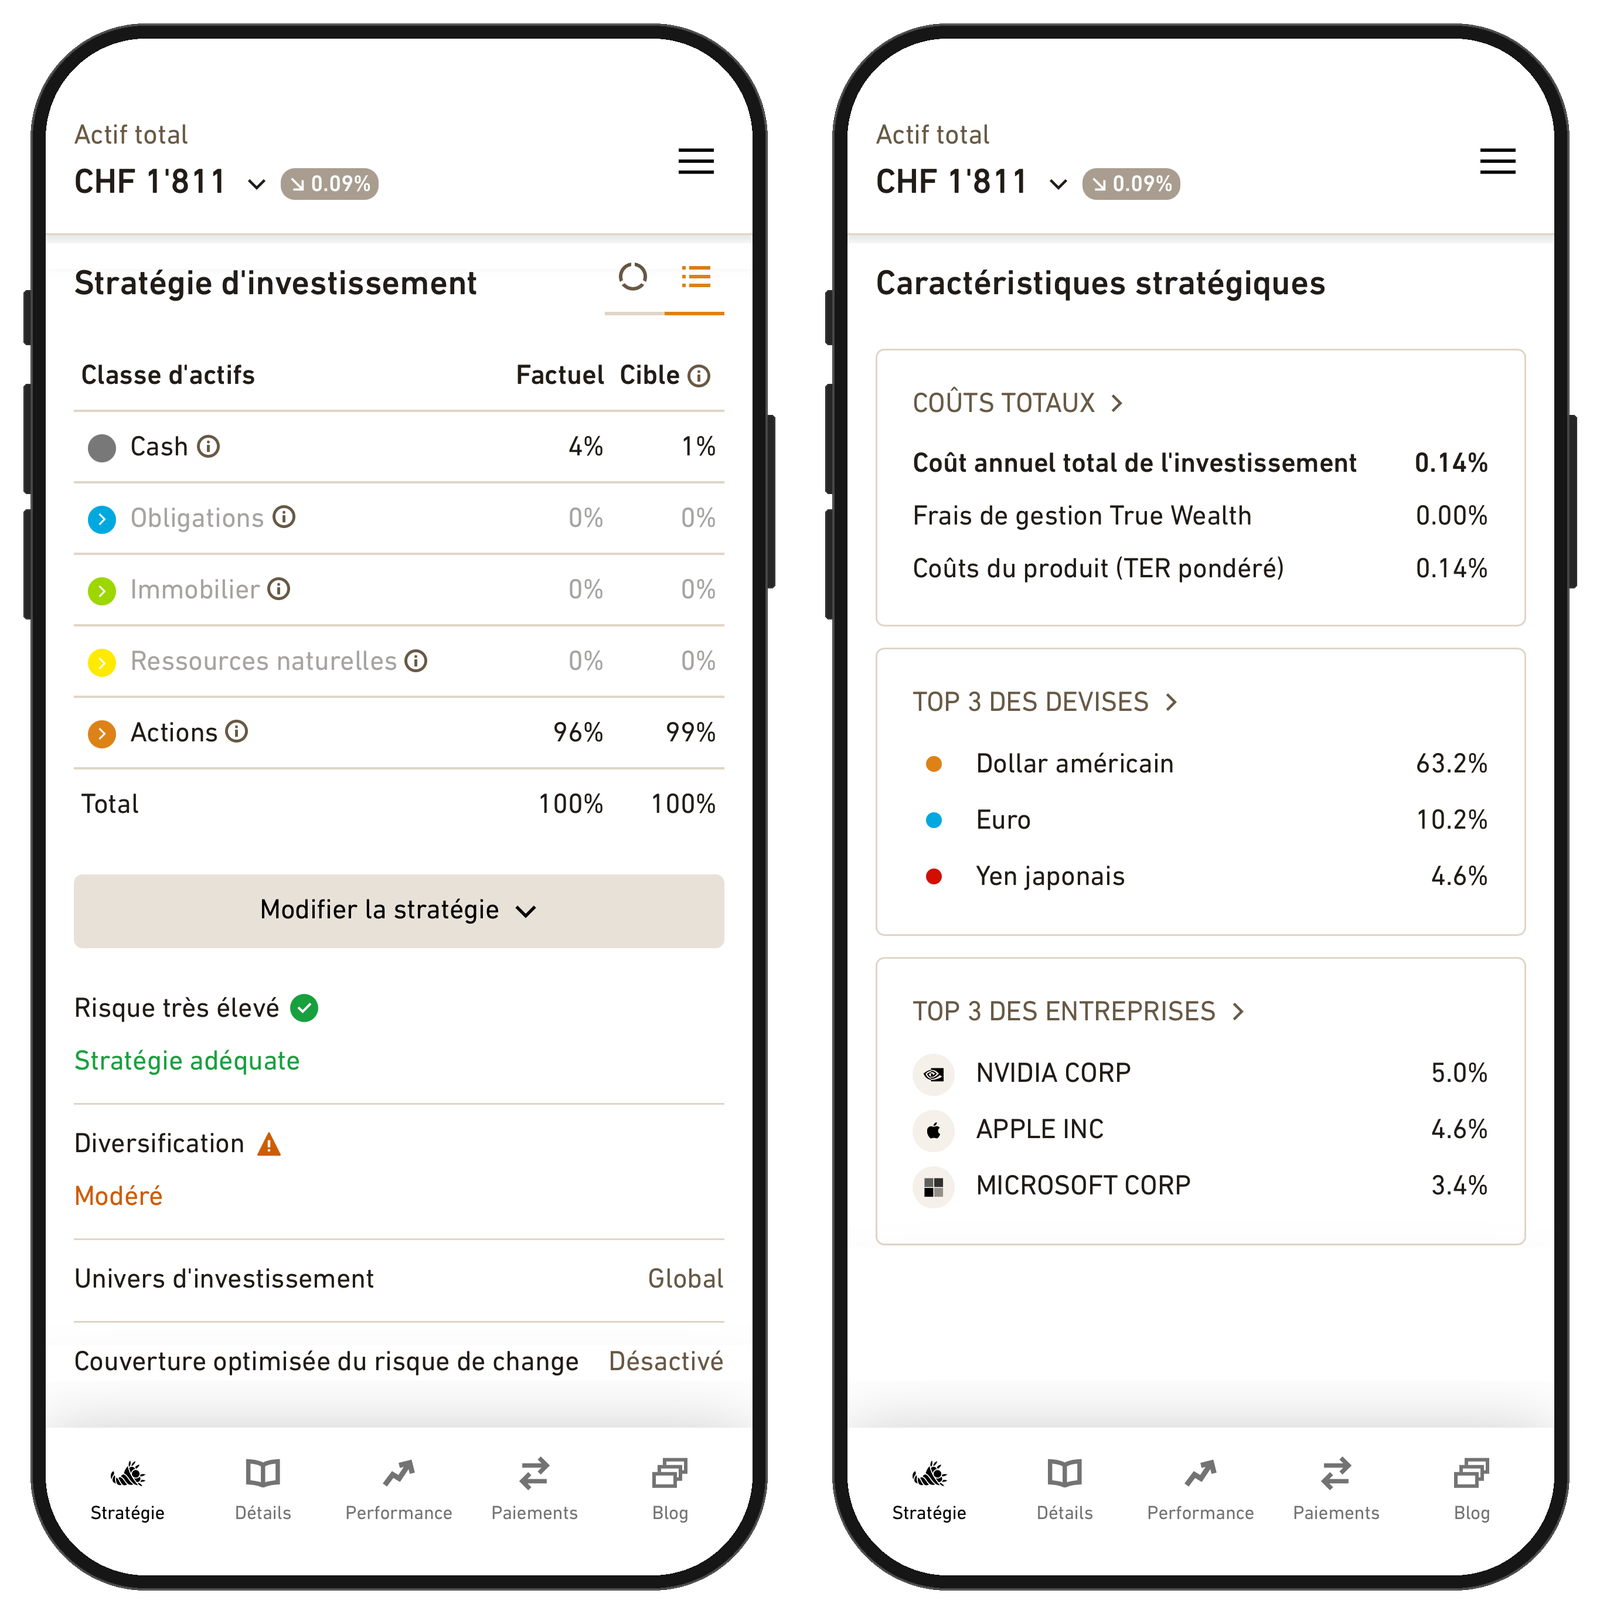
True Wealth est disponible en app et en version desktop, chacune en allemand, en anglais et en français. L’app est clairement structurée et affiche coûts, devises, risque et diversification en un coup d’œil. Vous pouvez choisir d’afficher votre patrimoine total ou seulement le 3a ou seulement le patrimoine libre. Avec les bons réglages, la connexion est aussi pratique – plus de détails au chapitre sur la sécurité.
True Wealth investit les versements en quelques jours ouvrables. Selon le support, il faut en règle générale encore 3 à 5 jours ouvrables jusqu’à ce que les instruments achetés soient entièrement décomptés et apparaissent dans le portefeuille. Pour le rééquilibrage, True Wealth vérifie le portefeuille 3a presque quotidiennement et le réajuste dès que la répartition effective s’écarte de 2 à 3 points de pourcentage de la répartition cible.
En cas de questions, vous pouvez joindre le support multilingue par téléphone au 044 508 70 17 ou par e-mail à [email protected] ; il n’y a pas de chat. Notre expérience du support repose sur six demandes par téléphone et par e-mail : au téléphone, nous avons chaque fois été mis en relation sans attente et avons reçu des renseignements compétents ; les demandes écrites ont reçu une réponse dans les 48 heures.
Ce qu’en disent d’autres clients
Sur Trustpilot, True Wealth obtient un TrustScore de 4,7 sur 5 (état en octobre 2026). Pour un prestataire financier, c’est une très bonne note : les banques et les courtiers y obtiennent généralement des résultats nettement moins bons, car ce sont surtout les mécontents qui laissent un avis. Il faut toutefois tenir compte de la base plutôt restreinte d’environ 40 évaluations. Sont surtout salués l’app claire, les frais transparents et le support rapide et personnel par téléphone. Quelques avis critiquent la séparation d’abord peu claire entre pilier 3a et patrimoine libre.
True Wealth est-elle sûre ?
Risque « insolvabilité de True Wealth ou de la banque dépositaire »
True Wealth ne fait que gérer votre patrimoine ; il est conservé auprès de la banque dépositaire : le patrimoine libre sur un dépôt-titres à votre nom, l’avoir de prévoyance auprès de la fondation. Les ETF et fonds indiciels constituent un patrimoine distinct et ne tombent pas dans la masse en faillite, même en cas de faillite bancaire. Pour les liquidités, le privilège en cas de faillite s’applique jusqu’à 100 000 CHF, et à la BLKB s’y ajoute la garantie de l’État.
Risque « accès non autorisé au compte »
Par défaut, True Wealth demande lors de la connexion, en plus du mot de passe, un code par e-mail. C’est sûr, mais fastidieux à la longue. Notre conseil : activez sur desktop l’authentification à deux facteurs avec une app d’authentification comme Google Authenticator et, dans l’app, la connexion biométrique ; le code par e-mail disparaît alors, sans que vous perdiez en sécurité.
Risque « pertes de cours réalisées »
Ce risque ne dépend pas du prestataire, mais de votre part d’actions et de votre horizon de placement. Pour qu’un creux boursier peu avant le retrait ne vous touche pas trop durement, le mieux est de réduire progressivement la part d’actions quelques années avant le retrait. De plus, grâce à l’échelonnement, vous pouvez retirer les comptes sur plusieurs années. Mais attention : si vous avez aussi du patrimoine libre chez True Wealth, la part d’actions réduite s’y applique également en raison de la stratégie unique.
Patrimoine libre et portefeuille enfant : combien coûtent-ils ?
Outre le pilier 3a, True Wealth propose une gestion de fortune pour le patrimoine libre et un portefeuille enfant. Les deux reposent sur la même logique de placement, mais coûtent nettement plus. True Wealth vante ici des « frais radicalement bas ». C’est vrai par rapport aux banques classiques, mais plus par rapport à des robo-advisors comme VIAC ou findependent. Les frais de True Wealth ne sont radicalement bas que pour la solution 3a.
Comme banque dépositaire, vous choisissez entre la BLKB et Saxo Bank Suisse. Chez Saxo, ce sont en partie des ETF meilleur marché domiciliés aux États-Unis qui sont utilisés ; ils offrent des avantages en matière d’impôt à la source, mais peuvent être soumis à l’impôt successoral américain.
Les frais de gestion de 0,50 % ne baissent progressivement qu’à partir de 500 000 CHF, jusqu’à 0,25 % dès 8 millions de CHF. Comme True Wealth nous l’a confirmé, ils s’appliquent à l’ensemble du patrimoine libre, donc aussi à la part de liquidités. Comme celle-ci n’est actuellement pas rémunérée (état en octobre 2026), chaque franc non investi vous coûte 0,5 % par an. Pour de petits montants, cela pèse peu, mais il vaut mieux placer des réserves de liquidités plus importantes sur un compte d’épargne.
Sont compris les droits de garde et les frais de négoce, le rééquilibrage et le relevé fiscal électronique. N’est pas compris le supplément de change de 0,1 % au maximum. Il ne s’applique toutefois qu’au montant négocié, par exemple lors de versements et de retraits ou du rééquilibrage, et n’est donc guère pertinent. L’aperçu montre l’ampleur de la différence avec le pilier 3a :
| Pilier 3a | Patrimoine libre | |
|---|---|---|
| Dépôt minimum | 1 000 CHF | 8 500 CHF (portefeuille enfant 1 000 CHF) |
| Frais de gestion | 0% | 0,50 % (jusqu’à 500 000 CHF) |
| Frais des produits | 0,12–0,14 % | 0,12–0,14 % |
| Coûts d’investissement totaux | 0,12–0,14 % | 0,62–0,64 % |
| Coûts annuels pour 100 000 CHF | 120–140 CHF | 620–640 CHF |
À partir de quel montant le patrimoine libre vaut la peine
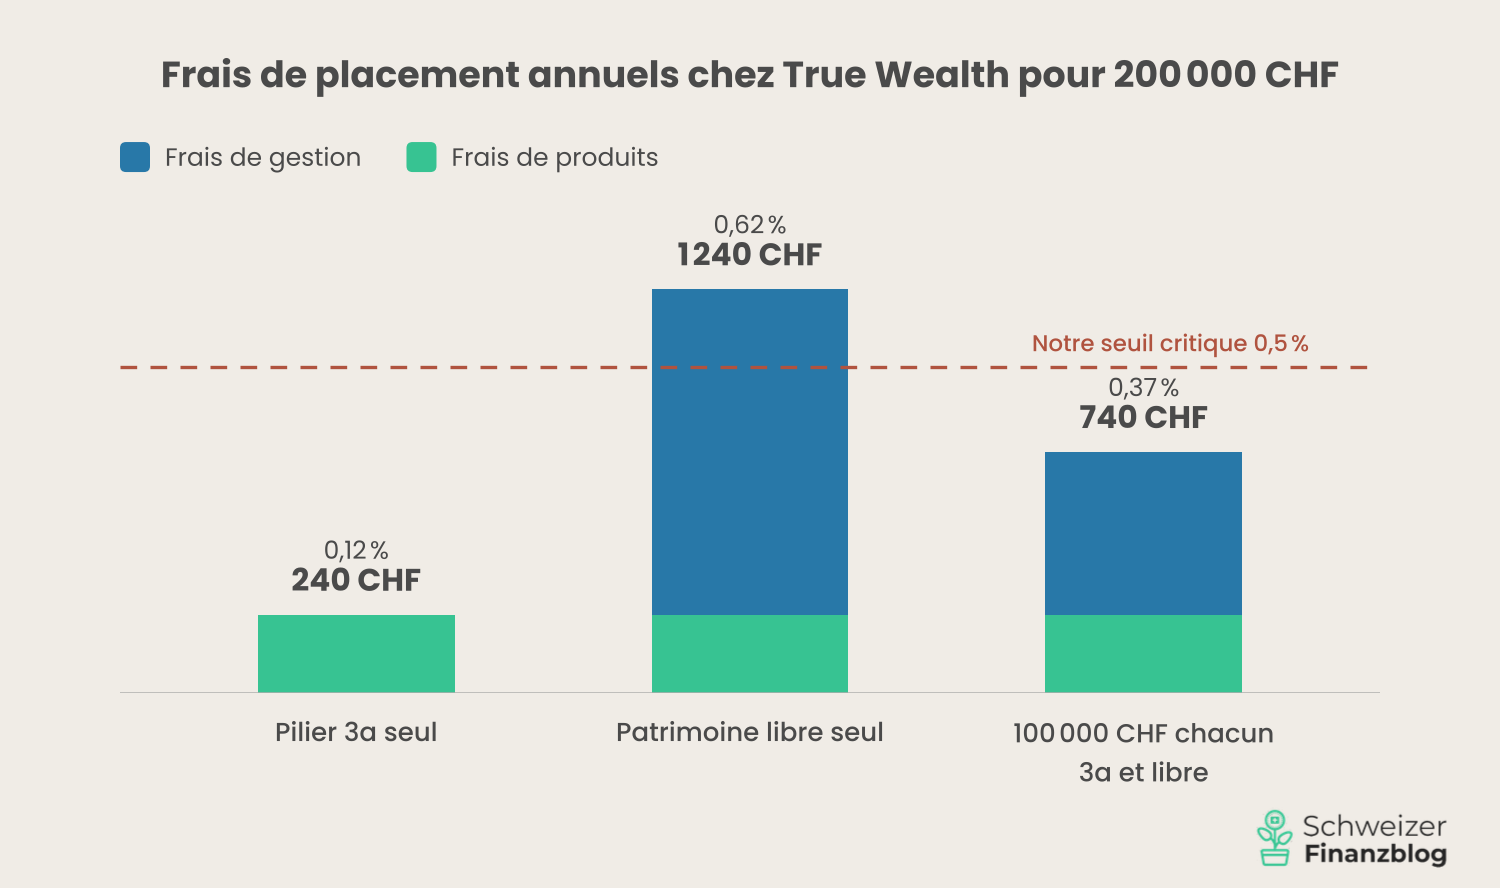
Notre limite se situe à 0,5 % de coûts d’investissement totaux. Pour le patrimoine libre seul, True Wealth ne l’atteint qu’à partir de 1,2 million de CHF, lorsque les frais de gestion baissent à 0,37 %. Si vous ajoutez le 3a sans frais de gestion, la moyenne sur l’ensemble de votre patrimoine chez True Wealth passe sous ce seuil nettement plus tôt, selon la répartition.
Pour le portefeuille enfant, le même barème s’applique. Ce qui compte, c’est le patrimoine total chez True Wealth, c’est-à-dire le patrimoine libre et les portefeuilles enfant ensemble. Un portefeuille enfant seul coûte donc lui aussi un peu plus de 0,6 % par an ; il ne devient meilleur marché que pour les familles disposant d’un important patrimoine libre chez True Wealth. Bon à savoir : le patrimoine appartient juridiquement à l’enfant, et vous pouvez lui créer son propre accès pour qu’il puisse suivre l’évolution de son argent.
Notre conclusion sur le patrimoine libre et le portefeuille enfant : pris isolément, True Wealth est ici plus cher que d’autres robo-advisors, avec un peu plus de 0,6 % de coûts d’investissement totaux, et n’atteint notre limite qu’à partir de 1,2 million de CHF. Cela devient plus intéressant en version combinée : si vous gérez aussi votre 3a chez True Wealth, les coûts totaux baissent nettement selon la répartition, à environ 0,37 % avec 100 000 CHF de chaque côté. Si vous voulez confier la gestion de votre 3a et de votre patrimoine libre à un seul prestataire, en toute simplicité, vous obtenez ainsi une solution globale à des coûts équitables.
Les partis pris de True Wealth
Sur plusieurs points, True Wealth fonctionne différemment des autres robo-advisors, comme le montrent les exemples suivants :
- Cinq comptes automatiquement : idéal pour le retrait échelonné à la retraite, sans que vous ayez à vous en occuper. Certains pourraient toutefois trouver cela excessif, surtout pour de petits avoirs, et préférer déterminer eux-mêmes le nombre de comptes.
- Une stratégie pour le 3a et la gestion de fortune : tous les comptes 3a et la gestion de fortune en ligne suivent le même mix de placement ; seul le portefeuille enfant est géré séparément. C’est cohérent – True Wealth considère votre patrimoine comme un tout –, mais cela nous paraît plutôt exotique. Chez d’autres prestataires, vous pouvez choisir une stratégie propre pour chaque compte.
- Dépôts minimums : avec 1 000 CHF pour le 3a et le portefeuille enfant ainsi que 8 500 CHF pour la gestion de fortune, les seuils d’entrée sont relativement élevés. De nombreux robo-advisors fixent volontairement des dépôts minimums très bas.
- Régions librement pondérables, mais lacunes dans la couverture mondiale : vous pouvez si vous le souhaitez déterminer vous-même la répartition sur sept régions, ce qui offre une grande flexibilité. True Wealth définit toutefois la région Europe comme zone euro et ne la couvre que via l’Euro Stoxx 50, si bien que des pays comme la Suède, le Danemark ou la Norvège manquent. Le Canada n’est pas représenté non plus, et les small caps ne sont disponibles que pour la Suisse et les pays émergents. Pour nous, un net point négatif : un portefeuille mondial devrait aussi être résolument mondial.
- Grand écart de prix : la solution 3a fait partie des moins chères du marché, alors que le patrimoine libre et le portefeuille enfant coûtent un peu plus de 0,6 % par an. C’est moins cher que chez les gestionnaires de fortune classiques, mais plus cher que chez d’autres robo-advisors. Si vous combinez les deux, les coûts totaux baissent, comme le montre le calculateur de frais combiné sur le site web.
Pour la solution 3a, aucun de ces points n’est un critère éliminatoire, et en combinaison avec le patrimoine libre aussi, l’écart de prix pèse moins lourd. Si en revanche vous voulez uniquement placer du patrimoine libre, il existe des alternatives meilleur marché.
Ouverture de compte et transfert 3a
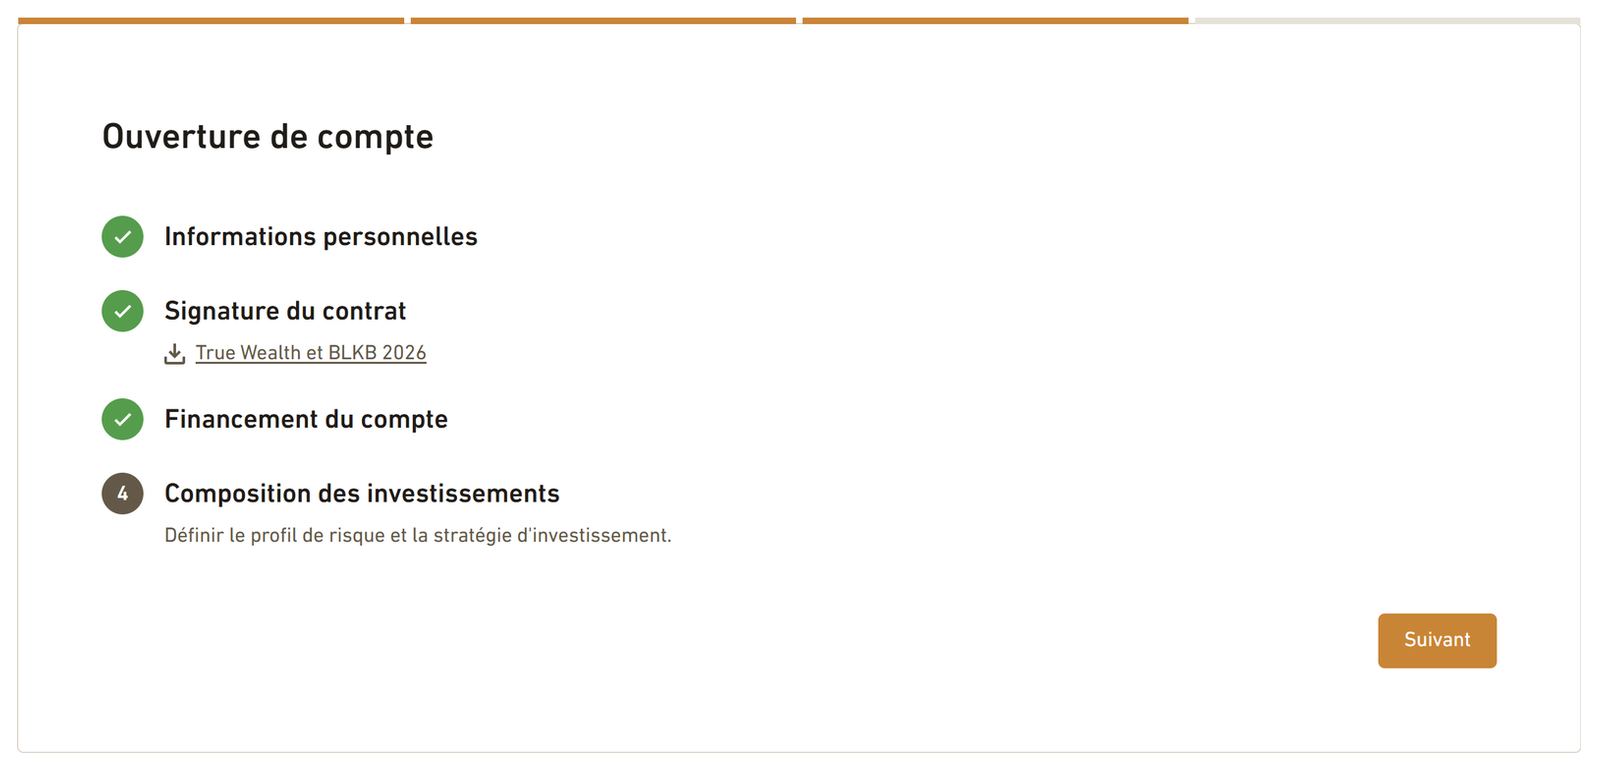
L’ouverture de compte se fait entièrement en ligne, en quatre étapes. Les trois premières prennent environ dix minutes :
- Informations personnelles : vous choisissez si vous voulez ouvrir uniquement le pilier 3a ou aussi le patrimoine libre (modifiable ultérieurement). Ensuite, True Wealth vous interroge sur vos revenus, votre fortune et l’origine des fonds, comme l’exigent les prescriptions sur le blanchiment d’argent. Pour l’identification, vous faites un selfie.
- Signature du contrat : vous signez les contrats numériquement.
- Versement : depuis un compte bancaire suisse à votre nom, vous virez 1 CHF, qui vous sera remboursé, ou directement le dépôt minimum. True Wealth vérifie ainsi votre compte bancaire et l’enregistre comme compte de référence pour les retraits ultérieurs.
- Stratégie de placement : dès que le dépôt minimum est arrivé, True Wealth détermine votre profil de risque et vous propose une stratégie que vous pouvez adapter à votre guise.
Notre conseil : virez directement le dépôt minimum plutôt que 1 CHF, vous définirez ainsi la stratégie sans détour. Si vous voulez d’abord vous faire une idée, vous pouvez ouvrir au préalable un compte test et essayer les stratégies sans versement.
🎁 Si vous ouvrez aussi un patrimoine libre ou un portefeuille enfant, vous recevez avec notre code bonus SFB100TW un crédit de 100 CHF sur les frais. Via le lien, il est repris automatiquement.
Transfert 3a depuis un autre prestataire
Vous pouvez transférer un avoir 3a existant vers True Wealth et, plus tard, changer à nouveau de prestataire. Tenez compte des points suivants :
- Selon le délai de résiliation de votre fondation de prévoyance actuelle, le changement demande un peu de patience.
- Chaque transfert aboutit sur un compte propre, qui ne peut pas être alimenté ultérieurement. Si vous avez plusieurs petits avoirs 3a chez différents prestataires, autant de comptes sont ainsi créés.
- Pour un transfert ultérieur vers un autre prestataire, le règlement des frais ne prévoit aucuns frais ; le retrait dès l’âge ordinaire de la retraite est lui aussi gratuit. Pour un retrait anticipé, par exemple pour l’accession à la propriété du logement, True Wealth facture en revanche 250 CHF plus TVA.
Quels sont les avantages et les inconvénients de True Wealth ?
 Coûts extrêmement bas sur le 3a : 0 % de frais de gestion, environ 0,12–0,14 % au total Grande flexibilité : stratégie standard adaptée au profil de risque ou stratégie individuelle avec jusqu’à 99 % d’actions Large univers de placement avec toutes les classes d’actifs importantes : actions, obligations, immobilier, matières premières et liquidités Fonds indiciels optimisés en matière d’impôt à la source dans le 3a pour un rendement net plus élevé Échelonnement automatique sur cinq comptes 3a pour un retrait fiscalement optimisé Vision globale du 3a et du patrimoine libre App et version desktop claires et intuitives, en allemand, en anglais et en français Support compétent et multilingue, rapide par téléphone et par e-mail Crédit de 100 CHF sur les frais avec notre code bonus SFB100TW (pour le patrimoine libre et le portefeuille enfant)
 Coûts relativement élevés pour le patrimoine libre et le portefeuille enfant : un peu plus de 0,6 % au total, plus que chez bien d’autres robo-advisors Lacunes dans la couverture mondiale des actions Pas de stratégies séparées par compte ni pour le 3a et le patrimoine libre
Code bonus True Wealth : crédit de 100 CHF sur les frais
En tant que nouvelle cliente ou nouveau client, vous recevez avec notre code bonus SFB100TW un crédit de 100 CHF sur les frais, valable pendant douze mois. Via le lien, il est repris automatiquement.
Comme la solution 3a ne connaît pas de frais de gestion, vous n’en profitez que si vous placez en plus du patrimoine libre ou un portefeuille enfant. Vous pouvez épuiser entièrement le crédit à partir d’environ 20 000 CHF. Si vous ouvrez d’abord un compte test via notre lien, le code reste enregistré, et les douze mois ne commencent qu’avec le dépôt minimum sur le compte réel.
Conclusion de notre avis sur True Wealth
Dans le pilier 3a, True Wealth propose d’après nos recherches la solution de placement la moins chère de Suisse. À cela s’ajoutent les fonds indiciels optimisés en matière d’impôt à la source et l’échelonnement automatique, qui règle sans intervention de votre part l’une des optimisations fiscales les plus importantes du 3a.
Nous ont aussi convaincus l’app claire, le support rapide et compétent ainsi que le haut niveau de sécurité. Des concessions sont à faire sur la couverture des actions, où manquent notamment le Canada et les pays nordiques, et parce que la même stratégie s’applique au 3a comme à la gestion de fortune en ligne.
Pour le patrimoine libre et le portefeuille enfant, les « frais radicalement bas » ne sont radicaux qu’en comparaison avec les banques classiques : avec un peu plus de 0,6 % de coûts d’investissement totaux, True Wealth est plus cher que d’autres robo-advisors. En combinaison avec le 3a, les coûts totaux baissent toutefois nettement selon la répartition, à environ 0,37 % avec 100 000 CHF de chaque côté.
Notre verdict : pour la solution 3a, une recommandation claire : grâce aux frais bas, il vous reste année après année plus de rendement, et une fois tout configuré, vous n’avez plus à vous occuper de rien. Pour le patrimoine libre et le portefeuille enfant, une recommandation sous conditions : acceptable sur le plan des prix en combinaison avec le 3a et judicieux pour tous ceux qui veulent confier la gestion de l’ensemble de leur patrimoine à un seul prestataire. Si vous voulez uniquement placer du patrimoine libre, vous trouverez des alternatives meilleur marché.
Vous avez des questions ou votre propre expérience avec True Wealth ou d’autres robo-advisors ? Écrivez-nous dans les commentaires.
Questions fréquentes sur True Wealth
Quelle est votre expérience avec True Wealth ?
Majoritairement positive. D’après nos recherches, la solution 3a est la moins chère de Suisse, l’app est claire et le support rapide et compétent. Des concessions sont à faire sur la couverture des actions, où manquent notamment le Canada et les pays nordiques, et parce que le 3a et le patrimoine libre suivent la même stratégie. Notre test repose principalement sur notre propre utilisation depuis octobre 2026.
À qui appartient True Wealth ?
True Wealth a été fondée en 2013 par Felix Niederer et Oliver Herren. Depuis 2016, la Basellandschaftliche Kantonalbank (BLKB) en est actionnaire minoritaire.
Mon argent est-il en sécurité chez True Wealth ?
Oui. True Wealth est soumise à la surveillance de la FINMA. L’avoir 3a est conservé à la BLKB, une banque bénéficiant de la garantie de l’État, le patrimoine libre au choix à la BLKB ou chez Saxo Bank Suisse. Les ETF et fonds indiciels constituent un patrimoine distinct et ne tombent pas dans la masse en faillite, même en cas de faillite bancaire.
Le pilier 3a est-il vraiment gratuit chez True Wealth ?
Non, mais presque. True Wealth ne prélève aucuns frais de gestion sur le 3a. Seuls s’appliquent les frais des produits de 0,12–0,14 % par an (durable : dès 0,21 %), plus des frais de transaction uniques lors de l’investissement (état en octobre 2026).
Comment True Wealth gagne-t-elle de l’argent avec le 3a sans frais de gestion ?
Avec le 3a lui-même, True Wealth ne gagne rien de manière récurrente, car il n’y a ni frais de gestion ni rétrocessions. Nous partons d’un calcul mixte : le 3a avantageux attire de nouveaux clients, dont une partie place aussi du patrimoine libre, où des frais de gestion s’appliquent.
Combien de comptes 3a True Wealth ouvre-t-elle ?
Jusqu’à cinq, et ce automatiquement : durant les cinq premières années, un nouveau compte est créé chaque année, puis les versements sont affectés au compte ayant le solde le plus bas. Chaque transfert depuis un autre prestataire reçoit un compte supplémentaire séparé.
Puis-je transférer mon 3a existant vers True Wealth ?
Oui. Pour chaque transfert, True Wealth ouvre un compte propre, qui ne peut pas être alimenté ultérieurement. Selon le délai de résiliation de la fondation de prévoyance actuelle, le changement demande un peu de patience.
Quel est le dépôt minimum chez True Wealth ?
1 000 CHF pour le 3a et le portefeuille enfant, 8 500 CHF pour le patrimoine libre.
Combien coûte True Wealth ?
Sur le 3a, 0,12–0,14 % par an, puisque seuls les frais des produits s’appliquent, soit environ 120 à 140 CHF pour 100 000 CHF. Pour le patrimoine libre et le portefeuille enfant, c’est un peu plus de 0,6 % (frais de gestion de 0,50 % plus frais des produits), soit environ 620 à 640 CHF pour 100 000 CHF. Les frais de gestion s’appliquent aussi à la part de liquidités.
Combien coûte un transfert vers ou depuis True Wealth ?
Selon le règlement des frais, un transfert vers un autre prestataire est gratuit, tout comme le retrait dès l’âge ordinaire de la retraite. Un retrait anticipé, par exemple pour l’accession à la propriété du logement, coûte 250 CHF plus TVA.
True Wealth vaut-il aussi la peine pour le patrimoine libre ?
Oui, à deux conditions : vous gérez aussi votre 3a chez True Wealth, et il vous importe de tout avoir chez un seul prestataire. En combinaison avec le 3a, les coûts totaux baissent nettement, à environ 0,37 % avec 100 000 CHF de chaque côté. Pris isolément, True Wealth est en revanche plus cher que d’autres robo-advisors pour le patrimoine libre, avec un peu plus de 0,6 %.
Le code bonus SFB100TW est-il aussi valable pour le pilier 3a ?
Non. Le crédit de 100 CHF est imputé sur les frais de gestion, qui n’existent pas dans le 3a. Il ne vaut que pour le patrimoine libre et le portefeuille enfant et est entièrement épuisé à partir d’environ 20 000 CHF.
Quel rendement offre True Wealth ?
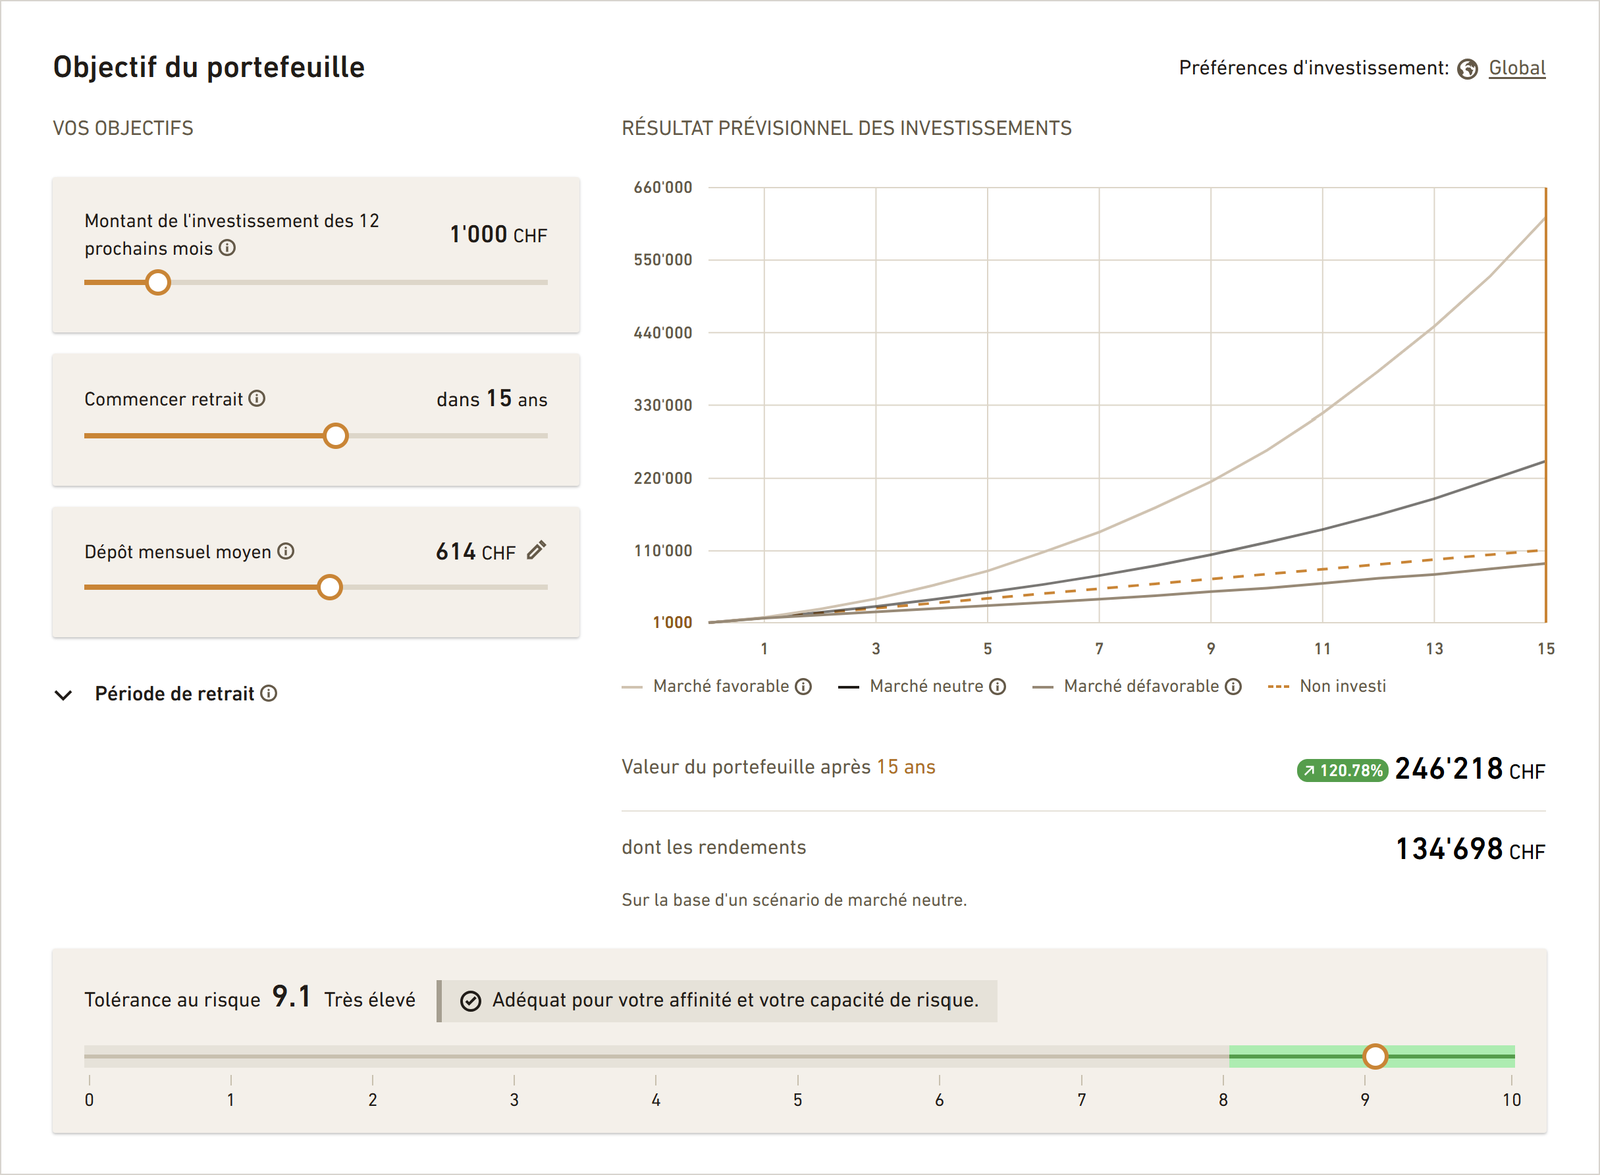
True Wealth ne garantit aucun rendement ; il dépend de la part d’actions et des marchés. La projection modélisée pour notre portefeuille à 99 % d’actions indique, dans le scénario neutre, environ 135 000 CHF de rendement après 15 ans pour des versements d’environ 112 000 CHF. Ce que vous pouvez surtout influencer, ce sont les coûts, et sur ce point True Wealth marque des points dans le 3a avec des frais bas et des fonds indiciels optimisés en matière d’impôt à la source.
True Wealth ou VIAC ?
En matière de coûts, True Wealth est nettement devant sur le 3a : 0,12–0,14 % par an contre 0,44 % chez VIAC (stratégie la plus riche en actions, état en octobre 2026). VIAC marque en revanche des points avec une stratégie propre par compte et une protection de base incluse en cas d’invalidité ou de décès. Plus de détails dans notre avis détaillé sur VIAC.
Quel robo-advisor est le meilleur ?
Cela dépend de l’objectif. Pour le pilier 3a, True Wealth est d’après nos recherches la solution la moins chère. Si vous placez uniquement du patrimoine libre, vous trouverez des prestataires meilleur marché. Vous obtenez une vue d’ensemble sur notre page de recommandations.
Cela pourrait aussi vous intéresser

Mises à jour
2026-10-22 : première publication
Avertissement
Clause de non-responsabilité : investir comporte des risques de perte. Vous devez décider vous-même si vous souhaitez assumer ces risques ou non. Les rendements passés ne garantissent pas les revenus futurs.
Sous réserve d’erreurs : nous avons rédigé cet article sur notre expérience avec True Wealth en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseuse ou investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons néanmoins commis des erreurs, oublié des aspects importants ou si certaines informations ne sont plus à jour, nous vous remercions de nous le signaler.