Newsletter
Pourquoi cotisez-vous au pilier 3a ? La plupart des gens répondent : pour les impôts. Chaque décembre, le même refrain sur tous les canaux : « Économisez encore des impôts avec le pilier 3a ! » La déduction fiscale est effectivement l’avantage le plus connu du 3a. Mais ce n’est pas le plus important. Les effets qui font vraiment la différence agissent pendant des décennies, presque inaperçus, en arrière-plan – et rapportent environ 500 000 CHF dans notre calcul modèle. À condition que les frais ne les dévorent pas avant.

En bref
- Par rapport à un placement libre, le pilier 3a vaut la peine pour presque toutes les personnes qui ont un revenu d’activité lucrative imposable, mais pour une autre raison que celle que la plupart imaginent.
- Trois effets font la différence : la déduction fiscale annuelle du pilier 3a, ainsi que l’absence d’impôts sur les dividendes et sur la fortune. Mais ils ne pèsent vraiment qu’à travers les intérêts composés, qui multiplient chacun d’eux au fil des décennies.
- Dans notre calcul modèle, le 3a devance un dépôt-titres ETF libre d’environ 500 000 CHF après 40 ans – avec le calculateur plus bas, vous pouvez refaire le calcul avec vos propres chiffres.
- Le placement est décisif : il faut une solution titres avec une part d’actions élevée et des frais bas. Sur un compte 3a ou dans des fonds chers, l’avantage s’évapore en grande partie.
- En ouvrant plusieurs comptes et en échelonnant les retraits, vous pouvez réduire massivement les impôts au moment du retrait.
- Nouveau depuis 2026 : les versements manqués peuvent être rachetés après coup, mais uniquement pour les lacunes à partir de 2025.
Contents
- Le pilier 3a en bref
- Le pilier 3b : la liberté, mais avec une charge fiscale
- Pilier 3a ou 3b : le calcul modèle
- Déduction fiscale du pilier 3a : ce qu’elle rapporte – et ce que coûte le retrait
- Notre méthode de calcul
- Avantage 1 : l’État paie sa part
- Avantage 2 : pas d’impôt sur le revenu sur les dividendes
- Avantage 3 : pas d’impôt sur la fortune
- Un plus supplémentaire : l’impôt à la source sur les dividendes américains
- Le bémol : des frais plus élevés
- Ce résultat est-il robuste ?
- Calculateur d’impôts 3a : ce que votre versement rapporte vraiment
- Le revers du 3a, en toute honnêteté
- Le 3a vaut-il la peine avec de petits montants ou en commençant tard ?
- Placer son 3a : compte ou titres – la décision la plus lourde de conséquences
- Changer de 3a : plus simple que vous ne le pensez
- Réduire les impôts du pilier 3a : plusieurs comptes et retrait échelonné
- Nouveau depuis 2026 : rattraper les lacunes de cotisation
- Conclusion
- Ceci pourrait aussi vous intéresser
- Mises à jour
- Avertissement
Le pilier 3a en bref
Le pilier 3a est la prévoyance privée liée. Il fait partie du 3e pilier, la partie facultative du système suisse des trois piliers, et complète l’AVS (1er pilier) et la caisse de pension (2e pilier). L’État l’encourage par des avantages fiscaux ; en contrepartie, l’argent est soumis à des règles.
Et il est très utilisé : en 2019, 56 % des 25 à 64 ans déclaraient y verser régulièrement. En 2020, 1,8 million de contribuables ont fait valoir une déduction 3a et y ont versé au total près de 11 milliards de francs, soit en moyenne un peu plus de 6 000 francs par personne. Ces chiffres proviennent d’une analyse de l’Office fédéral des assurances sociales, qui réunit des données de l’OFS et de l’AFC.
Qui peut verser, et combien
Peut verser toute personne qui réalise en Suisse un revenu d’activité lucrative soumis à l’AVS. Vous pouvez déduire intégralement le montant versé de votre revenu imposable. Le montant que vous pouvez verser dépend d’ailleurs moins de votre salaire que de votre affiliation ou non à une caisse de pension.
Avec caisse de pension, c’est exactement 7 258 CHF en 2026, quels que soient le salaire et le taux d’activité. Même si vous travaillez à 40 %, vous pouvez verser le montant complet, et pas seulement une fraction. À partir de 2027, le montant maximal passe à 7 373 CHF.
Sans caisse de pension, la règle est différente : 20 % du revenu net d’activité lucrative, c’est-à-dire du salaire après déduction des cotisations sociales, mais au maximum 36 288 CHF ; à partir de 2027, ce sera 36 864 CHF. Les indépendants peuvent ainsi verser un multiple de ce montant ; pour atteindre le plafond, il faut un revenu d’environ 180 000 CHF. Pour les salariés à petit salaire, la même règle joue dans l’autre sens : quiconque gagne chez un employeur moins que le seuil d’accès LPP de 22 680 CHF par an n’est affilié à aucune caisse de pension. Avec un revenu net d’activité lucrative de 20 000 CHF, seuls 4 000 CHF sont alors possibles.
C’est à ce seuil que les choses deviennent bancales. Avec un salaire de 23 000 CHF et une caisse de pension, vous pouvez verser 7 258 CHF, soit près d’un tiers de votre salaire. Avec 22 000 CHF et sans caisse de pension, c’est 4 400 CHF. Vers le bas, en revanche, il n’y a pas de limite : le 3a ne connaît pas de versement minimum.
Les personnes imposées à la source peuvent aussi verser, mais n’obtiennent pas la déduction automatiquement. Pour cela, elles doivent déposer d’ici au 31 mars de l’année suivante une demande de taxation ordinaire ultérieure. Ce changement est irrévocable.
Retrait du pilier 3a : quand pouvez-vous toucher l’argent ?
L’avoir est bloqué jusqu’à au plus tôt cinq ans avant l’âge de référence AVS. Si vous continuez à travailler au-delà de l’âge de référence, vous pouvez reporter le retrait de cinq ans au maximum et continuer à verser. Vous ne pouvez accéder à l’argent de manière anticipée que dans les cas suivants, réglés par la loi :
- Achat, construction ou amortissement d’un logement à usage propre
- Début d’une activité lucrative indépendante
- Départ définitif de Suisse
- Rachat dans une caisse de pension
- Perception d’une rente AI entière
Lors du retrait, le capital est imposé une seule fois, séparément des autres revenus et à un taux réduit. Cet impôt sur les prestations en capital, souvent appelé familièrement impôt sur le retrait, n’est prélevé qu’une fois. La Confédération calcule de la même manière dans toute la Suisse, à savoir avec un cinquième du barème ordinaire. Cantons et communes appliquent leurs propres barèmes, raison pour laquelle la charge varie fortement selon le lieu de domicile. Comme les barèmes sont progressifs dans la plupart des cantons, vous pouvez encore réduire l’impôt avec plusieurs comptes et un retrait échelonné sur plusieurs années.
C’est vous qui décidez comment votre avoir 3a est placé : sur un compte 3a à taux préférentiel fixe ou dans une solution titres avec des fonds ou des ETF. Ce choix a plus de conséquences que la déduction fiscale elle-même, comme le montre le calcul modèle plus bas.
Le pilier 3b : la liberté, mais avec une charge fiscale
Le pilier 3b est la prévoyance libre. Il comprend tout ce que vous mettez de côté pour plus tard en dehors du 3a : compte d’épargne, dépôt-titres, logement en propriété ou assurances-vie. L’État ne vous impose rien, mais ne vous encourage pas non plus. Les assureurs entendent généralement par « 3b » leurs polices. Dans cet article, nous désignons par là ce qui est, pour la plupart des investisseurs et investisseuses, la variante la plus judicieuse : un dépôt-titres ETF que vous investissez vous-même.
Les avantages du 3b
- Liberté totale : vous pouvez verser à tout moment et disposer de votre argent à tout moment. Pas de montants maximaux, pas de délais de blocage, pas de motifs de retrait légaux.
- Libre choix des placements : vous choisissez vous-même le courtier, les ETF et la part d’actions, sans être lié à l’offre d’une fondation de prévoyance.
- Frais plus bas : un courtier en ligne bon marché avec un ETF largement diversifié est souvent un peu moins cher que les solutions 3a les plus avantageuses.
- Pas d’impôt sur les gains en capital : en Suisse, les gains de cours sont exonérés d’impôt pour les investisseurs privés, et la vente n’entraîne aucun impôt sur les prestations en capital.
Les inconvénients du 3b
Le revers de la médaille, ce sont les impôts que vous payez en continu :
- Les dividendes sont imposables en tant que revenu, même avec des ETF de capitalisation qui réinvestissent automatiquement leurs revenus.
- Votre dépôt-titres fait partie chaque année de votre fortune imposable.
Chacun de ces impôts paraît faible en soi. Mais sur des décennies, l’argent ne manque pas qu’une fois : il manque avec tous les rendements qu’il aurait pu générer. Le calcul modèle montre ce que cela représente.
S’y ajoute un inconvénient qui n’apparaît dans aucun calcul : ce qui est disponible à tout moment est aussi plus facilement dépensé. Le blocage du 3a protège votre capital de prévoyance contre vous-même.
Pilier 3a ou 3b : le calcul modèle
Déduction fiscale du pilier 3a : ce qu’elle rapporte – et ce que coûte le retrait
Chaque décembre, le même argument : versez vite encore dans le 3a, cela économise des impôts. C’est vrai, mais seulement à moitié. L’État ne vous fait pas cadeau de l’impôt. Au retrait, il le récupère, et ce avec intérêts et intérêts composés.
Dans notre calcul modèle, vous versez 7 258 CHF par an et, avec un taux marginal d’imposition de 25 %, vous économisez chaque année environ 1 814 CHF d’impôt sur le revenu, soit environ 73 000 CHF sur 40 ans. Au retrait, l’impôt sur les prestations en capital s’élève ensuite à un peu plus de 109 000 CHF, donc davantage que ce que la déduction a rapporté pendant toutes ces années. En termes nominaux, il ne reste donc rien de la déduction fiscale tant vantée.
La raison tient à ce sur quoi portent les deux impôts. La déduction ne s’applique qu’aux 290 320 CHF versés. L’impôt sur les prestations en capital frappe à la fin l’avoir total d’un peu plus de 1,8 million, donc aussi tous les rendements. Un taux bas sur un gros montant rattrape ainsi un taux élevé sur un petit. L’issue de la course dépend de deux grandeurs indépendantes : la déduction dépend de votre taux marginal d’imposition, l’impôt sur les prestations en capital du montant de chaque tranche et de votre canton de domicile l’année du retrait.
Malgré tout, le 3a devance au final un dépôt-titres libre d’environ 500 000 CHF. Patrick Eugster, docteur en économie financière, a attiré l’attention sur cette apparente contradiction dans un article invité chez VIAC qui vaut la lecture. Nous avons refait son raisonnement avec nos propres hypothèses.
Notre méthode de calcul
Nous comparons deux personnes au revenu identique. Toutes deux consacrent chaque année 5 444 CHF de leur poche à la prévoyance, pendant 40 ans, de 25 à 65 ans. Cela leur coûte donc la même chose. La personne 3a vire certes d’abord les 7 258 CHF complets, mais récupère la différence avec la facture d’impôts. L’une investit le montant dans un dépôt-titres ETF. L’autre le verse dans une solution titres 3a, où, grâce à la déduction fiscale, ce sont 7 258 CHF qui arrivent. Toutes deux investissent à 100 % en actions mondiales.
Nos hypothèses : un rendement de 8 % par an (nominal), dividendes compris, tel qu’il a pu être obtenu historiquement au cours des dernières décennies avec un portefeuille d’actions diversifié mondialement, dont 2 % de rendement en dividendes. Des frais de 0,4 % dans le 3a et de 0,2 % dans le dépôt-titres libre. Taux marginal d’imposition de 25 %, impôt sur la fortune de 0,15 %, impôt sur les prestations en capital de 6 %, tel qu’il s’applique pour un retrait échelonné sur plusieurs années.
Ces valeurs sont simplifiées ; elles varient selon le canton, le revenu et le prestataire. En réalité, l’impôt sur la fortune est progressif et ne s’applique qu’au-delà d’un montant exonéré. En ville de Zurich, 0,2 % correspondrait à une fortune d’environ un million, que notre dépôt n’atteint qu’à la fin. Les 0,15 % sont donc à comprendre comme une moyenne sur toute la durée. Si d’autres valeurs s’appliquent à vous, vous pouvez les saisir plus bas dans le calculateur.

Après 40 ans, le 3a affiche environ 1 712 000 CHF après impôt sur les prestations en capital, le dépôt-titres libre environ 1 207 000 CHF. L’avance d’environ 505 000 CHF s’explique par trois effets.

Avantage 1 : l’État paie sa part
Dans le 3a, ce sont 7 258 CHF qui arrivent, dans le dépôt-titres libre 5 444 CHF, pour le même effort de votre part. La différence de 1 814 CHF correspond à l’économie d’impôt avec notre taux marginal d’imposition supposé de 25 %, et elle se trouve dès le départ sur le compte de prévoyance, au lieu que vous deviez la placer séparément. Sur 40 ans, elle génère des rendements qui, à leur tour, génèrent des rendements.
Ce n’est donc pas qu’on vous retire quelque chose dans le dépôt-titres libre. C’est l’inverse : l’État participe à votre versement 3a, et cette part travaille avec le reste pendant quarante ans. Au retrait, il en récupère une partie, mais seulement 6 % de la valeur finale, après avoir contribué à hauteur de 25 % du montant versé. Après déduction de l’impôt sur les prestations en capital, cela représente dans notre calcul environ 365 000 CHF, le poste le plus important.
Avantage 2 : pas d’impôt sur le revenu sur les dividendes
Dans le dépôt-titres libre, les dividendes sont imposables en tant que revenu, même avec des ETF de capitalisation. Avec 2 % de rendement en dividendes et un taux marginal d’imposition de 25 %, cela vous coûte chaque année 0,5 % de rendement. Ça paraît peu, mais sur 40 ans, cela s’additionne à environ 182 000 CHF. Dans le 3a, cet impôt disparaît.
Avantage 3 : pas d’impôt sur la fortune
L’avoir 3a est exonéré de l’impôt sur la fortune, le dépôt-titres libre ne l’est pas. À 0,15 % par an, cela représente environ 53 000 CHF sur 40 ans. L’ampleur de cet effet dépend fortement du canton et du reste de votre fortune.
Un plus supplémentaire : l’impôt à la source sur les dividendes américains
Nous avons volontairement laissé de côté un quatrième avantage dans le calcul modèle, car il ne vaut pas pour tous les 3a : sur les dividendes américains, le fisc américain retient une partie à titre d’impôt à la source. Dans un dépôt privé avec un ETF irlandais, cet argent est perdu ; les fondations de prévoyance suisses peuvent en revanche le récupérer. Cela ne fonctionne toutefois qu’avec les solutions 3a qui utilisent des fonds indiciels suisses, pas avec celles qui misent sur des ETF. Là où ce droit est exercé, l’avance du 3a est donc encore un peu plus grande que ce qui est montré ici.
« Le plus grand avantage du pilier 3a n’est pas la déduction fiscale, mais le temps pendant lequel l’argent d’impôt économisé travaille pour vous. »
Le bémol : des frais plus élevés
En contrepartie, il faut tenir compte des frais plus élevés du 3a, environ 95 000 CHF dans notre calcul. L’avance reste néanmoins nette.
Ce résultat est-il robuste ?
Avec un taux marginal d’imposition de 15 %, l’avance se réduit à environ 269 000 CHF ; à 35 %, elle grimpe à environ 721 000 CHF. Avec un rendement prudent de 6 % au lieu de 8 %, elle s’élève à environ 293 000 CHF. Le 3a en actions l’emporte dans tous les scénarios réalistes. Seuls des frais élevés font fondre l’avance à une fraction.
Calculateur d’impôts 3a : ce que votre versement rapporte vraiment
Tous les chiffres ci-dessus reposent sur nos hypothèses. Ici, vous pouvez saisir les vôtres : versement, durée, taux marginal d’imposition, rendement, frais et impôt sur les prestations en capital.
Calculateur
Pilier 3a vs dépôt ETF libre
Ajuster d’autres hypothèses
- Pilier 3a
- Dépôt ETF libre
- après impôt sur les dividendes et la fortune
L’avance augmente avec le temps
D’où vient la différence
Calcul modèle avec des hypothèses simplifiées : versement en début d’année, taux marginal d’imposition constant, impôt sur les dividendes et sur la fortune payé chaque année à partir du dépôt. L’impôt sur la fortune et l’impôt sur les prestations en capital varient fortement selon le canton. Les rendements supposés ne sont pas garantis.

Le revers du 3a, en toute honnêteté
Le 3a a un prix, et ce prix s’appelle la liberté. Si vous avez besoin de votre argent avant la retraite et ne pouvez invoquer aucun des motifs de retrait légaux, vous restez à la porte. L’avoir 3a ne devrait donc jamais être votre seule fortune : à côté, il faut une réserve de liquidités et du patrimoine libre.
S’y ajoute un risque politique. Dans le programme d’allègement budgétaire 2027, le Conseil fédéral voulait imposer plus lourdement les retraits en capital de plus de 100 000 CHF au titre de l’impôt fédéral direct. Le Parlement a biffé la mesure en mars 2026, mais le sujet n’est pas enterré pour autant. Si vous versez aujourd’hui, vous portez le risque que d’autres règles s’appliquent dans 30 ans. L’effet reste toutefois limité : un impôt sur les prestations en capital de 8 % au lieu de 6 % coûte dans notre calcul environ 36 000 CHF d’avance.
Enfin, notre calcul modèle repose sur des hypothèses. Les rendements passés ne garantissent pas les rendements futurs, et votre résultat personnel dépend de votre revenu, de votre canton de domicile et du prestataire choisi.
Le 3a vaut-il la peine avec de petits montants ou en commençant tard ?
Oui, mais l’avance est plus faible. Si vous versez 2 400 CHF par an pendant 30 ans avec un taux marginal d’imposition de 15 %, vous devancez au final le dépôt-titres libre d’environ 41 000 CHF dans notre calcul. Si vous ne commencez qu’à 50 ans et versez le montant maximal pendant 15 ans, vous obtenez, avec un taux marginal d’imposition de 30 %, une avance d’environ 58 000 CHF.
La règle empirique : plus votre taux marginal d’imposition est élevé et plus votre horizon de placement est long, plus le 3a vaut la peine. Il n’est guère intéressant qu’avec un revenu très bas, par exemple pendant une formation. La déduction fiscale rapporte alors peu, et si vous n’êtes affilié à aucune caisse de pension, vous ne pouvez de toute façon verser que 20 % de votre revenu. Le long horizon de placement plaide certes pour commencer tôt – mais il compte tout autant dans le dépôt-titres libre, et là, vous avez accès à votre argent à tout moment.
Placer son 3a : compte ou titres – la décision la plus lourde de conséquences
Tous les avantages du 3a ne se déploient que si votre argent rapporte aussi. Et c’est justement là que réside la particularité du 3a : l’argent est de toute façon bloqué jusque peu avant la retraite (hormis les exceptions légales comme le logement en propriété ou le départ à l’étranger). Si vous versez à 30 ans, votre horizon de placement dépasse 30 ans. Un tel horizon est la meilleure condition pour supporter les fluctuations de cours, et donc l’argument le plus fort en faveur d’une part d’actions élevée. Le paradoxe : c’est justement cet argent bloqué à long terme qui dort en grande partie sur des comptes en Suisse.
Les chiffres le confirment. Fin 2023, selon les calculs du VZ VermögensZentrum, 143 milliards de francs se trouvaient dans le pilier 3a. Sur ce total, 91 milliards étaient auprès de banques – et 58 milliards, soit près des deux tiers des avoirs bancaires, dormaient tout simplement sur le compte au lieu d’être placés en titres.
La comparaison avec un versement annuel de 7 258 CHF montre ce que cela coûte. Nous tablons sur 1,5 % d’intérêt sur le compte 3a et 8 % de rendement sur les actions, moins 0,4 % de frais pour la solution titres, soit 7,6 % net. Le compte n’entraîne pas de frais de produit, et dans le 3a, les deux variantes sont exonérées d’impôt. Toutes les valeurs sont nominales, l’inflation n’est donc pas déduite.
Ces deux taux sont des moyennes à long terme, telles que nous les avons établies dans la leçon 1 de notre guide financier. Sur la base de données historiques, nous tablons ainsi sur une rémunération nettement plus élevée que celle offerte actuellement : aujourd’hui, les taux des comptes 3a sont en moyenne inférieurs à un demi pour cent.
| Horizon de placement | Compte 3a | 3a en actions | 3b en actions |
| 10 ans | 74 000 | 104 000 | 81 000 |
| 20 ans | 160 000 | 321 000 | 243 000 |
| 30 ans | 260 000 | 773 000 | 565 000 |
| 40 ans | 376 000 | 1 712 000 | 1 207 000 |
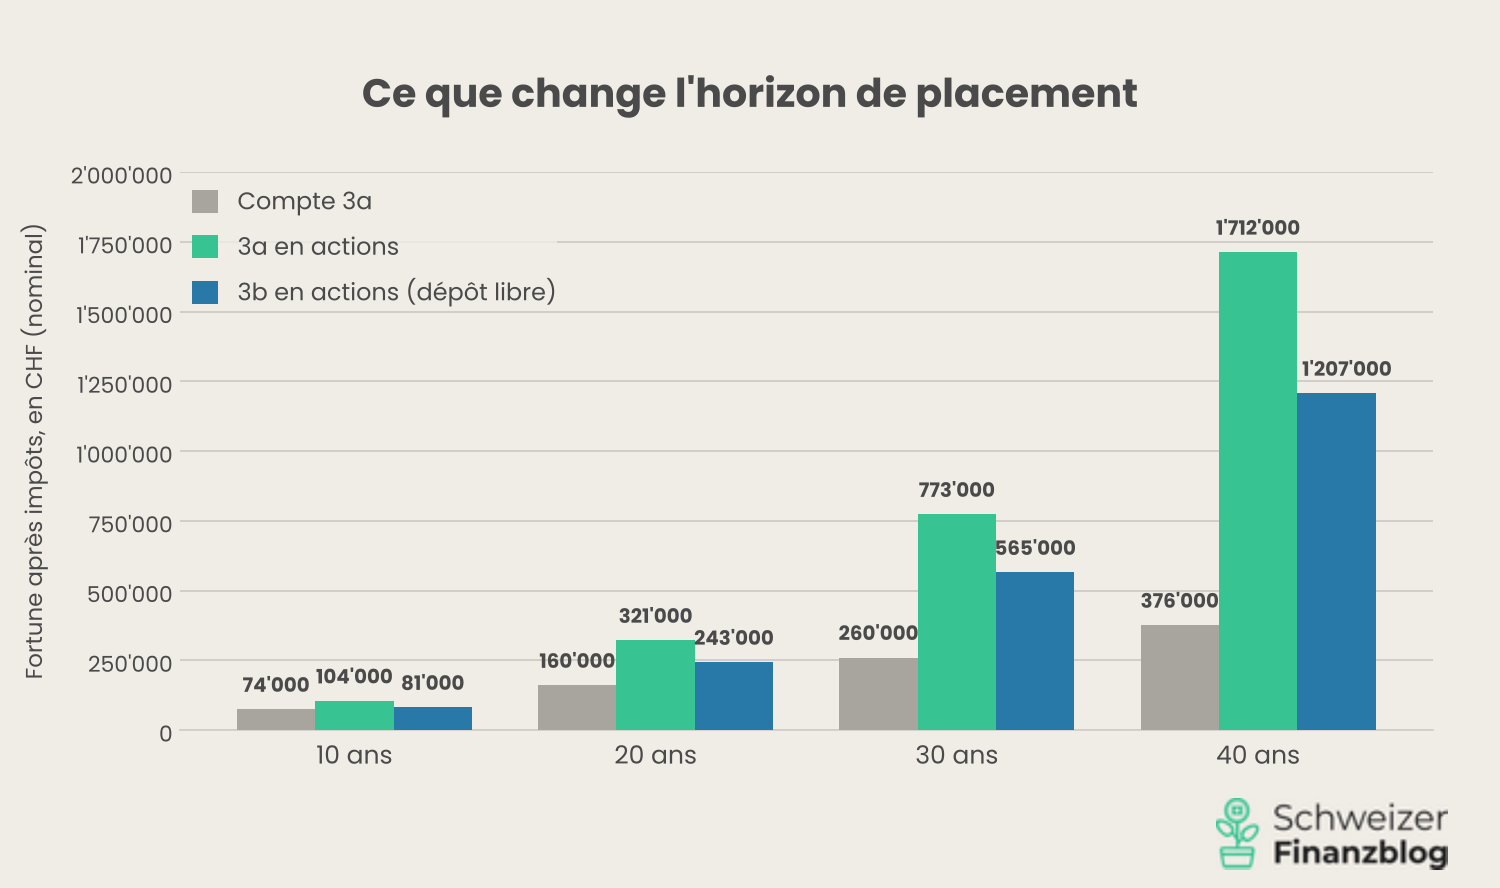
Après 40 ans, le compte affiche environ 400 000 CHF, pour des versements de 290 320 CHF. En nominal, une croissance appréciable ; corrigée du pouvoir d’achat, une stagnation. Après impôts au retrait, il reste environ 376 000 CHF – soit même pas un tiers de ce qu’atteint un dépôt-titres ETF libre sans le moindre avantage fiscal. Un meilleur traitement fiscal ne sert pas à grand-chose quand il n’y a guère de rendements à imposer.
Le deuxième levier : les frais
Sur des décennies, les frais agissent eux aussi comme un intérêt, simplement en sens inverse. De nombreuses banques proposent des fonds 3a avec des frais totaux de 1 % à 1,5 %. À 1,5 %, l’avance sur le dépôt-titres libre fond dans notre calcul d’environ 505 000 CHF à tout juste 69 000 CHF. Les frais totaux des prestataires numériques avec des fonds indiciels ou des ETF se situent généralement entre 0,4 % et 0,5 %. Deux exceptions : True Wealth et findependent sont nettement moins chers. Comment True Wealth peut se permettre des frais aussi bas, vous le découvrirez dans notre avis détaillé sur True Wealth.
| Prestataire | Frais totaux par an | Bonus |
| True Wealth | 0,12% | Pour un compte 3b : 100 CHF avec le code SFB100TW |
| findependent | 0,29% | 2 000 CHF durablement sans frais, code SFB3a |
| Fonds 3a typique d’une banque | 1,0 % à 1,5 % | – |
Pour un horizon de placement long, la règle est donc : des titres plutôt qu’un compte, une part d’actions élevée et des frais bas.
Quand les actions ne conviennent pas
Si le retrait approche dans quelques années, par exemple pour un logement en propriété, le passage à l’indépendance ou une retraite proche, l’argent n’a rien à faire en actions. Une chute de 30 % ne se rattrape pas de manière fiable en trois ans et, contrairement au dépôt-titres libre, vous ne pouvez reporter le retrait que de façon limitée. Dans ces cas, le compte 3a est le bon choix malgré son faible taux. Ce qui compte, ce n’est pas le retrait en soi, mais de savoir si vous aurez alors vraiment besoin de l’argent : si vous voulez continuer à le placer, vous pouvez, selon le prestataire, transférer les titres dans votre dépôt privé et n’êtes pas obligé de vendre justement une année de krach.
Changer de 3a : plus simple que vous ne le pensez
Vous n’êtes pas lié au prestataire que vous avez choisi un jour. Un changement est possible à tout moment et sans impôt, tant que l’argent reste dans le pilier 3a. Vous ouvrez un compte chez le nouveau prestataire et le chargez du transfert ; les deux fondations règlent le reste entre elles.
Trois points à connaître :
- On ne peut transférer qu’un compte entier à la fois ; les montants partiels ne sont pas possibles.
- Le changement est gratuit chez la plupart des prestataires. Certaines banques facturent des frais de clôture de quelques dizaines de francs, que certains nouveaux prestataires prennent en charge comme prime de transfert.
- Les titres sont vendus puis rachetés chez le nouveau prestataire. Un transfert direct des parts de fonds entre deux fondations de prévoyance n’est généralement pas possible ; votre argent n’est donc pas investi pendant quelques jours.
La grande exception, ce sont les polices d’assurance 3a. Elles ne se transfèrent pas simplement, et un rachat anticipé entraîne le plus souvent des pertes sensibles. C’est l’une des raisons pour lesquelles nous ne recommandons pas ce type de polices.
Réduire les impôts du pilier 3a : plusieurs comptes et retrait échelonné
Lors du versement ordinaire, un compte 3a ne peut être retiré qu’en totalité ; les retraits partiels ne sont pas possibles. Exception : le retrait anticipé pour le logement en propriété, possible aussi par montants partiels, en règle générale au maximum tous les cinq ans. Et l’impôt sur les prestations en capital est progressif dans la plupart des cas : plus le montant versé au cours d’une année est élevé, plus le taux d’imposition est élevé. C’est toujours le cas pour la Confédération ; certains cantons appliquent en revanche un pourcentage fixe. Là, l’échelonnement n’agit que sur la part fédérale.
C’est pourquoi il vaut la peine de tenir dès le départ plusieurs comptes 3a et de les retirer sur plusieurs années. La plupart des prestataires autorisent plusieurs comptes ou portefeuilles en parallèle. Comme le retrait est possible au plus tôt cinq ans avant l’âge de référence, vous pouvez clôturer un compte par an. Pensez à intégrer dans votre planification les retraits de la caisse de pension et ceux de votre partenaire. De nombreux cantons additionnent tous les retraits en capital d’une même année.
Nouveau depuis 2026 : rattraper les lacunes de cotisation
D’abord l’essentiel : chaque année que votre argent passe sur le marché pèse au final plus lourd que toute considération fiscale. Il en découle, statistiquement parlant, un petit podium :
- Or : verser le montant complet en janvier. Votre argent travaille onze mois de plus qu’avec la variante de décembre, très répandue.
- Argent : un ordre permanent, réparti régulièrement sur l’année. Cela coûte un peu de rendement, mais vous le sentez à peine dans votre budget.
- Bronze : rattraper plus tard ce qui est resté en suspens. Ce n’est possible que depuis 2026.
Jusqu’à fin 2024, un versement manqué était définitivement perdu. Depuis 2026, les lacunes peuvent être comblées après coup, rétroactivement jusqu’à dix ans, mais uniquement celles à partir de l’année 2025. Concrètement : en 2026, vous ne pouvez rattraper que 2025 ; en 2027, également 2026. Tout ce qui précède est perdu pour toujours.
Les conditions : vous devez avoir un revenu d’activité lucrative soumis à l’AVS aussi bien l’année de la lacune que l’année du rachat, et la cotisation ordinaire de l’année en cours doit d’abord être entièrement versée. Par an, vous pouvez rattraper au maximum 7 258 CHF en plus (état 2026). Ce montant s’applique d’ailleurs aussi aux indépendants. Le rachat est lui aussi déductible : dans le meilleur des cas, votre déduction double donc pour atteindre 14 516 CHF.
La règle est pensée pour les années où il n’y a tout simplement pas assez : congé parental, formation continue, budget serré, lancement d’une activité indépendante. Attendre délibérément pour déduire plus tard le double vaut en revanche rarement la peine. Dans notre calcul modèle, cela n’est rentable que si votre taux marginal d’imposition augmente d’environ huit points de pourcentage, par exemple à l’entrée dans la vie active après les études. Une augmentation de salaire normale ne suffit pas.
Le rattrapage est donc une bouée de sauvetage, pas une stratégie.
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue attractifs.
– – – – –
Conclusion
Le pilier 3a vaut la peine, mais pas seulement à cause de la déduction fiscale. Celle-ci vous est en bonne partie reprise au retrait. Le véritable avantage se construit sur des décennies, presque sans qu’on le remarque : dans le 3a, c’est le montant complet qui travaille pour vous, parce que l’État ne prélève pas d’impôt sur le revenu dessus. Dans le dépôt-titres libre, cette part manque dès le départ. Et pendant toutes ces années, ni les impôts sur les dividendes ni l’impôt sur la fortune ne viennent l’entamer. Dans notre calcul modèle, cela donne après 40 ans environ 500 000 CHF de plus qu’un dépôt-titres ETF libre.
Vous n’obtenez toutefois cette avance qu’à quatre conditions :
- Des titres plutôt qu’un compte
- part d’actions élevée
- frais bas
- plusieurs comptes pour le retrait échelonné
Le dépôt-titres libre reste néanmoins important : pour tout ce dont vous pourriez avoir besoin avant la retraite, et pour tout ce que vous voulez placer au-delà du montant maximal du 3a, une fois celui-ci épuisé.
Reste la question de savoir où tenir au mieux votre 3a. Dans le prochain article, nous comparons en détail tous les principaux prestataires : quels coûts sont réellement facturés, quelle liberté avez-vous pour le placement, et comment les solutions 3a se comportent-elles en pratique ?
Ceci pourrait aussi vous intéresser


Mises à jour
2026-10-13 : première publication
Avertissement
Exclusion de responsabilité : Investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article sur le pilier 3a et les impôts en toute bonne foi. Notre objectif est de vous fournir, en tant qu’investisseur privé ou investisseuse privée, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si des erreurs nous ont néanmoins échappé, si des aspects importants ont été oubliés et/ou ne sont plus à jour, nous vous serions reconnaissants de nous le signaler.