Newsletter
Warum zahlst du in die Säule 3a ein? Die meisten antworten: wegen der Steuern. Jeden Dezember dasselbe auf allen Kanälen: «Jetzt noch mit Säule 3a Steuern sparen!» Der Steuerabzug ist tatsächlich der bekannteste Vorteil der 3a. Ihr grösster ist er nicht. Die Effekte, die wirklich den Unterschied machen, wirken über Jahrzehnte fast unbemerkt im Hintergrund – und bringen in unserer Modellrechnung rund 500’000 CHF. Wenn die Gebühren sie nicht vorher auffressen.

Kurz & bündig
- Gegenüber dem freien Investieren lohnt sich die Säule 3a für fast alle mit steuerbarem Erwerbseinkommen, allerdings aus einem anderen Grund, als die meisten denken.
- Drei Effekte machen den Unterschied: der jährliche Steuerabzug der Säule 3a sowie die entfallenden Steuern auf Dividenden und Vermögen. Ins Gewicht fallen sie aber erst durch den Zinseszins, der jeden von ihnen über Jahrzehnte vervielfacht.
- In unserer Modellrechnung liegt die 3a nach 40 Jahren rund 500’000 CHF vor einem freien ETF-Depot – im Rechner weiter unten kannst du es mit deinen eigenen Zahlen durchrechnen.
- Entscheidend ist die Anlage: Es braucht eine Wertschriftenlösung mit hoher Aktienquote und tiefen Gebühren. Auf einem 3a-Konto oder in teuren Fonds verpufft der Vorteil weitgehend.
- Wer mehrere Konten eröffnet und gestaffelt bezieht, kann die Steuern beim Bezug massiv senken.
- Neu seit 2026: Verpasste Einzahlungen lassen sich nachträglich einkaufen, allerdings nur für Lücken ab 2025.
Contents
- Die Säule 3a in Kürze
- Die Säule 3b: Freiheit mit Steuerlast
- Säule 3a oder 3b: Die Modellrechnung
- Steuerabzug Säule 3a: Was er bringt – und was der Bezug kostet
- So rechnen wir
- Vorteil 1: Der Staat zahlt mit
- Vorteil 2: Keine Einkommenssteuer auf Dividenden
- Vorteil 3: Keine Vermögenssteuer
- Ein weiteres Plus: die Quellensteuer auf US-Dividenden
- Der Wermutstropfen: höhere Gebühren
- Wie robust ist das Ergebnis?
- 3a Steuerrechner: Was deine Einzahlung wirklich bringt
- Die ehrliche Kehrseite der 3a
- Lohnt sich die 3a auch mit kleinen Beträgen oder spätem Start?
- Säule 3a anlegen: Konto oder Wertschriften – die folgenreichste Entscheidung
- Säule 3a wechseln: einfacher als gedacht
- Säule 3a Steuern senken: mehrere Konten und gestaffelter Bezug
- Neu seit 2026: Beitragslücken nachzahlen
- Fazit
- Das könnte dich auch interessieren
- Updates
- Disclaimer
Die Säule 3a in Kürze
Die Säule 3a ist die gebundene private Vorsorge. Sie ist Teil der 3. Säule, dem freiwilligen Teil des Schweizer Dreisäulensystems, und ergänzt AHV (1. Säule) und Pensionskasse (2. Säule). Der Staat fördert sie mit Steuervorteilen, dafür ist das Geld an Regeln gebunden.
Genutzt wird sie rege: 2019 gaben 56% der 25- bis 64-Jährigen an, regelmässig einzuzahlen. 2020 machten 1,8 Millionen Steuerpflichtige einen 3a-Abzug geltend und zahlten zusammen knapp 11 Milliarden Franken ein, im Schnitt also gut 6’000 Franken pro Person. Die Zahlen stammen aus einer Analyse des Bundesamts für Sozialversicherungen, die Daten von BFS und ESTV zusammenführt.
Wer einzahlen darf und wie viel
Einzahlen darf, wer in der Schweiz ein AHV-pflichtiges Erwerbseinkommen erzielt. Den einbezahlten Betrag kannst du vollständig vom steuerbaren Einkommen abziehen. Wie viel du einzahlen darfst, hängt dabei weniger von deinem Lohn ab als davon, ob du einer Pensionskasse angehörst.
Mit Pensionskasse sind es 2026 genau 7’258 CHF, unabhängig von Lohnhöhe und Pensum. Auch wer 40% arbeitet, darf den vollen Betrag einzahlen und nicht bloss einen Anteil davon. Ab 2027 steigt der Maximalbetrag auf 7’373 CHF.
Ohne Pensionskasse gilt stattdessen: 20% des Nettoerwerbseinkommens, also des Lohns nach Abzug der Sozialversicherungsbeiträge, höchstens aber 36’288 CHF, ab 2027 sind es 36’864 CHF. Selbständigerwerbende kommen damit auf ein Vielfaches, für den Höchstbetrag braucht es rund 180’000 CHF Einkommen. Angestellte mit kleinem Lohn trifft dieselbe Regel in die andere Richtung: Wer bei einem Arbeitgeber weniger als die BVG-Eintrittsschwelle von 22’680 CHF im Jahr verdient, ist keiner Pensionskasse angeschlossen. Bei einem Nettoerwerbseinkommen von 20’000 CHF sind damit nur 4’000 CHF möglich.
An dieser Schwelle wird es schief. Mit 23’000 CHF Lohn und Pensionskasse darfst du 7’258 CHF einzahlen, fast ein Drittel deines Lohns. Mit 22’000 CHF und ohne Pensionskasse sind es 4’400 CHF. Nach unten gibt es dagegen keine Grenze, eine Mindesteinzahlung kennt die 3a nicht.
Auch quellenbesteuerte Personen dürfen einzahlen, bekommen den Abzug aber nicht automatisch. Dafür müssen sie bis am 31. März des Folgejahres einen Antrag auf nachträgliche ordentliche Veranlagung einreichen. Der Wechsel ist unwiderruflich.
Säule 3a Auszahlung: Wann du an das Geld kommst
Das Guthaben ist bis frühestens fünf Jahre vor dem AHV-Referenzalter blockiert. Wer über das Referenzalter hinaus erwerbstätig bleibt, kann den Bezug um bis zu fünf Jahre aufschieben und weiter einzahlen. Vorzeitig kommst du nur in diesen gesetzlich geregelten Fällen an das Geld:
- Kauf, Bau oder Amortisation von selbstbewohntem Wohneigentum
- Aufnahme einer selbständigen Erwerbstätigkeit
- Definitive Ausreise aus der Schweiz
- Einkauf in eine Pensionskasse
- Bezug einer vollen IV-Rente
Beim Bezug wird das Kapital einmalig besteuert, getrennt vom übrigen Einkommen und zu einem reduzierten Satz. Diese Kapitalauszahlungssteuer, umgangssprachlich oft Bezugssteuer genannt, fällt nur einmal an. Der Bund rechnet dabei schweizweit gleich, nämlich mit einem Fünftel des ordentlichen Tarifs. Kanton und Gemeinde wenden eigene Tarife an, weshalb die Belastung je nach Wohnort stark variiert. Weil die Tarife in den meisten Kantonen progressiv sind, lässt sich die Steuer mit mehreren Konten und einem über Jahre gestaffelten Bezug zusätzlich drücken.
Wie dein 3a-Guthaben angelegt wird, entscheidest du selbst: auf einem 3a-Konto mit fixem Vorzugszins oder in einer Wertschriftenlösung mit Fonds oder ETFs. Diese Wahl ist folgenreicher als der Steuerabzug selbst, wie die Modellrechnung weiter unten zeigt.
Die Säule 3b: Freiheit mit Steuerlast
Die Säule 3b ist die freie Vorsorge. Dazu zählt alles, was du neben der 3a für später auf die Seite legst: Sparkonto, Wertschriftendepot, Wohneigentum oder Lebensversicherungen. Der Staat macht dir keine Vorgaben, fördert dich aber auch nicht. Versicherer verstehen unter «3b» meist ihre Policen. In diesem Artikel meinen wir damit das, was für die meisten Anleger:innen die sinnvollere Variante ist: ein selbst investiertes ETF-Depot.
Die Vorteile der 3b
- Volle Freiheit: Du kannst jederzeit einzahlen und jederzeit über dein Geld verfügen. Es gibt keine Maximalbeträge, keine Sperrfristen und keine gesetzlichen Bezugsgründe.
- Freie Anlagewahl: Broker, ETFs und Aktienquote bestimmst du selbst und bist nicht an das Angebot einer Vorsorgestiftung gebunden.
- Tiefere Kosten: Ein günstiger Online-Broker mit einem breit gestreuten ETF ist oft etwas billiger als die günstigsten 3a-Lösungen.
- Keine Kapitalgewinnsteuer: Kursgewinne sind für Privatanleger:innen hierzulande steuerfrei, und beim Verkauf fällt keine Kapitalauszahlungssteuer an.
Die Nachteile der 3b
Die Kehrseite zeigt sich bei den Steuern, die du laufend bezahlst:
- Dividenden sind als Einkommen steuerbar, auch bei thesaurierenden ETFs, die ihre Erträge automatisch wieder anlegen.
- Dein Depot zählt jedes Jahr zum steuerbaren Vermögen.
Jede dieser Steuern wirkt für sich klein. Über Jahrzehnte fehlt das Geld aber nicht nur einmal, sondern samt allen Erträgen, die es hätte erwirtschaften können. Wie viel das ausmacht, zeigt die Modellrechnung.
Dazu kommt ein Nachteil, der in keiner Rechnung auftaucht: Was jederzeit verfügbar ist, wird auch eher ausgegeben. Die Sperrfrist der 3a schützt dein Vorsorgekapital vor dir selbst.
Säule 3a oder 3b: Die Modellrechnung
Steuerabzug Säule 3a: Was er bringt – und was der Bezug kostet
Jeden Dezember das gleiche Argument: Zahl noch schnell in die 3a ein, das spart Steuern. Das stimmt, aber nur zur Hälfte. Der Staat schenkt dir die Steuer nicht. Beim Bezug holt er sie sich zurück, und zwar mit Zins und Zinseszins.
In unserer Modellrechnung zahlst du 7’258 CHF pro Jahr ein und sparst bei einem Grenzsteuersatz von 25% jedes Jahr rund 1’814 CHF an Einkommenssteuern, über 40 Jahre also rund 73’000 CHF. Beim Bezug fallen dann gut 109’000 CHF Kapitalauszahlungssteuer an, also mehr, als der Abzug über all die Jahre eingebracht hat. Nominal betrachtet bleibt vom viel gepriesenen Steuerabzug also nichts übrig.
Der Grund liegt darin, worauf die beiden Steuern überhaupt anfallen. Der Abzug wirkt nur auf die eingezahlten 290’320 CHF. Die Kapitalauszahlungssteuer trifft am Ende das gesamte Guthaben von gut 1,8 Millionen, also auch alle Erträge. Ein tiefer Satz auf einem grossen Betrag holt so einen hohen Satz auf einem kleinen ein. Wie das Rennen ausgeht, hängt von zwei unabhängigen Grössen ab: Der Abzug richtet sich nach deinem Grenzsteuersatz, die Kapitalauszahlungssteuer nach der Höhe der einzelnen Tranche und deinem Wohnkanton im Bezugsjahr.
Trotzdem liegt die 3a am Ende rund 500’000 CHF vor einem freien Depot. Auf diesen scheinbaren Widerspruch hat Patrick Eugster, promovierter Finanzökonom, in einem lesenswerten Gastartikel bei VIAC hingewiesen. Wir haben seine Überlegung mit eigenen Annahmen nachgerechnet.
So rechnen wir
Wir vergleichen zwei Personen mit identischem Einkommen. Beide wenden jedes Jahr 5’444 CHF aus eigener Tasche für die Vorsorge auf, 40 Jahre lang, von 25 bis 65. Es kostet sie also gleich viel. Die 3a-Person überweist zwar zunächst die vollen 7’258 CHF, bekommt die Differenz aber mit der Steuerrechnung zurück. Die eine investiert den Betrag in ein ETF-Depot. Die andere zahlt ihn in eine 3a-Wertschriftenlösung ein, wo dank Steuerabzug 7’258 CHF ankommen. Beide legen zu 100% in globale Aktien an.
Unsere Annahmen: 8% Rendite pro Jahr (nominal) inklusive Dividenden, wie sie sich historisch über die letzten Jahrzehnte mit einem global gestreuten Aktienportfolio erzielen liess, davon 2% Dividendenrendite. Kosten von 0,4% in der 3a und 0,2% im freien Depot. Grenzsteuersatz 25%, Vermögenssteuer 0,15%, Kapitalauszahlungssteuer 6%, wie sie bei einem über mehrere Jahre gestaffelten Bezug anfällt.
Die Werte sind vereinfacht, je nach Kanton, Einkommen und Anbieter weichen sie ab. Die Vermögenssteuer ist in Wirklichkeit progressiv und greift erst ab einem Freibetrag. In der Stadt Zürich würden 0,2% einem Vermögen von rund einer Million entsprechen, das unser Depot erst am Schluss erreicht. Die 0,15% sind deshalb als Durchschnitt über die ganze Laufzeit zu verstehen. Wenn bei dir andere Werte gelten, kannst du sie weiter unten im Rechner einsetzen.

Nach 40 Jahren stehen in der 3a nach Kapitalauszahlungssteuer rund 1’712’000 CHF, im freien Depot rund 1’207’000 CHF. Der Vorsprung von rund 505’000 CHF lässt sich auf drei Effekte zurückführen.

Vorteil 1: Der Staat zahlt mit
In der 3a kommen 7’258 CHF an, im freien Depot 5’444 CHF, bei gleichem Aufwand für dich. Die Differenz von 1’814 CHF ist die Steuerersparnis bei unserem angenommenen Grenzsteuersatz von 25%, und sie liegt von Anfang an im Vorsorgekonto, statt dass du sie separat anlegen müsstest. Über 40 Jahre wirft sie Erträge ab, die wiederum Erträge abwerfen.
Es ist also nicht so, dass dir im freien Depot etwas weggenommen würde. Umgekehrt beteiligt sich der Staat an deiner 3a-Einzahlung, und dieser Anteil arbeitet vierzig Jahre lang mit. Beim Bezug holt er sich davon einen Teil zurück, aber eben nur 6% vom Endwert, nachdem er 25% des Einzahlungsbetrags beigesteuert hat. Nach Abzug der Kapitalauszahlungssteuer macht das in unserer Rechnung rund 365’000 CHF aus, der grösste Einzelposten.
Vorteil 2: Keine Einkommenssteuer auf Dividenden
Im freien Depot sind Dividenden als Einkommen steuerbar, auch bei thesaurierenden ETFs. Bei 2% Dividendenrendite und 25% Grenzsteuersatz kostet dich das jedes Jahr 0,5% Rendite. Das klingt nach wenig, summiert sich über 40 Jahre aber auf rund 182’000 CHF. In der 3a fällt diese Steuer weg.
Vorteil 3: Keine Vermögenssteuer
Das 3a-Guthaben ist von der Vermögenssteuer befreit, das freie Depot nicht. Bei 0,15% pro Jahr macht das über 40 Jahre rund 53’000 CHF aus. Wie stark dieser Effekt ist, hängt stark vom Kanton und vom übrigen Vermögen ab.
Ein weiteres Plus: die Quellensteuer auf US-Dividenden
Einen vierten Vorteil haben wir in der Modellrechnung bewusst weggelassen, weil er nicht für jede 3a gilt: Auf US-Dividenden behält der US-Fiskus einen Teil als Quellensteuer zurück. Im privaten Depot mit einem irischen ETF ist dieses Geld verloren, Schweizer Vorsorgestiftungen können es dagegen zurückfordern. Das funktioniert allerdings nur bei 3a-Lösungen mit Schweizer Indexfonds, nicht bei jenen, die auf ETFs setzen. Wo der Anspruch geltend gemacht wird, fällt der Vorsprung der 3a also noch etwas grösser aus als hier gezeigt.
«Der grösste Vorteil der Säule 3a ist nicht der Steuerabzug, sondern die Zeit, in der das eingesparte Steuergeld für dich arbeitet.»
Der Wermutstropfen: höhere Gebühren
Dagegen rechnen müssen wir die höheren Gebühren der 3a, in unserer Rechnung rund 95’000 CHF. Der Vorsprung bleibt trotzdem deutlich.
Wie robust ist das Ergebnis?
Bei einem Grenzsteuersatz von 15% schrumpft der Vorsprung auf rund 269’000 CHF, bei 35% wächst er auf rund 721’000 CHF. Mit vorsichtigen 6% statt 8% Rendite liegt er bei rund 293’000 CHF. Die 3a mit Aktien gewinnt in allen realistischen Szenarien. Nur hohe Gebühren schmelzen den Vorsprung auf einen Bruchteil zusammen.
3a Steuerrechner: Was deine Einzahlung wirklich bringt
Alle Zahlen oben beruhen auf unseren Annahmen. Hier kannst du deine eigenen einsetzen: Einzahlung, Dauer, Grenzsteuersatz, Rendite, Kosten und Kapitalauszahlungssteuer.
Rechner
Säule 3a vs. freies ETF-Depot
Weitere Annahmen anpassen
- Säule 3a
- Freies ETF-Depot
- nach Dividenden- & Vermögenssteuer
Der Vorsprung wächst mit der Zeit
Woher der Unterschied kommt
Modellrechnung mit vereinfachten Annahmen: Einzahlung jeweils zu Jahresbeginn, konstanter Grenzsteuersatz, Dividenden- und Vermögenssteuer jährlich aus dem Depot bezahlt. Vermögens- und Kapitalauszahlungssteuer (umgangssprachlich Bezugssteuer) variieren je nach Kanton stark. Angenommene Renditen sind keine Garantie.

Die ehrliche Kehrseite der 3a
Die 3a hat einen Preis, und er heisst Freiheit. Wer sein Geld vor der Pensionierung braucht und keinen der gesetzlichen Bezugsgründe geltend machen kann, bleibt ausgesperrt. Das 3a-Guthaben sollte deshalb nie dein einziges Vermögen sein, daneben gehören eine Liquiditätsreserve und freies Vermögen.
Dazu kommt ein politisches Risiko. Der Bundesrat wollte im Entlastungspaket 27 Kapitalbezüge über 100’000 CHF bei der direkten Bundessteuer stärker belasten. Das Parlament hat die Massnahme im März 2026 gestrichen, vom Tisch ist das Thema damit nicht. Wer heute einzahlt, trägt das Risiko, dass in 30 Jahren andere Regeln gelten. Immerhin bleibt der Effekt überschaubar: Eine Kapitalauszahlungssteuer von 8% statt 6% kostet in unserer Rechnung rund 36’000 CHF vom Vorsprung.
Und schliesslich beruht unsere Modellrechnung auf Annahmen. Vergangene Renditen sind keine Garantie für die Zukunft, und dein persönliches Ergebnis hängt von Einkommen, Wohnkanton und Anbieterwahl ab.
Lohnt sich die 3a auch mit kleinen Beträgen oder spätem Start?
Ja, nur fällt der Vorsprung kleiner aus. Wer 30 Jahre lang 2’400 CHF pro Jahr einzahlt und einen Grenzsteuersatz von 15% hat, liegt in unserer Rechnung am Ende rund 41’000 CHF vor dem freien Depot. Wer erst mit 50 beginnt und 15 Jahre lang den Maximalbetrag einzahlt, kommt bei 30% Grenzsteuersatz auf einen Vorsprung von rund 58’000 CHF.
Die Faustregel: Je höher dein Grenzsteuersatz und je länger dein Anlagehorizont, desto mehr lohnt sich die 3a. Kaum lohnend ist sie nur bei sehr tiefem Einkommen, etwa während einer Ausbildung. Dann bringt der Steuerabzug wenig, und wer keiner Pensionskasse angeschlossen ist, darf ohnehin nur 20% seines Einkommens einzahlen. Der lange Anlagehorizont spricht zwar dafür, früh anzufangen – nur zählt er im freien Depot genauso, und dort kommst du jederzeit an dein Geld.
Säule 3a anlegen: Konto oder Wertschriften – die folgenreichste Entscheidung
Alle Vorteile der 3a entfalten sich nur, wenn dein Geld auch rentiert. Und genau hier liegt die Besonderheit der 3a: Das Geld ist ohnehin bis kurz vor der Pensionierung gebunden (von den gesetzlichen Ausnahmen wie Wohneigentum oder Ausreise abgesehen). Wer mit 30 einzahlt, hat einen Anlagehorizont von über 30 Jahren. Ein solcher Horizont ist die beste Voraussetzung, um Kursschwankungen auszuhalten, und damit das stärkste Argument für eine hohe Aktienquote. Paradox ist: Ausgerechnet dieses langfristig gebundene Geld liegt hierzulande zu einem grossen Teil auf Konten.
Die Zahlen bestätigen das. Ende 2023 lagen laut Berechnungen des VZ VermögensZentrums 143 Milliarden Franken in der Säule 3a. Davon entfielen 91 Milliarden auf Banken – und 58 Milliarden, also fast zwei Drittel des Bankguthabens, lagen schlicht auf dem Konto statt in Wertschriften.
Was das kostet, zeigt der Vergleich bei einer jährlichen Einzahlung von 7’258 CHF. Wir rechnen mit 1,5% Zins auf dem 3a-Konto und mit 8% Rendite auf Aktien, abzüglich 0,4% Kosten für die Wertschriftenlösung, also 7,6% netto. Beim Konto fallen keine Produktkosten an, und innerhalb der 3a sind beide Varianten steuerfrei. Alle Werte sind nominal, die Inflation ist also nicht abgezogen.
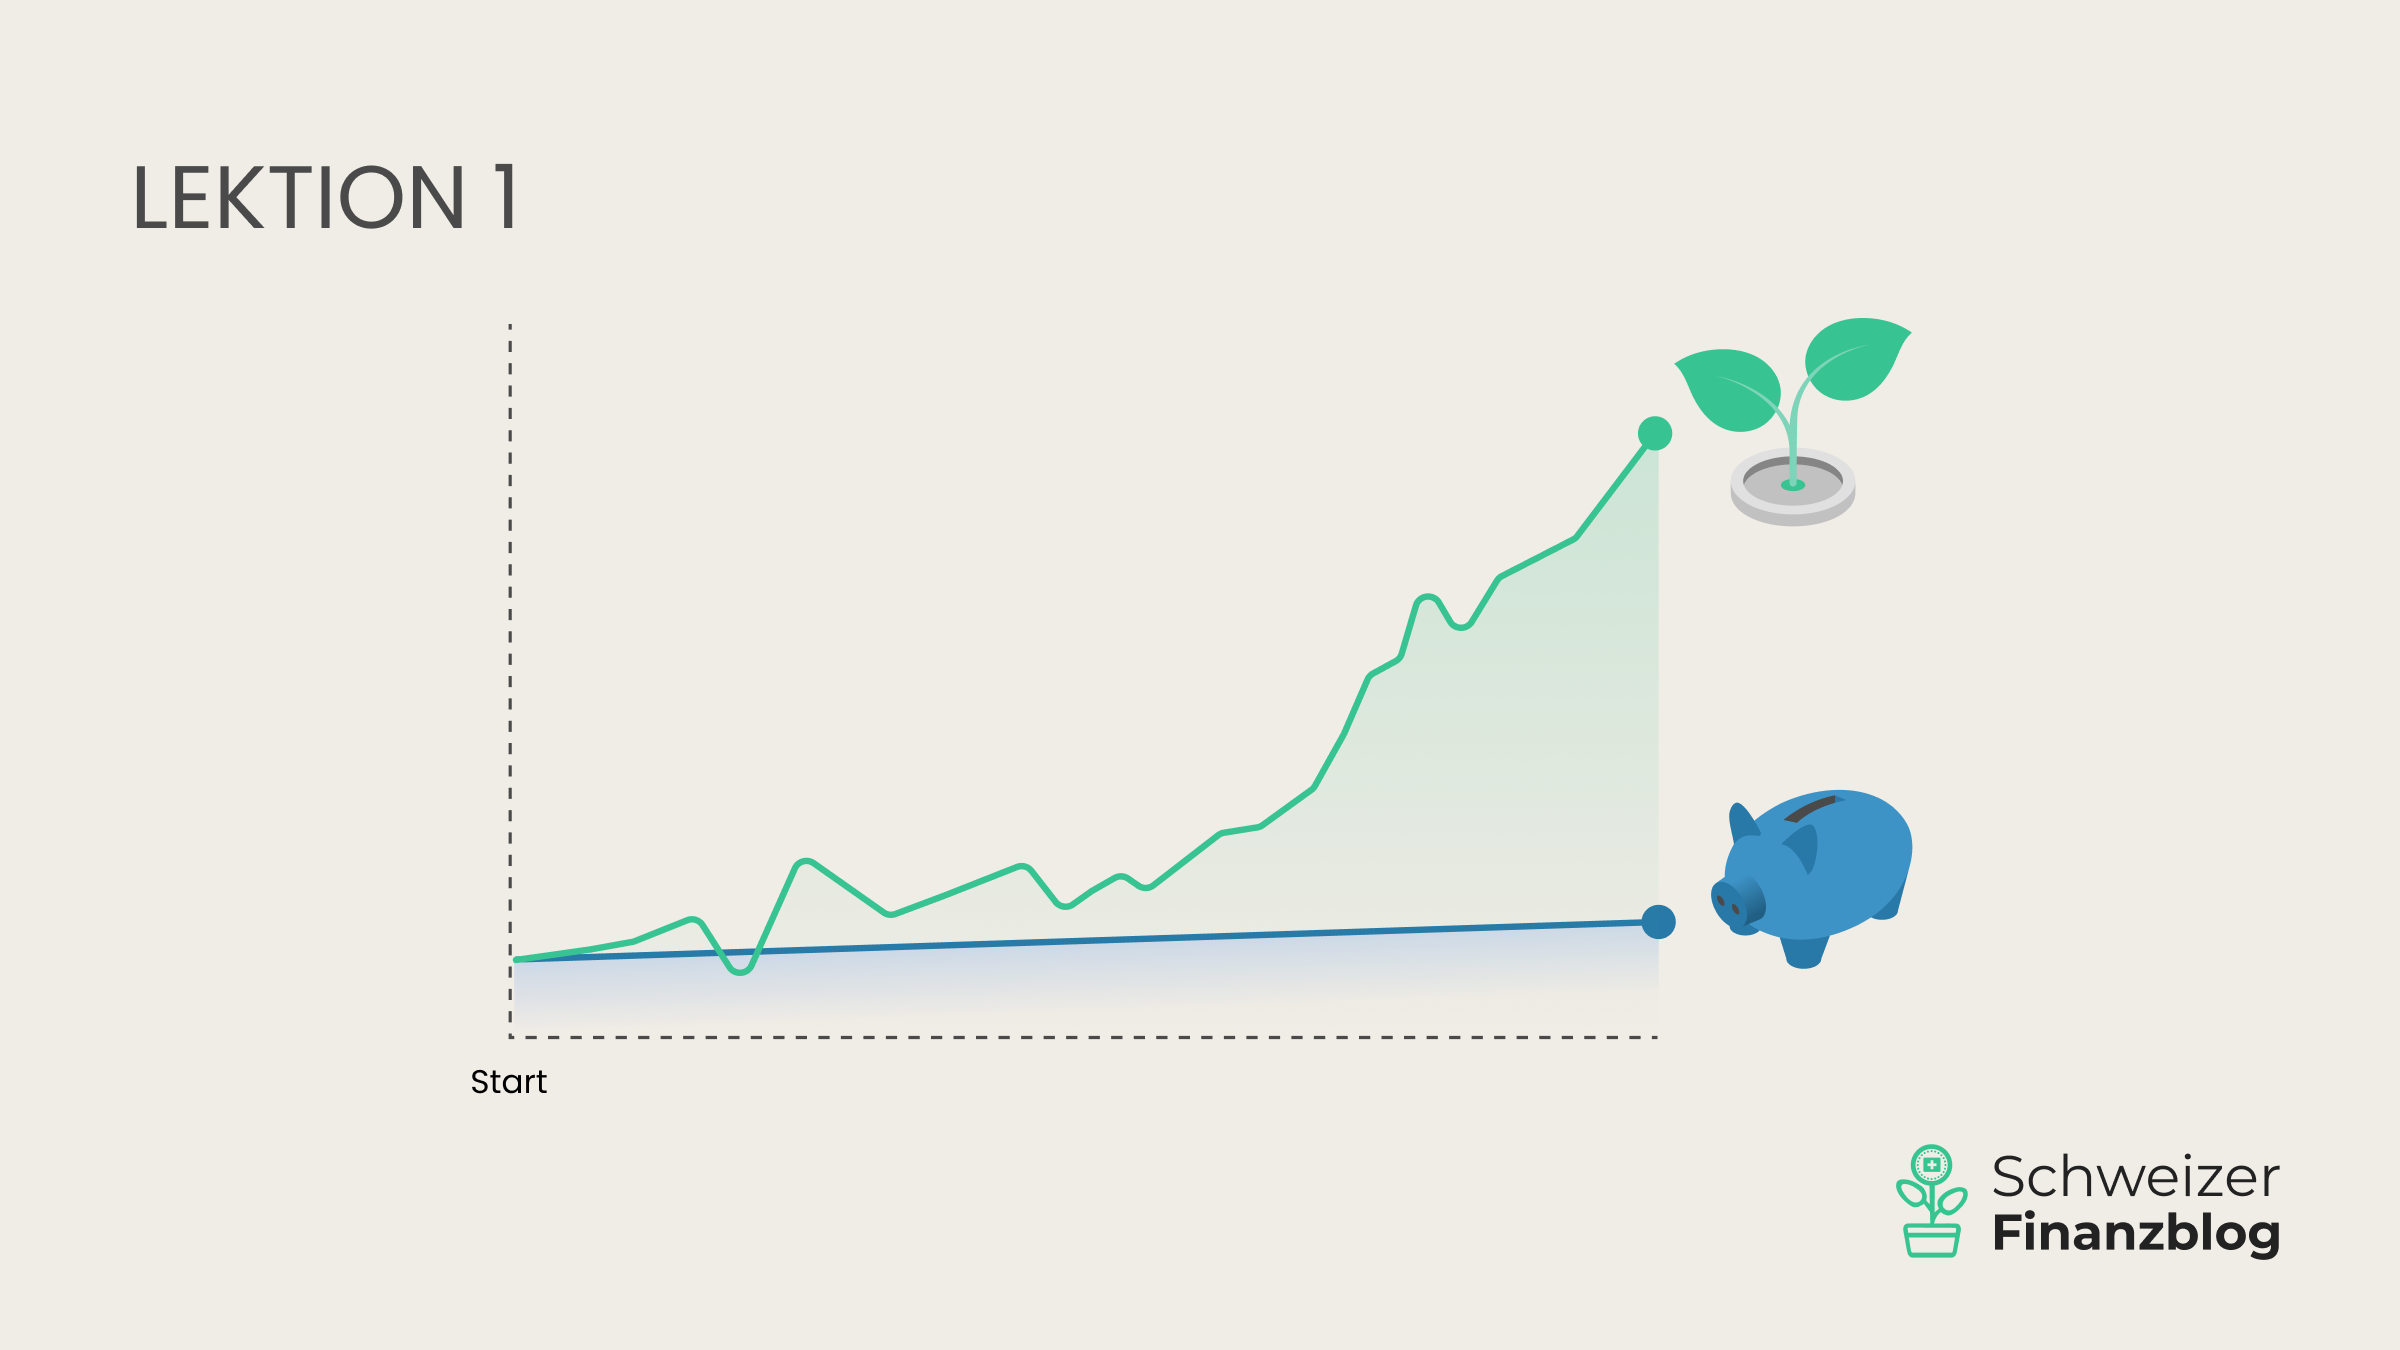
Beide Sätze sind langfristige Durchschnittswerte, wie wir sie in Lektion 1 unseres Finanzleitfadens hergeleitet haben. Damit rechnen wir, gestützt auf historische Daten, mit einer deutlich höheren Verzinsung, als sie aktuell geboten wird: Heute liegen die 3a-Kontozinsen im Schnitt unter einem halben Prozent.
| Anlagehorizont | 3a-Konto | 3a mit Aktien | 3b mit Aktien |
| 10 Jahre | 74’000 | 104’000 | 81’000 |
| 20 Jahre | 160’000 | 321’000 | 243’000 |
| 30 Jahre | 260’000 | 773’000 | 565’000 |
| 40 Jahre | 376’000 | 1’712’000 | 1’207’000 |

Nach 40 Jahren stehen auf dem Konto rund 400’000 CHF, bei Einzahlungen von 290’320 CHF. Nominal ein ansprechender Zuwachs, kaufkraftbereinigt jedoch eine Stagnation. Nach Steuern bei Bezug bleiben rund 376’000 CHF – und damit nicht einmal ein Drittel dessen, was ein freies ETF-Depot ohne jeden Steuervorteil erreicht. Die bessere Steuerbehandlung nützt eben wenig, wenn es kaum Erträge zu besteuern gibt.
Die zweite Stellschraube: die Gebühren
Über Jahrzehnte wirken auch die Gebühren wie ein Zins, einfach in die andere Richtung. Viele Banken bieten 3a-Fonds mit Gesamtkosten von 1% bis 1,5% an. Bei 1,5% schrumpft der Vorsprung gegenüber dem freien Depot in unserer Rechnung von rund 505’000 CHF auf gerade noch 69’000 CHF. Die Gesamtkosten von digitalen Anbietern mit Indexfonds oder ETFs liegen meist zwischen 0,4% und 0,5%. Zwei Ausnahmen: True Wealth und findependent sind deutlich günstiger.
| Anbieter | Gesamtkosten pro Jahr | Bonus |
| True Wealth | 0,12% | Für ein 3b-Konto: 100 CHF mit Code SFB100TW |
| findependent | 0,29% | 2’000 CHF dauerhaft gebührenfrei, Code SFB3a |
| Typischer 3a-Fonds einer Bank | 1,0% bis 1,5% | – |
Für einen langen Anlagehorizont gilt deshalb: Wertschriften statt Konto, eine hohe Aktienquote und tiefe Gebühren.
Wann Aktien nicht passen
Steht der Bezug in wenigen Jahren an, etwa für Wohneigentum, den Schritt in die Selbständigkeit oder die nahende Pensionierung, gehört das Geld nicht in Aktien. Ein Rückschlag von 30% lässt sich in drei Jahren nicht zuverlässig aufholen, und anders als im freien Depot kannst du den Bezug nur begrenzt verschieben. In diesen Fällen ist das 3a-Konto trotz tiefem Zins die richtige Wahl. Entscheidend ist dabei nicht der Bezug an sich, sondern ob du das Geld dann auch brauchst: Wer es weiterhin anlegen will, kann die Wertschriften je nach Anbieter ins private Depot übertragen und muss nicht ausgerechnet in einem Crashjahr verkaufen.
Säule 3a wechseln: einfacher als gedacht
Du bist nicht an den Anbieter gebunden, für den du dich einmal entschieden hast. Ein Wechsel ist jederzeit möglich und steuerfrei, solange das Geld in der Säule 3a bleibt. Du eröffnest beim neuen Anbieter ein Konto und beauftragst ihn mit dem Transfer, den Rest erledigen die beiden Stiftungen unter sich.
Drei Punkte solltest du kennen:
- Es lässt sich immer nur ein ganzes Konto übertragen, Teilbeträge sind nicht möglich.
- Der Wechsel ist bei den meisten Anbietern kostenlos. Einzelne Banken verlangen eine Saldierungsgebühr von einigen Dutzend Franken, die manche neuen Anbieter als Wechselprämie übernehmen.
- Wertschriften werden verkauft und beim neuen Anbieter neu gekauft. Ein direkter Übertrag der Fondsanteile zwischen zwei Vorsorgestiftungen ist in der Regel nicht möglich, dein Geld ist also einige Tage nicht investiert.
Die grosse Ausnahme sind 3a-Versicherungspolicen. Sie lassen sich nicht einfach transferieren, ein vorzeitiger Rückkauf ist meist mit empfindlichen Verlusten verbunden. Das ist einer der Gründe, warum wir solche Policen nicht empfehlen.
Säule 3a Steuern senken: mehrere Konten und gestaffelter Bezug
Bei der ordentlichen Auszahlung kann ein 3a-Konto nur vollständig bezogen werden, Teilbezüge sind nicht möglich. Eine Ausnahme ist der Vorbezug für Wohneigentum, der auch in Teilbeträgen möglich ist, in der Regel höchstens alle fünf Jahre. Und die Kapitalauszahlungssteuer steigt in den meisten Fällen progressiv: Je höher der Betrag, der in einem Jahr ausbezahlt wird, desto höher der Steuersatz. Beim Bund ist das immer so, einige Kantone rechnen dagegen mit einem festen Prozentsatz. Dort wirkt die Staffelung nur auf den Bundesanteil.
Deshalb lohnt es sich, von Anfang an mehrere 3a-Konten zu führen und sie über mehrere Jahre verteilt zu beziehen. Die meisten Anbieter lassen mehrere Konten oder Portfolios nebeneinander zu. Da der Bezug frühestens fünf Jahre vor dem Referenzalter möglich ist, kannst du jedes Jahr ein Konto auflösen. Achte darauf, Bezüge aus der Pensionskasse und jene deiner Partnerin oder deines Partners einzuplanen. Viele Kantone rechnen alle Kapitalbezüge eines Jahres zusammen.
Neu seit 2026: Beitragslücken nachzahlen
Vorweg das Wichtigste: Jedes Jahr, das dein Geld im Markt ist, wirkt am Ende stärker als jede Steuerüberlegung. Daraus ergibt sich, statistisch gesehen, ein kleines Podest:
- Gold: den vollen Betrag im Januar einzahlen. Dein Geld arbeitet elf Monate länger als bei der weit verbreiteten Dezember-Variante.
- Silber: ein Dauerauftrag, regelmässig über das Jahr verteilt. Das kostet etwas Rendite, dafür spürst du es im Budget kaum.
- Bronze: später nachzahlen, was liegen geblieben ist. Seit 2026 ist das überhaupt erst möglich.
Bis Ende 2024 war eine verpasste Einzahlung endgültig verloren. Seit 2026 lassen sich Lücken nachträglich schliessen, rückwirkend bis zu zehn Jahre, allerdings nur solche ab dem Jahr 2025. Konkret: 2026 kannst du einzig 2025 nachholen, 2027 zusätzlich 2026. Alles davor bleibt für immer verloren.
Die Bedingungen: Du brauchst im Lückenjahr wie im Einkaufsjahr ein AHV-pflichtiges Erwerbseinkommen, und im laufenden Jahr muss der ordentliche Beitrag zuerst voll einbezahlt sein. Pro Jahr kannst du zusätzlich höchstens 7’258 CHF nachzahlen (Stand 2026). Dieser Betrag gilt übrigens auch für Selbständigerwerbende. Auch der Einkauf ist abziehbar, dein Abzug verdoppelt sich im besten Fall also auf 14’516 CHF.
Gedacht ist die Regel für Jahre, in denen es schlicht nicht reicht: Elternzeit, Weiterbildung, knappes Budget, Start in die Selbständigkeit. Bewusst zu warten, um später den doppelten Betrag abzuziehen, lohnt sich dagegen selten. In unserer Modellrechnung rechnet sich das erst, wenn dein Grenzsteuersatz um rund acht Prozentpunkte steigt, etwa beim Einstieg nach dem Studium. Eine normale Lohnerhöhung reicht nicht.
Die Nachzahlung ist also ein Rettungsanker, keine Strategie.
– Partnerangebote –
Noch auf der Suche nach der passenden Finanzlösung? Unsere Empfehlungen – mit attraktiven Startboni.

– – – – –
Fazit
Die Säule 3a lohnt sich, aber nicht nur wegen des Steuerabzugs. Der wird dir beim Bezug zu einem guten Teil wieder abgenommen. Der eigentliche Vorteil entsteht über Jahrzehnte, fast unbemerkt: In der 3a arbeitet der volle Betrag für dich, weil der Staat darauf keine Einkommenssteuer erhebt. Im freien Depot fehlt dieser Teil von Anfang an. Und während all der Jahre knabbern weder Dividenden- noch Vermögenssteuern daran. In unserer Modellrechnung ergibt das nach 40 Jahren rund 500’000 CHF mehr als ein freies ETF-Depot.
Diesen Vorsprung erreichst du allerdings nur unter vier Voraussetzungen:
- Wertschriften statt Konto
- hohe Aktienquote
- tiefe Gebühren
- mehrere Konten für den gestaffelten Bezug
Das freie Depot bleibt trotzdem wichtig: für alles, was du vor der Pensionierung brauchen könntest, und für alles, was du über den ausgeschöpften 3a-Maximalbetrag hinaus anlegen willst.
Bleibt die Frage, wo du deine 3a am besten führst. Im nächsten Artikel vergleichen wir alle wichtigen Anbieter im Detail: Welche Kosten fallen wirklich an, wie frei bist du bei der Anlage, und wie schlagen sich die 3a-Lösungen in der Praxis?
Das könnte dich auch interessieren
Updates
2026-10-13: Erstpublikation
Disclaimer
Haftungsausschluss: Investieren birgt Verlustrisiken. Du musst selbst entscheiden, ob du diese Risiken tragen möchtest oder nicht.
Irrtum vorbehalten: Wir haben diesen Artikel zum Thema Säule 3a Steuern nach bestem Wissen und Gewissen geschrieben. Unser Ziel ist es, dir als Privatanleger:in möglichst objektive und aussagekräftige Informationen rund ums Thema Finanzen zu liefern. Sollten uns dennoch Fehler unterlaufen sein, sind wichtige Aspekte vergessen gegangen und/oder nicht mehr aktuell, so sind wir dir für entsprechende Hinweise dankbar.