Newsletter
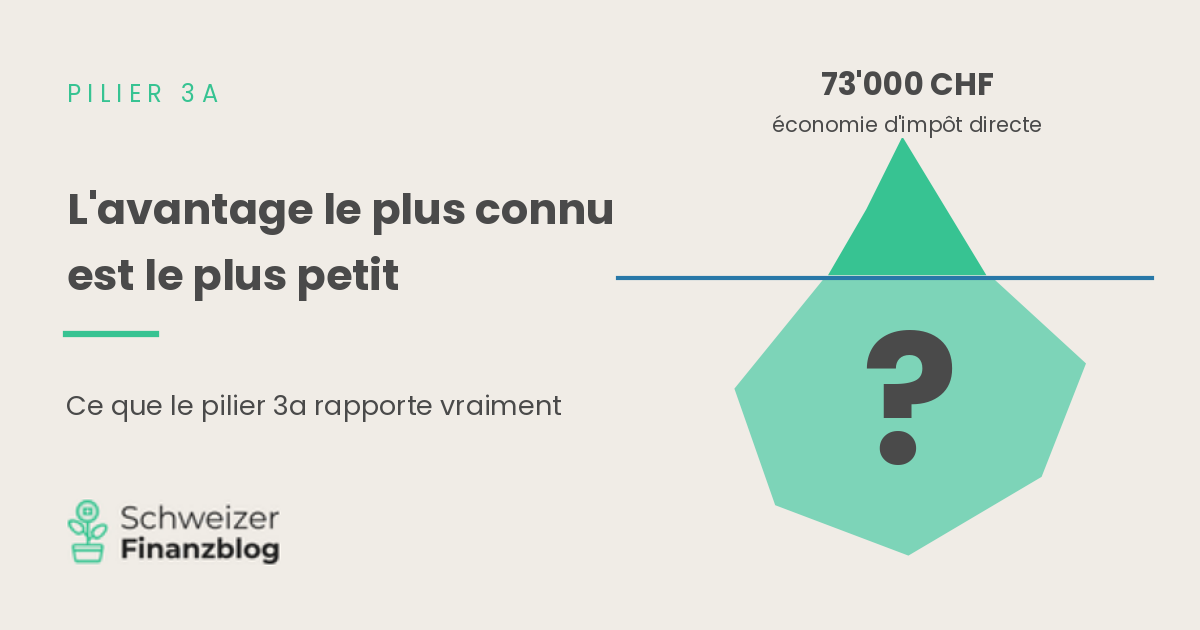
Pourquoi cotisez-vous au pilier 3a ? La plupart des gens répondent : pour des raisons fiscales. Chaque année en décembre, on entend la même chose sur toutes les chaînes : « Économisez dès maintenant sur vos impôts grâce au pilier 3a ! » La déduction fiscale est en effet l’avantage le plus connu du pilier 3a. Mais ce n’est pas son principal avantage. Les effets qui font vraiment la différence s’exercent en arrière-plan, presque inaperçus, pendant des décennies – et rapportent environ 500 000 CHF dans notre modèle de calcul. À condition que les frais ne les engloutissent pas avant.

En bref
- Par rapport à un placement libre, le pilier 3a est intéressant pour presque toutes les personnes disposant d’un revenu professionnel imposable, mais pour une raison différente de celle que la plupart des gens imaginent.
- Trois effets font la différence : la déduction fiscale annuelle du pilier 3a, ainsi que l’exonération fiscale sur les dividendes et le patrimoine. Mais ce n’est que grâce aux intérêts composés, qui multiplient chacun de ces éléments au fil des décennies, qu’ils prennent toute leur importance.
- Dans notre simulation, le pilier 3a atteint, au bout de 40 ans, environ 500 000 CHF de plus qu’un compte ETF libre – vous pouvez effectuer le calcul avec vos propres chiffres à l’aide du simulateur ci-dessous.
- Le choix du placement est déterminant : il faut une solution de placement en titres présentant une forte part d’actions et des frais réduits. Sur un compte 3a ou dans des fonds onéreux, cet avantage est en grande partie perdu.
- En ouvrant plusieurs comptes et en effectuant des retraits échelonnés, vous pouvez réduire considérablement les impôts dus lors du retrait.
- Nouveauté à partir de 2026 : les versements manqués peuvent être rattrapés a posteriori, mais uniquement pour les lacunes survenues à partir de 2025.
Contents
- Le pilier 3a en bref
- Le pilier 3b : la liberté au prix d’une charge fiscale
- Pilier 3a ou 3b : le calcul type
- Déduction fiscale du pilier 3a : ce qu’elle apporte – et ce que coûte le retrait
- Voici comment nous calculons
- Avantage n° 1 : l’État participe au financement
- Avantage n° 2 : pas d’impôt sur le revenu sur les dividendes
- Avantage n° 3 : pas d’impôt sur la fortune
- Un autre avantage : la retenue à la source sur les dividendes américains
- Le bémol : des frais plus élevés
- Dans quelle mesure ce résultat est-il fiable ?
- 3a Calculateur d’impôts : ce que votre versement rapporte réellement
- Le revers de la médaille de la 3a
- Le plan 3a est-il intéressant même avec de petits montants ou si l’on commence tardivement ?
- Investir dans le pilier 3a : compte ou titres – une décision aux conséquences importantes
- Changer de prestataire pour le pilier 3a : plus simple qu’on ne le pense
- Pilier 3a: réductiond’impôt: plusieurs comptes et retrait échelonné
- Nouveauté à partir de 2026 : rattrapage des lacunes de cotisations
- Conclusion
- Cela pourrait également vous intéresser
- Mises à jour
- Clause de non-responsabilité
Le pilier 3a en bref
Le pilier 3a correspond à la prévoyance privée liée. Il fait partie du 3e pilier, la composante facultative du système suisse des trois piliers, et vient compléter l’AVS (1er pilier) et la caisse de retraite (2e pilier). L’État l’encourage par le biais d’avantages fiscaux, mais en contrepartie, ces fonds sont soumis à certaines règles.
Elle est très utilisée : en 2019, 56 % des personnes âgées de 25 à 64 ans ont déclaré y verser régulièrement des cotisations. En 2020, 1,8 million de contribuables ont fait valoir une déduction 3a et ont versé au total près de 11 milliards de francs, soit en moyenne un peu plus de 6’000 francs par personne. Ces chiffres sont tirés d’une analyse de l’Office fédéral des assurances sociales, qui rassemble les données de l’OFS et de l’AFC.
Qui est autorisé à effectuer un versement et quel en est le montant ?
Toute personne percevant en Suisse un revenu professionnel soumis à l’AVS est autorisée à effectuer des versements. Vous pouvez déduire intégralement le montant versé de votre revenu imposable. Le montant que vous êtes autorisé à verser dépend moins de votre salaire que de votre affiliation à une caisse de retraite.
Avec la caisse de retraite, ce montant s’élèvera exactement à 7 258 CHF en 2026, quel que soit le montant du salaire et le taux d’activité. Même les personnes travaillant à 40 % peuvent verser la totalité de ce montant et non pas seulement une partie. À partir de 2027, le montant maximal passera à 7 373 CHF.
En l’absence de caisse de retraite, la règle suivante s’applique : 20 % du revenu net, c’est-à-dire du salaire après déduction des cotisations sociales, avec un plafond de 36 288 CHF ; à partir de 2027, ce plafond passera à 36 864 CHF. Les travailleurs indépendants atteignent ainsi un montant bien supérieur ; pour atteindre le plafond, il faut un revenu d’environ 180 000 CHF. Les salariés percevant un faible salaire sont concernés par la même règle, mais dans le sens inverse : quiconque gagne moins que le seuil d’affiliation à la LPP, fixé à 22 680 CHF par an, auprès d’un employeur n’est affilié à aucune caisse de retraite. Avec un revenu net de 20 000 CHF, seuls 4 000 CHF sont donc possibles.
C’est à ce seuil que les choses se compliquent. Avec un salaire de 23’000 CHF et une caisse de retraite, vous pouvez verser 7’258 CHF, soit près d’un tiers de votre salaire. Avec un salaire de 22’000 CHF et sans caisse de retraite, ce montant s’élève à 4’400 CHF. En revanche, il n’y a pas de limite minimale : le plan 3a ne prévoit pas de versement minimum.
Les personnes soumises à l’imposition à la source peuvent également effectuer des versements, mais ne bénéficient pas automatiquement de la déduction. Pour cela, elles doivent déposer, au plus tard le 31 mars de l’année suivante, une demande de taxation ordinaire a posteriori. Ce changement est irrévocable.
Versement du pilier 3a : quand pourrez-vous disposer de cet argent ?
L’avoir est bloqué jusqu’à cinq ans au plus tôt avant l’âge de référence AVS. Les personnes qui continuent à exercer une activité lucrative au-delà de l’âge de référence peuvent reporter le versement de leur avoir de cinq ans au maximum et continuer à cotiser. Vous ne pouvez disposer de cet argent de manière anticipée que dans les cas prévus par la loi suivants :
- Achat, construction ou amortissement d’un logement occupé par son propriétaire
- Début d’une activité indépendante
- Départ définitif de Suisse
- Rachat de droits dans une caisse de retraite
- Perception d’une rente AI complète
Lors du versement, le capital est imposé en une seule fois, séparément des autres revenus et à un taux réduit. Cet impôt sur le versement du capital, souvent appelé « impôt sur le versement » dans le langage courant, n’est prélevé qu’une seule fois. La Confédération applique un taux identique dans toute la Suisse, à savoir un cinquième du barème ordinaire. Les cantons et les communes appliquent leurs propres barèmes, ce qui explique que la charge fiscale varie considérablement selon le lieu de résidence. Les barèmes étant progressifs dans la plupart des cantons, il est possible de réduire encore davantage l’impôt en disposant de plusieurs comptes et en échelonnant les retraits sur plusieurs années.
C’est vous qui décidez comment votre avoir 3a est placé : sur un compte 3a à taux préférentiel fixe ou dans une solution de placement en titres comprenant des fonds ou des ETF. Ce choix a des conséquences plus importantes que la déduction fiscale elle-même, comme le montre l’exemple de calcul ci-dessous.
Le pilier 3b : la liberté au prix d’une charge fiscale
Le pilier 3b correspond à la prévoyance libre. Il englobe tout ce que vous mettez de côté pour plus tard, en plus du pilier 3a : compte d’épargne, dépôt de titres, propriété immobilière ou assurances-vie. L’État ne vous impose aucune contrainte, mais ne vous accorde pas non plus d’aide. Les assureurs entendent généralement par « 3b » leurs propres polices d’assurance. Dans cet article, nous entendons par là ce qui constitue, pour la plupart des investisseurs, l’option la plus judicieuse : un dépôt d’ETF géré par vos soins.
Les avantages de la 3b
- Une liberté totale : vous pouvez effectuer des versements à tout moment et disposer de votre argent quand vous le souhaitez. Il n’y a ni plafonds, ni délais de blocage, ni conditions légales de retrait.
- Libre choix des placements : c’est vous qui déterminez le courtier, les ETF et la part en actions ; vous n’êtes pas lié à l’offre d’une fondation de prévoyance.
- Des frais réduits : un courtier en ligne bon marché proposant un ETF largement diversifié revient souvent un peu moins cher que les solutions 3a les plus avantageuses.
- Pas d’impôt sur les plus-values : les plus-values sont exonérées d’impôt pour les investisseurs privés dans notre pays, et aucun impôt sur le versement du capital n’est dû lors de la vente.
Les inconvénients du 3b
Le revers de la médaille se manifeste au niveau des impôts que vous payez régulièrement :
- Les dividendes sont imposables en tant que revenus, même dans le cas des ETF de capitalisation qui réinvestissent automatiquement leurs revenus.
- Votre compte-titres est pris en compte chaque année dans votre patrimoine imposable.
Chacune de ces taxes semble insignifiante en soi. Mais au fil des décennies, ce n’est pas seulement l’argent qui manque, mais aussi tous les revenus qu’il aurait pu générer. Le modèle de calcul montre l’ampleur de ce manque à gagner.
À cela s’ajoute un inconvénient qui n’apparaît dans aucun calcul : ce qui est disponible à tout moment a davantage tendance à être dépensé. La période de blocage du pilier 3a protège votre capital de prévoyance contre vous-même.
Pilier 3a ou 3b : le calcul type
Déduction fiscale du pilier 3a : ce qu’elle apporte – et ce que coûte le retrait
Chaque année, en décembre, c’est toujours le même argument : versez vite de l’argent sur votre compte 3a, cela vous permettra de faire des économies d’impôts. C’est vrai, mais seulement en partie. L’État ne vous fait pas de cadeau fiscal. Au moment du retrait, il se le récupère, avec les intérêts et les intérêts composés.
Dans notre exemple de calcul, vous versez 7’258 CHF par an et, avec un taux d’imposition marginal de 25 %, vous économisez chaque année environ 1’814 CHF d’impôt sur le revenu, soit environ 73’000 CHF sur 40 ans. Au moment du retrait, vous devrez alors s’acquitter d’un impôt sur les revenus du capital s’élevant à un peu plus de 109 000 CHF, soit un montant supérieur à ce que la déduction vous a permis d’économiser au fil des années. D’un point de vue nominal, il ne reste donc rien de cette déduction fiscale tant vantée.
La raison tient à la nature même de ces deux impôts. La déduction ne s’applique qu’aux 290 320 CHF versés. L’impôt sur le versement du capital s’applique finalement à l’intégralité de l’avoir, soit un peu plus de 1,8 million, y compris tous les revenus. Un taux faible appliqué à un montant élevé compense ainsi un taux élevé appliqué à un montant faible. L’issue de cette comparaison dépend de deux facteurs indépendants : la déduction est calculée en fonction de votre taux d’imposition marginal, tandis que l’impôt sur le versement de capital dépend du montant de chaque tranche et de votre canton de résidence au cours de l’année de perception.
Malgré tout, le plan 3a présente au final un avantage d’environ 500’000 CHF par rapport à un compte de placement libre. Patrick Eugster, titulaire d’un doctorat en économie financière, a attiré l’attention sur cette contradiction apparente dans un article rédigé pour VIAC qui mérite d’être lu. Nous avons vérifié ses calculs en nous basant sur nos propres hypothèses.
Voici comment nous calculons
Comparons deux personnes ayant un revenu identique. Toutes deux consacrent chaque année 5’444 CHF de leurs propres ressources à leur prévoyance, pendant 40 ans, de 25 à 65 ans. Cela leur coûte donc le même montant. La personne optant pour la solution 3a verse certes dans un premier temps la totalité des 7’258 CHF, mais se voit rembourser la différence lors de sa déclaration d’impôts. L’une d’elles investit ce montant dans un compte de dépôt ETF. L’autre le verse dans une solution de titres 3a, où, grâce à la déduction fiscale, 7’258 CHF sont effectivement versés. Toutes deux investissent à 100 % dans des actions internationales.
Nos hypothèses : un rendement annuel de 8 % (nominal), dividendes compris, tel qu’il a pu être obtenu historiquement au cours des dernières décennies avec un portefeuille d’actions diversifié à l’échelle mondiale, dont 2 % de rendement en dividendes. Frais de 0,4 % dans le compte 3a et de 0,2 % dans le compte-titres libre. Taux d’imposition marginal de 25 %, impôt sur la fortune de 0,15 %, impôt sur le versement du capital de 6 %, tel qu’il s’applique en cas de retrait échelonné sur plusieurs années.
Ces chiffres sont simplifiés ; ils varient en fonction du canton, des revenus et du prestataire. L’impôt sur la fortune est en réalité progressif et ne s’applique qu’au-delà d’un abattement. Dans la ville de Zurich, un taux de 0,2 % correspondrait à une fortune d’environ un million, seuil que notre portefeuille n’atteindra qu’à terme. Ces 0,15 % doivent donc être considérés comme une moyenne sur toute la durée. Si d’autres valeurs s’appliquent à votre situation, vous pouvez les saisir ci-dessous dans le calculateur.

Au bout de 40 ans, le compte 3a affiche un solde d’environ 1 712 000 CHF après impôt sur les retraits de capital, tandis que le compte-titres libre présente un solde d’environ 1 207 000 CHF. Cet écart d’environ 505 000 CHF s’explique par trois facteurs.

Avantage n° 1 : l’État participe au financement
Le compte 3a reçoit 7 258 CHF, le compte de dépôt libre 5 444 CHF, pour un effort identique de votre part. La différence de 1 814 CHF correspond à l’économie d’impôt réalisée selon notre taux marginal d’imposition supposé de 25 %, et elle se trouve dès le départ sur le compte de prévoyance, au lieu que vous deviez la placer séparément. Sur 40 ans, elle génère des revenus qui, à leur tour, produisent eux-mêmes des revenus.
Il ne s’agit donc pas d’une somme qui vous serait prélevée sur votre compte de dépôt libre. Au contraire, l’État participe à votre versement 3a, et cette part continue de fructifier pendant quarante ans. Au moment du retrait, il en récupère une partie, mais seulement 6 % de la valeur finale, après avoir contribué à hauteur de 25 % du montant versé. Après déduction de l’impôt sur le versement du capital, cela représente, selon nos calculs, environ 365 000 CHF, ce qui constitue le poste le plus important.
Avantage n° 2 : pas d’impôt sur le revenu sur les dividendes
Dans un compte-titres libre, les dividendes sont imposables en tant que revenus, même dans le cas des ETF de capitalisation. Avec un rendement en dividendes de 2 % et un taux d’imposition marginal de 25 %, cela vous coûte chaque année 0,5 % de rendement. Cela peut sembler peu, mais sur 40 ans, cela représente environ 182 000 CHF. Dans le cadre du compte 3a, cet impôt est supprimé.
Avantage n° 3 : pas d’impôt sur la fortune
L’avoir sur un compte 3a est exonéré de l’impôt sur la fortune, contrairement au dépôt libre. À raison de 0,15 % par an, cela représente environ 53’000 CHF sur 40 ans. L’ampleur de cet effet dépend fortement du canton et du reste du patrimoine.
Un autre avantage : la retenue à la source sur les dividendes américains
Nous avons délibérément omis un quatrième avantage dans notre modèle de calcul, car il ne s’applique pas à tous les plans 3a : sur les dividendes américains, le fisc américain prélève une partie à titre de retenue à la source. Dans un portefeuille privé contenant un ETF irlandais, cet argent est perdu ; en revanche, les fondations de prévoyance suisses peuvent le réclamer. Cela ne fonctionne toutefois qu’avec les solutions 3a utilisant des fonds indiciels suisses, et non avec celles qui misent sur des ETF. Lorsque ce droit est exercé, l’avantage du plan 3a s’avère donc encore un peu plus important que ce qui est indiqué ici.
«Le principal avantage du pilier 3a n’est pas la déduction fiscale, mais le temps pendant lequel l’argent ainsi économisé sur vos impôts travaille pour vous.»
Le bémol : des frais plus élevés
Il faut toutefois tenir compte des frais plus élevés liés au plan 3a, qui s’élèvent à environ 95 000 CHF dans notre calcul. L’avance reste néanmoins significative.
Dans quelle mesure ce résultat est-il fiable ?
Avec un taux d’imposition marginal de 15 %, l’avance diminue pour s’établir à environ 269’000 CHF ; à 35 %, elle augmente pour atteindre environ 721’000 CHF. En tablant sur un rendement prudent de 6 % au lieu de 8 %, l’écart s’établit à environ 293’000 CHF. Le plan 3a avec des actions s’impose dans tous les scénarios réalistes. Seuls des frais élevés réduisent cet écart à une fraction de sa valeur initiale.
3a Calculateur d’impôts : ce que votre versement rapporte réellement
Tous les chiffres ci-dessus reposent sur nos hypothèses. Vous pouvez saisir ici vos propres données : montant du versement, durée, taux d’imposition marginal, taux de rendement, frais et impôt sur le capital versé.
Calculateur
Pilier 3a vs dépôt ETF libre
Ajuster d’autres hypothèses
- Pilier 3a
- Dépôt ETF libre
- après impôt sur les dividendes et la fortune
L’avance augmente avec le temps
D’où vient la différence
Calcul modèle avec des hypothèses simplifiées : versement en début d’année, taux marginal d’imposition constant, impôt sur les dividendes et sur la fortune payé chaque année à partir du dépôt. L’impôt sur la fortune et l’impôt sur les prestations en capital varient fortement selon le canton. Les rendements supposés ne sont pas garantis.

Le revers de la médaille de la 3a
Le plan 3a a un prix, et ce prix, c’est la liberté. Quiconque a besoin de son argent avant la retraite et ne peut invoquer aucun des motifs légaux de retrait se retrouve exclu du système. L’avoir du plan 3a ne devrait donc jamais constituer votre seul patrimoine ; il doit être complété par une réserve de liquidités et un patrimoine libre.
À cela s’ajoute un risque politique. Dans le cadre du paquet de mesures d’allègement, le Conseil fédéral souhaitait alourdir l’imposition des retraits de capital supérieurs à 100 000 CHF au titre de l’impôt fédéral direct. Le Parlement a supprimé cette mesure en mars 2026, mais la question n’est pas pour autant close. Quiconque cotise aujourd’hui court le risque que d’autres règles s’appliquent dans 30 ans. L’impact reste toutefois limité : selon nos calculs, un impôt sur les retraits en capital de 8 % au lieu de 6 % réduit l’avance d’environ 36 000 CHF.
Enfin, notre simulation repose sur des hypothèses. Les rendements passés ne préjugent pas des rendements futurs, et votre résultat personnel dépend de vos revenus, de votre canton de résidence et du prestataire que vous choisissez.
Le plan 3a est-il intéressant même avec de petits montants ou si l’on commence tardivement ?
Oui, mais l’écart est moins important. Selon nos calculs, une personne qui verse 2’400 CHF par an pendant 30 ans et dont le taux d’imposition marginal est de 15 % disposera au final d’environ 41’000 CHF de plus qu’avec un compte-titres libre. Si vous ne commencez qu’à 50 ans et que vous versez le montant maximal pendant 15 ans, vous obtiendrez, avec un taux d’imposition marginal de 30 %, une avance d’environ 58’000 CHF.
La règle générale : plus votre taux d’imposition marginal est élevé et plus votre horizon de placement est long, plus le plan 3a est avantageux. Il n’est guère intéressant que si vos revenus sont très faibles, par exemple pendant une formation. Dans ce cas, la déduction fiscale n’apporte pas grand-chose, et les personnes qui ne sont affiliées à aucune caisse de retraite ne peuvent de toute façon verser que 20 % de leurs revenus. L’horizon de placement à long terme plaide certes en faveur d’un démarrage précoce, mais il s’applique tout autant à un compte-titres libre, où vous pouvez disposer de votre argent à tout moment.
Investir dans le pilier 3a : compte ou titres – une décision aux conséquences importantes
Les avantages du plan 3a ne se concrétisent pleinement que si votre argent rapporte. Et c’est précisément là que réside la particularité du plan 3a : l’argent est de toute façon bloqué jusqu’à peu avant la retraite (à l’exception des cas prévus par la loi, tels que l’acquisition d’un logement ou le départ à l’étranger). Si vous commencez à cotiser à 30 ans, vous disposez d’un horizon de placement de plus de 30 ans. Un tel horizon constitue la meilleure condition pour résister aux fluctuations de cours, et c’est donc l’argument le plus convaincant en faveur d’une forte part d’actions. Le paradoxe est le suivant : c’est précisément cet argent immobilisé à long terme qui, dans notre pays, repose en grande partie sur des comptes bancaires.
Les chiffres le confirment. Fin 2023, selon les calculs du VZ VermögensZentrum, le pilier 3a totalisait 143 milliards de francs. Sur ce montant, 91 milliards étaient détenus par les banques – et 58 milliards, soit près des deux tiers des avoirs bancaires, se trouvaient simplement sur des comptes courants plutôt que sous forme de titres.
La comparaison suivante illustre le coût de cette opération pour un versement annuel de 7’258 CHF. Nous tablons sur un taux d’intérêt de 1,5 % sur le compte 3a et sur un rendement de 8 % sur les actions, déduction faite de 0,4 % de frais liés à la solution de gestion de titres, soit 7,6 % nets. Le compte n’entraîne aucun frais de produit, et dans le cadre du régime 3a, les deux variantes sont exonérées d’impôt. Toutes les valeurs sont nominales ; l’inflation n’est donc pas prise en compte.
Ces deux taux correspondent à des moyennes à long terme, telles que nous les avons calculées dans la leçon 1 de notre guide financier. Sur la base des données historiques, nous nous attendons donc à un taux d’intérêt nettement supérieur à celui qui est actuellement proposé : aujourd’hui, les taux d’intérêt des comptes 3a sont en moyenne inférieurs à un demi-pour cent.
| Horizon d’investissement | Compte 3a | Compte 3a avec actions | 3b avec des actions |
| 10 ans | 74 000 | 104 000 | 81 000 |
| 20 ans | 160 000 | 321 000 | 243 000 |
| 30 ans | 260 000 | 773 000 | 565 000 |
| 40 ans | 376 000 | 1 712 000 | 1 207 000 |
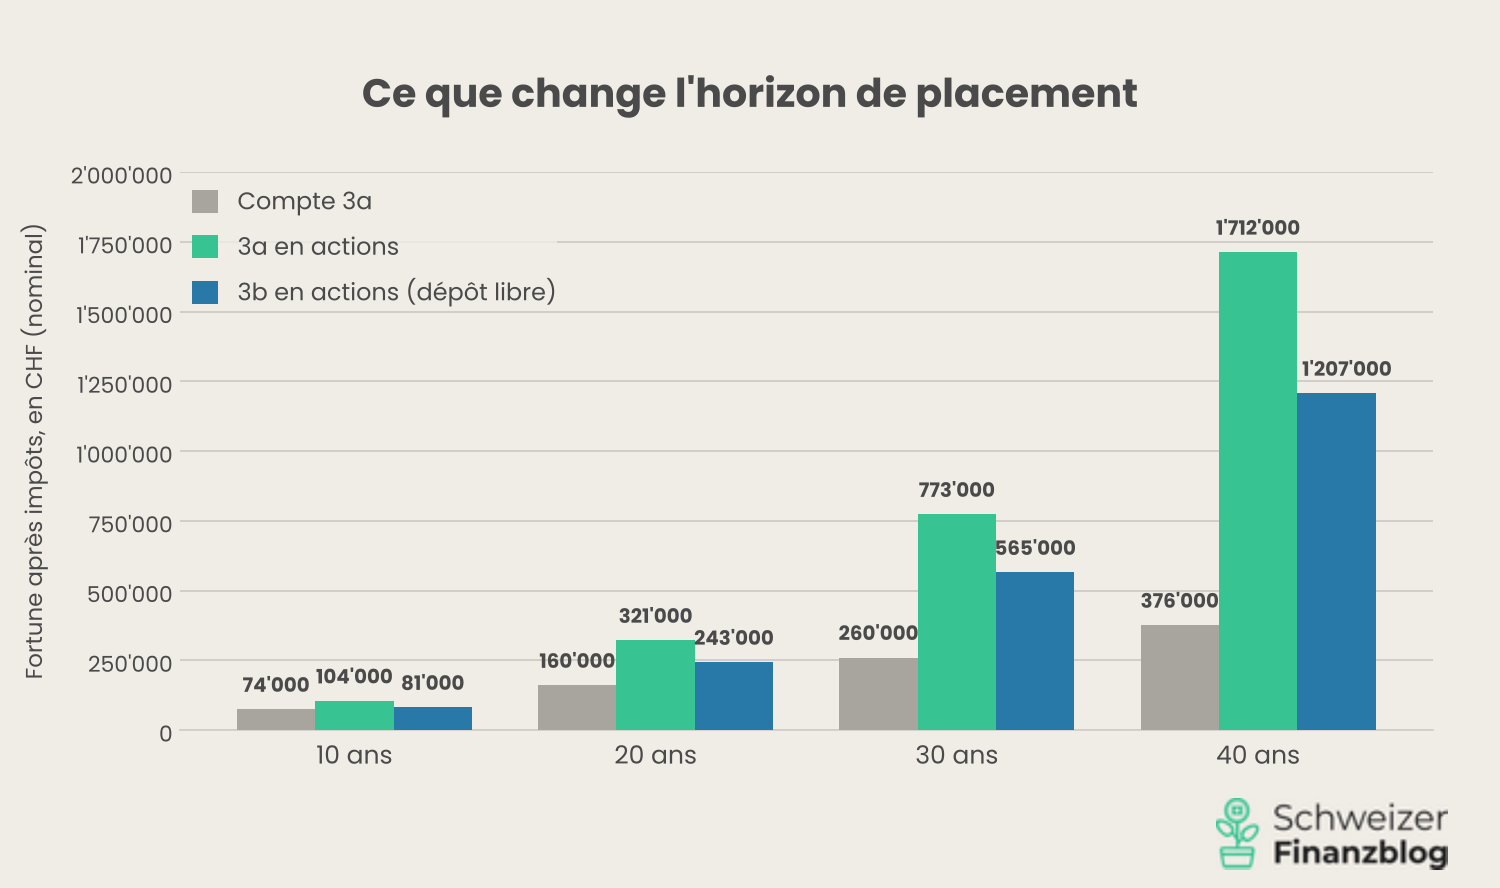
Au bout de 40 ans, le compte affiche un solde d’environ 400 000 CHF, pour des versements totalisant 290 320 CHF. Il s’agit d’une croissance nominale intéressante, mais qui correspond en réalité à une stagnation en termes de pouvoir d’achat. Après impôts, il reste environ 376 000 CHF au moment du retrait, soit même pas un tiers de ce que permettrait d’obtenir un compte ETF libre, sans aucun avantage fiscal. Un traitement fiscal plus favorable ne sert en effet pas à grand-chose s’il n’y a pratiquement pas de revenus à imposer.
Deuxième facteur déterminant : les frais
Au fil des décennies, les frais agissent également comme un intérêt, mais dans le sens inverse. De nombreuses banques proposent des fonds 3a dont les frais globaux se situent entre 1 % et 1,5 %. À 1,5 %, l’écart par rapport à un compte-titres libre passe, selon nos calculs, d’environ 505 000 CHF à à peine 69 000 CHF. Les frais globaux des prestataires numériques proposant des fonds indiciels ou des ETF se situent généralement entre 0,4 % et 0,5 %. Deux exceptions : True Wealth et findependent sont nettement moins chers.
| Prestataire | Coût total par an | Bonus |
| La véritable richesse | 0,12% | Pour un compte 3b : 100 CHF avec le code SFB100TW |
| findependent | 0,29% | 2’000 CHF sans frais à vie, code SFB3a |
| Fonds de type 3a classique proposé par une banque | 1,0 % à 1,5 % | – |
Pour un horizon d’investissement à long terme, il convient donc de privilégier les titres plutôt que les comptes, une part importante d’actions et des frais réduits.
Quand les actions ne sont-elles pas adaptées ?
Si le retrait est prévu dans quelques années, par exemple pour l’acquisition d’un logement, le passage à l’activité indépendante ou une retraite imminente, cet argent n’a pas sa place en actions. Une perte de 30 % ne peut pas être compensée de manière fiable en trois ans et, contrairement à un compte-titres libre, vous ne pouvez reporter ce retrait que dans une mesure limitée. Dans ces cas-là, le compte 3a reste le bon choix, malgré son faible taux d’intérêt. Ce n’est pas le retrait en soi qui est déterminant, mais le fait de savoir si vous aurez réellement besoin de cet argent à ce moment-là : si vous souhaitez continuer à le placer, vous pouvez, selon le prestataire, transférer les titres vers un compte-titres privé et vous n’êtes pas obligé de les vendre précisément lors d’une année de krach boursier.
Changer de prestataire pour le pilier 3a : plus simple qu’on ne le pense
Vous n’êtes pas lié au prestataire que vous avez choisi initialement. Un changement est possible à tout moment et exonéré d’impôt, tant que l’argent reste dans le pilier 3a. Vous ouvrez un compte auprès du nouveau prestataire et lui confiez le virement ; les deux fondations se chargent du reste entre elles.
Il y a trois points à retenir :
- Seul un compte entier peut être transféré ; les montants partiels ne sont pas autorisés.
- Le transfert est gratuit chez la plupart des prestataires. Certaines banques facturent des frais de clôture s’élevant à quelques dizaines de francs, que certains nouveaux prestataires prennent en charge à titre de prime de transfert.
- Les titres sont vendus puis rachetés auprès du nouveau prestataire. Un transfert direct des parts de fonds entre deux fondations de prévoyance n’est généralement pas possible ; votre argent reste donc non investi pendant quelques jours.
Les polices d’assurance 3a constituent une exception majeure. Elles ne peuvent pas être transférées facilement, et un rachat anticipé entraîne généralement des pertes importantes. C’est l’une des raisons pour lesquelles nous ne recommandons pas ce type de polices.
Pilier 3a: réductiond’impôt: plusieurs comptes et retrait échelonné
Lors du versement ordinaire, un compte 3a ne peut être retiré que dans son intégralité ; les retraits partiels ne sont pas autorisés. Le retrait anticipé pour l’acquisition d’un logement constitue une exception : il est possible de le percevoir par tranches, en règle générale au maximum tous les cinq ans. De plus, l’impôt sur le versement en capital augmente de manière progressive dans la plupart des cas : plus le montant versé au cours d’une année est élevé, plus le taux d’imposition est élevé. C’est toujours le cas au niveau fédéral ; certains cantons appliquent en revanche un pourcentage fixe. Dans ces cantons, l’échelonnement ne s’applique qu’à la part fédérale.
C’est pourquoi il est intéressant de détenir dès le départ plusieurs comptes 3a et de les retirer échelonnés sur plusieurs années. La plupart des prestataires autorisent la coexistence de plusieurs comptes ou portefeuilles. Étant donné que le retrait n’est possible qu’au plus tôt cinq ans avant l’âge de référence, vous pouvez clôturer un compte chaque année. Veillez à prendre en compte les retraits effectués sur votre caisse de retraite ainsi que ceux de votre partenaire. De nombreux cantons additionnent tous les retraits en capital effectués au cours d’une même année.
Nouveauté à partir de 2026 : rattrapage des lacunes de cotisations
Commençons par l’essentiel : chaque année pendant laquelle votre argent est investi sur le marché a, au final, un impact plus important que toute considération fiscale. Il en résulte, d’un point de vue statistique, un petit classement :
- Or : verser la totalité du montant en janvier. Votre argent rapporte pendant onze mois de plus qu’avec la formule courante de décembre.
- Argent : un virement permanent, réparti régulièrement tout au long de l’année. Cela vous coûte un peu de rendement, mais vous ne le remarquez pratiquement pas dans votre budget.
- Bronze : verser plus tard le montant restant. Ce n’est possible qu’à partir de 2026.
Jusqu’à fin 2024, une cotisation non versée était définitivement perdue. Depuis 2026, il est possible de combler a posteriori les lacunes, avec effet rétroactif jusqu’à dix ans, mais uniquement celles datant de 2025 ou après. Concrètement : en 2026, vous ne pouvez rattraper que l’année 2025 ; en 2027, vous pouvez également rattraper l’année 2026. Tout ce qui précède reste définitivement perdu.
Les conditions : vous devez disposer d’un revenu professionnel soumis à l’AVS tant au cours de l’année de lacune que de l’année de rachat, et la cotisation ordinaire de l’année en cours doit d’abord avoir été intégralement versée. Chaque année, vous pouvez verser au maximum 7’258 CHF à titre de cotisations rétroactives (chiffre valable en 2026). Ce montant s’applique d’ailleurs également aux travailleurs indépendants. Le rachat est lui aussi déductible ; dans le meilleur des cas, votre déduction double donc pour atteindre 14’516 CHF.
Cette règle est prévue pour les années où vos revenus ne suffisent tout simplement pas : congé parental, formation continue, budget serré, lancement d’une activité indépendante. En revanche, il est rarement intéressant d’attendre délibérément pour pouvoir déduire plus tard le double de ce montant. Dans notre modèle de calcul, cela n’est rentable que si votre taux d’imposition marginal augmente d’environ huit points de pourcentage, par exemple lors de votre entrée dans la vie active après vos études. Une augmentation de salaire normale ne suffit pas.
Le paiement rétroactif est donc une bouée de sauvetage, pas une stratégie.
– Offres de nos partenaires –
Vous êtes toujours à la recherche d’une solution financière adaptée ? Nos recommandations – avec des bonus de bienvenue attractifs.
– – – – –
Conclusion
Le pilier 3a est intéressant, mais pas uniquement en raison de la déduction fiscale. En effet, celle-ci vous sera en grande partie reprise au moment du versement. Le véritable avantage se concrétise au fil des décennies, presque à votre insu : dans le pilier 3a, la totalité du montant travaille pour vous, car l’État ne prélève pas d’impôt sur le revenu sur celui-ci. Dans un compte-titres libre, cette partie fait défaut dès le départ. Et pendant toutes ces années, ni l’impôt sur les dividendes ni l’impôt sur la fortune ne viennent entamer ce capital. Dans notre simulation, cela représente, au bout de 40 ans, environ 500’000 CHF de plus qu’un compte-titres ETF libre.
Vous ne pouvez toutefois bénéficier de cet avantage que si quatre conditions sont remplies :
- Des titres plutôt qu’un compte
- forte part d’actions
- frais réduits
- plusieurs comptes pour un retrait échelonné
Le compte de dépôt libre reste néanmoins important : pour tout ce dont vous pourriez avoir besoin avant votre départ à la retraite, et pour tout ce que vous souhaitez placer au-delà du montant maximal du compte 3a déjà atteint.
Reste à savoir où il est préférable de placer votre 3a. Dans le prochain article, nous comparerons en détail tous les principaux prestataires : quels sont les coûts réels, quelle est votre liberté en matière de placement, et comment les solutions 3a se comportent-elles dans la pratique ?
Cela pourrait également vous intéresser

Mises à jour
13 octobre 2026 : première publication
Clause de non-responsabilité
Avertissement : tout investissement comporte des risques de perte. C’est à vous de décider si vous souhaitez ou non assumer ces risques.
Sous réserve d’erreurs : nous avons rédigé cet article sur la fiscalité du pilier 3a en toute bonne foi. Notre objectif est de vous fournir, en tant qu’investisseur particulier, des informations aussi objectives et pertinentes que possible sur le thème de la finance. Si toutefois des erreurs se sont glissées dans notre texte, si des aspects importants ont été omis et/ou ne sont plus d’actualité, nous vous serions reconnaissants de bien vouloir nous en faire part.