
 Newsletter
Dans cet article, nous nous intéressons aux robots parmi les conseillers en placement. Leur percée semble acquise. En Suisse, l’offre est désormais vaste et difficile à cerner. Une raison suffisante pour passer à la loupe trois des robo-advisors les plus innovants de Suisse. Dans ce comparatif complet des robo-advisors en Suisse, vous découvrirez ce que valent ces machines modernes, en quoi elles se distinguent et si elles vous conviennent.

En bref
-
Les robo-advisors simplifient considérablement l’investissement pour les particuliers : une fois le profil de risque défini et un ordre permanent mis en place, vos placements se font de manière entièrement automatique.
-
Les trois robo-advisors examinés, clevercircles (le « flexible »), findependent (le « casseur de prix ») et Selma (l’« établi »), se distinguent parfois nettement les uns des autres.
-
Ils ont toutefois un point commun : ils suivent la stratégie de placement passive, c’est-à-dire indicielle, que nous privilégions. C’est précisément pour cette raison qu’ils peuvent proposer leurs services à des prix équitables.
-
Les robo-advisors testés conviennent particulièrement aux « fans de plans d’épargne », aux « paresseux » et aux
« adeptes du compromis ». -
Par rapport à un portefeuille « do it yourself », ils offrent notamment les avantages suivants :
-
Possibilité de plan d’épargne
-
Rééquilibrage simple (d’un simple clic ou entièrement automatique)
-
Tableau de bord personnel avec visualisation attrayante des données, statistiques et rapports
-
Gain de temps considérable
-
-
En revanche, pour les investisseurs qui tiennent particulièrement à une offre d’ETF aussi large que possible et/ou aux coûts les plus bas possibles, le portefeuille « do it yourself » reste le premier choix.
-
Avec ces bons, vous vous assurez un crédit de départ chez clevercircles, findependent et Selma.
Contents
- Introduction au thème « robo-advisor en Suisse »
- Comparatif des robo-advisors en Suisse
- Fiches signalétiques des robo-advisors
- Comparaison des coûts des robo-advisors et du « Do it yourself
- Comparaison des coûts des robo-advisors avec différents montants d'investissement
- Conclusion du comparatif : quel robo-advisor suisse vous convient le mieux ?
- Robo-Advisors : caractéristiques distinctives
- Bonus de départ pour les nouveaux clients
- Cela pourrait aussi vous intéresser
- Mises à jour
- Avertissement
Introduction au thème « robo-advisor en Suisse »
Avant d’en venir au comparatif proprement dit des robo-advisors en Suisse, nous souhaitons, en guise d’introduction, préciser ce que sont les robo-advisors et expliquer de manière générale à quoi ils servent.
Qu’est-ce qu’un robo-advisor ?
Un robo-advisor est un système basé sur des algorithmes qui émet des recommandations automatiques de placement et peut aussi les mettre en œuvre. Le terme est un mot-valise formé des mots anglais robot et advisor (conseiller). Les robo-advisors visent à numériser et à automatiser les services d’un conseiller financier traditionnel. Le terme « robo-advisor » désigne aussi les prestataires de services financiers qui travaillent avec de tels systèmes. (Source : Wikipedia)
Un robo-advisor est-il compatible avec notre mission ?
Oui, tout à fait. Car les trois robo-advisors examinés appliquent une stratégie de placement passive, c’est-à-dire indicielle. Leur univers de placement se compose donc exclusivement de véhicules passifs comme les ETF et/ou les fonds indiciels. Les frais courants sont certes un peu plus élevés que si vous gérez vos placements entièrement vous-même. En contrepartie, vous économisez les courtages (p. ex. pour un plan d’épargne par ordre permanent ou lors du rééquilibrage). Et au bout du compte, les coûts totaux restent nettement inférieurs à ceux d’un conseil en placement classique et actif.
À qui s’adressent les robo-advisors ?
Si vous vous reconnaissez dans au moins un des trois groupes suivants, les robo-advisors sont une option qui mérite votre attention :
Les « passionnés de plans d’épargne » : avec un robo-advisor, il est facile d’investir régulièrement, même de petits montants. Quelle que soit la fréquence de vos investissements et quel que soit le montant investi, vous ne payez aucuns frais de transaction sous forme de courtage, contrairement à ce qui se passe chez un courtier classique.
Les « paresseux » : les robo-advisors automatisent en grande partie vos placements. Sur la base de votre stratégie de placement individuelle et du profil de risque correspondant, le robo-advisor s’occupe de votre argent. Seule condition : vous devez le « nourrir » avec de l’argent. Il l’investit ensuite selon des règles définies dans les classes d’actifs et les produits de placement correspondants. De plus, le rééquilibrage, plutôt fastidieux quand on le fait à la main, devient un jeu d’enfant avec un robo-advisor.
Les « adeptes du compromis » : pour celles et ceux que rebutent les frais souvent (très) élevés de la gestion de fortune classique, et le manque à gagner qui en découle, mais qui redoutent en même temps l’effort supplémentaire d’un placement « do it yourself », les robo-advisors peuvent représenter le juste milieu. Ils sont en effet nettement moins chers que la gestion de fortune traditionnelle tout en restant très simples à utiliser.
Que se passe-t-il si votre robo-advisor suisse fait faillite ?
Vos placements sont protégés par deux mesures :
- Les liquidités sont couvertes par la garantie des dépôts à hauteur de 100 000 CHF.
- Les placements à risque constituent un patrimoine distinct, puisqu’il s’agit de véhicules de placement comme les ETF et les fonds indiciels. Un patrimoine distinct est exclu de la masse en faillite.
À quoi ressemble le marché suisse des robo-advisors ?
Le marché suisse des robo-advisors s’est fortement développé ces dernières années. L’offre est aujourd’hui aussi variée que difficile à cerner. Dans une étude récente, le service de comparaison moneyland.ch a comparé les frais de gestion de fortune des banques classiques et de pas moins de 14 robo-advisors différents. L’étude conclut notamment que les mandats des banques traditionnelles sont plus de deux fois plus chers que les nouvelles offres en ligne.
Comparatif des robo-advisors en Suisse
Dans ce chapitre, nous nous penchons sur les trois robo-advisors suivants, qui se positionnent de manière très différente sur le marché suisse :
- clevercircles : le flexible
- findependent : le casseur de prix
- Selma : l’établi
Nous avons conclu un partenariat avec ces trois robo-advisors. En tant que nouvelle cliente ou nouveau client, vous profitez d’un bonus de départ tout en soutenant notre blog.
- 🎁Bonus de départ de 20 CHF chez findependent avec le code promo SFB20
- 🎁Bonus de départ de 34 CHF chez Selma avec le code promo sfbselma
- 🎁Bonus de départ de 100 CHF chez clevercircles avec le code promo SFB
Fiches signalétiques des trois robo-advisors en Suisse
Avant d’examiner de plus près l’inscription, l’univers de placement, l’utilisation et les tarifs, vous trouverez dans le tableau ci-dessous les principales caractéristiques des trois robo-advisors suisses que nous avons testés.
Fiches signalétiques des robo-advisors
| clevercircles | findependent | Selma | |
|---|---|---|---|
| Slogan | « La première gestion de patrimoine autodéterminée » | « Investir n'a jamais été aussi simple » | « Gérer correctement ses finances » |
| Année de création | 2018 | 2020 | 2016 |
| Forme juridique / siège | AG / Bâle | AG / Aarau | AG / Zürich |
| Directeur général | Sebastian Comment | Matthias Bryner | Patrik Schär |
| Banque partenaire | Banque CIC AG (propriétaire de clevercircles) | Aucune (findependent est une maison de titres dépositaire agréée) | Saxo Bank AG |
| Frais forfaitaires | 0,65% TCHF 5 - 100 0,55% TCHF 100 - 200 0,45% à partir de KCHF 200 0,25% à partir de CHF 1 mio. Frais minimaux CHF 40 | 0,40% TCHF 50 (jusqu'à TCHF 2 gratuit) 0,38% TCHF 50 - 150 0,35% TCHF 150 - 250 0,33% CHF 250 - 500 0,31% TCHF 500 - 1 mio. 0,29% TCHF à partir de CHF 1 million. Pas de frais sur les liquidités | 0,68% TCHF 2 – 50 0,55% TCHF 50 – 150 0,47% ab TCHF 150 |
| Montant minimum Investissement initial | CHF 5’000 | CHF 500 | CHF 2'000 |
| Possibilité de plan d'épargne / montant minimum | Oui / CHF 100 | Oui / CHF 100 | Oui / CHF 100 |
| Plateforme de trading | Internet & App | App | Internet & App |
| Communication canaux | Chat / téléphone / e-mail | Chat / téléphone / e-mail | Chat / téléphone / e-mail |
| Spécialités (en option) | Couverture de change, rééquilibrage flexible, comité d'investissement propre, version de démonstration gratuite | Solution de placement personnelle pour une autodétermination maximale, placement pour les enfants | Alignement du portefeuille sur les principes ESG par simple pression d'un bouton, solution de prévoyance 3a intégrée à la plateforme, conseil et analyse de portefeuille assistés par IA |
| Code nouveau client / bonus de départ | SFB / CHF 100 | SFB20 / CHF 20 | sfbselma / CHF 34 |
Comment se déroule l’ouverture du compte (onboarding) ?
Dans notre comparatif des robo-advisors en Suisse, l’onboarding comprend chez les trois prestataires les quatre étapes suivantes :
- l’inscription auprès du robo-advisor, y compris la signature du contrat et l’établissement d’un profil de risque individuel à l’aide d’un questionnaire,
- l’ouverture d’un compte auprès de la banque partenaire, y compris la signature du contrat,
- le virement de l’argent à la banque partenaire, ainsi que
- les investissements effectués par le robo-advisor sur la base du profil de risque établi
Important : chez un robo-advisor, l’onboarding est bien plus qu’une simple formalité. Le questionnaire à remplir sert en effet à établir votre profil de risque. Celui-ci détermine directement dans quelles classes d’actifs et dans quelles proportions vous investissez. Il en découle votre allocation d’actifs (structure de votre patrimoine), qui influence au final de manière déterminante votre rendement.
Autre chose : lors du virement, indiquez toujours vous-même comme bénéficiaire (et non le robo-advisor). Sinon, l’argent vous sera retourné sans que vous le vouliez, comme nous en avons fait nous-mêmes l’expérience.
Point positif : chez les trois prestataires, vous pouvez résilier avec effet immédiat, ou au moins pour la fin du mois (clevercircles), sans frais.
clevercircles
L’onboarding se fait entièrement en ligne et prend environ 15 minutes, installation de l’application pour smartphone « clevercircles » comprise. clevercircles est le seul prestataire à ne pas s’intéresser à vos revenus actuels, ce que nous saluons.
findependent
L’onboarding se fait entièrement en ligne via l’application et, depuis l’obtention de la licence de maison de titres teneuse de comptes en 2026, ne prend plus qu’une dizaine de minutes.
Selma
Contrairement aux deux autres prestataires, la partie numérique de l’onboarding est complétée par un échange avec une conseillère clientèle (en chair et en os). Lors d’un appel vidéo, via une application à télécharger ou via le navigateur, on vous demande de présenter votre pièce d’identité devant la caméra. On vous demande en outre de vive voix diverses données comme votre nom et votre date de naissance afin de vous identifier. Pour finir, vous devez confirmer oralement que vous acceptez le contrat. Cet intermède, qui nous a surpris, et le questionnaire relativement long font que c’est ici que l’onboarding a duré le plus longtemps dans notre comparatif des robo-advisors en Suisse.
À quoi ressemble l’univers de placement et est-il cohérent ?
Les trois prestataires de notre comparatif des robo-advisors en Suisse utilisent exclusivement les véhicules de placement passifs que nous privilégions : des ETF et/ou des fonds indiciels. Il faut toutefois distinguer l’univers de placement du robo-advisor de celui de l’investisseur. Dans ce chapitre, nous nous intéressons au premier, en nous concentrant en particulier sur la classe d’actifs « actions ».
clevercircles
L’univers de placement de clevercircles comprend 16 produits, répartis entre les classes d’actifs suivantes :
- Actions (6 produits)
- Obligations / emprunts (4)
- Immobilier (3)
- Matières premières (2)
- Métaux précieux (1)
Tous les produits proposés reposent sur des indices, consultables en toute transparence ici, même pour les non-clients. La classe d’actifs « actions » couvre les principaux marchés des pays développés et des pays émergents. Certains pays comme le Canada, l’Australie et quelques États hors zone euro (p. ex. la Norvège) ne sont toutefois pas pris en compte. Un « défaut esthétique » qui n’affecte cependant que très peu le rendement. Par ailleurs, si vous tenez à investir dans des produits durables ESG, vous n’êtes pas à la bonne adresse chez clevercircles. Contrairement aux deux autres prestataires, clevercircles ne propose en effet pas d’actions vertes.
findependent
L’univers de placement de findependent comprend environ 40 produits, répartis entre les classes d’actifs suivantes :
- Actions (30 produits ; accent sur la durabilité)
- Obligations / emprunts (6)
- Immobilier (2)
- Métaux précieux (1 ; or)
- Bitcoin (1)
Tous les produits proposés sont des ETF, consultables en toute transparence ici, même pour les non-clients. La classe d’actifs « actions » couvre sans lacune l’ensemble des marchés des pays développés et des pays émergents. On remarque que findependent mise sur les placements durables et travaille avec des notations et des filtres correspondants. Autre particularité unique : findependent propose cinq ETF consacrés aux thèmes tendance « énergie propre », « robotique & automatisation », « numérisation », « santé » et « genre ». Contrairement aux deux autres prestataires, les métaux précieux ne sont pas un sujet chez findependent.
Selma
Selma propose les classes d’actifs suivantes :
- Actions
- Private equity
- Obligations / emprunts
- Immobilier
- Métaux précieux
Selma ne publie pas de liste des produits qui composent son univers de placement. Sur demande, nous avons toutefois obtenu des informations plus détaillées. À l’exception du Canada et de l’Australie, la classe d’actifs « actions » couvre ainsi les principaux marchés des pays développés et des pays émergents. En outre, une orientation durable ESG du portefeuille est possible en option, d’un simple clic.
Le profil de risque et l’allocation d’actifs sont-ils cohérents et flexibles ?
Chez les trois prestataires de notre comparatif des robo-advisors en Suisse, votre profil de risque est établi sur la base du questionnaire rempli lors de l’onboarding. Il en découle votre allocation d’actifs individuelle, c’est-à-dire votre univers de placement personnel.
On ne le répétera jamais assez : l’allocation d’actifs est la clé de vos placements. En règle générale, plus votre part d’actions est élevée, plus vous pouvez vous attendre à du rendement et à du risque. En tant qu’investisseurs rationnels avec un long horizon de placement, nous visons une part d’actions aussi élevée que possible, avec une orientation mondiale.
Cela ne signifie évidemment pas que nous rejetons les liquidités en soi. Des réserves de liquidités sont sans aucun doute importantes pour les dépenses courantes, mais aussi pour les imprévus. Mais pour cela, nous n’avons pas besoin d’un robo-advisor. Nous réglons les paiements et le reste confortablement via notre banque habituelle, où nous gardons aussi notre « réserve de secours ».
clevercircles
Chez clevercircles, on distingue le « portefeuille » (allocation d’actifs actuelle) de la « stratégie » (allocation d’actifs visée, ou stratégique). Au départ, la part de liquidités est de 100 %, car l’intervalle d’investissement est de 10 jours chez clevercircles.
Outre la visualisation attrayante, nous avons apprécié de pouvoir adapter très facilement, à l’aide de curseurs, la stratégie ou l’allocation d’actifs proposée, un peu trop prudente à notre goût. En un rien de temps, nous avons donc augmenté la part d’actions de notre allocation cible, conservé l’immobilier, retiré les obligations et réduit la part de liquidités au minimum autorisé de 4 %.
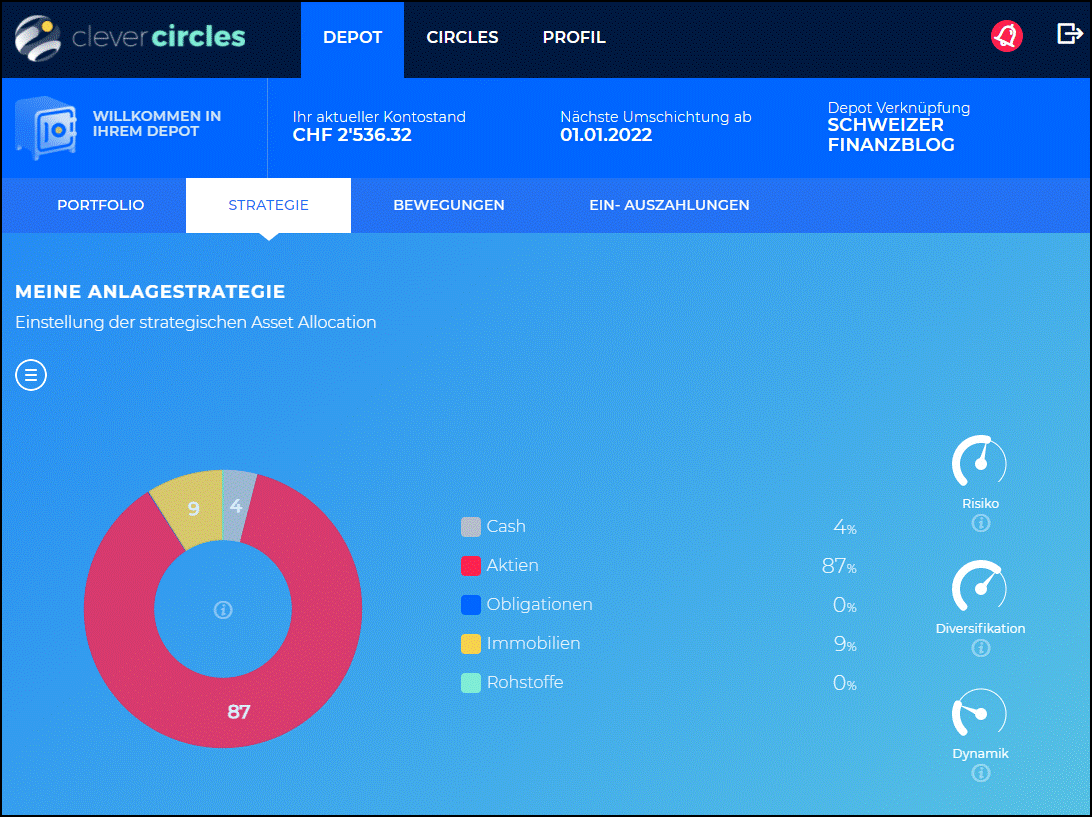
Le portefeuille effectif suit la stratégie, comme le montre l’illustration ci-dessous. Les écarts peuvent être corrigés tous les deux mois par un rééquilibrage.
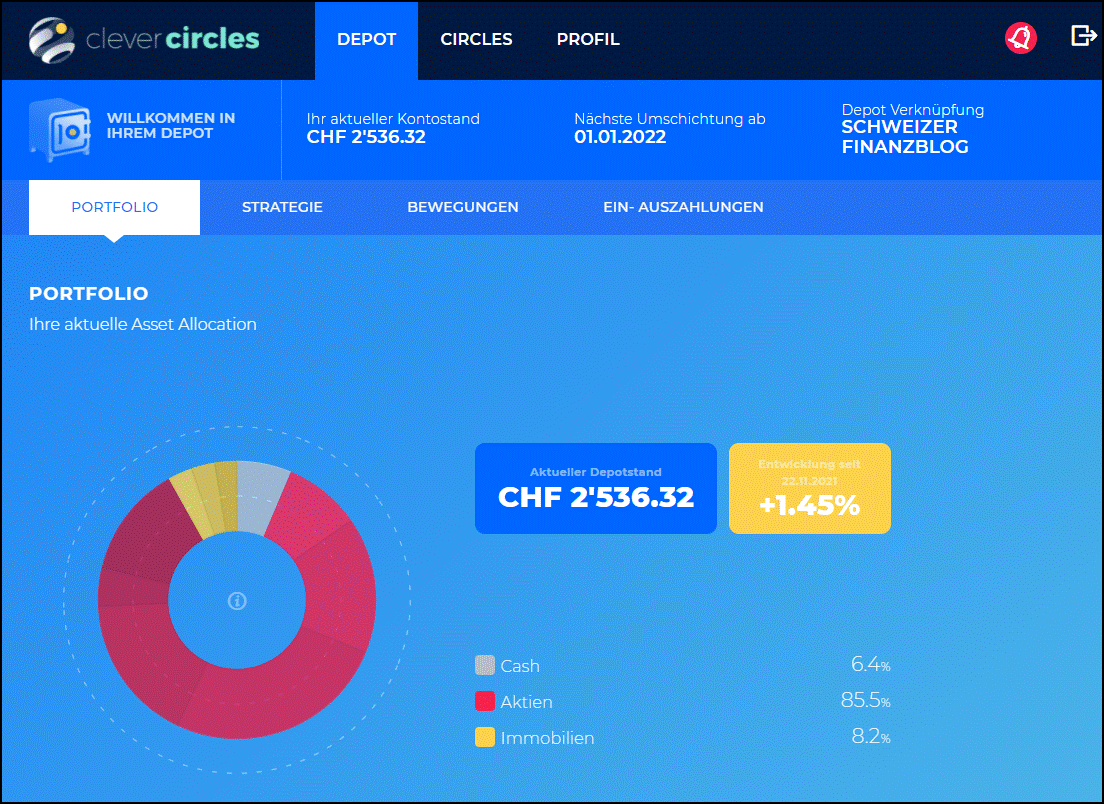
Remarque : chez clevercircles, le montant minimum à investir est en principe de 5 000 CHF. clevercircles a accordé une exception à Stefan et Toni pour ce comparatif des robo-advisors en Suisse. Ils ont ainsi pu tester clevercircles avec des comptes séparés de 2 500 CHF chacun.
findependent
Chez findependent aussi, nous remplissons en toute bonne foi le questionnaire, agréablement court, et obtenons le profil d’investisseur « audacieux ». Concrètement, cela correspond à un portefeuille cible composé de 80 % d’actions, 10 % d’immobilier, 8 % d’obligations et 2 % de liquidités.
Pour nous débarrasser des obligations (qui ne rapportent actuellement presque rien), nous devons passer manuellement au profil de risque supérieur, « dynamique ». (Selon findependent, le niveau de risque le plus élevé, « dynamique », n’est jamais proposé directement par le robo-advisor : c’est toujours au client de le choisir manuellement.) L’adaptation correspondante de l’allocation cible se fait en quelques secondes. La différence entre les profils « audacieux » et « dynamique » consiste pour l’essentiel en une part d’actions plus élevée et en la suppression des obligations.

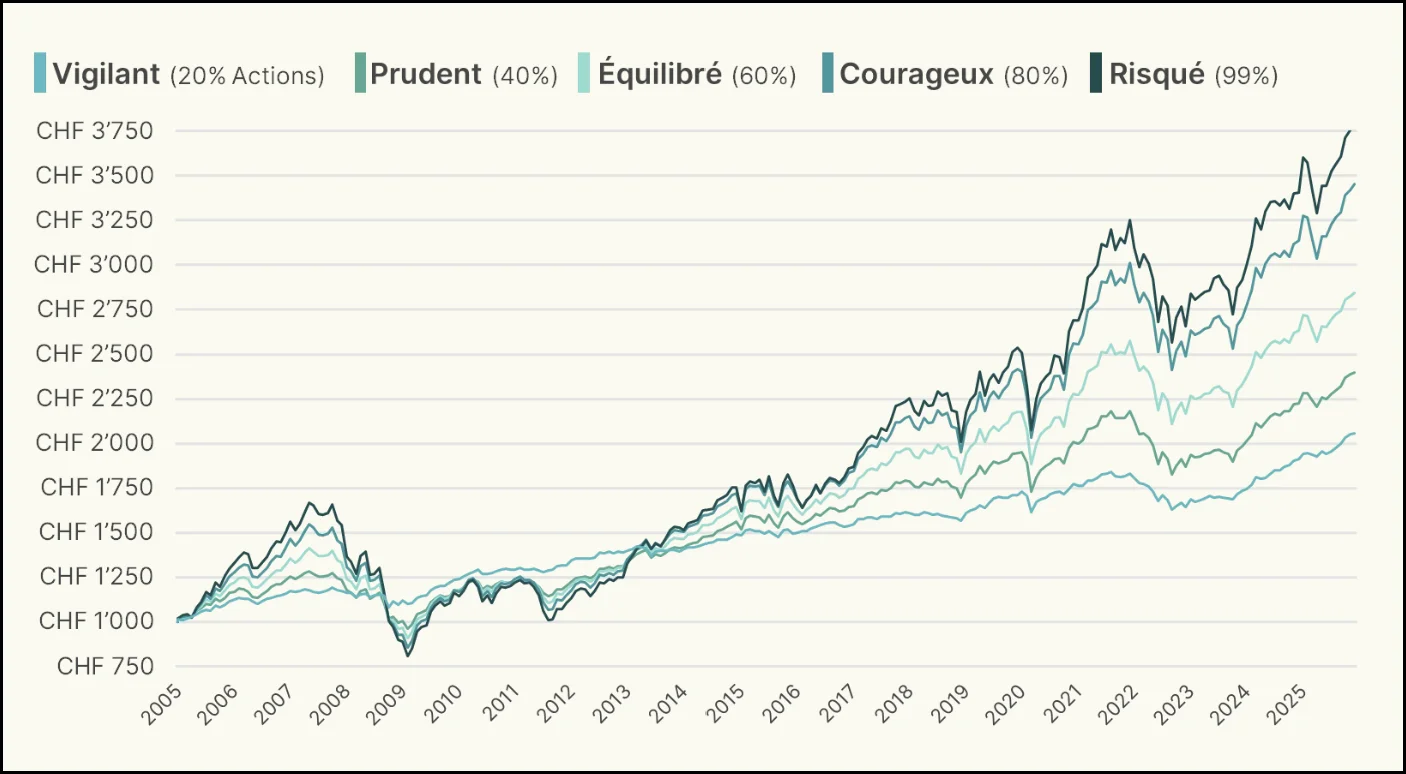
L’illustration ci-dessous présente l’évolution de la valeur des cinq profils de risque proposés par findependent de 2005 à 2025 et confirme de manière impressionnante le principe de base de l’investissement : plus le risque est élevé, plus le rendement est élevé.
Très personnalisable sur demande : en plus des cinq solutions de placement clés en main de l’offre standard, il est possible, dès 5 000 CHF, de composer sa propre solution de placement à partir d’environ 40 ETF présélectionnés, sur la base de l’univers de placement de findependent. findependent offre ainsi le plus grand degré de liberté dans la composition du portefeuille des trois robo-advisors examinés.
Selma
Chez Selma, chaque investisseur reçoit sa propre planète, par exemple « Antunium » dans le cas d’Antun. Comme chez les deux autres prestataires, l’allocation d’actifs proposée nous paraît trop prudente. Nous voulons donc augmenter la part d’actions, éliminer autant que possible les liquidités et nous défaire des investissements effectués par le robo-advisor dans les classes d’actifs liquidités, obligations et métaux précieux.
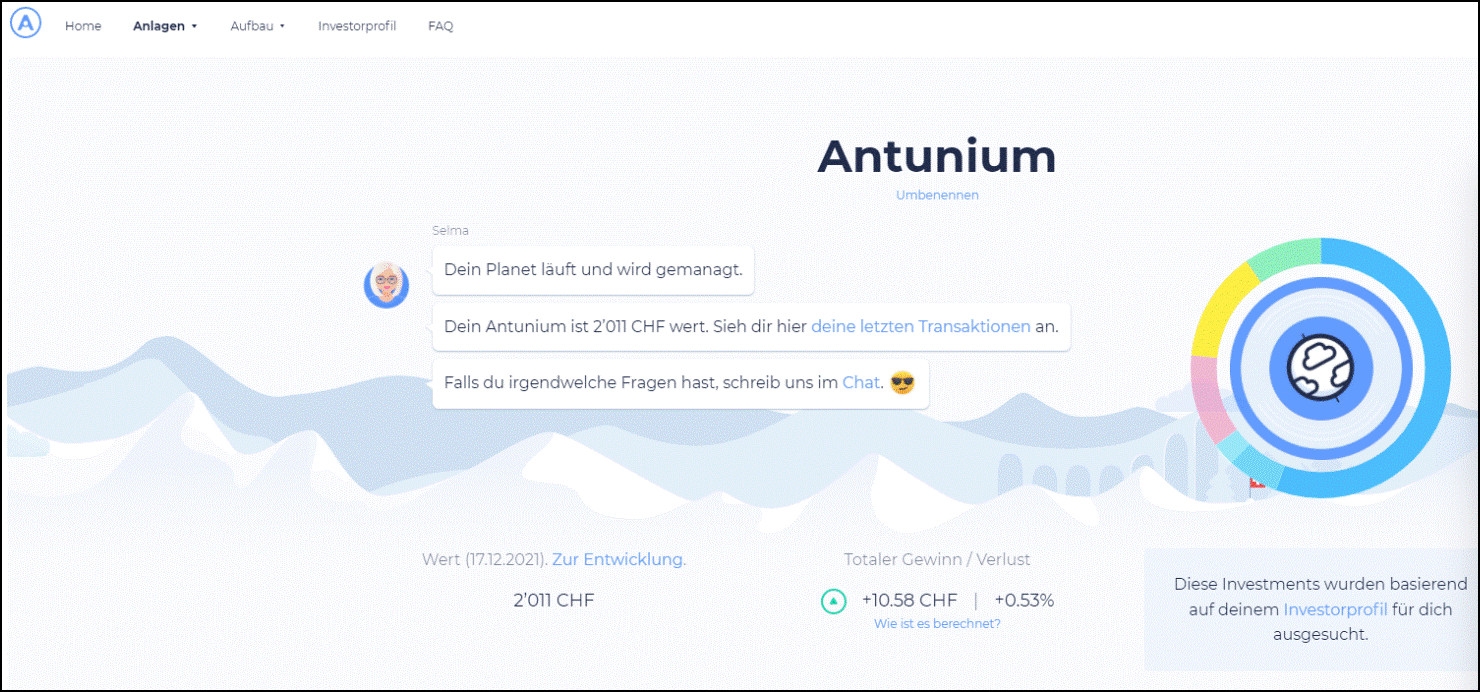
Chez Selma, c’est plus facile à dire qu’à faire ! Selma est en effet le seul prestataire qui ne permet pas de modifier directement l’allocation d’actifs. Par chat, nous apprenons que l’allocation d’actifs ne peut être modifiée qu’indirectement, en adaptant le profil de risque. Concrètement, nous devons répondre à nouveau à la première question, qui porte sur la disposition à prendre des risques. La « bonne » réponse à sélectionner est « J’aime spéculer et prendre des risques ».
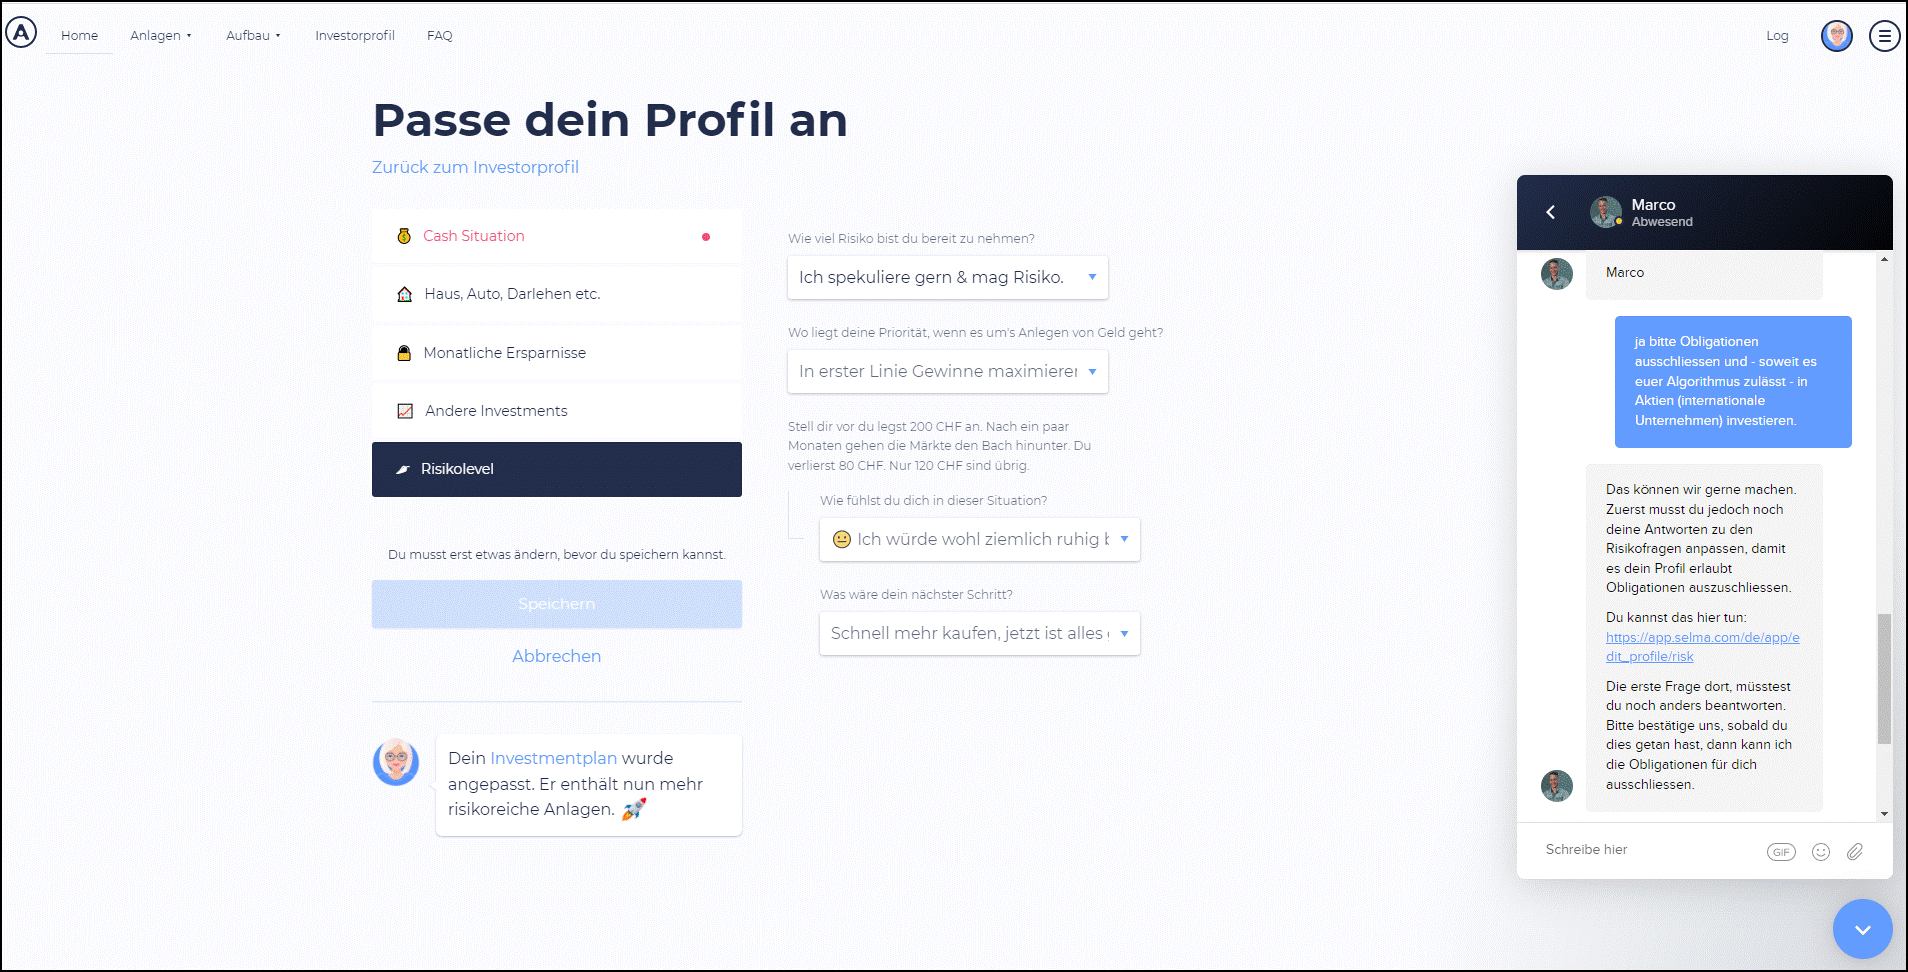
Nous ne voyons pas le rapport entre la spéculation et une part d’actions plus élevée sous forme de placements passifs en ETF d’actions. Pour la classe d’actifs « actions », un comportement spéculatif serait pour nous le day trading sous forme de stock picking et de market timing, que nous rejetons, comme on le sait, en tant que défenseurs de la stratégie buy and hold.
Au moins, en adaptant le profil de risque, nous nous sommes débarrassés des obligations, mais pas des métaux précieux. À ce sujet, Marco, du support, nous explique dans le chat : « Actuellement, la part de métaux précieux est relevée et cela restera encore longtemps ainsi, jusqu’à ce que les marchés ne soient plus aussi surévalués. »
Selma ne semble donc pas vraiment croire à l’efficience des marchés, qui, selon la théorie du portefeuille, sont toujours évalués correctement.
Point positif : l’adaptation se fait rapidement, c’est-à-dire le jour suivant.
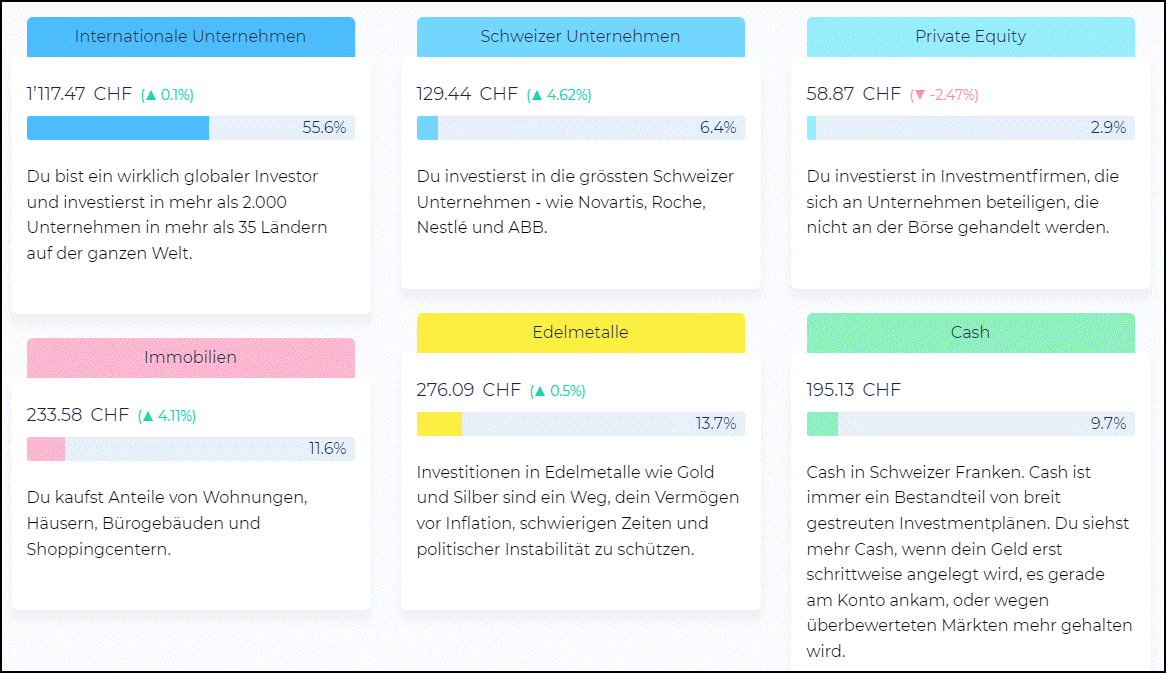
Comme Selma nous l’a expliqué par la suite, contrairement aux deux autres prestataires, la stratégie de placement sur laquelle repose l’allocation d’actifs est adaptée de manière dynamique, en fonction aussi bien de la situation personnelle du client que des conditions du marché.
Ainsi, des facteurs comme une modification de la situation patrimoniale (p. ex. après l’achat d’une maison) ou l’approche de l’âge de la retraite influencent le profil de risque et donc l’allocation d’actifs. Parmi les facteurs liés au marché qui influencent l’allocation d’actifs figurent l’évolution des capitalisations boursières mondiales ainsi que les déplacements des surévaluations et sous-évaluations selon le ratio CAPE.
Comment se déroule le rééquilibrage ?
Selon l’évolution des marchés, votre portefeuille peut s’écarter plus ou moins fortement de votre portefeuille cible au fil du temps. Dans ce cas, il est judicieux de procéder périodiquement à un rééquilibrage afin de réaligner votre portefeuille sur la structure de patrimoine (allocation d’actifs) que vous avez définie.
Avec un robo-advisor, le rééquilibrage est très simple, ce que nous considérons comme un net avantage par rapport au portefeuille « do it yourself ». Dans ce dernier, on rééquilibre produit par produit, au moyen de transactions passées manuellement. Une procédure qui peut être fastidieuse et coûteuse. Chez les robo-advisors, en revanche, le rééquilibrage se fait confortablement sur l’ensemble du portefeuille, même si nous avons constaté des différences tout à fait significatives entre les prestataires.
clevercircles
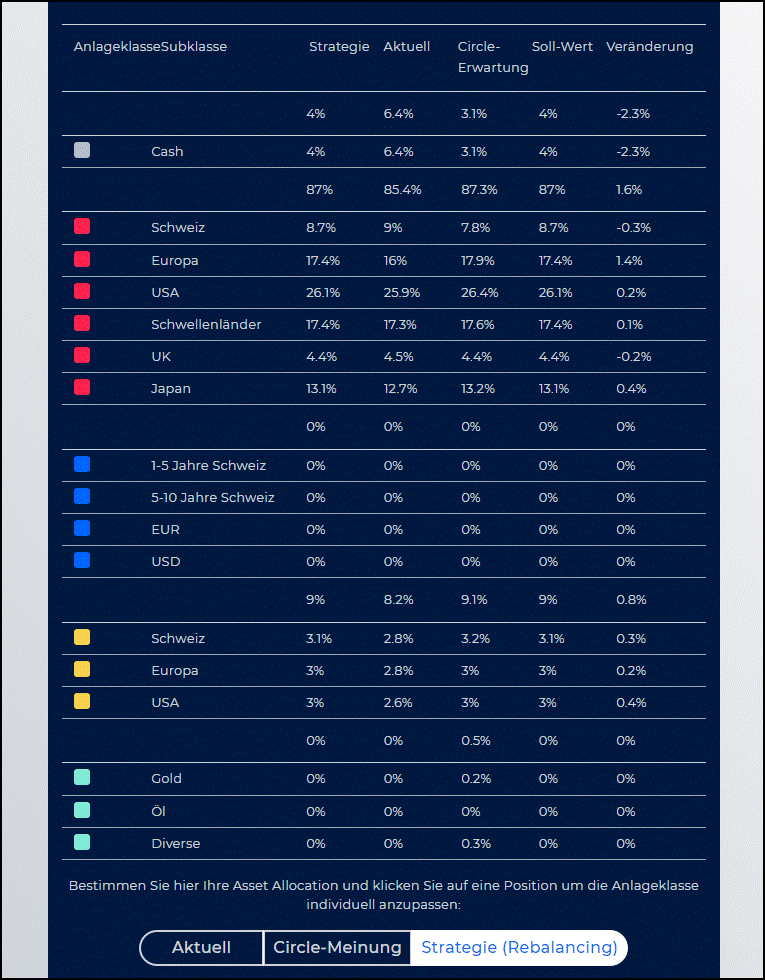
clevercircles offre la plus grande flexibilité en matière de rééquilibrage. C’est en effet le seul prestataire à renoncer à un mécanisme automatique. L’investisseur peut, s’il le souhaite, faire effectuer un rééquilibrage tous les deux mois, confortablement d’un simple clic. S’il ne fait rien, rien n’est réalloué.
findependent
Chez findependent, le rééquilibrage se fait automatiquement chaque jour.
Selma
Chez Selma, le rééquilibrage se fait en principe automatiquement toutes les quatre semaines et tient compte, comme mentionné, de facteurs propres au client comme au marché.
Combien coûtent-ils et comment se composent les frais ?
Pour les trois robo-advisors, la principale source de revenus est une commission forfaitaire, prélevée en pourcentage du montant investi. L’investisseur « do it yourself » n’a pas à payer cette commission. En contrepartie, chez le robo-advisor, les frais de gestion, les droits de garde et les courtages sont compris.
Les trois robo-advisors misent sur des ETF ou des fonds indiciels bon marché. C’est pourquoi nous partons du principe que les coûts des produits (TER) sont grosso modo identiques à ceux d’un portefeuille « do it yourself ». De même, nous ne nous attendons pas à des différences notables pour les majorations sur le taux de change ni pour le droit de timbre & les taxes boursières.
Pour mieux comprendre, nous avons détaillé les principaux postes de coûts dans le tableau ci-dessous et les avons comparés à ceux d’un portefeuille « do it yourself » :
Comparaison des coûts des robo-advisors et du « Do it yourself
| Blocs de coûts | Robo-Advisor | « Faites-le vous-même » |
|---|---|---|
| Frais forfaitaires | x | |
| Droits de garde | x* | |
| Frais de transaction / Courtages | x | |
| Coût des produits (TER) | x | x |
| Suppléments de taux de change | x | x |
| Droits de timbre & de bourse | x | x** |
clevercircles
clevercircles applique un modèle de frais dégressif à quatre paliers qui, selon le montant investi, s’élèvent à 0,65 % (de 5 000 à 100 000 CHF), 0,55 % (de 100 000 à 200 000 CHF), 0,45 % (dès 200 000 CHF) ou 0,25 % (dès 1 million de CHF), avec un minimum de 40 francs facturés par an. Lorsqu’on atteint un palier plus avantageux, celui-ci s’applique à l’ensemble du montant investi. Ce sont donc les investisseurs fortunés qui sont récompensés.
findependent
findependent applique un modèle de frais assez peu conventionnel dans la branche, mais fort sympathique. Aucune commission forfaitaire n’est en effet prélevée sur les premiers 2 000 francs. Il n’est donc pas surprenant que findependent soit particulièrement intéressant pour les petits investisseurs en matière de prix.
Au-delà, un barème par paliers s’applique et, selon le montant investi, les frais s’élèvent à 0,40 % (jusqu’à 50 000 CHF), 0,38 % (dès 50 000 CHF), 0,35 % (dès 150 000 CHF), 0,33 % (dès 250 000 CHF), 0,31 % (dès 500 000 CHF) ou 0,29 % (dès 1 million de CHF). Lorsqu’un nouveau palier est atteint, le nouveau tarif s’applique à l’ensemble du montant investi. Équitable : les éventuelles liquidités sont exclues de la commission forfaitaire.
Selma
Selma propose, comme clevercircles, un modèle de frais dégressif, avec trois paliers qui, selon le montant investi, s’élèvent à 0,68 % (de 2 000 à 50 000 CHF), 0,55 % (de 50 000 à 150 000 CHF) ou 0,47 % (dès 150 000 CHF). Lorsqu’on atteint un palier plus avantageux, celui-ci s’applique à l’ensemble du montant investi. Comme chez clevercircles, ce sont donc les investisseurs fortunés qui sont récompensés. Point positif : pour déterminer le palier, Selma tient aussi compte des éventuels versements dans la prévoyance 3a intégrée à sa plateforme.
Comparaison des coûts des robo-advisors avec différents montants d'investissement
| Fournisseur | CHF 25'000 | CHF 100’000 | CHF 500’000 | CHF 1'000’000 |
|---|---|---|---|---|
| clevercircles | CHF 163 | CHF 550 | CHF 2’250 | CHF 2'500 |
| findependent | CHF 92 | CHF 372 | CHF 1'544 | CHF 2'894 |
| Selma | CHF 170 | CHF 550 | CHF 2’350 | CHF 4’700 |
Que vaut le support ?
Les trois prestataires de notre comparatif des robo-advisors en Suisse disposent d’une équipe de support aimable et compétente. Tous proposent en outre une FAQ claire et instructive. Par nature, il n’y a pas de conseil personnalisé. Nous avons constaté des différences au niveau des canaux de communication et des délais de réponse.
Notre avis sur le support de clevercircles
Point positif chez clevercircles : les réponses traitent chaque question de manière approfondie. Les demandes par e-mail reçoivent en général une réponse le lendemain. Une hotline téléphonique est également disponible. Nous n’avons pas pu tester la fonction de chat du site web, car elle était temporairement indisponible pour des raisons techniques pendant notre phase de test. clevercircles nous a indiqué à ce sujet que le chat fonctionne à nouveau depuis janvier 2022 et qu’il est assuré en continu pendant les heures de bureau.
Notre avis sur le support de findependent
D’après notre expérience, findependent offre le support le plus efficace. Toutes nos demandes par chat ont reçu une réponse en quelques minutes. findependent remplit ainsi avec brio sa propre promesse ambitieuse de répondre généralement en quelques minutes ! Le chat n’est pas seulement disponible sur le site web, mais aussi dans l’application. Outre le chat, findependent peut aussi être contacté par téléphone et par e-mail.
Notre avis sur le support de Selma
Selma propose l’e-mail, le téléphone et le chat comme canaux de communication. Les réponses dans le chat arrivent en général le jour même, mais un peu plus tard que chez findependent. (Un e-mail vous signale chaque fois qu’un nouveau message est arrivé dans le chat.) Point positif : contrairement à findependent, le chat passe par votre espace client (login), si bien que l’historique des conversations peut être consulté à tout moment.
Depuis 2024, Selma propose en option un conseil robotisé assisté par l’IA, basé sur la technologie d’OpenAI. Vous pouvez ainsi faire évaluer votre patrimoine, votre stratégie de placement ou vos investissements par l’intelligence artificielle à l’aide de diverses questions prédéfinies (voir l’exemple ci-dessous).

Quels services supplémentaires sont proposés ?
Dans ce chapitre, nous examinons de plus près les services spéciaux des trois robo-advisors suisses. Par services supplémentaires, nous entendons des prestations que tous les robo-advisors ne proposent pas, voire qui constituent un argument de vente unique (USP). Important : ces services sont tous optionnels. Autrement dit, l’investisseur peut en profiter, mais n’y est pas obligé.
clevercircles
clevercircles propose sans aucun doute l’offre de services spéciaux la plus large :
- Couverture de change : tous les deux mois, le client peut décider lui-même comment il souhaite protéger son placement contre une perte de change dans les deux principales monnaies étrangères (EUR/USD). Pour chaque monnaie, il choisit si 30 %, 60 % ou 90 % de la position en devises doivent être couverts. Pour les clients, la couverture de change est gratuite, à l’exception d’un spread minime (90 % de rabais sur le tarif client officiel de la Banque CIC). Selon clevercircles, plus de la moitié des clients utilisent régulièrement cette fonction de couverture de change.
- Rééquilibrage flexible : comme les classes d’actifs et les marchés évoluent différemment, le portefeuille peut s’écarter fortement de l’allocation cible au fil du temps. Chez clevercircles, un rééquilibrage flexible est possible d’un simple clic (tous les 2 mois ou à intervalle plus long), ce qui réaligne le portefeuille sur la stratégie définie.
- Votre propre comité de placement / votre propre circle : si vous vous intéressez à ce que d’autres pensent en matière de finances, vous pouvez constituer votre propre comité de conseillers (circle), composé de professionnels du placement, de médias économiques, de la communauté, d’amis et de membres de la famille. clevercircles mise donc sur la dynamique de groupe et l’intelligence collective, et souligne ainsi le côté ludique de l’investissement. Nous, au Schweizer Finanzblog, avons aussi notre propre circle. Les circles peuvent également servir de repère pour surpondérer ou sous-pondérer certaines classes d’actifs à court terme, selon la situation du marché. Nous renonçons à ces réallocations tactiques et aux recommandations correspondantes, car elles ne correspondent pas à notre philosophie de placement.
- Version de démonstration gratuite : si vous souhaitez d’abord mieux connaître la plateforme sans y mettre votre propre argent, vous pouvez ouvrir un compte de démonstration gratuit et sans engagement pour faire des essais.
findependent
findependent entre en lice avec la particularité unique suivante :
- Solution de placement personnelle : si vous tenez à décider vous-même un maximum de choses dans vos placements, findependent vous permet de composer vous-même votre portefeuille. Vous choisissez dans un univers de placement d’environ 40 ETF. Cette option s’adresse aux investisseurs avertis et exigeants. Elle est disponible dès 5 000 CHF de montant investi, sans frais supplémentaires.
- Investir pour les enfants : avec la même application et le même compte, vous pouvez investir pour plusieurs objectifs (p. ex. constitution de patrimoine, enfant A et enfant B).
Selma
Selma propose les services supplémentaires suivants :
- Orientation plus durable du portefeuille existant selon les principes ESG, d’un simple clic.
- Prévoyance pilier 3a : dès un montant de 500 CHF, vous pouvez investir dans la prévoyance liée sur la même plateforme. La même commission forfaitaire s’applique.
- Conseil financier assisté par l’IA sur la base de votre portefeuille Selma.
Conclusion du comparatif : quel robo-advisor suisse vous convient le mieux ?
À notre avis, les robo-advisors conviennent particulièrement bien aux « passionnés de plans d’épargne », aux « paresseux » et aux « adeptes du compromis ».
En résumé, nous voyons les quatre principaux avantages suivants par rapport à un portefeuille « do it yourself » :
- Possibilité de plan d’épargne
- Rééquilibrage simple (d’un simple clic ou entièrement automatisé)
- Tableau de bord personnel (visualisation attrayante des données sous forme de statistiques et de rapports)
- Gain de temps
En revanche, pour les investisseuses et investisseurs qui tiennent particulièrement à une offre de produits étendue et/ou aux coûts les plus bas possibles, le portefeuille « do it yourself » reste le premier choix. Il vous faut pour cela une plateforme de négociation adaptée : sur notre page de recommandations, vous trouverez une sélection de courtiers en ligne que nous avons testés, avec crédit de départ (voir aussi notre série d’articles Apprendre à investir en huit leçons).
Aide à la décision : robo-advisors en Suisse
Après avoir précisé le profil des trois robo-advisors suisses examinés, le tableau ci-dessous vous aide à choisir le prestataire qui vous convient. Les critères retenus sont des caractéristiques distinctives qui ne s’appliquent pas aux trois robo-advisors et dont l’importance varie selon le type d’investisseur :
Robo-Advisors : caractéristiques distinctives
| Critères | clevercircles | findependent | Selma |
|---|---|---|---|
| Multicanal (App & Web) | x | x | |
| Coûts les plus bas et investissement de départ | x | ||
| Bonus de départ le plus élevé | x | ||
| Le plus haut degré d'autodétermination dans la constitution du portefeuille | x | ||
| Placements durables | x | x | |
| Placements dans des thèmes tendance | x | ||
| Classe d'actifs « Métaux précieux | x | x | x |
| Couverture de change (en option) | x | ||
| Rééquilibrage des Flexibles (optionnel) | x | ||
| Vote du portefeuille avec les experts et la communauté (facultatif) | x | ||
| Version de démonstration sans engagement (en option) | x | ||
| Prévoyance 3a intégrée (en option) | x | ||
| Adaptation automatique de la stratégie de placement à la situation de vie individuelle du client | x | ||
| Investir pour les enfants (investir dans différents objectifs d'investissement) | x | ||
| Conseil financier assisté par IA (en option) | x |
En complément, concernant le positionnement des trois robo-advisors suisses, nous avons remarqué que clevercircles et findependent laissent une grande liberté aux investisseurs, tandis que Selma tient davantage les rênes. Ce degré d’encadrement relativement élevé (ou, selon le point de vue, cette flexibilité restreinte) devrait plaire en particulier aux investisseurs inexpérimentés ou peu intéressés par les questions financières.
Bonus de départ pour les nouveaux clients
L’offre de l’un des prestataires de ce comparatif des robo-advisors en Suisse vous a convaincu ? Alors assurez-vous un crédit de départ : choisissez simplement l’un des coupons bonus ci-dessous et saisissez le code correspondant lors de votre inscription.
Coupon bonus clevercircles d’une valeur de 100 CHF (comparatif des robo-advisors en Suisse)

Coupon bonus findependent d’une valeur de 20 CHF (comparatif des robo-advisors en Suisse)

Coupon bonus Selma d’une valeur de 34 CHF (comparatif des robo-advisors en Suisse)

Cela pourrait aussi vous intéresser
Mises à jour
2026-03-26 : mention de la licence de maison de titres teneuse de comptes obtenue par findependent et de ses conséquences.
2026-01-12 : mise à jour ponctuelle.
2024-10-31 : précision que le chat est désormais aussi intégré à l’application.
2024-06-17 : mention des nouvelles analyses assistées par l’IA de Selma, avec un exemple tiré du portefeuille de Toni.
2024-05-22 : mise à jour des frais (plus bas) de findependent.
2023-07-03 : ajout de la nouvelle structure tarifaire échelonnée et plus avantageuse de findependent, ainsi que de la nouvelle possibilité « Investir pour les enfants ».
2023-05-25 : précision que Selma tient compte, pour les paliers tarifaires, des montants versés dans la prévoyance 3a intégrée.
2023-05-12 : mention du nouvel onboarding via l’application chez findependent.
2023-04-13 : univers de placement de findependent élargi à plus de 30 ETF (au lieu de 25) ; le rééquilibrage automatique a désormais lieu chaque jour (auparavant chaque mois). Mention du nouveau palier le plus avantageux de 0,25 % chez clevercircles.
2023-02-17 : ajout de la nouvelle rubrique « En bref » au début de l’article.
Avertissement
Exclusion de responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article en toute bonne foi. Notre objectif est de vous fournir, en tant qu’investisseuse ou investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si des erreurs nous ont toutefois échappé, si des aspects importants ont été oubliés et/ou ne sont plus d’actualité, nous vous remercions de nous le signaler.
Note de transparence : afin de rendre compte de manière crédible et concrète, de première main, l’équipe du Schweizer Finanzblog est, au moment de la publication, cliente des trois robo-advisors suisses examinés, et y a investi son propre argent. Des partenariats existent en outre avec les trois prestataires ; ils nous permettent de vous proposer des conditions spéciales intéressantes sous forme de crédit de départ.
À propos des auteurs
Stefan Huser
Stefan investit lui-même en bourse depuis 2015. Il a été marqué par la théorie du portefeuille de Markowitz et par le livre « Souverän investieren » de Gerd Kommer. Il suit une stratégie core-satellite : un portefeuille mondial d’actions composé d’ETF en constitue le cœur, complété par des placements alternatifs. Pour le blog, il s’occupe surtout des textes. Stefan vit avec sa famille à Zurich et s’intéresse à la littérature, à la photographie et à la liberté financière.
Antun Brcina
Antun (« Toni ») investit en bourse depuis 2015. Sur le plan financier, il s’est surtout inspiré du livre « Souverän investieren » de Gerd Kommer et du modèle à cinq facteurs de Fama-French. Son argent est placé de manière largement diversifiée et à long terme dans un portefeuille mondial d’actions composé d’ETF. Pour le blog, il travaille surtout sur les calculateurs et le code. Toni vit avec sa famille dans la région de Zurich et s’intéresse au sport, à la technologie et à l’entrepreneuriat.
6 Commentaires
Hoi Toni & Stefan
Danke erstmals für Eure super Blog!!
Was mich jedoch wundert: warum wird das Angebot/Produkte von Truewealth auf eurem Blog komplett totgeschwiegen? Auch via Suchfunktion gibt es « null » Treffer! Spekulativ kommen mir da höchstens persönliche Gründe oder zuwenig finanziellen Anreiz in den Sinn.. oder liege ich da komplett falsch?
Auch wenn ihr Truewealth nicht promoten wollt, wäre eine Einschätzung/Vergleich bei entsprechenden Themen (Vorsorge/RoboAdvisor/Sparplänte..) doch hilfreich und vertrauensbildend.
Besten Dank für Eure Antwort!
Liebe Grüsse
Tom
Hoi Tom
Merci fürs Lob und die Anmerkung bezüglich TrueWealth. Um bei unseren Reviews glaubwürdig aus erster Hand berichten bzw. aus dem Vollen schöpfen zu können, möchten wir bei den vorgestellten Anbietern jeweils selber Kunde sein. Bei TrueWealth sind wir dies nicht. Wahrscheinlich hat uns damals die nach wie vor geltende, relativ hohe Eintrittshürde von CHF 8’500 Starteinlage etwas abgeschreckt:-) Gegenfrage: Gibt es deines Erachtens einen zwingenden Grund « TrueWealth » einem der drei im obigen Artikel vorgestellten Robo-Advisors vorzuziehen?
Liebe Grüsse
SFB
Informativ, danke!
Sali Toni, Sali Stefan
wie immer sehr gute Arbeit und gut recherchiert. Danke für die Infos.
Die « Klassifizierung » gefällt mir sehr gut.
Die Auswahl an ETF’s erscheint mir bei allen jedoch sehr, sehr mager.
Das dürfte vermutlich an den Retrozessionen und Vertriebsentschädigungen liegen welche diese erhalten.
Somit ist der Kunden hier nicht immer am « Besten » bedient und investiert in EFT’s mit höherem TER und ggf. schlechterer Performance. Die Abweichungen sollten bei den einzelnen Index und ETF’s zwar nicht allzu gross sein aber es gibt sie wenn man die Rendite der Anbieter z.B. bei JustETF vergleicht. Einerseits ist dies bedingt durch den TER und anderseits durch den Tracking Error.
Die Integration von 3a und Freizügigkeitskonten finde ich sinnvoll. Dazu nutze ich derzeit VIAC zu günstigeren Konditionen. Für mich persönlich erscheint das Kosten/Nutzen Verhältnis noch zu hoch und unausgereift für den Mehrwert des automatischen Re balancing.
Bin mal gespannt wie sich das Ganze weiter entwickelt.
Hoi Arnaldo
Merci für deine Mitteilung und das positive Feedback.
Wir teilen deine Vorbehalte jedoch nicht ganz. Sicher, die Auswahl oder je nach Standpunkt die Qual der Wahl der zur Verfügung stehenden Anlageprodukte ist beim Robo-Advisor kleiner als beim « Do it yourself »-Portfolio. Aber letztlich wird dieses ja in der Regel auch nur aus einer Handvoll ETFs bestehen. Und bezüglich der Produktkosten (TER), so werden die von den drei getesteten Robo-Advisors verwendeten ETFs oder Indexfonds zu Marktpreisen (TER durchschnittlich rund 0,2%) angeboten. Mehrkosten bzw. Minderrenditen entstehen bei diesem Kostenblock gegenüber dem « Do it yourself »-Anleger also nicht.
Beste Grüsse
SFB
Hallo Arnaldo
Als Gründer von findependent nehme ich gerne kurz Stellung zur ETF-Auswahl. Das Angebot ist unbestritten einiges kleiner, als bspw. bei einem Broker. Wir haben uns aber ganz bewusst dafür entschieden, eine überschaubare ETF-Auswahl anzubieten, da zu viel Auswahl schnell auch überfordern kann. Wir nehmen auch bewusst keine Retrozessionen oder Vetriebsentschädigungen entgegen, damit wir bei der Auswahl der ETFs wirklich nur im besten Interesse der Kunden handeln können.
Liebe Grüsse
Matthias
Gründer von findependent