Newsletter
Quelle stratégie de placement vous convient ? Cela dépend de deux choses : le risque que vous pouvez vous permettre financièrement et les fluctuations que vous supportez émotionnellement. Notre test de stratégie de placement gratuit évalue les deux et trouve en neuf questions le profil de risque qui vous correspond, du chemin de campagne à la course de haute montagne. Dans cet article, vous découvrez comment vérifier ensuite votre profil avec le crash-test et le mettre en œuvre vous-même avec des ETF ou automatiquement avec un robo-advisor.

En bref
- Une stratégie de placement détermine quelle part de votre patrimoine librement disponible est placée de manière risquée, par exemple en actions, et quelle part reste peu risquée. Cette répartition détermine le rendement et le risque bien plus que le choix d’un ETF en particulier.
- L’ordre compte : d’abord rembourser les dettes à la consommation, puis constituer une réserve de liquidités, et seulement ensuite investir.
- Le test de stratégie de placement évalue séparément votre capacité de risque et votre tolérance au risque. La valeur la plus prudente fixe le cadre.
- Les cinq profils de risque vont de Défensif avec 0–20 % d’actions à Offensif avec 80–100 %. Comme en randonnée : plus l’itinéraire est exigeant, plus la vue est belle, mais plus le risque de chute est grand.
- Un crash-test vous montre si vous tenez votre stratégie de placement même lors d’une chute des cours. Vérifiez-la une fois par an et chaque fois que votre situation financière change de manière importante.
- Vous pouvez mettre en œuvre votre stratégie vous-même avec un ou plusieurs ETF largement diversifiés ou automatiquement avec un robo-advisor.
Test de stratégie de placement
Trouvez votre stratégie de placement en 9 questions
Répondez à neuf brèves questions. Le test détermine ainsi le risque que vous pouvez et voulez prendre et propose une répartition entre une partie peu risquée et une partie risquée, mise en œuvre avec des ETF diversifiés à l’échelle mondiale.
Test de stratégie de placement
Trouvez votre stratégie de placement en 9 questions
Vous répondez à 9 questions simples sur votre argent et vos projets. Ensuite, vous savez comment répartir votre patrimoine et par quoi commencer.
- Combien en actions et combien sur le compte épargne
- Des ETF concrets à acheter, avec le prestataire adapté
- Gratuit, sans inscription, en PDF à enregistrer
Modèle simplifié à titre d’orientation, pas un conseil en placement. Les rendements et pertes passés ne garantissent pas l’évolution future. Protection des données : Vos données restent chez vous.
Hypothèses et sources
Profils, rendements (réels, du point de vue des investisseurs en Suisse) et pertes maximales comme dans la leçon 4 « Allocation d’actifs » de notre guide financier : rendement réel des actions environ 6 %, obligations de haute qualité environ 1 %, plus grand effondrement du MSCI ACWI –58 % (2007–2009). Les ETF proviennent de notre comparatif « Meilleurs ETF Suisse et monde » et sont mis à jour une fois par an avec celui-ci. Taux lombards au 24.7.2026. Vérifiez les frais, les impôts et la disponibilité auprès de votre courtier avant l’achat.
Qu’est-ce qu’une stratégie de placement ?
Une stratégie de placement est votre plan personnel pour répartir votre patrimoine librement disponible entre placements risqués et peu risqués. Elle répond à une seule question : quelle part peut fluctuer pour croître à long terme, et quelle part reste stable et disponible ?
Cette répartition détermine le rendement et le risque de votre portefeuille bien plus que le choix de titres individuels. Nous recommandons d’investir de manière passive avec des ETF largement diversifiés et de les conserver à long terme. Nous en expliquons les bases dans la leçon 4 de notre guide financier « Investir en 8 leçons » : Allocation d’actifs – l’alpha et l’oméga de vos placements.
Il ne faut pas confondre la stratégie de placement avec les styles de placement comme value, dividendes ou market timing, qui déterminent quels titres vous achetez et quand. Pour en savoir plus, lisez nos articles sur le buy and hold et sur la stratégie de dividendes.
Avant de commencer à investir : rembourser les dettes à la consommation, constituer une réserve
Avant de réfléchir à votre part d’actions, il vaut la peine de regarder les fondations. L’ordre est décisif :
- Rembourser les dettes à la consommation : les petits crédits et les dettes de carte de crédit que vous remboursez par mensualités coûtent souvent 5–12 % d’intérêt par an, même en Suisse où les taux sont bas. Aucun ETF ne compense ces intérêts de manière fiable.
- Constituer une réserve de liquidités : trois à six mois de dépenses sur le compte comme coussin de sécurité pour les imprévus. Cette réserve de secours ne fait pas partie de la répartition du patrimoine à proprement parler.
- Investir : ce n’est que maintenant que vous placez la part de votre patrimoine qui peut fluctuer. En parallèle, vous constituez la partie peu risquée, par exemple sur un compte épargne. Contrairement à la réserve, elle fait partie de la répartition du patrimoine et vous permet d’acheter davantage lors d’un krach.
Le test le vérifie : si vous avez encore des dettes à la consommation ou si votre réserve ne couvre pas encore trois mois de dépenses, il vous recommande de faire d’abord ces devoirs et vous montre votre profil pour plus tard.
Comment déterminer votre profil de risque ?
Votre profil de risque détermine la part de votre patrimoine librement disponible qui va dans les actions. Le test la détermine. Nous avons volontairement voulu éviter une boîte noire : nous expliquons comment votre profil est établi. Vos données restent chez vous.
Les 9 questions
Les neuf brèves questions portent sur trois thèmes :
- Situation de départ : les deux premières questions portent sur d’éventuelles dettes à la consommation et sur votre réserve de liquidités. Elles n’influencent pas votre profil de risque, mais vérifient si vous devriez déjà investir.
- Capacité de risque : suivent trois questions sur l’horizon de placement, la sécurité du revenu et votre dépendance à l’argent placé.
- Tolérance au risque : enfin, quatre questions portent sur votre objectif de placement, la perte avec laquelle vous dormez encore tranquille, votre réaction à une chute des cours de 30 % et la question de savoir si l’effet de levier par crédit entre en ligne de compte pour vous.
Comment fonctionne le test de stratégie de placement ?
Le test évalue deux choses séparément : votre capacité de risque, c’est-à-dire la perte que vous pouvez vous permettre financièrement, et votre tolérance au risque, c’est-à-dire les fluctuations que vous supportez émotionnellement.
C’est la plus prudente des deux valeurs qui compte : si vous pouviez supporter beaucoup de risque financièrement mais vendez lors d’une baisse de –20 %, une stratégie offensive ne vous convient pas. À l’inverse, les meilleurs nerfs ne vous servent à rien si vous avez besoin de l’argent dans deux ans pour votre logement. Dans le résultat, vous voyez ce qui détermine votre profil.
Pour la capacité de risque, c’est votre horizon de placement qui fixe le niveau. Un revenu incertain et une forte dépendance à l’argent placé l’abaissent chacun d’un niveau.
Pour la tolérance au risque, c’est la perte avec laquelle vous dormez encore tranquille qui fixe le niveau. Si vous vendez une partie lors d’un krach alors que vous avez indiqué à la question précédente une perte supportable de plus de 30 %, vous descendez d’un niveau. Si vous vendez tout, Conservateur est la limite. Votre objectif de placement fixe un plafond : si vous souhaitez par exemple un rendement modeste mais régulier, vous arrivez au maximum à Équilibré, même avec des nerfs d’acier.
Vous voulez d’abord jeter un coup d’œil ? Dans le test, vous pouvez aussi consulter toutes les stratégies sans répondre aux questions, mais encore sans recommandation.
Si vous souhaitez approfondir l’interaction entre capacité de risque et tolérance au risque, vous trouverez l’essentiel dans la leçon 2 de notre guide financier : Le triangle magique du placement.
Du profil de risque à la stratégie de placement : les 5 profils, du chemin de campagne à la course de haute montagne
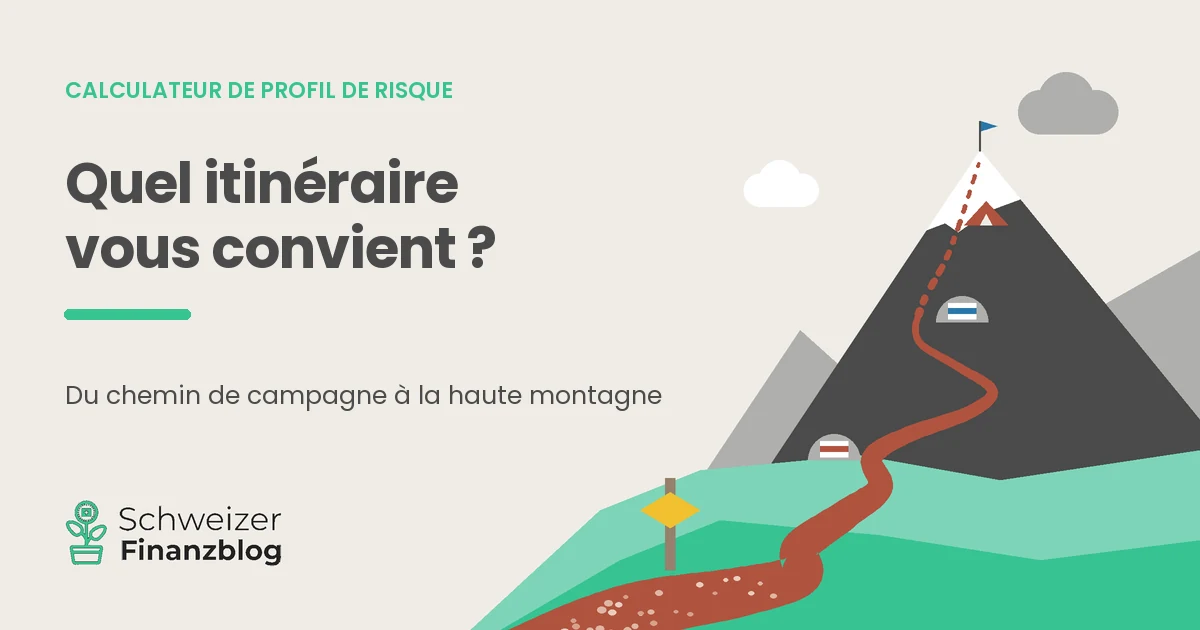
Les cinq profils se distinguent surtout par leur part d’actions. En Suisse, la randonnée est presque un sport national. C’est pourquoi nous les présentons comme des itinéraires à travers nos paysages variés, de plus en plus exigeants : gravir un sommet offre une plus belle vue, mais comporte aussi un plus grand risque de chute. Et sans expérience ni équipement, on ne part pas en expédition.
Vous pouvez aussi ouvrir directement chaque profil et le niveau spécial : chemin de campagne, sentier de randonnée, sentier de montagne, itinéraire alpin, course de haute montagne et expédition.
| Profil | Actions | Rendement* | Perte max.** | Horizon de placement |
|---|---|---|---|---|
| Défensif Chemin de campagne | 0–20 % | 1–2 % | jusqu’à –12 % | moins de 3 ans |
| Conservateur Sentier de randonnée | 20–40 % | 2–3 % | jusqu’à –23 % | 3–4 ans |
| Équilibré Sentier de montagne | 40–60 % | 3–4 % | jusqu’à –35 % | 5–6 ans |
| Dynamique Itinéraire alpin | 60–80 % | 4–5 % | jusqu’à –46 % | 7–9 ans |
| Offensif Course de haute montagne | 80–100 % | 5–6 % | jusqu’à –58 % | dès 10 ans |
| Niveau spécial avec effet de levier Expédition | 100 % + crédit | 6 % + levier | jusqu’à –69 %*** | dès 10 ans |
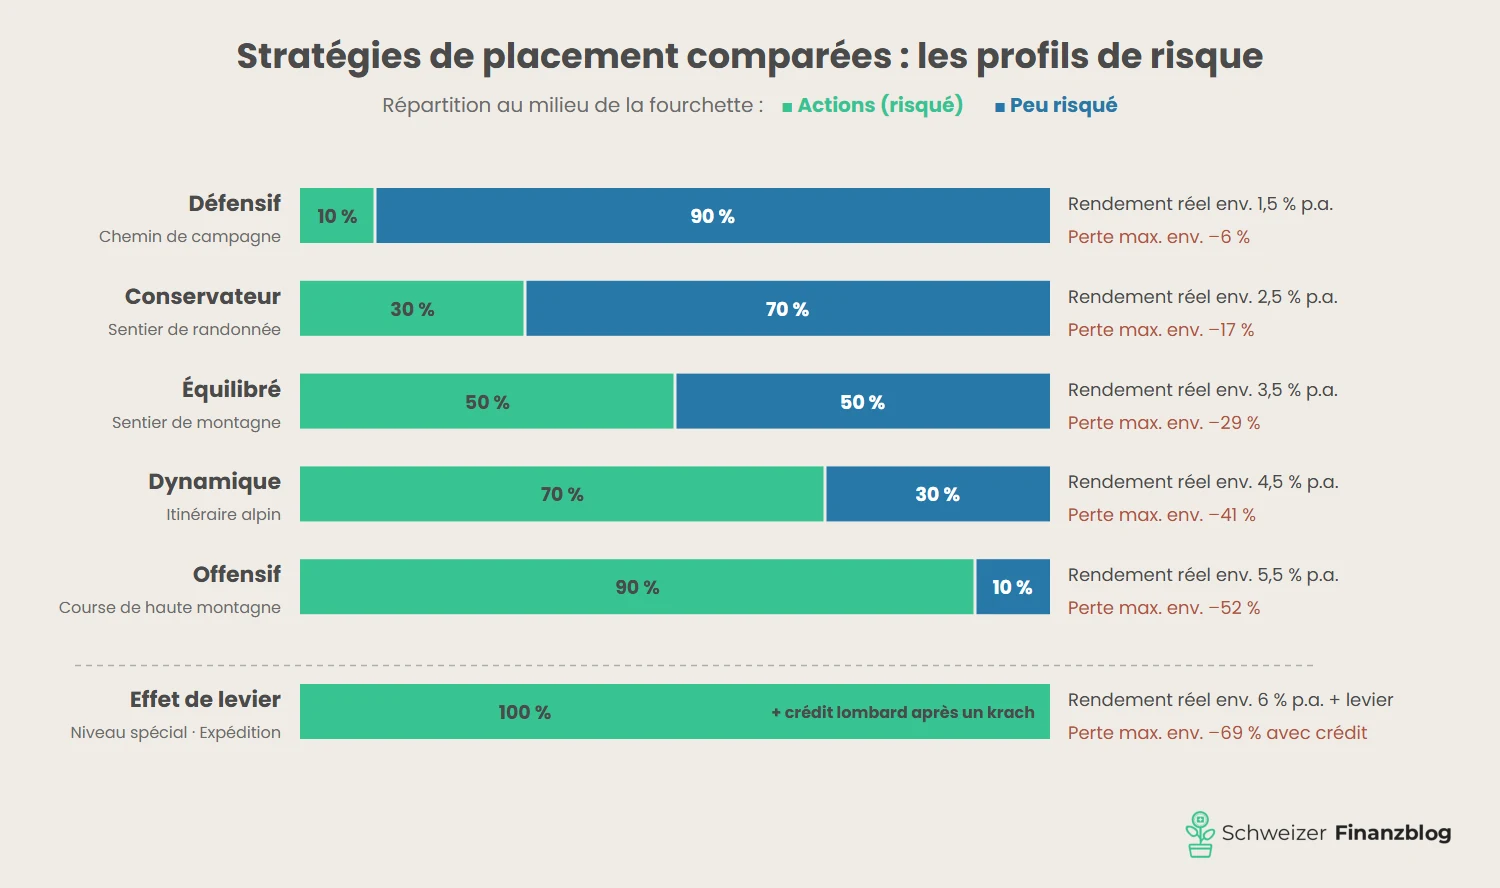
Les règles empiriques derrière : rendement attendu après renchérissement (réel) = part d’actions × 6 % + part peu risquée × 1 %. Perte maximale historique = part d’actions × 58 %. Avec 70 % d’actions, vous pouvez donc attendre un rendement d’environ 4,5 % par an et devez compter avec une perte temporaire allant jusqu’à 41 %.
C’est ainsi que le profil devient votre stratégie de placement : le test propose d’abord le milieu de la fourchette, soit 70 % d’actions pour Dynamique. Au sein de la fourchette, vous déplacez vous-même le curseur et voyez immédiatement comment le rendement et la perte possible évoluent.
Dans la rétrospective, vous voyez en outre comment votre portefeuille a réellement évolué au cours des 3 à 20 dernières années, après frais des ETF et avec tous les effondrements.
Important : aucun profil n’est meilleur qu’un autre. Un itinéraire plus exigeant signifie plus de fluctuations, pas plus de succès. Peu avant la retraite, même les investisseurs expérimentés sont souvent mieux servis par des profils moins risqués.
Profil de risque Défensif : le chemin de campagne
Plat et sûr : le chemin de campagne vous convient si vous pourriez avoir besoin de l’argent dans moins de trois ans ou si vous ne supportez pas les fluctuations des cours. Avec 20 % d’actions au maximum, un rendement réel d’environ 1–2 % par an est possible.
Profil de risque Conservateur : le sentier de randonnée
Balisé en jaune et légèrement montant : la plus grande partie reste peu risquée, les actions apportent un rendement sensiblement plus élevé. Avec 20–40 % d’actions, le sentier de randonnée convient dès un horizon de placement de 3 ans.
Profil de risque Équilibré : le sentier de montagne
Balisé blanc-rouge-blanc, plus raide, mais tout à fait faisable pour les randonneurs expérimentés. Avec 40–60 % d’actions et dès un horizon de placement de 5 ans, le sentier de montagne est pour beaucoup le juste milieu raisonnable entre sécurité et rendement. La limite supérieure correspond au célèbre portefeuille 60/40 (60 % d’actions, 40 % peu risqué).
Profil de risque Dynamique : l’itinéraire alpin
Il faut ici avoir le pied sûr. Avec 60–80 % d’actions et un horizon de placement d’au moins 7 ans, les chances de rendement sont nettement plus élevées, mais des chutes allant jusqu’à 46 % en font partie. Avec la partie peu risquée, vous rachetez des actions à bon prix lors d’un krach et rétablissez votre répartition (rééquilibrage).
Profil de risque Offensif : la course de haute montagne
La plus belle vue, mais aussi le plus grand risque de chute. La course de haute montagne avec 80–100 % d’actions convient dès un horizon de placement de 10 ans. Si vous la choisissez, demandez-vous honnêtement comment vous réagiriez à une perte de plus de 50 %.
Digression : le niveau spécial avec effet de levier pour les personnes qui aiment le risque
L’expédition est un niveau spécial et non un sixième profil. En temps normal, vous investissez à 100 % en actions, comme avec Offensif. Après un krach boursier, vous contractez selon des règles fixes un crédit lombard, c’est-à-dire un crédit garanti par vos titres, et achetez ainsi davantage d’actions.
Le niveau spécial n’est recommandé que si vous indiquez à la dernière question que l’effet de levier est une option pour vous, que vous arrivez de toute façon à Offensif et que vous remplissez en plus toutes ces conditions :
- Horizon de placement de 10 ans ou plus
- Réserve d’au moins trois mois de dépenses
- revenu très sûr
- ne guère dépendre de l’argent placé
- acheter davantage lors d’un krach, selon des règles
- tolérance aux pertes élevée de plus de 40 %
Vous pouvez aussi choisir le niveau spécial manuellement sans remplir toutes les conditions. Vous voyez alors lesquelles vous manquent. Avant d’accéder à un crédit lombard, vous confirmez dans une courte liste de contrôle, entre autres, que vous avez déjà vécu un effondrement de 30 % ou plus avec votre propre argent et que vous êtes resté investi.
Des règles fixes s’appliquent : crédit en trois étapes lors de chutes du portefeuille mondial d’actions de –25 %, –40 % et –50 %, remboursement au prochain plus haut historique. Le hic : on ne connaît le point bas qu’après coup, et il peut s’écouler des années jusqu’au prochain plus haut historique, pendant lesquelles les intérêts courent.
Si la banque abaisse ses taux d’avance pendant la crise, un appel de marge menace. Dans le pire des cas, vous perdez jusqu’à 69 % de vos fonds propres dans notre calcul modèle. Vous trouverez toutes les règles et tous les calculs dans notre article de fond Crédit lombard pour acheter des ETF.
Le crash-test : votre stratégie de placement tient-elle ses promesses ?
Chemin de campagne ou expédition : avant de mettre en œuvre votre stratégie de placement, vérifiez si vous la tenez en cas de coup dur. Dans le questionnaire, on clique vite sur « conserver » pour une chute des cours de 30 %. Dans un vrai dépôt, la même chute se vit tout autrement. Dans le crash-test, vous choisissez un effondrement entre 10 % et 60 % et voyez ce qu’il signifie pour votre portefeuille et comment celui-ci peut évoluer au cours des dix années suivantes.
Un exemple avec 100 000 CHF et le profil Dynamique avec 70 % d’actions : si les marchés d’actions chutent de 30 %, votre dépôt tombe à 79 000 CHF. Si vous tenez bon, il atteint environ 117 400 CHF après dix ans. Si vous vendez au plus bas, il reste à 79 000 CHF, soit environ 38 400 CHF de moins avec les mêmes ETF.
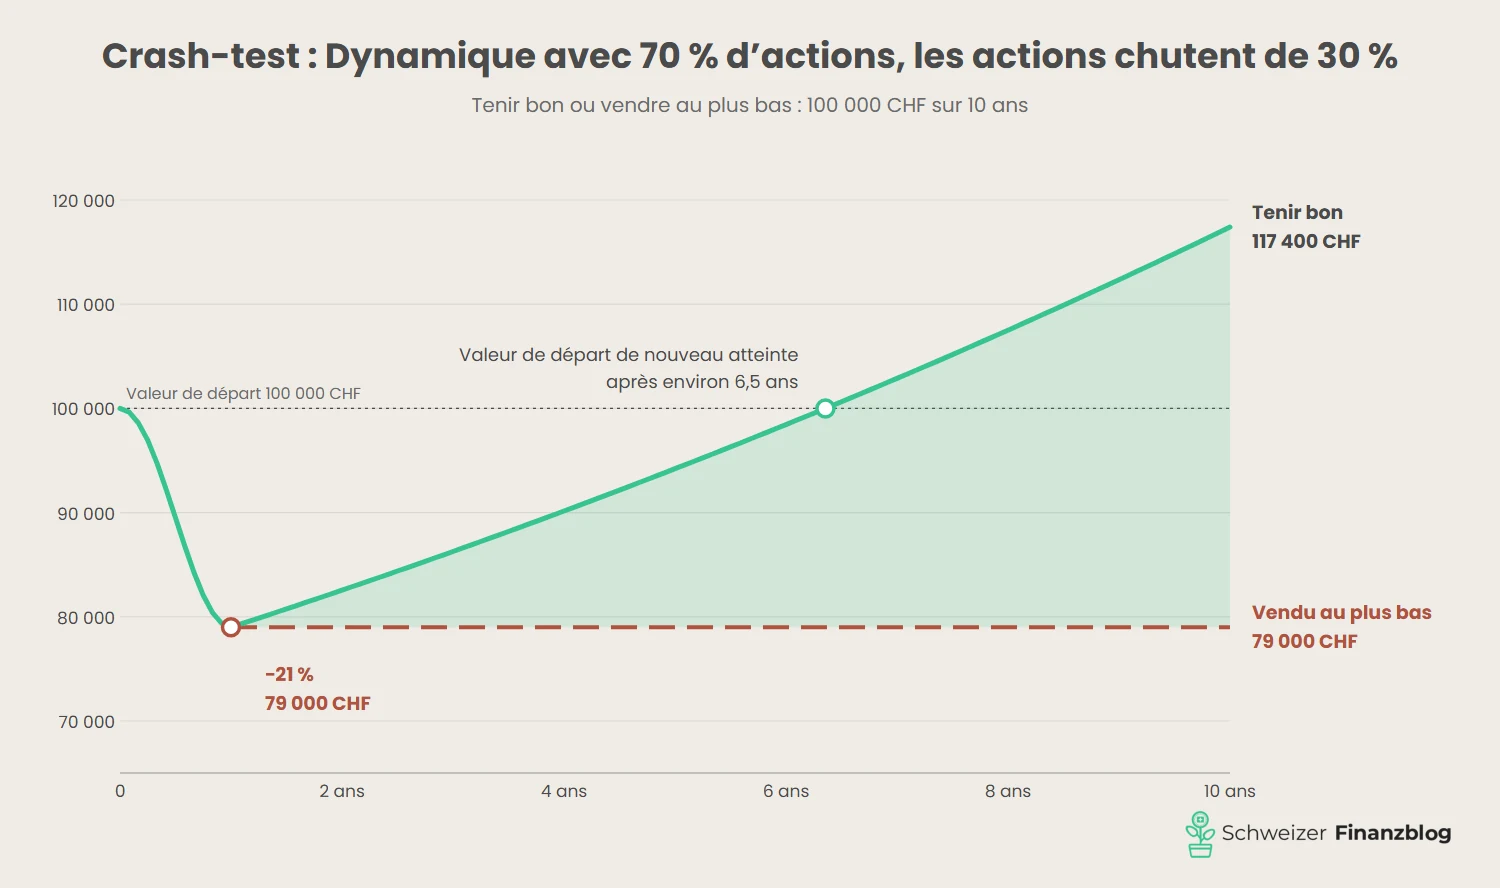
Si vous êtes déjà mal à l’aise rien qu’en regardant, choisissez une stratégie de placement plus prudente. Notre guide du krach boursier montre comment garder la tête froide lors de vraies crises.
« Ce n’est pas le marché qui décide si vous tenez bon, mais votre tête. »
Mettre en œuvre votre stratégie de placement : vous-même avec des ETF ou automatiquement
Votre profil est établi, place à la mise en œuvre. Vous avez deux possibilités : vous achetez vous-même les ETF chez un courtier, ou un robo-advisor place automatiquement votre argent selon votre profil.
Vous-même avec des ETF
Vous mettez en œuvre la partie en actions avec 1, 2 ou 5 ETF largement diversifiés, pondérés par la capitalisation boursière. Vous recevez une liste d’achats avec les montants en francs et les ISIN (numéros internationaux d’identification des titres) à copier. C’est vous qui choisissez si vos ETF réinvestissent automatiquement les dividendes (capitalisants) ou vous les versent sur votre compte (distribuants). Les ETF capitalisants sont présélectionnés.
- 1 ETF : un seul ETF mondial. Le meilleur choix pour la plupart, car l’achat et le rééquilibrage sont les plus simples.
- 2 ETF : pays industrialisés et pays émergents.
- 5 ETF : répartis par région, avec plus de travail.
Avec 2 et 5 ETF, seuls des ETF dont les indices sont exactement coordonnés sont combinés, afin qu’ils se complètent le plus parfaitement possible. Les ETF que nous recommandons concrètement figurent dans notre comparatif Meilleurs ETF Suisse et monde. Nous mettons à jour la sélection une fois par an avec ce comparatif.
Vous pouvez acheter les ETF chez un courtier. Le test vous propose des courtiers que nous avons testés en détail. Le courtier qui convient à vos ETF et à votre mode d’achat, c’est-à-dire si vous achetez manuellement ou utilisez un plan d’épargne, est mis en avant.
Pendant la phase de constitution du patrimoine, et en particulier pour un plan d’épargne, privilégiez les ETF capitalisants. Vous profitez ainsi au maximum de l’effet des intérêts composés. Nous présentons une sélection de courtiers sur notre page de recommandations, avec fiche signalétique ainsi qu’avantages et inconvénients.
Remarque : vos ETF vous appartiennent, pas au courtier. S’il fait faillite, ils ne tombent pas dans sa masse en faillite.
Surpondérer les actions suisses ?
En principe, ce n’est pas nécessaire. Car chaque ETF mondial contient déjà environ 2 % d’actions suisses, soit leur part dans le marché mondial des actions. Mais vous n’êtes pas obligé d’exclure un ETF suisse. Vous pouvez surpondérer modérément les actions suisses, par exemple à 10 %, et ainsi limiter quelque peu le risque de change.
Une part trop élevée comporte toutefois des risques supplémentaires, car le marché suisse des actions dépend fortement de quelques poids lourds comme Nestlé, Roche et Novartis. Vous pouvez ajouter un ETF suisse lors de la mise en œuvre. Nous expliquons pourquoi une large diversification est si importante dans la leçon 3 de notre guide financier : Diversification.
La partie peu risquée : compte épargne ou ETF d’obligations d’État
Pour la partie peu risquée, un compte épargne ou privé est généralement la meilleure solution. Votre avoir est protégé par la garantie des dépôts jusqu’à un montant maximal par personne et par banque. Si vous avez davantage sur le compte, répartissez-le entre plusieurs banques.
Les obligations de la Confédération à courte durée ne rapportent guère plus d’intérêts et sont moins flexibles, comme nous le montrons dans Les obligations expliquées simplement.
Cela vaut-il la peine avec de petits montants ?
Oui. « Il n’y a pas de petites économies. » Vous n’avez pas besoin de 100 000 CHF pour commencer. Un exemple : vous avez 15 000 CHF et dépensez environ 3 500 CHF par mois. Sur ce montant, 10 500 CHF, soit trois mois de dépenses, restent comme réserve. Sur les 4 500 CHF restants, avec 70 % d’actions, 3 150 CHF vont dans un ETF mondial, le reste demeure sur le compte épargne. Ensuite, vous épargnez chaque mois 300 CHF supplémentaires selon la même répartition.
Automatiquement avec un robo-advisor
Vous ne voulez vous occuper de rien ? Choisissez alors « Robo-advisor » pour la mise en œuvre. Un robo-advisor comme findependent, VIAC ou True Wealth place votre argent selon votre profil et gère le plan d’épargne et le rééquilibrage. Vous n’avez alors pas besoin de liste d’achats. Le revers de la médaille : des frais de gestion annuels. Nous présentons une sélection de robo-advisors suisses sur notre page de recommandations, avec fiche signalétique ainsi qu’avantages et inconvénients.
En quoi le test de stratégie de placement se distingue-t-il du profil d’investisseur de votre banque ?
Votre banque vous interroge elle aussi sur votre profil de risque. La banque et notre test évaluent la même chose, à savoir votre capacité de risque et votre tolérance au risque. La différence réside dans la mise en œuvre et les coûts : la banque en déduit généralement une stratégie maison avec ses propres fonds, souvent avec des frais totaux de 1 % par an ou plus.
Avec notre approche, vous mettez en œuvre à moindre coût, vous-même avec des ETF ou avec un robo-advisor dont l’univers de placement repose lui aussi sur des produits indiciels passifs. Si vous avez déjà établi un profil de risque auprès d’une banque ou d’un prestataire numérique, utilisez notre test comme second avis indépendant.
5 pièges dans le choix et la mise en œuvre de votre stratégie de placement
La meilleure stratégie de placement ne sert pas à grand-chose si vous ne la tenez pas. Nous rencontrons sans cesse ces cinq pièges :
- Surestimer ses propres nerfs : après des années de hausse des cours, tout le monde se sent prêt à prendre des risques. Planifiez pour le pire des cas.
- Investir avec des dettes et sans réserve : qui doit vendre en cas d’urgence le fait souvent au pire moment. « Il faut garder une poire pour la soif. »
- Inclure la prévoyance vieillesse dans la répartition : l’argent du pilier 3a ou de la caisse de pension est bloqué jusque peu avant la retraite et ne fait pas partie du patrimoine librement disponible.
- Changer de stratégie pendant un krach : qui passe à Défensif à moins 30 % réalise la perte et manque la reprise. Les ajustements se font en période calme.
- Trop de complexité : dix ETF et trois fonds thématiques semblent diversifiés, mais augmentent surtout les coûts et le travail.
À quelle fréquence devriez-vous vérifier votre stratégie de placement ?
Nous pensons qu’une fois par an suffit, le plus simplement avec votre PDF. Et chaque fois que quelque chose d’important change dans votre vie sur le plan financier : perte d’emploi, fondation d’une famille, divorce, achat d’un logement ou lorsque la retraite approche à moins de dix ans. Chaque année, votre horizon de placement se raccourcit, ce qui influence votre capacité de risque et donc votre profil de risque.
Pour nous, les gros titres boursiers ne sont en revanche absolument pas une raison de changer de stratégie de placement. Quand les marchés bougent, seule votre pondération se déplace : si les actions montent, leur part dépasse votre objectif ; après une phase de faiblesse en bourse, elle passe en dessous.
Lors du rééquilibrage, vous rétablissez la répartition initiale en réduisant la partie qui a augmenté ou en dirigeant de l’argent frais vers celle qui a pris du retard. Vous avez ainsi tendance à vendre cher et à racheter bon marché. Pour en savoir plus, lisez la leçon 5 de notre guide financier : Rééquilibrage.
Vous pouvez enregistrer votre résultat en PDF. Il contient votre profil de risque, la répartition du patrimoine adaptée, vos réponses et, selon la mise en œuvre, la liste d’achats d’ETF avec ISIN ou les robo-advisors adaptés. Vous avez ainsi tout sous la main pour vérifier votre stratégie de placement.
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue attractifs.
– – – – –
Conclusion
Quel ETF, quel courtier ? Ces questions ne viennent qu’en second lieu. Vous décidez d’abord quel risque vous pouvez et voulez prendre. C’est précisément pour cela que nous avons développé le test de stratégie de placement : il évalue séparément votre capacité de risque et votre tolérance au risque, et la valeur la plus prudente détermine votre itinéraire, du chemin de campagne à la course de haute montagne.
Ce qui compte, ce n’est toutefois pas le résultat à l’écran, mais si vous le tenez lors de la prochaine chute des cours. Vérifiez donc votre profil avec le crash-test avant d’acheter. Contrôlez-le ensuite une fois par an ou lorsque votre situation financière change de manière importante. Pour la mise en œuvre, un ou deux ETF largement diversifiés ou un robo-advisor suffisent.
Choisissez l’itinéraire que vous terminerez même par mauvais temps, pas celui qui offre la plus belle vue.
Questions fréquentes sur la stratégie de placement
Quelle stratégie de placement me convient ?
La bonne stratégie de placement correspond à votre horizon de placement, à votre situation financière et à vos nerfs. Selon le résultat, la part d’actions va de 0–20 % (Défensif) à 80–100 % (Offensif). Notre test de stratégie de placement détermine votre profil, c’est-à-dire votre type d’investisseur, en neuf questions.
Quelle est la meilleure stratégie de placement ?
Il n’y en a pas une qui soit la meilleure pour tout le monde. La meilleure est celle que vous tenez même lors d’une chute des cours. Une stratégie offensive que vous abandonnez dans la panique rapporte moins qu’une stratégie prudente que vous menez jusqu’au bout.
Comment placer mon argent en toute sécurité ?
Un placement sans risque et à rendement élevé n’existe pas. Le plus sûr est le profil Défensif avec 20 % d’actions au maximum, mais le rendement réel n’est que d’environ 1–2 % par an. Les avoirs sur un compte épargne ou privé sont protégés par la garantie des dépôts jusqu’à un montant maximal par personne et par banque, mais perdent du pouvoir d’achat à cause du renchérissement.
Quelle est la différence entre capacité de risque et tolérance au risque ?
La capacité de risque indique la perte que vous pouvez vous permettre financièrement : horizon de placement, sécurité du revenu et dépendance à l’argent placé. La tolérance au risque indique les fluctuations que vous supportez émotionnellement : objectif de placement, perte avec laquelle vous dormez encore tranquille, comportement lors des chutes de cours et disposition à recourir à l’effet de levier.
Qu’est-ce qu’une stratégie de placement passive ?
Avec une stratégie de placement passive, vous achetez des ETF largement diversifiés qui reproduisent l’ensemble du marché et les conservez à long terme. Au lieu de vouloir battre le marché, vous obtenez son rendement à faible coût.
Qu’est-ce qu’une stratégie de placement 60/40 ?
60 % d’actions et 40 % de placements peu risqués comme des obligations ou des avoirs bancaires. Dans le test de stratégie de placement, cela correspond à la limite supérieure du profil Équilibré.
Ai-je besoin d’un ETF suisse ?
En principe pas nécessaire, car chaque ETF mondial contient déjà environ 2 % d’actions suisses. Vous pouvez toutefois les surpondérer modérément, par exemple à 10 %. Cela limite quelque peu le risque de change.
Le pilier 3a fait-il partie de la stratégie de placement ?
Non. L’argent du pilier 3a ou de la caisse de pension est bloqué jusque peu avant la retraite et ne fait pas partie du patrimoine librement disponible. Placez votre avoir 3a séparément et, avec un long horizon de placement, en actions. Notre article de fond sur le 3a montre comment faire.
À quelle fréquence devrais-je vérifier ma stratégie de placement ?
Une fois par an et chaque fois que votre situation financière change de manière importante. Les gros titres boursiers ne sont pas une raison de changer.
Comment devrais-je placer mon argent ?
En trois étapes : d’abord rembourser les dettes à la consommation, puis constituer une réserve de trois à six mois de dépenses, et seulement ensuite investir. Vous répartissez votre patrimoine librement disponible entre une partie risquée avec des ETF largement diversifiés et une partie peu risquée sur le compte épargne. Notre test de stratégie de placement détermine en neuf questions quelle part d’actions vous pouvez avoir.
Dans quoi devrais-je investir ?
Pour la partie risquée, un seul ETF mondial suffit à la plupart, le reste demeure sur un compte épargne ou privé. La répartition entre les deux parties est plus importante que le choix de l’ETF : c’est elle qui détermine le plus le rendement et le risque de votre portefeuille.
Quel est le meilleur placement en Suisse ?
Il n’existe pas un meilleur placement unique pour tout le monde. Nous recommandons d’investir de manière passive avec des ETF largement diversifiés et de les conserver à long terme, complétés par une partie peu risquée sur le compte. Selon le profil de risque, la part d’actions adaptée va de 0–20 % (Défensif) à 80–100 % (Offensif). L’essentiel est que vous teniez la répartition même lors d’une chute des cours.
Comment bien investir en tant que débutant ?
Commencez par les fondations : pas de dettes à la consommation et au moins trois mois de dépenses comme réserve. Déterminez ensuite votre profil de risque et mettez-le en œuvre le plus simplement possible, avec un ETF mondial chez un courtier ou automatiquement avec un robo-advisor. Ensuite, il suffit de vérifier votre stratégie de placement une fois par an. Notre guide financier « Investir en 8 leçons » en explique les bases.
Comment placer 100 000 francs ?
Gardez d’abord trois à six mois de dépenses comme réserve et répartissez le reste selon votre profil de risque. Si la totalité des 100 000 CHF est librement disponible, 70 000 CHF vont dans un ETF mondial avec le profil Dynamique à 70 % d’actions, et 30 000 CHF restent sur le compte épargne. Dans le crash-test du test de stratégie de placement, vous voyez ce qu’une chute des cours signifie pour ce montant : si les marchés d’actions chutent de 30 %, votre patrimoine baisse temporairement à environ 79 000 CHF.
Puis-je investir avec peu d’argent ?
Oui, vous n’avez pas besoin de 100 000 CHF pour commencer. Un exemple : sur 15 000 CHF, avec des dépenses de 3 500 CHF par mois, 10 500 CHF restent comme réserve. Sur les 4 500 CHF restants, avec 70 % d’actions, 3 150 CHF vont dans un ETF mondial, le reste demeure sur le compte épargne. Ensuite, vous épargnez chaque mois un montant supplémentaire selon la même répartition, par exemple 300 CHF.
Dois-je investir dans des actions individuelles ou dans des ETF ?
Nous recommandons des ETF largement diversifiés plutôt que des actions individuelles. Avec un titre individuel, la perte totale menace dans le pire des cas, et même le marché suisse des actions comporte un risque de concentration, car il dépend fortement de quelques poids lourds comme Nestlé, Roche et Novartis. Avec un ETF diversifié à l’échelle mondiale, vous détenez en revanche toujours automatiquement les actions gagnantes, sans devoir étudier chaque entreprise.
La crypto est-elle un bon investissement ?
Les cryptomonnaies ne correspondent pas à notre philosophie de placement, c’est pourquoi nous ne les proposons pas activement. Nos recommandations reposent sur des connaissances scientifiquement fondées : pour les actions et les obligations, le rendement et le risque sont bien étudiés sur de nombreuses décennies. Pour la crypto, cette base fait défaut. Il n’est donc pas possible d’estimer de manière fiable le niveau de risque par rapport au rendement obtenu.
Combien d’argent devrais-je placer dans des ETF ?
Cela dépend de votre profil de risque : entre 0–20 % (Défensif) et 80–100 % (Offensif) de votre patrimoine librement disponible. La réserve de liquidités et votre avoir du pilier 3a n’en font pas partie. Règle empirique pour le risque : part d’actions × 58 % donne la perte maximale historique. Avec 70 % d’actions, vous devez donc compter avec une perte temporaire allant jusqu’à 41 %.
Que dois-je faire lors d’un krach boursier ?
Restez fidèle à votre stratégie de placement. Qui passe à Défensif à moins 30 % réalise la perte et manque la reprise. Avec la partie peu risquée, vous pouvez racheter des actions à bon prix pendant le krach et rétablir votre répartition (rééquilibrage). Le mieux est de vérifier au préalable avec le crash-test du test de stratégie de placement si vous supportez un effondrement.
Cela pourrait aussi vous intéresser

Mises à jour
2026-11-19 : première publication
Avertissement
Exclusion de responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous voulez prendre ces risques ou non. Un crédit lombard accroît encore ces risques.
Pas de conseil en placement : le test de stratégie de placement est un modèle simplifié à titre d’orientation. Il ne remplace pas un conseil individuel et ne tient compte ni des impôts ni de l’ensemble de votre situation patrimoniale.
Sous réserve d’erreurs : nous avons rédigé cet article sur la stratégie de placement en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si des erreurs nous avaient néanmoins échappé, si des aspects importants avaient été oubliés et/ou n’étaient plus d’actualité, nous vous serions reconnaissants de nous le signaler.
Note de transparence : nous recommandons exclusivement des produits que nous avons testés nous-mêmes et dont nous sommes convaincus de la qualité. Le test contient des liens partenaires et des codes promo vers des courtiers et des robo-advisors. Si vous cliquez sur l’un de ces liens ou ouvrez un compte par ce biais, nous pouvons recevoir une rémunération. Cela n’entraîne aucun coût supplémentaire pour vous.
Nous n’entretenons aucune relation d’affaires avec les fournisseurs des ETF proposés par le test. Nous pouvons toutefois être nous-mêmes investis dans certains de ces ETF.
À propos des auteurs
Stefan Huser
Stefan investit lui-même en bourse depuis 2015. Il a été marqué par la théorie du portefeuille de Markowitz et par le livre « Souverän investieren » de Gerd Kommer. Il suit une stratégie core-satellite : un portefeuille mondial d’actions composé d’ETF en constitue le cœur, complété par des placements alternatifs. Pour le blog, il s’occupe surtout des textes. Stefan vit avec sa famille à Zurich et s’intéresse à la littérature, à la photographie et à la liberté financière.
Antun Brcina
Antun (« Toni ») investit en bourse depuis 2015. Sur le plan financier, il s’est surtout inspiré du livre « Souverän investieren » de Gerd Kommer et du modèle à cinq facteurs de Fama-French. Son argent est placé de manière largement diversifiée et à long terme dans un portefeuille mondial d’actions composé d’ETF. Pour le blog, il travaille surtout sur les calculateurs et le code. Toni vit avec sa famille dans la région de Zurich et s’intéresse au sport, à la technologie et à l’entrepreneuriat.