Par Stefan Huser et Antun Brcina
Mis à jour le
Votre portefeuille est construit, votre répartition patrimoniale est définie – et puis les marchés n’en font qu’à leur tête. Les cours montent, baissent, se décalent. Soudain, votre portefeuille ne correspond plus à votre profil de risque. Est-ce une fatalité ? Pas forcément. Dans cette cinquième leçon de notre guide financier, vous découvrirez comment remettre votre patrimoine d’aplomb avec peu d’efforts – et quand vous pouvez vous en passer complètement.
< Leçon 4 | Vue d’ensemble | Leçon 6 >

En bref
Dans la leçon précédente, vous avez appris comment répartir votre patrimoine entre une partie risquée et une partie peu risquée. Les fondations de votre portefeuille sont ainsi posées. Mais les marchés ne suivent pas votre plan : les cours montent et baissent, et les pondérations se décalent avec eux. Le rééquilibrage consiste à rétablir la répartition initiale.
Un exemple : vous avez investi 100 000 CHF – 75 % dans la partie risquée, 25 % dans la partie peu risquée.
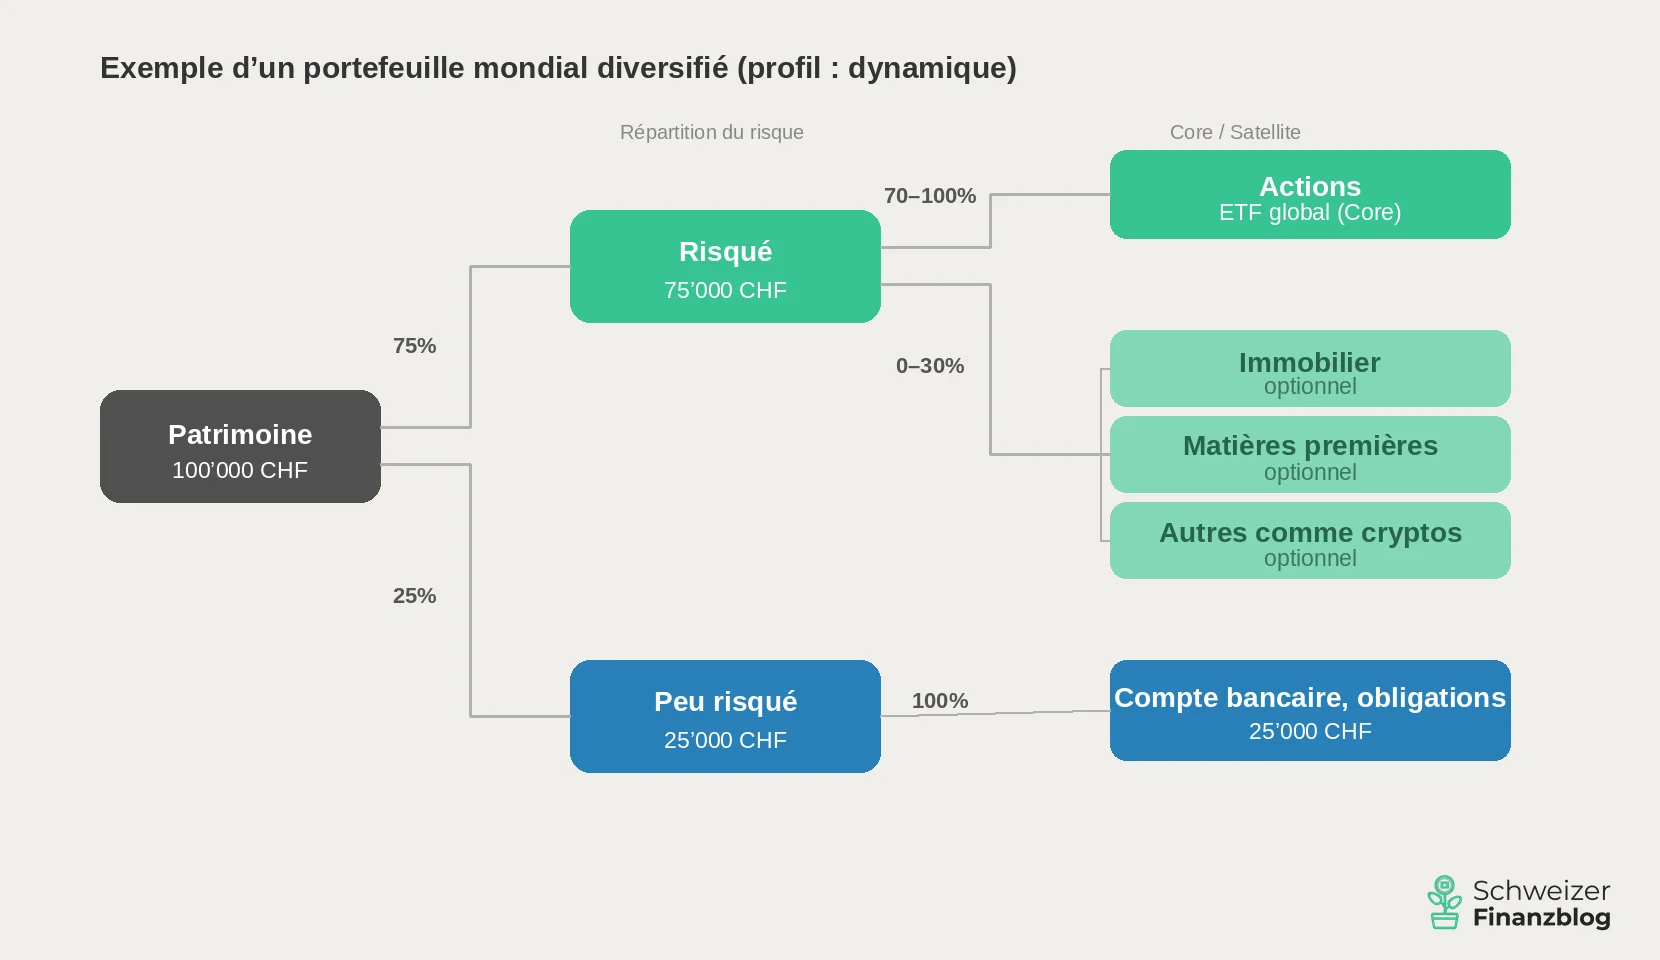
Les marchés boursiers chutent alors de 30 %. Votre partie risquée passe de 75 000 à 52 500 CHF, tandis que les 25 000 CHF sur le compte d’épargne restent inchangés. Votre fortune totale s’élève désormais à 77 500 CHF – et la part peu risquée atteint soudain 32 % au lieu de 25 %. Votre portefeuille est nettement plus conservateur que prévu.
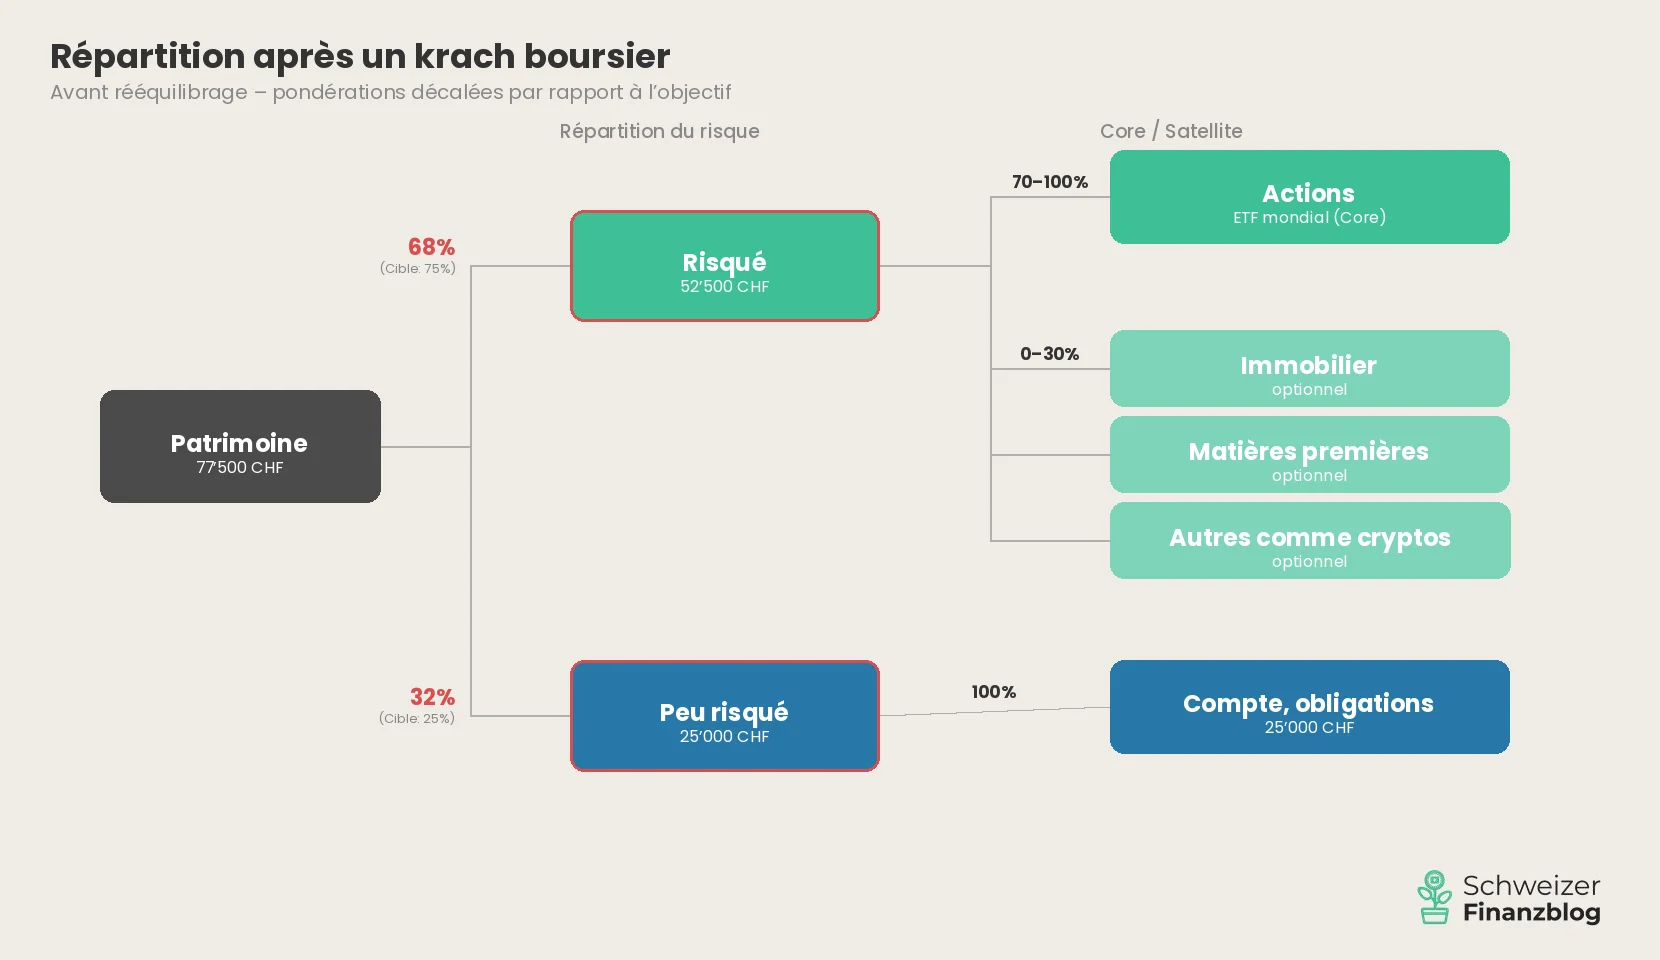
Pour revenir à 75/25, vous devriez transférer environ 5 600 CHF du compte d’épargne vers la partie risquée – justement après un krach, quand votre instinct vous dit le contraire. C’est précisément cela, le rééquilibrage : une correction sobre et fondée sur des règles, qui réaligne votre portefeuille sur votre profil de risque.
Mais avant de créer un calendrier de rééquilibrage : tous les portefeuilles n’ont pas besoin de cette correction. Si vous détenez un seul ETF mondial et définissez la partie peu risquée comme un montant fixe en francs – p. ex. 25 000 CHF sur le compte d’épargne, sans compter le fonds d’urgence –, vous n’avez tout simplement rien à rééquilibrer. L’ETF est ajusté en continu, en interne, par le fournisseur. Et un montant fixe ne bouge pas, quoi que fassent les marchés. Lors du même krach, vos 25 000 CHF restent où ils sont. Votre partie risquée a diminué, mais votre profil de risque n’a pas changé – et c’est toute la logique du montant fixe en francs. Rien à faire.
Le rééquilibrage devient donc pertinent lorsque la partie peu risquée est définie en pourcentage (comme dans l’exemple ci-dessus) ou lorsque le portefeuille se compose de plusieurs ETF, par exemple dans une approche core-satellite. Dans les deux cas, les pondérations s’écartent avec le temps – et vous devez réajuster activement. Voyons maintenant comment procéder de manière pragmatique et économique.
Deux questions se posent : quand faut-il rééquilibrer ? Et comment ?
En théorie, il existe deux approches : l’une basée sur le calendrier, l’autre sur des seuils. Avec l’approche calendaire, vous vérifiez votre portefeuille à intervalles fixes – par exemple une fois par an. Avec l’approche par seuils, vous n’agissez que lorsqu’un écart dépasse une certaine valeur, p. ex. 5 points de pourcentage.
En pratique, on peut combiner les deux : vous vérifiez votre portefeuille une à deux fois par an – et n’intervenez que si l’écart est suffisamment important. Cela suffit. Le rééquilibrage n’est pas une affaire quotidienne, mais un levier d’ajustement occasionnel.
Il existe en principe trois méthodes pour ramener votre portefeuille à sa pondération cible :
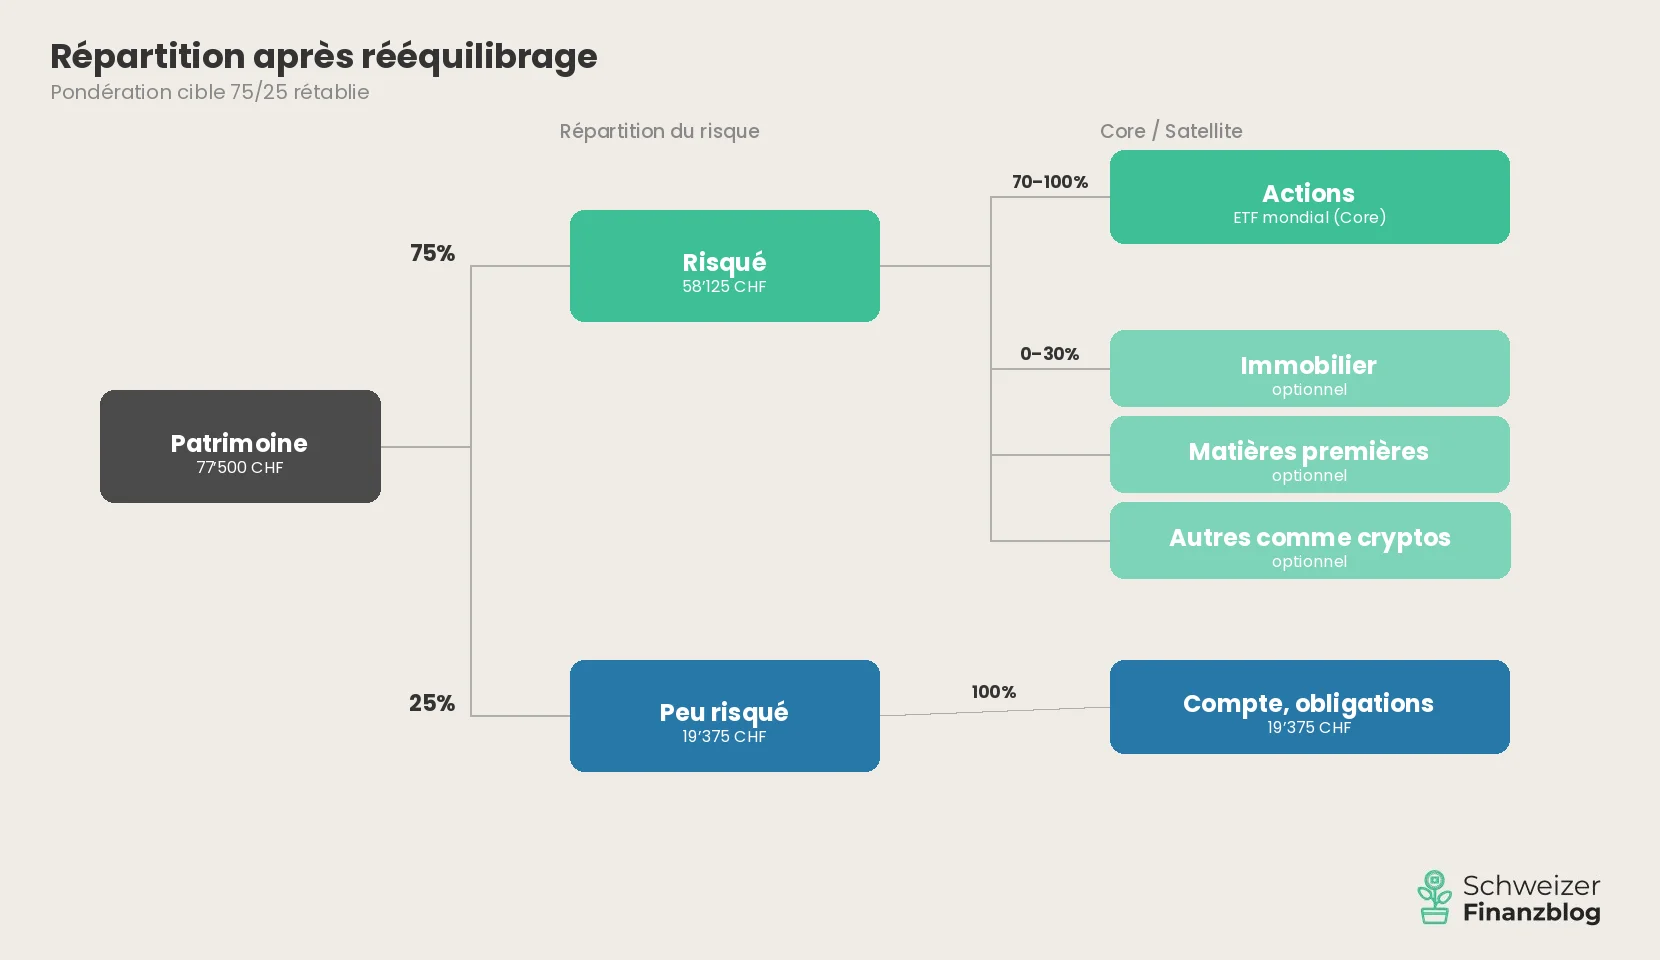
Si vous rééquilibrez chaque position au franc près, vous payez des frais de transaction inutilement élevés – surtout sur de petits montants. Concentrez-vous sur les écarts les plus importants. Une fois que la répartition globale entre partie risquée et partie peu risquée est de nouveau correcte, vous pouvez ignorer sans crainte les petits déséquilibres au sein de la partie risquée. Vous les corrigerez simplement lors de votre prochain versement d’épargne. En règle générale : si une position s’écarte de plus de 5 points de pourcentage de sa pondération cible, une intervention s’impose. En dessous, l’effort n’en vaut généralement pas la peine.
Le graphique suivant montre ce que cela donne concrètement.
Ce qui précède concerne la phase d’épargne, c’est-à-dire la période pendant laquelle vous constituez votre patrimoine. Mais même si vous puisez dans votre patrimoine à la retraite, vous pouvez rééquilibrer. Le principe est simplement inversé : au lieu d’orienter les nouveaux versements, vous vendez d’abord les positions qui dépassent leur pondération cible. Ainsi, chaque retrait rapproche votre portefeuille de sa pondération cible – sans transactions supplémentaires.
Si vous détenez une partie de votre patrimoine dans le 3e pilier : le rééquilibrage y est généralement automatisé. Vous indiquez une seule fois votre profil de risque, et le prestataire se charge des réajustements pour vous – souvent déjà compris dans les frais de gestion. Le rééquilibrage de votre patrimoine libre reste en revanche à votre charge.
Pour les investisseurs privés en Suisse, le rééquilibrage n’a en principe aucune conséquence fiscale. Les gains en capital sur la fortune privée sont exonérés d’impôt. Seule exception : si vous négociez si souvent et à une telle échelle que l’administration fiscale soupçonne un commerce professionnel de titres, vos gains sont imposés comme revenu. Avec une ou deux transactions de rééquilibrage par an, la question ne se pose pas.
L’objectif principal du rééquilibrage est clair : votre portefeuille doit de nouveau correspondre à votre profil de risque. Mais il existe un effet secondaire agréable, connu dans la littérature spécialisée sous le nom de bonus de rééquilibrage.
Le principe est simple : en rééquilibrant, vous rachetez systématiquement les placements qui ont baissé et allégez ceux qui ont progressé. Vous agissez donc de manière anticyclique – et c’est précisément ce comportement qui peut générer un petit rendement supplémentaire à long terme. Diverses études chiffrent cet effet à environ 0,1 à 0,5 point de pourcentage par an.
Le bonus de rééquilibrage n’est pas une loi de la nature. Il fonctionne le mieux lorsque les cours reviennent vers leur moyenne après des écarts – ce que l’on appelle la régression vers la moyenne. En revanche, dans les phases de tendances durables, le rééquilibrage peut être un frein, car vous vendez trop tôt les gagnants. Nul autre que Charlie Munger, partenaire de longue date de Warren Buffett, rejetait catégoriquement le rééquilibrage précisément pour cette raison : rogner systématiquement ses gagnants freine la croissance de son portefeuille.
À cela s’ajoutent les frais de transaction. Auprès d’une banque traditionnelle coûteuse, ils ont vite fait d’absorber le bonus. Le bonus de rééquilibrage n’est donc intéressant qu’avec un courtier en ligne bon marché, dont les frais par transaction sont bas.
Retenez donc : voyez le bonus comme un extra bienvenu, pas comme une garantie.
« Le véritable argument en faveur du rééquilibrage n’est pas le rendement supplémentaire, mais le contrôle des risques. »
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue attractifs.
– – – – –
Le rééquilibrage n’est pas un troisième grand principe de placement à côté de la diversification et de l’allocation d’actifs – c’est l’entretien qui garantit que votre portefeuille reste adapté à votre profil de risque, même après des fluctuations de marché.
Si vous faites simple – un ETF mondial et un montant fixe en francs sur le compte d’épargne –, vous n’avez pas à vous en soucier. Pour tous les autres : vérifier une à deux fois par an, réajuster en cas d’écarts importants, idéalement via de nouveaux versements plutôt que par des ventes. La perfection n’a pas sa place ici – tant que la répartition globale est correcte, vous pouvez ignorer sans crainte les petits déséquilibres.
Dans la leçon 6, nous examinons de plus près le véhicule de placement qui revient sans cesse dans ce guide : l’ETF. Que se cache-t-il derrière – et pourquoi parlons-nous d’une révolution du placement privé ?
Vous trouverez une vue d’ensemble de toutes les leçons ici : Apprendre à investir – en huit leçons.
2026-06-12 : adaptations ponctuelles.
2026-04-14 : article entièrement remanié et mis à jour.
Exclusion de responsabilité : Investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : Nous avons rédigé cet article sur le rééquilibrage en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si des erreurs nous ont malgré tout échappé, si des aspects importants ont été oubliés et/ou ne sont plus à jour, nous vous serions reconnaissants de nous le signaler.
 X