Par Stefan Huser et Antun Brcina
Mis à jour le
Si vous voulez vous constituer un patrimoine sur le long terme, de manière autonome et avec succès, vous n’y couperez guère : investir dans des ETF est aujourd’hui la façon la plus judicieuse de placer votre argent. Les fonds indiciels cotés en bourse vous permettent d’investir en une seule transaction, à moindre coût et en toute transparence, dans des milliers d’entreprises du monde entier – sans gérant de fonds coûteux. Dans cette sixième leçon de notre guide financier, vous découvrirez ce qui se cache derrière ce sigle, pourquoi les ETF ont révolutionné le placement et pourquoi vous pouvez vous aussi en profiter.
< Leçon 5 | Aperçu | Leçon 7 >

En bref
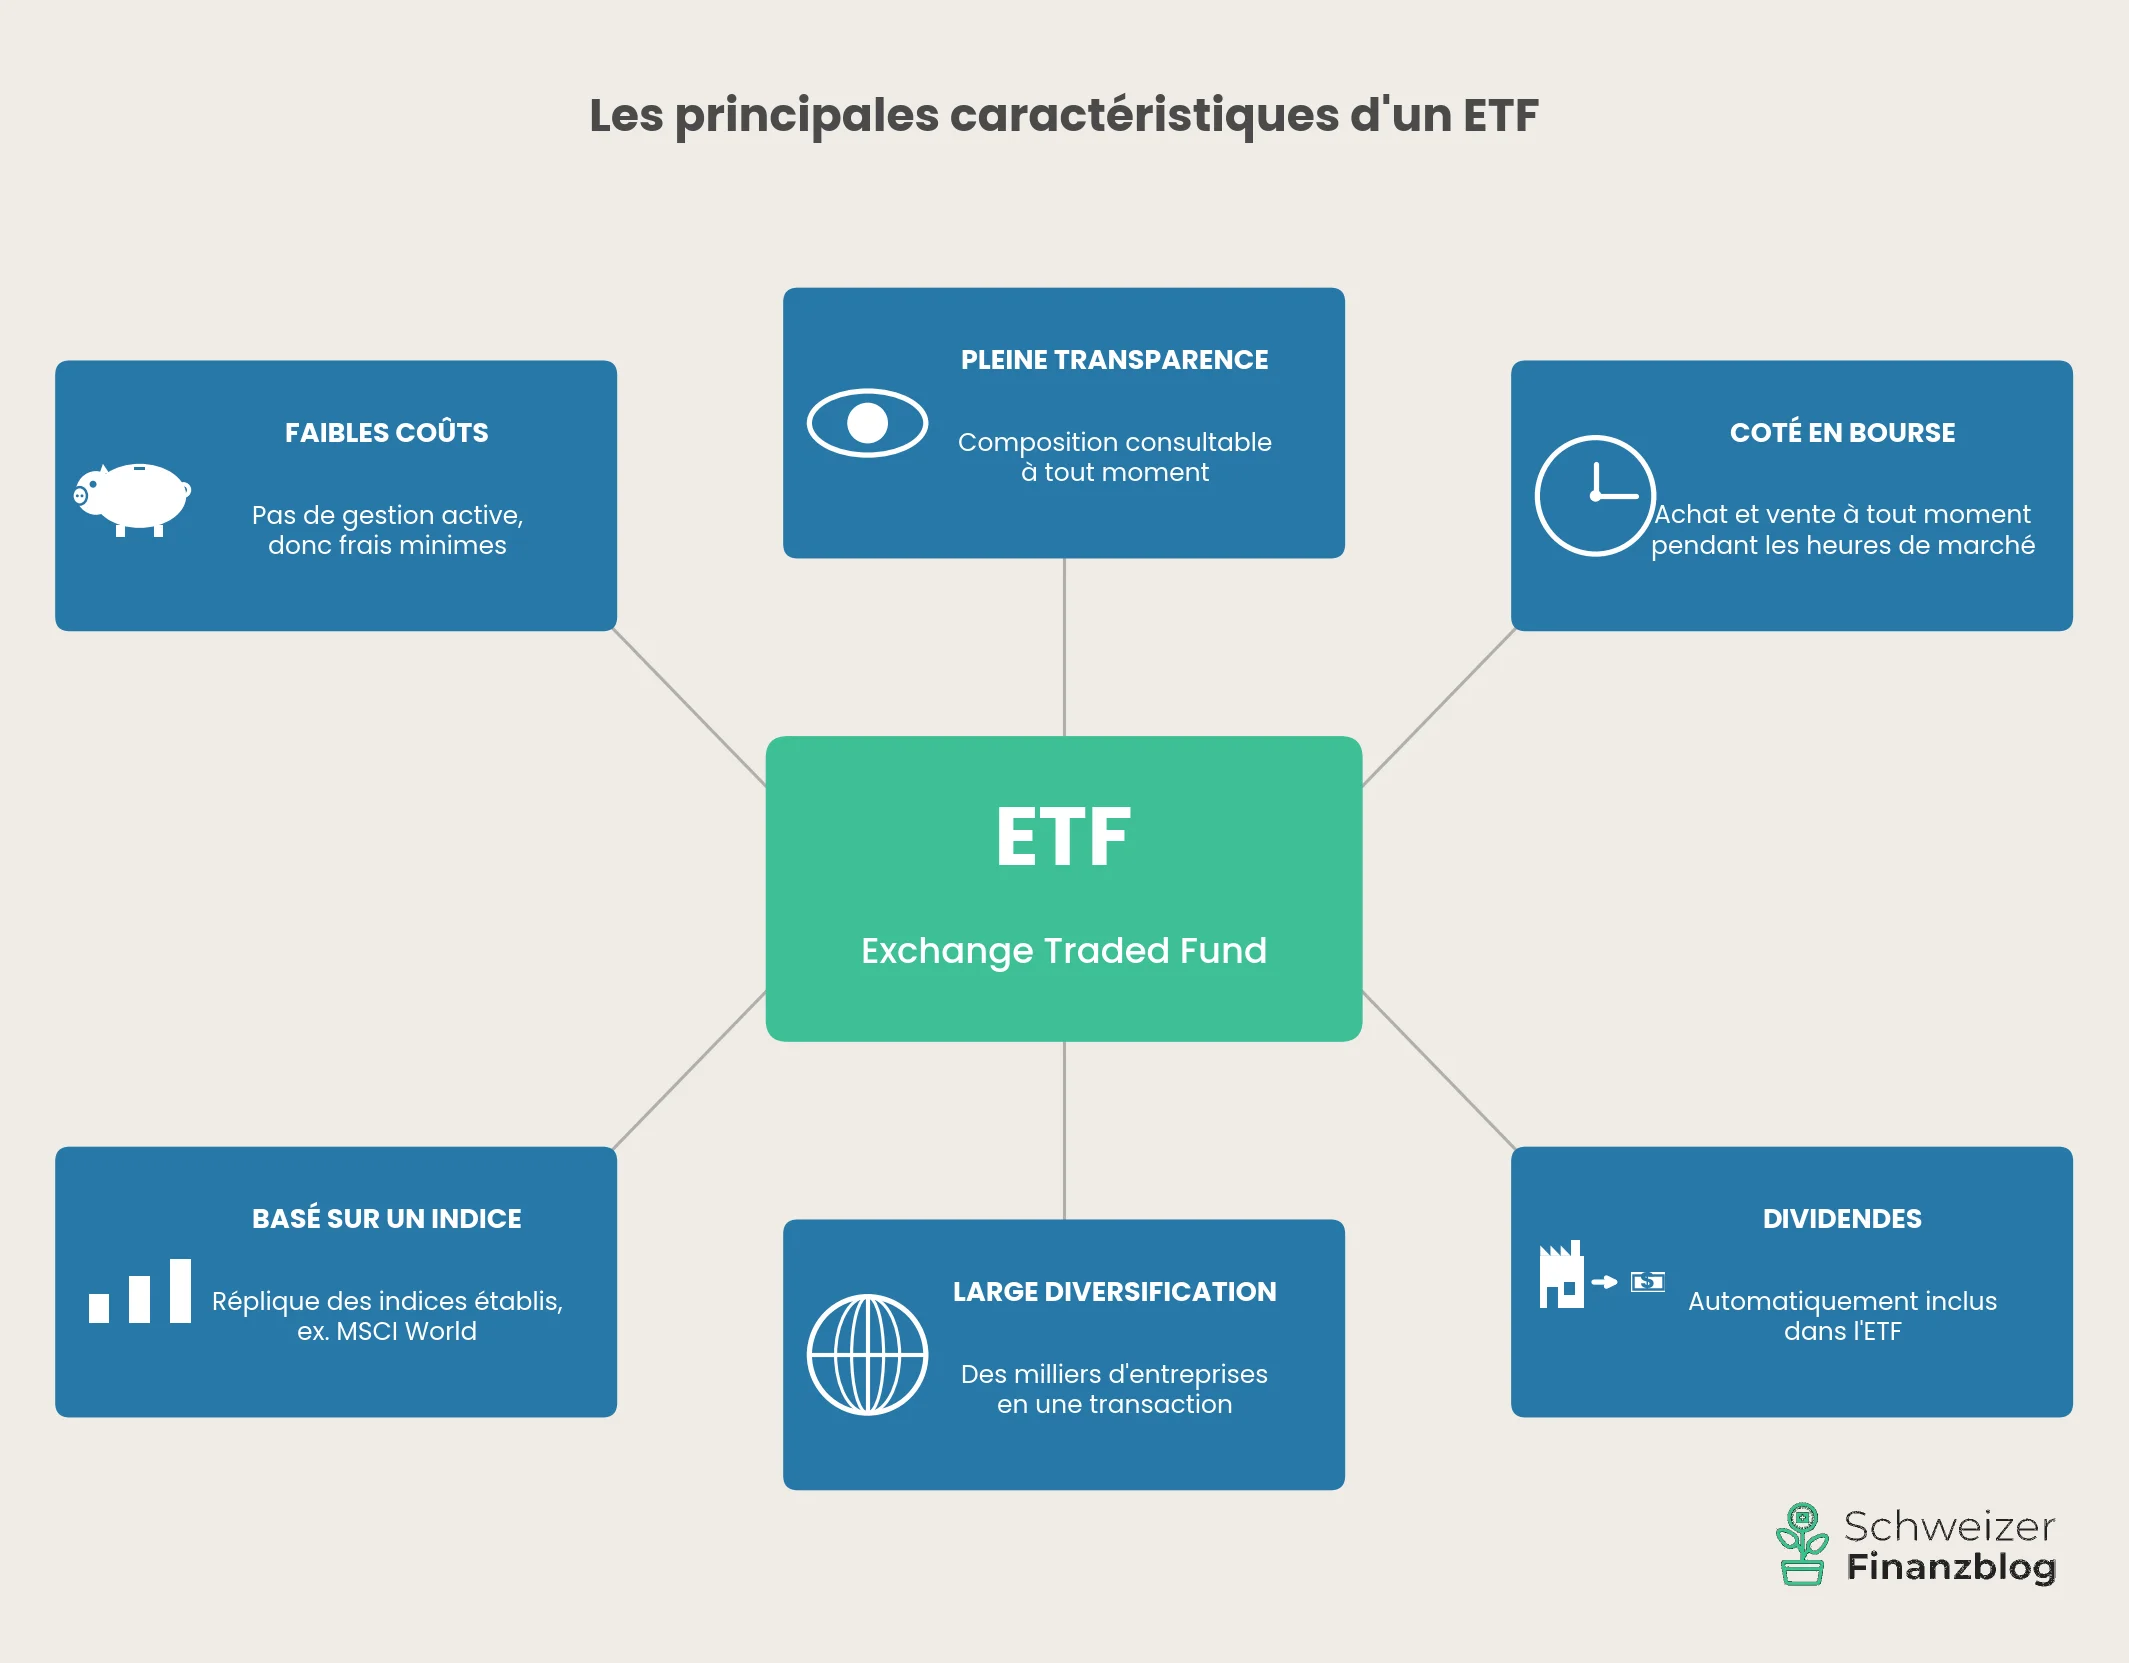
ETF signifie Exchange Traded Fund – en français : fonds indiciel coté en bourse. Ces quelques mots contiennent déjà l’essentiel.
Fonds indiciel signifie qu’un ETF réplique un indice boursier donné – par exemple le MSCI World, qui compte plus de 1 000 entreprises de 23 pays industrialisés. L’ETF achète les actions contenues dans l’indice et les détient dans les mêmes proportions. Si l’indice progresse de 2 %, l’ETF progresse lui aussi d’environ 2 %. Si l’indice baisse, l’ETF baisse. Aucun gérant de fonds ne décide quelles actions acheter ou vendre – ce sont les règles de l’indice qui s’en chargent. Cela rend les ETF passifs et les distingue fondamentalement des fonds de placement classiques, dans lesquels une équipe de gestion tente activement de battre le marché.
Coté en bourse signifie que vous pouvez acheter et vendre un ETF en bourse à tout moment pendant les heures de négoce – exactement comme une action individuelle. Contrairement aux fonds classiques, dont le cours est calculé une fois par jour, vous voyez en temps réel ce que vaut un ETF.
Et les coûts ? Comme aucun gérant de fonds ne doit analyser et sélectionner des actions, une grande partie des frais des fonds gérés activement disparaît. Les coûts annuels (exprimés par le TER, Total Expense Ratio) des ETF largement diversifiés se situent généralement entre 0,1 % et 0,3 % du capital investi – et la tendance est toujours à la baisse. La concurrence intense entre les fournisseurs d’ETF a littéralement fait fondre les frais. Ce qui coûtait encore 0,5 % il y a dix ans ne coûte plus aujourd’hui qu’une fraction de ce montant. À titre de comparaison : les fonds actifs demandent souvent cinq à dix fois plus – et ce, année après année. Le plus amer : la grande majorité de ces fonds coûteux ne parvient même pas à battre le marché. Vous payez donc plus pour obtenir moins.
Voilà pour le principe de base. Pour situer et évaluer un ETF, il vaut la peine de se pencher sur trois aspects : l’indice sous-jacent, le nom et sa signification, ainsi que la construction juridique en tant que patrimoine distinct.
L’indice sous-jacent est le véritable cœur d’un ETF. Des indices comme le MSCI World ou le FTSE All-World sont calculés par des fournisseurs spécialisés et indépendants – dans le cas de ces deux exemples, MSCI (Morgan Stanley Capital International) et FTSE (Financial Times Stock Exchange). Des règles strictes définissent quelles entreprises sont incluses, comment elles sont pondérées et quand la composition est réexaminée.
Pour vous, en tant qu’investisseur ou investisseuse, cela signifie que le choix de l’indice détermine les pays, les régions et les secteurs dans lesquels vous investissez – et donc une grande partie de votre rendement futur. Nous verrons plus en détail comment trouver le « bon » indice et le bon ETF dans la leçon 7.
Quand on lit le nom d’un ETF pour la première fois, on se sent vite dépassé. Prenons un exemple : « Vanguard FTSE All-World UCITS ETF (USD) Accumulating ». Cela paraît lourd, mais suit une logique claire :
Inutile de retenir ces abréviations par cœur. Mais une fois que vous les avez comprises, aucun nom d’ETF ne vous fera plus peur. Dans notre article Comprendre les abréviations des ETF : 1C, UCITS, MSCI & co. expliqués simplement, vous trouverez un aperçu complet de toutes les abréviations courantes.
Un point particulièrement rassurant pour les débutant·es : en Suisse, les ETF sont juridiquement des patrimoines distincts (régis par la loi sur les placements collectifs, LPCC). Cela signifie que l’argent que vous investissez est conservé séparément des actifs du fournisseur d’ETF et de la banque dépositaire. Si l’un de ces établissements fait faillite, vos parts d’ETF restent votre propriété.
Il en va d’ailleurs de même pour votre courtier : vos parts d’ETF sont conservées séparément en tant que titres et vous appartiennent, et non au courtier – que vous achetiez via Swissquote, une banque cantonale ou un fournisseur étranger. Même si votre courtier rencontre des difficultés financières, vos titres sont protégés. Il vous suffirait de les transférer à un autre courtier. Avec des ETF d’actions classiques et largement diversifiés, une perte totale est donc pratiquement exclue – tant sur le plan juridique qu’économique.
L’idée de ne pas battre le marché, mais simplement de le reproduire, est plus ancienne qu’on ne le pense souvent. En 1975, John « Jack » Bogle fonda la société d’investissement Vanguard et lança peu après le premier fonds indiciel destiné aux investisseurs privés – le « Vanguard 500 Index Fund ». L’idée était alors révolutionnaire et Wall Street en souriait : un fonds qui n’essaie même pas de faire mieux que le marché ? Bogle a eu raison.
Il a toutefois fallu attendre près de deux décennies pour que l’idée franchisse sa prochaine étape. Le 22 janvier 1993, State Street Global Advisors lança le premier fonds indiciel coté en bourse : le « SPDR S&P 500 ETF » (symbole boursier : SPY). Le « Spider », comme on l’appelle familièrement, réplique les 500 plus grandes entreprises américaines cotées – et, avec des actifs sous gestion d’environ 700 milliards de dollars US, c’est aujourd’hui le plus grand ETF du monde. À titre de comparaison : lors de son lancement, ils s’élevaient à 6,5 millions de dollars US.
Depuis les années 2000, la croissance s’est massivement accélérée. Dans le monde, plus de 20 000 milliards de dollars US sont désormais investis dans des ETF – un nombre à 13 zéros. Cette tendance n’est pas un effet de mode, mais la conséquence logique d’une innovation de produit supérieure.
La bourse suisse SIX a été l’une des premières en Europe à introduire un segment ETF – c’était en 2000. Depuis, l’offre a connu une croissance fulgurante : en 2026, plus de 2 000 ETF sont cotés à la SIX, répartis entre des classes d’actifs comme les actions, les obligations, les matières premières, l’immobilier ou – depuis quelques années – les cryptomonnaies. À titre de comparaison : en 2018, on en comptait encore environ 1 300. Les ETF d’actions représentent la part du lion – environ deux tiers de l’offre totale.
Le marché suisse est dominé par les fournisseurs UBS et BlackRock (avec le label ETF « iShares »). À l’échelle mondiale, BlackRock et Vanguard sont les leaders incontestés du marché.
Assez de théorie – passons au concret. Avant les ETF, le monde des investisseurs privés ressemblait à ceci : vous pouviez confier votre argent à un gérant de fonds qui encaissait des frais élevés et, dans la majorité des cas, faisait moins bien que le marché. Ou vous pouviez acheter vous-même des actions individuelles – avec le risque qu’un mauvais pari ruine la moitié de votre dépôt. Il n’existait guère de troisième option.
Les ETF ont fondamentalement changé la donne. Ils rendent possible ce qui était auparavant impensable. Investir dans des ETF, c’est participer à des milliers d’entreprises du monde entier en une seule transaction et sans montant minimum – à des coûts si bas que vous les sentez à peine.
Un calcul simple montre à quel point c’est puissant. Si vous investissez 100 000 CHF dans un fonds actif avec des frais de 1,5 % par an, vous perdez sur 30 ans une somme à six chiffres en rendement – en raison de l’effet des intérêts composés, le préjudice dépasse largement les seuls frais. Avec un ETF à 0,2 %, ce montant reste dans votre patrimoine. C’est pourquoi nous le disons ouvertement : si vous voulez investir de manière largement diversifiée et à long terme, vous ne trouverez pas de meilleur instrument qu’un ETF.
Mais il ne s’agit pas que d’argent. Les ETF offrent une combinaison de caractéristiques qu’aucun autre produit de placement ne réunit sous cette forme : une transparence totale sur les titres détenus, une négociabilité quotidienne en bourse, le droit aux dividendes et – comme décrit au chapitre précédent – la protection juridique en tant que patrimoine distinct.
Et concrètement, qu’est-ce que cela rapporte ? Qui a investi largement dans le marché mondial des actions au cours des dernières décennies a obtenu en moyenne un rendement d’environ 8 % par an. Cela paraît peu spectaculaire – jusqu’à ce que vous calculiez l’effet des intérêts composés : à 8 %, votre patrimoine double environ tous les neuf ans (règle empirique : 72 divisé par le taux d’intérêt). En 30 ans, 100 000 CHF deviennent plus de 1 000 000 CHF. Bien sûr, les rendements passés ne garantissent pas l’avenir. Mais les données historiques sur plus d’un siècle sont impressionnantes.
Une scène remarquable de 2017 montre que les ETF et l’investissement passif ne sont pas une idée de marginaux, mais une stratégie que recommandent même les investisseurs actifs les plus performants. Lors de l’assemblée annuelle de Berkshire Hathaway – devant 40 000 actionnaires –, Warren Buffett a demandé à Jack Bogle, alors âgé de près de 88 ans, de se lever. Bogle, fondateur de Vanguard et inventeur du fonds indiciel, était assis dans le public. Buffett a déclaré que personne n’avait fait davantage pour les investisseurs privés américains que Bogle, et que son idée leur ferait économiser au fil du temps des centaines de milliards de dollars.
«Si l’on érige un jour une statue en l’honneur de la personne qui a le plus fait pour les investisseurs, Jack Bogle est le choix qui s’impose.»
Warren Buffett
Quand l’investisseur actif sans doute le plus célèbre du monde conseille à ses adeptes de miser sur l’équivalent passif, tout est dit.
Imaginez que vous alliez voir votre conseiller Raiffeisen et lui disiez : « J’aimerais investir 100 000 CHF dans un seul ETF mondial. » Il y a peu de chances qu’il approuve avec enthousiasme. Il vous recommandera plutôt un fonds stratégique maison – « Raiffeisen Futura » ou similaire –, peut-être assorti d’une couverture de change et d’un entretien de conseil régulier. Tout cela paraît raisonnable, mais vous coûte vite 1,5 % ou plus par an. Avec 100 000 CHF et un horizon de placement de 30 ans, on parle d’une différence de plusieurs dizaines de milliers de francs par rapport à une solution ETF simple.
Il en va de même chez UBS, PostFinance ou votre banque cantonale. Le modèle d’affaires de ces établissements repose sur des frais de conseil, de gestion et de produits maison. Un ETF qui coûte 0,2 % et n’a pas besoin de conseiller ne cadre tout simplement pas avec ce modèle. Cela ne veut pas dire que votre conseiller bancaire vous veut du mal – il recommande ce qui figure dans son assortiment. Mais cet assortiment n’est pas composé dans votre intérêt, mais dans celui de la banque.
Stefan l’a vécu lui-même pendant sa formation de conseiller financier : produits structurés, options, fonds stratégiques et assurances-vie y étaient traités en long et en large – autant de produits à forte marge. Les ETF ? Une note en marge. Si nous plaçons les ETF au centre de ce blog financier, c’est pour une raison simple : nous sommes indépendants.
Cela devient particulièrement cher avec les prétendues protections : couvertures de change, produits à capital protégé ou stratégies « dynamiques » qui basculent vers les obligations en cas de turbulences. Ce qui semble rassurant à première vue grignote surtout du rendement sur un long horizon de placement. Avec ces produits, vous payez doublement – par un rendement plus faible et par des frais salés.
La règle empirique est donc inconfortable, mais honnête :
«La voie la plus évidente – aller simplement à sa banque et la laisser faire – est souvent la plus chère.»
Aussi convaincants que soient les avantages, qui veut informer honnêtement doit aussi montrer l’autre côté. Nous ne voyons pas d’inconvénients notables des ETF par rapport aux fonds actifs ou aux actions individuelles. Mais il existe des risques et des particularités que vous devriez connaître.
Le plus grand risque ne réside pas dans l’ETF lui-même, mais dans le marché. Si les marchés boursiers mondiaux chutent de 30 %, votre ETF perd lui aussi 30 % – car il reproduit le marché, ni plus ni moins. La différence décisive avec une action individuelle : une perte totale est pratiquement exclue avec un ETF largement diversifié. Et l’expérience montre que les portefeuilles mondiaux se sont toujours redressés, même après de violents krachs – comme nous l’avons montré dans la leçon 1 à l’aide de données historiques.
Qui détient des actions individuelles peut participer aux décisions lors de l’assemblée générale. Avec un ETF, ce n’est pas le cas : le droit de vote est exercé par la société de fonds – donc par des fournisseurs comme BlackRock ou Vanguard. Soyons honnêtes : quand avez-vous participé pour la dernière fois à une assemblée générale ? Pour la grande majorité des investisseurs privés, c’est un inconvénient théorique qui ne joue aucun rôle dans la pratique.
Un ETF sur le MSCI World ne livrera jamais le rendement d’une action Tesla lors de sa meilleure année. Mais il ne s’effondrera jamais non plus comme Credit Suisse. Les ETF sont tout le contraire du frisson – et ce n’est pas un bug, c’est une fonctionnalité. Pour vous constituer un patrimoine à long terme, vous n’avez pas besoin d’adrénaline, mais de discipline et de patience. Que les ETF soient « ennuyeux » est peut-être leur plus grand avantage.
Un dernier point, par souci d’exhaustivité : avec les ETF dits synthétiques – qui ne répliquent pas un indice en achetant les actions qu’il contient, mais au moyen d’un contrat d’échange (swap) – il existe un risque de contrepartie. Il en va de même pour les ETF qui pratiquent le prêt de titres. En pratique, ces risques sont étroitement limités et garantis par la réglementation. Les ETF synthétiques sont en outre en net recul. Si vous voulez jouer la sécurité, optez tout simplement pour des ETF à réplication physique – ce que nous recommandons de toute façon. Vous découvrirez ce que signifie exactement « réplication physique » dans la leçon 7.
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue attractifs.
– – – – –
Les ETF ont démocratisé le placement. Ce qui était autrefois réservé aux investisseurs institutionnels disposant de budgets de plusieurs millions – investir dans les marchés mondiaux de manière largement diversifiée, bon marché et selon des règles – est aujourd’hui accessible à toutes et à tous. En une seule transaction. Et cela ne cesse de s’améliorer : les frais baissent constamment, l’offre s’élargit sans cesse – investir dans des ETF n’a jamais été aussi attrayant qu’aujourd’hui.
L’idée est aussi simple qu’efficace : au lieu de faire confiance à un gérant de fonds coûteux qui, dans la majorité des cas, ne bat de toute façon pas le marché, vous reproduisez simplement le marché. Vous économisez des frais, évitez les risques inutiles liés aux titres individuels et profitez de toute l’étendue de l’économie mondiale. Que même Warren Buffett – sans doute le meilleur stock picker de tous les temps – recommande précisément cette voie aux investisseurs privés en dit long.
Bien sûr, les ETF sont exposés au risque de marché – mais ce n’est pas un argument contre les ETF, plutôt contre des attentes de rendement irréalistes. Si vous avez compris les bases des leçons précédentes – penser à long terme, diversifier largement, maintenir les coûts bas –, les ETF sont l’outil idéal pour mettre cette stratégie en pratique.
Reste la question décisive : quel ETF acheter ? Dans la leçon 7, nous y regardons de plus près : À quoi faire attention lors du choix.
Vous trouverez ici une vue d’ensemble de toutes les leçons : Apprendre à investir – en huit leçons.
2026-06-13 : texte adapté ponctuellement.
2026-04-17 : article entièrement remanié et mis à jour.
Clause de non-responsabilité : Investir comporte des risques de perte. C’est à vous de décider si vous souhaitez ou non assumer ces risques.
Sous réserve d’erreurs : Nous avons rédigé cet article « Investir dans des ETF… » en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé ou investisseuse privée, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons néanmoins commis des erreurs, oublié des aspects importants et/ou si certaines informations ne sont plus à jour, nous vous serions reconnaissants de nous le signaler.
 X