
 Newsletter
Le meilleur courtier en Suisse ? Oui, il existe – mais ce n’est pas le même pour tout le monde. Car le bon choix de courtier pour vos titres dépend fortement de vos besoins et de vos attentes personnels. Dans cet article, nous vous présentons six facteurs décisifs pour que vous trouviez à coup sûr votre favori – voire plusieurs. Pour cela, nous comparons six courtiers de premier plan que nous avons minutieusement testés dans des avis détaillés distincts.

En bref
- Il n’existe pas un seul meilleur courtier pour Monsieur et Madame Tout-le-monde. Tous les prestataires ont leurs forces et leurs faiblesses. Le meilleur courtier en Suisse pour vous dépend avant tout de vos besoins personnels.
- Avant de choisir un courtier, vous devriez absolument examiner ces six facteurs et les confronter à vos besoins :
- Frais & coûts
- Offre de titres
- Convivialité de la plateforme
- Sécurité & réglementation
- Service client & support
- Services supplémentaires
- Les poids lourds étrangers DEGIRO et Interactive Brokers sont en général moins chers que, par exemple, les deux prestataires réglementés en Suisse Saxo et Swissquote. Ces derniers marquent toutefois des points avec leur « Swissness » – que ce soit pour le support client local, les reportings pratiques ou la large offre de titres à la Bourse suisse SIX.
- Si vous ne voulez pas vous limiter à un seul courtier, optez pour une stratégie multi-courtiers : vous combinez ainsi le meilleur de différents « univers de courtiers ».
Contents
- Meilleur courtier en Suisse : soyez prêt à faire des compromis !
- Meilleur courtier en Suisse, facteur n° 1 : Frais & coûts
- « Meilleur courtier en Suisse », facteur n° 2 : Offre de titres
- « Meilleur courtier en Suisse », facteur n° 3 : Convivialité de la plateforme
- « Meilleur courtier en Suisse », facteur n° 4 : Sécurité & réglementation
- « Meilleur courtier en Suisse », facteur n° 5 : Service client & support
- « Meilleur courtier en Suisse », facteur n° 6 : Services supplémentaires
- Meilleur courtier en Suisse : conclusion finale
- Comparatif des courtiers en Suisse pour vous orienter
- Meilleur courtier en Suisse « Saxo » : un rapport qualité-prix attrayant
- Meilleur courtier en Suisse « Swissquote » : trading & banking chez un seul prestataire
- Meilleur courtier en Suisse « DEGIRO » : des prix forfaitaires bas pour tous les trades – surtout intéressant pour les gros montants
- Meilleur courtier en Suisse « Interactive Brokers » : des frais extrêmement bas & une grande complexité
- Ou plutôt les néobanques ?
- Dois-je vraiment me limiter à un seul courtier ?
- Cela pourrait aussi vous intéresser
- Mises à jour
- Disclaimer
Meilleur courtier en Suisse : soyez prêt à faire des compromis !
Dans l’un de nos articles les plus lus, Meilleurs ETF suisses et mondiaux : And the Winner is…, nous avons désigné pas à pas, sur la base de huit critères, les meilleurs ETF dans différentes catégories. Avec cet article, nous nous penchons maintenant sur les plateformes sur lesquelles ces titres et d’autres peuvent être négociés. Contrairement aux ETF, pour lesquels il est à notre avis possible de déterminer les produits réellement les meilleurs selon des critères rationnels et universels, la démarche pour trouver le meilleur courtier est plus complexe.
« Le courtier parfait n’existe pas. »
Car le courtier parfait pour tous offrirait les prix les plus bas, la plus grande offre de titres, le meilleur service et bien d’autres choses encore dont votre cœur d’investisseur pourrait rêver. Malheureusement, un tel « super-courtier » n’existe pas. En réalité, tous les exploitants de plateformes de négoce, qu’ils soient suisses ou étrangers, sont soumis à une forte concurrence qui les oblige à se positionner clairement sur le marché, c’est-à-dire à se démarquer de leurs concurrents.
Pour vous, en tant qu’investisseur ou investisseuse en Suisse, cela signifie que vous devriez connaître vos besoins en la matière au moment de choisir un courtier. Qu’est-ce qui compte particulièrement pour moi dans la gestion de mes titres ? Mais aussi : sur quels points suis-je prêt à faire des compromis ?
Si, par exemple, comme Toni, vous ne voulez investir que dans une poignée d’ETF de base bien connus, vous n’avez pas besoin d’un courtier qui se distingue par une énorme offre de produits de niche alternatifs. Ou si vous ne voulez (presque) pas payer de frais, vous accepterez peut-être des temps d’attente plus longs au service client et/ou que le « courtier low cost » de votre choix prête vos titres afin de s’ouvrir une source de revenus supplémentaire qui ne vous coûte rien.
« Une plateforme adaptée peut vous épargner beaucoup d’argent et de tracas ! »
Pour vous faciliter le choix du bon courtier, nous comparons dans cet article six prestataires de premier plan. Un choix de plateforme judicieux peut vous épargner beaucoup d’argent et de tracas à long terme – c’est pourquoi nous les avons tous testés nous-mêmes en profondeur et documentés chacun dans un avis détaillé.
Saxo Bank | Swissquote | DEGIRO | Interactive Brokers | Yuh | neon
Si un bonus de bienvenue compte pour vous, vous trouverez les offres de départ actuelles dans les avis détaillés respectifs.
Pour rendre plus concrètes les différences de prix parfois considérables, nous prenons aussi, ici et là, trois banques très connues en Suisse à titre de comparaison : Banque Migros, PostFinance et UBS – elles sont populaires, mais souvent nettement plus chères.
Nous passons maintenant en revue les six facteurs les plus importants que vous devez absolument connaître pour choisir le bon courtier. Si vous préférez savoir tout de suite quels prestataires conviennent particulièrement à quels profils d’investisseurs, vous pouvez sauter directement à la conclusion finale.
– Offres partenaires –
En cliquant sur nos recommandations ci-dessous, vous accédez directement aux fiches de courtiers en ligne de premier plan comme DEGIRO, Interactive Brokers, Saxo et Swissquote, ainsi que de néobanques comme Yuh et neon, qui – selon vos besoins personnels – proposent des offres intéressantes, bonus de bienvenue compris.
– – – – –
Et si vous ne voulez pas vous embêter avec des titres individuels et préférez vous constituer automatiquement tout un portefeuille, vous n’avez pas du tout besoin d’un courtier, mais d’un bon robo-advisor.
Vous trouverez les principaux faits et chiffres des robo-advisors établis sur notre page de recommandations.
Meilleur courtier en Suisse, facteur n° 1 :
Frais & coûts
Ce facteur ne devrait laisser personne indifférent. Car chaque franc que vous dépensez en frais et autres coûts est retranché de votre rendement. Nous avons listé ci-dessous les principaux coûts que le courtier peut vous facturer :
Droits de garde
Ces frais récurrents sont perçus par le courtier – que vous négociiez ou non. Vous payez ainsi la conservation et la gestion de vos ETF et autres titres. Les coûts dépendent souvent du montant de votre portefeuille.
Un exemple négatif est la grande banque UBS : elle facture forfaitairement 0,35 % par an – pour un dépôt-titres de 100 000 CHF, cela fait la coquette somme de 350 CHF, année après année. La Banque Migros applique elle aussi une structure tarifaire linéaire de 0,23 % ; ce n’est qu’à partir de 750 000 CHF que cela devient très légèrement moins cher (0,21 %).
D’autres prestataires fixent au moins un plafond de coûts : le premier courtier en ligne de Suisse, Swissquote, facture 0,1 % par an, mais au minimum 60 CHF et au maximum 200 CHF. Chez PostFinance, qui utilise également la plateforme de Swissquote, des frais annuels fixes de 72 CHF s’appliquent, quelle que soit la taille du dépôt-titres.
Les plateformes comme Saxo, Interactive Brokers et DEGIRO, ainsi que les néobanques comme Yuh et neon, sont particulièrement intéressantes : elles ne facturent aucun droit de garde – votre avoir reste donc entièrement investi et n’est pas grignoté par des frais fixes annuels.
Aujourd’hui, vous pouvez donc éviter complètement les droits de garde – ce qui est surtout avantageux pour les petits patrimoines. Si vous optez malgré tout pour un prestataire qui en facture, veillez au moins à ce qu’il existe un plafond de coûts clair.
Courtages (frais de transaction)
Il s’agit de la commission liée à la transaction, perçue par le courtier à chaque achat ou vente de titres comme des ETF. Les tarifs varient fortement d’un courtier à l’autre. On distingue en principe les modèles de prix suivants :
- Commissions variables
- Commissions fixes
- Aucune commission
Commissions variables
Dans ce modèle de prix, les frais varient en fonction de la valeur de la transaction : ce modèle est fréquent chez les courtiers suisses établis comme PostFinance et, en partie, Swissquote. (Tous deux utilisent la même plateforme Swissquote. Contrairement à PostFinance, Swissquote propose aussi des commissions fixes relativement avantageuses, voir le point suivant.) Souvent, les frais diminuent en pourcentage à mesure que la valeur de la transaction augmente.
Pas chez Saxo : dans la solution de compte de base « Classic » le taux est en général de 0,08 % (frais minimum de 3 CHF / 1 $ par trade) ; en montant, il s’agit donc aussi de commissions variables – mais à un pourcentage constant et relativement bas. Comme il n’y a toutefois pas de plafond de coûts, Saxo est surtout intéressant pour les montants petits à moyens jusqu’à environ 10 000 CHF. Pour les montants élevés, la somme absolue se fait de plus en plus sentir (p. ex. 80 CHF de commission pour un trade d’une valeur de 100 000 CHF).
Les deux principales néobanques suisses, Yuh (frais minimum de 1 CHF) et neon (pas de frais minimum), appliquent elles aussi un modèle de prix linéaire, mais nettement plus cher, à 0,50 %. Côté prix, elles ne sont donc acceptables que pour des trades de l’ordre de quelques centaines de francs – par exemple pour les plans d’épargne ETF automatisés. Pour des montants plus élevés, ces frais deviennent vite peu attrayants en raison de l’absence de plafond de coûts (p. ex. 50 CHF de commission pour un trade d’une valeur de 10 000 CHF).
« Aujourd’hui, des commissions à deux chiffres pour un trade d’ETF ne sont tout simplement plus compétitives. »
Commissions fixes
Ici, des frais forfaitaires vous sont facturés quel que soit le montant de la transaction. Ce modèle s’applique en général chez DEGIRO (forfait de 2 € max. plus 1 € de frais de traitement) ainsi que, en partie, c’est-à-dire selon l’ETF, chez Swissquote (9 CHF). Certains prestataires comme Cash (29 CHF via la banque partenaire Zweiplus) ou la Banque Migros (40 CHF en ligne et 100 CHF via un conseiller) vantent régulièrement leur modèle de frais fixes prétendument attrayant. Mais soyons honnêtes : aujourd’hui, des commissions à deux chiffres pour un simple trade d’ETF ne sont tout simplement plus compétitives.
Aucune commission
Certaines plateformes comme DEGIRO et Interactive Brokers renoncent totalement aux commissions sur certains ETF, d’autres comme Saxo, Yuh ou neon vous offrent les frais d’achat si vous mettez en place un plan d’épargne ETF automatique. (Nous verrons plus loin qui a une longueur d’avance pour les plans d’épargne.) Quoi qu’il en soit : derrière tout cela se cachent généralement des accords entre les courtiers et les émetteurs d’ETF qui veulent promouvoir certains ETF et prennent donc en charge les commissions, c’est-à-dire les remboursent aux courtiers.
Important : les trades sans commission ne sont vraiment intéressants pour vous que si ces « ETF gratuits » sont des produits attrayants et déjà bien établis, dont les frais courants (TER) et les autres caractéristiques sont comparables à ceux des meilleurs ETF.
« Sans commission ne veut pas dire gratuit. »
Le leader européen DEGIRO propose une offre particulièrement large d’ETF attrayants et sans commission. Mais attention : sans commission ne veut pas dire gratuit. Pas même chez DEGIRO. Le leader européen facture ainsi forfaitairement 1 € de frais de traitement à chaque trade (voir le chapitre « Autres coûts » plus bas).
– Offre partenaire –
DEGIRO propose un modèle tarifaire très simple avec des prix forfaitaires, difficile à battre, surtout pour les montants importants. Un clic sur l’annonce ci-dessous vous mène directement à l’ouverture de compte avec offre bonus.
– – – – –
Frais de change
Ces frais s’appliquent chaque fois que vous devez changer des devises pour négocier des titres.
« Les frais de change sont généralement sous-estimés, alors que ce sont souvent eux qui pèsent le plus lourd dans les trades. »
Malheureusement, beaucoup sous-estiment ces coûts, notamment parce qu’ils sont souvent bien cachés ou facturés séparément. Dommage, car en montant, ce sont justement les frais de change qui peuvent peser le plus lourd dans vos trades.
Chez Swissquote, par exemple, vous payez 0,95 % de frais de change, ce qui vous coûte la coquette somme de 95 CHF pour une transaction d’une valeur de 10 000 CHF ! Point positif : chez le leader du marché suisse, vous pouvez tenir (presque) autant de comptes en monnaies étrangères que vous le souhaitez. Vous pourriez par exemple transférer vos avoirs existants en euros sur votre compte multidevises chez Swissquote afin d’économiser les frais de change lors de votre prochain trade d’ETF en euros. Yuh fonctionne ici de manière similaire à sa société mère Swissquote.
Saxo et DEGIRO proposent des frais de change nettement plus avantageux, de 0,25 %.
Notre expérience le montre : pour le change, Interactive Brokers est presque imbattable : 0,002 % (frais minimum de 2 $) – et en plus, il y a des comptes multidevises.
Mais le moins cher reste définitivement d’éviter le change en négociant vos ETF dans votre monnaie de référence, le CHF.
neon occupe une place à part à cet égard : les ETF n’y sont disponibles qu’à la Bourse de Berne BX Swiss avec le CHF comme monnaie de négoce, ce qui supprime le change.
– Offre partenaire –
Des atouts comme des frais de change extrêmement bas rendent Interactive Brokers très attrayant pour de nombreux investisseurs et investisseuses.
– – – – –
Droits de timbre
Pour les transactions en Suisse, le droit de timbre de négociation fédéral est dû. Cette taxe, aussi appelée droit de timbre, est linéaire, c’est-à-dire proportionnelle à la valeur de la transaction : 0,075 % pour les titres suisses et 0,15 % pour les titres étrangers. Pour une transaction d’une valeur de 10 000 CHF, vous payez donc 7,50 ou 15 CHF au fisc suisse.
Astuce pour économiser des impôts : chez les courtiers étrangers comme Interactive Brokers ou DEGIRO, aucun droit de timbre n’est dû.
Vous trouverez plus d’informations sur la fiscalité dans notre article Impôts sur les ETF en Suisse : optimisez votre portefeuille avec ces 5 astuces fiscales.
Autres coûts
Par ailleurs, les bourses facturent des frais de bourse aux banques et aux courtiers. Selon le courtier, le modèle de prix ou la bourse, ces frais sont répercutés entièrement, en partie ou pas du tout.
Pour le négoce d’actions et d’ETF, ces frais sont déjà compris dans les commissions chez Saxo et Swissquote, c’est-à-dire qu’ils ne sont pas facturés séparément. Chez Interactive Brokers, en revanche, ils ne sont inclus que dans le modèle de prix « Fixed » (prix fixe), tandis que chez DEGIRO, ils ne sont facturés aux investisseurs suisses que pour les places de négoce étrangères, sous forme de « frais de connectivité » de 2,50 € par bourse étrangère et par an.
D’autres coûts que certains courtiers facturent séparément sont les frais de traitement. Chez DEGIRO, ils s’élèvent à 1 € par trade.
Conclusion sur les frais & coûts
Quel que soit votre profil d’investisseur, vous devriez accorder une grande importance au facteur coûts. Car des frais élevés signifient moins de rendement pour vous.
Privilégiez donc les plateformes de négoce sans frais courants et, s’il y a des droits de garde, ils devraient être plafonnés comme chez Swissquote et ne pas dépasser 0,1 % de la valeur du dépôt-titres.
Les courtages, quant à eux, devraient idéalement représenter (nettement) moins de 1 % de la valeur de la transaction, sans dépasser 10 CHF. Ne choisissez pas un « ETF gratuit » uniquement parce qu’il est sans commission. Les conditions propres au produit doivent aussi être bonnes.
Les frais de change devraient eux aussi rester aussi bas que possible (max. 0,25 %), ou mieux encore être évités complètement. C’est possible grâce aux comptes multidevises ou (plus simplement) en négociant des titres avec le CHF comme monnaie de négoce.
En outre, surtout pour des montants d’investissement élevés, il peut valoir la peine de se tourner vers un courtier étranger sans droit de timbre comme Interactive Brokers ou DEGIRO.
Enfin, vous devriez aussi connaître les autres coûts que certains courtiers prélèvent, comme d’éventuels frais de bourse ou de traitement, et en tenir compte dans votre choix, même si ces frais restent en général modérés.
« Meilleur courtier en Suisse », facteur n° 2 :
Offre de titres
Ce facteur est particulièrement important si vous avez des idées précises sur vos placements. Par exemple, vous voulez investir dans des ETF bien précis et peut-être même les acheter sur votre bourse préférée. Dans ce cas, seul un courtier qui dispose de l’offre correspondante entre en ligne de compte.
Pour les investisseurs et investisseuses en Suisse qui veulent négocier de préférence sur la principale bourse suisse, SIX, et/ou des produits de niche, Swissquote devrait être imbattable. Swissquote propose aussi tous les ETF gagnants que nous avons désignés sur la principale bourse suisse, SIX.
– Offre partenaire –
Le courtier pionnier Swissquote n’offre pas seulement le plus grand choix de produits de placement aux investisseurs et investisseuses en Suisse. Vous obtenez en plus tous les ETF négociés à la bourse suisse SIX à un prix forfaitaire équitable. Avec le code promo MKT_SFB, vous vous assurez des crédits de trading tout en soutenant notre blog. Un clic sur l’annonce ci-dessous vous mène directement à l’ouverture de compte.
– – – – –
Conclusion sur l’offre de titres
L’offre de titres compte pour vous dans la mesure où vos ETF préférés et autres titres doivent pouvoir être négociés sur la plateforme, sur votre bourse préférée. Pour tous nos prestataires recommandés, nous pouvons au besoin effectuer pour vous les vérifications nécessaires sur les produits. Écrivez-nous simplement votre demande dans les commentaires ci-dessous.
« Meilleur courtier en Suisse », facteur n° 3 :
Convivialité de la plateforme
Si vous préférez gérer vos finances aussi bien depuis l’ordinateur que depuis le mobile, vous êtes parfaitement servi avec des courtiers en ligne classiques comme Saxo, Swissquote, Interactive Brokers ou DEGIRO. Nous utilisons toutes ces plateformes et, après une courte période d’adaptation, nous nous en sortons sans problème – aussi différentes soient-elles en matière de « look & feel ».
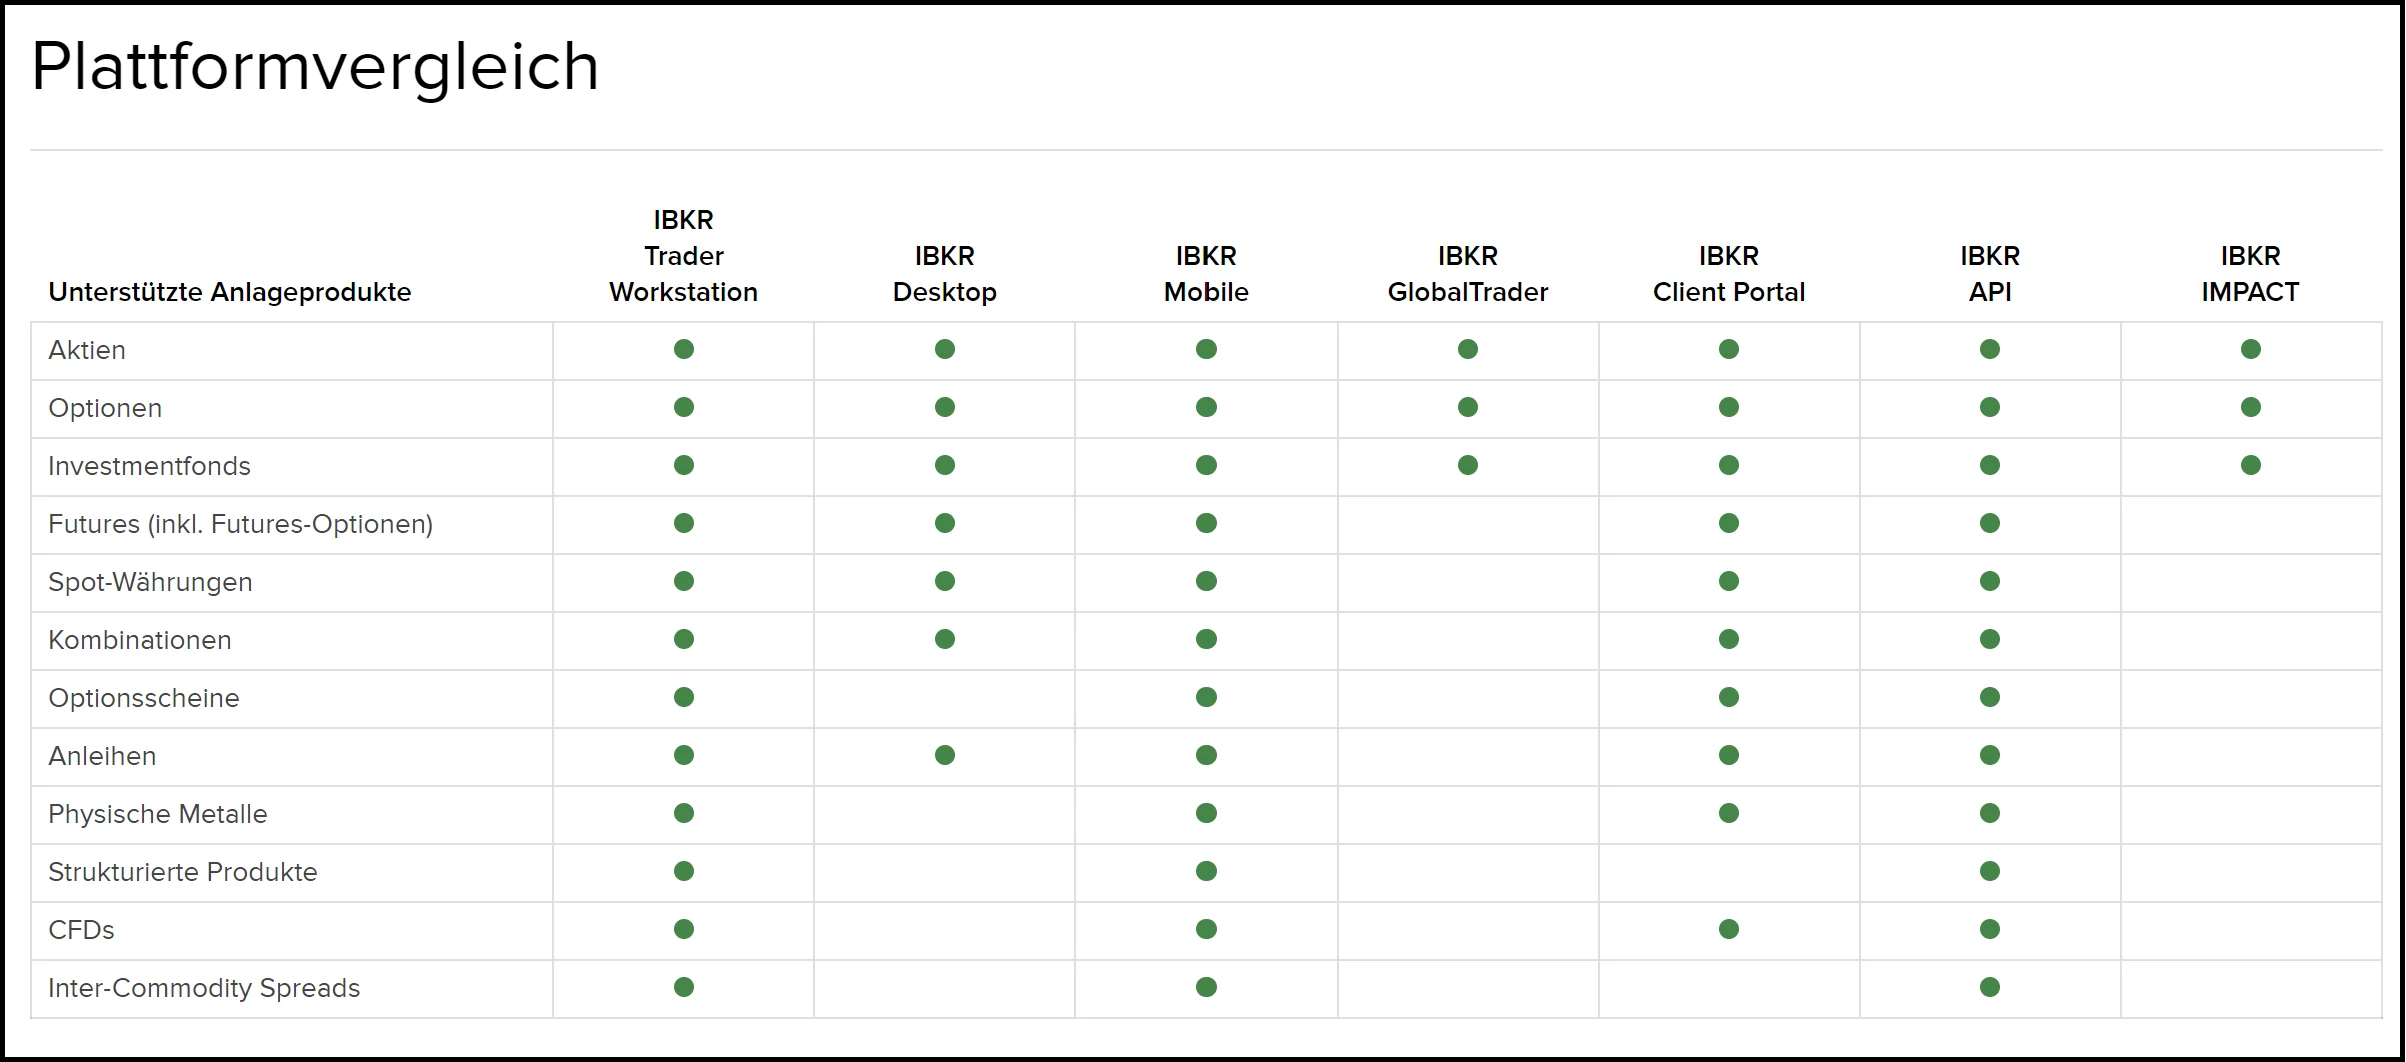
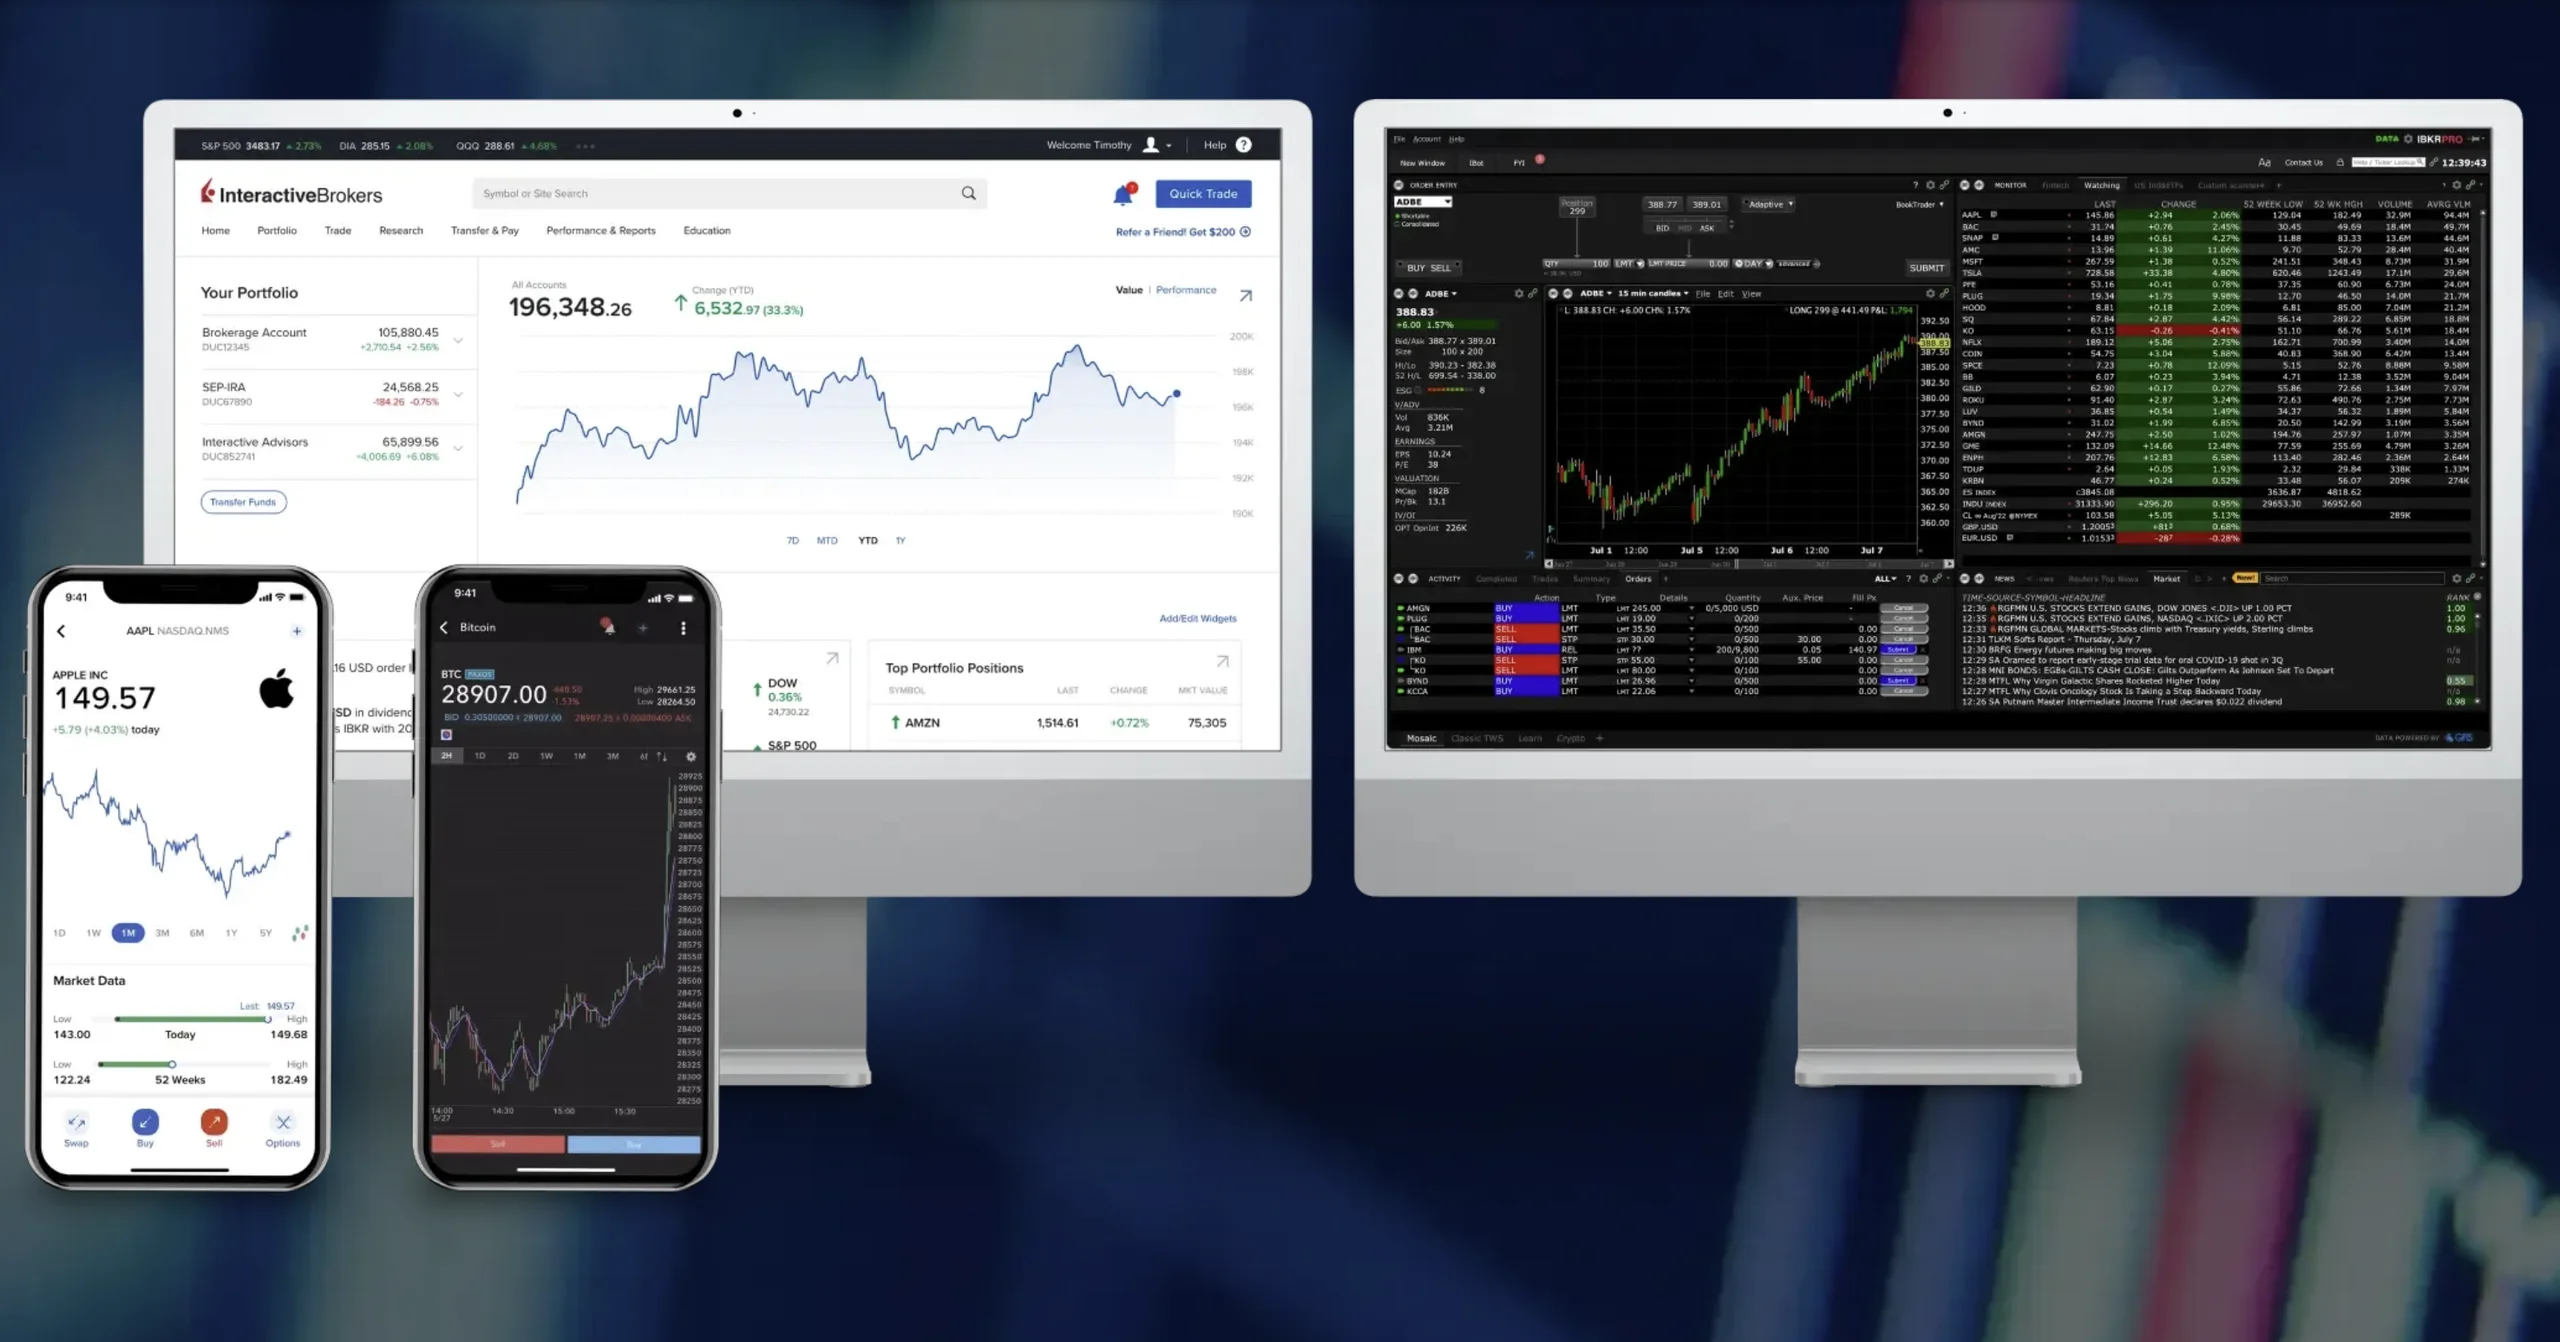
Une chose est toutefois évidente : c’est Interactive Brokers qui propose la palette de plateformes la plus variée : pas moins de sept plateformes, dont deux applis mobiles, avec d’innombrables fonctionnalités, sont à disposition, de la débutante en bourse au trader chevronné.
Saxo s’adresse elle aussi de manière ciblée à différents types d’utilisateurs avec ses deux plateformes SaxoInvestor et SaxoTrader, que vous pouvez utiliser sur le web, via l’appli et – pour SaxoTrader – également en version desktop à télécharger. Swissquote, en revanche, travaille avec une seule plateforme de négoce, disponible sur le web et en appli. Celle-ci peut toutefois être personnalisée grâce à des mises en page et des widgets individuels. DEGIRO propose, comme Swissquote, une seule plateforme utilisable sur le web et en appli – mais sans réelles possibilités de personnalisation.
À l’autre bout de l’échelle se trouvent les plateformes de néobanques comme Yuh ou neon, qui se limitent au trading mobile via l’appli et renoncent complètement aux solutions web sur grand écran.
Outre le « look & feel » de la plateforme, des rapports utiles comme les confirmations de transaction, les décomptes de dividendes ou les relevés fiscaux contribuent aussi largement à la convivialité de la plateforme. Pour la pertinence et le confort du reporting, les prestataires suisses Swissquote et Saxo ont selon nous une longueur d’avance.
Car si, par exemple, chez Swissquote, les dividendes reçus, y compris les éventuels impôts, arrivent automatiquement dans la boîte de réception client sous forme d’un PDF clair et séparé, ces informations doivent être consultées manuellement chez DEGIRO et Interactive Brokers.
Saxo, de son côté, propose gratuitement des relevés fiscaux électroniques à partir de l’année fiscale 2025. Pratique, car les données des titres peuvent ainsi être reprises automatiquement dans la déclaration d’impôt – ce qui vous fait gagner beaucoup de temps, surtout avec des portefeuilles plus complexes.
Conclusion sur la convivialité de la plateforme
Aujourd’hui, toutes les plateformes sont en principe conviviales – qu’une interface vous plaise ou non est sans doute simplement une question de goût.
Interactive Brokers et Saxo offrent les fonctionnalités les plus étendues, avec plusieurs plateformes et un haut degré de personnalisation. Swissquote n’utilise qu’une seule plateforme (web + appli), mais celle-ci se personnalise bien grâce aux widgets. DEGIRO reste volontairement épuré et n’offre guère de possibilités de personnalisation, mais il est rapide et clair. Yuh et neon misent entièrement sur le trading mobile via l’appli et renoncent complètement aux solutions desktop ou navigateur.
Les courtiers suisses comme Saxo et Swissquote vous facilitent nettement la vie pour les justificatifs de transaction, les documents fiscaux et les autres reportings, par rapport à de nombreux prestataires étrangers.
« Meilleur courtier en Suisse », facteur n° 4 :
Sécurité & réglementation
Pour ce facteur, vous devriez vous poser en particulier les trois questions suivantes :
- Le courtier est-il réglementé par une autorité de surveillance financière reconnue ?
- Comment mon patrimoine est-il protégé en cas de faillite du courtier ?
- Le courtier prête-t-il mes titres ?
Nous jugeons les standards de sécurité de tous nos partenaires élevés, même si les différents aspects de sécurité varient fortement de l’un à l’autre. Saxo, Swissquote, DEGIRO et Interactive Brokers ont en commun – ce qui favorise aussi la sécurité – une excellente réputation et une position solide sur le marché.
Saxo, Swissquote (tous deux CH) et DEGIRO (NL/D) disposent par exemple de licences bancaires et sont donc réglementés par l’État. Cela signifie que les ETF sont considérés comme un patrimoine distinct et sont donc protégés en cas de faillite du courtier. Interactive Brokers, en revanche, ne dispose pas de licence bancaire. Par conséquent, les liquidités et les titres sont conservés séparément, de sorte que vos avoirs seraient eux aussi protégés en cas de faillite du courtier, c’est-à-dire qu’ils ne tomberaient pas dans la masse en faillite.
Interactive Brokers, qui existe depuis 1977, offre en outre une garantie des dépôts supérieure à la moyenne de 500 000 USD, alors qu’elle s’élève à 100 000 CHF ou EUR chez Saxo, Swissquote et DEGIRO.
Le prêt de titres est très répandu chez les émetteurs d’ETF. Le fait qu’un ETF soit prêté ou non figure dans les petits caractères de la fiche produit. Mais votre courtier peut lui aussi prêter vos titres à des tiers contre des garanties afin de générer un revenu supplémentaire. Nous estimons le risque de perte qui y est lié comme très faible.
Toutefois : chez les courtiers sans prêt de titres, ce risque disparaît. Chez DEGIRO vos titres peuvent être prêtés, que vous le vouliez ou non. DEGIRO utilise les revenus ainsi générés pour proposer des prix aussi bas que possible. Autrement dit, aucun argent ne vous revient directement. À cet égard, la réglementation chez Saxo, Swissquote et Interactive Brokers est plus avantageuse pour vous : contrairement à DEGIRO, vos titres ne sont prêtés qu’à titre optionnel, c’est-à-dire avec votre accord. De plus, vous participez au bénéfice (voir aussi le chapitre « Revenus supplémentaires grâce au prêt de titres » plus bas).
Conclusion sur la sécurité & la réglementation
Même si ce sujet est réglé différemment chez Saxo, Swissquote, Interactive Brokers ou DEGIRO, nous jugeons ces quatre courtiers réputés et performants comme très sûrs. Si toutefois, pour des raisons de risque, vous ne voulez pas que vos titres soient prêtés, DEGIRO est éliminé.
« Meilleur courtier en Suisse », facteur n° 5 :
Service client & support
Presque tous les courtiers proposent aujourd’hui des vidéos explicatives professionnelles et des FAQ informatives. Le service client devient surtout important lorsqu’une question précise, à la fois urgente et importante, vous brûle les lèvres. Car c’est dans ces cas-là qu’on voit à quel point le support client de la plateforme est réellement performant.
D’après notre expérience, la règle générale est la suivante : les prestataires suisses comme Saxo et Swissquote, mais aussi les néobanques locales Yuh et neon, offrent souvent un service client plus efficace que les poids lourds internationaux DEGIRO et Interactive Brokers. Ce dernier se distingue notamment par de longs délais de réponse, qui peuvent parfois dépasser une semaine.
Pour certains, ce peut aussi être un vrai plus que, chez les prestataires suisses cités, les demandes puissent être traitées plus directement (par téléphone) et dans un cadre familier (dans leur langue maternelle et avec une meilleure compréhension des questions propres à la Suisse, comme la fiscalité).
Conclusion sur le service client et le support
Si vous tenez à des délais de réponse courts, à une grande compétence pour les questions propres à la Suisse et/ou à un contact téléphonique direct dans un cadre familier, vous serez en général nettement mieux servi par des prestataires suisses comme Saxo ou Swissquote que par des acteurs étrangers.
« Meilleur courtier en Suisse », facteur n° 6 :
Services supplémentaires
Il existe d’innombrables fonctionnalités par lesquelles les courtiers veulent se démarquer de la concurrence. Mais beaucoup d’entre elles ne vous apporteront sans doute qu’une utilité supplémentaire modeste – si tant est qu’elles vous en apportent une. Voici les services supplémentaires que nous jugeons particulièrement intéressants :
Constituer systématiquement son patrimoine avec des plans d’épargne
Investir régulièrement et automatiquement grâce à un plan d’épargne est une condition décisive pour constituer son patrimoine avec succès. Nous avons consacré un article distinct à ce sujet important : Plan d’épargne ETF en Suisse : 3 bonnes raisons d’opter pour la stratégie du pilote automatique. En matière de prix et de choix, Saxo se montre particulièrement attrayant : le courtier propose l’ensemble de ses plus de 100 ETF éligibles au plan d’épargne sans frais d’achat.
– Offre partenaire –
Saxo Bank ne propose pas seulement un large choix d’ETF éligibles au plan d’épargne sans frais d’achat, mais convainc plus généralement par un rapport qualité-prix attrayant. Un clic sur l’annonce ci-dessous vous mène directement à l’ouverture de compte avec offre bonus.
– – – – –
Effet de levier grâce aux crédits lombards
Si, comme Toni, vous êtes d’un naturel audacieux et axé sur le rendement, les crédits sur titres, appelés crédits lombards, pourraient être une option à étudier. Avec un tel crédit, vous mettez vos titres en levier, ce qui peut entraîner de plus fortes fluctuations de la valeur de votre portefeuille et – dans le meilleur des cas – un rendement nettement plus élevé. L’essentiel, ce sont des taux d’intérêt aussi bas que possible : depuis quelques années, Toni met son portefeuille d’ETF en levier chez Interactive Brokers en raison de ses conditions d’intérêt attrayantes pour les crédits lombards. Outre les taux bas, il attache, en tant qu’emprunteur, une grande importance à la flexibilité en matière de durée, de disponibilité et de devises.
| Fournisseur | CHF | EUR | USD |
|---|---|---|---|
| DEGIRO | 2,5%* – 4% | 4,75%* – 6,25% | 5,25%* – 6,9% |
| Interactive Brokers | 1,5%** | 3,7%** | 5,13%** |
| Saxo Bank | 2%*** | 3,91%*** | 5,7%*** |
| Swissquote | 3% | 5,03% | 6,63% |
Si vous voulez en savoir plus sur les crédits lombards, simulations de portefeuille comprises, nous vous recommandons notre article Crédit lombard pour acheter des ETF : booster pour le rendement de vos fonds propres ou jeu avec le feu ?.
Revenus supplémentaires grâce au prêt de titres
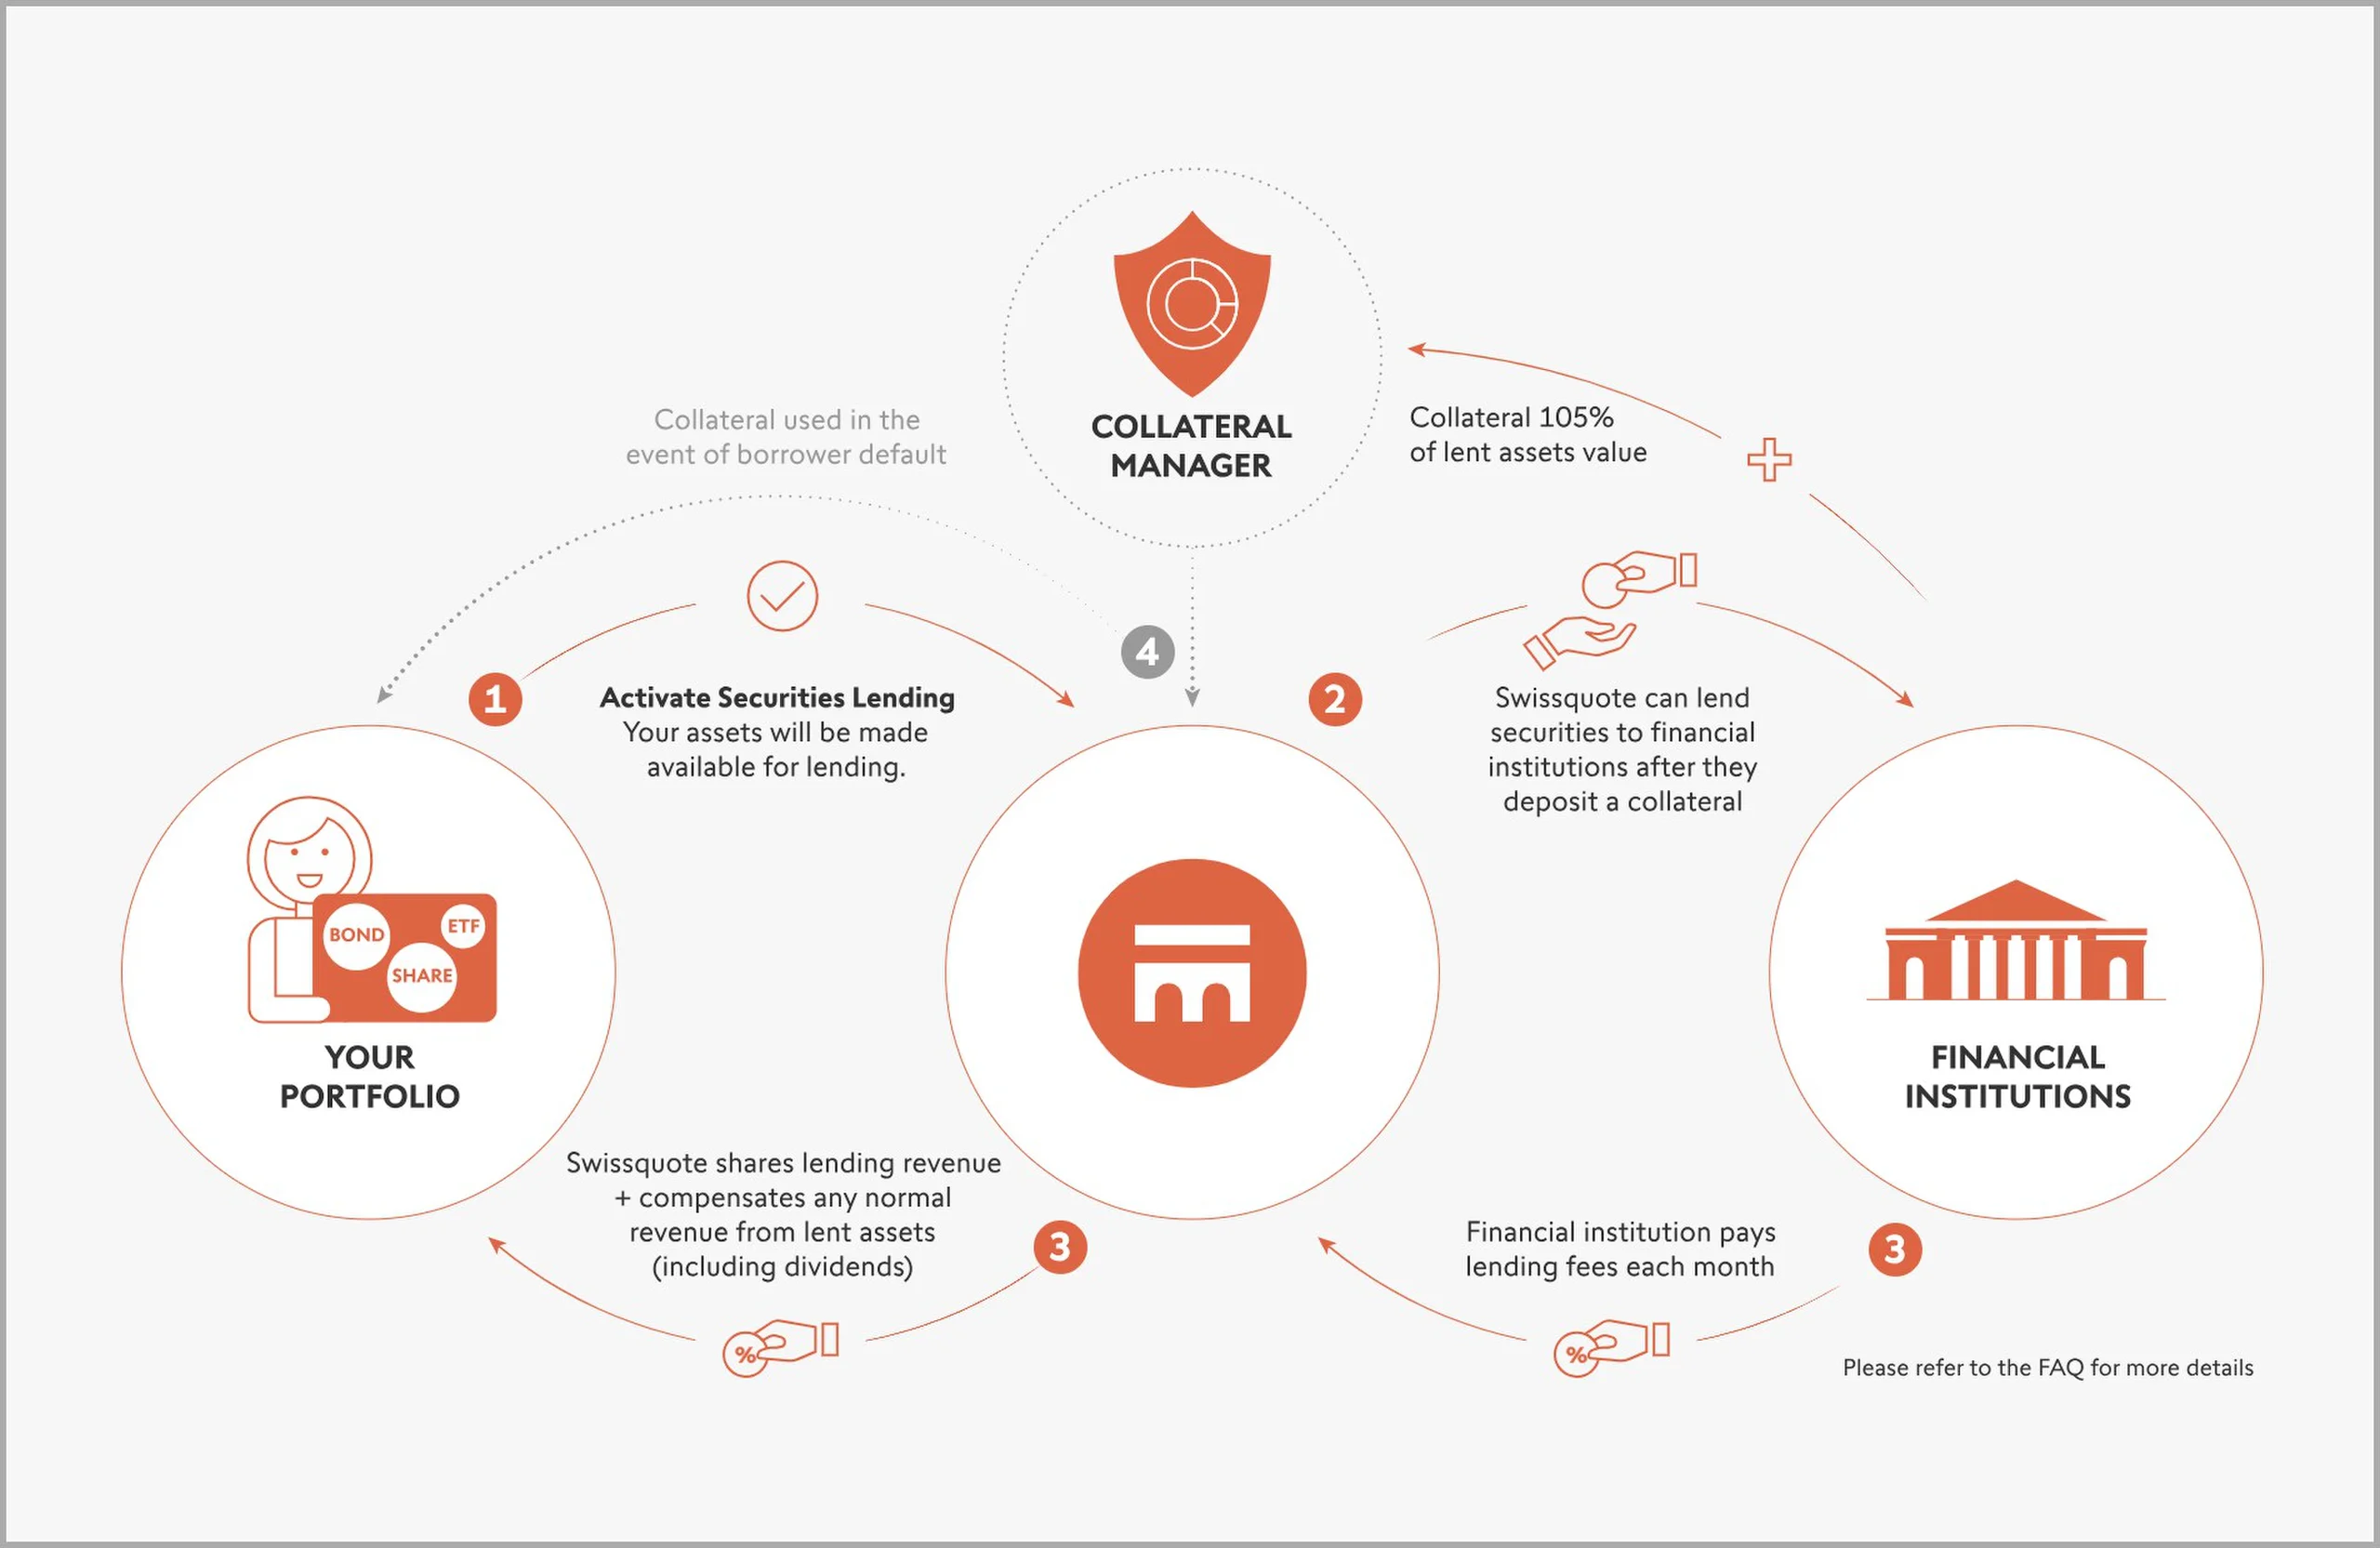
Nous avons déjà évoqué le prêt de titres au facteur n° 4 « Sécurité & réglementation ». Pour rappel : il sert à générer des revenus supplémentaires et à compenser des coûts. Chez les courtiers en ligne, le prêt de titres n’est intéressant pour vous que s’il est optionnel et que vous participez aux revenus. C’est le cas chez Saxo, Swissquote, Interactive Brokers et désormais aussi chez DEGIRO. Toni et Stefan participent tous deux au « Stock Yield Enhancement Program » d’Interactive Brokers : ils laissent Interactive Brokers prêter leurs portefeuilles et touchent ainsi 50 % des revenus d’intérêts « usuels du marché ». L’illustration ci-dessous montre, à l’exemple de Swissquote, comment fonctionne le prêt de titres dans la pratique.
Tout chez un seul prestataire
Swissquote n’est pas seulement un courtier en ligne comme Saxo, DEGIRO ou Interactive Brokers : elle offre en plus des fonctions bancaires complètes. Outre le négoce, les clients de Swissquote peuvent effectuer des paiements et utiliser des cartes – un net avantage pour tous ceux qui veulent réunir trading et banking sur une seule plateforme.
Des prestataires comme neon ou Yuh combinent eux aussi banking et possibilités de placement, mais sous une forme nettement simplifiée. Alors que ces solutions s’adressent avant tout aux novices en bourse, Swissquote, avec ses fonctionnalités plus étendues et sa plateforme de négoce professionnelle, se positionne clairement dans le segment des banques en ligne et courtiers à part entière.
Meilleur courtier en Suisse : conclusion finale
Le courtier parfait pour tous n’existe pas. Les prix les plus bas, le plus grand choix et le meilleur service – ce serait la quadrature du cercle. Comme nous l’avons vu avec nos six facteurs, chaque courtier a ses propres forces et faiblesses. Ce qui compte, c’est ce qui est important pour vous et sur quels points vous êtes prêt à faire des compromis.
Comparatif des courtiers en Suisse pour vous orienter
Pour le négoce de titres, nous résumons ci-dessous les principales forces et faiblesses de quatre courtiers en ligne de premier plan – Saxo, Swissquote, DEGIRO et Interactive Brokers – ainsi que des deux plus grandes néobanques suisses, Yuh et neon.
Nous avons testé ces prestataires en détail dans des avis détaillés distincts ; ils nous ont convaincus, et nous avons donc conclu un partenariat avec eux. Vous trouverez plus d’informations sur ces prestataires, codes promo et liens vers les avis compris, sur notre page de recommandations.
Bien sûr, il existe encore beaucoup d’autres courtiers sur le marché – notre sélection doit vous offrir des repères concrets pour choisir la plateforme qui vous convient.
Meilleur courtier en Suisse « Saxo » : un rapport qualité-prix attrayant
Après la vague de baisses de frais de ces dernières années, Saxo propose des tarifs très attrayants pour une banque suisse : pas de droits de garde, des frais de transaction équitables et tous les plans d’épargne ETF sans commission d’achat. Si, en plus, la diversité des plateformes et/ou des aspects de sécurité comme une licence bancaire suisse avec une garantie des dépôts de 100 000 CHF comptent pour vous, Saxo devrait être votre favori.
Vous trouverez plus d’informations, bonus de bienvenue compris, dans notre avis détaillé sur Saxo Bank.
Meilleur courtier en Suisse « Swissquote » : trading & banking chez un seul prestataire
Si vous tenez à un service client efficace qui comprend les questions propres à la Suisse, à une offre particulièrement variée de différentes classes d’actifs et à la combinaison du trading et du banking classique – bref, tout chez un seul prestataire – et que vous acceptez en contrepartie des prix globalement un peu plus élevés que chez les courtiers en ligne les moins chers, le leader du marché suisse Swissquote sera probablement votre premier choix.
Vous trouverez plus d’informations, bonus de bienvenue compris, dans notre avis détaillé sur Swissquote.
Meilleur courtier en Suisse « DEGIRO » : des prix forfaitaires bas pour tous les trades – surtout intéressant pour les gros montants
Si, en revanche, vous appréciez un modèle de prix simple, sans droits de garde ni droits de timbre, avec des prix forfaitaires incroyablement bas – quel que soit le montant de vos investissements – et que vous acceptez des restrictions dans l’offre de produits et les fonctionnalités (p. ex. pas de plans d’épargne automatiques), vous vous sentirez entre de très bonnes mains chez le leader européen DEGIRO.
Vous trouverez plus d’informations, bonus de bienvenue compris, dans notre avis détaillé sur DEGIRO.
Meilleur courtier en Suisse « Interactive Brokers » : des frais extrêmement bas & une grande complexité
Enfin, vous serez surtout heureux avec Interactive Brokers si vous voulez profiter des prix extrêmement bas pour le trading (surtout sur les bourses américaines), les crédits lombards et le change, ainsi que de la palette variée de plateformes. En contrepartie, vous ne devez pas vous laisser rebuter par la structure tarifaire complexe, les reportings fastidieux à établir manuellement et un service client parfois lent.
Vous trouverez plus d’informations, bonus de bienvenue compris, dans notre avis détaillé sur Interactive Brokers.
Ou plutôt les néobanques ?
Les néobanques comme Yuh ou neon convainquent par leur clarté, leur compacité et un modèle de frais facile à comprendre – idéal pour de petits montants d’investissement ou des plans d’épargne ETF automatisés, disponibles en partie sans commission d’achat. L’offre de produits de placement reste pour l’instant limitée, mais certains ETF sont tout à fait intéressants. Si vous voulez démarrer simplement, uniquement via l’appli mobile, et faire vos premières expériences dans le négoce de titres, vous trouverez ici une porte d’entrée facile.
Vous trouverez plus d’informations, bonus de bienvenue compris, dans nos avis détaillés sur Yuh et neon.
Dois-je vraiment me limiter à un seul courtier ?
Non, bien sûr que non. Car à l’exception de Swissquote, ni les courtiers en ligne Saxo, DEGIRO et Interactive Brokers, ni les néobanques Yuh et neon ne facturent de droits de garde ou d’autres frais courants. Autrement dit : vous pouvez utiliser plusieurs prestataires en parallèle sans frais supplémentaires ou tout simplement les essayer.
Une approche possible est donc une stratégie multi-courtiers, dans laquelle vous combinez de manière ciblée les forces de différentes plateformes et utilisez précisément les services qui vous apportent le plus. Vous composez ainsi, selon vos envies, le meilleur de différents « univers de courtiers ». C’est exactement ce que fait par exemple Stefan, qui a volontairement réparti son portefeuille sur plusieurs plateformes.
Quel est votre meilleur courtier en Suisse ? N’hésitez pas à nous dire quels critères sont décisifs pour vous dans le choix de votre courtier idéal et quelles expériences vous avez faites – nous nous réjouissons de lire votre avis dans les commentaires.
Cela pourrait aussi vous intéresser
Mises à jour
2026-01-13 : modifications ponctuelles, tableau des crédits lombards mis à jour
2025-12-06 : Saxo mentionné pour le prêt de titres optionnel.
2025-11-20 : explications sur les plateformes SaxoInvestor et SaxoTrader mises à jour.
2025-10-20 : nouvelle section ajoutée dans les services supplémentaires : « Tout chez un seul prestataire »
2025-08-22 : mise à jour complète et ajout du courtier en ligne Saxo Bank (Suisse).
2025-01-15 : taux d’intérêt des crédits lombards mis à jour.
2024-11-11 : mention que DEGIRO a introduit des comptes en monnaies étrangères.
2024-07-21 : précisé plus clairement que, pour une meilleure compréhension, un comparatif des courtiers en Suisse a été utilisé.
Disclaimer
Clause de non-responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article « Meilleur courtier en Suisse… » en toute bonne foi et, pour une meilleure compréhension, nous nous sommes appuyés sur un comparatif des courtiers en Suisse portant sur six prestataires préalablement testés avec soin. Notre objectif est de vous fournir, en tant qu’investisseur ou investisseuse privé·e, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons malgré tout commis des erreurs, oublié des aspects importants et/ou si certaines informations ne sont plus à jour, nous vous remercions de nous le signaler.
B
À propos des auteurs

Stefan Huser
Stefan investit lui-même en bourse depuis 2015. Il a été marqué par la théorie du portefeuille de Markowitz et par le livre « Souverän investieren » de Gerd Kommer. Il suit une stratégie core-satellite : un portefeuille mondial d’actions composé d’ETF en constitue le cœur, complété par des placements alternatifs. Pour le blog, il s’occupe surtout des textes. Stefan vit avec sa famille à Zurich et s’intéresse à la littérature, à la photographie et à la liberté financière.

Antun Brcina
Antun (« Toni ») investit en bourse depuis 2015. Sur le plan financier, il s’est surtout inspiré du livre « Souverän investieren » de Gerd Kommer et du modèle à cinq facteurs de Fama-French. Son argent est placé de manière largement diversifiée et à long terme dans un portefeuille mondial d’actions composé d’ETF. Pour le blog, il travaille surtout sur les calculateurs et le code. Toni vit avec sa famille dans la région de Zurich et s’intéresse au sport, à la technologie et à l’entrepreneuriat.

18 Commentaires
Bietet Ihr auch eine individuelle Anlageberatung an? Es gibt doch einiges zu beachten und trotz eurer gut aufbereiteten Webseite gilt es ja immer die individuelle Situation zu beachten. Es würde mich freuen, von euch zu hören.
Hoi Stefan
Vielen Dank für deine Nachricht und dein Interesse. Eine individuelle Anlageberatung bieten wir aktuell nicht an. Unsere Inhalte und Antworten auf Fragen dienen ausschliesslich der allgemeinen Information und stellen keine persönliche Anlageberatung oder Empfehlung dar. Fragen zu unseren Inhalten kannst du uns aber natürlich jederzeit gerne über die Kommentare stellen. Wir versuchen, diese so gut und konkret wie möglich zu beantworten.
Beste Grüsse
SFB
Ich glaube, es macht keinen Sinn, einen bestimmten Broker als den besten zu bezeichnen, da jeder andere Erwartungen hat. Für mich waren Startboni, angemessene Provisionen, gute Analysen und eine große Auswahl an Instrumenten wichtig. Und so bin ich schon seit längerer Zeit bei dem Broker Freedom24 tätig. Nein, er ist nicht perfekt, es gibt Dinge, die ich ändern würde, aber bisher passt er mir und ich erziele bei ihm gute Ergebnisse. Alles passt zusammen und es wird keine Änderungen geben. Es sei denn, etwas entwickelt sich in die falsche Richtung.
Hallo Stefan und Toni,
Als absoluter Anfänger und Ignorant möchte ich nun kurz vor meiner Pensionierung in ETF investieren. Ich habe eben einen höheren fünfstelligen Betrag geerbt, den ich ausschüttend anlegen möchte, um meine Rente aufzubessern und meinen Lebensstil beibehalten zu können. Welche ETF aus euren Empfehlungen wären dafür am besten geeignet? Welcher Broker wäre dafür geeignet?
Hoi Stefan
Vielen Dank für deine Nachricht.
Zum Broker: Für einen grösseren Anlagebetrag kann DEGIRO gut passen, da die Gebühren mit einem tiefen Fixpreis pro Transaktion unabhängig von der Summe attraktiv sind.
Zum ETF: Da du ausschüttend investieren möchtest, bietet sich ein global diversifizierter, kostengünstiger ETF mit Ausschüttung an. In unserem ETF-Vergleich findest du ein passendes Exemplar, das unsere Kriterien erfüllt.
Alternativ könntest du auch einen thesaurierenden ETF wählen und bei Bedarf kleinere Tranchen verkaufen, um dir ein Einkommen auszuzahlen.
Wichtig: Kursschwankungen solltest du aushalten und nie überstürzt verkaufen. Zudem erfordert die Anlageklasse Aktien einen längeren Anlagehorizont von rund 10 Jahren.
Keine Anlageberatung.
Beste Grüsse
SFB
« Genau so handhabt es beispielsweise Stefan, der sein Anlageportfolio bewusst auf mehrere Plattformen verteilt hat » – wie sieht dies konkret aus? Verschiedene Plattformen für verschiedene Anlagestrategien? Könnt ihr mir hierzu Ideen bzw. Ansätze geben? Danke 🙂
Gute Frage – das eine schliesst das andere nicht aus. Die Anlagestrategie legt fest, was und wie investiert wird – also z.B. welche Anlageklassen, Regionen oder Gewichtungen im Portfolio vorgesehen sind. Die Brokerwahl betrifft dann die praktische Umsetzung: Wo lassen sich diese Bausteine am effizientesten und kostengünstigsten abbilden?
Aktien und ETFs, die an US-Börsen gehandelt werden, sind bei Interactive Brokers besonders günstig – dank extrem tiefer Handelsgebühren und fairer Wechselkurse. So hat Stefan seine Tesla-Aktien bereits vor einigen Jahren zu IBKR transferiert und verkauft seither regelbasiert Tranchen à 10’000 USD zu rund 1 USD Gebühr. Den Erlös im entsprechenden CHF-Gegenwert überweist er jeweils zu DEGIRO und investiert ihn dort in den globalen Vanguard ETF (VWRA) über die CH-Börse SIX – ideal für grössere Beträge, da selbst hohe ETF-Investments bei DEGIRO maximal 3 € kosten.
Für regelmässig kleinere Beträge eignet sich ergänzend ein ETF-Sparplan ohne Kaufgebühren z.B. bei Saxo Bank besonders gut. Damit wären wir schon bei der dritten Plattform…
So lässt sich die übergeordnete Anlagestrategie effizient und kostengünstig mit mehreren Anbietern umsetzen. Ein einfaches Excel-Sheet reicht oft schon, um alles konsolidiert im Blick zu behalten. Mehr Komfort bieten Tools wie Portfolio Performance (web) oder Delta by eToro (App).
Hallo zusammen
Kann mir jemand sagen, ob es bei Interactive Brokers einen Auszug für die Schweizer Steuererklärung gibt? Wenn es das nicht gibt, wie macht ihr das? Jede gehabte Position in der Steuererklärung einzeln aufführen?
Hoi Hans
Wir verwenden für unsere Wertschriften bei Interactive Brokers den Kontoauszug, den wir jeweils per Stichtag 31.12. direkt über die Plattform generieren. Die (wenigen) Positionen bzw. die diesbezüglichen Veränderungen gegenüber dem Vorjahr übertragen wir manuell in die Steuererklärung. Für uns ist der administrative Aufwand überschaubar.
Hallo Stefan und Toni,
gestern habe ich eine Update Mail von Degiro erhalten, wo darauf hingewiesen wurde, dass ab 01.10.25 Gebühren für den Steuerauszug in Höhe von 50,- anfallen.
Da ich erst seit ca. 6 Wochen bei Degiro bin und vorher nichts über Gebühren für den Jahressteuerauszug gelesen habe, verwundert es mich etwas, dass jetzt doch Gebühren dafür verlangt werden.
Wisst ihr aus Erfahrung, ob ich für meine Steuererklärung zwingend diesen Steuernachweis von Degiro brauche oder genügt es, wenn ich aufgrund einer allgemeinen Jahresübersicht alle Position in der Steuererklärung erfasse?
Besten Dank schon mal und viele Grüsse
Willi
Hoi Willi
Wenn du nur einige Wertschriften-Positionen hast, bringt dir der kostenpflichtige Steuerauszug (CHF 50) von DEGIRO wenig Nutzen – die Gratis-Jahresübersicht reicht. Den Steuerauszug kaufst du nur, wenn du dir Arbeit sparen oder viele Positionen sauber aufbereitet haben möchtest.
Beste Grüsse
SFB
was ist denn sinnvoll wenn ich aus Deutschland eine sechsstellige Summe einzahlen will und diese – erst einmal – in Aktien anlegen will. Tausch von Euro in Franken wäre okay?
Hoi Leo
Wenn du Wohnsitz in Deutschland hast, dann ist deine Referenzwährung Euro (bei DEGIRO Deutschland). Da macht es natürlich wennig Sinn Euro in CHF zu wechseln, ausser dein bevorzugter ETF wird (nur) in Handelswährung CHF angeboten…
Beste Grüsse
SFB
Handeln die von Euch besprochenen Broker nur ETFs?
schönen Gruß
Leo
Hoi Leo
Nein, natürlich nicht. Die bieten auch Einzelaktien, Obligationen (Anleihen) und andere Assetklassen an.
Beste Grüsse
SFB
Ich möchte langfristig in den SPDR MSCI ACWI UCITS ETF (ISIN IE00B44Z5B48 = euren Testsieger in global thesaurierend) investieren. Macht es Sinn diesen über Degiro zu kaufen oder mache ich da einen Fehler? Die jährliche Investitionssumme wird bei ca. CHF 15’000.00 liegen. Vielen Dank für Eure wertvolle Arbeit.
Hoi Samuel
Beim aktuellen Gebührenmodell von DEGIRO ist es ja so, dass du beim Kauf von ETFs Pauschalgebühren bezahlst, d.h. unabhängig von der Höhe des Investitionsbetrags (ausgenommen davon sind allfällige Gebühren für den Währungstausch). In deinem Fall zahlst du also fix €3 Transaktionsgebühren und da Handelswährung CHF, entfallen keine Gebühren für den Währungstausch. Dies ist vergleichsweise schon sehr günstig, auch dann noch, wenn du die 15k z.B. in drei Tranchen à 5k aufteilen würdest.
Beste Grüsse
SFB
Was mich bei Swissquote etwas « irritiert » ist, das der eSteuerauszug immer noch nicht kostenlos angeboten wird.
Und dies, wo doch dieser (das Ausfüllen der Steuererklärung erleichternde) Auszug inzwischen beispielsweise selbst bei der Luzerner Kantonalbank oder der WIR Bank kostenlos erhältlich ist.
Das ist für die Schweizer Marktführerin meiner Meinung nach ein absolutes No-Go!