
 Newsletter

Constituer un patrimoine est relativement simple, par exemple en investissant régulièrement dans un ETF actions. Il est plus complexe de puiser ensuite dans ce patrimoine accumulé de manière à ce qu’il assure votre niveau de vie pendant de nombreuses années et qu’il suffise jusqu’à la fin de vos jours. Pour partir sereinement en retraite anticipée, il vous faut un plan de retrait bien pensé : c’est la clé de votre liberté financière, en quelque sorte le happy end de votre planification financière ! Dans cet article, nous vous présentons trois plans de retrait, vous montrons lequel a notre préférence et pourquoi nous jugeons la populaire « règle des 4 % » inadaptée.

En bref
- Avec un plan de retrait bien pensé, votre patrimoine suffit du début de votre retraite anticipée jusqu’à votre décès, tout en vous permettant de consommer le plus possible.
- Pour puiser dans votre portefeuille, vous pouvez vendre une partie de votre patrimoine, « consommer » les dividendes et intérêts distribués, ou combiner les deux.
- Pour établir un plan de retrait, il vous faut le montant de votre patrimoine initial disponible, son rendement moyen, vos dépenses de consommation annuelles et votre espérance de vie.
- Nous avons étudié trois plans de retrait qui se distinguent par le montant des retraits et/ou le risque de marché.
- Nous préférons un plan de retrait flexible. Il repose sur la règle de l’annuité et exclut une ruine prématurée.
- En revanche, un tel plan de retrait entraîne des fluctuations de la consommation dues au marché, qui peuvent être très fortes selon l’évolution de la bourse.
- Ces fluctuations de la consommation sont dues en grande partie à la séquence des rendements. Les mauvaises années boursières au début de la phase de retrait sont particulièrement problématiques.
- Grâce à une réserve de liquidités, dans laquelle vous puisez après de mauvaises années boursières, et à un plafond de retrait, qui s’applique après de bonnes années boursières, vous pouvez atténuer efficacement les fluctuations de la consommation.
Contents
- Quelques questions à vous poser avant votre retraite anticipée
- Quels plans de retrait existe-t-il ?
- Plan de retrait pour la retraite anticipée, variante 1 : montants de retrait fixes sans risque de marché
- Plan de retrait pour la retraite anticipée, variante 2 : montants de retrait fixes avec risque de marché
- Plan de retrait pour la retraite anticipée, variante 3 : montants de retrait flexibles avec risque de marché
- Conclusion : pour la retraite anticipée, prendre le meilleur des deux mondes
- Ceci pourrait aussi vous intéresser
- Mises à jour
- Avertissement
Quelques questions à vous poser avant votre retraite anticipée
Qu’est-ce qu’un plan de retrait ?
Le plan de retrait, aussi appelé stratégie de retrait ou plan de désépargne, consiste à transformer le patrimoine accumulé en consommation selon une démarche définie à l’avance. Le plan de retrait s’applique donc pendant la phase de retrait, qui est le pendant de la phase de constitution du patrimoine.
Constituer un patrimoine est relativement facile à mettre en œuvre. Nos règles de base se résument d’ailleurs en quelques mots : investir dans un ou plusieurs ETF actions sur le long terme, régulièrement, avec une diversification mondiale et à moindres frais.
Puiser à nouveau dans ce patrimoine qui a (espérons-le) fortement grossi sur plusieurs décennies est en revanche nettement plus complexe. Car dans l’idéal, un plan de retrait bien pensé devrait couvrir les trois besoins suivants :
- Une consommation aussi élevée que possible (« Je ne veux pas mourir millionnaire. »)
- Une consommation qui dure assez longtemps (« Je ne veux pas être ruiné avant ma mort. »)
- Une consommation régulière (« Je veux profiter d’un niveau de vie constant. »)
Comme nous le verrons plus loin, il n’existe malheureusement aucun plan de retrait capable de satisfaire tous ces besoins sans concessions.
Sur la base de ces trois besoins, vous devriez vous poser les quatre questions suivantes, que nous avons classées par ordre de complexité croissante :
- Combien d’argent est-ce que je veux léguer ?
Si vous souhaitez léguer une partie de votre patrimoine, par exemple à vos enfants ou à une association caritative, définissez le montant correspondant. Ce montant n’est donc pas destiné à la consommation, mais réservé aux heureux héritiers que vous avez choisis.
- De combien d’argent ai-je besoin pour vivre ?
Il est déjà un peu moins facile de répondre à cette question qu’à la première. Mais avec un peu de recherche sur vous-même, vous pourrez y répondre assez précisément. Car vous pouvez vous appuyer sur une grande expérience et une base de données fiable : vos dépenses passées. Dans l’idéal, déterminez non seulement vos dépenses de consommation moyennes (scénario standard), mais aussi le minimum vital (scénario pessimiste) ainsi qu’un niveau de vie élevé à vos yeux (scénario optimiste).
- Quel rendement mon patrimoine rapporte-t-il ?
Si, au début de la phase de retrait, vous placez une partie de votre patrimoine à faible risque en obligations d’État ou en liquidités sur un compte d’épargne, vous ne pouvez guère espérer qu’une faible rémunération de l’ordre de l’inflation, et encore. Garder un coussin de sécurité pour les imprévus nous paraît néanmoins une bonne idée. Pour les placements en actions, plus risqués, des plus-values annuelles de 8 % en moyenne, dividendes compris, sont tout à fait réalistes. Une part d’incertitude demeure : comme chacun sait, les rendements passés ne garantissent pas les rendements futurs.
- Pendant combien d’années est-ce que je veux puiser dans mon patrimoine ?
Là, cela devient vraiment complexe. Car il vous faudrait pour cela connaître votre espérance de vie exacte, autrement dit la date de votre décès. Pour une première orientation, vous pouvez par exemple vous baser sur l’espérance de vie moyenne. Selon l’Office fédéral de la statistique, l’espérance de vie en Suisse est l’une des plus élevées au monde. En 2021, elle s’élevait à la naissance à 81,6 ans pour les hommes et à 85,6 ans pour les femmes. À 65 ans, l’espérance de vie restante est encore de 19,9 ans pour les hommes et de 22,7 ans pour les femmes, ce qui situe le décès en moyenne à 84,9 ans (hommes) et 87,7 ans (femmes). Si nécessaire, vous pouvez affiner ces valeurs avec des facteurs individuels comme l’état de santé, le mode de vie ou les gènes. Et même si vous avez estimé la fin de votre vie de manière trop pessimiste, c’est-à-dire si vous vivez plus longtemps que votre argent ne le permet, pas de panique, du moins en Suisse. Nous disposons d’EMS publics bien gérés, auxquels les seniors sans ressources ont eux aussi droit.
Qui a besoin (ou non) d’un plan de retrait ?
Même si nous employons dans cet article le terme « retraite anticipée », nous nous adressons en fait à toutes celles et ceux qui veulent partir à la retraite avec un patrimoine. Peu importe donc, en principe, que le départ à la retraite soit prévu de manière classique vers 65 ans, seulement à 70 ans ou, ce qui est très tendance actuellement, plus tôt, par exemple à 50 ans, voire dès 40 ans (voir aussi notre article « Liberté financière : effet de mode ou objectif à viser ? »).
Il est toutefois évident qu’un plan de retrait fiable est encore plus important en cas de retraite anticipée, car jusqu’à l’âge ordinaire de la retraite, aucune rente garantie par l’État n’est versée et la consommation est financée exclusivement en puisant dans le patrimoine.
En outre, notre public cible veut consommer son capital disponible sur le long terme, c’est-à-dire jusqu’à son décès, afin de garantir et d’optimiser son niveau de vie habituel.
Le thème « retraite anticipée avec plan de retrait » devrait en revanche moins intéresser les personnes qui n’auront pas ou guère épargné jusqu’à leur départ à la retraite. Car elles n’ont tout simplement pas besoin de plan de retrait. En Suisse, leur rente est réglée par l’État et repose sur l’AVS (1er pilier), la caisse de pension (2e pilier) et, au besoin, les prestations complémentaires.
Ces personnes bénéficient d’une grande sécurité quant au versement fiable de leur rente, et ce jusqu’à leur décès. En contrepartie, elles doivent accepter des concessions plus ou moins importantes sur leur niveau de vie. Car nos rentes publiques visent avant tout à couvrir les besoins existentiels comme l’alimentation, le logement et la santé. Autre inconvénient : les personnes sans épargne propre ne peuvent pas choisir librement l’âge de leur départ à la retraite, ni partir volontairement en retraite anticipée.
Quels sont les risques d’une retraite anticipée ?
Les risques sont toujours liés à des incertitudes. Et celles-ci ne manquent pas avec la retraite anticipée et les plans de retrait qui l’accompagnent. Mais plus vous vous pencherez sérieusement sur votre plan de retrait personnel (y compris en répondant aux questions des chapitres précédents), mieux vous maîtriserez les risques suivants :
- Risque de ruine : risque que le patrimoine soit épuisé avant la fin de la période de retrait prévue. Ce risque dépend du risque de séquence des rendements et du risque de longévité.
- Risque sur le niveau de vie : risque de devoir restreindre involontairement votre niveau de vie en raison de fluctuations de la consommation.
- Héritage non planifié : risque que le patrimoine réservé à la consommation ne soit pas entièrement utilisé à la fin de la période de retrait prévue.
Pour nos compatriotes, traditionnellement soucieux de sécurité, le risque de ruine devrait être perçu comme le plus grave. C’est pourquoi une grande partie des retraité·e·s calculeront sans doute de manière trop prudente.
En Suisse, une rente publique garantie et, si tout le reste échoue, les prestations complémentaires amortissent toutefois ce risque. Cette prévoyance vieillesse publique ne s’applique bien sûr qu’aux personnes ayant atteint l’âge ordinaire de la retraite, vers 65 ans. Qui veut partir en retraite anticipée ne peut pas compter dessus et dépend d’autant plus d’un plan de retrait bien réfléchi.
C’est pourquoi nous pensons, et les simulations de marché présentées plus loin le suggèrent, que le risque bien plus probable est l’« héritage non planifié ». Ce risque semble anodin, mais il peut avoir de lourdes conséquences. Concrètement : par peur de la ruine, Monsieur et Madame Tout-le-monde se restreignent trop dans leur consommation pendant la période de retrait, c’est-à-dire en général pendant plusieurs décennies. Leur qualité de vie en pâtit, au profit des heureux héritiers !
Comment puiser dans mon patrimoine ?
Avant d’examiner et d’évaluer les principaux plans de retrait, penchons-nous encore sur cette dernière question, qui n’est pas décisive. Il s’agit de la technique de retrait. En principe, trois variantes s’offrent à vous :
- Retrait des dividendes et des intérêts
- Vente d’une partie du patrimoine
- Une combinaison des deux
Utiliser les dividendes et les intérêts devrait être un peu moins cher, car les courtiers ne facturent en général pas de frais pour cela. Pour les ventes partielles, en revanche, il faut généralement payer non seulement du courtage, mais aussi, s’il s’agit d’un courtier suisse comme Swissquote (test), le droit de timbre. Deux courtiers étrangers bien établis sur le marché suisse, avec des frais bas et sans droit de timbre, sont DEGIRO (test) et Interactive Brokers (test).
De plus, les distributions sont plus pratiques, car elles se font automatiquement, alors que les ventes partielles doivent en général être « déclenchées » manuellement.
Pour l’impôt sur le revenu, peu importe d’ailleurs que vous puisiez dans les flux de trésorerie ou que vous vendiez une partie de votre patrimoine. Car les dividendes doivent être imposés comme revenu, que les titres soient de distribution ou de capitalisation. Vous trouverez plus d’informations sur la fiscalité dans l’article « Impôts sur les ETF en Suisse : optimisez votre portefeuille avec ces 4 astuces fiscales ».
De manière réaliste, la plupart des investisseurs et investisseuses opteront pour une technique de retrait qui combine d’une part les dividendes et les intérêts et d’autre part, pour des montants plus importants, la vente d’une partie du patrimoine. Car pour vivre uniquement des dividendes et des intérêts, il faut un très gros patrimoine. De plus, se contenter d’en récolter les fruits sans toucher au patrimoine lui-même va à l’encontre du but même d’une stratégie de retrait.
– O f f r e p a r t e n a i r e –
– – – – –
Quels plans de retrait existe-t-il ?
Il existe sans doute d’innombrables plans de retrait. Nous nous concentrons sur les trois plans de retrait suivants, qui reposent chacun sur une stratégie de base différente :
- Plan de retrait pour la retraite anticipée, variante 1 : montants de retrait fixes sans risque de marché
- Plan de retrait pour la retraite anticipée, variante 2 : montants de retrait fixes avec risque de marché
- Plan de retrait pour la retraite anticipée, variante 3 : montants de retrait flexibles avec risque de marché
Ces trois variantes sont à la fois combinables et modifiables individuellement. Elles se distinguent donc par deux facteurs : les montants de retrait (statiques ou flexibles) et le risque de marché (sans ou avec). Ci-après, nous passons ces trois plans de retrait ainsi que quelques sous-variantes à la loupe et les évaluons.
Plan de retrait pour la retraite anticipée, variante 1 : montants de retrait fixes sans risque de marché
Dans cette première variante, le patrimoine n’est pas investi en bourse pendant la phase de retrait ; il n’est donc soumis à aucune fluctuation du marché.
Supposons donc que votre patrimoine disponible se trouve en sécurité sur un compte bancaire, avec un taux d’intérêt qui correspond toujours exactement à l’inflation. Vous ne pouvez pas espérer davantage de rendement.
Les avantages de cette variante sont évidents : prévisibilité, consommation constante et pas de ruine (prématurée). Important : ce dernier point se rapporte à la période de retrait que vous avez définie. Si vous vivez plus longtemps, vous courez vous aussi un risque de ruine.
Cette variante convient donc surtout aux personnes très fortunées, qui peuvent se permettre de renoncer à une croissance réelle de leur patrimoine et au risque de marché qui l’accompagne. Si, par exemple, au début de la phase de retrait, vous avez épargné un patrimoine liquide de 3 millions de CHF qui se trouve sur votre compte bancaire, vous pouvez consommer 100 000 CHF réels par an pendant 30 ans. Cela suffit pour une retraite sans soucis financiers, d’autant plus que les rentes publiques s’y ajoutent.
Cette variante convient aussi aux personnes qui ont peur du risque et n’ont besoin que de peu d’argent pour vivre. Si, par exemple, au début de la phase de retrait, vous disposez d’un patrimoine de « seulement » 1 million de CHF sur votre compte d’épargne, vous pouvez consommer 33 333 CHF réels par an pendant 30 ans. Sur l’îlot de cherté qu’est la Suisse, vous ne pourrez certes pas faire de folies. Mais si vous tenez compte des rentes publiques, vous devriez tout de même vous en sortir plutôt bien.
Avantages et inconvénients du plan de retrait pour la retraite anticipée, variante 1 : montants de retrait fixes sans risque de marché
 Pas de ruine prématurée Consommation constante Pas d’héritage non planifié : le patrimoine est entièrement utilisé
 Consommation limitée faute de rendement plus élevé (pas de prime de risque) Niveau de vie élevé possible uniquement avec un patrimoine important
Interligne
Plan de retrait pour la retraite anticipée, variante 2 : montants de retrait fixes avec risque de marché
Dans cette deuxième variante aussi, vous retirez une somme fixe plus la compensation du renchérissement. Autrement dit, le montant de vos retraits reste constant en termes réels. Contrairement à la variante 1, votre patrimoine disponible est toutefois soumis aux fluctuations du marché.
Comme la variante 1, cette variante vous garantit, grâce au montant de retrait fixe, un niveau de vie constant. Contrairement à la variante 1, vous profitez de la prime de risque sous forme de plus-values sur vos placements en actions.
Vous courez toutefois deux risques : l’héritage non planifié et le risque de ruine. Comme ces deux risques s’excluent mutuellement, un seul des deux peut se réaliser. Comme nous le verrons plus loin, la probabilité que le risque « héritage non planifié » se réalise est nettement plus élevée que celle d’une ruine prématurée, même avec des taux de retrait généreux de 5 %. En règle générale, plus le taux de retrait est faible, plus le risque « héritage non planifié » est élevé, et plus le taux de retrait est élevé, plus la ruine prématurée menace.
La « règle des 4 % »
Pendant longtemps, la « règle des 4 % », développée dès 1994 par Bill Bengen, a donné un cadre concret à cette variante de retrait statique. Selon cette règle, vous retirez chaque année, dès le début de la phase de désépargne, 4 % de votre patrimoine de départ et, grâce à la prime de risque, vous ne devriez pas être ruiné avant votre décès. Le montant retiré du patrimoine reste donc constant. Pour préserver le pouvoir d’achat, il est toutefois judicieux de calculer avec des montants de retrait réels, c’est-à-dire de tenir compte chaque année de l’inflation.
L’étude de Mannheim
Au fil de nos recherches, nous sommes tombés sur l’étude « Entsparen im Alter – Portfolioentnahmestrategien in der Rentenphase » (désépargner à la retraite : stratégies de retrait de portefeuille pendant la phase de retraite), publiée pour la première fois en 2017 par les deux professeurs Philipp Schreiber et Martin Weber de l’Université de Mannheim et mise à jour pour la dernière fois en 2020. (Après la publication de cet article, le simulateur de désépargne a été mis à jour.) Le grand public connaît surtout Weber comme l’inventeur du fonds de placement ARERO. La particularité de ce fonds mondial mixte est qu’il reproduit, via des indices, les classes d’actifs actions, obligations et matières premières dans un seul produit et selon une approche scientifique.
Penchons-nous maintenant de plus près sur l’étude de Mannheim. À notre demande, Jan Mertes, doctorant à l’Université de Mannheim, nous a expliqué plus en détail la composition du portefeuille et la simulation des rendements :
- Le portefeuille
Le portefeuille mondial utilisé pour la simulation est construit comme suit : un portefeuille d’actions et d’obligations largement diversifié, composé à 60 % d’actions et à 40 % d’obligations. Concrètement, il repose sur le MSCI All Country World Index (actions) et le Bloomberg Barclays Global Aggregate Bond Index (obligations). Les dividendes et les revenus d’intérêts ont été pris en compte. Selon Mertes, l’idée centrale de ce portefeuille est de reproduire le marché le mieux possible et d’obtenir ainsi une diversification maximale (c’est-à-dire un risque non systématique minimal). On accepte délibérément un rendement plus faible qu’avec un portefeuille composé uniquement d’actions, afin d’être moins exposé aux fluctuations.
- La simulation des rendements
Les rendements mensuels du portefeuille décrit ci-dessus ont été déterminés pour la période de janvier 1990 à novembre 2018. Parmi ces rendements, 360 sont tirés au hasard (avec remise) pour simuler l’évolution du portefeuille sur 30 ans (pour un autre horizon de planification, ce nombre correspond à l’horizon en années multiplié par 12). Cette opération est ensuite répétée 10 000 fois afin de représenter différents scénarios de marché.
Des résultats surprenants pour les rendements
Sur la base de cette énorme quantité de données, nous avons examiné de plus près les rendements historiques et sommes arrivés aux résultats suivants, en partie étonnants :
| Rendement moyen | 7,2 % |
|---|---|
| Part des rendements négatifs | 27 % |
| Part des rendements positifs | 73 % |
| Part des rendements positifs de 0 à 10 % | 35 % |
| Part des rendements positifs >10 % | 39 % |
Ce qui nous a particulièrement surpris en bien, c’est qu’environ quatre années boursières sur dix ont affiché des rendements supérieurs à 10 %. Et qu’en est-il de la « règle des 4 % » ? D’après l’étude de Mannheim, elle semble plutôt bien fonctionner (voir fig. 1).
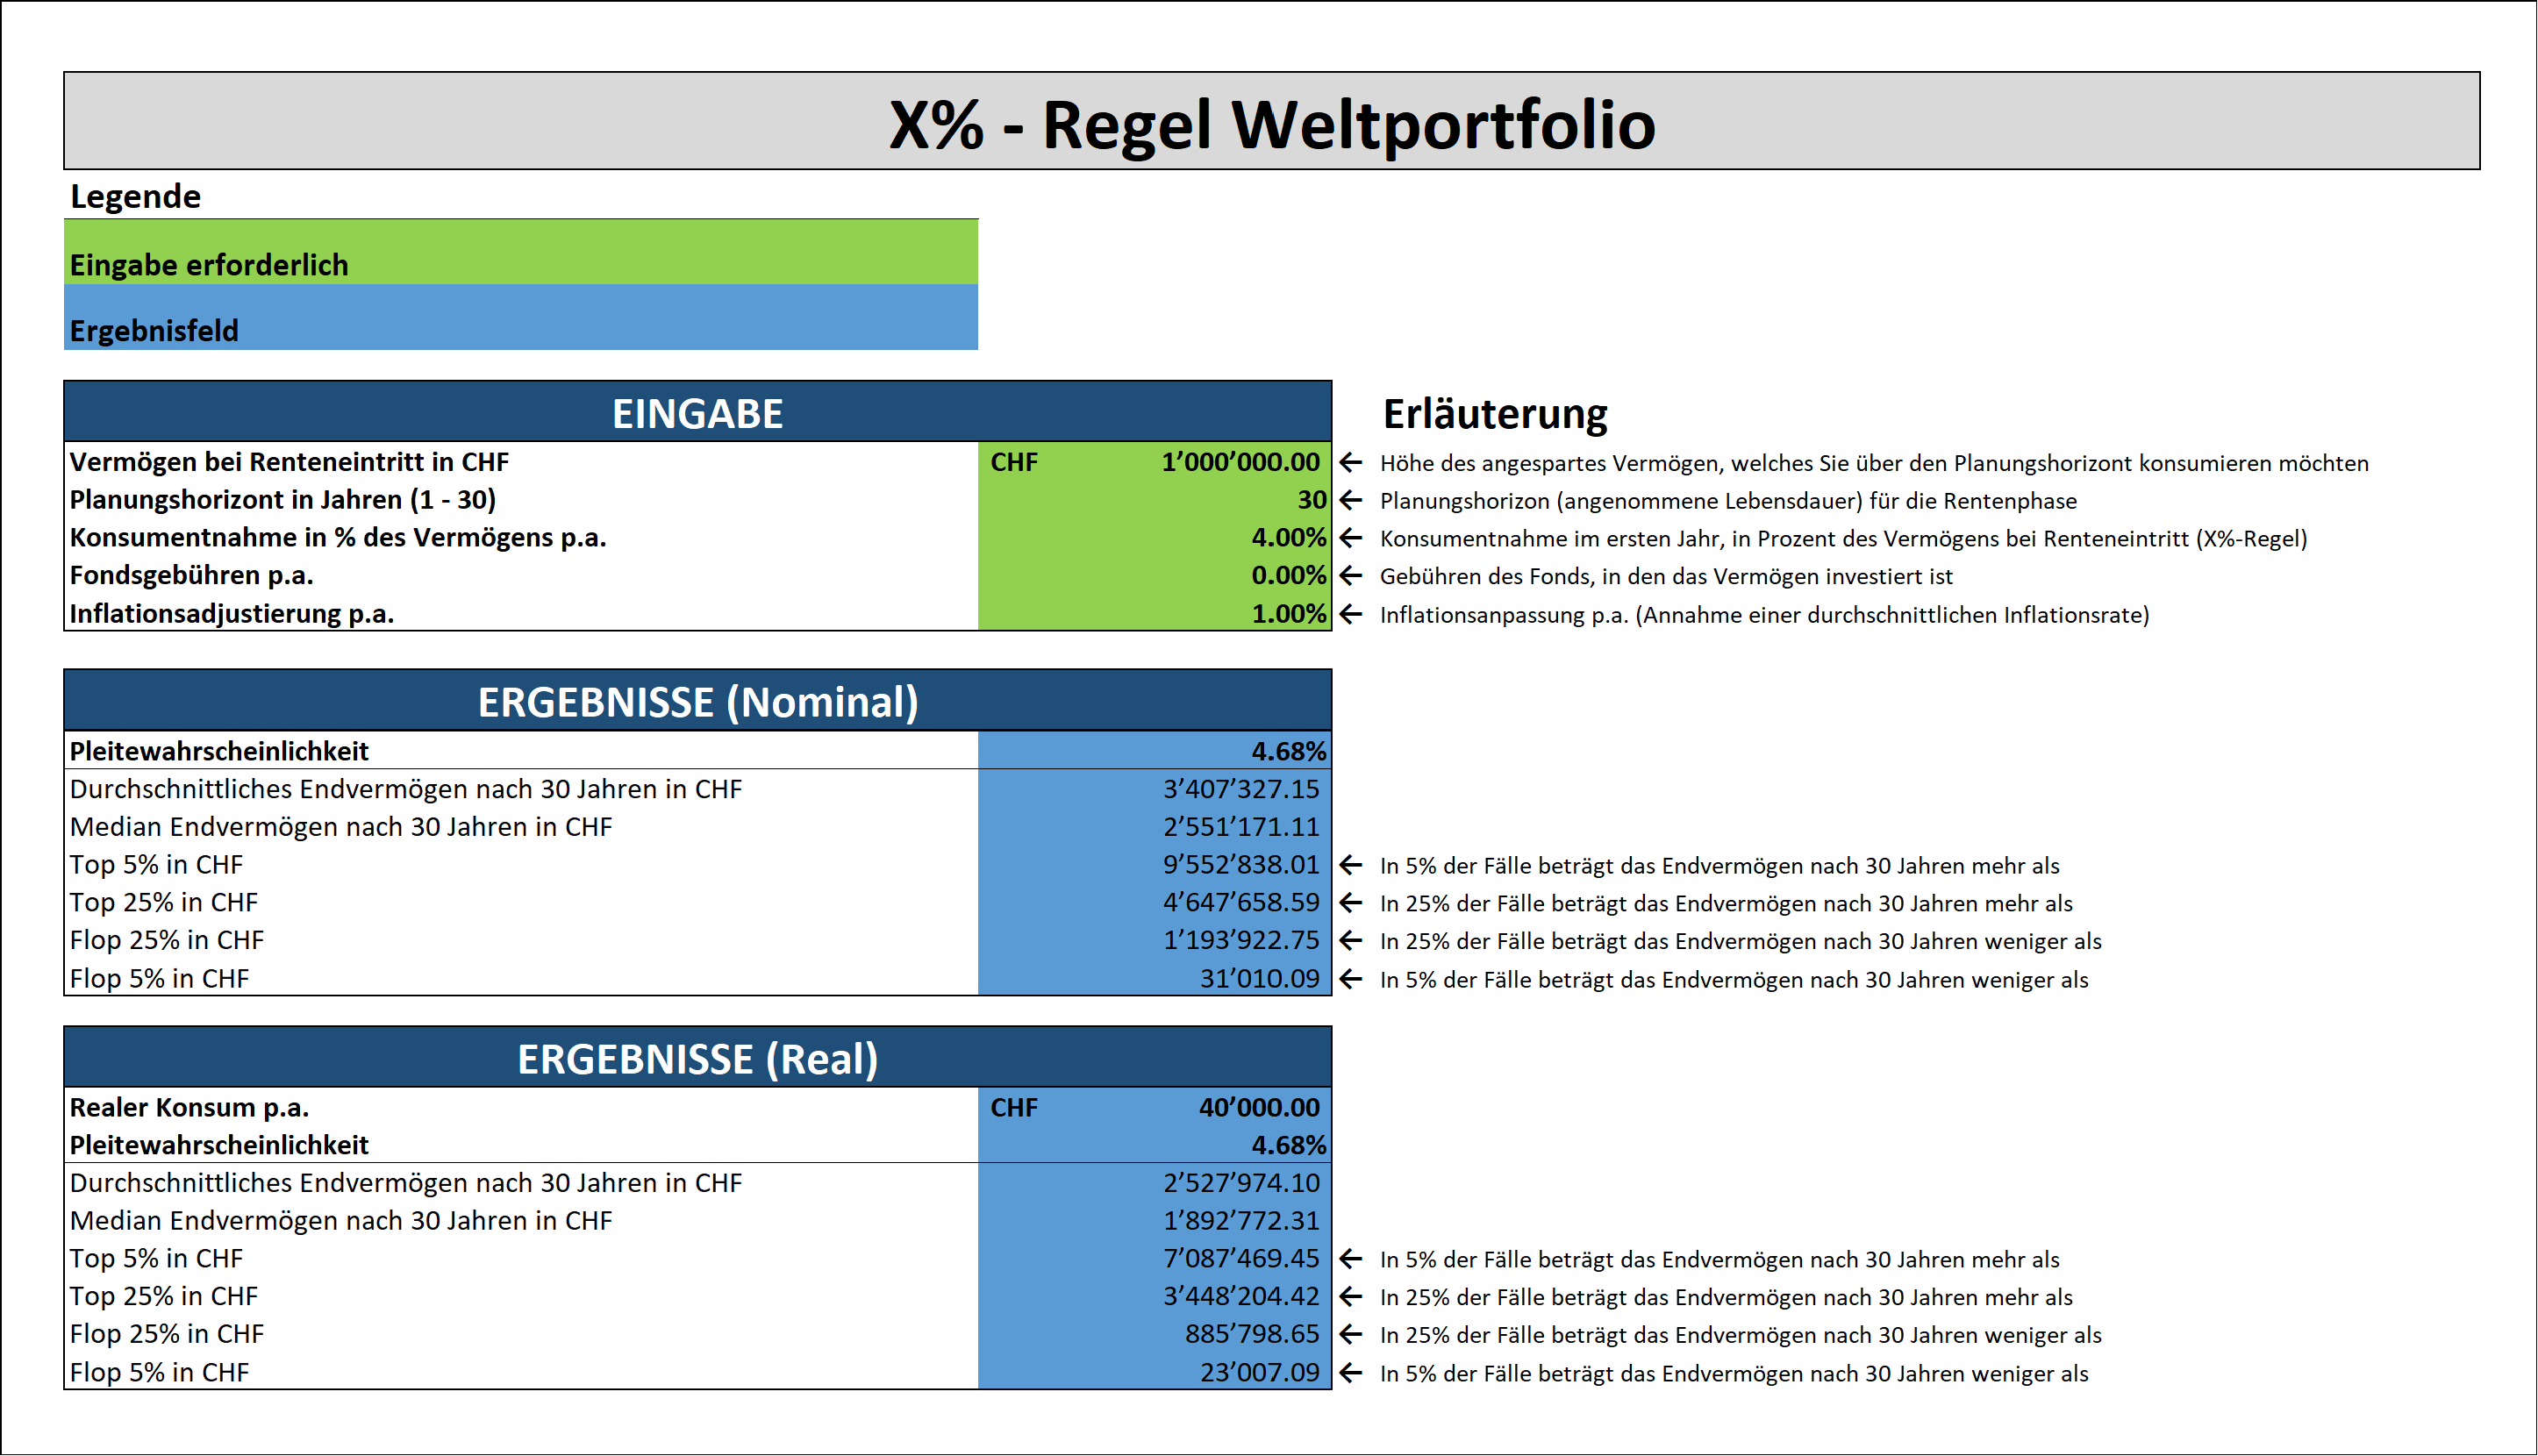
Explication de la fig. 1 : avec un retrait fixe de 4 % d’un patrimoine initial de 1 million de CHF (soit 40 000 CHF par an), y compris une inflation de 1 % par an, sur une durée de retrait de 30 ans, la probabilité que vous soyez ruiné prématurément est de 4,68 %. Votre patrimoine final moyen corrigé du pouvoir d’achat (réel) représente plus de 2,5 fois le patrimoine initial, soit 2 527 974 CHF.
Sur la base des données historiques de l’étude de Mannheim, la « règle des 4 % » conduit donc souvent à un héritage non planifié et relativement rarement à une ruine prématurée.
En ce qui concerne le risque de ruine, il faut encore tenir compte d’un aspect important : le risque de ruine augmente lorsque les rendements évoluent défavorablement. Autrement dit, lorsque de mauvaises années boursières surviennent au début de la phase de retrait. C’est ce qu’on appelle le risque de séquence des rendements.
Dans l’étude en question, la simulation 9 est un bon exemple de risque de séquence des rendements accru. Ci-après, nous faisons calculer les montants de retrait pour les paramètres suivants :
| Patrimoine initial | 1 million de CHF |
|---|---|
| Période de retrait | 30 ans |
| Retrait par an | 5 % |
| Inflation attendue par an | 1 % |
La séquence des 30 rendements de la simulation 9 figure dans le tableau suivant.
| Année | Rendements historiques de la simulation 9 de l’étude de Mannheim |
|---|---|
| 1 | -12,30 % |
| 2 | -4,50 % |
| 3 | 5,04 % |
| 4 | -2,26 % |
| 5 | 13,42 % |
| 6 | -2,08 % |
| 7 | 31,19 % |
| 8 | -0,63 % |
| 9 | -8,87 % |
| 10 | -11,53 % |
| 11 | 26,27 % |
| 12 | 7,83 % |
| 13 | 27,02 % |
| 14 | 29,77 % |
| 15 | -8,23 % |
| 16 | 4,13 % |
| 17 | -12,33 % |
| 18 | 3,90 % |
| 19 | 8,77 % |
| 20 | -7,12 % |
| 21 | 25,07 % |
| 22 | 12,40 % |
| 23 | 13,56 % |
| 24 | 12,87 % |
| 25 | 17,60 % |
| 26 | -0,05 % |
| 27 | 4,67 % |
| 28 | 5,38 % |
| 29 | -6,79 % |
| 30 | 11,99 % |
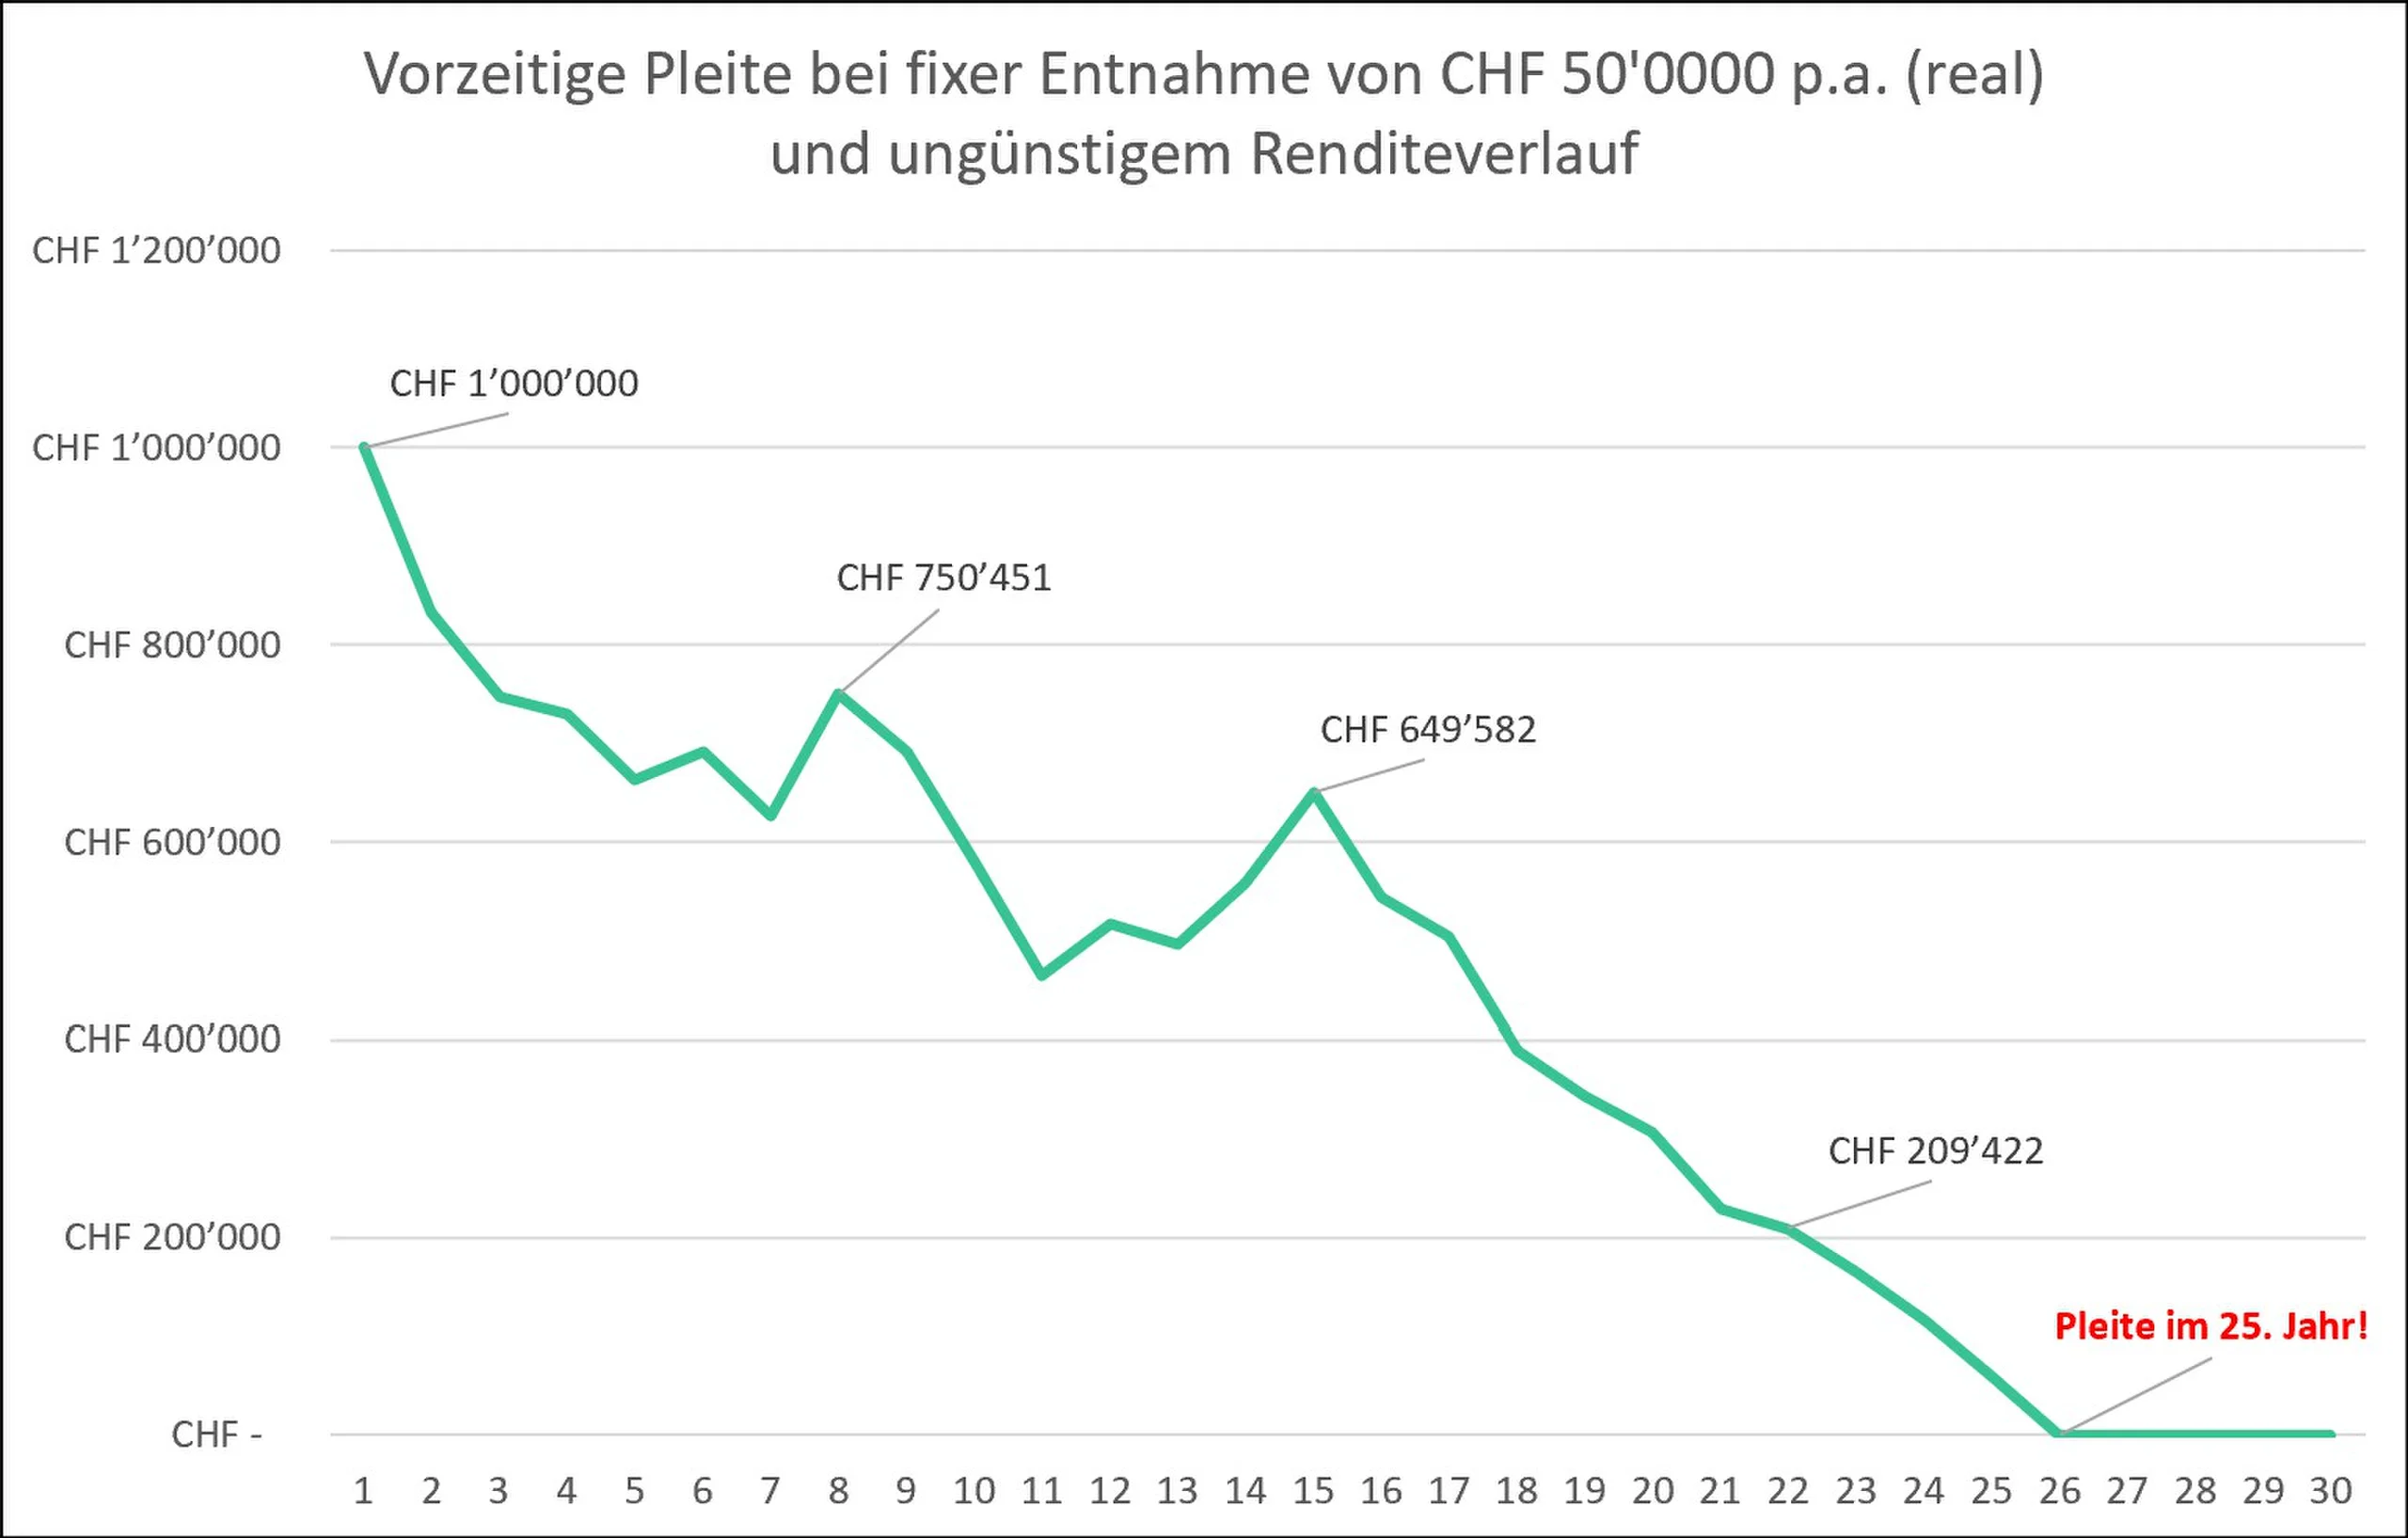
Comme la bourse a connu quelques plongeons au début de la période de retrait, la ruine est survenue prématurément au cours de la 25e année de retrait (voir fig. 2).
La figure suivante montre à quel point cet effet de séquence des rendements est incroyablement fort. Nous avons simplement interverti le rendement de la 1re année (-12,30 %) et celui de la 30e année (+11,99 %).
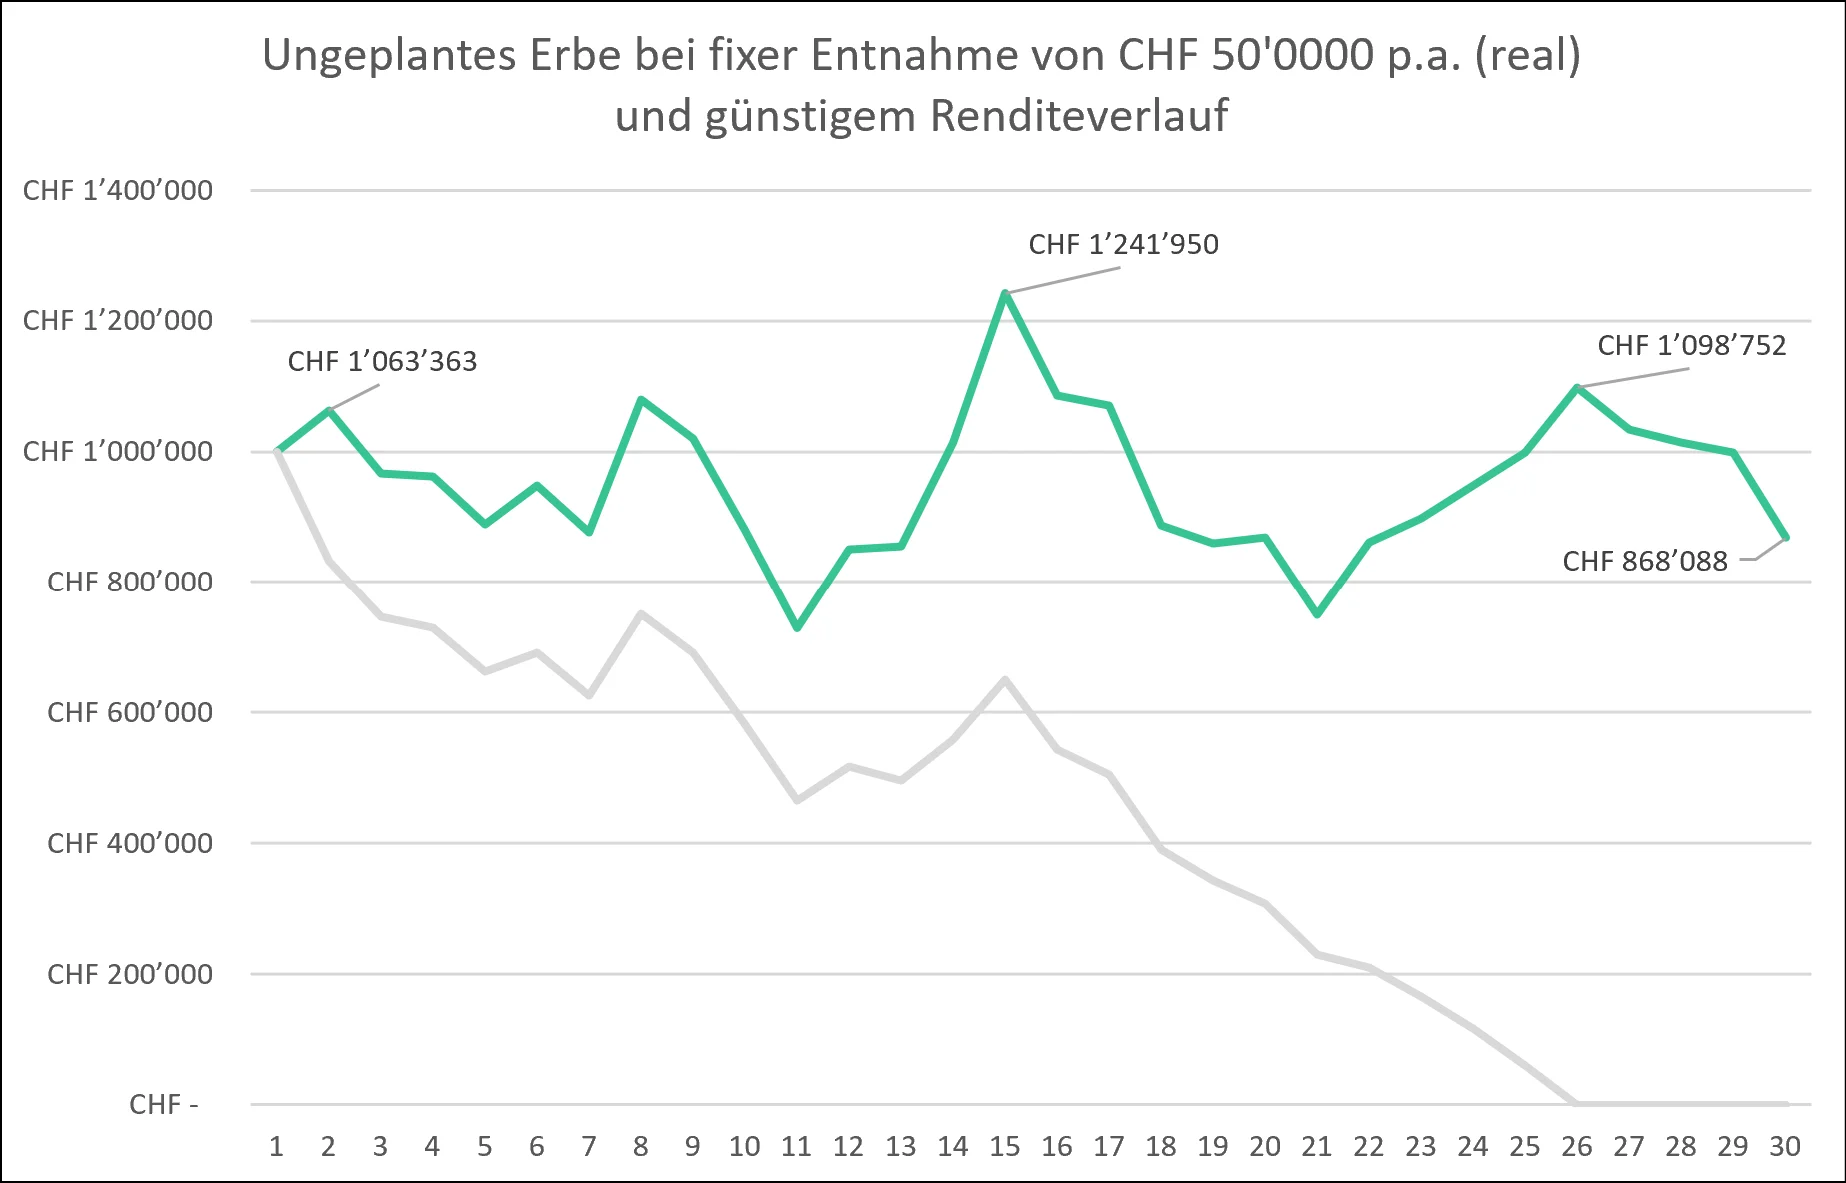
Au lieu d’être ruinés prématurément, nous disposons encore après 30 ans d’un joli patrimoine de 868 088 CHF réels !
Comme nous ne pouvons pas influencer la bourse à notre guise, nous devons trouver d’autres moyens de maîtriser le risque de séquence des rendements.
Mais laissons pour l’instant les exemples individuels de côté et revenons aux valeurs moyennes basées sur l’ensemble des données historiques de l’étude de Mannheim.
Dans le tableau suivant, sur la base d’un patrimoine initial de 1 million de CHF et d’une inflation de 1 % par an, nous avons rassemblé les résultats de neuf simulations avec chacune trois taux de retrait et trois durées de retrait différents.
| Durée de retrait | Ø patrimoine final réel pour un retrait de 30 000 CHF par an (3 %) | RR | Ø patrimoine final réel pour un retrait de 40 000 CHF par an (4 %) | RR | Ø patrimoine final réel pour un retrait de 50 000 CHF par an (5 %) | RR |
|---|---|---|---|---|---|---|
| 20 ans | 2 099 002 CHF | 0,04 % | 1 697 248 CHF | 0,32 % | 1 298 931 CHF | 3,30 % |
| 25 ans | 2 646 426 CHF | 0,12 % | 2 047 091 CHF | 1,98 % | 1 467 316 CHF | 10,20 % |
| 30 ans | 3 391 069 CHF | 0,45 % | 2 527 974 CHF | 4,68 % | 1 718 889 CHF | 17,95 % |
Ces résultats du tableau 2 nous ont stupéfiés et nous amènent aux quatre constats suivants :
- Certes, le risque de ruine augmente avec le taux de retrait et la durée de retrait.
- Grâce à la prime de risque et à l’effet des intérêts composés, le patrimoine final moyen augmente toutefois avec la durée de retrait. Autrement dit, dans les neuf simulations, il est supérieur au patrimoine initial, et ce corrigé de l’inflation. (Il en va d’ailleurs de même pour le patrimoine final médian, quoique dans une moindre mesure.)
- Le risque « héritage non planifié » est beaucoup plus probable que le risque de ruine. Selon nos rendements et périodes d’exemple, on n’est ruiné « que » dans 0,04 % à 17,95 % des cas. À l’inverse, cela signifie qu’à la fin de la phase de désépargne prévue, il reste encore du patrimoine dans 82,05 % à 99,96 % des cas, autrement dit le risque « héritage non planifié » se réalise.
- Une stratégie de retrait fixe est certes simple à mettre en œuvre, mais inadaptée dans la pratique (voir le point ci-dessus).
L’outil de stratégie de retrait (Excel) mis gratuitement à disposition par l’Université de Mannheim, avec la simulation du portefeuille mondial décrite ci-dessus, n’existe plus sous cette forme. Vous pouvez télécharger la version mise à jour via ce lien.
Critiques de la « règle des 4 % »
Ces derniers temps, la « règle des 4 % » est de plus en plus remise en question. Ce n’est pas tant le retrait statique qui est critiqué (c’est pourtant là que porte notre attention), mais plutôt les « 4 % » eux-mêmes, jugés trop optimistes.
Ainsi, l’étude américaine « The Safe Withdrawal Rate: Evidence from a Broad Sample of Developed Markets » du 22 septembre 2022 conclut que la populaire « règle des 4 % » repose sur une base de données inadaptée : pas de perspective internationale (home bias) et une période d’observation (1926 – 1991) qui n’est plus représentative de l’époque actuelle. Elle serait donc trop peu sûre, autrement dit le risque de ruine serait trop élevé. D’un point de vue statistique, selon l’étude, un couple américain de 65 ans ne devrait retirer au maximum que 2,26 % de son patrimoine initial pour que son risque de ruine ne dépasse pas 5 %.
Ce sont bien sûr des nouvelles déprimantes, car plus le taux de retrait est bas, moins il reste d’argent pour la consommation. Il faudrait donc se contenter d’un niveau de vie plus modeste, partir plus tard à la retraite, ou combiner les deux.
Mais nous ne partageons pas ce climat alarmiste. Outre les inconvénients concrets évoqués qu’entraîne un taux de retrait toujours plus bas, nous estimons que le concept statique qui le sous-tend ne mène pas au but. Voyons donc, dans le chapitre suivant, quelques exemples de plans de retrait flexibles.
Avantages et inconvénients du plan de retrait pour la retraite anticipée, variante 2 : montants de retrait fixes avec risque de marché
Consommation constante Consommation plus élevée grâce à la prime de risque Risque de ruine Héritage non planifié Interligne
Plan de retrait pour la retraite anticipée, variante 3 : montants de retrait flexibles avec risque de marché
Contrairement aux variantes 1 et 2, on ne retire pas ici chaque année le même montant corrigé du pouvoir d’achat. Avec un taux de retrait flexible, on tient plutôt compte des fluctuations du marché.
Vous redéfinissez donc votre montant de retrait chaque année. Il y aura ainsi des années où vous pourrez vous faire plaisir sans compter. D’autres années, en revanche, vous devrez réduire votre consommation.
Concrètement, cela signifie deux choses : premièrement, votre niveau de vie dépend dans une certaine mesure de l’évolution de la bourse. Et deuxièmement, toutes les dépenses qui ne sont pas (vitales ou) nécessaires pour vous constituent une marge de manœuvre.
Nous préférons clairement un plan de retrait flexible, car c’est lui qui présente à nos yeux le meilleur rapport avantages/inconvénients. La consommation fluctuante, que nous considérons comme son seul inconvénient, nous l’acceptons tant qu’elle reste dans une fourchette acceptable pour nous.
Mais ce risque, nous devons le maîtriser. L’important est que le financement de vos dépenses existentielles, c’est-à-dire de vos besoins de base, soit assuré à tout moment. En font partie par exemple les postes de dépenses suivants :
- Logement
- Alimentation et ménage
- Santé (assurance maladie)
En revanche, la consommation non existentielle, elle, peut être revue et sert de marge de manœuvre. Nous l’appelons consommation lifestyle. Nous y comptons par exemple les postes de dépenses suivants :
- Vacances dans des hôtels haut de gamme
- Restaurant régulièrement
- Bijoux coûteux
Après une « année de krach boursier », ce seraient donc par exemple des vacances sur le balcon plutôt qu’à Hawaï.
Avantages et inconvénients du plan de retrait pour la retraite anticipée, variante 3 : montants de retrait flexibles avec risque de marché
Consommation plus élevée possible grâce à la prime de risque Pas de ruine prématurée Pas d’héritage non planifié : le patrimoine est entièrement utilisé (garanti uniquement avec la règle de l’annuité sans fourchette) Consommation fluctuante Interligne
Comment mettre en œuvre un plan de retrait flexible avec risque de marché
Examinons maintenant de plus près quelques plans de retrait flexibles et leur mise en œuvre. Aussi différentes que soient les sous-variantes suivantes, elles ont toutes en commun un montant de retrait variable.
Méthode empirique avec un taux constant
Commençons par la variante la plus simple : au début de chaque année, vous retirez un pourcentage fixe de votre patrimoine (restant) disponible. Nous nous référons à nouveau aux rendements historiques de l’étude de Mannheim, plus précisément à la simulation 9 avec une évolution défavorable des rendements.
Pour le calcul, nous avons retenu les hypothèses suivantes pour les trois paramètres nécessaires :
| Patrimoine initial | 1 million de CHF |
|---|---|
| Période de retrait | 30 ans |
| Retrait par an | 5 % |
| Inflation attendue par an | 1 % |
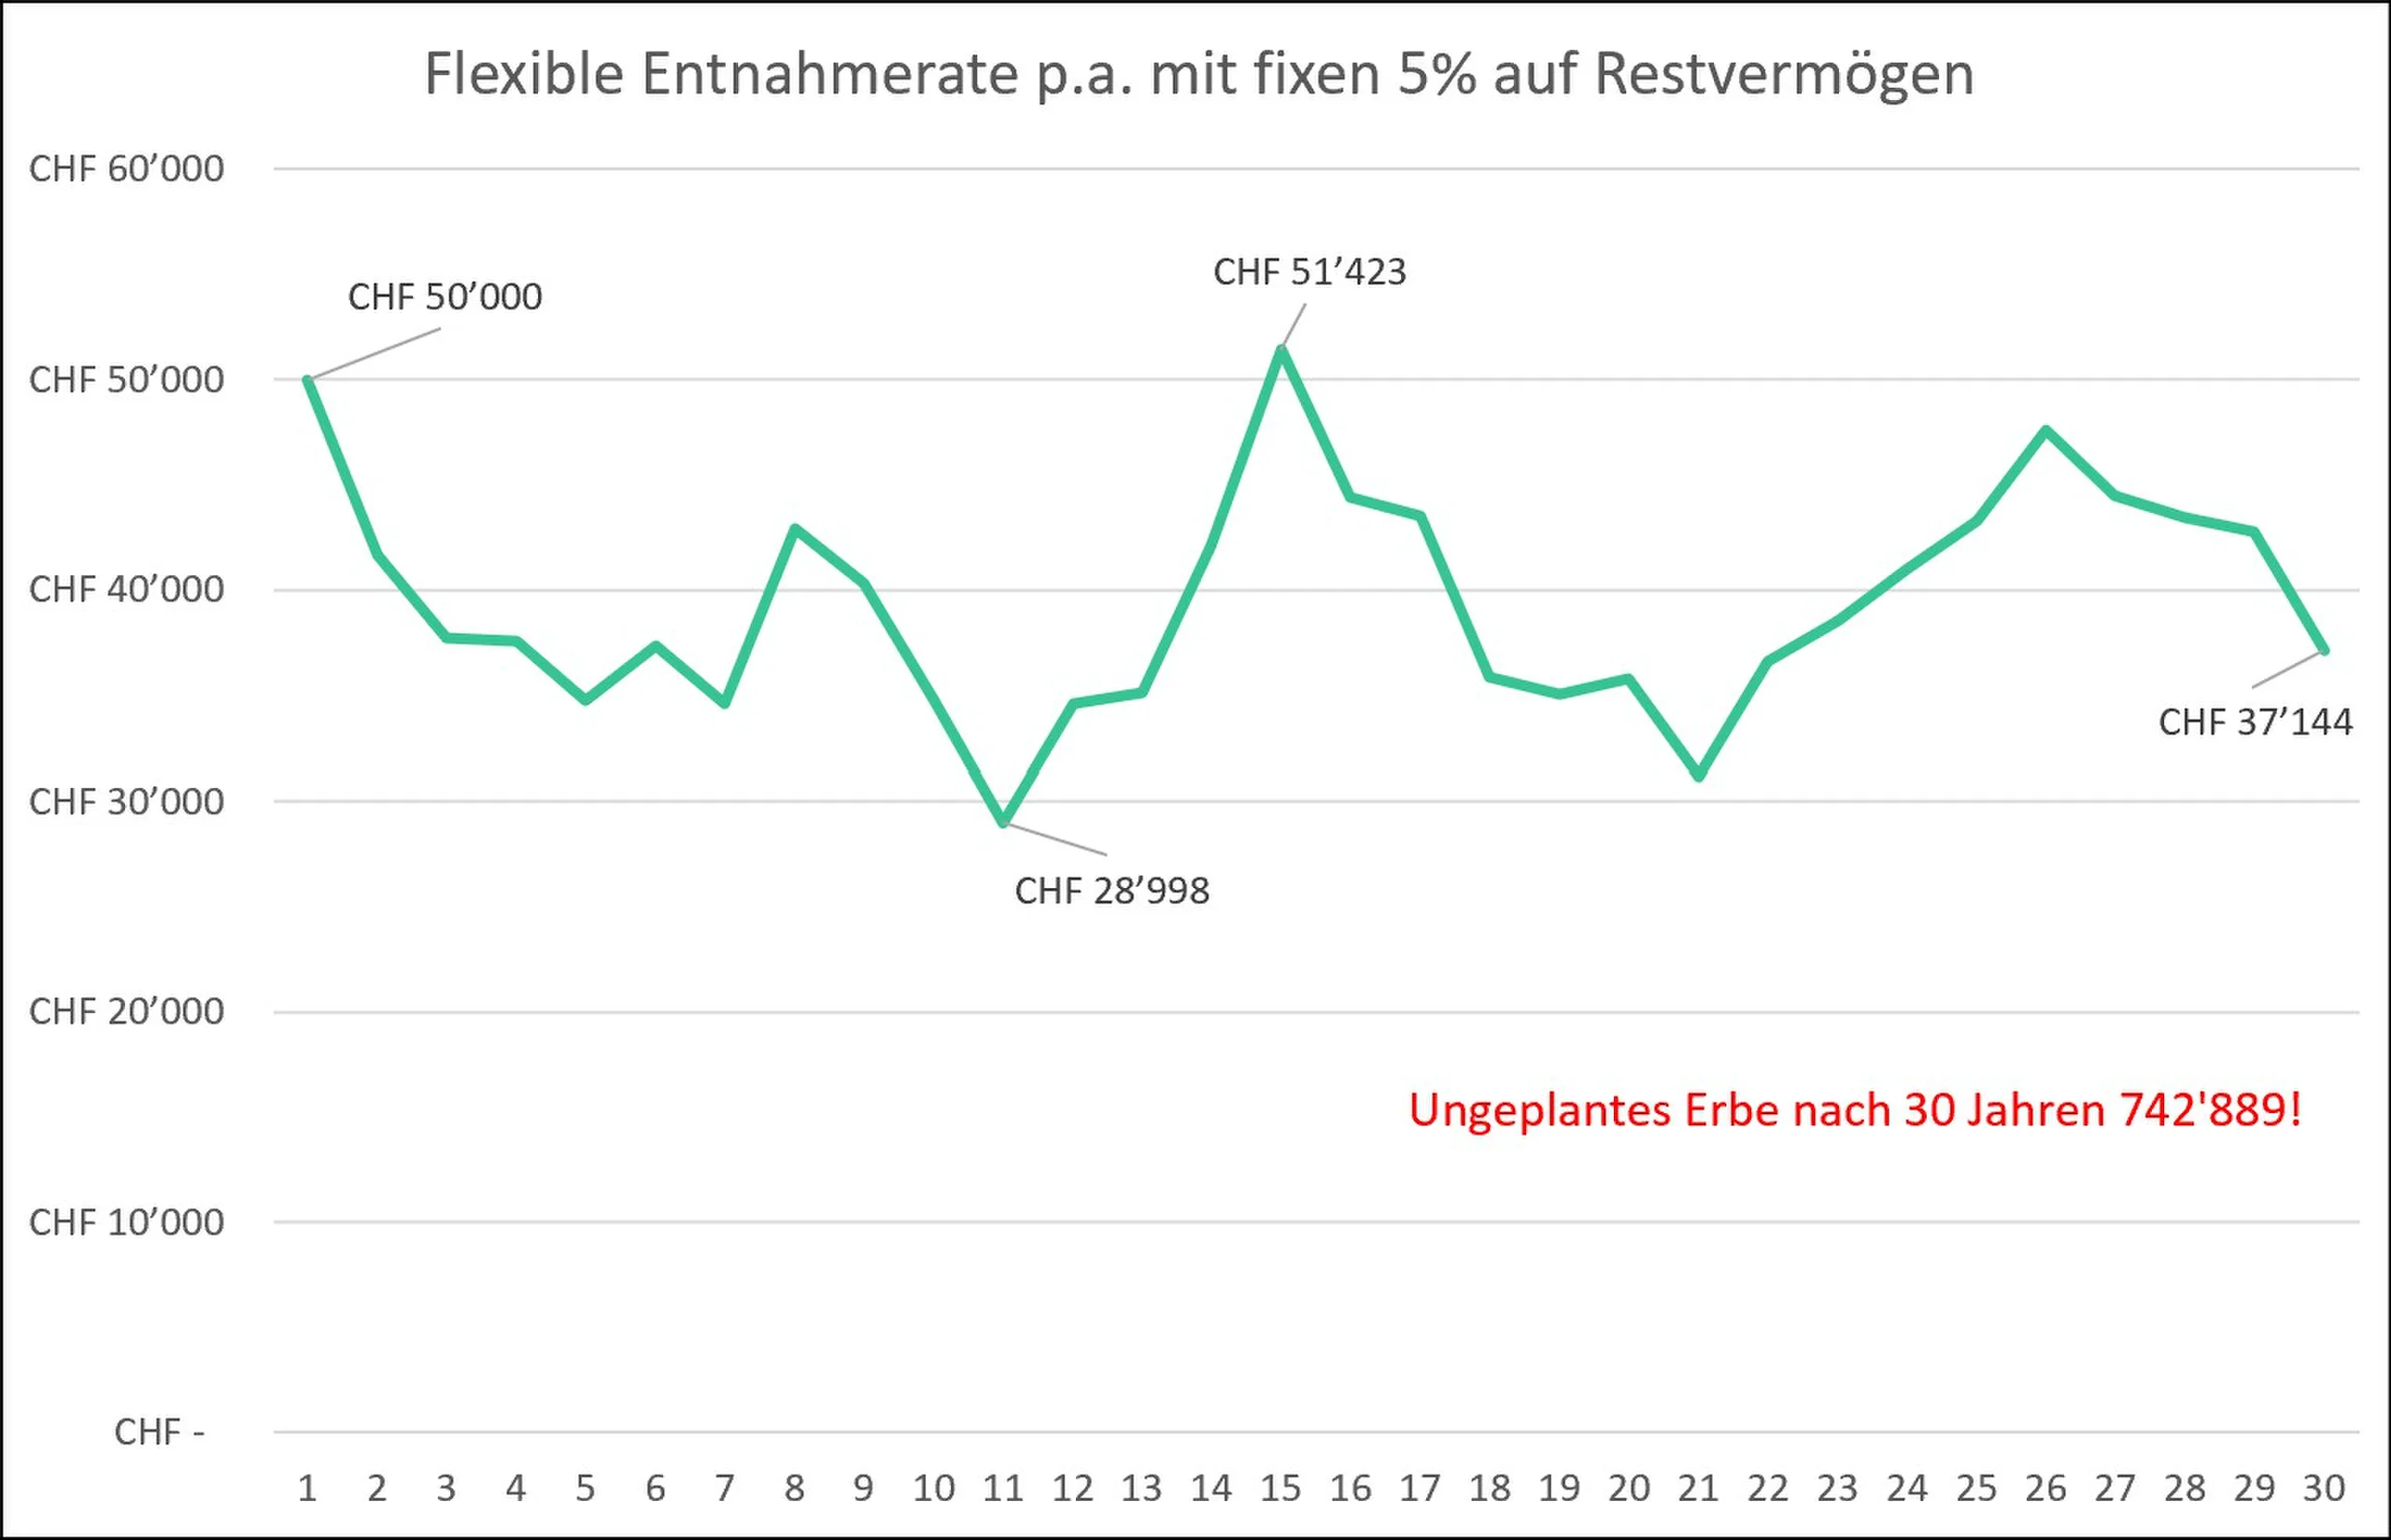
Avec le patrimoine restant après 30 ans, le risque « héritage non planifié » s’est réalisé. Cette méthode empirique est certes simple à mettre en œuvre, mais avec un retrait en pourcentage constant, il est mathématiquement impossible d’épuiser entièrement le patrimoine à la fin de la phase de retrait. Résultat : on retire globalement trop peu et le niveau de vie pendant la phase de désépargne est plus bas qu’il n’aurait pu l’être.
C’est pourquoi nous ne pouvons pas recommander cette variante de plan de retrait.
Règle de l’annuité avec et sans plafond
Passons maintenant à la variante originelle des plans de retrait flexibles. Avec la règle de l’annuité, on calcule à chaque période la consommation qui peut être prélevée sur le patrimoine restant compte tenu du rendement attendu, de sorte que le patrimoine soit épuisé à la fin de l’horizon de planification. Avec cette règle, le retrait peut (fortement) varier selon l’évolution de la bourse, aussi bien en montant qu’en pourcentage.
La règle de l’annuité, c’est-à-dire le montant de retrait annuel, repose sur la formule suivante (hors impôts et inflation) :
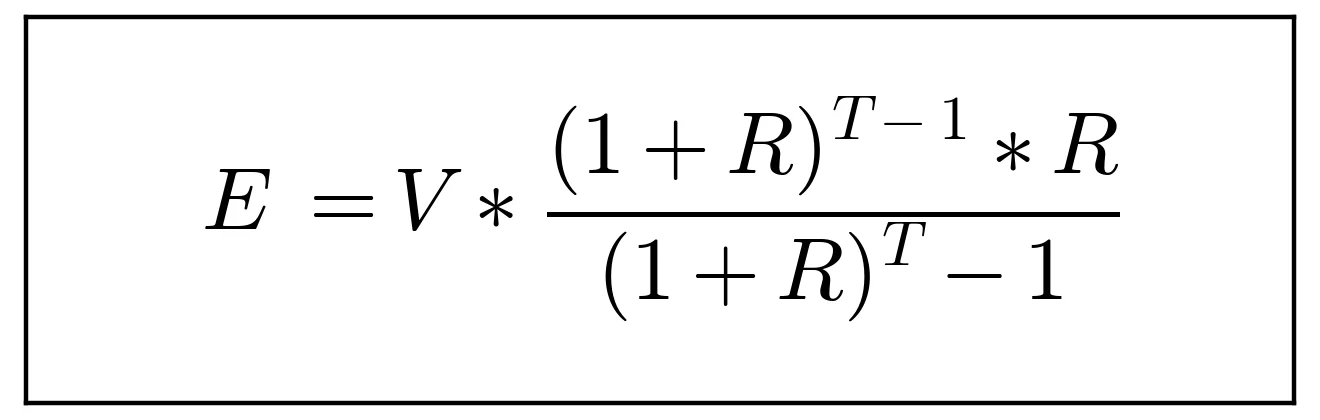
E = montant de retrait en début d’année selon la règle de l’annuité
V = patrimoine (restant) en début d’année
R = rendement attendu (p. ex. 0,08 pour un rendement attendu de 8 %)
T = années restantes (y compris l’année en cours)
Exemple de calcul : avec un patrimoine initial de 750 000 CHF, une durée restante de 25 ans et un rendement attendu de 8 %, on obtient un montant de retrait de 65 054 CHF. Le montant de retrait doit être recalculé chaque année.
65 054 CHF = 750 000 CHF * 1,0824 * 0,08 / (1,0825 – 1)
Lors de la dernière année de la période de planification définie, le retrait en pourcentage est toujours de 100 %. Le patrimoine est ainsi entièrement épuisé et le risque « héritage non planifié » est éliminé.
Pour le calcul de la règle de l’annuité, nous avons retenu les hypothèses suivantes pour les quatre paramètres nécessaires :
| Patrimoine initial | 1 million de CHF |
|---|---|
| Période de retrait | 30 ans |
| Rendement attendu par an | 8 % |
| Inflation attendue par an | 1 % |
La règle de l’annuité et la formule sous-jacente figurent également dans l’outil de stratégie de retrait de l’Université de Mannheim (voir la variante « Dynamische Entnahme », retrait dynamique, dans l’outil mis à jour et nouvellement lié). Nous nous référons à nouveau aux rendements historiques de la simulation 9. Pour rappel : il s’agit d’une constellation de rendements défavorable qui, avec le plan de retrait statique, nous aurait menés à la ruine prématurément, à savoir la 25e année.
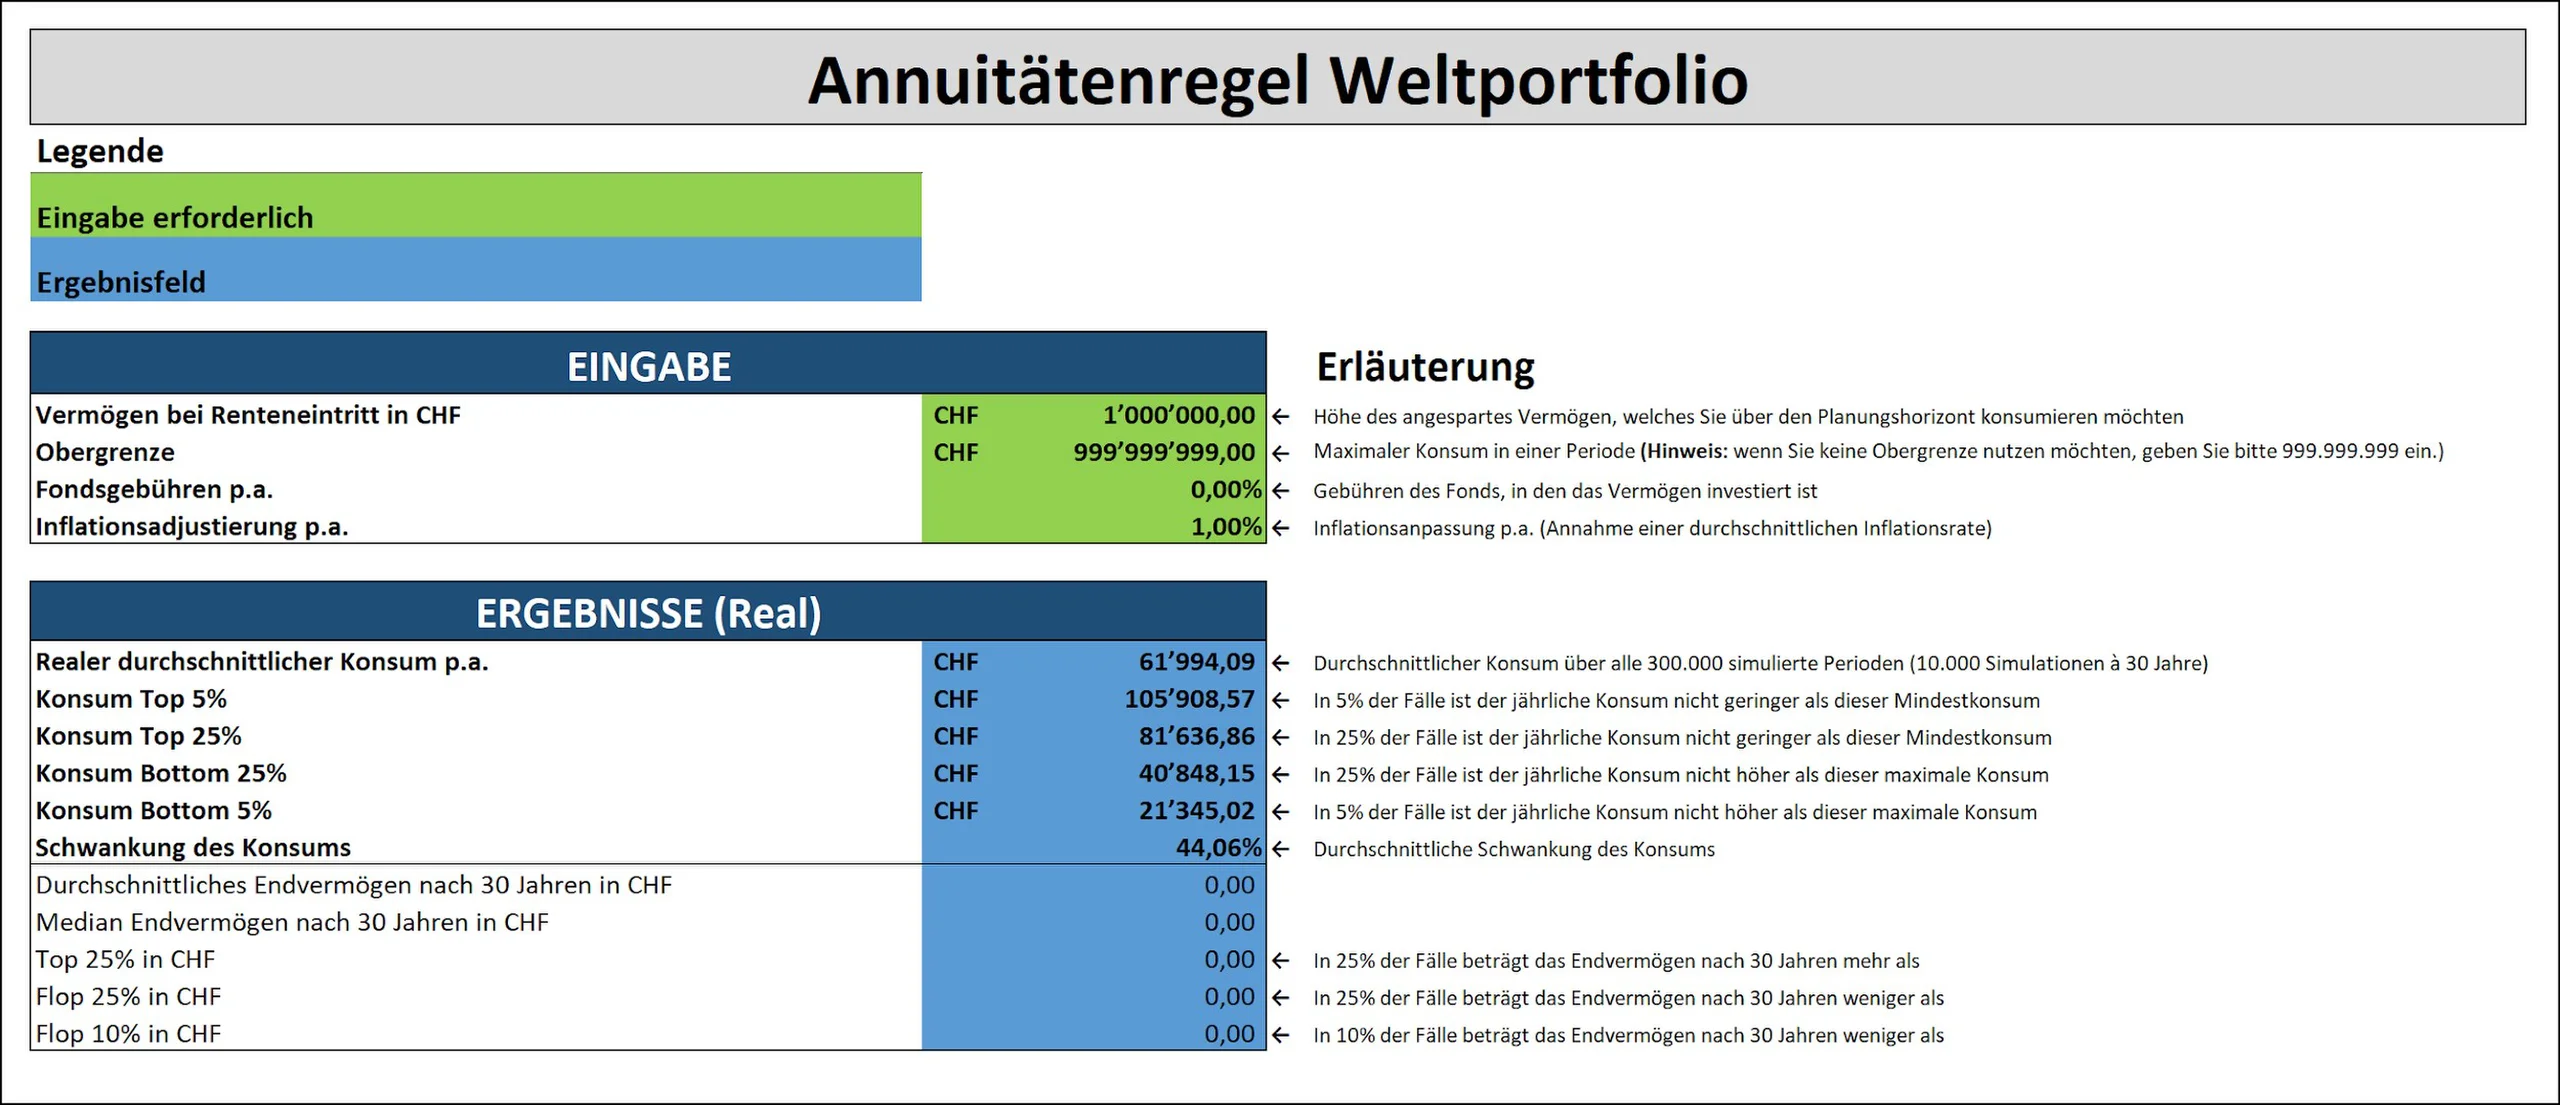
Explication de la fig. 5 : avec un patrimoine initial de 1 million de CHF et un taux de retrait flexible sans fourchette, y compris 1 % d’inflation, la consommation fluctue en moyenne de 44,06 %. À la fin de la période de planification définie de 30 ans, le patrimoine sera entièrement épuisé. Il n’y a donc ni risque de ruine prématurée ni risque « héritage non planifié ». Nous sommes partis d’un rendement attendu de 8 %.
Formidable : avec la règle de l’annuité sans fourchette, nous avons éliminé à la fois le risque de ruine et le risque « héritage non planifié » ! Mais un problème demeure : les fluctuations des montants de retrait sont (trop) fortes, comme le montre de manière frappante la figure suivante.
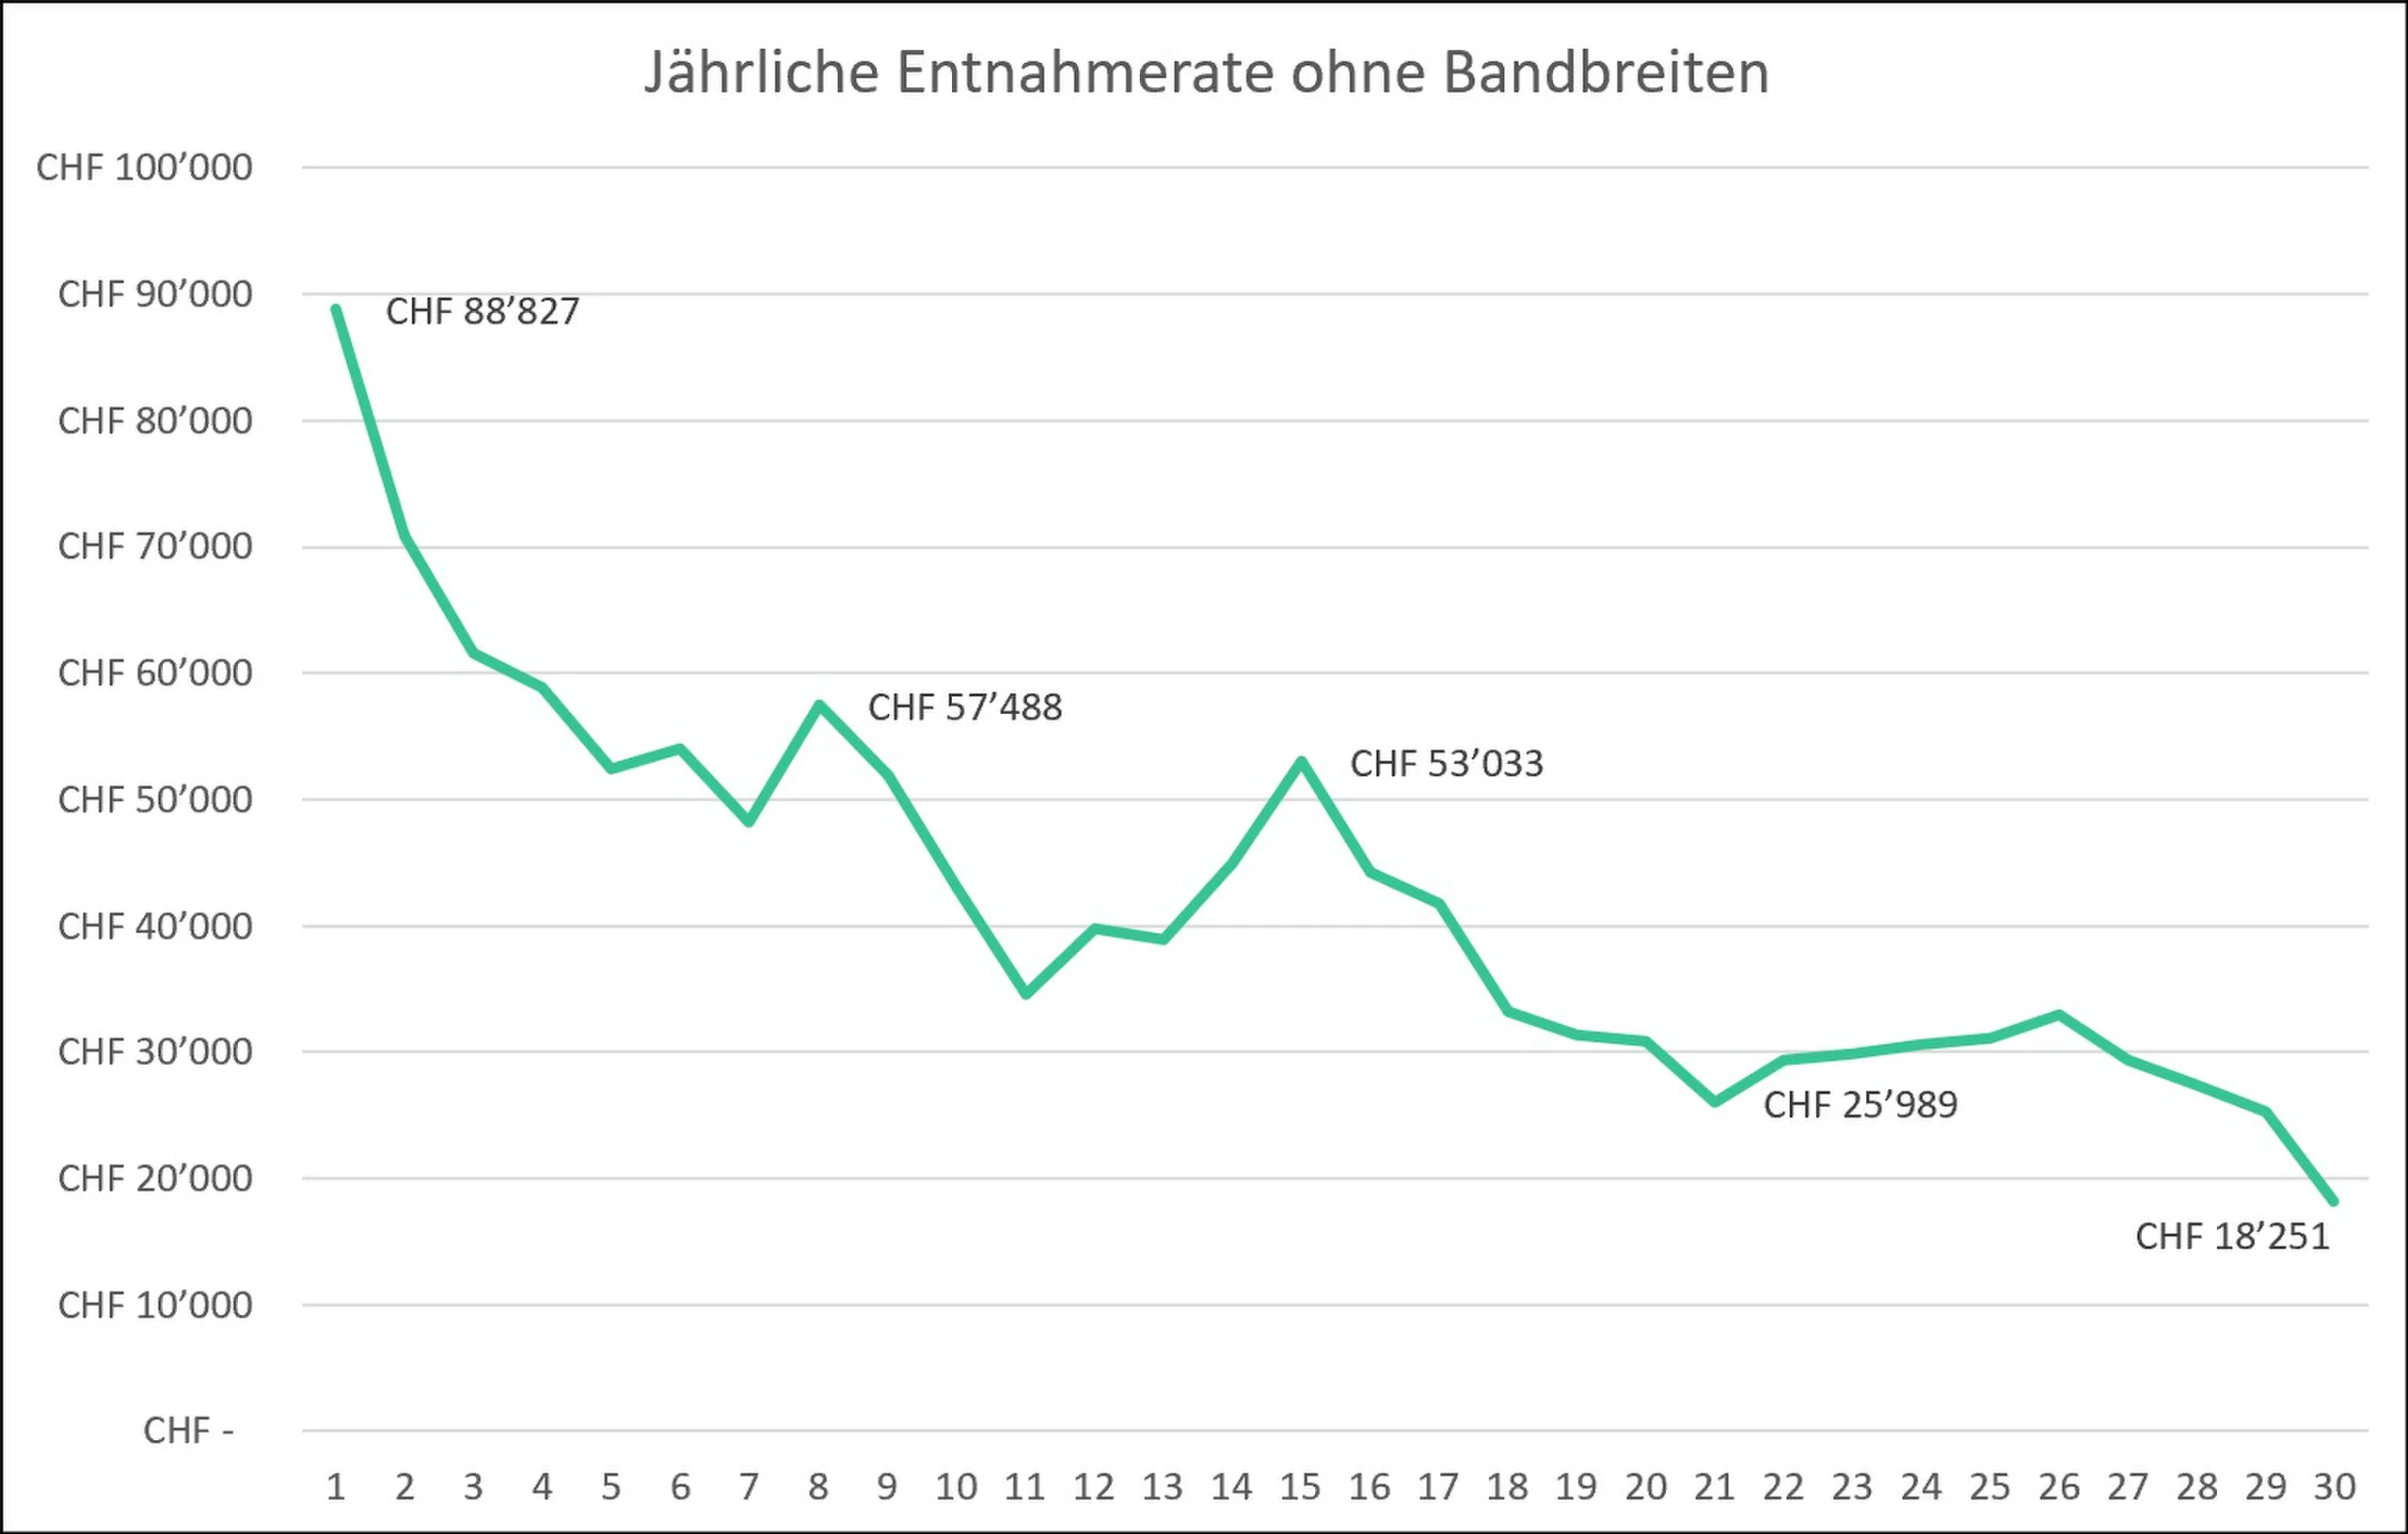
Dans notre exemple, le montant de retrait annuel oscille ainsi entre un généreux 88 827 CHF et un modeste 18 251 CHF.
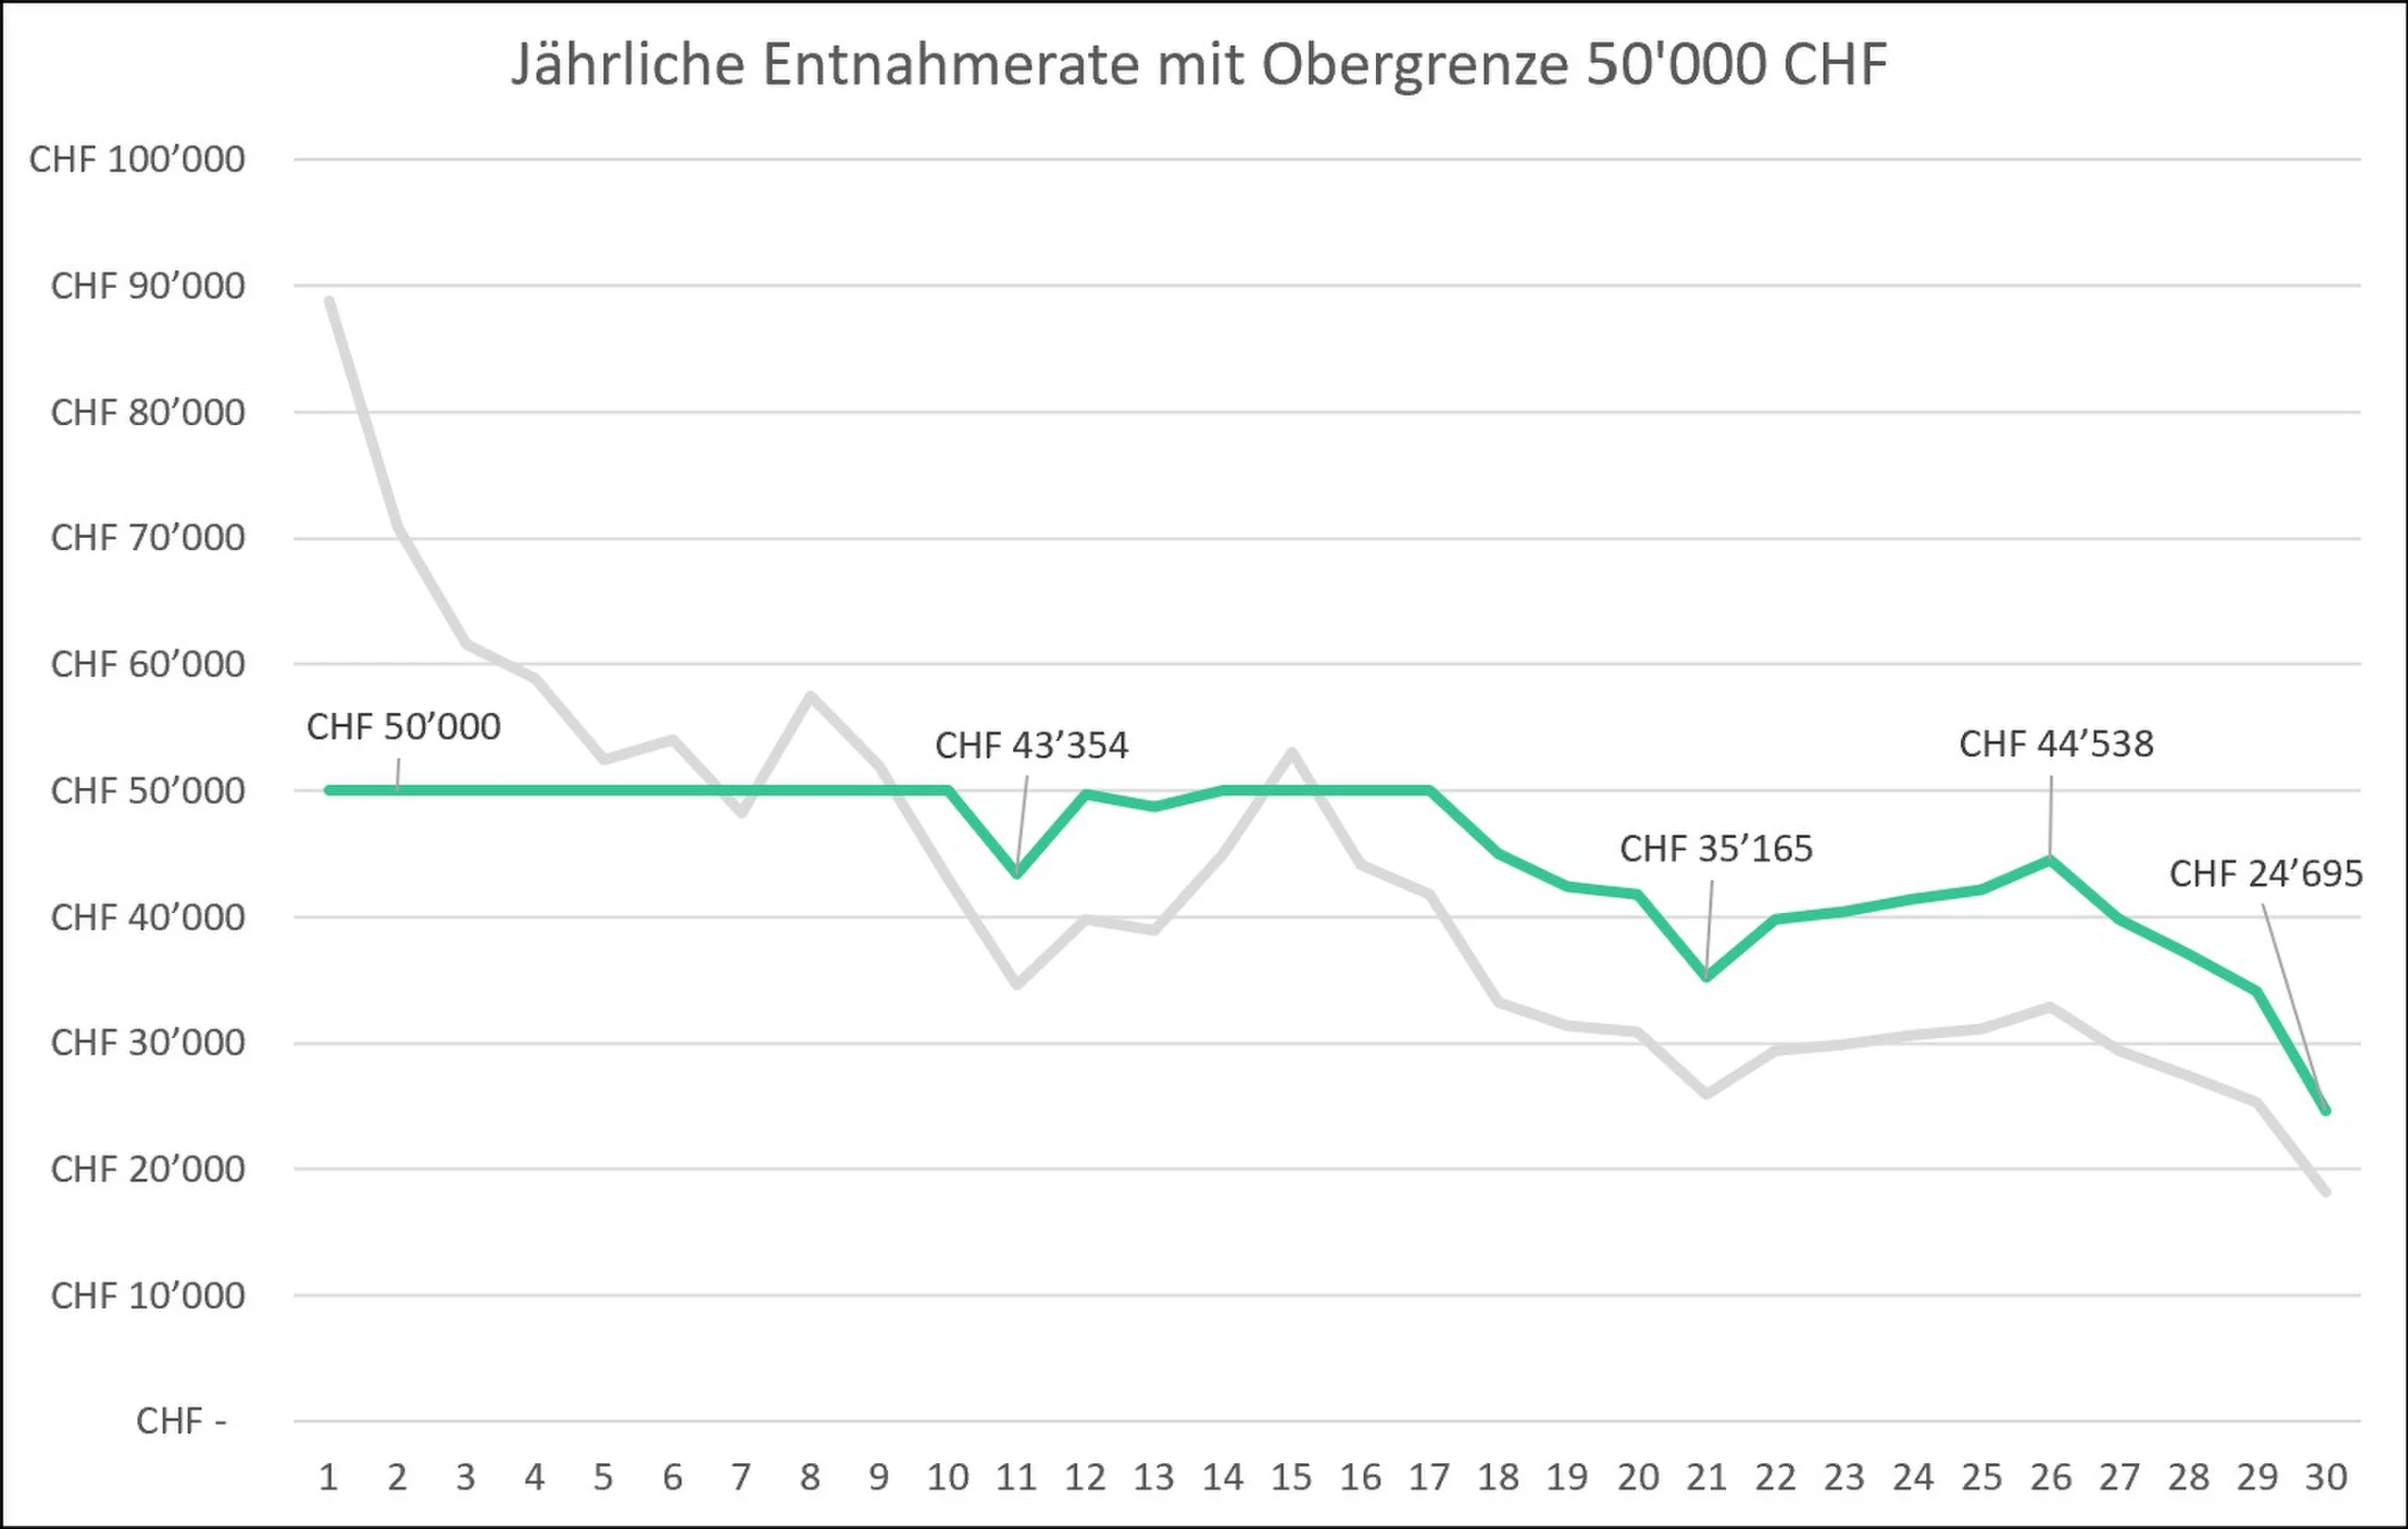
Un plafond nous permet de réduire ces fluctuations dues au marché. En plus des paramètres précédents, nous fixons donc un plafond de 50 000 CHF pour le montant de retrait annuel (voir fig. 7).
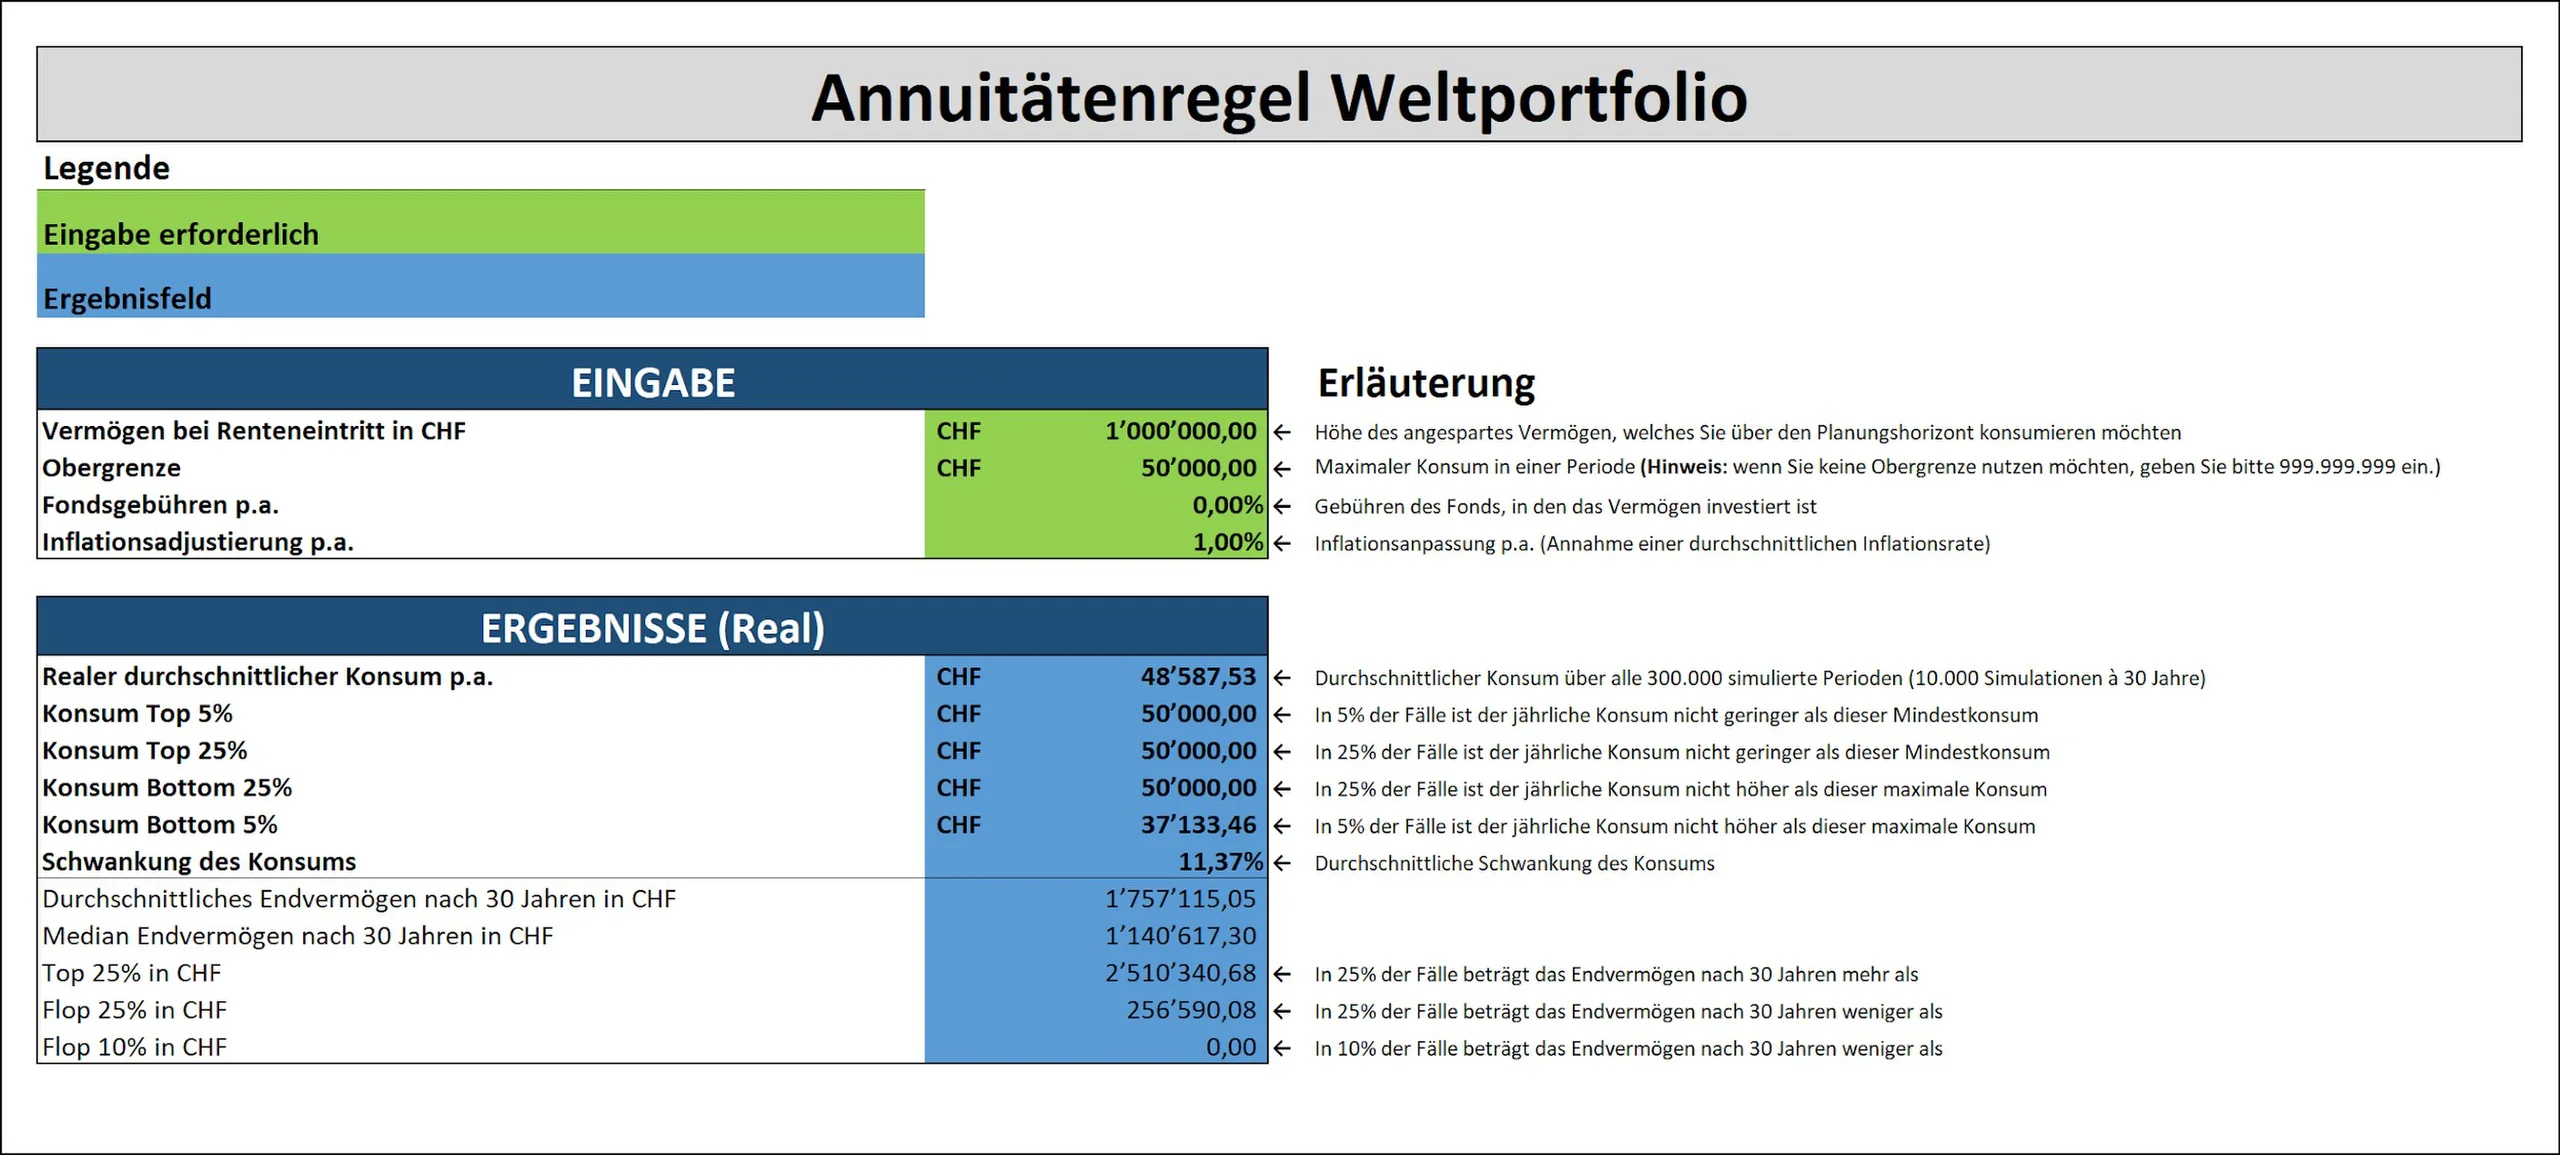
Explication de la fig. 7 : avec un retrait flexible du patrimoine plafonné à 50 000 CHF par an, y compris 1 % d’inflation, la consommation fluctue en moyenne de 11,37 %. Il n’y a pas de risque de ruine pendant la période de planification définie de 30 ans. Le risque « héritage non planifié » se réalise toutefois avec une forte probabilité. Nous sommes partis d’un rendement attendu de 8 %.
La figure 8 montre qu’avec nos rendements de la simulation 9 et un plafond de 50 000 CHF, les fluctuations peuvent être nettement atténuées. Le montant de retrait oscille néanmoins entre 24 695 et 50 000 CHF, soit un écart de 50 %, ce qui reste assez important.
Dans cet exemple, nous avons entièrement épuisé notre patrimoine à la fin de la phase de retrait de 30 ans : le risque « héritage non planifié » ne s’est donc pas réalisé. Mais comme mentionné plus haut, ce risque ne peut pas être exclu avec la règle de l’annuité avec plafond.
Pour atténuer encore davantage les fluctuations, il faudrait fixer, en plus du plafond, un plancher. Un plancher pour le montant de retrait nous semble judicieux en particulier lorsque les dépenses vitales ne peuvent pas être couvertes par les rentes publiques. Mais avec un plancher supplémentaire, la règle de l’annuité ferait courir le risque d’être ruiné prématurément, ce qui irait à l’encontre du but principal de cette règle.
C’est pourquoi un peu de créativité s’impose, ce qui nous amène à la conclusion.
Conclusion : pour la retraite anticipée, prendre le meilleur des deux mondes
Les explications et analyses qui précèdent ont surtout montré une chose : les trois plans de retrait et leurs sous-variantes peuvent présenter de graves inconvénients. Résumons brièvement : le retrait fixe sans risque de marché entraîne en moyenne un niveau de vie plus bas ; avec le retrait fixe avec risque de marché, c’est soit la ruine, soit un héritage non planifié qui menace ; et avec le retrait flexible avec risque de marché, nous sommes exposés aux caprices de la bourse, ce qui peut entraîner un niveau de vie très fluctuant.
C’est pourquoi nous souhaitons, pour terminer, présenter une méthode empirique « faite maison » qui combine, du moins ponctuellement, le « monde du retrait » flexible et le monde statique.
Notre référence est la règle de l’annuité décrite plus haut, sur laquelle repose la stratégie de retrait flexible.
Comme nous l’avons vu de manière frappante, les fluctuations du marché peuvent poser problème avec la stratégie de retrait flexible, selon l’évolution des rendements. Dans les cas extrêmes, c’est-à-dire après de fortes pertes de cours, les montants de retrait réduits ne suffisent même plus à couvrir la consommation nécessaire. Et c’est précisément là qu’il faut agir. Sans jeter aux orties tout le concept de la stratégie de retrait flexible, vous pouvez maîtriser des montants de retrait trop fluctuants grâce aux deux mesures correctrices suivantes.
Mesure 1 : fixez un plafond pour le « scénario optimiste »
Ce plafond s’applique après de très bonnes années boursières. Le montant de retrait maximal ne doit être fixé ni trop bas ni trop haut. Car si vous le fixez trop bas, vous risquez de ne pas épuiser votre patrimoine (risque « héritage non planifié »). Si vous le fixez trop haut, en revanche, vous n’atténuerez guère les fluctuations. Dans notre simulation ci-dessus, avec un patrimoine initial de 1 million de CHF, nous avons plafonné le montant de retrait maximal à 50 000 CHF. Cette valeur est supérieure de 25 % à la « règle des 4 % » (50 000 CHF contre 40 000 CHF). Au besoin, le plafond peut être un peu plus généreux. Il faut bien se faire plaisir 😊.
Mesure 2 : gardez une réserve de liquidités comme coussin de sécurité
Pour cette deuxième mesure, nous revenons à la stratégie de retrait fixe sans risque de marché. Concrètement : votre stratégie de retrait repose sur deux réservoirs : des ETF actions et des liquidités. Pour les années boursières marquées par des pertes, gardez sur votre compte bancaire des liquidités correspondant à au moins deux montants de retrait annuels. Avec un patrimoine initial de 1 million de CHF et des dépenses de consommation moyennes de 45 000 CHF, cela représenterait donc environ 90 000 CHF. Ce joker en liquidités, vous le jouez lors des premières mauvaises années boursières (p. ex. en cas de pertes de cours à partir de 10 % par an). 2022, par exemple, aurait été une telle année joker, puisque le MSCI World Index, représentatif d’un large marché, a chuté d’environ 17 %.
Le moment est décisif en raison du risque de séquence des rendements. Si, par exemple, la bourse corrige de 10 % au cours de la troisième année de retrait, vous devriez jouer ce joker immédiatement, car l’effet positif sur les montants de retrait suivants et leurs fluctuations est le plus fort au début. En fin de parcours, c’est-à-dire si vous ne tirez le joker que la 23e année au lieu de la 3e, l’effet d’atténuation sur les fluctuations est en revanche nettement plus faible.
Tabou pour beaucoup d’investisseurs et d’investisseuses, mais peut-être une alternative pour les esprits calculateurs : qui ne veut pas thésauriser des liquidités non rémunérées pour les « cas d’urgence » peut, après un plongeon de la bourse, financer à crédit sa consommation de l’année de retrait au moyen d’un crédit lombard. Le patrimoine, entièrement placé avec risque de marché, servirait dans ce cas de garantie pour le prêteur. Le crédit ne serait remboursé qu’une fois les cours boursiers remontés, et ce, comme d’habitude dans le plan de retrait, par la vente d’une partie du patrimoine. Il est bien sûr important que le crédit soit financé à un taux aussi bas que possible. D’après notre expérience, Interactive Brokers propose des conditions de taux comparativement attrayantes pour les crédits lombards.
Remarques finales
Comme nous l’avons vu, quelques précautions sont nécessaires pour partir sereinement en retraite anticipée. Il est particulièrement important que vous puissiez vous appuyer sur un plan de retrait bien réfléchi. La flexibilité dans les retraits est la clé. En règle générale, après de mauvaises années boursières, il ne faut pas vendre d’actions, ou seulement dans une mesure limitée.
Ceci pourrait aussi vous intéresser
Mises à jour
2026-08-10 : correction de la formule de l’annuité (exposant au numérateur) et de l’exemple de calcul correspondant.
2023-09-11 : lien vers le simulateur de désépargne de l’Université de Mannheim remplacé par la nouvelle version.
Avertissement
Clause de non-responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur ou investisseuse privé·e, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons malgré tout commis des erreurs, oublié des aspects importants ou si certaines informations ne sont plus à jour, nous vous remercions de nous le signaler.
À propos des auteurs

Stefan Huser
Stefan investit lui-même en bourse depuis 2015. Il a été marqué par la théorie du portefeuille de Markowitz et par le livre « Souverän investieren » de Gerd Kommer. Il suit une stratégie core-satellite : un portefeuille mondial d’actions composé d’ETF en constitue le cœur, complété par des placements alternatifs. Pour le blog, il s’occupe surtout des textes. Stefan vit avec sa famille à Zurich et s’intéresse à la littérature, à la photographie et à la liberté financière.

Antun Brcina
Antun (« Toni ») investit en bourse depuis 2015. Sur le plan financier, il s’est surtout inspiré du livre « Souverän investieren » de Gerd Kommer et du modèle à cinq facteurs de Fama-French. Son argent est placé de manière largement diversifiée et à long terme dans un portefeuille mondial d’actions composé d’ETF. Pour le blog, il travaille surtout sur les calculateurs et le code. Toni vit avec sa famille dans la région de Zurich et s’intéresse au sport, à la technologie et à l’entrepreneuriat.


21 Commentaires
Sollte es in der Annuitätenformel im Zähler für den Exponenten nicht « T-1 » heißen (siehe Original-Formel in PDF von Prof. Weber)?
Danke + viele Grüße
Entschuldige die späte Antwort – Sommerferien. Du hast recht, danke für den aufmerksamen Hinweis! Wir haben den Exponenten im Zähler auf T–1 korrigiert und das Rechnungsbeispiel entsprechend angepasst.
Wie immer ein äusserst informativer Blog, danke euch.
Kurze Frage: Sind die 2 Jahre Cash, die man mindestens auf der Seite halten sollte bei Rente, quasi der Notgroschen? Also wenn man pensioniert ist, sollte man anstatt 3-4 Monatsgehältern oder so Cash für 2 Jahre horten?
Und wenn man ein 80/20 Portfolio hat (80% risikoreich, ETFs und 20% risikoarm, Cash), kommen die 2 Jahre Cash obendrauf?
Vermögensbildung bzw. entsprechende Strategien sind ja nicht exakte Wissenschaften. Letztlich hängt die Höhe des Notgroschens von deinem Risikoprofil ab. Wer Cash hortet, damit er für die darauffolgenden zwei Jahre im Notfall sämtliche laufenden Ausgaben decken kann, weist eher eine geringe Risikobereitschaft auf. So oder so, ob Cash für 4 Monate oder 2 Jahre, es ist Bestandteil des risikoarmen Anteils des Portfolios, also in deinem Beispiel wird es den 20% zugerechnet.
Kann ich mir wirklich sicher sein, dass keine Steuern auf die Kapitalgewinne erhoben werden?
Was wenn ich für Säule 1/2: CHF 8000 pro Monat beziehe, aber aus meinem Portfolio weitere CHF 15000 pro Monat?
Versucht die Finanzabteilung dann auf Biegen und Brechen einem ein professionelles Handeln mit ETFs vorzuwerfen?
Wäre gut zu wissen wie sich die Schweizer Steuerbehörden verhalten, ansonsten zwingt mich die Grösse meines Pirtfolios den Lebensabend in einem anderen Land mit max. 10% Kapitalertragssteuer zu verbringen.
Danke für eure Einschätzung.
Wir erachten es als sehr unwahrscheinlich, dass dich die Steuerbehörden mit deinem angedachten Entnahmeplan als gewerblichen Wertschriftenhändler einstufen würden…
Herzlichen Dank für Eure Einschätzung!
Ich bin bald in der Entnahmephase. Bei mir im Portfolio sind Aktien-ETF und ein Teil Einzeltitel (Schweizer Dividendenperlen), die ich schon seit Jahren im Depot habe. Diese Dividenden sorgen schon mal für jährlich ca. Fr. 13’000.- Einkommen. Die Barreserve ist auch vorhanden. Meine Frage: Wenn ich dann jeweils entnehme, was verkaufe ich am besten? ETF, die sich erfolgreich entwickelt haben oder besser die anderen? Oder die Einzeltitel, die seit dem Kauf massiv an Wert zugelegt haben? Das bereitet mir noch Kopfzerbrechen.
In der Entnahmephase würden wir grösseren Wert auf Stabilität und Ausgewogenheit im Portfolio legen. Das heisst, wir würden uns zuerst von (schwankungsanfälligen) Einzeltiteln trennen, dann von den (oft auch volatilen) Nischen-ETFs (falls vorhanden) und erst danach von den breit diversifizierten « Brot- und Butter »-ETFs (MSCI World & Co.). Aber das ist natürlich Geschmacksache und auch keine Anlageempfehlung:-)
Danke vielmals für den Gedankenanstoss! Und natürlich auch für den tollen und aufwändigen Artikel.
Sehr guter Beitrag, seit langer Zeit bin ich auf der Suche von so etwas. Ich wollte die Excel-Tabelle von der Webseite der Uni Mannheim herunterladen, leider funktioniert der Link nicht mehr. Könnt Ihr mir sie bitte zusenden?
Besten Dank und Grüsse,
Peter
Hoi Peter
Tatsächlich, der Link ist von der Uni Mannheim mittlerweile deaktiviert worden. Es soll jedoch hier bald Alternativen zum Download geben.
Beste Grüsse
SFB
…jetzt ist er da! hier geht’s zum neuen Entspar-Simulator der Uni Mannheim.
Ich bin sehr begeistert wie ihr das so konzentriert aber dennoch verständlich aufbereitet habt! Einfach toll!
Ich habe noch eine Rückfrage zur Datenbasis (Simulationstool). Einer der wichtigsten Kenngrössen, die zu erwartende Rendite lässt sich bei der Annuitätenregel nicht erfassen im 1. Reiter (Wo alle anderen Angaben erwartet werden). Im Reiter « Berechnung Annuitätenregel » gibt es ein Feld dafür, dass aber nicht zu Eingabe gekennzeichnet ist. Wenn man dort jetzt aber den Wert ändert, d.h. erhöht, sinkt der « Reale durschnittliche Konsum ». Das ergibt für mich keinen Sinn. Übersehe ich hier etwas?
Beste Grüsse
Gute Frage, die wir soeben an die Uni Mannheim weitergeleitet haben. Wir melden uns, sobald wir die Antwort erfahren.
Beste Grüsse
SFB
…also wenn man den angehenden Doktoranden der Uni Mannheim spannende Fragen, wie die deinige, stellt, dann scheinen sie regelrecht zur Höchstform aufzulaufen und antworten super schnell:-) Hier also die Antwort von Herrn Mertes (die von ihm erwähnten 15% Rendite sind nicht von uns, da hat er fürs bessere Verständnis wohl selber eine Annahme getroffen):
« Das hängt mit den simulierten Renditen zusammen.
Wenn Sie die Erwartete Rendite erhöhen, wird gemäß Annuitätenfaktor zu Beginn ein höherer Betrag pro Periode für den Konsum entnommen. Das macht auch erstmal Sinn, schließlich rechnet man damit, dass das verbliebene Vermögen auch stärker anwächst. Wenn nun allerdings die tatsächliche Rendite (das sind hier die simulierten Renditen) geringer ausfällt als die erwarteten 15%, reist der erhöhte Konsum ein Loch in die Planung und der zukünftige Konsum muss drastischer reduziert werden, da die zuvor erwarteten Anlageeinnahmen fehlen. Auch in den zukünftigen Perioden wird weniger Anlageeinnahmen erwirtschaftet, weil bereits so viel in den ersten Perioden entnommen wurde. Daher reduziert sich das gesamte Vermögen durch die erhöhte Erwartete Rendite.
Im Detail hängt das vom Ablauf der Renditen ab (theoretisch kann auch der umgekehrte Effekt eintreten), da aber die simulierten Renditen in dem Tool (im Einklang mit historischen Werten) nur einen Durchschnitt von etwa 7.2% aufweisen, führt eine Annahme von 15% erwarteter Rendite regelmäßig zu dem oben genannten Effekt. »
Alles klar?
Perfekt, Vielen Dank!
Ein sehr gut aufbereiteter Beitrag. Vielen Dank.
Aus meiner Sicht müsste auch das Alter berücksichtigt werden. Wer am Anfang der Rente steht, unternimmt viel und ist oft unterwegs, die sogenannten GoGo Years. Dann wir man ruhiger und bleibt in der Nähe , die sogenannten SlowGo Years. Ab 80=85 sind die NoGo Years dran. Über 30 Jahre braucht man mehr Geld zu Beginn und weniger am Schluss. Der lebensnahe Entnahmeplan ist also veränderlich. Am Anfang wird viel Geld benötigt, am Schluss wenig. Wie könnte der Entnahmeplan aussehen?
In diesem Fall könntest du dein Vermögen zu Beginn der Rente (z.B. 1 Mio. CHF) in mehrere Teilvermögen splitten. Das heisst, z.B. die ersten « teuren » 10 Jahre mit 500’000 CHF kalkulieren, die zweiten 10 Jahre noch mit 300’000 CHF und die « günstige » letzte Dekade schliesslich mit 200’000 CHF. Abgesehen davon könnte man bezüglich des Kostenverlaufs aber auch umgekehrt argumentieren:-) Nämlich so, dass es « hinten raus » immer teurer wird (Pflegekosten & Co. lassen grüssen…)
Whow, was für ein genial guter Beitrag, vielen DANK. Genau sowas hatte mir noch gefehlt. Auch Dankeschön für die Links. Habe das Excel gleich selber mal ausgetestet und da auch mit der TER gespielt. Bei 1 Mio. was ja mind. das Ziel wäre, macht das schon was aus. Der Sparkojote hatte ja vor kurzem ein Video darüber « diese Gebühren zerstören dein Depot ».
Ich frage mich nun aber, wieso er wie ihr ja auch den VWRL (TER 0.22) und nicht den VT (TER 0.07) im Depot habt. Da gibt es ja diverse Unterschiede wie Fonddomizil, Währung, Steuererklärung, etc. Vielleicht ist das mal ein Thema für ein Blog Beitrag für euch, diese zwei Gegenüber zu stellen mit allen Vor- und Nachteilen….
Merci fürs Lob, was uns natürlich sehr freut! (Umso mehr uns dieser Beitrag einiges an Hirnschmalz abverlangt hat:-) Zu deinem ETF-Vergleich: Beides sind natürlich Top-ETFs. Was u.a. für den VWRL spricht: Handelswährung CHF (Beim Kauf ist kein Währungswechsel nötig). Die TER ist zwar (auf tiefem Niveau) etwas höher, doch die für uns noch wichtigere Tracking Difference liegt bei gerade mal 0,02%. Solange es solch attraktive ETFs an der Heimbörse gibt, ziehen wir diese jeweils den US-Pendants vor.
Beste Grüsse
SFB