
 Newsletter
Quelle part de votre patrimoine placer en actions – et combien laisser sur votre compte bancaire ? La réponse à cette question est la décision la plus importante de vos placements. Ni le choix du bon ETF, ni le moment idéal pour vous lancer – mais la manière dont vous structurez votre patrimoine. Dans cette quatrième leçon de notre guide financier, vous découvrirez comment définir pas à pas votre allocation d’actifs personnelle et quel rôle y jouent votre profil de risque, votre réserve de liquidités et le 3e pilier.
< Leçon 3 | Vue d’ensemble | Leçon 5 >

En bref
- L’allocation d’actifs – la répartition de votre patrimoine entre une partie à risque élevé et une partie à faible risque – est la décision la plus importante de vos placements.
- Avant d’investir, il vous faut une réserve de liquidités de trois à six mois de dépenses. Elle se situe en dehors de l’allocation d’actifs.
- Votre profil de risque – composé de votre tolérance au risque et de votre capacité de risque – détermine la pondération. Le plus prudent des deux facteurs fixe le cadre.
- Dans la partie à risque élevé, des ETF d’actions largement diversifiés constituent le cœur. La solution la plus simple : un seul ETF mondial. Si vous le souhaitez, vous le complétez selon le principe core-satellite.
- La partie à faible risque – avoirs bancaires et éventuellement obligations de première qualité – ne rapporte presque rien, mais apporte stabilité, flexibilité et munitions pour le rééquilibrage.
- Notez votre allocation cible. C’est votre étoile polaire – et lors du prochain krach boursier, elle vaudra plus que n’importe quel tuyau de placement.
Contents
- Qu’est-ce que l’allocation d’actifs ?
- La réserve de liquidités : votre filet de sécurité
- Votre profil de risque détermine la répartition
- De la théorie à la pratique : répartir votre patrimoine
- Et le pilier 3a dans tout ça ?
- Conclusion
- Cela pourrait aussi vous intéresser
- Mises à jour
- Clause de non-responsabilité
Qu’est-ce que l’allocation d’actifs ?
Derrière la notion d’allocation d’actifs (asset allocation en anglais) se cache une idée simple : la structuration de votre patrimoine. Concrètement, la question est de savoir comment vous répartissez votre argent entre différentes classes d’actifs – combien va en actions, combien reste sur votre compte bancaire, combien placez-vous éventuellement dans l’immobilier ou dans d’autres placements ?
Si la diversification est le plan de construction, l’allocation d’actifs – autrement dit la structure de votre patrimoine – constitue les fondations de votre maison. C’est elle qui détermine la solidité du bâtiment, et non la couleur des murs ou le modèle de la cuisine. De nombreuses études le confirment : ce n’est pas le choix de produits individuels, mais la répartition de votre patrimoine qui a la plus grande influence sur le succès de vos placements à long terme. C’est sur elle que vous alignez toutes vos autres décisions de placement.
Avant d’entrer dans les détails, il vaut la peine de regarder la situation dans son ensemble. Votre patrimoine se divise en trois domaines aux fonctions différentes : la réserve de liquidités comme filet de sécurité, la partie à faible risque comme ancre de stabilité et la partie à risque élevé comme moteur de rendement.
La réserve de liquidités : votre filet de sécurité
Toute planification financière solide comprend une réserve de liquidités – une épargne de précaution de trois à six mois de dépenses sur votre compte bancaire. Cette réserve sert à amortir des dépenses imprévues, liées par exemple à une perte d’emploi, à une maladie ou à de grosses réparations, sans que vous deviez toucher à vos placements.
Même si la réserve de liquidités se trouve elle aussi sur un compte bancaire, à faible risque, elle ne fait pas partie de votre allocation d’actifs. La différence : la partie à faible risque de vos placements est une décision stratégique délibérée au sein de votre portefeuille. La réserve de liquidités, elle, est une condition préalable qui doit être remplie avant même que vous songiez à investir. Elle est réservée aux urgences – et donc taboue pour les placements. Le remboursement d’éventuels crédits à la consommation est lui aussi prioritaire : leurs intérêts dépassent tout rendement de placement réaliste.
Ce qui reste après l’épargne de précaution et le remboursement des dettes constitue votre patrimoine librement disponible à investir. Et c’est précisément ce patrimoine que vous structurez maintenant grâce à l’allocation d’actifs.
Votre profil de risque détermine la répartition
La manière dont vous répartissez votre patrimoine librement disponible dépend de votre profil de risque individuel – c’est-à-dire de l’interaction entre votre tolérance au risque et votre capacité de risque, que nous avons traitées en détail dans la leçon 2.
Pour rappel : la tolérance au risque décrit la perte de cours que vous pouvez supporter sans en perdre le sommeil ni vendre dans la panique. La capacité de risque décrit la perte que votre porte-monnaie peut encaisser sans vous mettre en difficulté financière – elle dépend de votre situation financière de départ et de votre horizon de placement.
Les deux facteurs doivent être en accord. Un exemple : vous êtes jeune, vous gagnez bien votre vie et vous pourriez sans problème encaisser financièrement une perte de cours de 50 %. Mais à moins 20 %, vous devenez nerveux et vendez. Dans ce cas, ce n’est pas votre capacité de risque qui est déterminante, mais votre tolérance au risque – c’est elle qui fixe la limite la plus étroite. Inversement, si vous vous considérez comme prêt à prendre des risques mais souhaitez acheter un logement dans trois ans, vous devriez vous en tenir à votre capacité de risque, plus faible. En bref : le plus prudent des deux facteurs fixe le cadre.
De la théorie à la pratique : répartir votre patrimoine
En fonction de votre profil de risque, vous divisez votre patrimoine librement disponible en deux parties : une partie à risque élevé et une partie à faible risque. Règle générale : plus la part d’actions est élevée, plus votre portefeuille est risqué – mais aussi prometteur en termes de rendement.
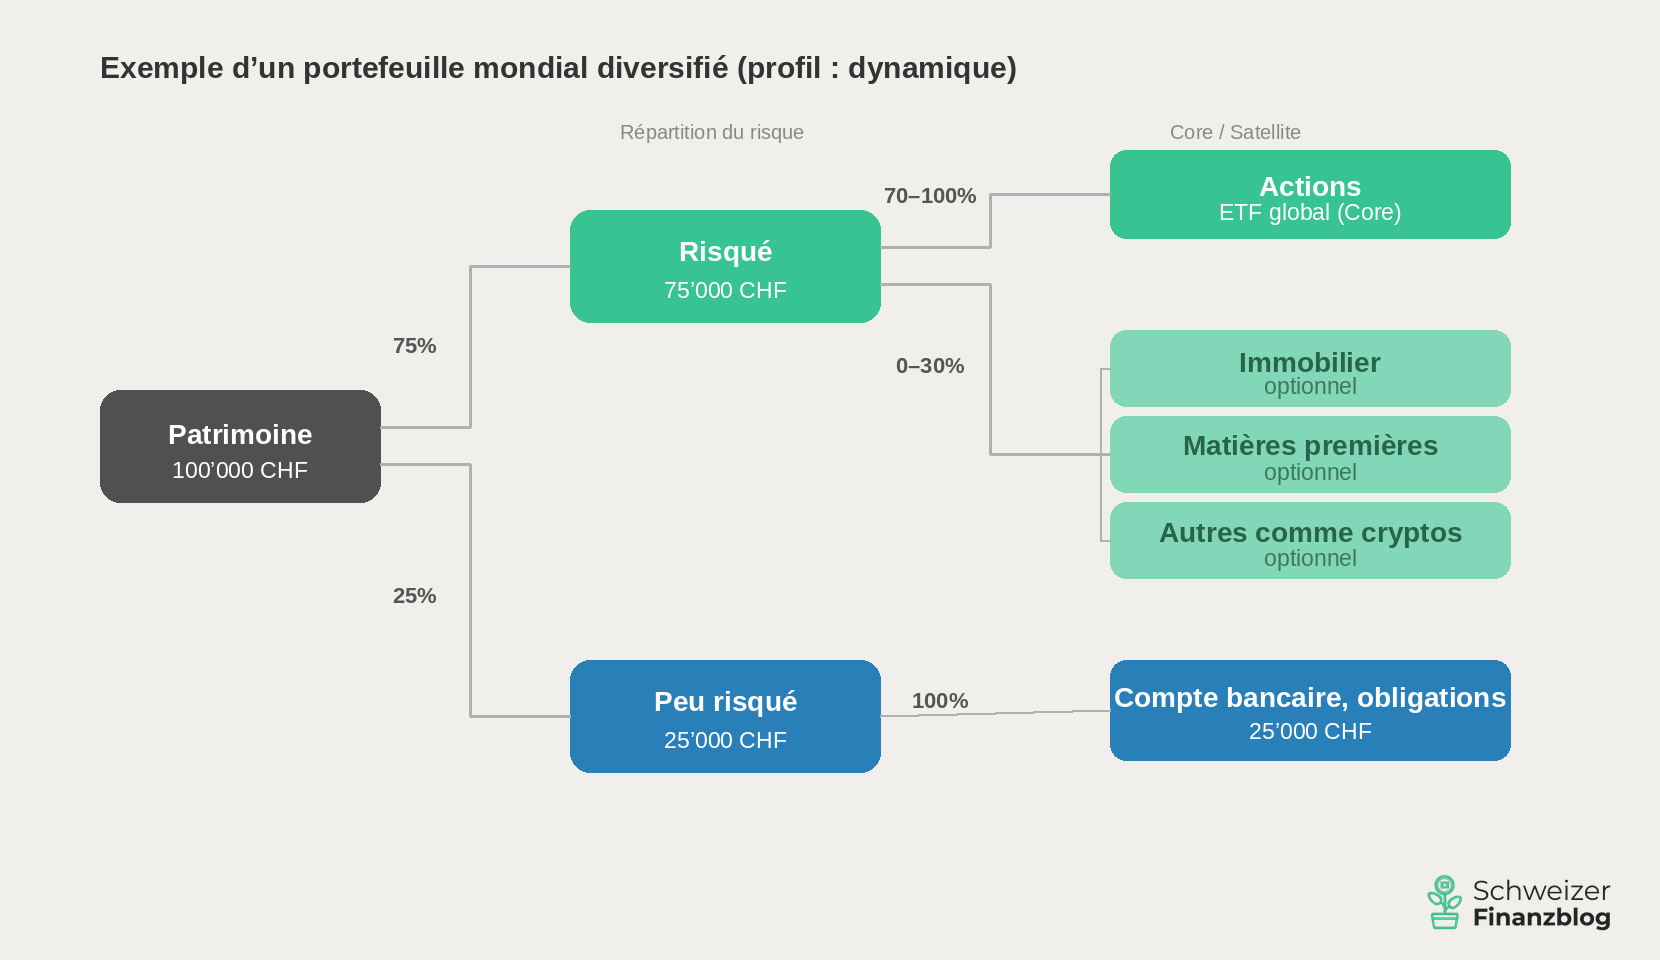
Partons d’un patrimoine fictif de 100 000 francs à investir – l’épargne de précaution est déjà constituée. Vous disposez d’un revenu régulier et maîtrisez vos dépenses courantes. Voici cinq répartitions typiques de votre patrimoine :
| Profil de risque | Risque élevé* | Faible risque** | Rendement historique annuel*** | Perte max.*** | Horizon de placement min. |
|---|---|---|---|---|---|
| Défensif | 0–20% | 80–100% | 1–2% | jusqu’à –12 % | 0–2 ans |
| Conservateur | 20–40% | 60–80% | 2–3% | jusqu’à –23 % | 3–4 ans |
| Équilibré | 40–60% | 40–60% | 3–4% | jusqu’à –35 % | 5–7 ans |
| Dynamique | 60–80% | 20–40% | 4–5% | jusqu’à –46 % | 7–9 ans |
| Offensif | 80–100% | 0–20% | 5–6% | jusqu’à –58 % | 10 ans et plus |
Pour le profil offensif, nous recommandons un horizon de placement d’au moins 10 ans en raison de sa forte volatilité. Les modèles plus conservateurs, avec une faible part d’actions, conviennent en revanche aussi à des périodes plus courtes.
La partie à risque élevé : des actions au cœur, des compléments en satellite
La partie à risque élevé est le moteur de rendement de votre portefeuille – et sa principale composante, ce sont les actions.
« Dans la partie à risque élevé, impossible de se passer des actions. »
Concrètement, elle remplit quatre fonctions :
- Constitution de patrimoine à long terme : les actions sont la classe d’actifs au rendement historiquement le plus élevé – et grâce aux intérêts composés, votre argent croît de manière exponentielle sur des décennies.
- Protection contre l’inflation : alors que les avoirs bancaires perdent de la valeur en termes réels, les actions offrent à long terme une protection efficace contre le renchérissement.
- Participation à l’économie mondiale : avec un ETF mondial, vous profitez de la croissance de milliers d’entreprises – sans devoir en analyser une seule.
- Revenu passif : les ETF d’actions largement diversifiés versent régulièrement des dividendes – selon le fonds, directement sur votre compte ou réinvestis automatiquement, ce qui renforce l’effet des intérêts composés.
Les ETF qui répliquent de larges indices de marché de toutes les régions du monde sont particulièrement adaptés comme véhicules de placement. Pourquoi nous jugeons les ETF particulièrement attrayants pour placer votre argent, vous le découvrirez dans la leçon 6.
Un ETF mondial comme fondation
La solution la plus simple et en même temps la plus élégante : avec un seul ETF mondial – par exemple le Vanguard FTSE All-World ou un ETF MSCI ACWI – vous investissez dans des milliers d’entreprises de pays industrialisés et émergents, pondérées selon leur capitalisation boursière. Un seul achat, une diversification mondiale, un effort minimal. C’est l’idée centrale de l’investissement passif – et, pour la plupart des investisseurs, le point de départ idéal.
Des compléments ciblés selon le principe core-satellite
Si vous souhaitez aller au-delà de cette base, vous pouvez appliquer l’approche core-satellite de la leçon 3. Le cœur – 70 à 100 % de la partie à risque élevé – reste un ETF d’actions largement diversifié. Si vous le souhaitez, vous complétez le reste, jusqu’à 30 % au maximum, par des ajouts ciblés en satellite :
- L’immobilier, via des REIT (Real Estate Investment Trusts) diversifiés à l’échelle mondiale, peut améliorer le rapport rendement-risque grâce à une corrélation en partie plus faible avec le marché des actions.
- Les matières premières comme l’or peuvent servir de protection contre l’inflation et d’amortisseur en temps de crise – mais ne génèrent aucun revenu courant.
- Les cryptomonnaies comme le bitcoin comptent parmi les classes d’actifs les plus volatiles qui soient – si vous y investissez, vous devez pouvoir supporter de fortes fluctuations et n’engager que de l’argent dont vous pourriez vous passer dans le pire des cas.
- D’autres options comme les objets de collection, le crowdlending, les ETF factoriels ou les actions individuelles sont envisageables pour les investisseurs qui aiment le risque – comme petit complément, pas comme élément central.
Règle générale : plus le placement est exotique, plus sa pondération doit être faible.
La partie à faible risque : sécurité et disponibilité
La partie à faible risque est l’ancre de stabilité de votre portefeuille – et le calmant pour vos nerfs. Quand les bourses chutent une fois de plus de 30 %, c’est cette partie qui vous permet de garder votre calme. Concrètement, elle remplit trois fonctions :
- Ancre psychologique : quand tout n’est pas dans le rouge, vous tenez bon plus facilement et prenez de meilleures décisions.
- Flexibilité : si votre situation change de manière inattendue – nouvel emploi, déménagement, dépenses imprévues au-delà de l’épargne de précaution –, vous gardez une marge de manœuvre.
- Munitions pour le rééquilibrage : après un krach, vous pouvez racheter des actions à bon prix et rééquilibrer votre portefeuille (plus de détails dans la leçon 5).
Les avoirs bancaires – sur un compte d’épargne ou un compte privé – sont la variante la plus simple et la plus liquide. Vous pouvez y accéder à tout moment. En Suisse, les avoirs jusqu’à 100 000 CHF par personne et par banque sont protégés par la garantie des dépôts. Le rendement attendu est clair : au mieux une certaine protection contre l’inflation, mais pas de croissance réelle du patrimoine. Ce n’est d’ailleurs pas le rôle de cette partie – elle doit vous apporter sécurité et capacité d’action.
Les obligations de première qualité – par exemple les obligations de la Confédération notées « AAA » – offrent elles aussi une grande sécurité. En Suisse, leur rendement est toutefois historiquement proche de l’inflation. Si vous espérez un rendement appréciable après déduction du renchérissement, vous serez en général déçu par les obligations suisses. Elles peuvent néanmoins jouer un rôle de stabilisateur dans le portefeuille – en particulier pour les investisseurs au profil équilibré ou conservateur.
D’autres options comme les obligations de caisse ou les dépôts à terme offrent un peu plus de rendement que le compte d’épargne, mais immobilisent le capital pour une durée déterminée. Vous en trouverez un aperçu dans la leçon 2.
« La définition de votre allocation d’actifs individuelle, adaptée à votre profil de risque, est l’alpha et l’oméga de vos placements. »
Et le pilier 3a dans tout ça ?
Une question qu’on nous pose régulièrement : où se situe l’avoir 3a dans mon allocation d’actifs – à faible risque ou à risque élevé ?
Notre réponse : ni l’un ni l’autre. Votre avoir 3a est un capital de prévoyance lié – vous ne pouvez pas simplement le retirer quand vous le voulez. Les retraits anticipés ne sont possibles que dans quelques cas, par exemple pour l’achat d’un logement, en cas d’émigration ou lors du passage à l’indépendance. C’est pourquoi le pilier 3a ne se range pas dans le même tiroir que votre patrimoine librement disponible : il obéit à ses propres règles.
Cela ne veut pas dire pour autant que vous devriez l’ignorer – bien au contraire. Si vous avez encore 10, 20 ans ou plus devant vous jusqu’à la retraite, vous disposez d’un énorme levier grâce aux intérêts composés. C’est précisément pour cette raison que nous recommandons d’investir votre 3e pilier en actions. Le plus grand mangeur de rendement ? Les frais. Les produits bancaires traditionnels prélèvent souvent 1 % ou plus par an – cela semble peu, mais peut représenter à long terme des dizaines de milliers de francs de rendement perdu. Les prestataires en ligne avantageux, avec des frais inférieurs à 0,5 %, font ici une énorme différence.
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue attractifs.
– – – – –
Conclusion
L’allocation d’actifs est la décision la plus importante de vos placements – plus importante que le choix de produits individuels, plus importante que le moment d’entrée, plus importante que la question de savoir si vous achetez l’ETF A ou l’ETF B. C’est votre étoile polaire, sur laquelle vous alignez toutes vos autres décisions de placement.
Le principe est simple : constituez d’abord votre réserve de liquidités. Répartissez ensuite votre patrimoine librement disponible, en fonction de votre profil de risque, entre une partie à risque élevé et une partie à faible risque. Dans la partie à risque élevé, des ETF d’actions largement diversifiés constituent le cœur – si vous le souhaitez, vous les complétez selon le principe core-satellite. Dans la partie à faible risque, les avoirs bancaires assurent stabilité et sommeil paisible. Votre avoir 3a, vous le considérez séparément – investi en actions et à moindre coût.
Notez votre allocation cible – afin de pouvoir la surveiller périodiquement et corriger le tir si nécessaire. Car lorsque les actions montent ou baissent, la pondération se décale automatiquement. Comment rétablir simplement et à moindre coût la structure initiale de votre portefeuille, nous le verrons dans notre prochaine leçon : le rééquilibrage.
Vous trouverez une vue d’ensemble de toutes les leçons ici : Apprendre à investir – en huit leçons.
Cela pourrait aussi vous intéresser

Mises à jour
2026-06-12 : quelques adaptations ponctuelles.
2026-05-19 : tableau des rendements et pertes historiques adapté au contexte suisse (corrigé de l’inflation et des effets de change).
2026-04-10 : article entièrement remanié et mis à jour.
Clause de non-responsabilité
Clause de non-responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article sur l’allocation d’actifs en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si des erreurs nous ont malgré tout échappé, si des aspects importants ont été oubliés et/ou ne sont plus d’actualité, nous vous serions reconnaissants de nous le signaler.




10 Commentaires
Hallo, welche tools benutzt Ihr um das Portfolio bei mehreren Positionen aufzuschlüsseln? Konkret: bei mir gibt es zB die Positionen FWRA (Invesco FTSE all world ) , WOSC (State street SPDR MSCI Wrld SmlCap) und SPIA (UBS Core SPI). Mein Depot bei Saxo ermöglicht keine detaillierte Analyse zur Überprüfung, ob sich dabei regional oder spartenmässig Klumpenrisiken verstecken. Schaut Ihr Euch das an? Oder reicht eine grobe Schätzung?
Danke und Gruss
Kathrin
Hoi Kathrin
Für das periodische Prüfen der Asset Allocation verwenden wir in der Praxis ein einfaches Excel-File. Darin führen wir die einzelnen ETFs auf und kategorisieren sie nach Regionen sowie nach Grösse (Standardwerte vs. Nebenwerte).
Die konsolidierten Ist-Werte gleichen wir anschliessend mit den definierten Zielwerten ab (z.B. 80/20% entwickelte Märkte/Schwellenländer sowie 80/20% Standardwerte/Nebenwerte). Die entsprechenden Abweichungen werden dabei mittels Formeln automatisch ausgewiesen und als Grundlage für Anpassungen bzw. fürs Rebalancing genutzt.
Auf weitergehende Analysen – etwa zur genauen Sektorengewichtung – verzichten wir bewusst. Sowohl in deinem (gemäss deinen Beispielen) wie auch in unserem Fall handelt es sich um breit diversifizierte, nach Marktkapitalisierung gewichtete ETFs. Das bedeutet: Einzelne Sektoren können zeitweise ein höheres Gewicht haben, dies ist jedoch eine Folge ihrer aktuellen Marktbedeutung (Marktkapitalisierung) und keine bewusste Übergewichtung einer bestimmten Branche. Es widerspiegelt letztlich die Entwicklung und den Erfolg der jeweiligen Sektoren am Markt.
Beste Grüsse
SFB
Ich habe nur die 4te Edition des Buches, dort wird es bei der Asset Allocation noch gelistet. Interessant, dass das die 5te Edition nicht mehr listet.
Demnach sollte man nur in Aktien ETFs und Immobilien ETFs investieren?
Was ist da so der übliche Split im Portfolio oder was empfehlt ihr/Kommer? 70% ETF entickelte Länder und 30% Emerging Markets? Und mit Immobilien: 60% ETF Entwickelte Länder, 30% ETF Emerging Markets, 10% ETF Immobilien?
Ja, bei Kommer stehen beim risikobehafteten Teil der Asset Allocation klar Aktien-ETFs im Fokus. Als Beimischung kommen für ihn (optional) Immobilien-ETFs in Frage. That’s it.
Der « übliche » Split und die einfachste Variante ist, wenn du mit einem einzigen ETF (z.B. Vanguard FTSE All-World) die entwickelte Welt und die Emerging Markets abdeckst, und zwar nach Marktkapitalisierung gewichtet, einschliesslich der Mid und Small Caps (Gemäss Kommer ist dies Variante 1). Dazu kannst du beispielsweise 10 Prozent Immobilien-ETFs beimischen (Kommer’s Variante 2). Bei Kommer’s Varianten 3 und 4 spielt das Factor Investing eine zentrale Rolle. Faktorbasiertes Investieren ist also das Übergewichten von Faktorprämien in einem Portfolio gegenüber einer marktneutralen Gewichtung (Variante 1). Bei der marktneutralen Gewichtung machen die Schwellenländer rund 11% aus. Wenn du diesen Faktor (« Political Risk ») stärker gewichten möchtest, musst du über diesen Anteil gehen. Stefan und Toni sind innerhalb der risikobehafteten Anlageklassen in Aktien-ETFs (70 – 80%; inkl. Übergewichtung der Faktoren « Small Size » und « Political Risk » sowie Toni zusätzlich « Momentum »), Immobilien-ETFs (10-20%) sowie Crowdlending bzw. sog. P2P-Kredite (ca. 10%) investiert. Letztere Anlageklasse empfiehlt Kommer übrigens nicht.
Hallo zusammen
Gerd Kommer empfiehlt ebenfalls Rohstoffe beizumischen. Was sind hier Eure Erfahrungen? Und was für Rohstoffe würdet Ihr beimischen? Geht das auch über DEGIRO?
Hoi Lena
Vorab: Die Asset Allocation ist für uns ein zentrales Element bei der Geldanlage, welches leider bei vielen Anlegerinnen und Anlegern zu kurz kommt. Denn durch die vordefinierten Zielanteile der unterschiedlichen Assetklassen wird ein regelbasiertes und (weitgehend) unemotionales Investieren ermöglicht, was letztlich der Rendite zugutekommt. Deshalb freut uns deine Anfrage zu diesem wichtigen Thema besonders.
In Kommer’s aktueller 5. Auflage seines Standardwerks « Souverän Investieren… » nimmt er gegenüber Rohstoffen eine sehr differenzierte bis ablehnende Haltung ein. So kommt er in Kapitel 5.7 zu folgendem Fazit: « Ich persönlich finde mich seit 2016 eher im Lager der Skeptiker (wo ich fast immer bin, wenn es keinen starken Konsens in der Wissenschaft gibt) und würde daher dafür votieren, auf Commodities bzw. Commodity-Futures in der Zukunft zu verzichten. »
Auch wir vom Schweizer Finanzblog sind nicht in die Assetklasse « Rohstoffe » investiert – zumindest nicht im herkömmlichen Sinn. (Stefan ist seit vielen Jahren in den Clean Energy ETF von iShares investiert.)
Beste Grüsse
SFB
Hallo zusammen
Wird eigentlich das 3. Säulenkonto, welches auch längerfristig ausgerichtet ist (Bis man halt 65 Jahre alt ist) auch in diese Asset Allocation als « Risikoarmer Teil » mit eingerechnet werden? Hier bezahle ich den jährlichen Maximalbetrag von 6883 CHF jeweils ein. -> Diese Einlage wird allerdings auch in diverse Anlagen investiert von meiner Bank.
Danke für eure Rückmeldung und LG
Hoi Allen
Nein, wir würden die 3. Sàule nicht dem risikoarmen Teil zuordnen, da du ja nicht sofort darauf zugreifen kannst. Vorsorgesparen ist stark reguliert und vorzeitige Auszahlungen sind auf wenige Ausnahmen beschränkt. Aufgrund des oft langen Anlagehorizonts (Pensionsalter) erachten wir es als sinnvoll, die 3. Säule (auch) in Aktien anzulegen. Wichtig: Tiefe Gebühren (<0,5%), wie sie innovative Online-Anbieter wie Viac haben, bedeuten mehr Rendite und im Alter mehr Vermögen.
Beste Grüsse
SFB
Hallo zusammen
Ich hätte noch eine Frage: was sagt ihr zu einem Home Bias im Aktien Teil des Portfolios? Z.b. indem man noch 10-20% auf den SPI setzt? Als Währungsabsicherung.
Danke für eine Antwort 🙂
Sonnige Grüsse
Hoi Eliana
Bei 10 bis 20% Beimischung von CH-Aktien hält sich der von dir erwähnte « Home Bias » in Grenzen. Also alles im grünen Bereich:-) Der SPI ist aus unserer Sicht jedoch ein ausgesprochen schlecht diversifizierter Index (die drei Titel Nestlé, Roche und Novartis sind mit rund 45% (zu) stark gewichtet), weshalb wir darauf basierende ETFs nicht empfehlen. (Der SMI ist bezüglich Klumpenrisiken noch schlechter.) Als bessere Alternative sehen wir den SPI Mid (80 CH-Unternehmungen mit mittlerer Marktkapitalisierung; die drei grössten Positionen machen gesamthaft rund 16% aus). Quelle: https://www.ubs.com/2/e/files/RET/FS_RET_CH0130595124_CH_DE.pdf
Beste Grüsse SFB