
 Newsletter
Qui n’a jamais rêvé d’échapper à la roue du hamster quotidienne et de devenir financièrement libre ? Liberté financière et indépendance financière : ces termes séduisants sont aujourd’hui sur toutes les lèvres. Mais que signifient-ils vraiment ? Quels facteurs sont décisifs pour atteindre la liberté financière ? Vous trouverez les réponses à ces questions et à bien d’autres dans cet article.
Disons-le d’emblée : atteindre la liberté financière sans héritage ni rien de ce genre n’est assurément pas un sprint, mais un marathon. Pour le « commun des mortels », il y a toutefois de quoi se consoler : il n’est pas rare que des personnes aux revenus moyens deviennent financièrement libres, alors que bien des gros salaires n’y parviennent pas, en raison d’un train de vie dispendieux combiné à un manque de culture financière.
Contents
- De la fortune rapide directement à la faillite
- Liberté financière vs indépendance financière
- Ce qui compte pour atteindre la liberté financière
- Exemples de revenus passifs
- Financièrement libre – et maintenant ?
- Comment devenir financièrement libre en seulement 8,8 ans
- Financièrement libre avec 20 fois vos dépenses annuelles
- Pas à pas vers la liberté financière
- Conclusion
- Cela pourrait aussi vous intéresser
- Clause de non-responsabilité
De la fortune rapide directement à la faillite
Pensez simplement aux nombreux drames d’anciens multimillionnaires du monde du sport (voir l’article de Watson « Ne plus faire que traîner au comptoir et boire – 22 stars du football qui ont fait faillite ») et du show-business (citons l’exemple frappant de Curtis Jackson, autrefois le rappeur le plus populaire, mieux connu sous le nom de « 50 Cent » ; en 2015, un tribunal des faillites a confirmé son insolvabilité ainsi que ses frais courants de 108 000 USD – par mois !). Tous ont connu de graves difficultés financières après le sommet de leur carrière. Sans parler des nombreux anciens millionnaires du loto tombés dans la misère.
Liberté financière vs indépendance financière
Mais qu’entend-on au juste par liberté ou indépendance financière ?
En nous inspirant du mouvement FIRE (« Financial Independence, Retire Early ») et de la scène frugaliste, nous retenons la définition suivante :
Liberté financière = pouvoir vivre exclusivement de revenus passifs, et cela sans budget, c’est-à-dire en principe sans aucune restriction de consommation.
Indépendance financière = pouvoir vivre exclusivement de revenus passifs, dans les limites de vos dépenses actuelles.
L’indépendance financière est donc une étape préalable à la liberté financière. Par souci de simplicité, nous nous en tiendrons ci-après à la notion de liberté financière. Nous partons donc du principe que tous nos besoins et souhaits financiers peuvent être couverts par nos dépenses actuelles. Par conséquent : liberté financière = indépendance financière.
Ce qui compte pour atteindre la liberté financière
« Le but de la liberté financière est de pouvoir vivre des flux de revenus passifs issus de ses placements. »
Pour devenir financièrement libre, il faut parcourir les trois étapes suivantes, encore et encore :
- Gagner de l’argent
- Épargner l’argent gagné
- Investir l’argent épargné de manière rentable
L’objectif est de pouvoir vivre des flux de revenus passifs issus de ses placements, et donc de ne dépendre ni d’un employeur (salaire) ni de l’État (rente).
Les revenus passifs peuvent être de nature très diverse, par exemple les revenus d’actions, d’immobilier ou de prêts P2P. Tous ont toutefois un point commun : ils ne proviennent pas d’un travail actif et sont perçus indépendamment du temps que vous y consacrez. C’est un aspect si central de la liberté financière que nous souhaitons l’expliquer plus en détail dans la section suivante.
Exemples de revenus passifs
Si quelqu’un détient par exemple des titres individuels dans son portefeuille d’actions, les revenus qui en découlent ne sont souvent pas passifs. Car ces investisseurs ont tendance à s’occuper plus ou moins intensément de leur portefeuille : ils étudient les rapports annuels, assistent aux assemblées générales, font du trading, réallouent leurs positions, etc. Autrement dit, le revenu sous forme de dividendes et de plus-values réalisées est ici généré par un travail actif. Notre recommandation : une stratégie buy and hold avec des placements passifs dans des ETF d’actions largement diversifiés (voir notre article « ETF : la révolution du placement »).
« Les revenus locatifs générés par la gestion de son propre bien et le suivi des locataires ne sont pas des revenus passifs. »
Il en va de même pour l’immobilier : les revenus locatifs générés par la gestion de son propre bien et le suivi des locataires ne sont pas des revenus passifs. Car ici aussi, le revenu sous forme de loyers a pour contrepartie un travail actif. Notre recommandation : une stratégie buy and hold avec des placements passifs dans des ETF immobiliers largement diversifiés.
Venons-en enfin aux prêts P2P. Vous jouez ici à la banque en accordant des crédits à des PME ou à des particuliers. En contrepartie, vous percevez un intérêt (et assumez le risque de défaut). Des revenus d’intérêts qui exigent une gestion active des risques, comme l’examen de l’emprunteur et de son projet de financement, ne sont pas passifs, mais impliquent un travail (souvent éprouvant pour les nerfs). Notre recommandation : choisissez une plateforme P2P sur laquelle vous pouvez accorder des crédits en quelques clics, sans devoir interagir avec l’emprunteur. De plus, la diversification des risques devrait se faire automatiquement, par le système lui-même, c’est-à-dire sans que vous deviez investir d’innombrables petits montants. (À notre avis, la plateforme suisse « Creditgate24 » adopte une approche intéressante avec sa diversification automatique des risques et son concept de contribution de solidarité.)
Financièrement libre – et maintenant ?
Une fois la liberté financière atteinte, vous pouvez en principe faire ce que vous voulez : explorer le monde, vous adonner à vos hobbies, vous consacrer à votre famille ou, bien sûr, continuer à exercer votre activité professionnelle. Dans ce dernier cas, avec une liberté supplémentaire décisive : celle de partir tout simplement quand cela ne vous convient plus.
« Pour nous, la liberté financière est avant tout une question d’être plutôt que d’avoir. »
Dans cette optique, nous considérons la liberté financière comme un objectif tout à fait souhaitable (avec certaines réserves, comme nous le montrerons plus bas dans la conclusion). Pour nous, la liberté financière est avant tout une question d’être (c’est-à-dire vivre libre) plutôt que d’avoir (au sens d’avoir beaucoup d’argent), même si l’un n’exclut évidemment pas l’autre.
– O f f r e p a r t e n a i r e –
D’après notre expérience, et grâce à ses frais réduits sur les ETF, « DEGIRO » est actuellement un courtier particulièrement intéressant (lien vers notre test de DEGIRO). Si cela vous intéresse, vous pouvez vous inscrire chez DEGIRO via notre lien partenaire : vous obtenez ainsi 100 CHF de crédits de trading (sous conditions) tout en soutenant notre blog.

– – – – –
Comment devenir financièrement libre en seulement 8,8 ans
Comme nous l’avons déjà dit, trois facteurs jouent un rôle dans la liberté financière : le revenu, l’épargne et l’investissement. La règle de base est simple : moins vous avez besoin d’argent pour vivre, plus vous pouvez mettre de côté et investir une part importante de votre revenu – et plus vite vous pourrez vivre des revenus de votre patrimoine.
Ces trois facteurs peuvent se résumer en deux grandeurs déterminantes :
- Taux d’épargne : montant épargné par rapport au revenu actif
- Investissements : placements largement diversifiés et rentables
Un taux d’épargne élevé est sans doute bien plus difficile à atteindre, car il implique des renoncements, c’est-à-dire un mode de vie économe. En revanche, des placements largement diversifiés et potentiellement rentables via des ETF d’actions passifs se font très facilement, en quelques clics (voir cet article).
Oliver Noelting, sans doute le frugaliste le plus connu du monde germanophone, qui s’est fixé pour objectif de prendre sa retraite avant 40 ans, a mis en ligne un calculateur sur son blog Frugalisten.de. Comme le montre clairement la figure 1 ci-dessous, plus le taux d’épargne augmente, plus l’âge de la retraite individuel peut être atteint tôt. Avec un taux d’épargne de 70 %, par exemple, en 8,8 ans seulement !
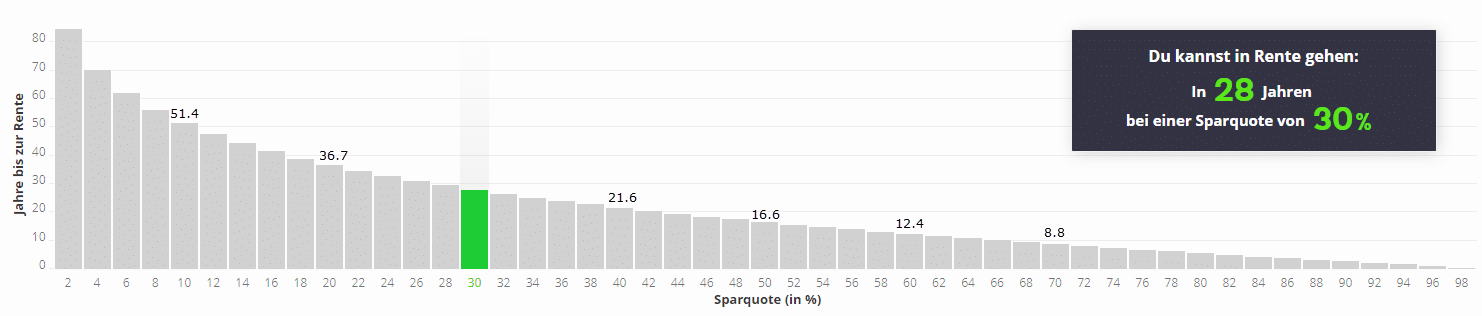
Les calculs reposent sur les hypothèses simplificatrices suivantes :
- Vos dépenses restent constantes – maintenant et pendant la retraite
- Le revenu et le rendement (5 %) sont des montants nets (après impôts)
- Tous les montants sont corrigés de l’inflation
Financièrement libre avec 20 fois vos dépenses annuelles
Autrement dit, vous devriez avoir investi 20 fois vos dépenses annuelles pour pouvoir ensuite vivre des revenus. Avec des dépenses annuelles de 50 000 francs, il vous faut donc un portefeuille d’ETF d’une valeur de 1 million de francs. Important : pour les actions ou les ETF d’actions, le rendement se compose toujours de dividendes et de hausses de cours. Le revenu passif provient donc dans ce cas de dividendes et/ou de produits de ventes.
« Si la priorité n’est pas la préservation du capital (et les héritiers), mais l’objectif de générer le revenu passif le plus élevé possible jusqu’à la fin de vos jours, le chemin vers la liberté financière peut être nettement plus court. »
Si nous partons en outre du principe que les actions rapportent en moyenne 8 % (voir notre article « Pourquoi investir rapporte plus qu’épargner ») et que l’inflation moyenne ne dépasse pas 3 %, cette règle des 5 % n’entame pas la valeur réelle du patrimoine. Autrement dit : si la priorité n’est pas la préservation du capital (et les héritiers), mais l’objectif de générer le revenu passif le plus élevé possible jusqu’à la fin de vos jours, le chemin vers la liberté financière peut être nettement plus court.
Et ce, avec des rendements nets constants, ce qui n’est évidemment pas réaliste. Même avec un portefeuille d’actions largement diversifié à l’échelle mondiale, il faut s’attendre à des fluctuations plus ou moins fortes. Selon que les rendements sont positifs ou négatifs au début de la phase de retrait, vous constaterez au final une croissance ou une érosion du capital corrigée de l’inflation.
Si, au début de la phase de retrait, vous êtes confronté à des situations extrêmes négatives, les fameux cygnes noirs, comme la Grande Dépression à partir de 1929, votre capital pourrait même s’épuiser complètement avant l’heure. C’est pourquoi notre règle des 5 % doit être comprise comme une règle empirique (voir aussi notre réponse à la remarque d’Oliver dans les commentaires ci-dessous).
Dans l’article « Plans de retrait : comment partir sereinement en retraite anticipée », nous présentons, sur la base de données historiques, différentes variantes de financement d’une retraite anticipée.
Pas à pas vers la liberté financière
Sur le chemin de la liberté financière, il peut être motivant d’établir une liste à rayer de tous vos principaux postes de dépenses, comme l’assurance maladie ou les impôts, et de rayer chacun de ceux que vous pouvez financer avec vos revenus passifs.
Ou alors, vous calculez le nombre de jours pendant lesquels vous êtes déjà financièrement libre. En reprenant l’exemple ci-dessus : si votre revenu passif s’élève actuellement à 10 000 francs, vous êtes déjà financièrement libre pendant 73 jours par an (365 * 10 000 / 50 000), ce qui n’est pas rien. Ou, peut-être encore plus motivant : chaque fois que votre revenu passif augmente de 137 francs (50 000 / 365), vous gagnez un jour de liberté financière supplémentaire par an, et ce jusqu’à la fin de votre vie !
Conclusion
Nous sommes d’avis que la liberté financière est en principe tout à fait souhaitable. Elle peut en effet procurer un sentiment de sécurité et de confort dans la vie. Mais pour la plupart des gens, la liberté financière complète restera sans doute un vœu pieux. Les privations sont trop grandes et les petits luxes coûteux trop chers à leur cœur. Vous devez aussi être conscient que, sur le chemin de la liberté financière – d’un point de vue purement financier –, vous « sacrifiez » la vie présente au profit de l’avenir. Pour conclure sur une note conciliante, nous souhaitons tirer un bilan nuancé de la liberté financière :
Pour ceux qui ne veulent pas ou ne peuvent guère épargner, la liberté financière n’est ni accessible ni souhaitable.
À l’autre extrémité du spectre se trouvent les épargnants purs et durs, les fameux frugalistes. Ces personnes mènent un mode de vie extrêmement modeste en matière de consommation et de matérialisme, souvent avec un bon revenu et une culture financière tout aussi solide. Elles disposent bien sûr des meilleures conditions pour atteindre la liberté financière.
Pour la majorité, auteurs compris, qui n’appartient ni à l’un ni à l’autre groupe, il existe une voie médiane intéressante : développer continuellement ses revenus passifs grâce à une gestion consciente de ses dépenses et à des investissements réguliers (par ex. dans des ETF largement diversifiés), et réduire ainsi progressivement sa dépendance financière vis-à-vis de tiers, qu’il s’agisse de l’employeur ou de l’État.
Si votre revenu passif atteint par exemple 20 % de vos dépenses courantes, vous pourriez réduire votre taux d’activité de 20 % également. Vous pourrez alors « investir » le temps gagné, selon vos envies, dans votre famille, vos hobbies ou tout simplement dans le farniente. Voilà déjà un excellent début !
Cela pourrait aussi vous intéresser


Clause de non-responsabilité
Exclusion de responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous souhaitez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseuse ou investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si des erreurs se sont malgré tout glissées, si des aspects importants ont été oubliés et/ou ne sont plus d’actualité, nous vous remercions de nous le signaler.




2 Commentaires
Hallo liebe Schweizer Finanzblogger,
ihr schreibt, dass bei einem Aktienportfolio, das durchschnittlich mit real 5 % (8 % minus 3 % Inflation) rentiert, auch eine konstante Kapitalentnahme von 5 % im Jahr möglich ist (ohne Kapitalverzehr). Das ist jedoch falsch. Ganz im Gegenteil hätte eine solche Entnahme sogar ein ziemlich hohes Risiko für einen frühzeitigen Bankrott. Der Grund ist das Sequence-of-Returns-Risiko, das bei der reinen Betrachtung der Durchschnittsrendite unberücksichtigt bleibt:
https://frugalisten.de/das-sequence-of-returns-risiko-entnahmestrategien-teil-2/
In der FIRE-Community wird deshalb typischerweise eher mit Werten zwischen 3 und 4 % (sogar mit Kapitalverzehr) gerechnet, siehe auch die « 4 %-Regel »:
https://frugalisten.de/die-4-prozent-regel-wie-viel-geld-brauchst-du-um-nicht-mehr-arbeiten-gehen-zu-muessen/
https://frugalisten.de/william-bengen-trinity-wahrscheinlichkeiten-entnahmestrategien-teil-3/
Hoi Oliver
Vielen Dank für deine Mitteilung und die verlinkten Artikel zum Thema.
Die 4-Prozent-Regel kennen wir natürlich, sie ist uns aber etwas zu konservativ. (« German Angst » lässt grüssen:-) Deshalb haben wir in unserem Artikel die 5-Prozent-Regel erwähnt, und zwar basierend auf empirischen Daten und der Voraussetzung eines global gestreuten, d.h. mutmasslich weniger volatilen Aktien-Portfolios. Gemäss der von dir im Link erwähnten Trinity-Studie besteht für eine 30-jährige 5%-Entnahmeperiode eine Erfolgsquote von 85%, und zwar bezogen auf ein nicht global gestreutes S&P 500-Portfolio und unter Berücksichtigung der bisher wohl schlimmsten Weltwirtschaftskrise, welche den S&P-Index von 1929 bis 1932 um über 70% zusammenstauchte.
Solche Extremereignisse bzw. sogenannte « Schwarzen Schwäne », wie auch dein fiktives Beispiel mit ebenfalls vier aufeinanderfolgenden Jahren mit Negativrenditen zu Beginn der Entnahmeperiode, können selbstverständlich zu einem vorzeitigen vollständigen Vermögensverzehr führen. Und bei einem Zusammenbruch des kapitalistischen Systems taugt selbst die superkonservative 3-Prozent-Regel nichts mehr….
Uns ging es jedoch um eine Faustregel, nicht um eine wasserdichte Entnahmestrategie, welche es ja ohnehin nicht gibt, da niemand die Zukunft bzw. die « Schwarzen Schwäne » voraussehen kann. Diesbezüglich haben wir unseren Artikel aufgrund deines Inputs präzisiert.
Mit bestem Dank und Gruss
Schweizer Finanzblog