
 Newsletter
More than 2,000 ETFs on the SIX Swiss Exchange alone – and the number keeps growing. For many investors, picking the right one feels like flying blind. That’s exactly where our independent “Best ETFs in Switzerland and globally” comparison comes in.
With a strict, multi-stage selection process, we cut through the ETF jungle without compromise: mediocre and flawed products are out. Only ETFs that meet our clearly defined quality criteria are left.
Which products actually make it to the top of the podium – and whether a convincing winner can be found in all 16 categories at all – is what you’ll find out in this big ETF comparison.

In a nutshell
-
A global equity portfolio can be built efficiently with one to six ETFs – with or without a Swiss Finish.
-
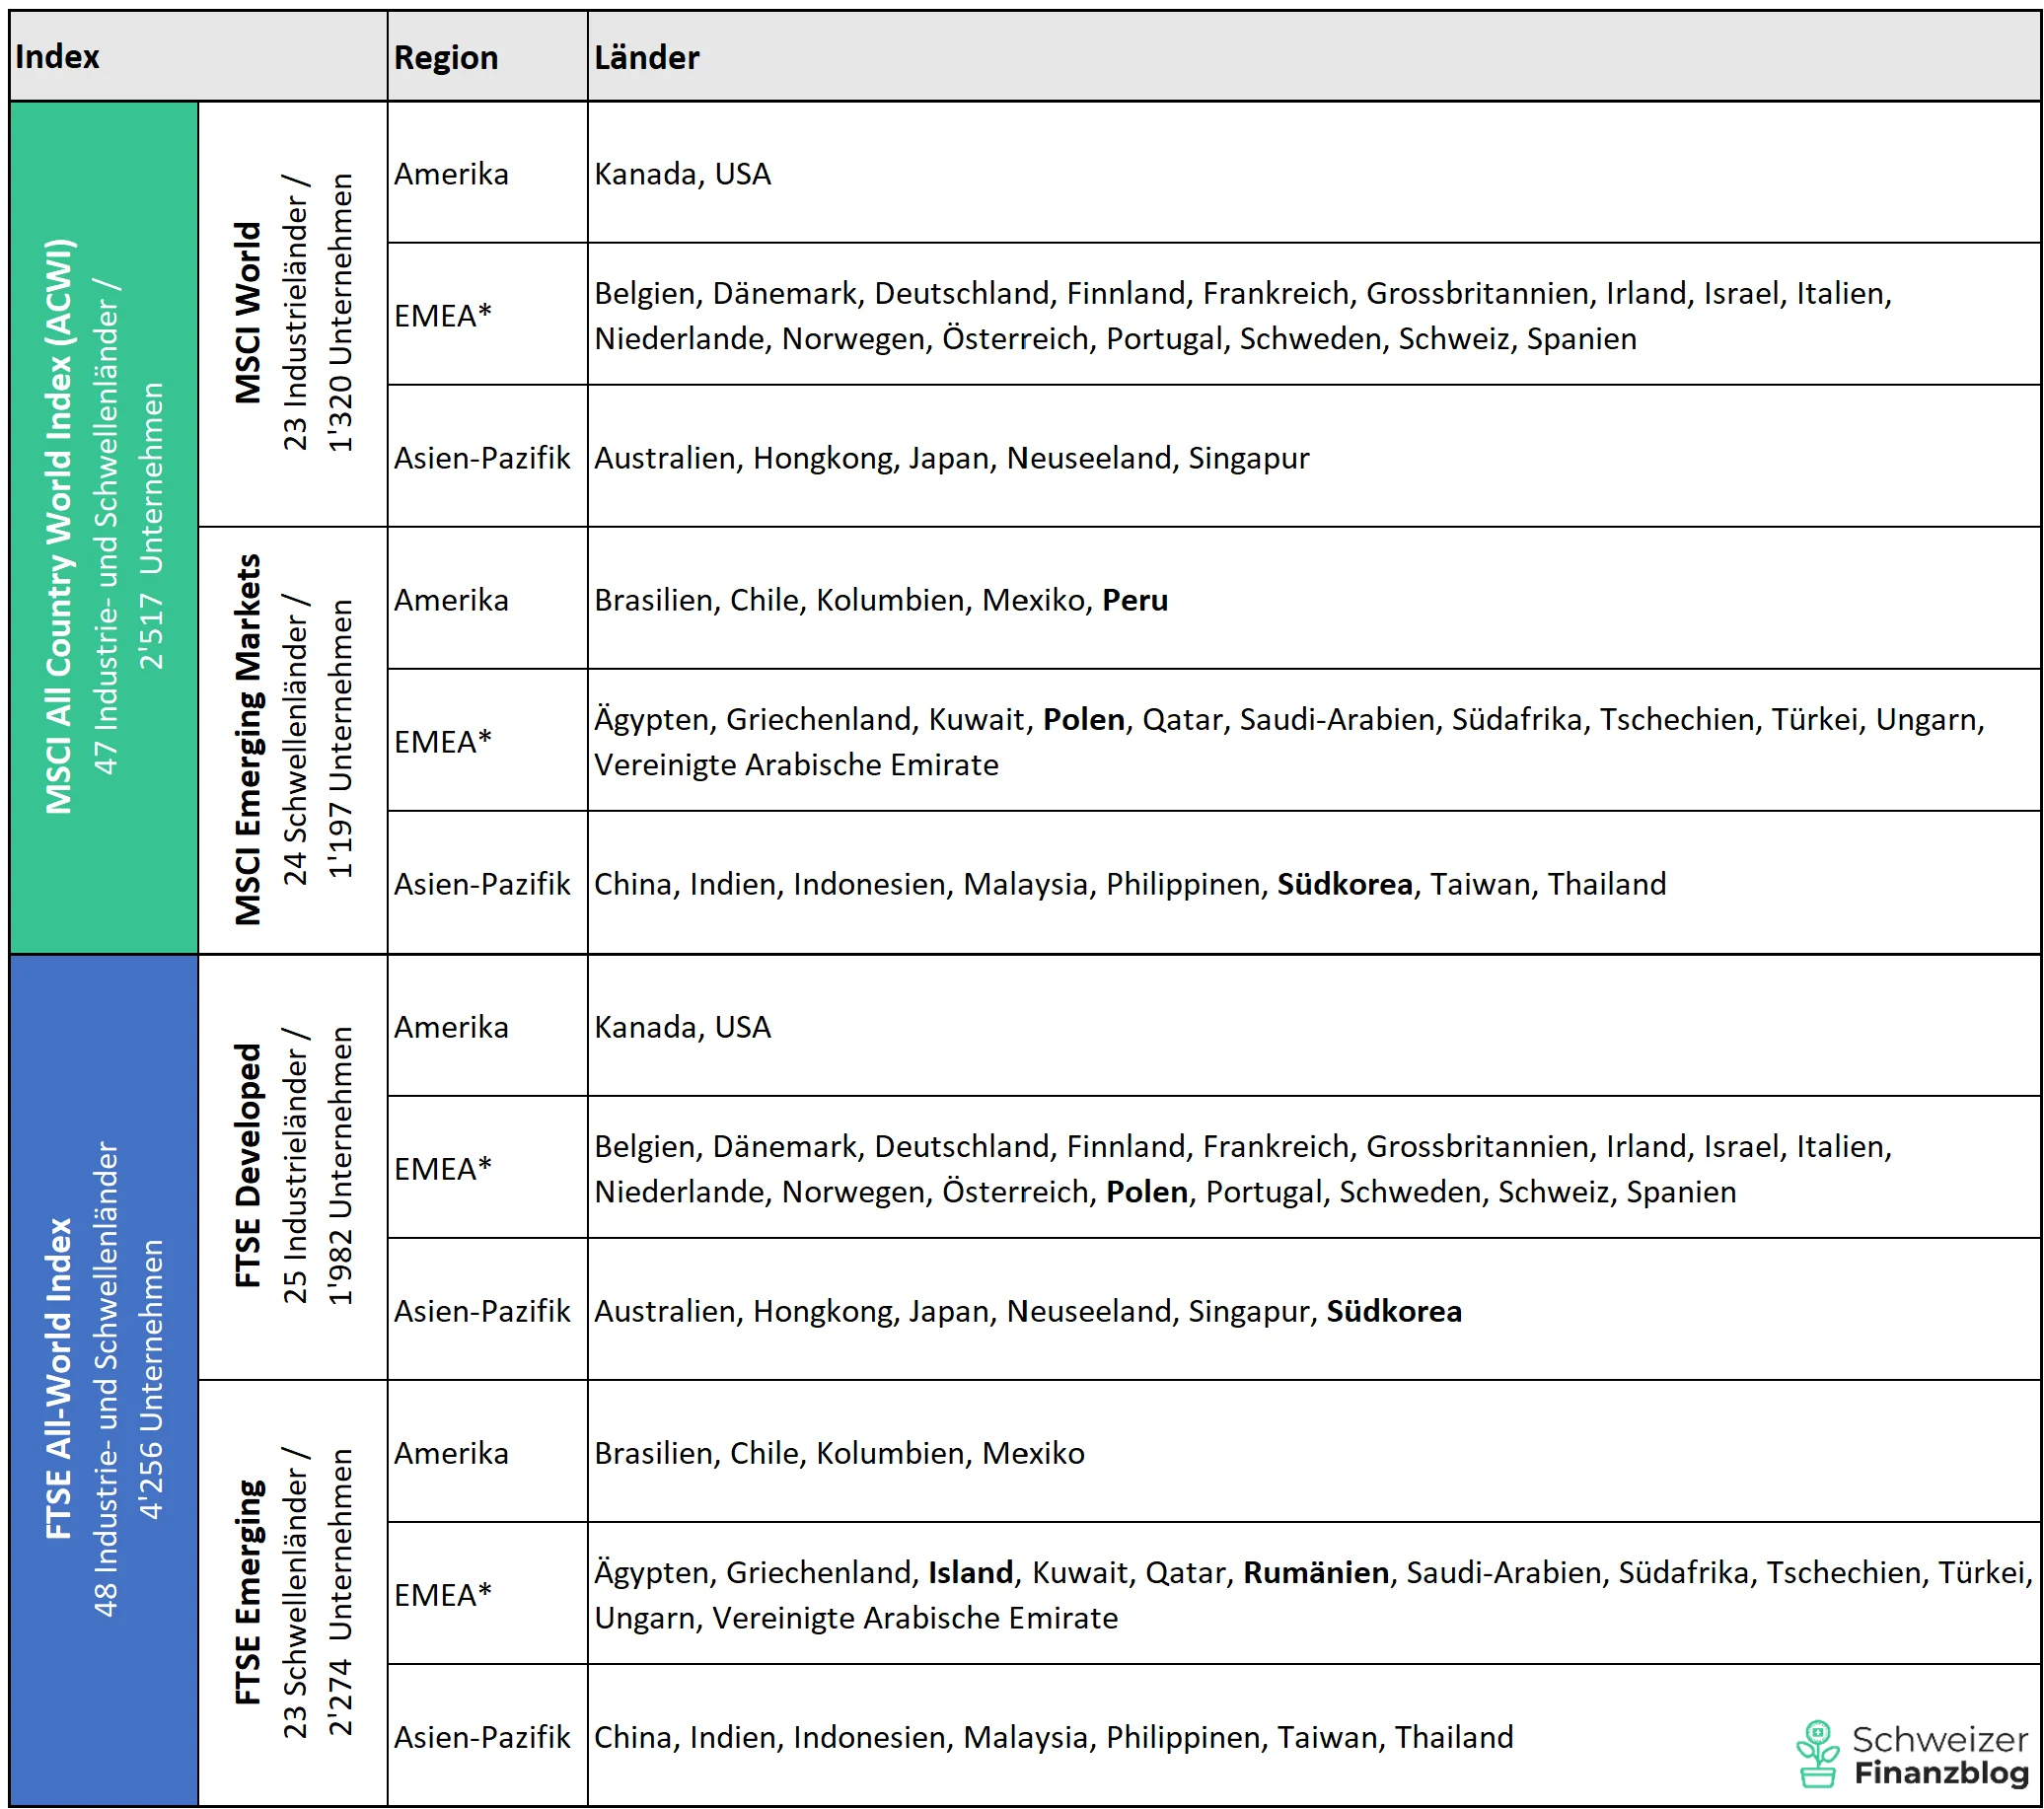
The indices behind the ETFs also play an important role in the selection: FTSE and MSCI indices are not identical and can differ both in country coverage and in market breadth. Keep this in mind when combining ETFs.
-
On the SIX Swiss Exchange alone, you can choose from more than 2,000 ETFs.
-
Using a strict, multi-stage selection process, we have systematically narrowed down this range.
-
The result: 15 winning ETFs from clearly defined categories.
-
Most of the wins go to the two market leaders, Vanguard and iShares. UBS has recently cut its costs significantly and is now breathing down the necks of the two US flagships.
-
All winners and finalists meet key quality criteria such as low costs, a convincing tracking difference, a large fund size, broad diversification and a long track record.
Contents
- Why invest in ETFs at all?
- Which criteria must the best ETFs in Switzerland and globally meet?
- Choosing the ultimate best ETFs in Switzerland and globally
- Best global ETF
- Best Developed World ETF
- Best Emerging Markets ETF
- Best regional ETFs
- 🏆 Winner in the “North America ETF, accumulating” category
- 🏆 Winner in the “North America ETF, distributing” category
- 🏆Winner in the “Europe ETF, accumulating” category
- 🏆 Winner in the “Europe ETF, distributing” category
- 🏆 Winner in the “Asia Pacific ex Japan ETF, accumulating” category
- 🏆 Winner in the “Asia Pacific ex Japan ETF, distributing” category
- 🏆 Winner in the “Japan ETF, accumulating” category
- 🏆 Winner in the “Japan ETF, distributing” category
- Best Switzerland ETF
- Overview: “Best ETFs in Switzerland and globally”
- Where can you buy the winning ETFs?
- Conclusion of our “Best ETFs in Switzerland and globally” comparison
- You might also be interested in
- Updates
- Disclaimer
Why invest in ETFs at all?
ETFs (exchange-traded funds) have been among the most efficient tools for building long-term wealth for years. They combine simplicity, broad diversification and low costs – and let you benefit from the development of global equity markets with little effort.
The key features at a glance:
- Brilliantly simple:
With just a few clicks, you invest in the global stock market. - Broadly diversified:
You invest in hundreds or thousands of companies via an index and therefore avoid the concentration risk that comes with individual stocks. - Incredibly cheap:
Thanks to fierce competition, the ongoing costs of many ETFs are very low today – a clear advantage for your long-term return. - Highly liquid:
ETFs can be traded on every exchange trading day. Even when trading volumes are low, market makers usually ensure sufficient liquidity. - Strong investor protection:
The UCITS ETFs, which are regulated in Europe and make up a large part of this comparison, are protected as segregated assets; ETFs domiciled in Switzerland are subject to Swiss fund law (CISA) with a comparable level of protection.
Return and risk of major stock markets: a historical comparison
When you invest in a global equity ETF portfolio, you participate in the development of thousands of companies worldwide. Historically, average long-term returns have been a good 8% p.a. But besides performance, the path to get there matters too. The following overview compares returns, volatility and drawdowns over time.
| Market | Index | Return p.a.* | Volatility** | Max. Drawdown*** |
|---|---|---|---|---|
| Global | MSCI ACWI | 8.78% | 14.31% | 58.08% |
| Developed World | MSCI World | 8.92% | 14.54% | 57.46% |
| Emerging Markets | MSCI Emerging Markets | 10.29% | 16.55% | 65.14% |
* Annualized return since 31 Dec 1987 (gross return, i.e. including reinvested dividends, before withholding taxes and product costs).
** Typical level of market fluctuations over the past 10 years – the higher the value, the more volatile the path.
*** Largest loss from the previous peak to the subsequent trough since 31 Dec 1987.
Source: MSCI, as of 31 Jan 2026. Note: Past performance is not a reliable indicator of future returns.
So what really matters is not just the expected return, but whether you can actually stick it out through the interim setbacks.
Diversification vs. concentration
Conversely, this means: As an ETF investor, you settle for the market return – and cannot systematically beat it. ETFs follow an index and consistently track its performance.
Numerous studies show that even professional fund managers are rarely able to generate lasting outperformance after costs over the long term. The regularly published SPIVA reports by S&P Dow Jones Indices have come to the same conclusion for years: More than 90% of actively managed funds fail to beat their benchmark index over longer periods.
If you still deliberately go for possible outperformance, there’s no way around concentration – for example through targeted individual investments. However, this also increases the risk considerably: individual stocks can do exceptionally well, but they can just as easily lose massive amounts of value (Nvidia vs. Credit Suisse).
With broadly diversified ETFs, you avoid such extreme risks and instead rely on a stable share in the long-term development of global equity markets.
Which criteria must the best ETFs in Switzerland and globally meet?
Since the first ETF was launched in 1993, the range has grown enormously. Today there are tens of thousands of ETFs worldwide.
As our starting universe, we only consider ETFs traded on the SIX Swiss Exchange. The trading venue itself is not a quality criterion, but in practice it can offer investors based in Switzerland certain advantages – such as a broad range and, with some brokers, cheaper trading conditions.
In terms of content, we limit ourselves to passive equity ETFs, as these offer the most attractive risk-return ratio over the long term.
We also focus on standard products (core or “bread-and-butter” ETFs) that track a market via an index weighted by market capitalisation. This usually results in very broad diversification.
We deliberately exclude thematic, strategy and factor ETFs. They are better suited as an add-on than as the foundation of a world portfolio. That said, we do consider a core-satellite strategy sensible and follow one ourselves.
Finally, we only consider ETFs with tax-efficient fund domiciles from the perspective of people liable to tax in Switzerland.
The following table shows our eight selection criteria including minimum requirements – deliberately set very strictly so that we identify what we consider the best ETFs.
For the 2026 comparison, we tightened the requirements for two criteria once again:
- Product costs (TER): maximum 0.20% (previously 0.25%)
- Tracking difference: maximum 0.25% annualised over five years (previously 0.30%)
| # | Criterion | Mandatory requirement | Reason | Selection (proportion of the population) |
|---|---|---|---|---|
| 1 | Trading center | Swiss Stock Exchange SIX | Comprehensive range; well-known and established; often more favorable conditions with brokers | 2'088 (100%) |
| 2 | Asset class | Shares only | Focus on classic products with a long and successful track record | 1'358 (65%) |
| 3 | Market experience | Age at least 5 years | Performance tracking over a longer period of time is possible | 869 (42%) |
| 4 | Market success | Fund volume at least CHF 500 million | Implies a lower spread due to higher trading volume; excellent market establishment; very low risk of ETF being closed and invested money having to be reallocated | 384 (18%) |
| 5 | Replication method | Physical replication only (incl. sampling); no swap | Swap involves a slightly higher risk; discontinued model | 335 (16%) |
| 6 | Geography | Focus on regions; no country-specific ETFs, except Switzerland and Japan (supply-related) | Rapid construction and simple handling of a global portfolio with a small number of ETFs; as little fragmentation as possible | 235 (11%) (204 x Region, 16 x CH, 15 x Japan) |
| 7 | Product costs | Total Expense Ratio (TER) of max. 0.20% | Principle: The lower the costs, the higher the return | 55 (3%) |
| 8 | Provider performance | Tracking difference of max. 0.25% annualized over the last 5 years | Effective deviation from the index; a value below the TER means that the ETF has recovered some of the costs; an ETF with negative values even beats the index | 45* (2%) |
Tracking difference as the final criterion
The tracking difference is often underestimated in ETF discussions. It’s usually not shown explicitly on providers’ factsheets, so it has to be calculated manually. Yet it’s one of the most meaningful key figures for you as an ETF investor.
The tracking difference measures how much an ETF’s performance deviates from that of its benchmark index over a given period. From an investor’s point of view, it’s ideal if an ETF stays as close as possible to the index or even beats it.
Tracking difference – a simple example to put it in context
Let’s assume an index achieves an annualised return of 10.0% over five years. The ETF has a TER of 0.10% p.a.
-
If the ETF achieves 9.80%, the tracking difference is +0.20% – the deviation is therefore significantly higher than the ongoing costs.
-
If the ETF achieves 9.90%, the tracking difference is +0.10% – the deviation corresponds exactly to the ongoing costs (TER).
-
If the ETF achieves 10.00%, the tracking difference is 0.00% – the ETF fully makes up for its ongoing costs and matches the index.
-
If the ETF achieves 10.10%, the tracking difference is –0.10% – the ETF even performs better than the index, despite its costs.
In our analyses, the following logic applies:
-
Positive tracking difference: The ETF performs worse than its benchmark index.
-
Negative tracking difference: The ETF performs better than its benchmark index.
An ETF underperforming its index is basically normal, because unlike the index, the fund is charged ongoing costs (TER). Nevertheless, there are ETFs that match or even slightly beat their benchmark index over longer periods.
This is possible thanks to additional income, for example from securities lending. If this income is credited to the fund in full or in part, it can offset the ongoing costs and improve the tracking difference.
Ruthless selection: only 1 in 46 ETFs makes it to the final!
Let’s sum up: of the original 2,088 ETFs tradable on the SIX Swiss Exchange, after the eight-stage filtering based on the criteria in the table and the additional exclusion of
-
insufficiently diversified ETFs (e.g. SMI or EURO STOXX 50)
-
thematic, strategy and factor ETFs (e.g. sector, dividend or small-cap ETFs)
-
ETFs unsuitable from a tax perspective
only 45 products remain that meet our requirements for the best ETFs and have therefore qualified for the final.
In other words: around 98 percent of all ETFs fail our strict selection process.
Important: Even though we crown one winner per category, the races were often very close. Depending on your personal preferences – for example regarding trading currency, index or ETF provider – a challenger that also qualified for the final may be the better choice for you. We present these finalists with their key figures as well.
No compromises if requirements aren’t met
In one of the 16 categories (“Switzerland ETF, accumulating”), not a single ETF met our requirements. That’s why we deliberately chose no winner in this category.
Home currency beats the dollar & co.
If several ETFs within a category meet all requirements, the overall picture decides. Key factors include lower costs, a larger fund size or more efficient index tracking.
We count it as an extra plus if an ETF can be traded in the home currency CHF. This lets you avoid currency exchange fees. However, the trading currency is not a must-have criterion and cannot replace other qualitative advantages.
Distribute or reinvest dividends?
We deliberately decided against a separate exclusion criterion for the distribution policy. Both accumulating and distributing ETFs have their place – depending on your individual goals and preferences.
Our own focus has shifted over time too: today we clearly prefer accumulating ETFs, because they reinvest dividends automatically and make efficient use of the compound interest effect. Especially for long-term wealth building, we see clear advantages in this.
Distributing ETFs nevertheless remain a valid option – for example for investors who want regular cash flows or who want to use distributions specifically for rebalancing or ongoing expenses.
From a tax perspective, the distribution policy makes no difference for people liable to tax in Switzerland: dividends are taxable in both cases – regardless of whether they are paid out or automatically reinvested.
Choosing the ultimate best ETFs in Switzerland and globally
In the next step, we determine the best ETFs for the following main categories – each in an accumulating and a distributing version:
- Best global ETF
- Best Developed World ETF
- Best Emerging Markets ETF
- Best regional ETFs
- Best Switzerland ETF
This results in a total of 16 winner categories. At this level, we picked the ETFs that perform most convincingly in the overall comparison.
You’ll find the detailed profiles of the winning ETFs in the following chapters. Directly below the profiles, we list – where available – the challengers that also made it to the final.
Build your preferred world portfolio with the winning ETFs
With just a few winning products, you can put together an individual world portfolio with little effort. Depending on your preferences and the level of granularity you want, the following variants are possible:
- World portfolio with 1 ETF:
Weighted by market capitalisation, as simple as it gets. - World portfolio with 2 ETFs:
Split into developed world and emerging markets. - World portfolio with 5 ETFs:
Regional split into North America, Europe, Asia Pacific (2 ETFs) and emerging markets. - Optional: Swiss Finish
Adding a Switzerland ETF as a deliberate addition to the world portfolio.
Before we pick the specific ETFs, however, there’s a fundamental question: which index is better suited as the basis of a world portfolio – MSCI or FTSE?
Choosing the right index: MSCI vs. FTSE
Most ETFs rely on the leading index provider MSCI from the US, while Vanguard prefers the British FTSE Russell.
The following overview shows that FTSE Russell is more broadly diversified and that mixing indices can lead to gaps or overlaps in your world portfolio.
Best global ETF
In this category, we’re looking for an ETF that covers both the developed markets (industrialised countries) and the emerging markets.
Whether the underlying index is the MSCI ACWI or the FTSE All-World: the weighting of the individual holdings is based on market capitalisation. This means the higher a company’s market value, the greater its weight in the index. Nvidia is currently the most valuable listed company in the world and accordingly has the highest weighting in both indices.
The ratio between the developed world and emerging markets is clearly in favour of the industrialised countries and currently stands at around 9:1.
The big advantage: With a single ETF, you can build a complete world portfolio weighted by market capitalisation. It doesn’t get any simpler.
🏆 Winner in the “Global ETF, accumulating” category
| Name | SPDR MSCI All Country World UCITS ETF Acc |
| ISIN / Ticker symbol | IE00B44Z5B48 / ACWI |
| Launch date | 13 May 2011 |
| Region | Global (developed world and emerging markets) |
| Number of holdings | 2,315 |
| Fund size | CHF 6,549 million |
| Product costs (TER) | 0.12% p.a. |
| Tracking difference | –0.05% (5 years, annualised) |
| Replication method | Physical (optimised) |
| Trading currency | CHF (on SIX Swiss Exchange) |
| Rationale | Convinces with a strong overall package and the lowest ongoing costs. Ideal for anyone who wants to build a global equity portfolio efficiently with a single accumulating ETF in their home currency. |
Challengers in the “Global ETF, accumulating” category
Three more ETFs meet all requirements and are also in the final:
- SPDR MSCI All Country World Investable Market UCITS ETF Acc | IE00B3YLTY66 / IMID
Scores with the broadest diversification in the field (4,415 holdings) and the best tracking difference (–0.13%). The higher TER (0.17%) and the fact that the ETF is tradable in USD rather than in the home currency CHF cost it the win. - Vanguard FTSE All-World UCITS ETF Acc | IE00BK5BQT80 / VWRA
A first-time finalist that impresses with the largest fund size (CHF 24,328 million) and broad coverage (3,794 holdings). In a direct comparison, however, it’s less efficient: the TER is slightly higher (0.14%; reduced from 0.19% as of 28 July 2026) and the tracking difference of 0.02% is weaker than the winner’s. - iShares MSCI ACWI UCITS ETF Acc | IE00B6R52259 / SSACCHF
A strong finalist with a large fund size (CHF 19,535 million) and a very good tracking difference (–0.10%). It still falls short of the win, as its TER of 0.20% is significantly higher than the winner’s.
Note: The Vanguard finalist is available in a savings plan without purchase fees at the neobank Yuh. You’ll find details, including the welcome bonus, in our article Yuh review: what the star of the Swiss neobank scene can do – and what it can’t.
🏆 Winner in the “Global ETF, distributing” category
| Name | Vanguard FTSE All-World UCITS ETF Dis |
| ISIN / Ticker symbol | IE00B3RBWM25 / VWRL |
| Launch date | 22 May 2012 |
| Region | Global (developed world and emerging markets) |
| Number of holdings | 3,794 |
| Fund size | CHF 16,985 million |
| Product costs (TER) | 0.14% p.a. (reduced from 0.19% as of 28 July 2026) |
| Tracking difference | 0.02% (5 years, annualised) |
| Replication method | Physical (optimised) |
| Trading currency | CHF (on SIX Swiss Exchange) |
| Rationale | The undisputed number 1 on the market for anyone who wants to build a global equity portfolio conveniently in their home currency with a single distributing ETF. |
No challengers in the “Global ETF, distributing” category
No other ETF met all the requirements and qualified for the final. The cost reduction as of 28 July 2026 further strengthens the winning ETF’s position in this category.
Note: The distributing winning ETF from Vanguard is also available in a savings plan without purchase fees at Yuh. You’ll find details, including the welcome bonus, in our Yuh review.
Best Developed World ETF
ETFs on the developed world form the backbone of many long-term equity portfolios. The range is correspondingly large – and costs, fund size and product quality are correspondingly competitive. The best-known benchmark is the MSCI World, which covers stocks from the most important industrialised countries and is tracked by most ETF providers.
Compared with a single global ETF, the focus here is deliberately on developed markets only. This allows a clear separation from emerging markets, which – if desired – can be added specifically via a separate ETF.
Consistency is especially important when combining the developed world and emerging markets: as shown in the overview above, MSCI and FTSE indices differ in their regional boundaries and country classification. So if you combine the developed world with a separate emerging markets ETF, you should ideally stick with the same index provider.
🏆 Winner in the “Developed World ETF, accumulating” category
| Name | SPDR MSCI World UCITS ETF |
| ISIN / Ticker symbol | IE00BFY0GT14 / SWRD |
| Launch date | 28 February 2019 |
| Region | Developed world |
| Number of holdings | 1,312 |
| Fund size | CHF 12,553 million |
| Product costs (TER) | 0.12% p.a. |
| Tracking difference | -0.21% (5 years, annualised) |
| Replication method | Physical (optimised) |
| Trading currency | USD (on SIX Swiss Exchange) |
| Rationale | Narrowly holds on to the win thanks to a very strong tracking difference in an increasingly competitive environment. |
Challengers in the “Developed World ETF, accumulating” category
Four more ETFs meet all requirements and are also in the final:
- UBS Core MSCI World UCITS ETF acc | IE00BD4TXV59 / WRDUSWC
Impresses with the lowest costs in the field (0.06% TER) and trading in the home currency CHF. Other factors, such as the tracking difference (0.00%), are weaker by comparison, which is why it just misses out on the win despite its clear cost leadership. - Xtrackers MSCI World UCITS ETF 1C | IE00BJ0KDQ92 / XDWD
Scores with a convincing overall package, including trading in the home currency CHF. However, its tracking difference (–0.06%) is well behind the winning ETF’s, which is ultimately the deciding factor. - iShares Core MSCI World UCITS ETF Acc | IE00B4L5Y983 / SWDA
An established classic with by far the largest fund size in the field (CHF 99,087 million). However, the significantly higher TER (0.20%) and a less convincing tracking difference (-0.07%) keep it from climbing to the top of the podium. - L&G Global Equity UCITS ETF | IE00BFXR5S54 / LGGL
A solid, broadly diversified ETF with an attractive cost structure and the best tracking difference (-0.28%). In a direct comparison, this challenger lags well behind, particularly in fund size (CHF 856 million). Also note that it’s based on the less widely used Solactive Core Developed Markets Large & Mid Cap Index.
🏆 Winner in the “Developed World ETF, distributing” category
| Name | Vanguard FTSE Developed World UCITS ETF Dis |
| ISIN / Ticker symbol | IE00BKX55T58 / VEVE |
| Launch date | 30 September 2014 |
| Region | Developed world |
| Number of holdings | 2,001 |
| Fund size | CHF 3,173 million |
| Product costs (TER) | 0.12% p.a. |
| Tracking difference | -0.14% (5 years, annualised) |
| Replication method | Physical (full) |
| Trading currency | CHF (on SIX Swiss Exchange) |
| Rationale | Narrowly defends its win thanks to the broadest diversification and a strong performance across all criteria. Ideal to combine with an emerging markets ETF that is also based on a FTSE index. |
Challengers in the “Developed World ETF, distributing” category
Three more ETFs meet all requirements and are also in the final:
- UBS Core MSCI World UCITS ETF dis | IE00B7KQ7B66 / WRDCHY
A first-time finalist that impresses with the lowest costs (0.06% TER) and trading in the home currency CHF. Other factors, such as the fund size (CHF 1,186 million) or the tracking difference (0.00%), are weaker by comparison, which is why it just misses out on the win despite its clear cost leadership. - Xtrackers MSCI World UCITS ETF 1D | IE00BK1PV551 / XDWL
Scores with costs just as low as the winning ETF’s and trading in the home currency CHF. Compared with the Vanguard ETF, however, its diversification is narrower, which tips the balance in a close race. - HSBC MSCI WORLD UCITS ETF | IE00B4X9L533 / HMWO
Has the largest fund size in the field (CHF 13,397 million) and a strong tracking difference (-0.16%). However, the higher TER (0.15%) and trading in USD instead of CHF cost it the win.
Best Emerging Markets ETF
Emerging markets ETFs add regions with higher economic and political risk to an equity portfolio, but also offer above-average growth potential over the long term. For many investors, they are therefore not a stand-alone foundation, but a targeted addition to the developed world.
Here too, you should pay attention to index consistency: an MSCI Emerging Markets ETF usually fits best with an MSCI World ETF, while FTSE Emerging Markets and a FTSE Developed ETF make a well-matched pair.
🏆 Winner in the “Emerging Markets ETF, accumulating” category
| Name | iShares Core MSCI EM IMI UCITS ETF Acc |
| ISIN / Ticker symbol | IE00BKM4GZ66 / EIMI |
| Launch date | 30 May 2014 |
| Region | Emerging markets |
| Number of holdings | 3,023 |
| Fund size | CHF 24,931 million |
| Product costs (TER) | 0.18% p.a. |
| Tracking difference | -0.06% (5 years, annualised) |
| Replication method | Physical (full) |
| Trading currency | USD (on SIX Swiss Exchange) |
| Rationale | Comes out on top again in 2026 thanks to very broad diversification, a large fund size and a convincing tracking difference. Besides large and mid caps, the underlying MSCI EM IMI Index also includes small caps. |
Challengers in the “Emerging Markets ETF, accumulating” category
No fewer than five more ETFs meet all requirements and are also in the final:
- UBS Core MSCI EM UCITS ETF acc | LU0950674175 / EMMUSC
Impresses with the lowest TER in the field (0.15%) and a solid fund size (CHF 4,107 million). Compared with the winning ETF, however, its diversification is significantly narrower, as the underlying MSCI EM standard index does not include small caps (1,197 holdings). At 0.05%, the tracking difference is clearly weaker. The ETF is tradable in USD. - Xtrackers MSCI Emerging Markets UCITS ETF 1C | IE00BTJRMP35 / XMME
A strong finalist with a large fund size (CHF 8,367 million) and trading in CHF. Compared with the winning ETF, the weaker tracking difference (0.09%) and the narrower diversification (1,209 holdings) cost it the win. - iShares MSCI EM UCITS ETF Acc | IE00B4L5YC18 / SEMA
Comes from the same provider as the winner, but lags well behind in fund size (CHF 4,964 million), tracking difference (-0.02%) and market breadth (1,207 holdings). The ETF is tradable in USD. - SPDR MSCI Emerging Markets UCITS ETF | IE00B469F816 / EMRD
This first-time finalist scores against the winning ETF with a longer track record (since 2011). On the decisive criteria, however, it falls behind: same TER (0.18%), but a weaker tracking difference (0.01%) and a much smaller fund size (CHF 1,122 million). The ETF is tradable in USD. - Amundi Core MSCI Emerging Markets UCITS ETF Acc | LU1437017350 / AEME
Attractive thanks to trading in CHF and a solid fund size (CHF 3,202 million). Compared with the winning ETF, however, the tracking difference (0.14%) is clearly weaker, and without the IMI approach its diversification is also significantly narrower (1,198 holdings).
Note: The Vanguard ETF (IE00BK5BR733) once again exceeded our strict tracking difference limit of 0.25% (0.41%) and therefore missed out on the final.
🏆 Winner in the “Emerging Markets ETF, distributing” category
| Name | UBS Core MSCI EM UCITS ETF USD dis |
| ISIN / Ticker symbol | LU0480132876 / EMMCHA |
| Launch date | 12 November 2010 |
| Region | Emerging markets |
| Number of holdings | 1,138 |
| Fund size | CHF 1,769 million |
| Product costs (TER) | 0.15% p.a. |
| Tracking difference | 0.06% (5 years, annualised) |
| Replication method | Physical (optimised) |
| Trading currency | CHF (on SIX Swiss Exchange) |
| Rationale | Confidently defends its win thanks to an attractive overall package and the recent cost reduction. |
Challengers in the “Emerging Markets ETF, distributing” category
Two more ETFs meet all requirements and are also in the final:
- iShares MSCI EM UCITS ETF Dist | IE00B0M63177 / IEEM
As so often, industry leader iShares is right up there. This product stands out in particular with the largest fund size and the best tracking difference (0.02%). Because the TER is slightly higher (0.18%) and the ETF is tradable in USD rather than in the home currency CHF, it narrowly misses out on the win. - Amundi Core MSCI Emerging Markets UCITS ETF Dist | LU1737652583 / AEMD
This ETF also reaches the final thanks to a convincing overall package, including trading in the home currency CHF, but it can’t beat the winning ETF in any discipline.
Note: The Vanguard ETF (IE00B3VVMM84) once again exceeded our strict tracking difference limit of 0.25% (0.41%) and therefore missed out on the final. The same applies to the HSBC ETF (IE00B5SSQT16), which also fell at this hurdle (0.31%).
Best regional ETFs
In this chapter, we look at an alternative way of building a world portfolio. Instead of covering the developed world with a single ETF, it is split up by region.
Specifically, the split is into the regions North America, Europe and Asia Pacific. Due to the available products, Asia Pacific requires two ETFs, namely:
- Asia Pacific ex Japan
- Japan
This regional combination can be complemented with a separate emerging markets ETF (see our winners and finalists above). Altogether, this results in a world portfolio of five ETFs.
This solution is not fundamentally better than a world portfolio with one or two ETFs. However, it is considerably more complex to handle and requires more discipline when it comes to weighting and rebalancing.
The main difference lies in the ability to control the regional weighting individually. For example, you can deliberately reduce the strong dominance of the US, which currently accounts for around 65% of the global stock market by market capitalisation.
You can freely set the weighting of your world portfolio with regional ETFs, for example 30% each for North America and Europe and 20% each for Asia Pacific and emerging markets – with or without an additional Swiss tilt.
🏆 Winner in the “North America ETF, accumulating” category
| Name | Vanguard FTSE North America UCITS ETF Acc |
| ISIN / Ticker symbol | IE00BK5BQW10 / VNRA |
| Launch date | 23 July 2019 |
| Region | North America |
| Number of holdings | 585 |
| Fund size | CHF 1,922 million |
| Product costs (TER) | 0.08% p.a. |
| Tracking difference | -0.15% (5 years, annualised) |
| Replication method | Physical (full) |
| Trading currency | CHF (on SIX Swiss Exchange) |
| Rationale | Clearly defends its win. The recent cost reduction underlines its strong position. This ETF performs very well on all criteria and currently has no direct competition. |
No challengers in the “North America ETF, accumulating” category
No other ETF meets all the requirements and qualifies for the final. The winning ETF impresses on all relevant criteria and can also be traded in the home currency CHF. Despite the lack of alternatives, you’re not making any compromises with this product.
🏆 Winner in the “North America ETF, distributing” category
| Name | Vanguard FTSE North America UCITS ETF Dis |
| ISIN / Ticker symbol | IE00BKX55R35 / VNRT |
| Launch date | 30 September 2014 |
| Region | North America |
| Number of holdings | 585 |
| Fund size | CHF 2,256 million |
| Product costs (TER) | 0.08% p.a. |
| Tracking difference | -0.15% (5 years, annualised) |
| Replication method | Physical (full) |
| Trading currency | CHF (on SIX Swiss Exchange) |
| Rationale | Unrivalled again in 2026. As the only North America ETF, it meets all requirements and – like its accumulating counterpart above – impresses with a strong tracking difference. |
No challengers in the “North America ETF, distributing” category
In this category too, no other ETF meets all the requirements and makes it to the final. The winning ETF impresses across all relevant criteria and can also be traded in the home currency CHF. So despite the lack of alternatives, you’re not making any compromises with this product.
🏆Winner in the “Europe ETF, accumulating” category
| Name | Vanguard FTSE Developed Europe UCITS ETF Acc |
| ISIN / Ticker symbol | IE00BK5BQX27 / VWCG |
| Launch date | 23 July 2019 |
| Region | Europe |
| Number of holdings | 528 |
| Fund size | CHF 1,889 million |
| Product costs (TER) | 0.10% p.a. |
| Tracking difference | -0.33% (5 years, annualised) |
| Replication method | Physical (full) |
| Trading currency | CHF (on SIX Swiss Exchange) |
| Rationale | A new winning ETF that narrowly comes out on top. The broadest diversification, the lowest costs and the best tracking difference ultimately tip the balance in favour of the Vanguard ETF. |
Challengers in the “Europe ETF, accumulating” category
Two more ETFs meet all requirements and are also in the final:
- iShares Core MSCI Europe UCITS ETF Acc | IE00B4K48X80 / IMEA
Last year’s winner impresses with very good figures, including the largest fund size. It can also be traded in the home currency CHF. In a direct comparison, however, it lags behind Vanguard’s winning ETF in costs (0.12%), tracking difference (-0.30%) and market breadth (403 holdings). - Xtrackers MSCI Europe UCITS ETF 1C | LU0274209237 / XMEU
Delivers a solid overall package and, with a launch date in 2007, has the longest track record in the field. It can also be traded in the home currency CHF. Compared with the winning ETF, however, it lags behind in costs (0.12%), tracking difference (0.26%) and market breadth (403 holdings), which is why it doesn’t make it to the top.
🏆 Winner in the “Europe ETF, distributing” category
| Name | Vanguard FTSE Developed Europe UCITS ETF Dis |
| ISIN / Ticker symbol | IE00B945VV12 / VEUR |
| Launch date | 21 May 2013 |
| Region | Europe |
| Number of holdings | 528 |
| Fund size | CHF 3,853 million |
| Product costs (TER) | 0.10% p.a. |
| Tracking difference | -0.33% (5 years, annualised) |
| Replication method | Physical (full) |
| Trading currency | CHF (on SIX Swiss Exchange) |
| Rationale | Narrowly defends its win thanks to the lowest costs and the best tracking difference. |
Challengers in the “Europe ETF, distributing” category
If you’re looking for an alternative to the FTSE index on which the winning ETF is based, you should take a closer look at these two iShares finalists:
- iShares Core MSCI Europe UCITS ETF Dist | IE00B1YZSC51 / IMEU
Scores with the largest fund size (CHF 10,931 million). It can also be traded in the home currency CHF, but lags slightly behind the winning ETF in costs (0.12%) and tracking difference (-0.29%). It’s also less broadly diversified (404 holdings). - iShares STOXX Europe 600 UCITS ETF DE | DE0002635307 / EXSA
The oldest ETF in the field (since 2004) is also the most expensive (0.20% TER) and the only finalist that is tradable in EUR rather than in the home currency CHF.
🏆 Winner in the “Asia Pacific ex Japan ETF, accumulating” category
| Name | iShares Core MSCI Pacific ex Japan UCITS ETF Acc |
| ISIN / Ticker symbol | IE00B52MJY50 / CSPXJ |
| Launch date | 12 January 2010 |
| Region | Asia Pacific ex Japan |
| Number of holdings | 94 |
| Fund size | CHF 2,672 million |
| Product costs (TER) | 0.20% p.a. |
| Tracking difference | 0.14% (5 years, annualised) |
| Replication method | Physical (full) |
| Trading currency | USD (on SIX Swiss Exchange) |
| Rationale | Holds its ground, even though it faces serious competition for the first time. The longer track record and the larger fund size tip the balance in favour of the iShares ETF. |
Challengers in the “Asia Pacific ex Japan ETF, accumulating” category
One more ETF meets all requirements and is also in the final:
- L&G Asia Pacific ex Japan Equity UCITS ETF | IE00BFXR5W90 / LGAP
Qualifies for the final for the first time. Compared with the winner, the ETF scores with significantly lower costs (0.10% TER), a better tracking difference (0.08%) and broader coverage (144 holdings). In the end, however, its shorter track record (since 2018) and much smaller fund size (CHF 585 million) mean it can’t knock the leader off its throne. In addition, the underlying Solactive Core Developed Markets Pacific ex Japan Large & Mid Cap Index is not yet well established. The ETF is tradable in USD.
🏆 Winner in the “Asia Pacific ex Japan ETF, distributing” category
| Name | Vanguard FTSE Developed Asia Pacific ex Japan UCITS ETF Dis |
| ISIN / Ticker symbol | IE00B9F5YL18 / VAPX |
| Launch date | 21 May 2013 |
| Region | Asia Pacific ex Japan |
| Number of holdings | 373 |
| Fund size | CHF 1,186 million |
| Product costs (TER) | 0.15% p.a. |
| Tracking difference | 0.09% (5 years, annualised) |
| Replication method | Physical (full) |
| Trading currency | CHF (on SIX Swiss Exchange) |
| Rationale | Wins again in 2026 thanks to the larger fund size and the better tracking difference. In addition, the FTSE index is much more broadly diversified than its MSCI counterpart. |
Challengers in the “Asia Pacific ex Japan ETF, distributing” category
In this category too, one more ETF has qualified for the final:
- HSBC MSCI Pacific ex Japan UCITS ETF | IE00B5SG8Z57 / HMXJ
This ETF is mainly an option if the FTSE index isn’t right for you, for example for reasons of index consistency in your portfolio. In a direct comparison, it falls behind the winning ETF in tracking difference (0.12%), fund size (CHF 940 million) and diversification (94 holdings). In addition, the ETF is tradable in USD rather than in the home currency CHF.
🏆 Winner in the “Japan ETF, accumulating” category
| Name | iShares Core MSCI Japan IMI UCITS ETF Acc |
| ISIN / Ticker symbol | IE00B4L5YX21 / SJPA |
| Launch date | 25 September 2009 |
| Region | Japan |
| Number of holdings | 956 |
| Fund size | CHF 5,587 million |
| Product costs (TER) | 0.12% p.a. |
| Tracking difference | 0.10% (5 years, annualised) |
| Replication method | Physical (optimised) |
| Trading currency | JPY (on SIX Swiss Exchange) |
| Rationale | Meets all requirements and wins again thanks to a convincing overall package, consisting of the largest fund size and a clear index advantage. The underlying MSCI Japan IMI Index also includes small caps, ensuring particularly broad diversification. The only drawback: the ETF can’t be traded in the home currency. |
Challengers in the “Japan ETF, accumulating” category
Four more ETFs meet all requirements and are also in the final:
- Vanguard FTSE Japan UCITS ETF Acc | IE00BFMXYX26 / VJPA
A strong challenger that scores in a direct comparison with a slightly lower TER (0.10%), the same tracking difference and trading in the home currency CHF. In fund size (CHF 1,038 million) and market breadth (486 holdings), however, it remains clearly behind the leader. - Xtrackers MSCI Japan UCITS ETF 1C | LU0274209740 / XMJP
The most experienced finalist (since 2007) with the best tracking difference (0.08%). Due to its much narrower market breadth (180 holdings), it still falls short of the win. The ETF is tradable in JPY. - UBS Core MSCI Japan UCITS ETF acc | LU0950671825 / JPNA
A solid finalist, but one that falls behind in a direct comparison: weaker tracking difference (0.13%), narrower market breadth (181 holdings) and smaller fund size (CHF 3,067 million). The ETF is tradable in JPY. - SPDR MSCI Japan UCITS ETF | IE00BZ0G8B96 / JPJY
Lags behind the leader on several points in a direct comparison: smaller fund size (CHF 681 million), weaker tracking difference (0.15%) and much narrower coverage (181 holdings). The ETF is tradable in JPY.
Note: Industry leader iShares fails with its accumulating Japan ETF (IE00B53QDK08) due to an excessive tracking difference of 0.31% and therefore misses the final – despite otherwise convincing figures.
🏆 Winner in the “Japan ETF, distributing” category
| Name | Xtrackers Nikkei 225 UCITS ETF 1D |
| ISIN / Ticker symbol | LU0839027447 / XNJP |
| Launch date | 25 January 2013 |
| Region | Japan |
| Number of holdings | 225 |
| Fund size | CHF 1,723 million |
| Product costs (TER) | 0.09% p.a. |
| Tracking difference | -0.06% (5 years, annualised) |
| Replication method | Physical (full) |
| Trading currency | JPY (on SIX Swiss Exchange) |
| Rationale | Defends its win thanks to the lowest costs and the best tracking difference. |
Challengers in the “Japan ETF, distributing” category
Two more ETFs meet all requirements and are also in the final:
- Vanguard FTSE Japan UCITS ETF Dis | IE00B95PGT31 / VJPN
The closest pursuer, scoring with the largest fund size (CHF 2,096 million), the broadest diversification (486 holdings) and trading in the home currency CHF. However, the slightly higher costs (0.10% TER) and the clearly weaker tracking difference (0.10%) cost it the win. - UBS Core MSCI Japan UCITS ETF dis | LU0136240974 / JPNCHA
In a direct comparison, the most experienced finalist (since 2001) falls behind the winning ETF in costs (0.12% TER) and tracking difference (0.14%), among other things. On the plus side, it’s traded in the home currency CHF.
Note: The distributing Japan ETF from iShares (IE00B02KXH56) doesn’t make the final either: at 0.38%, its tracking difference is well above our limit (0.25%), leading to its exclusion in the last selection step.
Best Switzerland ETF
Even though a strong home bias is viewed critically from a scientific perspective when it comes to investing, many investors prefer shares from their own country. This behaviour is by no means a Swiss peculiarity, but can be observed internationally.
Against this background, this chapter is dedicated to the best Switzerland ETF. Interesting for anyone who wants to deliberately add a Swiss tilt to their portfolio.
Apart from that, an allocation to Swiss equities can reduce currency risk. In addition, ETFs domiciled in Switzerland are only subject to half the stamp duty. In our view, these aspects are not decisive, but they can be taken into account if needed.
You can find out more about taxes in our article ETF taxes in Switzerland: optimise your portfolio with these 5 tax-saving tips.
No winner in the “Switzerland ETF, accumulating” category
Once again in 2026, no winner could be chosen in this category, as no product met all the requirements. ETF providers apparently assume that Swiss investors prefer distributing ETFs over accumulating ones in their home market.
🏆 Winner in the “Switzerland ETF, distributing” category
| Name | iShares Core SPI ETF CH |
| ISIN / Ticker symbol | CH0237935652 / CHSPI |
| Launch date | 28 April 2014 |
| Region | Switzerland |
| Number of holdings | 200 |
| Fund size | CHF 5,007 million |
| Product costs (TER) | 0.10% p.a. |
| Tracking difference | 0.10% (5 years, annualised) |
| Replication method | Physical (optimised) |
| Trading currency | CHF (on SIX Swiss Exchange) |
| Rationale | Meets all requirements with flying colours and comes out on top mainly thanks to its large fund size and solid tracking difference. Despite broad coverage with more than 200 holdings, the Swiss stock market remains highly concentrated: the ten largest stocks make up around 60% of the index. |
Challengers in the “Switzerland ETF, distributing” category
One more ETF meets all requirements and is also in the final:
- UBS Core SPI ETF dis | CH0131872431 / SPICHA
Passes the multi-stage selection process with ease, but – apart from its slightly lower TER (0.09%) and slightly longer track record (since 2011) – can’t beat the winning ETF in any other discipline.
Overview: “Best ETFs in Switzerland and globally”
So for the 16 winner categories we examined, we were able to pick 15 winning ETFs, which you’ll find in this overview:
| Category | Winning ETF | ISIN |
| Global ETF, accumulating | SPDR MSCI All Country World UCITS ETF Acc | IE00B44Z5B48 |
| Global ETF, distributing | Vanguard FTSE All-World UCITS ETF Dis | IE00B3RBWM25 |
| Developed World ETF, accumulating | SPDR MSCI World UCITS ETF | IE00BFY0GT14 |
| Developed World ETF, distributing | Vanguard FTSE Developed World UCITS ETF Dis | IE00BKX55T58 |
| Emerging Markets ETF, accumulating | iShares Core MSCI EM IMI UCITS ETF Acc | IE00BKM4GZ66 |
| Emerging Markets ETF, distributing | UBS Core MSCI EM UCITS ETF dis | LU0480132876 |
| North America ETF, accumulating | Vanguard FTSE North America UCITS ETF Acc | IE00BK5BQW10 |
| North America ETF, distributing | Vanguard FTSE North America UCITS ETF Dis | IE00BKX55R35 |
| Europe ETF, accumulating | Vanguard FTSE Developed Europe UCITS ETF Acc | IE00BK5BQX27 |
| Europe ETF, distributing | Vanguard FTSE Developed Europe UCITS ETF Dis | IE00B945VV12 |
| Asia Pacific ex Japan ETF, acc. | iShares Core MSCI Pacific ex Japan UCITS ETF Acc | IE00B52MJY50 |
| Asia Pacific ex Japan ETF, dist. | Vanguard FTSE Developed Asia Pacific ex Japan UCITS ETF Dis | IE00B9F5YL18 |
| Japan ETF, accumulating | iShares Core MSCI Japan IMI UCITS ETF Acc | IE00B4L5YX21 |
| Japan ETF, distributing | Xtrackers Nikkei 225 UCITS ETF 1D | LU0839027447 |
| Switzerland ETF, accumulating | No winner, as no ETF meets all requirements. | – |
| Switzerland ETF, distributing | iShares Core SPI ETF CH | CH0237935652 |
Where can you buy the winning ETFs?
The 15 winning ETFs and their challengers are widely available. You’re in particularly good hands with the following four established online brokers, which we have tested in depth and recommend:
Saxo | Swissquote | DEGIRO | Interactive Brokers
Note: For iShares ETFs – including those in this comparison – Saxo is particularly attractive: with its ETF savings plans, you can buy them without purchase fees and combine them flexibly. A clear advantage for anyone who wants to invest automatically and cost-efficiently.
– Partner offer –
– – – – –
On our compact recommendations page, you’ll find the key information on our preferred online brokers, including the welcome bonus.
Conclusion of our “Best ETFs in Switzerland and globally” comparison
A global equity portfolio can be implemented simply and efficiently with one to six ETFs – with or without a Swiss Finish. That’s all you need to participate in the development of global equity markets with broad diversification.
The index provider plays a key role in the selection: FTSE and MSCI indices are not identical and differ both in country coverage and in market breadth. So if you combine several ETFs, make sure they are based on a consistent index family.
From more than 2,000 ETFs tradable on the SIX Swiss Exchange, we systematically narrowed down the range using a strict, multi-stage selection process. That left 45 finalists, from which we picked 15 winning ETFs.
Most of the wins once again go to the two market leaders, Vanguard and iShares. UBS has recently cut its costs significantly and is noticeably closing the gap on the US providers. SPDR and Xtrackers also came out on top in individual categories.
All winners and finalists meet high quality standards such as low costs, a convincing tracking difference, a large fund size, broad diversification and a long track record. The differences lie in the details – which is why, depending on your personal preferences, a finalist may also be the better choice for you.
You might also be interested in
Updates
2026-08-24: TER reduction for VWRA and VWRL taken into account.
2026-02-12: Historical risk-return comparison of three stock market indices added.
2026-02-05: Article supplemented in places.
2026-01-30: Launch of the 2026 comparison.
2025-12-03: Added a note on Saxo’s ETF savings plans without purchase fees for iShares products.
2025-10-14: Price cuts for various Vanguard ETFs taken into account.
2025-03-10: “In a nutshell” section added as an introductory summary.
2025-02-03: Information on where to buy the winning ETFs updated. ISIN added as an extra column in the overview of winning ETFs.
2025-01-30: All ETF data for the winning ETFs and finalists updated to the factsheets as of 31 December 2024. “UBS ETF (CH) SLI (CHF) A-dis” (CH0032912732) newly added as a finalist, as its tracking difference is better (0.25%) than originally calculated (0.32%).
2025-01-23: New 2025 analysis with partly redefined selection criteria. Index overview added.
2024-07-26: Added a note on Vanguard’s winning ETF VWRL, which Yuh now offers commission-free in its savings plan.
2024-04-10: Mentioned the Xtrackers ETF (IE00BTJRMP35) as an alternative to the winning ETF in “Emerging Markets, accumulating” because it trades in CHF.
2024-02-26: Entered the new trading currency CHF (instead of USD) for the winning product in “Developed World ETF, accumulating”.
2023-10-14: Added to the table of the winning product in “Global ETF, accumulating” that this ETF can be traded not only in USD but also in CHF on the SIX Swiss Exchange.
2023-08-01: Added a note that all winning ETFs are available at Swissquote.
Disclaimer
Disclaimer: Investing involves the risk of loss. You have to decide for yourself whether or not you want to take on these risks.
Transparency notice: At the time of publication, the Schweizer Finanzblog team is invested in the following equity ETFs mentioned in the article: Vanguard FTSE All-World Acc, SPDR MSCI World UCITS ETF and iShares Core MSCI EM IMI UCITS ETF Acc. Apart from these investments, there are no business relationships (commissions or similar) with any of the index or ETF providers mentioned in this report.
Errors excepted: We wrote this article “Best ETFs in Switzerland and globally” to the best of our knowledge and belief. Our goal is to provide you as a private investor with information on finance that is as objective and meaningful as possible. If we have nevertheless made mistakes, forgotten important aspects or if information is no longer up to date, we’d be grateful if you let us know.
About the authors

Stefan Huser
Stefan has been investing in the stock market himself since 2015. He has been shaped by Markowitz’s portfolio theory and Gerd Kommer’s book “Souverän investieren”. He follows a core-satellite strategy: a global equity portfolio of ETFs forms the core, complemented by alternative investments. At the blog, he mainly takes care of the writing. Stefan lives with his family in Zurich and is interested in literature, photography and financial freedom.

Antun Brcina
Antun (“Toni”) has been investing in the stock market since 2015. Financially, he has been particularly inspired by Gerd Kommer’s book “Souverän investieren” and the Fama-French five-factor model. His money is invested in a broadly diversified, long-term global equity portfolio of ETFs. At the blog, he mainly works on the calculators and the code. Toni lives with his family in the Zurich area and is interested in sports, technology and entrepreneurship.








210 Comments
Hallo
Ich investiere seit wenigen Monaten Kleinbeträge in die automatisierten ETF‘s bei True Wealth, mit tiefer Risikobereitschaft (ca 32% Aktien).
Ich bin Anfängerin und kenne mich nicht sehr gut aus, habe True Wealth wegen den sehr tiefen Gebühren gewählt.
Die Rendite des letzten Halbjahres bewegt sich zwischen +0,5 und -0,5.
Was haltet ihr davon? Besser wechseln und wenn ja wohin, ohne dass ich den Markt ständig beobachten muss?
Danke für eure fachkundige Meinung.
Hoi Michèle
Die tiefe Rendite hat zwei Gründe: Mit rund 32% Aktien bist du sehr vorsichtig unterwegs, und die Verwaltungsgebühr von 0,5% plus Produktkosten schlägt bei so tiefen Renditen umso stärker zu Buche. Kaufst du einen breiten Welt-ETF direkt per Sparplan bei einem Broker, entfällt die Verwaltungsgebühr, dafür etwas weniger Komfort. Bei True Wealth besonders günstig ist dagegen die Säule 3a ohne Verwaltungsgebühr, allerdings ist das Geld dort – mit Ausnahmen – bis zur Pensionierung gebunden. Brauchst du das Geld in den nächsten zehn Jahren nicht, wäre auch eine höhere Aktienquote eine Überlegung wert, denn über lange Zeiträume fallen Schwankungen weniger ins Gewicht.
In meinem Core-Satellite Portfolio bin ich mit dem VNRA (Vanguard FTSE North America UCITS ETF Acc) gut investiert. Seit September 2026 ist dieser ETF bei Saxo nicht mehr zu kaufen wegen fehlendem KID. Ich habe Saxo und Vanguard angefragt, aber keine Antwort erhalten, ob das temporär ist.
Um weiter zu investieren habe ich diverse Alternativen geprüft und zwei Favoriten gefunden:
• VNRT, der ausschüttende Zwilling , in CHF
• CSSPX , iShares S&P 500, ohne Kanada, TER 0.07% (bei Saxo in USD), den fehlenden Kanada-Anteil nehme ich in Kauf, aber der Währungstausch (0.25%) ist nachteilig.
Was meint ihr?
Danke für den Hinweis, wir haben bei Saxo nachgefragt und würden zuerst die Antwort abwarten. Wenn du nicht warten möchtest, ist VNRT die naheliegende Alternative: gleicher Index und beim Kauf kein Währungstausch, nur die Dividenden kommen in USD. Ausschüttend ist aber eine andere Philosophie, denn die Dividenden musst du selbst wieder anlegen.
Frage: Ihr gebt bei verschiedenen EFT’s an, dass diese in CHF gehandelt werden (ein Bsp. IE00B44Z5B48 / ACWI); Tatsache ist aber, dass die Bank den nur in britischen Pfund handelt. Verstehe ich hier etwas falsch
Dieser ETF wird gemäss Anbieter-Factsheet an sechs verschiedenen Börsen gehandelt, unter anderem an der Schweizer SIX in CHF. Es kann leider sein, dass dein (ausländischer) Broker den Handel dieses ETF nur an ausgewählten Börsen anbietet.
Hallo Stefan & Toni
Vielen Dank für euren wertvollen Blog, den ich seit nun seit einiger Zeit lese. Besonders diesen Artikel “Beste ETFs 2026” finde ich äusserst interessant. Was ich schön fände, wäre, wenn der Artikel einige ETFs mit Fondsdomizil USA beleuchten könnte.
Ich überlege nämlich in einen “Welt-ETF” bei IB zu investieren. Den ETF VT scheint interessant zu sein. Dieser wird von versch. Seiten her empfohlen. Mich stört, dass der VT auch Small Caps beinhaltet. Ein ETF der an den MSCI World oder MSCI ACWI orientiert wäre, also Large und Mid Caps beinhaltet (sowie ggf. Schwellenländer) fände ich interessanter im Vergleich zum VT. Meine Recherchen waren etwas unglücklich. Ich habe mit diesen Kriterien keinen ETF in den USA gesichtet, der an einem MSCI World/ACWI orientiert ist, der unter 0,2 TER zeigt. Habt ihr evtl. demnächst vor, interessante ETFs mit Fondsdomizil USA zu präsentieren bzw. eine Rückmeldung zu meiner Frage?
Vielen Dank im Voraus und liebe Grüsse
Toni
Hoi Toni
Danke fürs treue Mitlesen und für die Anregung.
Deine Recherche deckt sich mit unserer: Unter US-Domizil gibt es keinen MSCI-World- oder ACWI-ETF mit reiner Large-/Mid-Cap-Abdeckung unter 0,2 % TER – der iShares MSCI World (URTH) liegt bei 0,24 %, der iShares MSCI ACWI (ACWI) bei 0,32 %. Günstiger wird es nur mit VT oder SPGM, und die enthalten bewusst auch Small Caps. Deren Anteil ist aber klein: Der FTSE All-World deckt rund 90 % der investierbaren Marktkapitalisierung ab, der FTSE Global All Cap des VT knapp 98 % – die Small Caps machen also knapp 10 % der Marktkapitalisierung aus, auch wenn sie über die Hälfte der enthaltenen Titel stellen. Dafür das Drei- bis Fünffache an TER zu zahlen, lohnt sich nicht. Würden wir US-domiziliert investieren, wäre der VT ohne langes Überlegen unsere erste Wahl.
Ein eigener Artikel zu US-domizilierten ETFs ist allerdings nicht geplant. Wir bevorzugen europäische Fondsdomizile: Ihre ETFs sind an der SIX oft direkt in CHF handelbar, was dir Währungswechselgebühren spart, und es gibt sie thesaurierend – die Wiederanlage läuft automatisch und ohne zusätzliche Courtage. US-Fonds schütten dagegen praktisch immer aus. Und das Thema US-Erbschaftssteuer, das ab 60’000 USD an US-Vermögenswerten aufkommen kann, stellt sich bei irischem Domizil gar nicht erst.
Beste Grüsse
Stefan & Toni
Ich möchte mein Geld von ca. CHF 30’000 bis CHF 40’000 einmalig und langfristig für etwa 10 Jahre investieren.
Da ich noch wenig Erfahrung mit Geldanlagen habe, fällt es mir schwer, die richtige Entscheidung bezüglich Anbieter und Anlageprodukt zu treffen. Ich bin unsicher, ob ich beispielsweise ein Konto bei PostFinance, Swissquote oder einem anderen Anbieter eröffnen soll. Wichtig ist mir dabei eine seriöse und zuverlässige Bank bzw. ein vertrauenswürdiger Anbieter sowie möglichst kostengünstige Konditionen.
Als Anfängerin bin ich zudem unsicher, welcher ETF für meine Situation geeignet ist. Ich habe beispielsweise von Vanguard, MSCI und anderen ETF-Anbietern gehört, weiss aber nicht, welche Lösung langfristig sinnvoll wäre.
Als Anfängerin können wir dir unseren kostenlosen Finanzleitfaden empfehlen: https://schweizerfinanzblog.ch/investieren-in-8-lektionen/
Hallo,
ich stiess letztens auf den ETF MSCI ACWI IMI, da dieser anscheinend über 4000 Positionen hat. Hierzu hätte ich folgende Fragen:
1. Was haltet Ihr vin diesem ETF, lohnt sich dieser zu besparen – ist diser gut?
2. Wenn man bereits den MSCI World ACWI bespart, kann man ohne weiteres auf den MSCI ACWI IMI wrchseln? Oder wie müsste man da vorgehen (vor allem wegen der Performance etc.)?
Hoi Nico
Der MSCI ACWI IMI ist aus unserer Sicht ein sehr guter Index, da er neben Large und Mid Caps auch Small Caps enthält und damit den globalen Aktienmarkt noch breiter abdeckt.
Den passenden ETF SPDR MSCI All Country World Investable Market UCITS ETF Acc (IMID) haben wir übrigens auch in unserem ETF-Vergleich als Herausforderer erwähnt und kurz vorgestellt.
Falls du bereits einen MSCI ACWI ETF besparst, kannst du grundsätzlich problemlos auf einen MSCI ACWI IMI ETF wechseln.
Die Unterschiede bei der langfristigen Performance sind allerdings überschaubar, da der Small-Cap-Anteil im IMI kaum ins Gewicht fällt. Entscheidend ist letztlich, dass du breit diversifiziert und kostengünstig investierst – und da bist du bei beiden Indizes gut aufgehoben.
Beste Grüsse
SFB
Guten Tag,
vielen Dank für die Rückmeldung. Ich sehe, dass der von Euch beschriebene Herausforderer MSCI ACWI IMI nur in USD gehabdelt wird und daher nicht gewinnt. Ist dem immernoch so?
Ich bespare aktuell den SPDR MSCI All Country World UCITS ETF Acc und iShares MSCI ACWI UCITS ETF Acc. Wenn ich Euch auch richtig verstehe, dann gibt es keine langfristigen und grossen Performance Implikationen/Unterschiede zum MSCI ACWI IMI – iat das richtig? Konkret frage ich mich, ob der MSCI ACWI IMI gegenüber einem der beiden besser ist.
Damit verbunden und ganz generell: wenn man von einem guten ETF zu einem anderen Wechseln möchte, hat das irgendwelche Implikationen für den Return, muss man da etwas beachten oder kann man einfach alle ETF Anteile von ETF 1 verkaufen und dann das Geld einfach direkt in ETF 2 stecken? Und macht ein solcher Wechsel Sinn? Zum Beispiel habe ich vor ca 5 Jahren begonnen den iShares MSCI ACWI UCITS ETF Acc. Dann kam ich auf Euren SPDR MSCI All Country World UCITS ETF Acc. Aber ich habe ein zweites Portfolio eröffnet und bespare nun beide, obwohl der SPDR nun Euer Ranking anführt.
Hoi Nico
Der SPDR MSCI ACWI IMI (IMID) deckt den Markt am breitesten ab, wird aber nicht in CHF gehandelt und ist etwas teurer als unser Sieger-ETF. Die langfristigen Performance-Unterschiede zum SPDR MSCI ACWI sind gering – Small Caps machen nur einen kleinen Teil des globalen Marktes aus.
Wenn du bereits den SPDR MSCI ACWI besparst, gibt es keinen Grund, das Portfolio mit dem fast identischen iShares MSCI ACWI zu ergänzen. Ein einziger breit diversifizierter Welt-ETF reicht aus – und dabei sollte es bleiben.
Ein Wechsel ist unkompliziert: den bestehenden ETF verkaufen, den neuen kaufen. Er kann im Einzelfall sinnvoll sein, z.B. wenn du das Portfolio vereinfachen möchtest – kostet aber Gebühren und damit Performance. Wie es so schön heisst: Hin und her macht Taschen leer.
Ehrlich gesagt: Die Wahl zwischen zwei bzw. drei fast identischen ETFs ist nicht die Frage, die über deinen Vermögensaufbau entscheidet. Erhöhe deine Sparrate, bleib investiert, lass die Zeit arbeiten. Da liegt der Hebel.
Beste Grüsse
SFB
Guten Tag
Gerne würde ich ein persöndliches Portfolio erstellen, das automatisch bespart werden soll:
Was haltet ihr von meinem Portfolio vorschlag. Gibt es verbesserungen?
65% Vanguard FTSE All-World UCITS ETF,IE00B3RBWM25,Globale Basisanlage
10% Vanguard FTSE All-World High Dividend Yield UCITS ETF,IE00B8GKDB10,Dividendenfokus
15% SPDR MSCI World Small Cap UCITS ETF,IE00BCBJG560,Weltweite Small Caps
10% UBS ETF SPI Extra,CH0237935652,Schweizer Mid/Small Caps
Wohnhaft in der Schweiz
Hoi Peter
Grundsätzlich finden wir das Portfolio gut und breit diversifiziert aufgebaut. Den Dividenden-ETF würden wir allerdings weglassen:
– ein Fokus auf Dividenden ist in der Schweiz steuerlich eher unattraktiv, da Dividenden als Einkommen versteuert werden, während Kursgewinne für Privatpersonen in der Regel davon ausgenommen sind
– alle enthaltenen Dividendentitel sind bereits im FTSE All-World enthalten
– dadurch entstehen unnötige Überschneidungen
– langfristig tendenziell Renditenachteil gegenüber dem Gesamtmarkt
Die Small Caps als Ergänzung finden wir hingegen sinnvoll. Auch der SPI Extra ist als moderater Schweiz-Home-Bias nachvollziehbar.
Beste Grüsse
SFB
Vielen Dank für den informativen Artikel. Als komplette Anfängerin ist dieser eine sehr hilfreiche Orientierung, auf welche Kriterien geachtet werden soll. Ich hatte einne Beratung zu diesem Thema bei meiner Bank, habe aber Bedenken, dass sehr grosse Kosten auflaufen. Ist eine Online-Anbieter wie Saxo Bank die bessere Alternative? Biete dieser die hier vorgestellten EFTs an?
Vielen Dank für Ihre Unterstützung, in diesem Gebiet etwas mehr Klarheit zu gewinnen!
Freundliche Grüße Lex
Hoi Lex
Dein Gefühl ist absolut richtig: Bei klassischen Banken fallen oft vergleichsweise hohe Kosten an. Ein Online-Anbieter wie Saxo ist in der Regel eine deutlich günstigere Alternative.
Ja, Saxo bietet die im Artikel erwähnten ETFs an. Falls du automatisiert investieren möchtest, sind die Sparpläne von Saxo ohne Kaufgebühren – u.a. auf viele iShares ETFs – besonders interessant.
Wichtig ist vor allem, dass du einfach, breit diversifiziert und kostengünstig startest – dann bist du bereits auf einem sehr guten Weg.
Beste Grüsse
SFB
Huhu SFB
Als junge Familie haben wir uns (auch dank euch) endlich dafür entschieden in die Anlagewelt einzutauchen.
Wir starten nun mit dem SPDR MSCI All Country World UCITS ETF Acc und haben uns gewundert, ob wir mit dieser “Mono-Strategie” noch weitere Sachen optimieren könnten?
Sprich z.B Small Caps/Gold, Silber oder Fokus auf Tech Unternehmen?
Spricht etwas dafür 2 verschiedene Depots mit jeweils Thesaurierenden und ausschüttenden Anlagestrategien zu verfolgen?
Hättet Ihr da einen Input?
Vielen lieben Dank!
Hoi Schiggy
Das freut uns sehr! Der SPDR MSCI ACWI ist ein solider Einstieg – ihr seid damit in rund 2’300 Unternehmen weltweit investiert, inklusive Schwellenländer. Das ist alles andere als eine «Mono-Strategie», sondern bereits sehr breit diversifiziert.
Ergänzungen wie Small Caps sind möglich, aber für den Anfang nicht nötig – und sie erhöhen die Komplexität. Weniger ist hier oft mehr.
Zu den zwei Depots: Das kann durchaus sinnvoll sein, abhängig von den Konditionen. Zum Beispiel Sparpläne ohne Kaufgebühren bei Saxo, grössere Einmalbeträge dann günstiger bei DEGIRO oder IBKR. Wenn ihr so die Kosten optimieren könnt, spricht nichts dagegen.
Zur Frage thesaurierend oder ausschüttend: In der Schweiz hat das keine steuerlichen Auswirkungen. Einen Mix erachten wir nur dann als sinnvoll, wenn du bewusst Dividendenauszahlungen wünschst – z.B. für den Konsum oder Umschichtungen. Für den Vermögensaufbau sind thesaurierende ETFs aber klar vorzuziehen.
Unser Tipp: Strategie beibehalten, regelmässig besparen, Kosten tief halten – und nicht zu viel optimieren. Das ist langfristig der grösste Hebel.
Falls ihr noch kein Depot habt oder ein weiteres sucht, findet ihr auf unserer Empfehlungsseite unsere getesteten Finanzlösungen mit Startboni.
Beste Grüsse
SFB
Bonjour,
Tout d’abord un immense merci pour votre site qui apporte des informations très précieuses aux investisseurs en herbe.
Nous sommes des futurs investisseurs suisses et nous comptons bientôt investir nos économies sur la base des ETF que vous avez proposés dans votre article sur les 26, meilleurs ETF.
Nous comptons investir 3/4 de notre avoir en francs suisses, dans des ETF distributifs concernant le marché américain, , les marchés émergeant, le marché, Asie Pacifique, le marché suisse et le marché japonais.
Nous avons choisi les ETF distributifs, car cela nous permettra de payer les impôts des dividendes.
Un quart de notre est en euros.
Nous avons plusieurs questions à vous poser :
1)
Nous souhaitons investir dans le marché européen. À cet effet, sachant que nous avons un quart de notre avoir en euros, vaut-il mieux Investir directement en euros dans un ETF ou bien est-il préférable de convertir nos euros et d’investir dans un ETF européens en francs suisses, sachant que nous investissions sur le long terme (20 ans.).
Qu’est-ce qui est le plus rentable pour nous ? Qu’est-ce qui est le plus pratique ?
Nous avons remarqué que certains ETF comme ceux de Vanguard se vendent en différentes devises. Nous avons aussi remarqué que les ETF en francs suisses ont un rendement inférieur à ceux qui sont en euro ou en dollars..
Est-ce que cela fait une différence d’acheter dans telle ou telle devise sur le plan du rendement et sur le long terme ?
2)
Si nous devions nous décider d’acheter un ETF basé en Irlande, et concernant le marché européen(avec par exemple 14 % de suisse), comment cela se passe-t-il au sujet des impôts.?
Allons-nous être taxés à la source?
Est-ce que nous allons pouvoir récupérer la totalité des dividendes?
Est-ce que il y a des démarches compliquées à faire ?
Nous avons vu sur votre site que vous semblez privilégier les ETF en francs suisses Pourquoi cela est-il préférable ?
Est-ce que c’est pour des questions d’ impôts ? Y a-t-il d’autres raisons ?
3)
Nous constatons que cela fait trois ans que les marchés n’arrêtent pas de monter..
Vaut-il mieux attendre une correction du marché pour commencer à investir?
Qu’en pensez-vous ?.
Existe-t-il une stratégie pour commencer à investir quand les marchés sont au plus haut ?
Un tout grand merci pour vos réponses.
Avec nos bons messages.
GALA
Bonjour,
De manière générale, vos questions peuvent être clairement structurées en trois domaines : la devise, la fiscalité et le moment d’entrée sur le marché. L’important est de bien distinguer les facteurs réellement déterminants.
1. La devise de cotation (CHF ou EUR) n’influence pas le rendement à long terme. Ce qui est déterminant, ce sont les entreprises dans lesquelles l’ETF investit et les devises auxquelles elles sont économiquement exposées. Si vous détenez déjà des EUR et souhaitez investir en Europe, un achat en EUR est cohérent et permet d’éviter des frais de change inutiles.
2. Les ETF UCITS domiciliés en Irlande sont en règle générale fiscalement efficients pour les investisseurs suisses. Les distributions sont imposables en Suisse au titre du revenu. La devise de cotation n’a aucune incidence fiscale. On peut partir du principe que les fournisseurs d’ETF choisissent, pour leurs marchés cibles, des domiciles fiscalement avantageux – sans quoi leurs produits ne seraient pas compétitifs à long terme.
3. Les marchés se situent fréquemment proches de leurs plus hauts historiques. Attendre une correction n’a, historiquement, que rarement été une stratégie gagnante. Avec un horizon d’investissement de 20 ans, la discipline et la constance sont plus importantes que le timing parfait ; un investissement échelonné peut toutefois réduire le ressenti de risque.
Avec nos meilleures salutations,
SFB
Vielen Dank für die hoch professionelle Zusammenfassung. Ich sehe aber leider keine einzige Information betreffend “ESG” etfs. Da ich für meine Enkel investieren möchte, ist es mir wichtig, dass ein etf ein ESG label trägt. Er sollte auch “thesaurierend” sein. Hätten Sie da Vorschläge? Vielen Dank zum voraus.
Vielen Dank für den Hinweis.
Zum Thema Nachhaltigkeit haben wir einen eigenen, etwas älteren Grundlagenartikel mit ETF-Verglich zum Wesen von ESG verfasst: Grüne Aktien: 40 ETFs im Vergleich
Als thesaurierende, global diversifizierte ESG-Lösung eignet sich der Vanguard ESG Global All Cap UCITS ETF Accumulating (IE00BNG8L278). In Handelswährung CHF verfügbar, TER 0,24 % (nur leicht über unserer Limite). Mit über 5’000 Positionen (!) deckt er entwickelte Märkte und Schwellenländer sowie Large- und Small Caps ab.
Vielen Dank für eure Arbeit – eure Analyse ist eine wertvolle Hilfe bei der schwierigen Auswahl geeigneter ETFs.
In eurem Vergleich betrachtet ihr marktkapitalisierungsgewichtete ETFs. Wären aktuell – angesichts der sehr starken US-Dominanz in globalen Indizes, in denen wenige, hoch bewertete Tech-Giganten einen großen Teil des Indexgewichts stellen – nicht auch gleichgewichtete Indizes interessant?
Welche ETFs auf Equal-Weight-Indizes würden eure Kriterien erfüllen?
Ich freue mich auf eure Antwort.
Marktkapitalisierungsgewichtete Indizes profitieren davon, dass sehr erfolgreiche Grossunternehmen den ganzen Index mit nach oben ziehen. Equal Weight kappt genau diesen Effekt: Gewinner werden laufend reduziert und kleinere Firmen aufgestockt – damit sinkt die Konzentration, aber man verzichtet auf die grössten Renditetreiber. Das ETF-Angebot dieser Spezial-ETFs ist überschaubar und kein einziges Produkt würde aktuell unsere Kriterien wie Fondsvolumen, Kosten, Tracking Difference & Co. erfüllen. Wenn du die US-Dominanz reduzieren möchtest, erreichst du dies auch über eine geografische Gewichtung mittels regionaler ETFs aus unserem Vergleich, die alle unsere Kriterien erfüllen.
vielen Dank für die sehr hilfreiche und umfangreiche Analyse!
Ich möchte langfristig grössere Beträge u.a. in einen Industrieländer-ETF investieren und frage mich, ob ich besser in den am besten bewerteten
SPDR MSCI World UCITS ETF (IE00BFY0GT14 / SWRD) in USD oder doch den UBS Core MSCI World UCITS ETF acc (IE00BD4TXV59 / WRDUSWC) in CHF investieren soll, welcher jedoch etwas schlechter abschneidet. Was wäre eure Empfehlung angesichts der Dollarschwäche / Währungsrisiken? Vielen Dank!
Für das Währungsrisiko ist nicht die Handelswährung (CHF vs. USD) entscheidend, sondern die Währungen der im ETF enthaltenen Aktien.
Ein MSCI-World-ETF bleibt währungsseitig gleich, egal ob du ihn in CHF oder USD kaufst. Eine CHF-Handelswährung schützt also nicht vor Dollarschwankungen, kann dir aber Wechselkursgebühren sparen.
Deshalb sind Faktoren wie Fondsvolumen, Kosten und Tracking Difference wichtiger als die Handelswährung.
Hallo zusammen,
das ist mal wieder super gemacht! TOP – einfach erklärt und wirklich ein Mehrwert!
Ich finde den Vergleich der beiden All-World ETF’s spannend.
Am liebsten würde ich den VWRA wegen der Anzahl Titel wählen. Oder kann man diesen mit 2 anderen ETF’s (bsp. von iShares oder SPDR) “nachbauen”? Macht das überhaupt Sinn?
Was mir jetzt noch fehlt:
Welchen thesaurierenden Welt-ETF bespare ich in CHF Heimwährung bei welchem Broker am effizientesten?
–> sprich, wenn möglich mit kostenfreien oder seeeehr günstigen Kauf – UND VERKAUFsgebühren
– Autoinvest Saxo?
– YUH?
– Neon?
– andere?
Vielen Dank und Gruss Dominik
Hoi Dominik
Danke dir – freut uns, dass dir der Artikel Mehrwert bietet.
VWRA nachbauen: Geht mit je einem ETF auf entwickelte Welt und Schwellenländer. Wichtig ist, beim gleichen Indexanbieter (FTSE oder MSCI) zu bleiben, damit keine Lücken bei der geografischen Abdeckung entstehen. Sinn macht die Aufteilung vor allem, wenn du bewusst anders gewichten möchtest. Ein einzelner globaler ETF wie der VWRA ist jedoch immer einfacher im Handling.
Broker wählen: Hängt stark von deinem Anlageverhalten ab (automatisiert vs. manuell, kleine vs. grosse Beträge). Im Artikel findest du passende Empfehlungen sowie Hinweise auf Spezialkonditionen für bestimmte ETFs.
Beste Grüsse
SFB
Hallo
Kurze Frage und zwar wegen dem Doppelsteuerabkommen CH/USA.
Da die Dividenden in den USA bei 15% besteuert werden und danach in der Schweiz abgezogen werden können, ist ein ETF mit US Domizil klar im Vorteil gegenüber Irland oder sehe ich das falsch?
Liebe Grüsse
Hoi Valentin
Ja, grundsätzlich teilen wir deine Ansicht. Bei Irland-ETFs gehen die 15% Quellensteuer auf den US-Anteil definitiv verloren. Bei US-domizilierten ETFs werden diese 15% auf Anlegerebene erhoben und können über das DA-1 zeitverzögert zurückgefordert werden.
Dem steht ein etwas höherer administrativer Aufwand gegenüber (DA-1, Steuerbelege). Zudem unterstehen US-ETFs der US-Regulierung, während Irland-ETFs als UCITS-Produkte dem europäischen Anlegerschutzstandard folgen.
Kurz: US-ETFs können steuerlich vorteilhafter sein, Irland-ETFs sind administrativ einfacher und regulatorisch „europäischer“.
Beste Grüsse
SFB
Hallo SFB
Zuerst möchte ich mich herzlich für Ihre hervorragende Arbeit und den sehr hilfreichen Artikel über ETFs bedanken.
Ich bin 49 Jahre alt und habe leider sehr spät mit dem Thema finanzielle Bildung angefangen. Wie ein kompletter Idiot habe ich mein Geld über viele Jahre einfach auf dem Sparkonto liegen lassen und gar nicht investiert. In den letzten Jahren ist es dadurch durch die Inflation nicht nur nicht gewachsen, sondern sogar real weniger geworden.
Im Jahr 2019 habe ich – ohne es wirklich richtig zu verstehen – auf Empfehlung eines Freundes für mich, meine Frau und meine Tochter bei Swiss Life mit einer Säule-3a-Lösung gestartet. Zusätzlich habe ich auch das Swiss Life Glückspaket mit monatlichen Einzahlungen abgeschlossen.
Danach habe ich begonnen, mich intensiver mit dem Thema Investieren zu beschäftigen (Videos, Artikel, Bücher usw.).
Durch meine Recherchen habe ich verstanden, dass das Swiss Life Glückspaket eigentlich ein Anlageprodukt mit sehr hohen Gebühren ist. Natürlich hat es in den letzten Jahren trotzdem Rendite gebracht, weil die Börsen insgesamt gut gelaufen sind – aber ich sehe, dass ich mit einem günstigen ETF vermutlich deutlich besser gefahren wäre.
Ich hätte drei Fragen. Die Nachricht ist etwas länger – entschuldigen Sie bitte. Ich wäre Ihnen sehr dankbar, wenn Sie mir antworten könnten, weil ich damit eine langfristige Anlagestrategie starten möchte. Da ich noch nicht sehr erfahren bin, habe ich immer noch Angst, Fehler zu machen.
1. Ich möchte die monatlichen Einzahlungen ins Swiss Life Glückspaket stoppen und stattdessen in den „Vanguard FTSE All-World UCITS ETF USD Accumulation – IE00BK5BQT80“ investieren. Ist das aus Ihrer Sicht eine gute Idee?
Da ich monatlich investieren will: Wäre es sinnvoller, stattdessen einen All-World-ETF zu wählen, der in CHF gehandelt wird? Falls ja, welchen ETF würden Sie empfehlen?
2. Meine Tochter ist 17 Jahre alt und macht eine Lehre. In einem Monat wird sie 18.
Aktuell hat sie bei Swiss Life eine Säule-3a-Lösung, und zusätzlich möchte ich ab ihrem 18. Geburtstag auch mit ETF-Investments für sie starten. Da wir alle bereits ein Konto bei PostFinance haben, wirkt ein ETF-Sparplan dort für mich naheliegend. Ist der ETF-Sparplan bei PostFinance aus Ihrer Sicht eine gute Idee für meine Tochter? Dort könnte ich vermutlich in den S&P 500 investieren.
Oder wäre es besser, für sie direkt ein E-Trading-Konto zu eröffnen und ebenfalls mit dem FTSE All-World (IE00BK5BQT80) zu starten?
Und noch eine Zusatzfrage: Wäre es für eine junge Person sinnvoller, das Geld auf mehrere ETFs aufzuteilen, zum Beispiel so:
Nasdaq-100 (60 %), iShares MSCI World UCITS ETF (30 %), iShares MSCI Emerging Markets ETF (10 %)?
3. Der Vater meiner Frau ist vor ein paar Monaten verstorben und hat ihr ungefähr 50’000 CHF vererbt. Sie möchte das Geld investieren. Ich plane, für sie bei PostFinance ein E-Trading-Konto zu eröffnen und den Betrag in drei Tranchen in den „Vanguard FTSE All-World UCITS ETF USD Accumulation – IE00BK5BQT80“ zu investieren:
1) Kauf: 15. Januar 2026 (20’000 CHF)
2) Kauf: 16. Februar 2026 (15’000 CHF)
3) Kauf: 16. März 2026 (15’000 CHF)
Da die Märkte aktuell unsicher wirken und ich in mehreren Analysen gelesen habe, dass im Q1 eine Korrektur möglich ist, wollte ich die Käufe so aufteilen. Ist das aus Ihrer Sicht sinnvoll?
Oder wäre es besser, die Tranchen über einen längeren Zeitraum zu verteilen, zum Beispiel:
15. Januar 2026: 20’000 CHF
16. April 2026: 15’000 CHF
17. Juni 2026: 15’000 CHF
Vielen Dank im Voraus für Ihre Rückmeldung und nochmals herzlichen Dank!
Togi
Hoi Togi
Vielen Dank für deine Nachricht und das Vertrauen. Wir teilen nachfolgend unsere allgemeine Einschätzung als rationale Privatanleger, ohne individuelle Anlageberatung und ohne Gewähr.
Grundsätzlich teilen wir deine Erkenntnis: Kombinierte Anlage- und Versicherungsprodukte lehnen wir ab, da sie aus unserer Sicht oft teuer und intransparent sind. Ein automatischer ETF-Sparplan in einen breit diversifizierten Aktien-ETF ist aus unserer Sicht hingegen eine sehr gute Lösung.
1) Swiss Life stoppen & ETF besparen:
Ein kostengünstiger, global diversifizierter ETF wie ein Vanguard FTSE All-World passt aus unserer Sicht gut zu einem langfristigen Sparplan. Ob der ETF in USD oder CHF gehandelt wird, ist langfristig zweitrangig. Wenn man jedoch die Wahl hat, bevorzugen wir grundsätzlich einen ETF in Handelswährung CHF, da so zusätzliche Wechselgebühren vermieden werden können (vgl. nächster Punkt).
2) Investieren für deine Tochter:
Wir halten einen einfachen, breit diversifizierten ETF für sinnvoller als mehrere ETFs. Zudem überschneidet sich deine Auswahl stark (MSCI World und Nasdaq 100). Der ETF-Sparplan bei PostFinance ist mit 1% Gebühr auf den Anlagebetrag aus unserer Sicht viel zu teuer. Es gibt mittlerweile ETF-Sparpläne ohne Kaufgebühren, z.B. bei Saxo (Review) oder Yuh (Review). Bei Yuh ist der erwähnte Vanguard-Klassiker VWRA ohne Kaufgebühren und in CHF handelbar, was zusätzlich Wechselgebühren spart.
3) Erbe in Tranchen investieren:
Das Investieren in Tranchen kann helfen, sich emotional wohler zu fühlen. Rein rational ist ein früherer Einstieg statistisch oft im Vorteil. Wichtig ist weniger das Timing als eine Lösung, die konsequent umgesetzt wird und zur persönlichen Risikofähigkeit passt.
Fazit: Einfach, günstig, breit diversifiziert und langfristig investiert bleiben – das sind aus unserer Sicht die entscheidenden Zutaten für einen erfolgreichen Vermögensaufbau.
Beste Grüsse
SFB
Hallo SFB
Vielen Dank für Ihre ausführliche Antwort.
Als Alternative zu VWRA hat mir ein Freund den **AXA (CH) Strategy Fund – Global Equity CHF A Distribution** (**CH0457194931**) empfohlen und meinte, dass er in CHF eine ähnliche Performance wie VWRA erzielt. Ich würde gerne auch Ihre Einschätzung dazu hören.
Eigentlich hatte ich mich bereits entschieden, nur in VWRA zu investieren, aber die Empfehlung hat mich etwas verunsichert.
Mein Freund hat zudem (vielleicht etwas spekulativ, fast schon wie eine Verschwörungstheorie) argumentiert, dass man wegen Trumps jüngsten Aktionen (insbesondere das Thema Grönland), Chinas starkem Aufstieg in Technologie und Energie, der steigenden und kaum kontrollierbaren US-Verschuldung sowie dem oft erwähnten „Big Reset“ besser in einen CHF-gesicherten Fonds investieren sollte, um sich zu schützen.
Ihre Meinung dazu würde mich sehr interessieren.
Vielen Dank nochmals und freundliche Grüsse
Hoi Togi
Danke für deine Nachricht.
Von Strategiefonds wie dem AXA (CH) Strategy Fund halten wir grundsätzlich wenig. Sie sind meist deutlich teurer und weniger transparent als ETFs. Zudem ist man von aktiven Entscheidungen des Fondsmanagements abhängig, die langfristig selten einen Mehrwert gegenüber dem Markt liefern. Wir setzen bewusst auf eine einfache Strategie mit global diversifizierten ETFs wie dem VWRA. Verändert sich die wirtschaftliche Dominanz einzelner Länder (z.B. der USA), passt sich ein globaler ETF wie der VWRA automatisch an – ganz ohne aktives Eingreifen.
Eine CHF-Absicherung sehen wir langfristig kritisch, da sie zusätzliche Kosten verursacht und die Rendite schmälert. Ein globales Aktienportfolio bietet bereits einen guten Schutz durch breite Diversifikation.
Deine ursprüngliche Entscheidung für VWRA finden wir deshalb rational und passt zu unserer eigenen Anlagestrategie.
Beste Grüsse
SFB
Vanguard FTSE All-World UCITS ETF Acc | IE00BK5BQT80 / VWRA
Erstmaliger Finalist, der mit dem grössten Fondsvolumen (24’328 Mio. CHF) und einer breiten Abdeckung (3’794 Positionen) überzeugt. Im direkten Vergleich ist er jedoch weniger effizient: Die TER liegt höher (0,19%) und die Tracking Difference fällt mit 0,02% schwächer aus als beim Sieger.
TER gemäss Swissquote liegt bei 0.14 % und nicht mehr wie oben erwäht auf dem BLOG bei 0.19 %
Besten Dank für den Hinweis – du hast recht. Vanguard hat die TER des FTSE All-World per 28.7.2026 von 0,19% auf 0,14% gesenkt, und zwar sowohl bei der thesaurierenden (VWRA) als auch bei der ausschüttenden Variante (VWRL). Wir haben die Angaben im Artikel entsprechend angepasst. Andere Kennzahlen wie Fondsvolumen oder Tracking Difference belassen wir auf dem Stand vom 31.12.2025, damit die Vergleichsbasis über alle ETFs einheitlich bleibt.
Hallo! Der Sieger in der Kategorie ETF Global Thesaurierend, IE00B44Z5B48, hat bei Swissquote eine Gesamtkostenquote von 0.4%. Das erscheint mir sehr hoch. Man findet überall die erwähnten TER 0.12%. Kommen diese zusätzlichen Kosten vom Broker? Kann das leider nicht bei einem anderen Broker prüfen, da ich nur bei Swissquote bin. Vielen Dank!
Das ist offensichtlich ein Eingabefehler seitens Swissquote. Korrekt betragen die Produktkosten (TER) bei diesem ETF wie erwähnt lediglich 0,12%. Auf deine Trades hat die abweichende Angabe von Swissquote jedoch keinen Einfluss, da diese Gebühren direkt vom ETF-Anbieter und nicht von Swissquote erhoben werden.
Vielen Dank!
Sieger in der Kategorie «ETF global thesaurierend»
Warum ist hier Vanguard FTSE All-World UCITS ETF (USD) Accumulating IE00BK5BQT80 nicht aufgeführt? In der ausschüttenden Variante ist dieser ETF der Gewinner…
Dieser ebenfalls sehr attraktive ETF wurde zwar bereits 2019 lanciert, an der Schweizer Börse SIX konnte er jedoch erst ab 17.4.2025 gehandelt werden. Deshalb wurde er in unserer letzten Auswertung anfangs 2025 noch nicht berücksichtigt. Dies wird sich jedoch bei unserem kommenden Vergleich im Januar/Februar 2026 ändern.
Vielen Dank! Die beiden ETF scheinen ziemlich gleichwertig, oder?
Ja, Preis, Index & Co. sind identisch. Der einzige relevante Unterschied ist, dass der “neue” ETF die Dividenden automatisch reinvestiert, was den Zinseszinseffekt befeuern wird:-)
Wahrscheinlich hat mit dem Update Ende Jan 26 etwas nicht geklappt
-> Herausforderer in der Kategorie «ETF Entwickelte Welt thesaurierend» = ist leer (…)
Bitte hier FTSE All-World UCITS ETF (USD) Accumulating IE00BK5BQT80 ergänzen. Thx
Danke für den Hinweis. Der 2026er-Vergleich wird morgen Abend abgeschlossen sein, inkl. alle Herausforderer. Also bitte um noch ein bisschen Geduld:-)
Hallo SFB
Besten Dank für die Selektion. Zum ersten Kriterium hätte ich eine Frage: Handelsplatz SIX ist das wirklich ein Muss oder nur ein Kriterium um die Anzahl ETFs zu reduzieren. Meiner Meinung nach gibt es speziell an Europäischen Börsen zusätzlich interessante ETFs für Europa. Gibt es da Stolpersteine die ich übersehe?
Hoi Daniel
Die SIX war für uns primär ein erstes Filterkriterium, um die Auswahl übersichtlich zu halten. Gleichzeitig ist die Auswahl an unserer Heimbörse mit rund 1’800 ETFs bereits sehr umfassend, und Schweizer Anleger:innen können je nach Anbieter von zwei praktischen Vorteilen profitieren: Vorzugskonditionen beim ETF-Handel (z.B. bei Swissquote) sowie viele ETFs in der Handelswährung CHF, d.h. kein Währungstausch nötig (z.B. bei Vanguard). Grössere Stolpersteine sehen wir bei ausländischen Börsenplätzen nicht – achte einfach auf die damit verbundenen Gebühren.
Beste Grüsse
SFB
Werte Finanz-blogger,
Saxo kommentiert den IE00B3RBWM25 Vanguard FTSE All-World UCITS ETF als von der FINMA “nicht authorisierten EFT” und verweist auf eventuell geringeren Anleger-Schutz. Was ist da dran – da dieser ETF ja gemäss euren Kriterien top bewertet wird?
Und vorerst besten Dank für euren Job!
Hoi Walter
Der Hinweis von Saxo ist rein formal: Der ETF ist zwar u.a. an der SIX handelbar, aber offenbar nicht bei der FINMA zum Vertrieb registriert. Er ist jedoch voll UCITS-reguliert, was einen hohen und etablierten Anlegerschutz bietet. Wir bleiben bei unserer Top-Bewertung:-)
Beste Grüsse
SFB
Hallo Stefan und Toni
Vielen Dank für Eure Arbeit mit dem Blog! Ich lerne viel dabei und konnte schon gut den einen oder anderen Tipp mitnehmen.
Seit ein paar Jahren beschäftige ich mich zunehmend mit ETFs und möchte nun einen namhaften Betrag investieren. Bei der Informationsbeschaffung bin ich auf den AT0000A2B4T3 von Andreas Beck und den IE0001UQQ933 von Gerd Kommer gestossen. Von Beiden habe ich auch Bücher gelesen und finde die Ansätze stimmig. Einzig die Fondsgrössen und die eher hohen Kosten lassen mich etwas grübeln. Was haltet Ihr davon? Wo gibt es nach Eurer Meinung Bedenken?
Soll ich mir alternativ lieber selbst manuell ein Portfolio zusammenstellen und die beiden Fonds nur als Ergänzung dazu nehmen? Im Blog habe ich gesucht aber auf Anhieb nichts Konkretes dazu gefunden.
Vielen Dank für Eure Einschätzung.
Beste Grüsse
Dani
Hallo Dani
Die Kosten sind bei beiden Produkten massiv höher als bei einem klassischen Welt-ETF: Der Beck-Fonds liegt bei 0,70%, der Kommer-ETF bei 0,50% pro Jahr. Dazu kommt, dass beide Lösungen auf einem hausinternen Index basieren – also nicht auf einem etablierten Standard wie MSCI oder FTSE mit langer Historie und unabhängiger Methodik.
Zur Liquidität: Der Kommer-ETF ist als ETF gut handelbar (u.a. SIX, Xetra). Der Beck-Fonds ist ein klassischer Fonds – vom Volumen solide, aber ohne die Börsenliquidität eines grossen ETF.
Fazit: Wir würden weder in den einen noch in den anderen Fonds investieren, sondern bevorzugen unser liquides, super günstiges ETF-Portfolio basierend auf etablierten Indizes.
Beste Grüsse
Stefan & Toni
Guten Tag und vielen Dank für diese ausführliche Zusammenstellung!
Mich nimmt wunder, weshalb niemand gross über den UBS Core MSCI World (IE00BD4TXV59) mit einer TER von 0.06% oder dem UBS Core MSCI World UCITS ETF hCHF acc (IE000N6LBS91) mit einer TER von 0.09% spricht.
Der Erste hat eine akzeptable Fondsgrösse und der Zweite ist für einen hCHF immer noch günstiger als fast alle anderen, die in USD gehandelt werden. Und wenn man mit 20 Jahren plus rechnet, sollte die Liquidität auch gegeben sein.
Beste Grüsse
Hoi David
Der erste ETF (IE00BD4TXV59) hat es ins Finale geschafft und wir haben ihn auch erwähnt. Wegen der etwas schwächeren Tracking Difference reichte es aber nicht für den Sieg. Mit der Preissenkung auf 0.06% bleibt er aber ein heisser Kandidat für 2026.
Der zweite ETF (IE000N6LBS91) wurde erst 2024 lanciert und erfüllt daher unser Mindestkriterium von fünf Jahren Historie nicht. Junge ETFs bergen das Risiko, dass sie wieder geschlossen werden – und dieser Fakt ist für uns nicht finalwürdig.
Beste Grüsse
SFB
Hallo Stefan, hallo Toni
Meine Frage dreht sich um die «Schweiz thesaurierend»
In der Kategorie «Schweiz ausschüttend» hat es noch der
«UBS ETF (CH) SPI (CHF) A-dis» (CH0131872431) ins Finale geschafft.
Diesen gibt es seit diesem Jahr ja auch thesaurierend = CH1416135338.
Auf den Faktenblättern steht bei beiden ETF’s unter Gesamtfondsvermögen: 1492 Mio CHF. Damit wäre Kriterium 4 Markterfolg doch auch für den acc erfüllt.
Oder gilt gar nicht der Betrag bei Gesamtfondsvermögen, sondern der Betrag beim Begriff Vermögen der Anteilsklasse? Dort steht beim acc 50 Mio CHF und beim dis 1442 Mio CHF.
Ich sehe ein, dass der CH1416135338 es wegen der mangelnden Markterfahrung frühestens im 2030 in eure Rangliste schaffen könnte. Doch wenn es ein thesaurierender SPI ETF sein soll, wäre der genannte für Anfänger Anleger nicht beobachtenswert?
Hoi Carmen
Merci für den Hinweis! Erstaunlich, dass es erst jetzt einen thesaurierenden SPI-ETF gibt – er schliesst tatsächlich eine wichtige Lücke. In unserer Bestenliste wird er allerdings (noch) keinen Platz im Finale finden, da die Kriterien Fondsvolumen und Markterfahrung derzeit nicht erfüllt sind. (Nichtsdestotrotz werden wir die Entwicklung dieses ETF bei der Auswertung 2026 mangels Alternativen nochmals genauer unter die Lupe nehmen.)
Der aktuell hohe Spread erklärt sich durch das geringe Handelsvolumen – er wird derzeit schlicht noch wenig gehandelt.
Nach welchen Vorgaben alloziere ich bei mehreren Regionen-ETF’s an die einzelnen Regionen bzw. was ist der Massstab für die neutrale Allokation, von der ich dann Abweichungen bestimmen kann? Wie oft nehme ich Anpassungen anhand der sich wohl laufend verändernden neutralen Allokation vor?
Hoi Hannes
Bei einer neutralen Allokation orientierst du dich an der globalen Marktkapitalisierung, also daran, wie stark die einzelnen Regionen im Weltaktienmarkt vertreten sind. Wer diese neutrale Gewichtung wählt, kann sie ganz einfach über einen einzigen Welt-ETF (z.B. MSCI ACWI oder FTSE All-World) abbilden. Damit erübrigt sich ein regelmässiges Rebalancing, weil die Indexanbieter die regionalen Gewichte automatisch anpassen.
Ansonsten, wenn du bestimmte Regionen über- oder untergewichten möchtest, kannst du einzelne Regionen-ETFs kombinieren. In diesem Fall erachten wir ein jährliches Rebalancing als völlig ausreichend.
Beste Grüsse
SFB
Vielen Dank für die Antwort und die vielen wertvollen Infos insgesamt. – Die neutrale Gewichtung als Orientierung für Unter- und Übergewichtung entnehme ich dem Fact Sheet eines globalen ETF’s? Oder gibt es eine genauere Quelle?
Ja genau, für eine allgemeine Orientierung sind die ETF-Produkte Fact Sheets geeignet. Alternativ und naturgemäss noch etwas präziser kannst du auch die Fact Sheets der Index-Anbieter (MSCI, FTSE) beiziehen.
Grüezi mitenand
Zuerst einmal ein Kompliment für die gut verständlichen Beurteilungen der ETF.
Es gibt auch noch den MSCI World CHF Hedged UCITS von iShares. Wäre dies nicht auch noch eine gute Wahl wegen der Währungsabsicherung? Kostet zwar etwas. Beim Vanguard FTSE All-World trägt man das Währungsrisiko, oder?
Vielen Dank!
Hoi Dani
Ja, das Währungsrisiko trägst du beim Vanguard FTSE All-World. Wir sind nicht in CHF-abgesicherte ETFs investiert, vgl. unsere ausführliche Antwort zu Ben vom 14.7.2025.
Beste Grüsse
SFB
Liebes SFB-Team
Wow, mein Kompliment an diesen wirklich sehr tollen und informativen artikel – top!
Dennoch eine Frage meinerseits. Bin kürzlich über den “UBS MSCI ACWI Universal UCITS ETF hCHF acc” (IE00BDQZN774) gestossen.
Zumindest rückblickend gerade für Schweis ansässige tolle Performance und in Irland domiziliert. Klar, zwar erst 2017 aufgesetzt.
Aktuell ist meine grösste Position der Vanguard S&P500 dis, neben dem High Dividend und dem Developed Europe (alle unhedged und beabsichtige mein Depot langfristig breiter und einfacher aufzustellen.
Was ist Eure Meinung zu diesem ETF? Wer weiss wielange die Dollarschwäche noch anhalten wird. Er wertet ja schon seit Jahren – seit der Finanzkrise ab?
Die Performance ist zumindest seit Auflage nahezu schon grandios.
Vielen Dank,
Hoi Ben
Tatsächlich, gemäss ETF-Vergleich (via justetf) hat der von dir erwähnte währungsabgesicherte ETF von UBS seit seiner Auflage im Dezember 2017 etwas besser performt (+118,13%) als z.B. unser Sieger-ETF SPDR MSCI All Country World UCITS ETF (+108,09%). Lassen wir die jüngste Dollarschwäche weg und vergleichen den Zeitraum seit Auflage bis 19.2.2025 sieht es umgekehrt aus: +114,53% vs. +119,4%. Zu beachten ist zudem, dass der UBS ETF nicht ganz so breit diversifiziert ist, da er zusätzliche Nachhaltigkeitskriterien erfüllt bzw. auf dem Index MSCI ACWI ESG Universal 5% Issuer Capped (CHF Hedged) basiert. Das SPDR-Exemplar in unserem ETF-Vergleich basiert hingegen auf dem marktneutralen, (noch) breiter diversifizierten Index MSCI ACWI.
Wir verzichten auf währungsabgesicherte ETF-Produkte: oft zu teuer, zu wenig Auswahl, zu geringes Fondsvermögen. Wenn du aber davon ausgehst, dass der USD gegenüber dem CHF auch längerfristig stetig an Wert verlieren wird, kann der oben erwähnte UBS-ETF für dich durchaus erste Wahl sein. Alternativ kannst du das Währungsrisiko USD mit der Wahl von regionalen ETFs wirksam minimieren. Im Beitrag haben wir die besten Europa-ETFs & Co. auserkoren.
Beste Grüsse
SFB
Top!
Vielen Dank für diese ausführliche Antwort / Erklärung!
Beste Grüsse,
Ben
Betreff: Absicherung gegen USD-Schwäche – ETF
Frage an das SFB-Team
Liebe SFB-Redaktion, liebes Team
Ich möchte euch an dieser Stelle ein grosses Dankeschön aussprechen. Eure Beiträge begleiten mich seit längerer Zeit, und ich konnte durch eure klaren Erklärungen und ETF-Empfehlungen sehr viel lernen.
Ich bin 61 Jahre alt und habe mittlerweile einen Teil meines Vermögens gemäss euren Vorschlägen in globale ETFs investiert – unter anderem in den Vanguard FTSE All-World (VWRL) sowie den Vanguard FTSE Developed Europe ETF, jeweils in der CHF-Handelswährung.
Was mich aktuell beschäftigt: die Schwäche des US-Dollars. Trotz stabiler Märkte merke ich, wie meine Gewinne durch die Wechselkursentwicklung (USD/CHF) belastet werden.
Deshalb meine Frage an euch:
Sollte ich mich mit zunehmendem Alter gegen USD-Währungsrisiken absichern?
Und falls ja:
Welche konkreten CHF-hedged ETFs würdet ihr heute empfehlen, um globale Märkte möglichst breit, aber abgesichert abzudecken?
Ich wäre euch sehr dankbar für eine kurze Einschätzung oder Orientierung. Eure Arbeit ist für mich (und sicher viele andere) eine grosse Unterstützung in finanziellen Fragen.
Herzlichen Dank im Voraus und liebe Grüsse
Vasil
Hoi Vasil
Merci für dein Lob. Zu deinem Anliegen: Wir können dir keine währungsabgesicherte ETFs empfehlen, weil sie uns zu teuer sind und wir nicht darin investiert sind. Aber Fakt ist, dass in deinem globalen ETF (VWRL) US-Firmen aktuell ein starkes Gewicht von 62,5% haben. Wenn du das damit einhergehende USD-Währungsrisiko wirksam eindämmen möchtest, könntest du alternativ die anderen Währungs- und Wirtschaftsräume stärker gewichten, wie du es bereits mit dem Kauf eines Europa-ETF getan hast. Also zusätzlich noch je einen ETF für Japan, Pazifik und Emerging Markets ins Portfolio legen. Und ja, um das Währungsrisiko generell zu reduzieren, wäre ergänzend auch ein ETF auf einen CH-Index wie den SPI denkbar. Die für uns besten ETFs, welche diese Regionen und Länder abdecken, findest du ebenfalls in diesem Artikel.
Beste Grüsse
SFB
Hallo zusammen
Ich bin Einsteigerin im Bereich Investieren und möchte nun mit einem ETF-Sparplan starten. Viele eurer Beiträge habe ich bereits gelesen – vielen Dank an dieser Stelle für die hilfreichen Informationen!
Bevor ich loslege, würde ich gerne eure Einschätzung zu meiner geplanten Vorgehensweise einholen.
Ich habe derzeit ein Girokonto bei YUH, möchte aber möglichst die Stempelsteuer vermeiden. Daher ziehe ich DEGIRO als Broker in Betracht.
Geplant ist, monatlich 200 CHF in einen ETF-Sparplan zu investieren. Ich schwanke derzeit zwischen zwei Varianten:
Variante 1:
Ein einziger, breit gestreuter globaler ETF –
SPDR MSCI ACWI UCITS ETF (IE00B44Z5B48) –
monatlich 200 CHF.
Variante 2:
Eine Kombination aus zwei ETFs, jeweils 100 CHF monatlich:
SPDR MSCI World UCITS ETF (IE00BFY0GT14) – für entwickelte Märkte
iShares Core MSCI EM IMI UCITS ETF (IE00BKM4GZ66) – für Schwellenländer
Alle 3 ETFs sind thesaurierend, was – soweit ich das verstanden habe – steuerlich von Vorteil sein kann.
Was meint ihr: Welche Variante ergibt aus eurer Sicht mehr Sinn – besonders mit Blick auf Diversifikation, Einfachheit und mögliche steuerliche Aspekte?
Vielen Dank im Voraus für eure Rückmeldungen! LG Katharina
Hoi Katharina
Kommen wir direkt zu deinen Fragen:
1. Brokerwahl: DEGIRO ist mit seiner fixen Gebührenstruktur (max. 3€ pro Trade) ein preislich sehr attraktiver Broker, jedoch nicht unbedingt bei Kleinbeträgen, wie in deinem Fall, sondern vor allem ab vierstelligen Tranchen. Zudem bietet DEGIRO aktuell keine automatisierten Sparpläne an, bei welchen du in ETF-Bruchteile (Fractional Trading), d.h. z.B. immer fix 100 oder 200 CHF, investieren kannst.
2. Stempelsteuer: Wenn du diese Abgaben vermeiden möchtest, dann wäre neben DEGIRO auch Interactive Brokers eine Option. IBKR bietet zudem komfortablere Sparpläne an, d.h. automatisiert und mit Fractional Trading. Ebenfalls keine Stempelsteuer erhebt das neue VIAC Invest. Die laufenden Kosten sind etwas höher als bei Online-Brokern, dafür kannst du die ganze Welt auch mit regelmässigen Kleinbeträgen wie in deinem Fall nach deinem Gusto abbilden, und zwar ohne, dass bei jeder Investition Transaktionskosten für dich anfallen. Zu beachten ist, dass VIAC Invest nur eigene, passive Indexanlagen anbietet, jedoch keine ETFs.)
3. ETF-Wahl: Wir tendieren aufgrund deiner geplanten Sparplan-Tranche von CHF 200 zu Variante 1, da einfacher und kostengünstiger (ein statt zwei Trades).
4. Thesaurierende Fonds: Das ist für Sparpläne eine sehr gute Wahl. Du profitierst so vom Zinseszinseffekt, da die Dividenden gleich wieder investiert werden, ohne dass dabei Transaktionsgebühren anfallen. Doch steuerlich spielt es in der Schweiz keine Rolle, ob dein ETF ausschüttend oder thesaurierend ist.
Noch zwei Lesetipps, falls du dich noch unsicher fühlst: Hier findest du Kurzsteckbriefe der erwähnten und anderer Anbieter. Und hier haben wir unterschiedliche Anbieter bezüglich Sparplantauglichkeit geprüft.
Beste Grüsse
SFB
Hallo SFB,
vielen Dank für eure ausführliche und hilfreiche Antwort – und auch für die weiterführenden Links, die ich mir durchgelesen habe. Im Zuge dessen ist bei mir eine weitere Frage aufgekommen.
Aus euren Erläuterungen wurde mir klar, dass Interactive Brokers oder YUH für meine Zwecke besser geeignet sind als Degiro, da beide Sparpläne ermöglichen.
Da ich bei YUH bereits ein Girokonto habe, wäre es naheliegend, auch den ETF-Sparplan direkt dort einzurichten. Am liebsten würde ich den SPDR MSCI ACWI UCITS ETF (thesaurierend) besparen, den ihr in eurem Vergleich als globalen Gewinner genannt habt. Leider ist dieser bei YUH nicht verfügbar.
Daher würde meine Wahl vermutlich auf den Vanguard FTSE All-World UCITS ETF (ausschüttend) fallen, den ihr ebenfalls in eurem Vergleich berücksichtigt habt. Allerdings sehe ich hier einen Nachteil: Durch die Ausschüttung geht mir der Zinseszinseffekt verloren – oder ich müsste die Dividenden erneut reinvestieren, was erneut Transaktionsgebühren bringt. Hinzu kommt, dass bei YUH auch Stempelsteuern auf ETF-Sparpläne anfallen würden.
Als Alternative ziehe ich Interactive Brokers in Betracht. Allerdings habe ich gewisse Bedenken, da es sich um ein US-amerikanisches Unternehmen handelt und nicht in Europa liegt. Keine Ahnung ob man in Anbetracht der weltpolitischen Lage dabei Bauchweh haben sollte. Und wisst ihr, wie es dort mit der Einlagensicherung aussieht?
Ein Vorteil wäre jedenfalls, dass dort keine Stempelsteuer anfällt. Allerdings konnte ich bisher nicht herausfinden, ob Interactive Brokers den SPDR MSCI ACWI UCITS ETF (thesaurierend) überhaupt als Sparplan anbietet.
Wie ist eure Einschätzung bzw. in welche Richtung würdet ihr tendieren?
Beste Grüsse und vielen Dank für eure Zeit, Katharina
Ja, der SPDR MSCI ACWI UCITS ETF (thesaurierend) ist bei Interactive Brokers sparplanfähig, u.a. an der Schweizer Börse SIX. Über deine weiteren Fragen bezüglich Einlagensicherung und Risiken bei Interactive Brokers findest du detaillierte Antworten in unserem Review. Die Konditionen sind bei IBKR oft top, weshalb wir auf der Plattform auch grössere Positionen halten. Doch als Anfängerin musst du dir auch bewusst sein, dass der IBKR Support recht träge sein kann.
Hallo,
zusätzlich zu meinen bisherigen Fragen ist mir noch ein weiterer Punkt in den Sinn gekommen. Darf ich fragen, warum der Großteil eurer Top-ETF-Auswahl Fonds mit Domizil in Irland oder Luxemburg umfasst?
Soweit ich informiert bin, unterliegen ETFs mit ausländischem Domizil der schweizerischen Verrechnungssteuer von 35 %. Wäre es für in der Schweiz steuerpflichtige Personen nicht nahezu zwingend, auf ETFs mit Schweizer Domizil zu setzen, um diese Steuerbelastung zu vermeiden?
Ich interessiere mich insbesondere für den von euch empfohlenen Gewinner unter den globalen thesaurierenden ETFs. Dieser ist jedoch in Irland domiziliert. Mich würde daher interessieren, welche Vorteile aus eurer Sicht trotzdem für diesen ETF sprechen – trotz der potenziell hohen Verrechnungssteuer.
Vielen Dank im Voraus für eure Antwort!
Beim Fondsdomizil kannst du grundsätzlich entspannt sein und davon ausgehen, dass die Fondsanbieter das jeweils steuergünstigste und -einfachste Domizil wählen, was je nach Region, die der ETF abbildet, oft Irland oder Luxemburg ist. Würden sie das nicht tun, hätten sie Wettbewerbsnachteile. Die Steuerfrage aus Sicht von ETF-Anleger:innen aus der Schweiz haben wir in diesem Artikel ausführlich behandelt.
Hallo zusammen,
vielen Dank für eure hilfreiche und informative Antwort – viele Punkte sind für mich nun deutlich klarer geworden.
Eine Frage ist für mich jedoch noch offen geblieben, und zwar zum Thema ETF-Domizil für in der Schweiz steuerpflichtige Anleger:innen. In eurem verlinkten Artikel zu „ETF Steuern Schweiz“ schreibt ihr, dass bei ETFs mit ausländischem Domizil eine Verrechnungssteuer von 35 % anfallen kann und es daher vorteilhaft sei, wenn ein ETF in der Schweiz domiziliert ist – um die Steuer einfacher zurückfordern zu können.
Allerdings habe ich gesehen, dass die von euch empfohlenen Top-ETFs für Schweizer Anleger:innen überwiegend in Irland oder Luxemburg domiziliert sind. Was mir dabei noch nicht ganz klar ist: Auch wenn die Fondsgesellschaften vermutlich jeweils ein steuergünstiges Domizil wählen, sind doch die meisten Leser:innen eures Blogs in der Schweiz steuerpflichtig. Deshalb meine Frage: Weshalb habt ihr gerade diese ETFs als beste Auswahl für die Schweiz empfohlen – obwohl ein Schweizer Domizil aus steuerlicher Sicht offenbar vorteilhafter wäre? Die Verrechnungssteuer von 35 % ist ja doch recht hoch. Sind die ETFs mit ausländischem Domizil also so vorteilhaft, dass sie diesen steuerlichen Nachteil überwiegen?
Vielen Dank im Voraus für eure Zeit und Rückmeldung!
LG, Katharina
vgl. bitte unsere Antworten zuvor.
Hallo
Herzlichen Dank für eure ausführliche und hilfreiche Antwort sowie die weiterführenden Links – ich habe alles mit großem Interesse gelesen. Folgende Fragen sind mir dazu noch in den Sinn gekommen – ich würde mich sehr freuen, falls ihr die Zeit findet darauf noch rasch einzugehen.
Aus euren Erklärungen geht für mich hervor, dass Interactive Brokers oder YUH besser zu meinen Bedürfnissen passen als Degiro, da sie ETF-Sparpläne ermöglichen. Da ich bereits ein Konto bei YUH habe, würde ich dort gerne den SPDR MSCI ACWI UCITS ETF (thesaurierend) besparen – den ihr als globalen Favoriten erwähnt habt. Leider ist dieser allerdings bei YUH nicht verfügbar.
Als Alternative käme dann der Vanguard FTSE All-World UCITS ETF (ausschüttend) infrage, den ihr ebenfalls empfehlt. Allerdings empfinde ich die Ausschüttung als Nachteil, da dadurch der Zinseszinseffekt entfällt bzw. nur mit zusätzlichen Transaktionsgebühren durch manuelle Reinvestition realisierbar wäre. Hinzu kommt die Stempelsteuer bei YUH.
Deshalb denke ich auch über Interactive Brokers nach, bin mir aber unsicher, da es sich um ein US-Unternehmen handelt. Macht euch die geopolitische Lage in diesem Zusammenhang ebenfalls nachdenklich? Und wie steht es dort mit der Einlagensicherung?
Ein Vorteil von Interactive Brokers wäre, dass keine Stempelsteuer anfällt. Ich konnte allerdings bisher nicht herausfinden, ob dort der SPDR MSCI ACWI UCITS ETF (thesaurierend) verfügbar ist. Habt ihr dazu Informationen oder eine Einschätzung?
Zudem beschäftigt mich noch eine weitere Frage: Warum stammen die meisten eurer Top-ETFs aus Irland oder Luxemburg? Soweit ich weiß, unterliegen solche Fonds der Schweizer Verrechnungssteuer von 35 %. Wäre es für in der Schweiz steuerpflichtige Personen nicht vorteilhafter, ETFs mit Schweizer Domizil zu wählen?
Gerade im Hinblick auf euren empfohlenen, thesaurierenden Global-ETF mit irischem Domizil interessiert mich, welche Vorteile ihr in diesem Produkt seht – trotz der potenziellen Steuerbelastung.
Vielen Dank im Voraus für eure Einschätzung! LG Katharina
Wir können uns da nur wiederholen:
– Ja, dein Wunsch-ETF ist bei Interactive Brokers verfügbar.
– Steuerdomizile Irland & Luxemburg sind steuerlich in der Regel sehr attraktiv, sonst würden sie die ETF-Anbieter nicht auswählen. Die Verrechnungssteuerthematik ist steuerlich nur relevant, wenn es es sich um einen ETF handelt, der ausschliesslich oder mehrheitlich CH-Unternehmen beinhaltet. Nur in diesen Fällen ist das CH-Fondsdomizil für Anleger:innen aus der Schweiz für die VST-Rückforderung wichtig. Bei dir geht es aber um einen globalen ETF mit einem geringen Anteil an CH-Firmen (ca. 2%) und da ist das CH-Fondsdomizil steuerlich nicht vorteilhaft… (Unseres Wissens gibt es deshalb auch keinen global ausgerichteten ETF mit CH-Domizil.)
Super, vielen Dank für eure Zeit und Erklärung. Ihr habt mir mit euren Antworten sehr geholfen!
Hallo SFB-Team,
ich bräuchte bitte nochmals eure Unterstützung – vielen Dank im Voraus und entschuldigt!
Ich möchte den ETF mit der ISIN IE00B44Z5B48 (SPDR MSCI ACWI UCITS ETF ) in einem Sparplan bei IBKR besparen. Wenn ich es richtig verstanden habe, bevorzugt ihr die Ausführung über die SIX in CHF, auch wenn der Spread dort höher ist. Könntet ihr mir bitte kurz erklären, warum ihr diese Variante für vorteilhaft haltet entgegen anderer Börsen mit niedrigeren Spreads – fällt der Währungswechsel bei IBKR über 20 Jahre doch so viel ins Gewicht, sodass sich der höhere Spread bei Six lohnt? Hat das steuerliche Vorteile?
Außerdem habe ich eine praktische Frage zur Umsetzung bei IBKR:
Wenn ich den Sparplan anlegen will und die ISIN eingebe, erscheinen mehrere, teils verwirrende Vorschläge wie z. B. SPYY STK, ACWI STK oder SPYY STK @IBIS2.
Habt ihr einen Tipp, wie ich die richtige Börsennotierung finde – angenommen für den Handel über die SIX in CHF?
Vielen Dank für eure Hilfe und viele Grüße
Katharina
Hoi Katharina
Handelswährung CHF ist für uns bei der ETF-Wahl kein Muss, aber wenn mehrere vergleichbare Produkte angeboten werden, bevorzugen wir jeweils die Handelswährung CHF. Grund: Es ist unsere Referenzwährung, die wir in grösseren Beständen verfügbar haben als z.B. USD oder EUR. Das heisst, dass wir bei den Trades in Handelswährung CHF die Währungswechselgebühren einsparen.
Zu den Spreads: Bei der SIX sind jeweils die Spreads publiziert. Eine Kurzrecherche hat ergeben, dass die Spreads unter 0,1% liegen, d.h. bei einem Trade im Wert von 100 CHF weniger als 10 Rappen. Schau’ doch selbst mal bei der SIX rein, um die Spread-Recherche noch etwas zu vertiefen.
Dein Wunschprodukt an der CH-Börse findest du bei Interactive Brokers unter diesem Kürzel: ACWI STK@EBS
Beste Grüsse
SFB
Danke für die informativen Beiträge. Für meine Tochter will ich einen Fondssparplan eröffnen. Im Grunde bin ich Vanguard-Fan, möchte jedoch die thesaurierende Variante bevorzugen, weil dies langfristig sinnvoller erscheint. Dabei würde ich vermutlich ebenfalls die Währungskomponenten ausschalten und deshalb die beiden passenden Produkte von Xtrackers wählen, weil so die Selektion aus meiner Sicht am passendsten erscheint (anstatt zwei Anbieter zu mischen). Anlagehorizont ist 10Y+. Würdet Ihr hier eher auf die USD-Varianten gehen oder was meint ihr dazu?
Danke, Philip
Hoi Philip
ETF-Anbieter kannst du locker mischen, entscheidend sind die zugrundeliegenden Indizes, die sich manchmal – wie im Artikel beschrieben – nicht ideal ergänzen. Wenn deine Referenzwährung CHF ist und du über keine USD-Bestände verfügst, würden wir vorzugsweise ETFs wählen, in die du in Handelswährung CHF investieren kannst. Das Währungsrisiko verändert sich zwar damit nicht, aber du sparst bei jedem Trade Währungswechselgebühren.
Beste Grüsse
SFB
Vielen Dank fuer die hilfreichen Beitraege.
Was ist eure Meinung zu waehrungsgesicherten(hedged to CHF) ETFs?
Das haette in den letzten Jahren bei Japan und in den letzten Wochen bei USA sehr geholfen 😉
Hoi Reto
Wir sind nicht in währungsgesicherte ETFs investiert, insbesondere wegen der höheren Kosten nicht.
Wir nehmen also bewusst Währungsrisiken und damit auch Währungschancen, also wenn unsere Referenzwährung CHF gegenüber den im Fonds relevanten Fremdwährungen USD & Co. sinkt, in Kauf. Zudem reduzieren gehedgte ETFs zwar das Währungsrisiko, können es aber nicht vollends eliminieren. Schliesslich handelt es sich dabei um Nischen-ETFs. Deshalb ist das Angebot ziemlich limitiert und die entsprechenden Produkte können bezüglich Kosten, Fondsgrösse & Co. nicht mit den besten ETFs in diesem Artikel mithalten.
Unser Fazit: Währungsgesicherte ETFs eignen sich eher für konservative Anleger, die weniger Schwankungen eingehen möchten bzw. die Wert auf Planbarkeit, z.B. für die bevorstehende Pensionierung, legen. Renditeorientierte Anleger mit langem Anlagehorizont hingegen dürften mehrheitlich die “normalen” ETFs bevorzugen.
Beste Grüsse
SFB
Sali Miteinander
Ich habe mir die folgenden zwei ETFs angeschaut:
1. Invesco FTSE All-World UCITS ETF (TER 0.15)
2. SPDR MSCI All Country World (Acc) UCITS ETF (TER 0.12)
Das Volumen an der SIX unterscheidet sich erheblich: 23’000bei Invesco und 436 bei SPDR. Verlief gestern in ähnlichem Rahmen. Spricht das nicht deutlich gegen den SPDR?
Vielen Dank und LG
Flo
Hoi Flo
Bitte beachte, dass du das Handelsvolumen in Anteilen vergleichst. Für Privatanleger erachten wir das wertmässige Handelsvolumen (hier in CHF), als geeignetere Kennzahl. Und hier wie auch beim Spread schneidet unser Sieger-ETF von SPDR besser ab als das Invesco Produkt (Basierend auf Stichproben bestehend aus einigen Handelstagen im März 2025, Datenquelle: SIX). Zudem gibt es den Invesco ETF erst seit 2023, weshalb er es bei unserem Vergleich nicht ins Finale schaffte.
Beste Grüsse
SFB
Was haltet ihr davon, den Heiligen Amumbo (Amundi ETF Leveraged MSCI USA Daily UCITS ETF EUR ISIN FR0010755611) zu kaufen, wenn man sich in einer Krise befindet (z. B. 40 % Drawdown vom Höchststand)?
Mir ist völlig klar, dass euer Fokus auf langfristigem Buy-and-hold liegt – den verfolge ich auch. Aktuell habe ich aber noch ca. 20 % Cash auf der Seite, da der Kapitalbezug ausgezahlt wurde, und will nicht alles auf einmal investieren (obwohl das statistisch zu weniger Rendite führt, ich weiss).
Mir ist auch bewusst, dass das Risiko-Rendite-Verhältnis beim Heiligen Amumbo schlechter ist als bei einem ungehebelten ETF.
Aber angenommen, man würde in einer Krise 10–20 % in den Heiligen Amumbo reinbuttern, die Gewichtung der Regionen und Caps durch Rebalancing beibehalten und ihn später, wenn die Krise vorüber ist, wieder verkaufen… wäre das eine Überlegung wert?
Gute Arbeit übrigens – als Dank habe ich ein paar Neon- und IBRK-Konten mit euren Promo-Codes eröffnet.
Hoi Mirco
Vielen Dank für deine Unterstützung unserer Arbeit.
Über Hebel-ETFs im Allgemeinen und den “Heiligen Amumbo”, wie du den gehebelten Amundi MSCI USA ETF ehrfürchtig nennst, im Speziellen haben wir in diesem Beitrag ausführlich berichtet: https://schweizerfinanzblog.ch/hebel-etfs-traumrenditen-sind-moeglich/
Wir sind sind überzeugt, dass dies genau der richtige Artikel für deine aktuellen Überlegungen zu Hebel-ETFs ist:-)
Beste Grüsse
SFB
Danke, hatte wohl Tomaten auf den Augen. Hab den Blog vor einiger Zeit mal überflogen, aber dann wieder vergessen. Wenn ich euch recht versteht, würdet ihr es “durchaus theoretisch als prüfenswert erachten”, bei einem Crash einen Lombardkredit aufzunehmen und dann breit gestreut, gestaffelt und regelbasiert reinbuttern.
Ja, der Idealzeitpunkt wäre beim Kurstiefststand, d.h. nach dem Crash unmittelbar vor der Erholungsphase. Mehr zum risikobehafteten Thema “Lombardkredite” gibt es in diesem Beitrag.
Vielen Dank für euren hilfreichen Blog. Es ist der beste Schweizer Finanzblog, den ich kenne. Ich hätte kurz zwei Fragen, falls ihr sie beantworten möchtet:
Was haltet ihr vom Vanguard Total World Stock ETF (US9220427424)?
Mustachianpost und thepoorswiss besparen beide diesen, da man damit 15 % der US-Dividenden spart. Mit dem Nachlasssteuerabkommen US-Schweiz ist es auch von der amerikanischer Erbschaftssteuer befreit (bis 11.58 Mio. USD).
Und bzgl. eines Portfolios mit regionaler ETFs: Ihr setzt ja glaub auf regionale ETFs, wenn ich euch recht verstanden habe. Wie kommt ihr da auf ca. 15% Small Caps?
Hoi Mirco
Danke fürs Lob. Zu deinen Fragen:
Beim von dir erwähnten Vanguard Produkt (“VT”) handelt es sich zweifellos um die eierlegende Wollmilchsau innerhalb des ETF-Universums: Rund 10’000 Unternehmen einschliesslich Small Caps aus 47 Ländern einschliesslich Emerging Markets. Breiter diversifiziert kannst du also wirklich nicht sein. Zu beachten ist, dass es diesen ETF – soweit uns bekannt ist – nur in einer ausschüttenden Variante gibt. Und ja, das Fondsdomizil ist in den USA, was nicht nur potenziell etwas bessere steuerliche Konditionen mit sich zieht, sondern auch diesbezüglich etwas mehr administrativen Aufwand, aber vor allem im Zusammenhang mit der aktuellen US-Regierung bzw. ihrer konsequenten “America first”-Politik gewisse zusätzliche politische Risiken für Nicht-US-Anleger birgt. Wir wären deshalb bei diesem Produkt zurückhaltend. Zudem gilt es zu beachten, dass du bei erwähntem ETF trotz globaler Diversifikation noch immer eine starke US-Dominanz von 64.7% (!) eingehst. Wen das stört bzw. mehr Flexibilität bei der Gewichtung einzelner Regionen wünscht, ist mit regionalen ETFs, wie wir sie auch in diesem Vergleich vorstellen, besser bedient. Analog verhält es sich bei den Small Caps, womit wir bei deiner zweiten Frage wären: Rund 15% Small Caps wird erreicht, indem man sein Portfolio mit reinen Small Caps ETFs ergänzt. Nur so, ist eine solche Übergewichtung möglich.
Beste Grüsse
SFB
Vielen Dank Stefan, deine Antwort ist wirklich hilfreich.
Bzgl. Small-Caps: Könntest du kurz sagen, welchen ETF du besparst für 15% Small Caps?
Ich habe momentan ein 70/30 Portfolio (70% SPDR MSCI World UCITS ETF (IE00BFY0GT14) und 30% iShares Core MSCI Emerging Markets IMI (IE00BKM4GZ66). Also Faktor auf Emerging markets und etwas Small Caps, möchte aber auf regionale ETFs umsteigen und Small Caps zu 15% gewichten.
Angenommen, man bespart, wie beispielsweise oben von euch erwähnt, 30% für Nordamerika und Europa sowie je 20% für Asien-Pazifik (Japan separat) und Schwellenländer: Wie könnte ich da 15% Small Caps einbauen?
Europa beispielsweise aufzusplitten auf 2 ETFs, je 15%, einer nur Small Caps, wäre ja nur Small Caps Europa. Dann fehlen Small Caps von Nordamerika, Asien-Pazifik und Schwellenländer.
Wenn du zusätzlich in Small Caps investieren möchtest und mit Zielgrössen arbeiten möchtest, was zu empfehlen ist, definierst du eine 2. Gewichtungsebene. Einfaches Beispiel zur Veranschaulichung. 1. Ebene Gewichtung nach Regionen: z.B. je 30% Nordamerika und Europa und je 20% Asien-Pazifik und Schwellenländer. 2. Ebene Gewichtung nach Unternehmensgrösse: z.B. Standardwerte 85% (Large/Mid Caps) und Nebenwerte 15% (Small Caps). Wenn du jetzt z.B. 1’000 CHF in einen MSCI World Small Caps ETF investierst, geht der wertmässige US-Anteil (ca. 70%, also 700 CHF) in die Region Nordamerika und der Rest gemäss Anbieter-Factsheet verteilt sich auf Europa und Asien-Pazifik. Gleichzeitig gehen für die Kalkulation die ganzen 1’000 in den zweiten Topf “Nebenwerte”. Es liegt auf der Hand: Hierfür benötigst du ein Tool. Stefan überwacht die Asset Allocation seines Portfolios mit einem mit Formeln hinterlegten Excel-Sheet. Ziel ist es, dass deine Zielwerte, sei es bezüglich der Gewichtung der Regionen als auch bezüglich der Unternehmensgrösse mit den realen Werten einigermassen übereinstimmen. Wenn nicht, weisst du wohin du als nächstes investieren sollst. Zur anderen Frage: Stefan ist aktuell und seit mehreren Jahren in je einen Small Caps ETF von Vanguard (VSS; Global ohne USA) und iShares (IDP6; USA) investiert. Alles wie immer keine Anlageempfehlung:-)
Tiptop, danke
Als blutiger Anfänger, der sich gerade neu mit dieser ganzen Thematik befasst, habt ihr mir mit eurem Blog und euren Antworten bereits riesig weitergeholfen und konnte sehr viel dazulernen!:)
Nun habe ich auch noch eine Frage bzw. würde es mich interessieren, was ihr von folgender Anlage haltet und ob das so (meine Gedanken dahinter) Sinn ergibt oder ob ihr mir zu etwas anderem ratet.
Nämlich würde ich gerne bei Neon (da ich dort auch weitere Zahlungen darüber tätigen möchte) das Depot eröffnen. Nun würde ich auch gleich gerne mittels einem Sparplan monatlich CHF 400 investieren wollen.
Nach langer Recherche auf eurer Seite (auch dank eurer hammermässigen Liste) und anderen Blogs möchte ich in meinem ETF Portfolio Global, Schwellenländer und ein Teil Small Caps abbilden. Gemäss eurer Anmerkung, man sollte nicht unbedingt MSCI ACWI und FTSE All-World mischen, da sich diese teils überlappen (wenn ich das richtig verstanden habe), habe ich mir folgendes zusammengestellt:
60% – Invesco FTSE All-World UCITS ETF / ISIN IE000716YHJ7
(Einerseits in Neon noch gratis und Global abgedeckt)
25% – iShares Core MSCI Emerging Markets IMI UCITS ETF / ISIN IE00BKM4GZ66 (Für die Schwellenländer)
15% – iShares MSCI World Small Cap UCITS ETF / ISIN IE00BF4RFH31
(Somit noch ein kleiner Teil Small Caps abgedeckt)
Bei diesen ETFs habe ich mich zudem darauf geachtet, das alle thesaurierend sind. Das wäre vorerst meine Strategie. Macht das Sinn oder habe ich hier jetzt völligen Unsinn zusammengebastelt?
Vielen Dank schon für eure Zeit und Hilfe! 🙂
Hoi Joël
Da der Index FTSE All-World auch die Emerging Markets mit einem Anteil von rund 10% umfasst, sind die Schwellenländer (Large & Mid Caps) im Invesco Produkt bereits enthalten. Deshalb kannst du dir überlegen, ob du überhaupt zusätzlich noch einen Emerging Markets ETF benötigst. Du könntest also gut darauf verzichten, womit du dein Portfolio vereinfachst. Sinnvoll wäre den von dir erwähnten Emerging Markets ETF von iShares dann, wenn du a) diesen Markt übergewichten und/oder b) zusätzlich in die Emerging Markets Small Caps investieren möchtest. Letztere sind nämlich im Invesco Produkt nicht enthalten. Denn dritten von dir erwähnten iShares MSCI World Small Cap ETF erachten wir als sinnvolle Ergänzung (da ohne Überschneidungen). Damit deckst du zusätzlich die Small Caps der Industrieländer ab.
Beste Grüsse
SFB
Hallo zusammen
Danke nochmals für eure Antworten. Ich werde mir das nochmals etwas genauer anschauen und auch mal durchrechnen.
Als letzte Frage fände ich es noch interessant, wie ihr Small Caps in eure Portfolios einfliessen lassen (und allenfalls auch Faktor gewichtet) habt. Muss auch nicht zu sehr ins Detail gehen, eher was eurer Ansatz ist.
Danke und Gruss
Sandro
Bei Toni und Stefan sind es aktuell rund 15% Small Caps Anteil…
Vielen Dank für euren Einsatz und das motivieren von kleinen Anlegern. Ihr macht das wirklich gut und ich habe eure Beiträge häufig weiter geteilt.
Freundliche Grüsse
Sandro
Vielen Dank fürs Teilen der Beiträge, Sandro. Das schätzen wir sehr.
Hallo Stefan und Toni
Aufgrund eurer Artikel bin ich sehr interessiert an einem World Portfolio inkl. Small caps. Euer prämierter EM IMI IE00BKM4GZ66 sieht sehr interessant aus, ist jedoch nicht an der SIX und nicht in CHF handelbar. Jedoch gibt es den praktisch identisch jedoch teureren IE00BCBJG560 an der Six in CHF. Würdet ihr euren IE00BKM4GZ66 an einer Deutschen Börse in Euro bevorzugen oder mehr zahlen, dafür in Heimwährung? Zur Info: ich möchte mit Swissquote investieren.
Besten Dank euch!
Gruss Sandro
Hoi Sandro
Doch, auch der Sieger-ETF IE00BKM4GZ66 gibt es an der SIX zu kaufen: https://www.six-group.com/de/market-data/etf/etf-explorer/etf-detail.IE00BKM4GZ66USD4.html#/
Die von dir erwähnte Alternative (IE00BCBJG560), deckt einen anderen Markt ab (Entwickelte Welt / Small Caps) und ist somit nicht vergleichbar. (Aufpassen: Entwickelte Welt sind Industrienationen und nicht Schwellenländer bzw. Emerging Markets.)
Beste Grüsse
SFB
Entschuldigt meinen Nachtrag. Zum Verständnis, ich möchte neben dem msci world noch einen msci world small (IE00BF4RFH31) und hier ist das Angebot relativ klein (kein EFT an der SIX gefunden), weshalb ich auf die deutsche Börse gekommen bin. So könnte ich zumindest die gleiche Börse und Währung einsetzen. Wie beim …GZ66.
Bitte nochmals prüfen. Es gibt doch den von dir zuvor erwähnten SPDR MSCI World Small Cap ETF (IE00BCBJG560) an der SIX zu kaufen, sogar in Handelswährung CHF. vgl. https://www.six-group.com/de/market-data/etf/etf-explorer/etf-detail.IE00BCBJG560CHF4.html#/
Vielen dank für die sehr schnelle Antwort. Ich hatte eure erste Antwort gar noch nicht gesehen.
Ich hatte es wirklich vertauscht.
Mein Wunschportfolio sind EFT für die Entwickelte Welt, für die Entwickelte Welt Small cap und den kombinierten für die Schwellenländer eben den (IE00BKM4GZ66).
Entwickelte Welt ist einfach. Für entwickelte Welt Small Cap: würdet ihr den IE00BCBJG560 an SIX in CHF dem günstigeren IE00BF4RFH31 vorziehen?
Hier habe ich Mühe mit der Bewertung Wechselkurs/Börsenplatz vs. höhere TER/Tracking difference.
Dann wäre auch klar, den Schwellenländer all caps (IE00BKM4GZ66) an der SIX in dollar zu kaufen.
So sollte es nun richtig formuliert sein.
Danke und freundliche Grüsse
Sandro
Bitte beachte, dass wir in unserem Vergleich über 1800 “Brot-und Butter”-ETFs unter die Lupe genommen haben, welche alle an der Schweizer Börse SIX gehandelt werden können. Die von dir erwähnten Small Caps ETF, andere Spezial-ETFs oder ETFs, welche nicht an der Schweizer Börse SIX gehandelt werden, haben wir nicht untersucht. Aber dennoch eine Antwort auf deine Frage: Wenn dir – wie in deinem Fall mit Swissquote – 0.95% Wechselgebühren verrechnet werden, dürfte Handelswährung CHF oft die attraktivere Wahl sein. (Dies ist natürlich keine Anlageberatung, aber die Wechselgebühren solltest du nicht unterschätzen, bei einem Trade von 10K machen sie in deinem Fall 95 CHF aus, ausser du verfügst über entsprechende Fremdwährungsbestände…) Übrigens gemäss iShares Factsheet gibt es den günstigeren IE00BF4RFH31 auch an der Berner Börse in CHF zu kaufen:-)
Herzlichen Dank für die Zusammenstellung. Das ergibt eine gute Übersicht.
Eine Frage bezüglich dem IE00B6R52259. Was ist der Vor- oder Nachteil ob ich diesen in CHF oder USD handle. Bei USD gibt es klar das Währungsrisiko aber gibt es ansonsten Unterschiede im Handlungsvolumen und wenn ja beeinflusst dies die Preis. Was würdet ihr empfehlen?
Herzlichen Dank und
beste Grüsse
Roman
Hoi Roman
Hauptvorteil bei Handelswährung CHF ist sicherlich, dass du die Währungswechselgebühren einsparen kannst. Nachteil könnte sein, dass der ETF in CHF etwas weniger liquide ist, d.h. ein geringeres Tradingvolumen vorhanden ist, was zu einem grösseren Spread führen kann. In deinem Fall werden beide Exemplare (CHF & USD) an der SIX gehandelt, wo du Handelsvolumen und Spreads vergleichen kannst:
https://www.six-group.com/de/market-data/etf/etf-explorer/etf-detail.IE00B6R52259CHF4.html#/
https://www.six-group.com/de/market-data/etf/etf-explorer/etf-detail.IE00B6R52259USD4.html#/
Wir würden uns wahrscheinlich für die CHF-Variante entscheiden, da so keine Gebühren für den Währungswechsel anfallen. (Keine Anlageempfehlung)
Das Währungsrisiko hängt übrigens nicht mit der Handelswährung ab, sondern davon, wo die im Fonds enthaltenen Unternehmen domiziliert sind. In deinem Fall ist also das Währungsrisiko bei beiden ETF-Varianten (Handelswährung CHF & USD) identisch bzw. hängt massgeblich von der Entwicklung vom USD (da US-Firmen diesen MSCI ACWI ETF dominieren) im Vergleich zum CHF (Heimwährung) ab.
Beste Grüsse
SFB
Hallo, welchen etf würdet ihr neben dem Vanguard FTSE All-World empfehlen? Es sollte in chf sein und zum langfristig auf die seite legen? Macht es Sinn etwas ähnliches zu nehmen oder was wäre ein dazu passender etf? Und was meint ihr zu Gold-etf, falls ja welcher? Ganz lieben Dank und beste Grüsse Fred
Hoi Fred
Gegenfrage für unser Verständnis: Weshalb passt dir der Vanguard FTSE All-World ETF nicht? Global gestreute, am Markt gut etablierte ETFs in Handelswährung CHF – wie das erwähnte Vanguard Produkt – sind leider Mangelware…
Die Anlageklasse Gold liegt nicht in unserem Interessen- und Investitionsbereich, weshalb wir dir zu Gold-Anlagen keine fundierte Einschätzung abgeben können.
Beste Grüsse
SFB
Hoi SFB, es handelt sich um ein Missverständnis. Ich suche einen zweiten passenden ETF zusätzlich neben dem Vanguard FTSE All-World ETF (sollte ebenfalls in CHF und langfristig sein). Der Vanguard passt bereits sehr gut, aber was passt als ergänzung dazu? Ganz lieben Dank und beste Grüsse Fred
Hoi Fred
Da gibt es unzählige Möglichkeiten. Hier mal drei Varianten:
1) keine Ergänzung, da erwähnter Vanguard-ETF bereits global diversifiziert ist, also sIndustrie- und Schwellenländer.
2) Swissness: Du setzt mit einem Heim-ETF einen CH-Akzent, womit du das Währungsrisiko etwas minimieren kannst (im Artikel sind entsprechende Produkte erwähnt)
3) Factor-Investing: Ergänzung mit einem Faktor-ETF (z.B. Small Caps), um zusätzliche Renditepotenziale auszuschöpfen
Beste Grüsse
SFB
Hi Danke für den Ausführlichen Bericht. Was haltet ihr von dem IE00BD4TXV59 UBS MScI World? Der hat die tiefsten kosten mit TER 0.10% im vergleich zu isharrs, vanguard etc, und auch über die letzten Jahre ein leicht bessere bis gleiche Performance.
Hoi Steve
Dank eines zuletzt starken Wachstums beim Fondsvolumen erfüllt dieser ETF aktuell alle unsere Kriterien, was ihn schon mal als eine sehr gute Wahl auszeichnet. Und auch bei der Markterfahrung hat er seit Juni dieses Jahres die 5-Jahresschwelle überschritten. Trotz der tieferen Kosten (TER) schneidet er jedoch etwas schlechter bei der Tracking Difference als das aktuelle Siegerprodukt von Xtrackers ab. Auch bezüglich des Fondsvolumens und der Markterfahrung liegt der UBS-ETF zurück.
Beste Grüsse
SFB
Hallo liebes Finanzblog-Team,
zuerst einmal, vielen lieben Dank für eure extrem hilfreiche Seite mit all diesen wertvollen Information.
Nun zu meiner Frage. Ich überlege mir für meinen Homebias-Anteil (15%) in meinem ETF-Portfolio auf den folgenden ETF umzusteigen: CHSRIA, ISIN: CH0492935355. Bei diesem ETF sehe ich den Hauptvorteil, dass die grössten Positionen auf 5% gecapped sind. Das scheint mir der einzige sinnvolle ETF zu sein, der den gesamten schweizer Aktienmarkt abbildet ohne einem Klumpenrisiko durch Nestle, Roche und Novartis ausgesetzt zu sein.
Mich irritiert an diesem ETF jedoch der Tracking Error von 0.5%, was mir im Vergleich zu anderen ETFs doch recht hoch zu sein scheint. Seht ihr das als problematisch an oder ist das noch im Rahmen? Interessanterweise scheint der ETF seinen Benchmark jedoch seit Auflage stets geschlagen zu haben (also in diesem Fall ein positiver Effekt des TE).
Ich freue mich auf euren Input.
Liebe Grüsse
Lieber Fabian
Dieser ETF, welcher rund 60 CH-Unternehmen enthält, könnte erste Wahl sein, wenn du – wie von dir gewünscht – das Klumpenrisiko von Nestlé & Co. vermeiden bzw. auf 5% deckeln möchtest und/oder dir eine zusätzliche, nachhaltige Selektion (“grüne Aktien”) wichtig ist. Letzteres bedeutet aber auch, dass du mit diesem ETF nicht den “gesamten CH-Aktienmarkt” abdeckst, sondern wie erwähnt, rund 60 Unternehmen, deutlich mehr als im SMI (20) sind, aber auch deutlich weniger als im SPI (210).
Entscheidend ist letztlich die Performance des ETF gegenüber dem Index (Tracking Difference) und nicht die blosse Schwankungsabweichung (Tracking Error). Und bei der Tracking Difference scheint “dein” ETF in der Vergangenheit einen wirklich guten Job gemacht zu haben, indem er nach Kosten den Index geschlagen hat, und dies über mehrere Jahre.
Beste Grüsse
SFB
Vielen lieben Dank für die schnelle und hilfreiche Antwort. Das mit der Tracking Difference ist einleuchtend.
Es ist mir bewusst, dass dieser ETF mit nur 60 Titeln nicht den gesamten schweizerischen Markt abdeckt. Jedoch sind prinzipiell small, mid und large caps enthalten und ich hoffe einfach, dass durch die Nachhaltigkeitskriterien die tendenziell “besseren” Firmen enthalten sind 🙂
Natürlich liegt auch bei diesem ETF das Gewicht klar auf Seiten der grossen Firmen. Wenn ich mich nicht irre, ist dies ja aber bei den ETFs auf den gesamten SPI auch nicht anders, auch wenn total über 200 Titel enthalten sind.
Liebe Grüsse
Fabian
Ja, wie erwähnt, wenn es darum geht, die Gewichtung von Nestlé & Co. deutlich zu reduzieren, dann scheint uns dieser ETF gut geeignet. Bei einem SPI-ETF bist du zwar bezüglich der Anzahl Positionen besser diversifiziert, gehst aber dennoch bezüglich der besagten Top-Titeln ein grösseres Klumpenrisiko ein.
Hallo zusammen
Zuerst möchte ich mich sehr herzlich bedanken für die super Informationsvermittlung in allen euren Blogbeiträgen!
Dadurch motiviert wollte ich gerade anfangen, in ein 70%-30%-ETF-Portfolio zu investieren. Da mir die Handelswährung CHF sowie thesaurierende ETFs wichtig sind, habe ich mich für die Kombination der beiden thesaurierenden Xtrackers-ETFs für die Entwickelte Welt (ISIN IE00BJ0KDQ92) und Schwellenländer (ISIN IE00BTJRMP35) entschieden. Ist das eine gute Kombination?
Mich hat etwas irritiert, dass in der Swissquote-Trading-Plattform der ETF mit der ISIN IE00BJ0KDQ92 in Handelswährung CHF gar nicht «Xtrackers MSCI World UCITS ETF 1C» heisst, sondern «X(IE) MSCI W». Und wenn mir auf der Plattform die Perfomance des ETFs über die letzten 5 Jahre anschauen möchte, zeigt es mir in der Grafik nur Daten ab Dezember 2023. Ist das noch der gleiche ETF?
Und generell, vielleicht mal ein Thema für einen Blogpost: Wie kann man sich einen Überblick darüber verschaffen, was die vielen Abkürzungen in den ETF-Namen bedeuten?
Vielen Dank für euer Feedback und eure Hilfe!
Liebe Grüsse
Carina
Hoi Carina
Grundsätzlich erachten wir deine 2-ETF-Variante “MSCI World” und “MSCI Emerging Markets” als eine sinnvolle. Du bist so mit nur zwei ETFs global investiert, ohne Überschneidungen in Kauf zu nehmen. Zudem kannst du so die Gewichtung zwischen den entwickelten Ländern und den Schwellenländern selber festlegen. Wenn dich der hohe US-Anteil stört, müsstest du einen regionalen Split machen, was die Sache wieder etwas komplizierter macht.
Der von dir erwähnte “X(IE) MSCI W” ist gemäss diesen Angaben ein ausschüttendes Exemplar. Allenfalls Swissquote Support kontaktieren, ob dein Wunsch-ETF bei Swissquote wirklich noch im Angebot ist.
Ja, ein Blogpost über ETF-Abkürzungen & Co. ist eine gute Sache.
Werden wir so machen.Haben wir gemacht. Danke für den Tipp.Beste Grüsse
SFB
Danke für die Zusammenstellung, sehr hilfreich.
Wie sieht’s eigentlich mit einem währungsgesicherten ETF aus ? Wieviel kostet die Währungsabsicherung ? Hat es überhaupt Sinn ?
Vielen Dank.
Carlos
Hoi Carlos
Wir gehen das Währungsrisiko bewusst ein bzw. sichern uns nicht mittels entsprechender Spezial-ETFs ab. Wir gehen davon aus, dass wir langfristig durch die geringeren Kosten und aller währungsbedingten Schwankungen zum Trotz eine bessere Performance erreichen werden. Zudem beurteilen wir das Angebot an nicht währungsabgesicherten ETFs als deutlich grösser und attraktiver.
Beste Grüsse
SFB
Danke, das scheint mir einleuchtend.
Wo sieht man eigentlich, wieviel die Währungsabsicherung kostet ?
Liebe Grüsse.
Carlos
Die TER ist bei währungsgesicherten ETFs in der Regel höher.
Hallo zusammen
Besten Dank für diesen gelungenen Artikel.
Ist der thesaurierende All-World ETF von Vanguard eine gute Alternative zum Gewinner in diesem Artikel?
Vielen Dank.
Beste Grüsse
Sandro
Hoi Sandro
Bitte um eine etwas detailliertere Beschreibung (z.B. ISIN). Wir haben ein solches Exemplar auf der Vanguard Produkteseite für CH-Anleger nicht gefunden (https://www.ch.vanguard/de/private-anleger/anlageprodukte?fondsart=etf).
Beste Grüsse
SFB
Hallo SFB-Team
Ich meinte den IE00BK5BQT80, welcher an der deutschen Börse gehandelt wird. Angenommen ich kann fast ohne Verlust CHF in EUR wechseln, ist der IE00BK5BQT80 dann vergleichbar zum Gewinner iShares MSCI ACWI UCITS ETF (Acc)?
Weiter unten gibt es bereits einen Kommentar aus dem letzten Jahr zum Invesco ETF. Wärt ihr mit diesem immer noch zurückhaltend (z.B. dem IE000716YHJ7)?
Besten Dank
Hoi Sandro
Ok, wenn du an der D-Börse handeln möchtest, sehen wir den Vanguard-ETF IE00BK5BQT80 als vergleichbar mit dem Sieger-ETF. Zum Invesco-ETF IE000716YHJ7: Dieser ETF ist halt erst seit 2023 auf dem Markt und hat erst rund 300 Mio. CHF Fondsvermögen. Deshalb spielt er – basierend auf unserem strengen Selektionsverfahren – (noch) nicht an der Spitze mit.
Beste Grüsse
SFB
Besten Dann für das rasche Feedback.
Da der IE00BK5BQT80 in Euro gehandelt wird und meine Währung Franken ist, gehe ich ein Währungsrisiko ein. Der Euro hat ja gegenüber dem Franken stark an Wert eingebüsst über die letzten Jahre. Wie hoch schätzt ihr die Wahrscheinlichkeit ein, dass das so weitergeht? Für mich fast unvorstellbar, dass der Euro noch viel weiter unter die Parität fällt. Wo liegt mein Denkfehler? Würdet ihr deshalb einen ETF der an der SIX in CHF gehandelt wird immer vorziehen?
Dein “Denkfehler” besteht darin, dass für das Währungsrisiko nicht die Handelswährung (in deinem Fall EUR) entscheidend ist, sondern der entsprechende Währungsraum der im ETF enthaltenden Unternehmen. In deinem Fall handelt es sich um den Vanguard FTSE All-World UCITS ETF, welcher von US-Firmen dominiert wird. Fazit: Das Währungsrisiko besteht primär in der Wechselkursentwicklung USD/CHF und nicht EUR/CHF.
kleines Update: der IE00BJ0KDQ92 kann man ab sofort auch bei SAxo in CHF bei SIX handeln. Sie haben den EFT auf meiner Nachfrage hin bei meiner Konto Eröffnung heute 26.4.24 aufgeschaltet.
Hallo zusammen,
ich hab zu dem Artikel eine Frage per Mail gestellt. Die hilfreiche Antwort vom Schweizer Finanzblog möchte ich hier mit allen Teilen:
———————————————————————————————————————–
Lieber Finanzblog,
ich habe eine Frage zur besten Währung des gleichen ETFs für Person mit Schweizer Einkommen/Wohnsitz, auf die ich selbst keine Antwort finde. Vielleicht könnt ihr mir ja weiter helfen?
Den iShares Core Msci World (IE00B4L5Y983) gibt es bei Degiro.ch an der SWX in Dollar.
Den gleichen ETF gibt es bei Degiro.de an der Euronext Amsterdam in Euro.
In welcher Währung/wo kaufe ich diesen ETF am Besten?
(Wenn man Mal die minimal unterschiedlichen Gebühren beim Kauf der ETFs zwischen Degiro.de und Degiro.ch vernachlässigt)
Bei Degiro.ch habe ich ein CHF-Geldkonto. Beim Kauf des ETFs($) berechnet Degiro mittels autofx 0.25% Gebühren für die Umrechnung CHF to Dollar beim Kauf.
Beim zukünftigen Verkaufen nochmals 0.25%. Also 0.5% Gebühren.
Bei Degiro.de habe ich ein Euro Geldkonto. Ich tausche mittels Revolut kostenlos CHF to Euro. Anschließend kaufe ich dann den ETF in Euro. In der Zukunft würde ich nach dem ETF Verkauf wieder mittels Revolut die Euro in CHF kostenlos tauschen.
Ist das die günstigere Option? Oder spielt es eine negative Rolle das der ETF in Euro ist, zb wenn der Euro Kurs sich verändert?
Liebe Grüsse,
Alexander
———————————————————-
Antwort Finanzblog per Mail:
“…. Die Handelswährung (in deinem Fall USD oder EUR) spielt nur eine Rolle bezüglich allfälliger Wechselkurskosten, nicht aber bezüglich des Währungsrisikos an sich. Bei einem MSCI World ETF dominieren ja bekanntlich US-Firmen den Index. Das heisst, schwächelt der USD gegenüber dem CHF dann schlägt sich dies negativ in der Performance deines ETFs (umgerechnet in Heimwährung CHF) nieder.
Bezogen auf deine Auswahl würden wir also denjenigen ETF wählen, bei welchem für dich in Summe am wenigsten Gebühren anfallen.
Beste Grüsse
Schweizer Finanzblog”
Hallo, kann es sein das es den Xtrackers MSCI World UCITS ETF 1C bei Saxo gar nicht im Angebot ist? Ich finde den dort nicht! Oder ich mach wohl was falsch, Würde mir gerne ein Welt Portfolio mit etwas CH zusammenstellen.
Xtrackers MSCI World UCITS ETF 1C 70%
iShares Core MSCI EM IMI UCITS ETF (Acc) 20%
iShares Core SPI 10%
währe mein Wunschportfolio gewesen.
Ja, das kann durchaus sein. (Wir sind keine Saxo-Kunden, weshalb wir es nicht prüfen können.) Denn jeder Broker bietet eine unterschiedliche Auswahl an ETFs an. Swissquote dürfte bezüglich der Angebotsvielfalt für CH-Kunden führend sein. Im Gegensatz dazu verfügen Discount-Broker in der Regel über eine kleinere Auswahl. So auch DEGIRO, doch dieser nimmt erfahrungsgemäss auf Kundenwunsch laufend neue ETFs in sein Sortiment auf. Frag’ doch bei Saxo mal nach deinem Wunsch-ETF nach. Ansonsten Broker-Wechsel in Betracht ziehen.
Vielen Dank für die tolle Analyse – wirklich hilfreich!
Ich habe den Sieger in der Kategorie «ETF Entwickelte Welt thesaurierend» mit dem alternativ angeführten IE00B4L5Y983 sowie zusätzlich IE00BFY0GT14 verglichen und verstehe nicht ganz, warum der SPDR MSCI World UCITS ETF nicht als mindestens gleichwertige Alternative angeführt wird (TER ist tiefer und Performance nicht schlechter…)?
Merci & Gruess
Simon
Merci für deine Mitteilung und das Lob. Ja, der von dir vorgeschlagene ETF erfüllt seit kurzem auch all unsere Kriterien und kann durchaus als gleichwertige Alternative, je nach individuellen Präferenzen, betrachtet werden. Bisher wurde er wegen der fehlenden Markterfahrung (mind. 5 Jahre) ausgesiebt.
Wow, vielen Dank für diesen spannenden und hilfreichen Review!
Was haltet ihr von IE00BTJRMP35 anstelle von IE00BKM4GZ66 für “ETF Schwellenländer thesaurierend”? IE00BTJRMP35 scheint auch all eure Mindestanforderungen zu erfüllen und wäre zudem an der SIX in CHF zu haben?
Ja korrekt, dieser ETF von Xtrackers erfüllt mittlerweile alle unsere Kriterien. (Bei Veröffentlichung des Vergleichs scheiterte er noch knapp am Kriterium Nr. 3 “Markterfahrung”, weshalb wir ihn aussieben mussten). Im Gegensatz zu unserem Sieger-ETF wird er zudem, wie du richtig schreibst, in der Handelswährung CHF angeboten, was für manche Anleger ein Pluspunkt sein dürfte.
Und dennoch: Wir geben nach wie vor dem bisherigen Sieger-ETF von iShares den Vorzug, da bessere Diversifikation (inkl. Small Caps), mehr Markterfahrung, grösseres Fondsvolumen und bessere Tracking Difference.
Als Alternative (wegen Handelswährung CHF) zu unserem Sieger-ETF nehmen wir deinen Vorschlag in unserem Vergleich aber gerne auf. Merci für den Hinweis!
Eine gute Ergänzung zum Portfolio wäre vielleicht noch ein Target Retirement Fund (https://investor.vanguard.com/investment-products/mutual-funds/target-retirement-funds). Gibt es so etwas auch bei Swissquote in CHF?
Bei diesem Target Retirement Fund handelt es ich ja nicht um einzelne ETFs, sondern um nach erwarteten Renteneintritt bzw. Anlagehorizont abgestimmte (Gesamt-)Portfolios mit Produkten unterschiedlicher Assetklassen wie Aktien oder Anleihen. Und ja, für solch’ “bequeme” Anleger hat Swissquote kürzlich mit Invest Easy eine neue Anlagelösung in CHF mit unterschiedlichen Risikoniveaus lanciert.
Hallo Schweizer Finanzblog Team,
Vielen Dank für die guten Informationen in diesem Blog!
Der Vanguard FTSE Developed World UCITS ETF Distributing schüttet die Dividende in USD aus. Gerne würde ich diese wieder im gleichen ETF investieren oder im Vanguard FTSE Emerging Markets UCITS ETF Distributing und in beiden Fällen mit CHF (wie ursprünglich gekauft). Dafür müssen allerdings zuerst die USD in CHF umgetauscht werden, was mit einer Gebühr von 0.95% verbunden ist im Falle von Swissquote. Kann diese Gebühr umgangen oder reduziert werden? Oder bleibt nur der Weg über thesaurierende ETFs? Fällt dort diese Gebühr möglicherweise versteckt an für ETFs mit Handelswährung CHF Fondswährung USD?
Besten Dank und freundliche Grüsse,
Raphael
Hoi Raphael
Wenn du die Dividenden in denselben ETF wieder investieren möchtest, dann wäre für dich ein thesaurierender ETF klar die bessere, da effizientere und günstigere Wahl. Du sparst dabei nicht nur die Wechselgebühren, sondern auch die Courtagen. (Und nein, versteckte Kosten sind uns nicht bekannt.) Möchtest du deinen ausschüttenden ETF behalten und gleichzeitig die Wechselgebühren sparen, dann müsstest du die USD-Dividenden in einen anderen ETF mit Handelswährung USD investieren.
Beste Grüsse
SFB
Vielen Dank für die schnelle Antwort. Gruss Raphael
Lieber SFB
Vielen Dank für diesen äusserst hilfreichen Beitrag!
Bei mir hat sich noch eine Frage in der Kategorie “ETF Entwickelte Welt thesaurierend” ergeben.
Der Sieger “Xtrackers MSCI World UCITS ETF 1C (IE00BJ0KDQ92)” hat bei der SIX als Handelswährung offenbar nicht mehr USD, sondern CHF. Grundsätzlich würde ich diesen ETF bereits aus diesem Grund gegenüber dem “iShares Core MSCI World UCITS ETF (IE00B4L5Y983)” eigentlich vorziehen (so könnte ich bei monatlichen Einzahlungen in diesen ETF die Wechselgebühr bei Swissquote sparen).
Als ich die beiden ETF verglichen habe, ist mir aber die ziemlich grosse Differenz beim Handelsvolumen aufgefallen und hat mich etwas irritiert (ist beim iShares zurzeit ca. 83x höher als beim Xtrackers).
Darum meine folgenden Fragen: 1.) Seht ihr infolge dem viel tieferen Handelsvolumen und der Tatsache, dass er erst vor kurzem in CHF aufgesetzt wurde, allenfalls Nachteile beim Xtrackers? 2.) Bleibt ihr beim Xtrackers als Sieger? 🙂
Herzlichen Dank für eure Hilfe!
Liebe Grüsse Christian
Hoi Christian
Merci für deine Anfrage und den Hinweis, dass es unseren Sieger-ETF von Xtrackers offenbar neu in CHF zu handeln gibt. Good News! Wir haben den Beitrag entsprechend aktualisiert. Zu deinen Fragen:
1) Grundsätzlich geht bei einem geringeren Handelsvolumen oft eine etwas grössere Handelsspanne (Spread) einher. Im vorliegenden Fall beurteilen wir das Handelsvolumen aber als ausreichend bzw. den Spread als gering.
Hier findest du die täglichen Handelsvolumina und Spreads an der SIX von diesem ETF: https://www.six-group.com/de/products-services/the-swiss-stock-exchange/market-data/etf/etf-explorer/etf-detail.IE00BJ0KDQ92CHF4.html#/liquidity-measures
2) Ja, damit bleibt dieser ETF auf dem Siegertreppchen – mehr denn je🙂
Beste Grüsse
SFB
Hallo zusammen
Ich möchte hier gerne nochmal nachhaken. Heute z.B. (8.7.) ist das Handelsvolumen eures MSCI World Siegers IE00BJ0KDQ92 bei SIX relativ gering (9’667). Wir haben 17 Uhr und seit 13 Uhr kein Trade. Auf XETRA hingegen haben wir ein Volumen von 73’609.
Der zweitplatzierte IE00B4L5Y983 hat hingegen bei SIX ein Handelsvolumen von 10’017 und weiter aktive Trades.
Das verunsichert mich etwas.
Beste Grüsse
Hallo Mr. Bart
Entscheidend ist die Handelsspanne (Spread) und die scheint uns bei unserem Sieger-ETF doch sehr akzeptabel zu sein, d.h. in den letzten 30 Tagen der Regel deutlich unter 0.1%: https://www.six-group.com/de/market-data/etf/etf-explorer/etf-detail.IE00B3RBWM25CHF4.html#/liquidity-measures
Für uns ist somit VWRL auch an der Heimbörse SIX liquide genug. (Ansonsten springen ja die Market Makers ein, welche deine Trades jederzeit ermöglichen, allerdings bei etwas grösserem Spread.)
Aber klar, bei XETRA ist das Handelsvolumen für vergleichbare ETFs oft noch höher und der Spread möglicherweise noch geringer. Doch bei der SIX bekommst du den VWRL in Heimwährung CHF, d.h. es ist kein Währungstausch nötig, wodurch du entsprechende Gebühren einsparen kannst.
Ganz, ganz herzlichen Dank für diesen ausführlichen Artikeln und den wertvollen Tipps! Hat enorm geholfen!
Toll, Laura. Das freut uns!
Sieger in der Kategorie «ETF Schwellenländer thesaurierend»
Dieser ETF ist bei Degiro leider nur in USD erhältlich. War das schon immer so?
LG Manuel
Ja, dieser ETF in Handelswährung USD trifft auf die CH-Börse SIX zu und war wohl immer so. DEGIRO bietet diesen ETF auch an vielen ausländischen Handelsplätzen u.a. in Handelswährung EUR an.
Lieber SFB
was haltet ihr vom thesaurierenden UBS ETF (CH) MSCI Switzerland IMI Socially Responsible (CHF) A-acc (CH0492935355)? Einer der wenigen thesaurierenden CH ETF mit einer nicht allzu teuren TER und guter Diversifikation.
LG Sebastian
Hoi Sebastian
Den Hauptvorteil dieses ETF sehen wir in der 5%-Deckelung. Das heisst, keiner der rund 60 Positionen, einschliesslich der Schwergewichte Nestlé & Co., macht (wesentlich) mehr als 5% des Fonds aus. Damit gehst du kein Klumpenrisiko wie z.B. beim SMI ein. Deshalb ist dieser ETF unseres Erachtens durchaus eine Überlegung wert.
In unserem Vergleich schaffte er es aufgrund unserer Kriterien 2 “Markterfahrung” und 3 “Markterfolg” nicht ins Finale.
Beste Grüsse
SFB
Dear SFB,
thanks for you blog, lots of good information. What is you opinion about investing on the same index (let’s say one of the big global one) via a US ETF with IBRK (likely cheaper TER, bigger trading volume, low transactions costs CHFUSD, maybe some tax savings) vs european or swiss option? (via degiro or swissquote, possibly lower trading volume in SIX)? I had experience on a small cap ETF in SIX denominated in CHF, and it’s always a pain to trade due to low exchange volume, while for US ones it’s super easy (and currency exchange is super cheap compared to DEGIRO). So wondering if it’s worth traiding all directly on US ETF -I might know what I gain, not sure what I might lose. Thanks! Cheers Bob (answer in german is pefect, sorry for writing in english but my german writing is too bad)
Hi Bob
Auf US domizilierte ETFs würden wir insbesondere dann ausweichen, wenn unsere Wunsch-ETFs an der CH-Börse oder an europäischen Handelsplätzen nicht angeboten würden. Dies trifft eigentlich nur noch auf Nischen-ETFs zu. So ist beispielsweise Stefan seit vielen Jahren bzw. mangels damaliger Alternativen in die beiden super günstigen US-ETFs “VSS” (Small Caps global ex-US) und “VNQI” (Real Estate global ex-US) von Vanguard investiert.(Übrigens: Für CH-Kunden bietet Swissquote wohl die grösste Auswahl an US-ETFs an, noch umfassender als IBKR. Wie erwähnt, nur bezogen auf CH-Kunden.)
Zu beachten ist bei US-ETFs der etwas grössere administrative Aufwand für die Rückforderung der Quellensteuern im Zuge der CH-Steuererklärung.
Was das Tradingvolumen bei der SIX betrifft, so kann dieses je nach ETF wirklich gering sein, doch springen bei Bedarf die sogenannten Market Makers ein, sodass ein Trade unter Inkaufnahme eines etwas grösseren Spread eigentlich immer zustande kommen sollte.
Hoi zämme
In Euren Ausführungen hat es einen Fehler:
https://www.justetf.com/ch/etf-profile.html?isin=LU0839027447#uebersicht –> Dieser ETF ist nicht physisch repliziert wie von Euch angegeben, sondern synthesisch (SWAP based). Siehe Factsheet dazu: https://api.fundinfo.com/document/631d457aaaef4975beb74bb123a41291_292429/MR_CH_de_LU0839027447_YES_2023-10-31.pdf
Deine Fehlermeldung lässt uns etwas ratlos zurück. Denn bei beiden Links geht doch klar hervor, dass es sich bei diesem ETF um eine vollständige bzw. direkte Replikation handelt (also physisch repliziert), d.h. dass der ETF eben nicht Swap-basiert ist, wie von dir erwähnt.
Danke für Eure vielen klärenden, hilfreichen Hinweise.
Meine Frage: Wo liegt der Sinn in einen ETF zu investieren, der für die Dauer von 5 Jahren eine negative Rendite erwirtschaftet? Betrifft Eure Empfehlung für ETF Schwellenländer.
Beispiel: iShares Core MSCI EM IMI UCITS ETF (Acc) / IE00BKM4GZ66. Rendite (justetf.com) 1 Jahr -1,84% / 3 Jahre -13,32% / 5 Jahre -0,34%
Warum investiert sogar ein Ray Dalio (s. F&W, 18. Nov.2023, S.5) in iShares EM. Markets und Vanguard Em. Markets, wo doch die Rendite (5J) negativ ist?
Danke, Christoph
Als passive Buy-and-hold Anleger interessiert uns die vergangene Rendite von ETFs einzelner Regionen nicht. (Andere Faktoren hingegen schon, wie wir im Beitrag aufgezeigt haben.) Wir versuchen möglichst regelbasiert zu investieren und orientieren uns an den Zielwerten pro Assetklasse (z.B. Aktien), aber auch – was Aktien betrifft – pro Region. Das heisst, liegt beispielsweise der effektive Vermögensanteil bezogen auf die Emerging Markets infolge mieser Kursentwicklung unter dem Zielwert (z.B. bei 8 statt 10%), kaufen wir günstig nach, bis der Zielwert wieder erreicht ist. Denn wir bilden uns nicht ein, dass wir durch richtiges Timing (“Market-Timing”) langfristig den Markt schlagen können. (Auch “Profis” gelingt eine Überrendite langfristig praktisch nie, auch wenn sie diesen Fakt natürlich nicht zugeben.) Stattdessen sind wir zu jeder Zeit global investiert (“Time-in-the-Market”) und profitieren so von der langfristigen, globalen Börsenentwicklung, welche hoffentlich auch in Zukunft positiv sein wird.
Beste Grüsse
SFB
Hallo zusammen
als erstes möchte ich mich für euren professionellen Content bedanken. Super gemacht !
Zu meiner Frage, ich bin auf der Suche nach einem ETF im Stil von Vanguard FTSE All-World UCITS ETF Distributing in CHF ‚gehedged‘, gibt es so etwas ?
LG
Chris
Hoi Chris
Neben dem von dir erwähnten FTSE All-World Index käme auch ein ETF, welcher den MSCI ACWI abbildet, in Frage. Beide Indizes decken sowohl Industrie- als auch Schwellenländer ab. Doch für deine zusätzlichen Präferenzen “CHF gehedged” und “distributing” gibt es nach unserer Kurzrecherche keinen passenden ETF.
Beste Grüsse
SFB
Ein toller Artikel, wie so viele andere bei euch! Danke! Als “Zugezogener” (der Liebe wegen) aus “dem grossen Kanton” vermisse ich sowas sehr und bin froh, eure Seiten gefunden zu haben. Ich konnte euch auch grad endlich mal ein ganz klein wenig mit der Nutzung eines Codes uterstützen 😉 Degiro oder IBKR-Entscheidung steht auch noch aus, zumindest mal zum ausprobieren als Alternative zu meinen D-Depots.
Bisher investiere ich immer noch in D, Überweisung über Wise oder auf das CHF Konto bei meinen D-Brokern (zu ganz ordentlichen Konditionen; finde ich bisher – im Gegensatz zur klassischen Ueberweisung z.B. über eine lokale Sparkasse).
Was ich mich aber frage, bzw. eure Einschätzung gerne hören würde: Ich überweise CHF und kaufe damit in EUR einen ETF, der eigentlich USD aufgelegt ist; ganz schöne viele Wechsel “die Taschen leer machen” – wenn ich jetzt wg der doch immer noch eingeschränkten Auswahl in der CH (ihr findet zB ja auch keinen All World Thesaurierer; und doch z.T. höhrern Gesamtkosten) die Opportunitätskosten kontrollieren möchte: Lohnt sich nicht auch der Blick über den Ozean und z.B. die US-Vanguard ETFs direkt in USD, die ja drüben nochmal weniger Gebühren haben? Dann würde ich nur 1x tauschen (eben CHF in USD, und zwar direkt und transparent). Ein Währungsrisiko gibt es ja bei globalen Investments nur indirekt (also es ist einfach da, wenn ich z.B. MSCI oder FTSE World investiere), es geht also nur um die Transaktionskosten, oder?
Hoi Oliver
Gemäss unserer Erfahrung sind US-domizilierte ETFs eigentlich nur dann sinnvoll, wenn es keine europäischen Pendants gibt und nicht wegen der Handelswährung. (Zudem: An der CH-Börse SIX werden aktuell nicht weniger als 642 ETFs in Handelswährung USD angeboten:-) Denn das ETF-Angebot ist in den USA bis heute deutlich umfassender als in Europa, was sich insbesondere bei Nischenprodukten bemerkbar macht!
Stefan beispielsweise hält seit vielen Jahren mangels (damaliger) Alternativen die zwei US-Vanguard-ETFs VNQI (Immobilien) und VSS (Small Caps). (Hierfür benötigt es übrigens keinen US-Broker: Diese und unzählige andere US-Produkte können alle über Swissquote gehandelt werden.)
Zu bedenken bei US-Produkten ist, dass sie für CH-Steuerzahler administrativ etwas aufwändiger sind (d.h. manuelle Quellensteuerrückforderung mittels Formular “DA1”)
Korrekt, das Währungsrisiko besteht nur indirekt. Da US-Firmen die globalen Indizes dominieren, besteht das diesbezüglich Risiko für CH-Anleger insbesondere in der Entwicklung des USD zum CHF. Die (u.E. schlechtere bzw. unzureichend diversifizierte Alternative wären ETFs ausschliesslich mit Unternehmen, welche demselben Währungsraum angehören wie der Investor.)
Beste Grüsse
SFB
Lieber SFB
Danke für eure Antwort. Ich bin da voll bei euch.
Grundsätzlich: Dieses inhärente Währungsrisiko ist zwar da, wird aber durch die Diversivikation deutlich relativiert – würden wir nun nur noch in CHF-Unternehmen, die dann auch nur oder hauptsächlich in CHF verdienen investieren, hätten wir einen starken Homebias und ein Klumpenrisiko (und missed Opportunnities, da viel Musik ausserhalb der Schweiz spielt, s. Zusammensetzung und Gewichtung z.B: im MSCI World oder FTSE All World)) – ein viel grösserer Nachteil. Mit CHF-USD/EUR Währungsschwankungen müssen wir alle in der Schweiz umgehen.
Zu den ETFs. Ja, mit eurer Liste stehen ja gute Alternativen zur Verfügung. Meine Portfolio-Struktur (-(Idee) sollte eigentlich mit einigen wenigen Standards auskommen. Das wird meine Hausaufgabe in den nächsten Tagen… Man muss halt immer schauen, ob das Optimierungsideen (oder Nerdtum 😉 ) im Promill-Bereich sind, die am Ende mehr kosten (Aufwand aber vlt auch Gebühren) als nutzen.
Ich hatte ja oben beschrieben, dass meine Situation ist, dass ich immer noch D-Depots habe und mir bewusst wird bzw. der Schuh immer mehr drückt, dass ich offenbar CHF nicht günstiger als ca. 0.5% in EUR bringen kann (Wise; alles andere scheint mir wg der halben Zugehörigkeit zum SWIFT dann doch teuer zu sein) ; gerade weil jetzt eine Strukturierung und ordentliche Volumenerhöhung ansteht (neben der schon ordentlichen laufenden monatlichen Sparraten). Da kommen mir eure Reviews zu IBKR und Degiro gerade recht; auch wenn das Im Vergleich zur Broker-Situation in D recht aufwendig bzw. so gar nicht intuitiv erscheint. Im Moment scheint es so, als kosten deutsche Broker einfach durch den Währungswechsel einen “Aufschlag” von knapp 0.5% – Bequemlichkeit vs. Kostenoptimierung… (Vor- und Nachteile)
(BTW: ich hätte schon Interesse, an der unabhängigen Finanzbildung mitzuarbeiten – wenn ihr mal Interesse hättet an Beiträgen z.B. zu “Investieren bei deutschen Brokern, Flatex, Comdirect, Smartbroker usw” o.ä. hätte ich Interesse 😉 Will keine Konkurenz sein und im Moment auch nichts eigenes aufbauen).
Merci für deine Eindrücke…und klar, wenn wir mal etwas über deutsche Broker schreiben, wirst du unsere erste Kontaktadresse sein😉
Also, herzlichen Dank auch von meiner Seite. Ich kann Euch sagen, der “grosse Kanton” liest hier mit. Phantastische Recherche und Darstellung!
Einige meiner eigenen Recherchen habt Ihr somit unabhängig bestätigt.
Natürlich würde mich daher auch einmal Eure Sicht auf den ETF-Markt spezifisch rheinabwärts interessieren.
Merci vielmohl!
Vielen Dank für Eure sehr informativen und gut recherchierten Artikel, sehr lehrreich!
Was haltet ihr vom neuen Global Stocks (FTSE) ETF von Invesco? Dieser erfüllt diverse Kriterien von Euch aufgrund seines jungen Alters noch nicht, scheint jedoch aufgrund der tiefen Kosten eine interessante Alternative zum Vanguard FTSE All-World UCITS ETF zu sein. Der Global Stocks (FTSE) ETF von Invesco wird zur Zeit zu 0% Gebühren von Neon angeboten.
Auch wenn dieser ETF von Invesco bei neon (befristet) gebührenfrei zu haben ist, was zweifelslos reizvoll ist, würden wir die am Markt bewährten ETFs mit hohem Fondsvolumen und mehrjährigem erfolgreichen Track-Record vorziehen. Denn die Chance, dass es solche Leader-ETFs auch noch in 10 Jahren geben wird, ist ungleich grösser als bei Produkten, welche eben erst lanciert worden sind.
bei neon sind das beispielsweise folgende Exemplare:
Vanguard FTSE All-World UCITS ETF (ausschüttend)
iShares MSCI ACWI UCITS ETF USD (thesaurierend)
Apropos neon bzw. für alle, die noch kein neon Konto haben: Mit unserem Aktionscode “SFB20” gibt’s 20 CHF Startbonus🙂
Lieber SFB
Fantastischer hilfreiche Beitrag!
Den iShares MSCI ACWI UCITS ETF (Acc) gibt es mittlerweile an der CH Börse auch in der Handelswährung CHF, oder sehe ich das falsch?
Lg Sebastian
Hoi Sebastian
Ja, das ist tatsächlich so. Diesen ETF gibt es aktuell auch in Handelswährung CHF. Wir haben den Beitrag entsprechend aktualisiert. Merci für den Hinweis.
LG SFB
Hallo ihr beiden,
vielen vielen Dank für die ganzen tollen Artikel und die klare Darstellungsweise!
Ich glaube ich habe jetzt alle Artikel gelesen 😉
Ich habe Folgendes verstanden;
Wenn ich die regionale Gewichtung nicht im Vergleich zum “all world”-MSCI ändern möchte, dann kann ich auch gleich den “all-world”-MSCI kaufen, oder?
Die regionale Gewichtung unterscheidet sich nicht bei dem thesaurierenden und ausschüttenden World MSCI, oder?
Frage: Wie gewichtet ihr die regionalen ETFs? Bzw. gibt es eine Übersicht, wie die regionale Gewichtung in den “all-world-MSCI” ist?
Frage 2: Es ist ein Vorteil, wenn möglich die ETFs in CHF zu kaufen aufgrund der Wechselkurskosten? Ist es auch ein Vorteil von steuerlicher Hinsicht? Und der Vorteil schmälert sich nur, falls der “CHF-Fond” teurer ist als ein “Nicht-CHF” Fond?
Ich fände es super spannend, wenn ihr mal eure Verteilung darstellt (oder habe ich sie noch nicht gefunden?!).
Danke euch, merci vielmals!
Liebe Vielleserin:-)
Ja, das ist so. Wenn du rein nach Marktkapitalisierung (und nicht nach Region) gewichten möchtest, dann kannst super einfach in einen einzigen globalen MSCI ACWI oder FTSE All-World ETF investieren. Die jeweilige Gewichtung der Regionen bzw. Länder entnimmst du den entsprechenden Anbieter-Factsheets. (USA ist mit über 60% aktuell klar dominierend.) Und ja, bezüglich der Gewichtung spielt es keine Rolle, ob du einen ausschüttenden oder thesaurierenden ETF wählst.
Zur 2. Frage: Wenn du zwei ebenbürtige ETFs mit unterschiedlicher Handelswährung zur Wahl hast, würden wir einen ETF in Handelswährung CHF vorziehen. Auch wenn dies für uns nur ein untergeordnetes Kriterium ist, sind damit kleinere Vorteile verbunden. Denn in diesem Fall musst du vor der Investition keinen (gebührenpflichtigen) Währungstausch vornehmen (Anders sieht es natürlich aus, wenn du bereits über USD- oder EUR-Bestände verfügst sowie einen Broker hast, bei dem du Fremdwährungskonten führen kannst.). Nein, wir sehen keine steuerlichen Vor- oder Nachteile bezüglich der Wahl der Handelswährung.
Und schliesslich noch zu unserer Gewichtung: Toni verzichtet auf eine regionale Gewichtung. Sein Portfolio orientiert sich am globalen Ansatz: 90% World (inkl. Small Caps) und 10% Emerging Markets. Stefan ist regional unterwegs: CH 25%, Resteuropa 20%, USA 20%, Asien-Pazifik 15%, Emerging Markets 20%.
Hallo SFB, ich möchte mein Investment simple halten und würde für 2 ETFs gehen: “Entwickelte Welt” und “Schwellenländer”. Nur hat es sehr viel USA drin bei Entwickelte Welt im Gegensatz zu Europa (62-64% USA vs. ca. 14% EU, je nachdem noch etwas mehr je nachdem welche Länder in Sonstige noch enthalten sind). Könnte man da den EU-Anteil mit einem zusätzlichen ETF für Europa noch etwas erhöhen? Leider sehe ich nicht ob es dann zu vielen Redundanzen kommt bei den europäischen Holdings da ich nicht sehe, welche in der “Entwickelte Welt” drin sind (gibt nur die grössten US-Riesen an…)
Hallo Luzia
Wenn du eine Gewichtung nach Marktkapitalisierung möchtest, dann reicht ein globaler ETF. Dies wäre die simpelste Variante.
Du möchtest aber eine regionale Gewichtung vornehmen bzw. insbesondere Europa stärker gewichten. Da stehen dir grundsätzlich zwei Möglichkeiten offen: Du kaufst regionale ETFs und deckst so die ganze Welt nach deiner Wunschgewichtung ab. Oder einfacher gemäss deinem Vorschlag: Du kaufst einen “Entwickelte Welt”-ETF plus einen Europa-ETF (sowie den von dir erwähnten Schwellenländer-ETF). Falls dich die hohe Redundanz (rund 100%) bei den europäischen Firmen stört und du dein Portfolio noch breiter diversifizieren möchtest, könntest du beim Europa-ETF auf Small Caps (statt wieder auf Large- und Mid-Caps) setzen.
HSBC scheint heute morgen einen MSCI World CHF-hedged an der SIX kotiert zu haben. Bei weitem deutlich günstiger als etwaige Konkurrenz-Produkte.
Welchen ETF global thesaurierend in der Handelswährung CHF können Sie empfehlen? Der oben gelistete iShares MSCI ACWI UCITS ETF (Acc) ist leider in USD.
Wenn als zusätzliches Kriterium Handelswährung CHF vorausgesetzt wird, dann wird guter Rat teuer bzw. Sie müssen bei anderen Kriterien Kompromisse (z.B. Fondsvolumen, Markterfahrung) eingehen. Hier sind zwei solcher Alternativen:
– Vanguard ESG Global All Cap UCITS ETF (IE00BNG8L278)
– UBS ETF (IE) MSCI ACWI ESG Universal Low Carbon Select UCITS ETF (hedged to CHF) (IE00BDQZN774)
Beide ETFs sind trotz ESG-Fokus sehr breit diversifiziert: >5’000 Aktien (Vanguard) bzw. >2’000 Aktien (UBS)
Lieber Finanzblog, das ist nun wirklich eine sehr nützliche Analyse. Ich bin gerade dabei endlich meinen Single Brot und Butter ETF zu selektieren. Der VWRL Vanguard FTSE All-World UCITS ETF Distributing IE00BKX55R35 ist mir sehr sympathisch und erfüllt wirklich alle Kritikern. Nun habe ich doch noch ein paar Fragen. 1. Denkt ihr die Ergebnisse der Analyse wäre per März 2023 immer noch identisch? 2. Eine Frage zum Handelsvolumen ist, tatsächlich ist das an der SIX nicht beeindruckend für einen solch “populären” ETF? Was könnte ein Grund dafür sein. Ich würde schlichtweg für ein solches Produkt von einem höheren täglichen Volumen ausgehen. 3. Die Währung ist ja angenehmerweise CHF. Gäbe es Vorteile den VWRL in USD/EUR zu kaufen. Merci für eine kurze Antwort bei Gelegenheit und nochmals ein Riesendankeschön für die CH relevanten Infos. Vieles was man auf Internationalen Blogs liest lässt sich schlichtweg nicht auf den hiesigen Markt anwenden. Grüsse, Marcel
Hoi Marcel
Merci fürs Lob. Gehen wir gleich zu deinen Fragen: 1) Ja, davon sind wir überzeugt, denn es handelt sich ja bei unseren Siegern nicht um Eintagsfliegen oder Nischenprodukte, sondern um klassische “Brot- und Butter”-ETFs, welche bereits mehrere Jahre erfolgreich auf dem Markt sind und über sehr grosse Fondsvolumina verfügen. Solche Top-ETFs zu schlagen, dürfte vor allem für Newcomer extrem schwierig sein. 2) In erster Linie liegt es an der Tatsache, dass an der “kleinen” Schweizer SIX das Handelsvolumen per se geringer ist als an internationalen Topbörsen. Zudem dürfte es auch am Anbieter Vanguard liegen. Obschon nach Blackrock (iShares) weltweit der zweitgrösste ETF-Anbieter dürfte dieser traditionsreiche ETF-Pionier aus den USA bei CH-Privatanlegern noch zu wenig bekannt sein bzw. noch etwas im Schatten von iShares und UBS stehen. (Bezüglich Handelsvolumen von VWRL vgl. auch unsere Antwort an Alex vom 26.2.2023. Zudem Market Makers sind ja bei ETFs dazu da, bei Handelsflaute genügend Liquidität sicherzustellen bzw. den notwendigen Handel zu ermöglichen). 3) Grundsätzlich sind Fremdwährungen ein Nachteil, weil vor dem Kauf ein gebührenpflichtiger Währungswechsel stattfindet. (Ausser natürlich man verfügt bereits über Fremdwährungsbestände). Vorteile von Handelswährung EUR/USD: Bei DEGIRO gibt es Gratis-ETFs nur in Fremdwährungen. Und ja, bei ETFs in Handelswährung USD oder EUR ist das Handelsvolumen oft höher, insbesondere an ausländischen Börsenplätzen.
Beste Grüsse
SFB
Frage zum FTSE All-World, wie seht ihr das Handelsvolumen bei der SIX? Dort gibt es Handelstage wo der FTSE AW ggü. einem normalen World das Handelsvolumen bis zu 7x tiefer ist.
Vergleich ETF-Explorer:
SWDA: 3 Jahres-Durchschnitt: 48’000
VWRL: 3 Jahres-Durchschnitt: 7’500
Dieser Sachverhalt hindert mich einwenig daran, dass ich mich komplett in den FTSE AW zu verliebe.
Danke für eine gelegentliche Rückmeldung,
Alex
Hoi Alex
Das tiefere Handelsvolumen des VWRL wäre für uns kein Grund zum SWDA zu wechseln. Der etwas bessere Spread des SWDA (bezogen auf die letzten Handelstage gemäss SIX) fällt kaum ins Gewicht. Beide ETFs sind u.E. ausreichend liquide. Relevantere Unterscheidungsmerkmale bei diesen beiden ETFs sind für uns Handelswährung (CHF vs. USD) und insbesondere die geografische Ausrichtung (mit oder ohne Schwellenländer).
Beste Grüsse
SFB
Gratulation zu diesem grossartigen Vergleich und den Resultaten. Überragend! Wenn ich nun im Sinne von KISS (keep it simple and stupid) eure interessante und für mich stimmige 5 ETF Weltportfolio-Anlage umsetzen möchte (IE00BKX55R35, IE00B4K48X80, IE00B9F5YL18, IE00B4L5YX21, IE00B3VVMM84), wo mache ich das am sinnvollsten? Mir kommt’s nicht auf den letzten Franken an Kosteneinsparungen darauf an, da ich mein ETF-Portfolio in wenigen (sagen wir aufgrund der aktuellen und anhaltend grossen Unsicherheiten über die nächsten 4-6 Monaten) Tranchen aufgebaut haben möchte. Ich habe Beziehungen mit Migros Bank, DEGIRO, IBKR, Kaspar&.
Eine Empfehlung würde mich sehr freuen und helfen. Vielen Dank im Voraus dafür!
Merci für das positive Feedback, Guido. Es freut uns, dass dich unser Bericht bei deiner Geldanlage unterstützt hat. Zu deiner Frage: Wir würden IBKR oder DEGIRO wählen. Migros Bank scheidet wegen der hohen Preise (40 Fr. pro Trade und obendrauf jährlich noch eine vermögensabhängige Depotgebühr zu verlangen, ist heute einfach nicht mehr zeitgemäss). Bei Kaspar& handelt es sich um ein Startup. Abgesehen von der noch bescheidenen Markterfahrung ist dieser Anbieter nach unserer Einschätzung für ein “Do-it-yourself” Portfolio, wie du es anstrebst, nicht geeignet. Denn bei Kaspar& kannst du einzelne ETFs nicht frei wählen. Stattdessen entscheidest du dich für eine Anlagestrategie (“Komfort”, “Normal”, “Sport”) und bei Bedarf für einen Themenfokus, worauf dann deine Investments basieren – also wie bei einem Robo-Advisor.
Grosses Dankeschön für die wertvollen und hilfreichen Informationen und Einschätzungen!
Super, danke. Was ist genau gemeint mit Wertpapieranleihe? Ist dasein spezieller Unterschied zu anderen ETFs die Ihr hier listet? Zumal den ETF, den ich versuche zu kaufen, auch hier im Beitrag gelistet ist: IE00B6R52259
Den Test habe ich übrigens bestanden 🙂
Bei der Wertpapierleihe verleihen die Anbieter ETF-Anteile ihrer Kunden an Dritte gegen Sicherheiten und ein Entgelt. Diesen Zusatzverdienst geben die Anbieter dann teilweise oder ganz ihren Kunden weiter. Dies verbessert die Performance eines ETF, was sich beispielsweise darin zeigt, dass dessen Tracking Difference unter der TER liegt, wie dies auch bei “deinem” ETF der Fall ist. Wertpapierleihe bei ETFs ist eher der Normal- als der Ausnahmefall. In den Factsheets der ETF-Anbieter (vgl. hier “dein” ETF) kannst du jeweils die entsprechenden Informationen entnehmen bzw. ob der ETF der Wertpapierleihe unterliegt und wie stark du als Kunde davon profitierst.
Hinweis: Wertpapierleihe ich mit Risiken verbunden bzw. diese Risiken hängen von der Qualität der Gegenleistung in Form von Sicherheiten ab.
Hallo,
ich wollte mir heute über DEGIRO den ETF BlackRock iShares MSCI ACWI UCITS ETF (Ticker: SSAC, Währung CHF, ISIN: IE00B6R52259) kaufen (mit Eurem Video auf dem DEGIRO Review Post). Dann hat mich DEGIRO hingwiesen, dass ich zuerst einen Eignungstest für Gehebelte und risikoreiche ETFs ablegen muss, um dann den Kauf in den Einstellungen zu aktivieren und dann den Kauf auch effektiv durchzuführen. Das hat mich jetzt gleich ein wenig verunsichert.
Ich dachte der oben genannte ETF sei “harmlos”. Ist das Vorgehen normal, dass man dies aktivieren muss?
…wir empfehlen, den Test zu absolvieren… Du wirst ihn sicherlich mit Bravour bestehen:-) Es könnte sein, dass DEGIRO dein ETF wegen der Wertpapierleihe seitens iShares und/oder den im ETF enthaltenen Aktien aus Schwellenländer bereits als “risikoreich” klassiert und deshalb weitergehendes Finanzwissen einfordert…
Alles klar, danke.
Gibt es ein speziellen Grund weshalb Vanguard FTSE All-World (IE00BK5BQT80) in diesem Artikel nicht gelistet ist? Ist er somit nicht einer der besten ETFs?
Bei Kriterium 3 “Markterfahrung” ist er aus dem Raster gefallen, da dieser ETF erst am 23. Juli 2019 eingeführt wurde. Kein grosser Makel, wie wir finden. Sein ausschüttendes Pendant von Vanguard hat souverän in seiner Kategorie gewonnen.
Danke. Gibt es eine gratis Alternative (ich möchte nur einen globalen thresaurierenden ETF, der Schwellenländer & entwickelte Länder umfasst)?
Oder wären die beiden ETFs gratis bei DEGIRO & falls ja, welche Börse müsste ich dann nehmen?
iShares Core MSCI EM IMI UCITS ETF (Acc) IE00BKM4GZ66 &
iShares Core MSCI EM IMI UCITS ETF (Acc) IE00BKM4GZ66
Was ist besser bei Anlagevolumen von <1'000 pro Monat. Kein Wechselkurs oder gratis ETF?
Ja, es gibt eine Gratis-Alternative, und was für eine: Den Vanguard FTSE All-World (IE00BK5BQT80), welchen es bei DEGIRO auch in der thesaurierenden Variante gibt. Handelswährung Euro; Börsenplatz XETRA (DE). Zu deiner 2. Frage: bitte selber rechnen, die Gebühren sind alle in diesem Artikel aufgeführt:-) (nach unserer Kalkulation sind Gratis-ETFs für Trades < 1'000 pro Monat bei DEGIRO aktuell günstiger.)
Hallo, ist folgender ETF auf Degiro kostenlost und wenn ja, über welche Börse kann man den kostenlos besparen?
iShares MSCI ACWI UCITS ETF (Acc) IE00B6R52259
Hoi Delia
Bei DEGIRO wird dieser ETF zwar an nicht weniger als sechs Börsen angeboten, aber es gibt ihn aktuell nirgends gratis. Dennoch vielleicht interessant für dich: An der Schweizer SIX gibt es ihn bei DEGIRO in zwei Handelswährungen (USD und CHF). Bei CHF sparst du bei Trades die DEGIRO-Wechselkursgebühren.
Beste Grüsse
SFB
Ok, danke. Und ja: ich konnte mich tatsächlich noch nicht so ganz überwinden in Depot zu eröffenen. Daher eine aller aller letzte Frage, dann lasse ich Euch in Ruhe – versprochen 🙂 (trotz intensivem Einlesen fühle ich mich immer noch ein bisschen unsicher). Und zwar:
Ob ich jetzt ein Portolio mit zwei ETFs (Entwickeltes Land, Schwellenland), oder ein Portfolio mit nur einem ETF (globalen) oder einem Portfolio mit 3 ETFs (Entwickeltes Land, Schwellenland, Immobilien) aufbaue und ob ich dabei auf ausschüttend oder threausrierend gehe, hängt dass dann ganz alleine von meinen persönlichen Präferenzen ab?
Oder muss man trotzdem schauen, welches der in Frage kommenden Portfolio die höchste Rendite oder die besten Performance Aussichten hat? Und falls ja, wie macht man das?
Ich bin z.B. auch Eurer Empfehlung gefolgt und habe bei JustETF meine verschiedenen Portolios zusammengestellt. Aber in der gratis Version wird nur die Rendite des letzten Jahres angezeigt – auf was man nicht schauen sollte.
Daher die Frage:
– Wie wähle ich unter den oben genannten drei Porfoliovarianten die beste aus, dass die Rendite am höchsten ist; auf was muss man achten?
– Damit verknüpft: Wie wählt man die Gewichtung bei z.B. einem Portfolio mit Schwellenland ETF und entwickelte Länder ETF – je 50/50? Ist das auch eine Geschmacksfrage?
– Bei JustETF war die Rendite des ETFs IE00B3RBWM25 für die Einmalanlage positiv, für die Sparplan Variante aber negativ. Warum kann das sein, dass bei einer Einmalanlage die Rendite positiv ist und bei mehrmaligen/Sparplan negativ?
…die Performanceunterschiede dieser Varianten sind unserer Meinung nach nicht relevant. Du befindest dich da auf einem Nebenschauplatz. Die wesentliche Frage ist eine ganz andere: Glaubst du daran, dass – global betrachtet – der menschliche Fortschritt wie in den vergangenen Dekaden weitergehen und die Marktwirtschaft weiter Bestand haben werden? Wenn ja, dann ist ein langfristig ausgerichtetes Investment in ein Aktienweltportfolio, egal ob mit einem, zwei oder fünf ETFs ein sehr prüfenswertes Investment. Kumuliert bilden letztlich alle einen globalen Index ab – und im Index sind reale Unternehmen. Die Unterschiede zwischen thesaurierenden und ausschüttenden ETFs haben wir im Text erläutert…das ist nun wirklich Geschmacksache…Du scheinst auf die Performance fixiert zu sein, also wähle thesaurierende Exemplare, da die Dividenden automatisiert und sofort reinvestiert werden, womit du vom Zinseszinseffekt profitierst…
Alles klar, danke 🙂
Wenn man nun zwei ETFs (Entwickeltes Land, Schwellenland) und ggf. noch einen Immobilien ETF beimischt, wie findet man heraus ob man damit eine höhere Rendite erzielt wird, als wenn man nur in einen globalen ETF investiert? Würde man die letztjährige Rendite der ETFs nehmen und mit dem Anteil im Portfolio gewichten und dann mit der Rendite des globalen ETFs vergleichen?
Kann es sein, dass der Tracking Error selten bis nie angegeben wird und man den selber ausrechnen muss?
…kurzfristige Renditevergleiche auf Jahresbasis lehnen wir ab. Aber grundsätzlich sind Renditevergleiche sehr einfach. Bei jedem Broker wird für jedes Anlageprodukt, in das du investiert bist, die Performance angezeigt. Wahrscheinlich befindest du dich aber immer noch in der Trockenübungsphase und konntest dich noch nicht dazu bewegen, ein (DEGIRO-)Depot zu eröffnen. In diesem Fall kannst du Performance-Vergleiche beliebig vieler Produkte über Seiten wie justetf anstellen…Ja, der Tracking Error wird nicht immer explizit ausgewiesen, wie auch die noch wichtigere Tracking Difference… Lösung: Manuell ausrechnen aufgrund annualisierter Fonds- und Indexentwicklung sowie TER….Diese Angaben sind jeweils in den Factsheets enthalten.
Oh, da hatte ich Tomaten auf den Augen. Bitte entschuldigt dies 🙂
Bitte sei dir bewusst, dass eine Kombination mit dem ACWI nicht so sinnvoll ist, da du ja alle Aktien bereits im MSCI World und MSCI EM enthalten hast. Also entweder MSCI ACWI alleine oder MSCI World und MSCI EM zusammen, aber nicht unbedingt alle drei:-) Oder was hast du dir dabei überlegt?
—> die Überlegung war abzufragen, ob alle drei gratis sind oder z.B. nur iShares MSCI ACWI UCITS ETF (Acc). Dann hätte ich nur den globalen ETF genommen. Falls aber alle drei „gratis“ sind, dann hätte ich die Kombination Xtrackers MSCI World UCITS ETF 1C & iShares Core MSCI EM IMI UCITS ETF. Ich hätte aber nicht alle drei genommen.
Und wenn ich das richtig über Euren Link sehe (wenn man den Namen/ISIN copy/paste eingibt), dann gibt es nur den iShares Core MSCI EM IMI UCITS ETF gratis.
Dann würde ich auf die Kombination iShares Core MSCI EM IMI UCITS ETF und iShares Core MSCI World UCITS ETF gehen, da beide gratis sind. Wenn ich das in einer Eurer vorherigen Einträgen richtig verstehe, dann ist diese Kombi auch empfehlenswert.
Kein Problem, Renato. Und ja genau, in deinem Fall, wo du regelmässig kleinere Beträge über den Broker DEGIRO investieren möchtest, ist das zweitplatzierte (Gratis-)Produkt von iShares (IE00B4L5Y983) in Kombination mit dem prämierten iShares Core MSCI EM IMI UCITS ETF wohl die attraktivere Wahl als das Xtrackers-Produkt (da dieses bei DEGIRO nicht gratis angeboten wird). Bitte beachte, dass mit Gratis-ETFs bei DEGIRO die Courtagen entfallen, nicht jedoch die Wechselgebühren. Falls du Wechselgebühren sparen möchtest, solltest du einen ETF mit Handelswährung CHF wählen, wie sie unsere prämierten Vanguard-Produkte haben. (Aber da fallen dann leider wieder Courtagen an:-)
Beste Grüsse
SFB
Alles klar, danke!
Ich beabsichtige zum Start monatlich rund 150-200 CHF zu investieren (Sparplangedanke).
Bevor ich bei DEGIRO ein Konto eröffne:
Gibt es diese 3 ETFs bei DEGIRO und sind diese alle kostenlos?
– Xtrackers MSCI World UCITS ETF 1C
– iShares Core MSCI EM IMI UCITS ETF
– iShares MSCI ACWI UCITS ETF (Acc)
Wenn ich später bei DEGIRO selber schauen möchte ob ein ETF gratis ist (wenn ich z.B. einen weiteren ETF dazunehmen möchte), wo sieht man das?
…schau doch nochmals in unsere Antwort vom 24.5., 12.17 Uhr, rein. Dort haben wir die Gratis-ETFs von DEGIRO verlinkt. Und dort haben wir auch eine Gratis-ETF Kombination erwähnt, welche wir sehr prüfenswert finden. Erst recht, wenn du häufig kleinere Beträge investieren möchtest, was ja dein Plan ist. Und ja, als Kunde von DEGIRO kannst du dir die Gratis-ETFs bequem filtern lassen. Bitte sei dir bewusst, dass eine Kombination mit dem ACWI nicht so sinnvoll ist, da du ja alle Aktien bereits im MSCI World und MSCI EM enthalten hast. Also entweder MSCI ACWI alleine oder MSCI World und MSCI EM zusammen, aber nicht unbedingt alle drei:-) Oder was hast du dir dabei überlegt?
Super, danke. Echt wirklich toll, dass Ihr sogar Fragen beantwortet. Habe Eure Seite sogleich einem Kollegen empfohlen. Eine letzte Frage noch:
wenn ich nun Xtrackers MSCI World UCITS ETF 1C und iShares Core MSCI EM IMI UCITS ETF (oder nur iShares MSCI ACWI UCITS ETF (Acc)) über DEGIRO kaufe – sehe ich es richtig, dass ich es kostentechnisch am besten über die SIX abwickle, da es für mich dann günstiger kommt (da ich dann keine Gebühr für ausländische Börse als CH Anleger bezahle). Wechselgebühren würden gleich bleiben, da man USD braucht um diese zu kaufen. Ist das korrekt?
Letztlich kommt es bei der Gebührenkalkulation auf dein Anlageverhalten an. Du solltest dir die folgenden zwei Fragen stellen: Wie viele Trades beabsichtigst du pro Jahr? Und welche Summe investierst du pro Trade ungefähr? (Die entsprechenden Gebühren, kannst du dann aus dem Artikel entnehmen.) Falls dich diese Kalkulation zu sehr anstrengt, empfehlen wir folgende Faustregel für DEGIRO-Gebühren bei Handelswährung Nicht-CHF (wie in deinem Fall): Courtage schlägt Fremdbörsenzuschlag. Das heisst, wähle – wenn vorhanden – einen Gratis-ETF (womit du bei jedem Trade Courtagen sparst) an einer Fremdbörse und nehme die bescheidene Fremdbörsengebühr von max. 2.50 Euro pro Börsenplatz in Kauf. Wenn es kein Gratis-ETF gibt, dann erachten wir die Börse SIX grundsätzlich als attraktiver, da die DEGIRO-Fremdbörsengebühr entfällt.
Super danke!
Dann verstehe ich es richtig, auf das reine Ranking der ETFs hier hat der Fakt, dass es bei DEGIRO gewisse ETFs gratis gibt, keinen Einfluss. Unterscheidet sich die Performance der ETFs falls diese zB. über die Amsterdamer Börse gekauft werden und nicht über SIX?
Verstehe ich es richtig, dass die Kombinatiom: Xtrackers MSCI World UCITS ETF 1C mit iShares Core MSCI EM IMI UCITS ETF (Acc) empfehlenswert ist? Sprich der Fakt, dass einmal der Anbieter Xtrackers und einmal IShares ist, führt zu keinen Überlappungen? Ich dachte ich habe eben in einem anderen Post gelesen, dass z.B. Vanguard developed world und IShares emerging market nicht gemixt werden sollen, da es z.T. Überlappungen gibt zwischen den beiden.
a) ja, ob es bei DEGIRO Gratis-ETFs gibt oder nicht, hatte keinen Einfluss auf das Ranking. Wir haben die Schweizer Börse SIX als erstes Selektionskriterium gewählt, weil wir nicht Zehntausende ETFs analysieren konnten/wollten. Zudem gibt es durchaus auch kleinere Vorteile, über die heimische Börse zu investieren: je nach ETF-Anbieter (z.B. Vanguard) ist Handelswährung CHF möglich und somit entfallen Wechselgebühren; oft etwas bessere Konditionen bei Brokern (z.B. bei DEGIRO entfällt für CH-Anleger eine jährliche Gebühr für ausländische Börsen (vgl. DEGIRO-Review). Ansonsten wird die Kursentwicklung des ETF massgeblich durch den zugrundeliegenden Index beeinflusst.
b) ja, wie erwähnt, diese Kombination (MSCI + MSCI) passt sehr gut. Wie in unserem Artikel steht, basieren die prämierten Vanguard-Produkte auf einem anderen Index, nämlich FTSE. Deshalb ist ein Mix zwischen MSCI- und FTSE-Produkten nicht immer ideal, insbesondere dann nicht, wenn ein Emerging Markets ETF im Spiel ist.
Super Review!!! Echt sehr hilfreich und informativ.
Eine Frage: Ihr habt auch das Review zu DEGIRO geschrieben. Gewisse ETFs gibt es da ja “gratis”. Ist das Ranking hier dann weiterhin valide oder würde sich das Ranking verschieben? Damit vebunden: welche ETFs (von den gelisteten Gewinnern hier) kann man bei DEGIRO kostenlos besparen?
Wenn man einen ausschüttenden ETF wählt, dann muss man das im Depot manuell wieder investieren oder? Sprich, fällt bei ausschüttenden mehr Arbeit an?
Ist es empfehlenswert den Xtrackers MSCI World UCITS ETF 1C mit iShares Core MSCI EM IMI UCITS ETF (Acc) zu kombinieren? Oder würde man hier besser iShares Core MSCI World UCITS ETF» (IE00B4L5Y983) mit iShares Core MSCI EM IMI UCITS ETF (Acc) verbinden? Oder ist eine solche Verbindung gar nicht nötig, da es zum Gleichen führt wie wenn man einfach nur den iShares MSCI ACWI UCITS ETF (Acc) nimmt?
Hoi Renato
Merci fürs Lob. Zu deinen Fragen:
Gratis-ETFs DEGIRO: Alle von uns prämierten ETFs werden an der CH-Börse SIX angeboten, jedoch aktuell nicht gratis. (ETFs an der Börse SIX stellte die Grundgesamtheit für unser Ranking dar.) Gratis gibt es sie bei DEGIRO jedoch teilweise an anderen europäischen Börsen zu kaufen. Die beiden von dir erwähnten ETFs iShares Core MSCI World und iShares Core MSCI EM IMI werden bspw. an der Amsterdamer Börse gratis angeboten. Hier die vollständige Liste von den DEGIRO Gratis-ETFs.
Ausschüttende ETFs: Du kannst die Dividenden gleich wieder reinvestieren, als Barmittel belassen oder verkonsumieren. Dies liegt an dir. Mehr Arbeit fällt zumindest bei der mittleren Variante nicht an.
Kombinationen: Beide ETF-Varianten sind empfehlenswert, weil sie sich lücken- und redundanzlos ergänzen. Und ja, als Alternative mit nur einem ETF eignet sich der ACWI-ETF. Falls du aber die “Entwickelte Welt” und die “Schwellenländer” nach deinem Gusto gewichten möchtest, benötigst du zwei separate ETFs.
Beste Grüsse
SFB