Votre portefeuille est construit, votre répartition patrimoniale est définie – et puis les marchés n’en font qu’à leur tête. Les cours montent, baissent, se décalent. Soudain, votre portefeuille ne correspond plus à votre profil de risque. Est-ce une fatalité ? Pas forcément. Dans cette cinquième leçon de notre guide financier, vous découvrirez comment remettre votre patrimoine d’aplomb avec peu d’efforts – et quand vous pouvez vous en passer complètement.
Le rééquilibrage consiste à ramener votre portefeuille à votre pondération cible après des fluctuations de marché – ni plus, ni moins.
Si vous détenez un seul ETF mondial et un montant fixe en francs comme partie peu risquée, vous n’avez pas besoin de rééquilibrage.
Il devient pertinent lorsque la partie peu risquée est définie en pourcentage, ou lorsque différentes classes d’actifs du portefeuille évoluent différemment.
Un contrôle une à deux fois par an suffit – un réajustement ne vaut la peine qu’à partir d’un écart de 5 points de pourcentage, idéalement via de nouveaux versements plutôt que par des ventes.
Le « bonus de rééquilibrage » peut apporter un petit rendement supplémentaire, mais ce n’est qu’un effet secondaire bienvenu – l’argument principal reste le contrôle du risque.
Qu’est-ce que le rééquilibrage – et en avez-vous vraiment besoin ?
Dans la leçon précédente, vous avez appris comment répartir votre patrimoine entre une partie risquée et une partie peu risquée. Les fondations de votre portefeuille sont ainsi posées. Mais les marchés ne suivent pas votre plan : les cours montent et baissent, et les pondérations se décalent avec eux. Le rééquilibrage consiste à rétablir la répartition initiale.
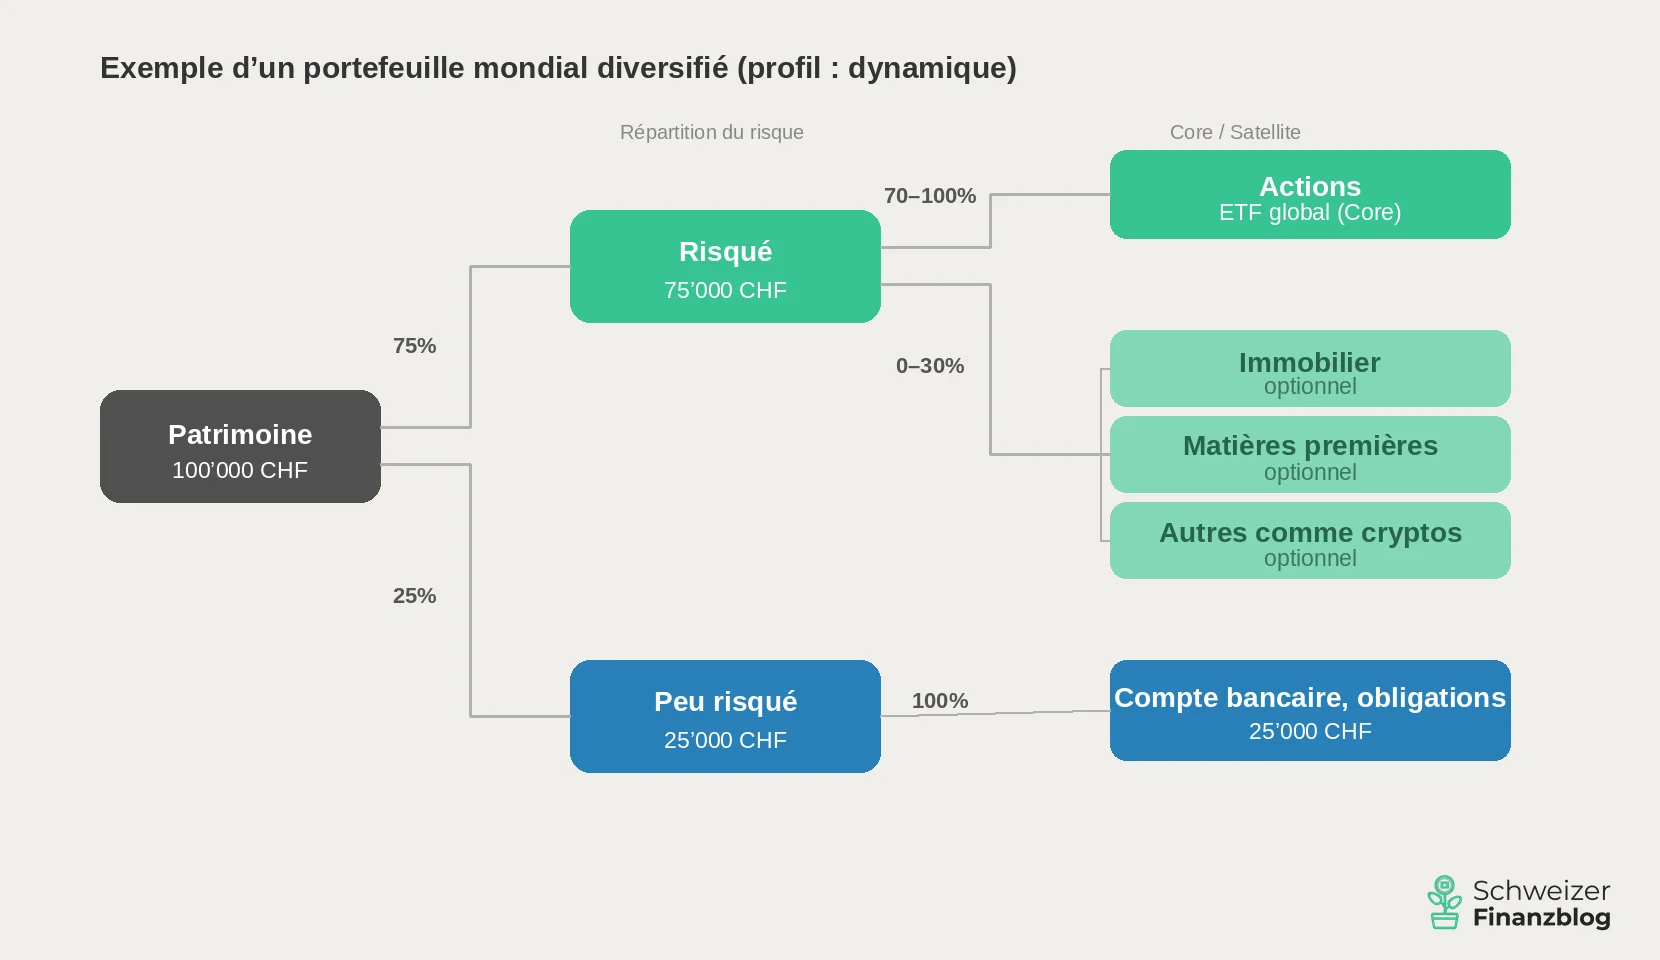
Un exemple : vous avez investi 100 000 CHF – 75 % dans la partie risquée, 25 % dans la partie peu risquée.
Situation de départ : portefeuille mondial avec une répartition du risque 75/25 et une fortune totale de 100 000 CHF ; profil : dynamique. (Source : illustration propre)
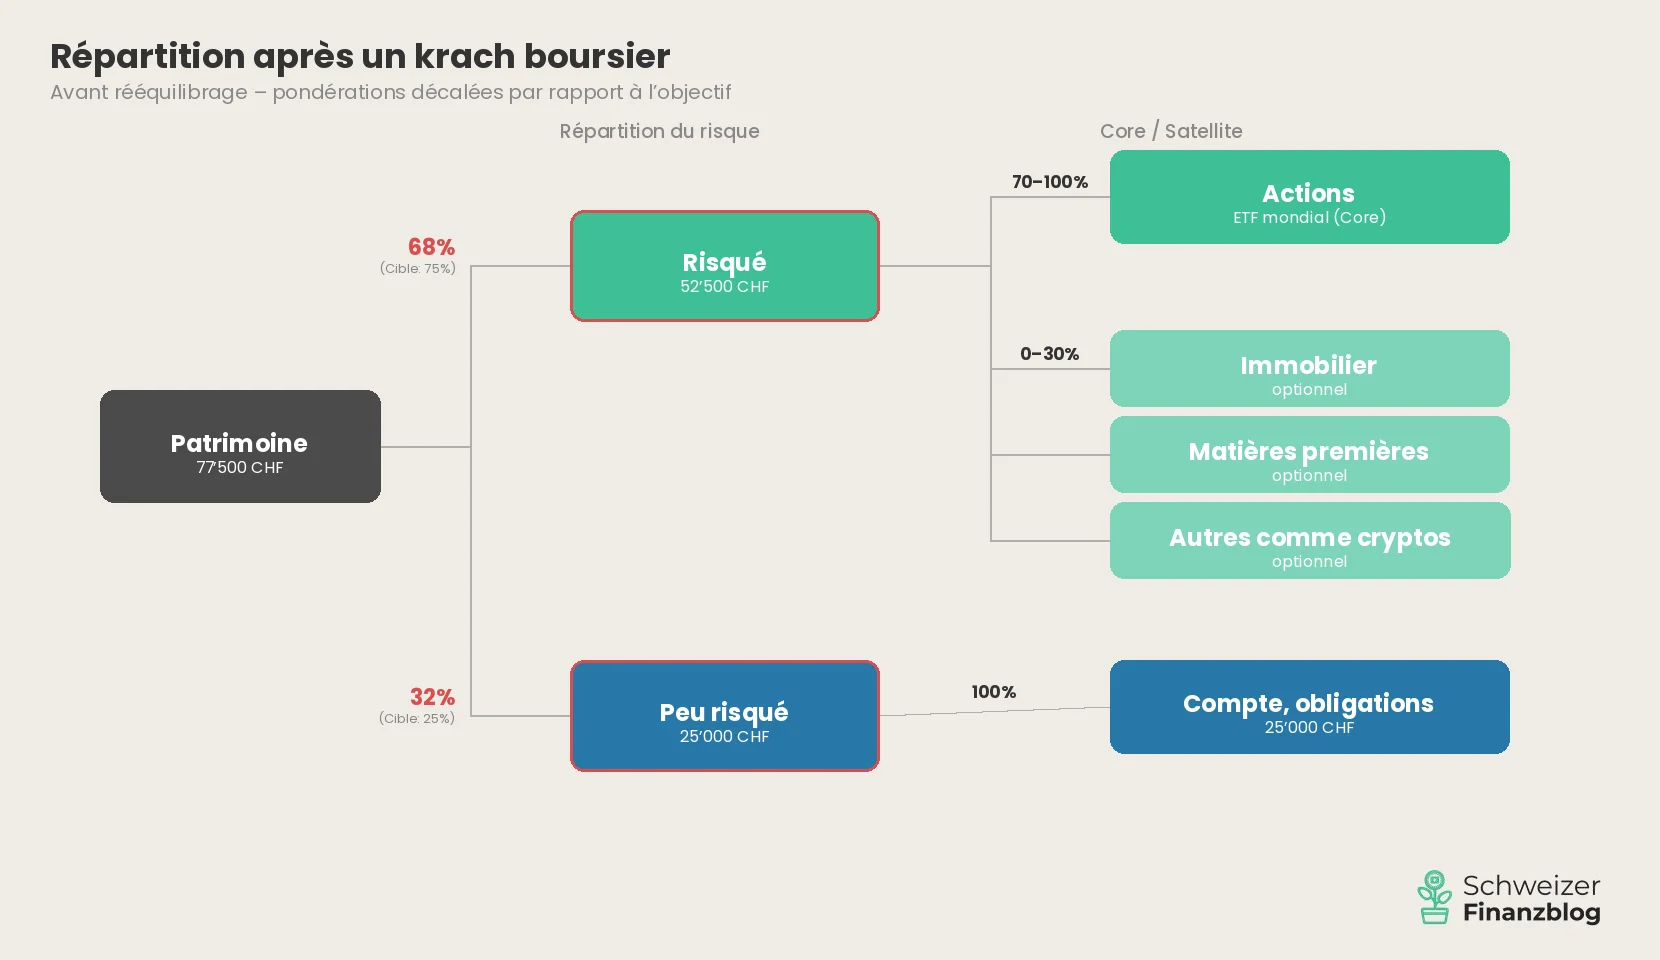
Les marchés boursiers chutent alors de 30 %. Votre partie risquée passe de 75 000 à 52 500 CHF, tandis que les 25 000 CHF sur le compte d’épargne restent inchangés. Votre fortune totale s’élève désormais à 77 500 CHF – et la part peu risquée atteint soudain 32 % au lieu de 25 %. Votre portefeuille est nettement plus conservateur que prévu.
Répartition du patrimoine après une chute de cours de 30 % dans la partie risquée. La part peu risquée passe de 25 % à 32 % – le portefeuille est plus conservateur que prévu. (Source : illustration propre)
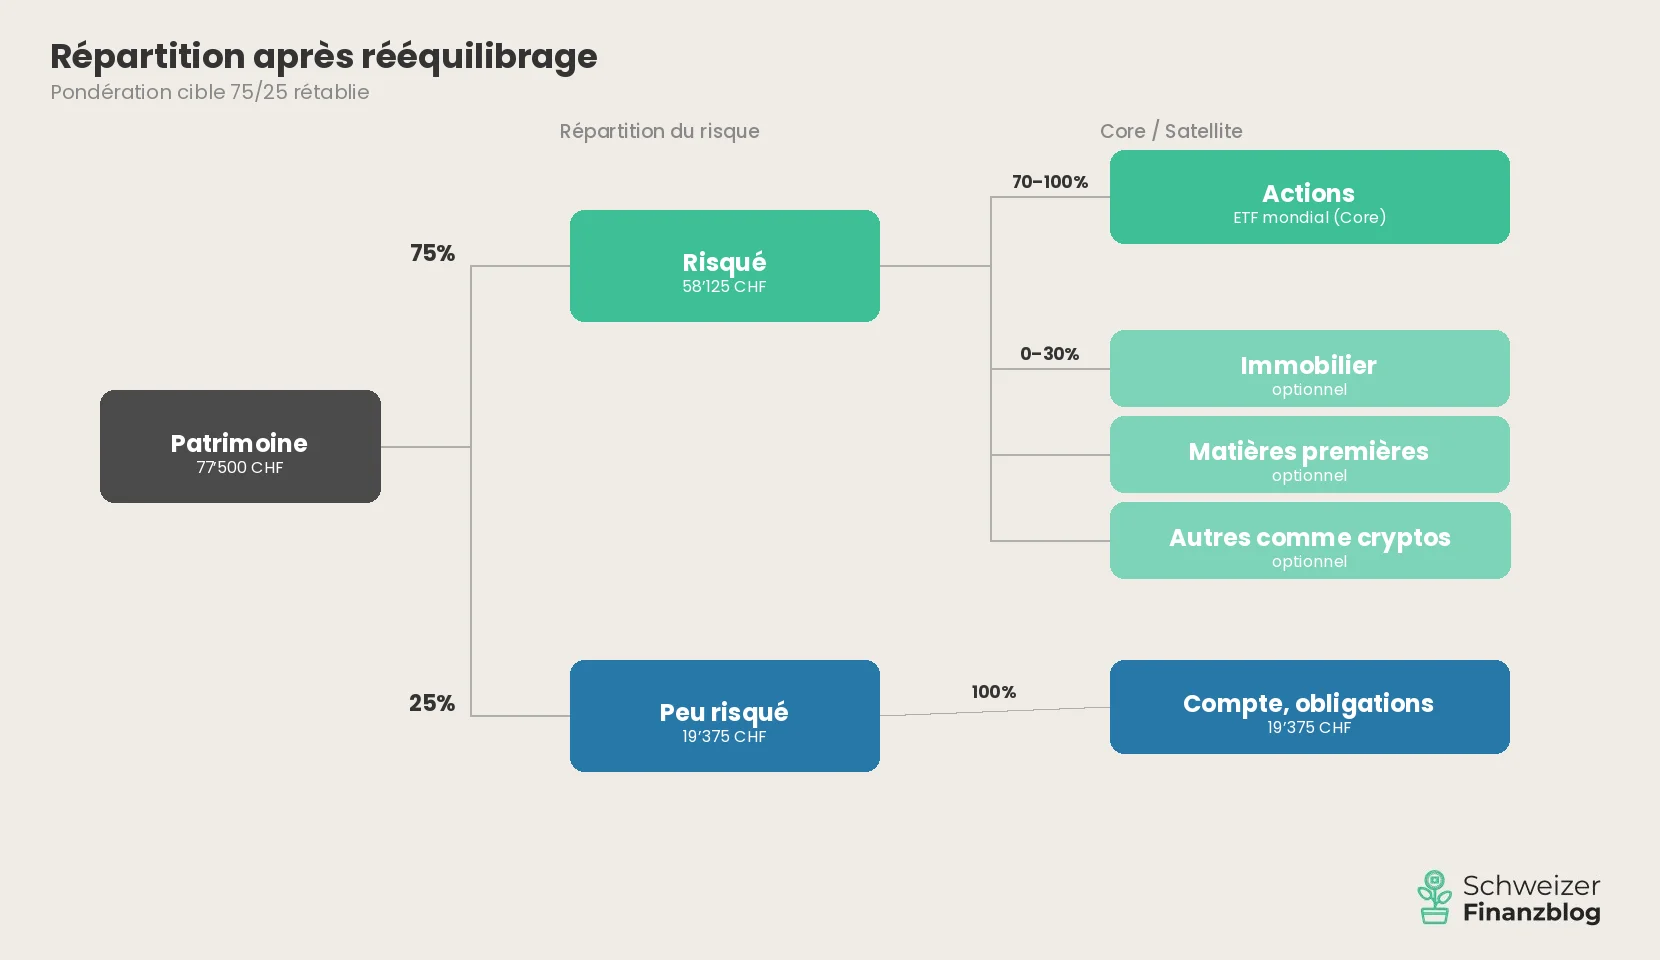
Pour revenir à 75/25, vous devriez transférer environ 5 600 CHF du compte d’épargne vers la partie risquée – justement après un krach, quand votre instinct vous dit le contraire. C’est précisément cela, le rééquilibrage : une correction sobre et fondée sur des règles, qui réaligne votre portefeuille sur votre profil de risque.
Quand vous n’avez pas besoin de rééquilibrage
Mais avant de créer un calendrier de rééquilibrage : tous les portefeuilles n’ont pas besoin de cette correction. Si vous détenez un seul ETF mondial et définissez la partie peu risquée comme un montant fixe en francs – p. ex. 25 000 CHF sur le compte d’épargne, sans compter le fonds d’urgence –, vous n’avez tout simplement rien à rééquilibrer. L’ETF est ajusté en continu, en interne, par le fournisseur. Et un montant fixe ne bouge pas, quoi que fassent les marchés. Lors du même krach, vos 25 000 CHF restent où ils sont. Votre partie risquée a diminué, mais votre profil de risque n’a pas changé – et c’est toute la logique du montant fixe en francs. Rien à faire.
Le rééquilibrage devient donc pertinent lorsque la partie peu risquée est définie en pourcentage (comme dans l’exemple ci-dessus) ou lorsque le portefeuille se compose de plusieurs ETF, par exemple dans une approche core-satellite. Dans les deux cas, les pondérations s’écartent avec le temps – et vous devez réajuster activement. Voyons maintenant comment procéder de manière pragmatique et économique.
Le rééquilibrage en pratique : comment remettre votre portefeuille d’aplomb
Deux questions se posent : quand faut-il rééquilibrer ? Et comment ?
Quand rééquilibrer ?
En théorie, il existe deux approches : l’une basée sur le calendrier, l’autre sur des seuils. Avec l’approche calendaire, vous vérifiez votre portefeuille à intervalles fixes – par exemple une fois par an. Avec l’approche par seuils, vous n’agissez que lorsqu’un écart dépasse une certaine valeur, p. ex. 5 points de pourcentage.
En pratique, on peut combiner les deux : vous vérifiez votre portefeuille une à deux fois par an – et n’intervenez que si l’écart est suffisamment important. Cela suffit. Le rééquilibrage n’est pas une affaire quotidienne, mais un levier d’ajustement occasionnel.
Trois façons de rééquilibrer votre portefeuille
Il existe en principe trois méthodes pour ramener votre portefeuille à sa pondération cible :
Réallouer : vous vendez les placements qui dépassent leur pondération cible et rachetez avec le produit les positions sous-pondérées. C’est la méthode classique, mais elle entraîne des frais de transaction.
Rééquilibrage par les flux : vous dirigez les nouveaux versements – par exemple votre montant d’épargne mensuel – de manière ciblée vers les positions sous-pondérées. Pas de vente nécessaire, pas de frais supplémentaires. Pour les investisseurs en phase d’épargne, c’est la voie la plus élégante, et c’est aussi celle que nous suivons.
Combinaison : en cas de petits écarts, vous réajustez via les nouveaux versements. Ce n’est qu’en cas de décalages plus importants que vous réallouez activement.
La perfection n’a pas sa place ici
Si vous rééquilibrez chaque position au franc près, vous payez des frais de transaction inutilement élevés – surtout sur de petits montants. Concentrez-vous sur les écarts les plus importants. Une fois que la répartition globale entre partie risquée et partie peu risquée est de nouveau correcte, vous pouvez ignorer sans crainte les petits déséquilibres au sein de la partie risquée. Vous les corrigerez simplement lors de votre prochain versement d’épargne. En règle générale : si une position s’écarte de plus de 5 points de pourcentage de sa pondération cible, une intervention s’impose. En dessous, l’effort n’en vaut généralement pas la peine.
Le graphique suivant montre ce que cela donne concrètement.
Répartition du patrimoine après rééquilibrage. La pondération cible 75/25 est rétablie – les petits écarts au sein de la partie risquée sont volontairement tolérés. (Source : illustration propre)
Bon à savoir : rééquilibrage en phase de désépargne, 3e pilier et impôts
Phase de désépargne
Ce qui précède concerne la phase d’épargne, c’est-à-dire la période pendant laquelle vous constituez votre patrimoine. Mais même si vous puisez dans votre patrimoine à la retraite, vous pouvez rééquilibrer. Le principe est simplement inversé : au lieu d’orienter les nouveaux versements, vous vendez d’abord les positions qui dépassent leur pondération cible. Ainsi, chaque retrait rapproche votre portefeuille de sa pondération cible – sans transactions supplémentaires.
3e pilier
Si vous détenez une partie de votre patrimoine dans le 3e pilier : le rééquilibrage y est généralement automatisé. Vous indiquez une seule fois votre profil de risque, et le prestataire se charge des réajustements pour vous – souvent déjà compris dans les frais de gestion. Le rééquilibrage de votre patrimoine libre reste en revanche à votre charge.
Impôts
Pour les investisseurs privés en Suisse, le rééquilibrage n’a en principe aucune conséquence fiscale. Les gains en capital sur la fortune privée sont exonérés d’impôt. Seule exception : si vous négociez si souvent et à une telle échelle que l’administration fiscale soupçonne un commerce professionnel de titres, vos gains sont imposés comme revenu. Avec une ou deux transactions de rééquilibrage par an, la question ne se pose pas.
Le bonus de rééquilibrage : un effet secondaire bienvenu
L’objectif principal du rééquilibrage est clair : votre portefeuille doit de nouveau correspondre à votre profil de risque. Mais il existe un effet secondaire agréable, connu dans la littérature spécialisée sous le nom de bonus de rééquilibrage.
Le principe est simple : en rééquilibrant, vous rachetez systématiquement les placements qui ont baissé et allégez ceux qui ont progressé. Vous agissez donc de manière anticyclique – et c’est précisément ce comportement qui peut générer un petit rendement supplémentaire à long terme. Diverses études chiffrent cet effet à environ 0,1 à 0,5 point de pourcentage par an.
Le revers de la médaille
Le bonus de rééquilibrage n’est pas une loi de la nature. Il fonctionne le mieux lorsque les cours reviennent vers leur moyenne après des écarts – ce que l’on appelle la régression vers la moyenne. En revanche, dans les phases de tendances durables, le rééquilibrage peut être un frein, car vous vendez trop tôt les gagnants. Nul autre que Charlie Munger, partenaire de longue date de Warren Buffett, rejetait catégoriquement le rééquilibrage précisément pour cette raison : rogner systématiquement ses gagnants freine la croissance de son portefeuille.
À cela s’ajoutent les frais de transaction. Auprès d’une banque traditionnelle coûteuse, ils ont vite fait d’absorber le bonus. Le bonus de rééquilibrage n’est donc intéressant qu’avec un courtier en ligne bon marché, dont les frais par transaction sont bas.
Retenez donc : voyez le bonus comme un extra bienvenu, pas comme une garantie.
« Le véritable argument en faveur du rééquilibrage n’est pas le rendement supplémentaire, mais le contrôle des risques. »
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue attractifs.
– – – – –
Conclusion
Le rééquilibrage n’est pas un troisième grand principe de placement à côté de la diversification et de l’allocation d’actifs – c’est l’entretien qui garantit que votre portefeuille reste adapté à votre profil de risque, même après des fluctuations de marché.
Si vous faites simple – un ETF mondial et un montant fixe en francs sur le compte d’épargne –, vous n’avez pas à vous en soucier. Pour tous les autres : vérifier une à deux fois par an, réajuster en cas d’écarts importants, idéalement via de nouveaux versements plutôt que par des ventes. La perfection n’a pas sa place ici – tant que la répartition globale est correcte, vous pouvez ignorer sans crainte les petits déséquilibres.
Dans la leçon 6, nous examinons de plus près le véhicule de placement qui revient sans cesse dans ce guide : l’ETF. Que se cache-t-il derrière – et pourquoi parlons-nous d’une révolution du placement privé ?
2026-04-14 : article entièrement remanié et mis à jour.
Avertissement
Exclusion de responsabilité : Investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : Nous avons rédigé cet article sur le rééquilibrage en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si des erreurs nous ont malgré tout échappé, si des aspects importants ont été oubliés et/ou ne sont plus à jour, nous vous serions reconnaissants de nous le signaler.
Quelle part de votre patrimoine placer en actions – et combien laisser sur votre compte bancaire ? La réponse à cette question est la décision la plus importante de vos placements. Ni le choix du bon ETF, ni le moment idéal pour vous lancer – mais la manière dont vous structurez votre patrimoine. Dans cette quatrième leçon de notre guide financier, vous découvrirez comment définir pas à pas votre allocation d’actifs personnelle et quel rôle y jouent votre profil de risque, votre réserve de liquidités et le 3e pilier.
L’allocation d’actifs – la répartition de votre patrimoine entre une partie à risque élevé et une partie à faible risque – est la décision la plus importante de vos placements.
Avant d’investir, il vous faut une réserve de liquidités de trois à six mois de dépenses. Elle se situe en dehors de l’allocation d’actifs.
Votre profil de risque – composé de votre tolérance au risque et de votre capacité de risque – détermine la pondération. Le plus prudent des deux facteurs fixe le cadre.
Dans la partie à risque élevé, des ETF d’actions largement diversifiés constituent le cœur. La solution la plus simple : un seul ETF mondial. Si vous le souhaitez, vous le complétez selon le principe core-satellite.
La partie à faible risque – avoirs bancaires et éventuellement obligations de première qualité – ne rapporte presque rien, mais apporte stabilité, flexibilité et munitions pour le rééquilibrage.
Notez votre allocation cible. C’est votre étoile polaire – et lors du prochain krach boursier, elle vaudra plus que n’importe quel tuyau de placement.
Qu’est-ce que l’allocation d’actifs ?
Derrière la notion d’allocation d’actifs (asset allocation en anglais) se cache une idée simple : la structuration de votre patrimoine. Concrètement, la question est de savoir comment vous répartissez votre argent entre différentes classes d’actifs – combien va en actions, combien reste sur votre compte bancaire, combien placez-vous éventuellement dans l’immobilier ou dans d’autres placements ?
Si la diversification est le plan de construction, l’allocation d’actifs – autrement dit la structure de votre patrimoine – constitue les fondations de votre maison. C’est elle qui détermine la solidité du bâtiment, et non la couleur des murs ou le modèle de la cuisine. De nombreuses études le confirment : ce n’est pas le choix de produits individuels, mais la répartition de votre patrimoine qui a la plus grande influence sur le succès de vos placements à long terme. C’est sur elle que vous alignez toutes vos autres décisions de placement.
Avant d’entrer dans les détails, il vaut la peine de regarder la situation dans son ensemble. Votre patrimoine se divise en trois domaines aux fonctions différentes : la réserve de liquidités comme filet de sécurité, la partie à faible risque comme ancre de stabilité et la partie à risque élevé comme moteur de rendement.
La réserve de liquidités : votre filet de sécurité
Toute planification financière solide comprend une réserve de liquidités – une épargne de précaution de trois à six mois de dépenses sur votre compte bancaire. Cette réserve sert à amortir des dépenses imprévues, liées par exemple à une perte d’emploi, à une maladie ou à de grosses réparations, sans que vous deviez toucher à vos placements.
Même si la réserve de liquidités se trouve elle aussi sur un compte bancaire, à faible risque, elle ne fait pas partie de votre allocation d’actifs. La différence : la partie à faible risque de vos placements est une décision stratégique délibérée au sein de votre portefeuille. La réserve de liquidités, elle, est une condition préalable qui doit être remplie avant même que vous songiez à investir. Elle est réservée aux urgences – et donc taboue pour les placements. Le remboursement d’éventuels crédits à la consommation est lui aussi prioritaire : leurs intérêts dépassent tout rendement de placement réaliste.
Ce qui reste après l’épargne de précaution et le remboursement des dettes constitue votre patrimoine librement disponible à investir. Et c’est précisément ce patrimoine que vous structurez maintenant grâce à l’allocation d’actifs.
Votre profil de risque détermine la répartition
La manière dont vous répartissez votre patrimoine librement disponible dépend de votre profil de risque individuel – c’est-à-dire de l’interaction entre votre tolérance au risque et votre capacité de risque, que nous avons traitées en détail dans la leçon 2.
Pour rappel : la tolérance au risque décrit la perte de cours que vous pouvez supporter sans en perdre le sommeil ni vendre dans la panique. La capacité de risque décrit la perte que votre porte-monnaie peut encaisser sans vous mettre en difficulté financière – elle dépend de votre situation financière de départ et de votre horizon de placement.
Les deux facteurs doivent être en accord. Un exemple : vous êtes jeune, vous gagnez bien votre vie et vous pourriez sans problème encaisser financièrement une perte de cours de 50 %. Mais à moins 20 %, vous devenez nerveux et vendez. Dans ce cas, ce n’est pas votre capacité de risque qui est déterminante, mais votre tolérance au risque – c’est elle qui fixe la limite la plus étroite. Inversement, si vous vous considérez comme prêt à prendre des risques mais souhaitez acheter un logement dans trois ans, vous devriez vous en tenir à votre capacité de risque, plus faible. En bref : le plus prudent des deux facteurs fixe le cadre.
De la théorie à la pratique : répartir votre patrimoine
En fonction de votre profil de risque, vous divisez votre patrimoine librement disponible en deux parties : une partie à risque élevé et une partie à faible risque. Règle générale : plus la part d’actions est élevée, plus votre portefeuille est risqué – mais aussi prometteur en termes de rendement.
Partons d’un patrimoine fictif de 100 000 francs à investir – l’épargne de précaution est déjà constituée. Vous disposez d’un revenu régulier et maîtrisez vos dépenses courantes. Voici cinq répartitions typiques de votre patrimoine :
Profil de risque
Risque élevé*
Faible risque**
Rendement historique annuel***
Perte max.***
Horizon de placement min.
Défensif
0–20%
80–100%
1–2%
jusqu’à –12 %
0–2 ans
Conservateur
20–40%
60–80%
2–3%
jusqu’à –23 %
3–4 ans
Équilibré
40–60%
40–60%
3–4%
jusqu’à –35 %
5–7 ans
Dynamique
60–80%
20–40%
4–5%
jusqu’à –46 %
7–9 ans
Offensif
80–100%
0–20%
5–6%
jusqu’à –58 %
10 ans et plus
*Actions, complétées au besoin par de l’immobilier, des matières premières, des cryptos ou d’autres classes d’actifs ; **avoirs bancaires, éventuellement obligations de première qualité (p. ex. obligations de la Confédération) ; ***Rendement : valeurs réelles estimées du point de vue d’investisseurs suisses (corrigées des effets de change et de l’inflation), sur la base d’un rendement réel à long terme des actions d’environ 6 % et d’un rendement réel d’environ 1 % pour les obligations de première qualité, pondérées selon le profil de risque. Perte max. : basée sur la plus forte chute historique du MSCI ACWI (–58 %, du 31.10.2007 au 9.3.2009 ; source : MSCI). Les performances passées ne garantissent pas les résultats futurs.
Pour le profil offensif, nous recommandons un horizon de placement d’au moins 10 ans en raison de sa forte volatilité. Les modèles plus conservateurs, avec une faible part d’actions, conviennent en revanche aussi à des périodes plus courtes.
La partie à risque élevé : des actions au cœur, des compléments en satellite
La partie à risque élevé est le moteur de rendement de votre portefeuille – et sa principale composante, ce sont les actions.
« Dans la partie à risque élevé, impossible de se passer des actions. »
Concrètement, elle remplit quatre fonctions :
Constitution de patrimoine à long terme : les actions sont la classe d’actifs au rendement historiquement le plus élevé – et grâce aux intérêts composés, votre argent croît de manière exponentielle sur des décennies.
Protection contre l’inflation : alors que les avoirs bancaires perdent de la valeur en termes réels, les actions offrent à long terme une protection efficace contre le renchérissement.
Participation à l’économie mondiale : avec un ETF mondial, vous profitez de la croissance de milliers d’entreprises – sans devoir en analyser une seule.
Revenu passif : les ETF d’actions largement diversifiés versent régulièrement des dividendes – selon le fonds, directement sur votre compte ou réinvestis automatiquement, ce qui renforce l’effet des intérêts composés.
Les ETF qui répliquent de larges indices de marché de toutes les régions du monde sont particulièrement adaptés comme véhicules de placement. Pourquoi nous jugeons les ETF particulièrement attrayants pour placer votre argent, vous le découvrirez dans la leçon 6.
Un ETF mondial comme fondation
La solution la plus simple et en même temps la plus élégante : avec un seul ETF mondial – par exemple le Vanguard FTSE All-World ou un ETF MSCI ACWI – vous investissez dans des milliers d’entreprises de pays industrialisés et émergents, pondérées selon leur capitalisation boursière. Un seul achat, une diversification mondiale, un effort minimal. C’est l’idée centrale de l’investissement passif – et, pour la plupart des investisseurs, le point de départ idéal.
Des compléments ciblés selon le principe core-satellite
Si vous souhaitez aller au-delà de cette base, vous pouvez appliquer l’approche core-satellite de la leçon 3. Le cœur – 70 à 100 % de la partie à risque élevé – reste un ETF d’actions largement diversifié. Si vous le souhaitez, vous complétez le reste, jusqu’à 30 % au maximum, par des ajouts ciblés en satellite :
L’immobilier, via des REIT (Real Estate Investment Trusts) diversifiés à l’échelle mondiale, peut améliorer le rapport rendement-risque grâce à une corrélation en partie plus faible avec le marché des actions.
Les matières premières comme l’or peuvent servir de protection contre l’inflation et d’amortisseur en temps de crise – mais ne génèrent aucun revenu courant.
Les cryptomonnaies comme le bitcoin comptent parmi les classes d’actifs les plus volatiles qui soient – si vous y investissez, vous devez pouvoir supporter de fortes fluctuations et n’engager que de l’argent dont vous pourriez vous passer dans le pire des cas.
D’autres options comme les objets de collection, le crowdlending, les ETF factoriels ou les actions individuelles sont envisageables pour les investisseurs qui aiment le risque – comme petit complément, pas comme élément central.
Règle générale : plus le placement est exotique, plus sa pondération doit être faible.
La partie à faible risque : sécurité et disponibilité
La partie à faible risque est l’ancre de stabilité de votre portefeuille – et le calmant pour vos nerfs. Quand les bourses chutent une fois de plus de 30 %, c’est cette partie qui vous permet de garder votre calme. Concrètement, elle remplit trois fonctions :
Ancre psychologique : quand tout n’est pas dans le rouge, vous tenez bon plus facilement et prenez de meilleures décisions.
Flexibilité : si votre situation change de manière inattendue – nouvel emploi, déménagement, dépenses imprévues au-delà de l’épargne de précaution –, vous gardez une marge de manœuvre.
Munitions pour le rééquilibrage : après un krach, vous pouvez racheter des actions à bon prix et rééquilibrer votre portefeuille (plus de détails dans la leçon 5).
Les avoirs bancaires – sur un compte d’épargne ou un compte privé – sont la variante la plus simple et la plus liquide. Vous pouvez y accéder à tout moment. En Suisse, les avoirs jusqu’à 100 000 CHF par personne et par banque sont protégés par la garantie des dépôts. Le rendement attendu est clair : au mieux une certaine protection contre l’inflation, mais pas de croissance réelle du patrimoine. Ce n’est d’ailleurs pas le rôle de cette partie – elle doit vous apporter sécurité et capacité d’action.
Les obligations de première qualité – par exemple les obligations de la Confédération notées « AAA » – offrent elles aussi une grande sécurité. En Suisse, leur rendement est toutefois historiquement proche de l’inflation. Si vous espérez un rendement appréciable après déduction du renchérissement, vous serez en général déçu par les obligations suisses. Elles peuvent néanmoins jouer un rôle de stabilisateur dans le portefeuille – en particulier pour les investisseurs au profil équilibré ou conservateur.
D’autres options comme les obligations de caisse ou les dépôts à terme offrent un peu plus de rendement que le compte d’épargne, mais immobilisent le capital pour une durée déterminée. Vous en trouverez un aperçu dans la leçon 2.
« La définition de votre allocation d’actifs individuelle, adaptée à votre profil de risque, est l’alpha et l’oméga de vos placements. »
Exemple de structure de patrimoine pour une personne au profil de risque dynamique – le deuxième plus élevé des cinq niveaux de risque. Le cœur se compose d’un seul ETF d’actions mondial (p. ex. FTSE All-World ou MSCI ACWI). Les positions satellites comme l’immobilier, les matières premières ou les cryptomonnaies sont facultatives. Dans la partie à faible risque, les avoirs bancaires et éventuellement des obligations de première qualité assurent la stabilité. La réserve de liquidités n’est pas représentée – elle se situe en dehors de l’allocation d’actifs. (Source : représentation propre)
Et le pilier 3a dans tout ça ?
Une question qu’on nous pose régulièrement : où se situe l’avoir 3a dans mon allocation d’actifs – à faible risque ou à risque élevé ?
Notre réponse : ni l’un ni l’autre. Votre avoir 3a est un capital de prévoyance lié – vous ne pouvez pas simplement le retirer quand vous le voulez. Les retraits anticipés ne sont possibles que dans quelques cas, par exemple pour l’achat d’un logement, en cas d’émigration ou lors du passage à l’indépendance. C’est pourquoi le pilier 3a ne se range pas dans le même tiroir que votre patrimoine librement disponible : il obéit à ses propres règles.
Cela ne veut pas dire pour autant que vous devriez l’ignorer – bien au contraire. Si vous avez encore 10, 20 ans ou plus devant vous jusqu’à la retraite, vous disposez d’un énorme levier grâce aux intérêts composés. C’est précisément pour cette raison que nous recommandons d’investir votre 3e pilier en actions. Le plus grand mangeur de rendement ? Les frais. Les produits bancaires traditionnels prélèvent souvent 1 % ou plus par an – cela semble peu, mais peut représenter à long terme des dizaines de milliers de francs de rendement perdu. Les prestataires en ligne avantageux, avec des frais inférieurs à 0,5 %, font ici une énorme différence.
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue attractifs.
– – – – –
Conclusion
L’allocation d’actifs est la décision la plus importante de vos placements – plus importante que le choix de produits individuels, plus importante que le moment d’entrée, plus importante que la question de savoir si vous achetez l’ETF A ou l’ETF B. C’est votre étoile polaire, sur laquelle vous alignez toutes vos autres décisions de placement.
Le principe est simple : constituez d’abord votre réserve de liquidités. Répartissez ensuite votre patrimoine librement disponible, en fonction de votre profil de risque, entre une partie à risque élevé et une partie à faible risque. Dans la partie à risque élevé, des ETF d’actions largement diversifiés constituent le cœur – si vous le souhaitez, vous les complétez selon le principe core-satellite. Dans la partie à faible risque, les avoirs bancaires assurent stabilité et sommeil paisible. Votre avoir 3a, vous le considérez séparément – investi en actions et à moindre coût.
Notez votre allocation cible – afin de pouvoir la surveiller périodiquement et corriger le tir si nécessaire. Car lorsque les actions montent ou baissent, la pondération se décale automatiquement. Comment rétablir simplement et à moindre coût la structure initiale de votre portefeuille, nous le verrons dans notre prochaine leçon : le rééquilibrage.
2026-05-19 : tableau des rendements et pertes historiques adapté au contexte suisse (corrigé de l’inflation et des effets de change).
2026-04-10 : article entièrement remanié et mis à jour.
Clause de non-responsabilité
Clause de non-responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article sur l’allocation d’actifs en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si des erreurs nous ont malgré tout échappé, si des aspects importants ont été oubliés et/ou ne sont plus d’actualité, nous vous serions reconnaissants de nous le signaler.
Pourquoi un portefeuille largement diversifié bat-il le tuyau boursier soi-disant le plus malin ? La réponse se trouve dans l’un des concepts les plus puissants de la théorie financière moderne – et dans le seul véritable « repas gratuit » de l’investissement. Dans cette troisième leçon de notre guide financier, vous découvrirez comment utiliser efficacement la diversification en deux étapes, où se situent ses limites et ce que cela signifie pour la constitution de votre patrimoine.
La diversification est le seul « repas gratuit » de l’investissement : vous obtenez le même potentiel de rendement avec moins de risque.
Avant d’investir, vous devriez remplir deux conditions de base : disposer d’un fonds d’urgence couvrant trois à six mois de dépenses et n’avoir aucun crédit à la consommation en cours.
Étape 1 : répartissez vos actions à l’échelle mondiale et sur tous les secteurs – vous éliminez ainsi le risque spécifique aux entreprises.
Étape 2 : si vous voulez aller plus loin, combinez différentes classes d’actifs – les obligations et les placements alternatifs comme l’immobilier peuvent réduire les fluctuations ou ouvrir des perspectives de rendement supplémentaires.
Avec l’approche core-satellite, vous gardez de la discipline dans le socle et une marge de manœuvre pour des positions ciblées dans le satellite.
Le stock picking peut augmenter le rendement – mais aussi mener à une perte totale. C’est pourquoi la diversification est en règle générale la voie la plus prometteuse – et elle est scientifiquement fondée.
Résister à la tentation du stock picking
Certes, il n’est pas facile de résister au tuyau boursier soi-disant sûr, aux perspectives de gains mirobolantes, venant de votre cercle de connaissances. Mais c’est absolument nécessaire !
« La chasse aux titres individuels, aussi appelée stock picking, peut se retourner complètement contre vous. »
En effet, si vous investissez dans un titre individuel, des pertes de cours substantielles sans perspective de reprise durable sont un scénario malheureusement bien trop réaliste. Et cela ne concerne pas seulement des titres exotiques, mais aussi des entreprises suisses connues et bien établies.
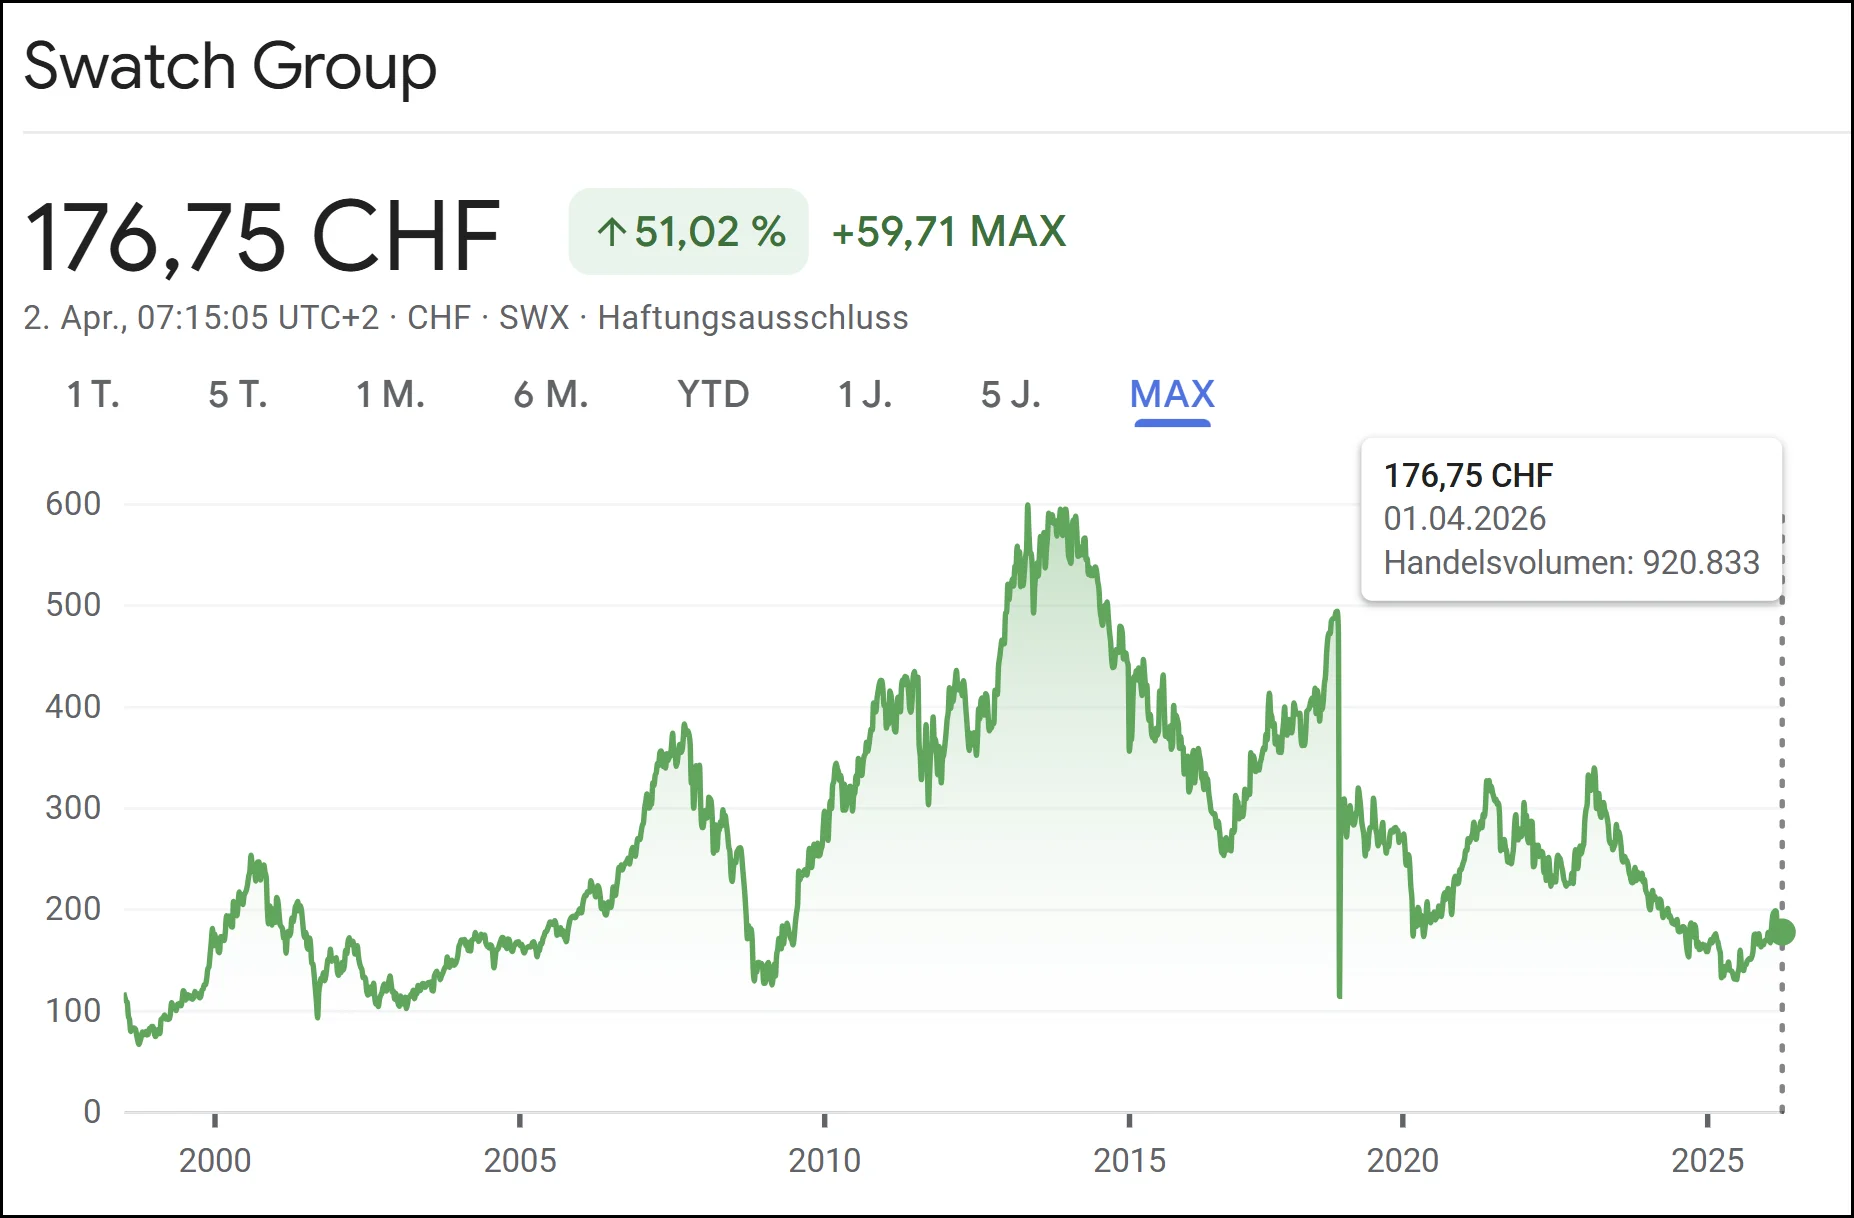
Le Swatch Group, autrefois un titre prisé à la Bourse suisse, a perdu environ 70 % de sa valeur depuis son sommet de novembre 2013 – comme le montre clairement le graphique.
Évolution du cours du Swatch Group depuis 1997 : malgré des sommets intermédiaires de plus de 600 CHF, l’action cote début 2026 en dessous de son niveau de 2006. (Source : Google Finance, 2 avril 2026)
Le pire scénario est encore plus radical : la faillite. Swissair, autrefois fière compagnie aérienne nationale, a dû rester clouée au sol en octobre 2001 – les actionnaires ont tout perdu. Le sort des investisseurs de Credit Suisse n’a guère été meilleur : autrefois l’une des plus grandes banques du monde, elle a été reprise en urgence par UBS pour une bouchée de pain en mars 2023, après une crise de confiance. Les actionnaires ont pratiquement tout perdu.
D’ailleurs, le contraire du stock picking n’est pas forcément l’investissement passif – les fonds gérés activement détiennent eux aussi souvent des centaines de titres et sont donc largement diversifiés. Le véritable concept opposé est la concentration sur quelques titres. Et c’est précisément cette concentration qui augmente le risque – sans augmenter le rendement.
Mais la concentration ne se manifeste pas seulement dans le stock picking. Si vous gardez toute votre fortune sur un compte d’épargne, vous vous concentrez aussi sur une seule forme de placement – à la différence près que la menace n’est pas ici une perte de cours, mais une érosion insidieuse du pouvoir d’achat due à l’inflation. Et l’effet des intérêts composés, qui fait la différence décisive à long terme, reste pratiquement sans effet. Nous avons montré l’ampleur de cette différence sur plusieurs décennies dans la leçon 1 .
Comment la diversification résout ce risque – et ce qu’en dit la science –, vous le découvrirez dans le chapitre suivant.
Que se cache-t-il derrière la diversification ? La théorie en bref
Nous en arrivons ainsi à la théorie moderne du portefeuille (MPT) de Harry Markowitz. Pour sa thèse de doctorat novatrice, il a reçu en 1990 le prix Nobel d’économie.
Markowitz a été le premier à apporter une preuve théorique de l’effet positif de la diversification sur le risque et le rendement d’un portefeuille global. Au cœur de sa théorie se trouve la distinction entre risque systématique et risque non systématique.
Tous les titres du marché sont soumis au risque systématique – c’est-à-dire aux risques de marché comme les hausses de taux, les récessions ou l’instabilité politique. Il ne peut pas être éliminé par la diversification et constitue tout simplement le prix de l’investissement lui-même.
Le risque non systématique, en revanche, est le risque spécifique à une entreprise – par exemple des erreurs de gestion comme lors du scandale des émissions de VW. Ce risque peut être réduit par la diversification. Et c’est là le point décisif : le marché vous rémunère pour le risque systématique – pas pour le risque non systématique. Si vous misez sur des titres individuels, vous prenez donc un risque inutile sans pouvoir en attendre un rendement plus élevé.
« Le risque spécifique aux entreprises peut être réduit par la diversification – le risque de marché, non. »
Vous obtenez les effets de diversification les plus forts en combinant des placements dont la corrélation est aussi faible que possible. Elle va de +1 (évolution identique) à –1 (évolution opposée), en passant par 0 (évolution indépendante). Au sein de la classe d’actifs des actions, les corrélations typiques se situent entre 0,70 et 0,95 – l’effet est réel, mais limité. La combinaison de différentes classes d’actifs apporte nettement plus, comme nous le verrons plus loin.
La frontière efficiente : ce qui fait un portefeuille optimal
Markowitz n’a pas seulement montré que la diversification réduit le risque – il a aussi précisé le niveau de risque minimal à prendre pour un rendement donné. Le résultat est la frontière efficiente (en anglais : Efficient Frontier).
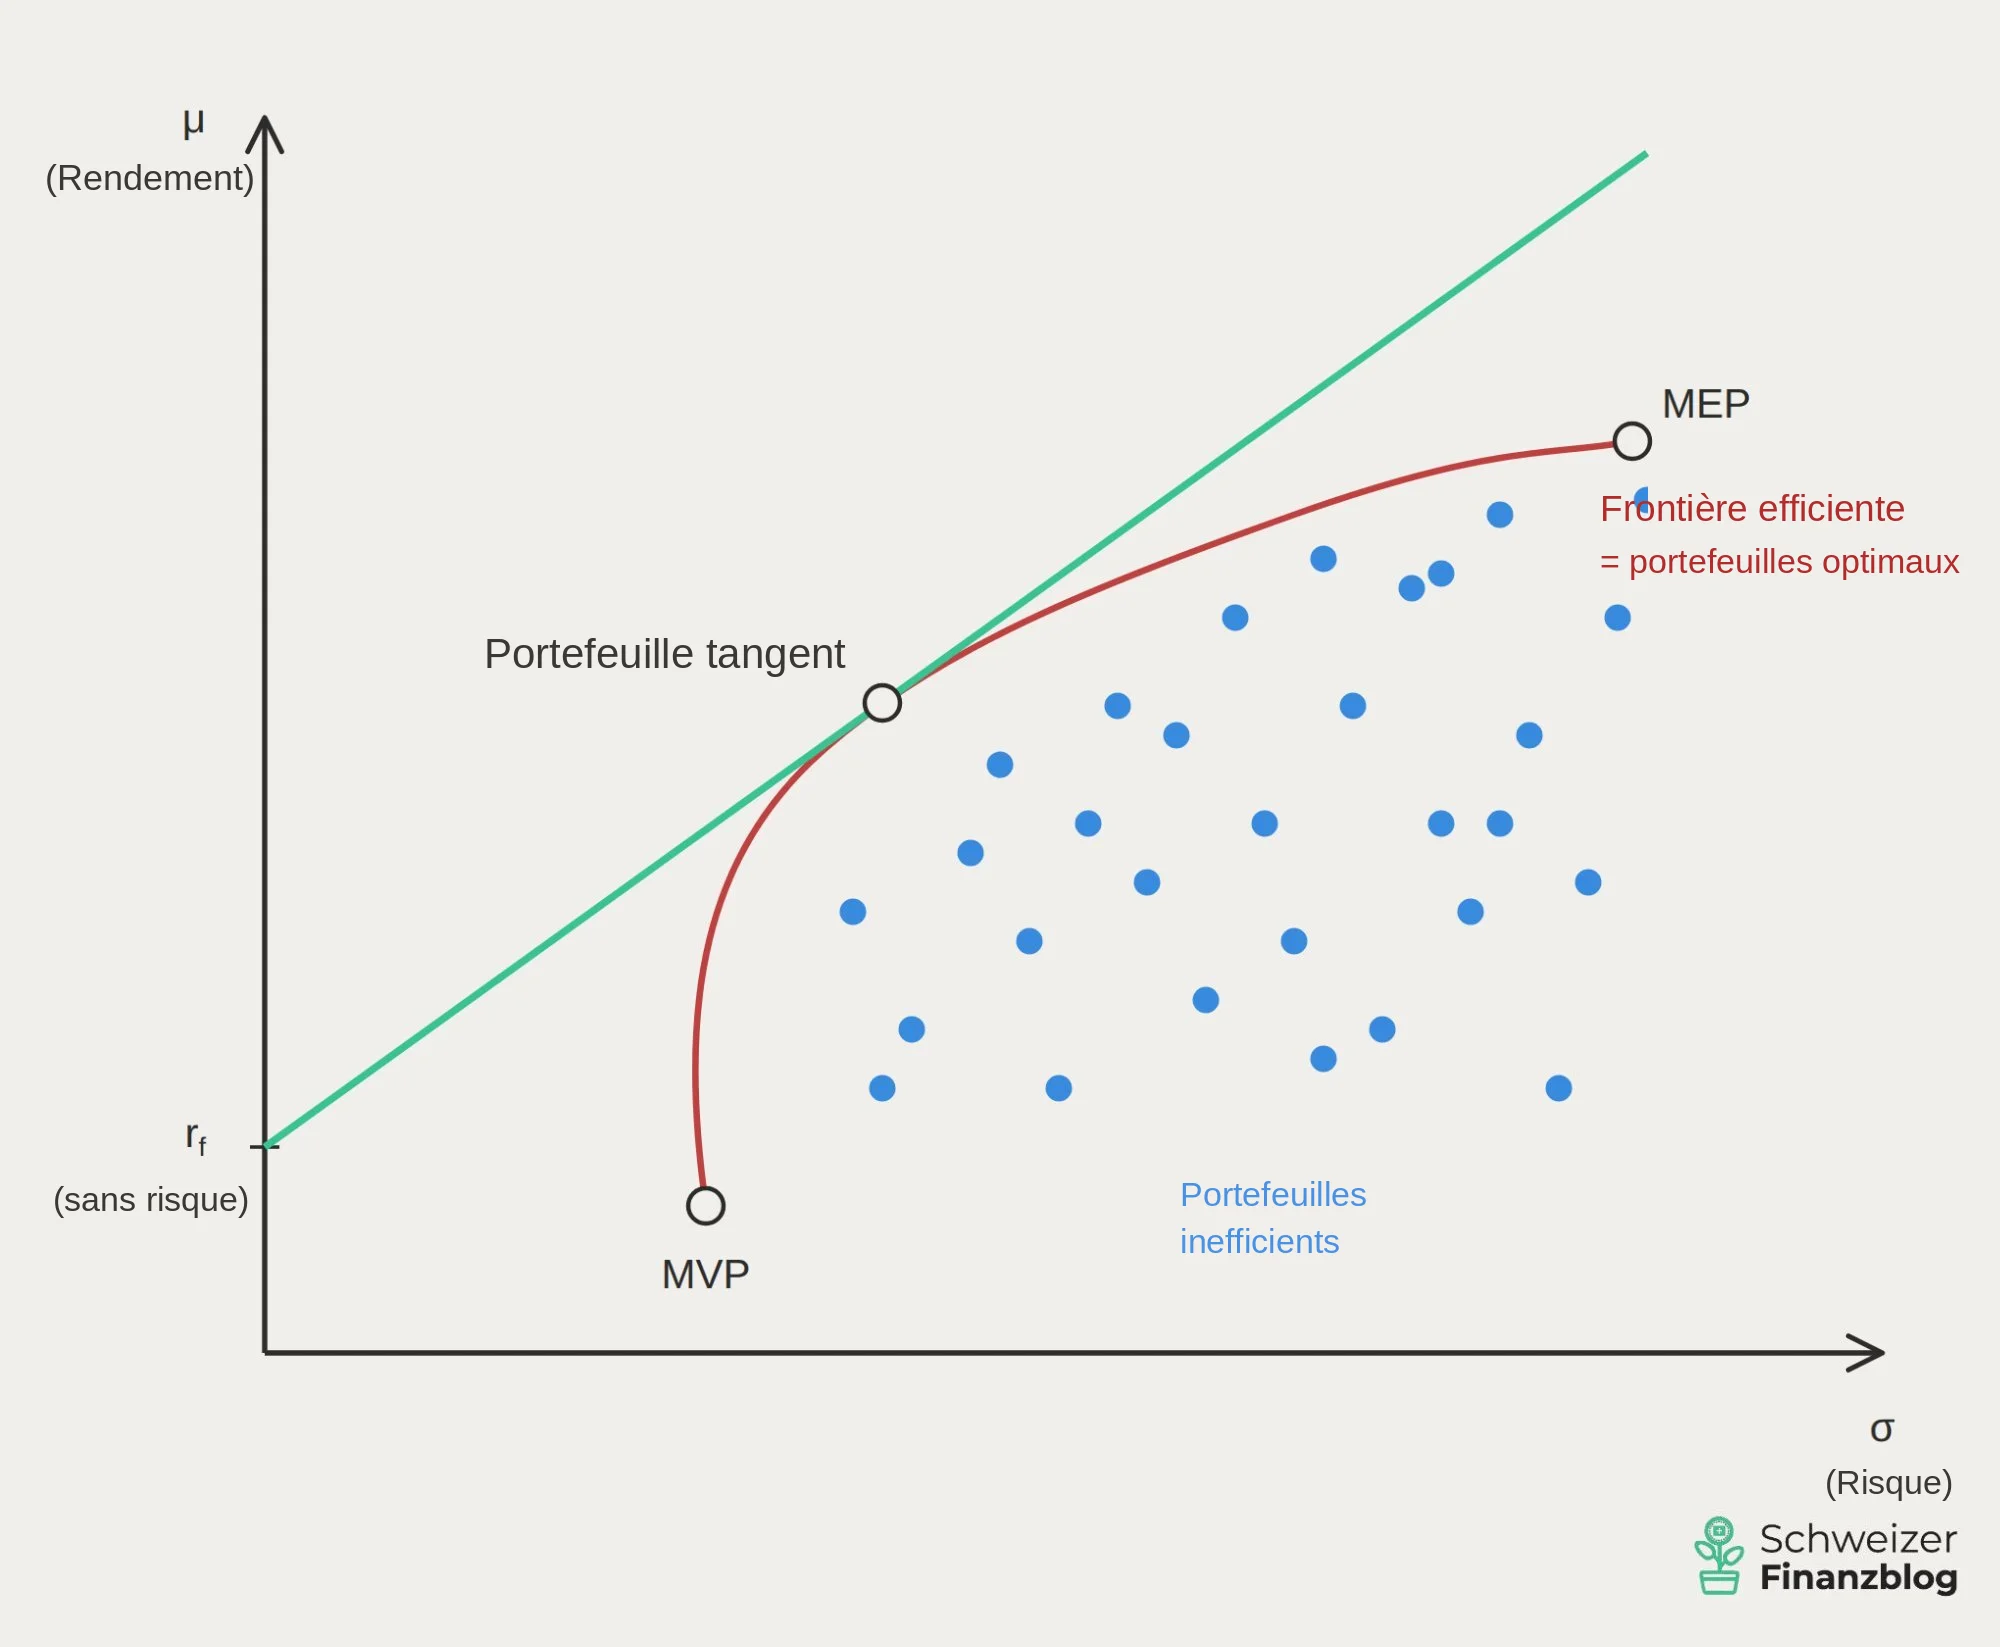
La frontière efficiente apparaît lorsqu’on reporte toutes les combinaisons de portefeuilles imaginables dans un graphique – avec le risque sur l’axe des X et le rendement attendu sur l’axe des Y.
Les portefeuilles situés sur la courbe sont efficients : ils obtiennent le rendement maximal possible pour un risque donné. Les portefeuilles situés en dessous sont inefficients – trop de risque pour trop peu de rendement. Les portefeuilles situés au-dessus de la courbe sont tout simplement inatteignables.
Tous les portefeuilles ne se valent pas : les points bleus représentent des portefeuilles inefficients – ils offrent trop peu de rendement pour le risque pris. Ce n’est que sur la frontière efficiente rouge que le rapport entre risque et rendement est juste. Trois points se distinguent : le MVP (portefeuille de variance minimale) à l’extrémité inférieure, avec le risque le plus faible, le MEP (portefeuille de rendement maximal) à l’extrémité supérieure, avec le rendement le plus élevé, et entre les deux le portefeuille tangent – celui qui offre le rendement le plus élevé par unité de risque prise. (Source : représentation propre)
« La diversification est le seul repas gratuit de l’investissement : même rendement attendu – mais moins de risque. »
Un ETF d’actions mondial comme le FTSE All-World se situe près du MEP – le portefeuille de rendement maximal à l’extrémité supérieure de la frontière efficiente. Un titre individuel comme le Swatch Group, en revanche, se trouve à droite, en dehors de la courbe : pour un rendement attendu égal, voire inférieur, vous supportez nettement plus de risque – sans être rémunéré pour cela. C’est exactement cela, le « repas gratuit » de la diversification : non pas plus de rendement, mais moins de risque pour le même rendement attendu.
La diversification en pratique – deux étapes
La théorie, c’est bien beau – mais comment mettre concrètement en œuvre la diversification ? Et jusqu’où devez-vous aller ? Le vieil adage boursier selon lequel il ne faut pas mettre tous ses œufs dans le même panier s’applique en deux étapes. Mais vous devriez d’abord remplir une condition importante.
Le fonds d’urgence. Avant d’investir, vous devriez conserver sur un compte bancaire l’équivalent de trois à six mois de dépenses comme réserve de liquidités. Cette réserve sert à amortir les dépenses imprévues – par exemple en cas de perte d’emploi, de maladie ou de réparations – sans que vous ayez à toucher à vos placements. Le remboursement d’éventuels crédits à la consommationest également prioritaire, car leurs intérêts dépassent tout rendement de placement réaliste. Ce n’est qu’une fois cette réserve constituée et libéré·e de toute dette de consommation que vous pouvez placer le reste de votre patrimoine véritablement à long terme.
Étape 1 – La diversification au sein de la classe d’actifs des actions
Commençons par le niveau le plus important : bien répartir vos actions. Une règle empirique simple vous aide à vous orienter :
À proscrire : les titres individuels Si vous ne détenez qu’une seule action, vous supportez l’intégralité du risque spécifique à l’entreprise. Une perte totale – comme avec Swissair – n’est pas un scénario théorique.
Sous-optimal : quelques titres suisses Beaucoup ont tendance à surpondérer les actions de leur pays – c’est ce qu’on appelle le biais domestique (home bias). Compréhensible, mais structurellement problématique : le marché suisse est fortement concentré sur trois secteurs (pharma, finance, biens de consommation) et représente moins de 3 % de la capitalisation boursière mondiale.
Recommandé : mondial et multisectoriel Un ETF mondial sur le FTSE All-World ou le MSCI ACWI couvre des milliers d’entreprises du monde entier. Le risque spécifique aux entreprises est pratiquement éliminé – et que certaines entreprises montent dans l’indice ou en disparaissent peut tout simplement vous être égal.
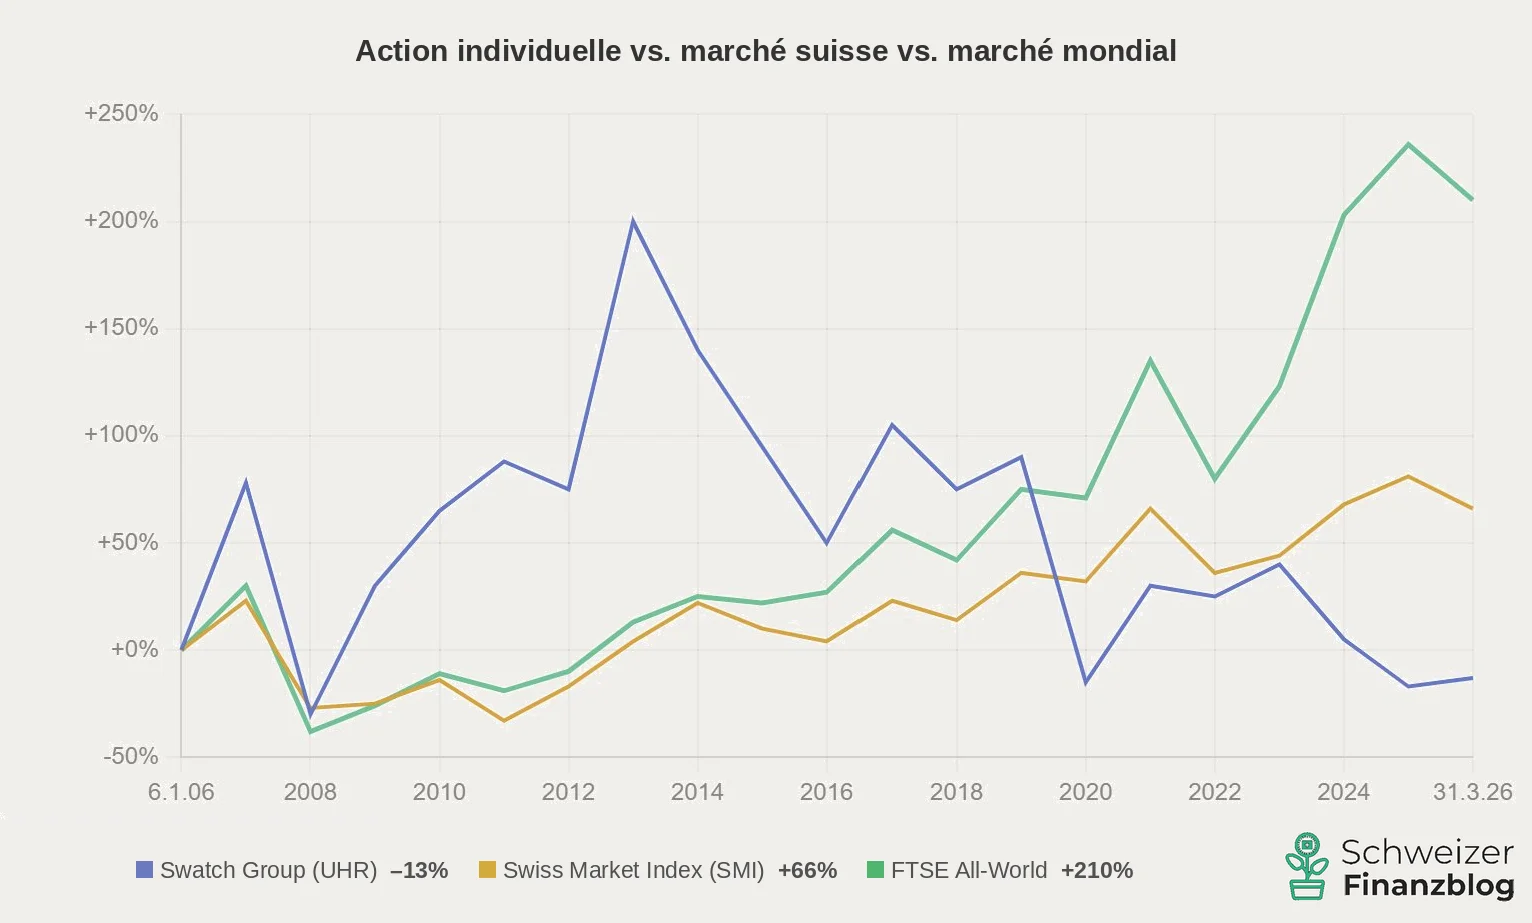
Le monde bat la Suisse, qui bat les titres individuels. Après 20 ans, le Swatch Group est dans le rouge – alors que le large indice mondial a plus que triplé le capital investi. Un argument clair en faveur de la diversification mondiale du portefeuille. (Source : représentation propre sur la base de données boursières de Google Finance / SIX ; période du 6 janvier 2006 au 31 mars 2026 ; SMI et Swatch Group en CHF, FTSE All-World en USD ; hors dividendes, non corrigé de l’inflation)
Attention : un risque de concentration limité existe aussi dans les ETF
Si vous achetez un ETF MSCI World en pensant être parfaitement diversifié, vous devriez y regarder de plus près : environ 70 % de l’indice est constitué d’actions américaines, dont plus de 20 % rien que pour les sept plus grands groupes technologiques – les « Magnificent Seven » (source : MSCI, état avril 2026). De plus, le MSCI World couvre exclusivement les grandes et moyennes entreprises des marchés développés – les pays émergents comme la Chine, l’Inde ou le Brésil n’y figurent pas. Si vous voulez une véritable diversification géographique, vous avez deux possibilités : soit compléter la part des marchés émergents avec un ETF séparé, soit miser directement sur un MSCI ACWI ou un FTSE All-World, qui incluent déjà les pays émergents. Si vous voulez aller encore plus loin, ajoutez en plus un ETF small caps à votre portefeuille – et couvrez ainsi aussi les petites entreprises.
Le législateur connaît lui aussi des règles de diversification : pour les fonds UCITS – la structure standard de la plupart des ETF disponibles en Suisse – s’applique la règle des 5-10-40 : aucune position individuelle ne peut dépasser 10 % de la fortune du fonds, et toutes les positions supérieures à 5 % ne peuvent pas représenter ensemble plus de 40 %. UCITS n’est pas une obligation, mais un label de qualité destiné à protéger les investisseurs. D’autres ETF – par exemple ceux qui répliquent le SMI, l’indice suisse le plus connu – ne remplissent pas ces exigences, car Nestlé, Novartis et Roche représentent régulièrement à elles trois plus de 50 % de l’indice. Si vous souhaitez investir de manière bien diversifiée, vous devriez donc prêter attention au label UCITS.
Parenthèse : le risque de change – un sujet pour les investisseurs suisses
Lorsque vous investissez à l’échelle mondiale, vous investissez automatiquement dans des devises étrangères – un FTSE All-World se compose à environ 60 % de titres en dollars américains. Ce qui est déterminant, ce n’est pas de savoir si vous achetez votre ETF en CHF ou en USD, mais dans quelles zones monétaires les entreprises du fonds exercent leurs activités.
Est-ce une raison de renoncer à la diversification mondiale ? Non. À long terme, les avantages de la diversification l’emportent nettement, et les fluctuations de change se compensent en partie avec le temps. Il existe certes des ETF couverts contre le risque de change (« hedged »), mais ils coûtent plus cher et grignotent le rendement à long terme. Pour la plupart des investisseurs ayant un horizon long, le risque de change est tout simplement supportable – et fait partie du lot.
Conclusion sur l’étape de diversification 1
Combinée à une solide réserve de liquidités sur votre compte bancaire, l’étape 1 vous place déjà en bonne position – un ETF d’actions mondial couvre l’essentiel. Mais si vous voulez aller encore plus loin – réduire les fluctuations ou ouvrir des perspectives de rendement supplémentaires –, vous combinez différentes classes d’actifs. C’est l’étape 2.
Étape 2 – La diversification entre classes d’actifs
La combinaison de différentes classes d’actifs est encore plus efficace que la répartition au sein des actions – parce que leurs corrélations mutuelles sont nettement plus faibles qu’au sein de la classe d’actifs des actions. Alors que les actions de différents marchés présentent encore des corrélations de 0,70 à 0,95, les corrélations entre les actions et d’autres classes d’actifs sont souvent nettement plus faibles – parfois proches de zéro, voire négatives. Les corrélations ne sont toutefois pas des valeurs fixes et peuvent évoluer au fil du temps. Plus la corrélation est faible, plus l’effet de diversification est important.
Obligations
Les emprunts – appelés en Suisse généralement obligations – évoluent souvent à l’inverse des actions. En période de crise, les prix des obligations augmentent lorsque tout le monde recherche la sécurité. Mais ce n’est pas toujours le cas : en 2022, les actions comme les obligations ont perdu massivement de la valeur lorsque les banques centrales ont relevé drastiquement les taux. Les obligations ne sont donc pas une panacée, mais elles peuvent constituer un précieux point d’ancrage du portefeuille sur de longues périodes.
Un exemple classique est le portefeuille 60/40 : 60 % d’actions mondiales, 40 % d’obligations. Il est considéré depuis des décennies comme un point de départ éprouvé pour les personnes ayant un comportement de placement équilibré – plus de stabilité, mais aussi moins de rendement qu’un placement purement en actions. Si vous avez un long horizon de placement et visez une croissance maximale, vous percevrez les obligations comme un frein au rendement. La bonne pondération dépend en fin de compte du profil de risque individuel – précisément le thème de la prochaine leçon.
Les placements alternatifs en complément
Si vous souhaitez élargir votre portefeuille au-delà des classes d’actifs classiques, vous trouverez dans les placements alternatifs d’autres sources de diversification – avec des profils de rendement, de risque et de liquidité différents.
Immobilier Les ETF immobiliers sont la porte d’entrée la plus accessible vers la « pierre » – sans hypothèque, communauté de propriétaires par étages ni charge administrative. Ils offrent des revenus réguliers, mais réagissent fortement aux variations de taux et ne sont pas entièrement découplés des marchés d’actions.
Matières premières L’or, le pétrole et les métaux industriels servent souvent de protection contre l’inflation et présentent de faibles corrélations avec les actions. L’or en particulier s’est comporté comme une valeur refuge lors de nombreuses crises. Les matières premières ne génèrent toutefois pas de revenu courant comme les dividendes ou les intérêts.
Crowdlending Le prêt P2P – l’octroi direct de crédits à des particuliers ou à des PME via des plateformes en ligne – peut générer des rendements attrayants. Mais les risques sont réels : lors du krach du coronavirus en 2020, plusieurs plateformes ont gelé les retraits, et chez Estateguru, le rendement de nombreux investisseurs est passé de deux chiffres à presque zéro – des taux de défaut élevés sur des crédits immobiliers allemands pèsent aujourd’hui encore sur la plateforme. Envisageable comme petit complément pour les plus audacieux, mais pas comme élément central.
Collectibles Les objets de collection – art, montres, whisky, cartes de sport – sont considérés comme résistants à l’inflation et peu corrélés aux marchés financiers. Via des plateformes comme Splint Invest, il est possible d’investir dès 50 EUR. Les revers de la médaille : faible liquidité, actifs difficiles à évaluer et aucun revenu courant.
Cryptomonnaies Le bitcoin & Cie comptent parmi les classes d’actifs les plus volatiles qui soient – si vous y investissez, vous devez pouvoir supporter de fortes fluctuations et n’y placer que de l’argent dont vous pourriez vous passer dans le pire des cas.
Conclusion sur l’étape de diversification 2
Toutes les classes d’actifs peuvent compléter judicieusement le portefeuille – mais aucune ne remplace le socle stable d’ETF d’actions diversifiés. La règle d’or : plus le placement est exotique, plus sa pondération doit être faible.
Le juste milieu pragmatique : l’approche core-satellite
L’approche core-satellite résout élégamment le dilemme apparent entre diversification et concentration. L’idée est simple :
Core (cœur) – 70–100 % du portefeuille Un ou deux ETF largement diversifiés – par exemple MSCI ACWI ou FTSE All-World – constituent le socle stable. Ici, on ne spécule pas, on construit son patrimoine à long terme. Les personnes au profil de risque plus défensif peuvent en outre compléter le cœur avec des obligations.
Satellite – optionnel, 0–30 % C’est ici qu’il y a de la place pour des positions ciblées – certains pays ou secteurs, ETF factoriels, actions individuelles ou placements alternatifs comme les ETF immobiliers, le prêt P2P, les objets de collection ou les cryptos. Ces positions peuvent battre le marché, mais pas forcément. Leur perte ne met pas en danger le portefeuille global.
L’avantage décisif : vous gardez la discipline de la diversification dans le cœur du portefeuille, sans renoncer au plaisir de l’investissement actif. Et vous savez à tout moment ce qui est en jeu.
Le revers honnête de la médaille : diversification ou concentration
Voici un point que les blogs financiers passent souvent sous silence, parce qu’il semble saper le message principal. Mais il fait partie de la vérité :
Les rendements exceptionnels naissent de la concentration, pas de la diversification.
Warren Buffett a obtenu ses rendements supérieurs parce qu’il a misé massivement sur quelques entreprises soigneusement sélectionnées. Les fonds de private equity surperforment le marché – lorsqu’ils y parviennent – eux aussi grâce à des paris concentrés. Quiconque aurait tout misé sur Nvidia ou Apple par le passé serait riche aujourd’hui.
Cela semble tentant – mais ce n’est pas une voie réaliste pour la grande majorité. Et ce, pour une raison simple : la concentration n’augmente pas seulement les chances, mais aussi les risques, dans la même mesure. Pour chaque Buffett, il y a des centaines de personnes qui ont misé sur le mauvais cheval et subi des pertes totales. Obtenir des rendements supérieurs grâce à la concentration exige des analyses approfondies, un profil psychologique solide, beaucoup de temps – et surtout une bonne dose de chance.
Pour la plupart des investisseurs privés, la règle est donc la suivante : la diversification n’est pas la voie vers des super-rendements – mais vers des rendements solides et ajustés au risque sur plusieurs décennies. Et c’est exactement ce que signifie, en pratique, une constitution de patrimoine durable.
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue attrayants.
– – – – –
Conclusion
La diversification n’est pas un compromis paresseux – c’est le seul « repas gratuit » avéré de l’investissement : même potentiel de rendement, moins de risque. Si vous accumulez des titres individuels, vous prenez un risque inutile sans rendement supplémentaire en contrepartie. Et si vous laissez votre patrimoine sur un compte d’épargne, vous évitez certes les fluctuations de cours – mais vous payez un autre prix : une érosion insidieuse du pouvoir d’achat due à l’inflation et des intérêts composés manqués.
La première étape à elle seule – un ETF d’actions mondial combiné à une solide réserve de liquidités – constitue un socle solide. Si vous voulez aller plus loin, vous diversifiez en plus entre différentes classes d’actifs – avec mesure.
L’approche core-satellite combine le meilleur des deux mondes : un socle stable grâce à la diversification et de la place pour des positions ciblées grâce à une concentration maîtrisée.
Dans la quatrième leçon de ce guide financier, nous reprenons précisément ce point et nous penchons sur l’allocation d’actifs – autrement dit, sur la manière de répartir votre patrimoine global entre les différentes classes d’actifs en fonction de votre profil de risque individuel.
2026-06-12 : explication plus détaillée de la règle des 5-10-40 et adaptations mineures.
2026-05-18 : ajout des matières premières et des cryptomonnaies aux classes d’actifs alternatives.
2026-04-06 : article entièrement remanié et mis à jour.
Clause de non-responsabilité
Exclusion de responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article sur la diversification des placements en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur·euse privé·e, des informations aussi objectives et pertinentes que possible sur le thème des finances. Si nous avons néanmoins commis des erreurs, oublié des aspects importants et/ou si certaines informations ne sont plus d’actualité, nous vous remercions de nous le signaler.
Pourquoi un placement rapporte-t-il un rendement intéressant alors qu’un autre bat à peine l’inflation ? La réponse se trouve dans le triangle magique de l’investissement – et dans un conflit d’objectifs auquel personne n’échappe. Dans cette deuxième leçon de notre guide financier, vous découvrirez quels sont les trois facteurs déterminants pour la constitution de votre patrimoine, comment ils interagissent et quels objectifs vous pouvez atteindre simultanément – et lesquels non.
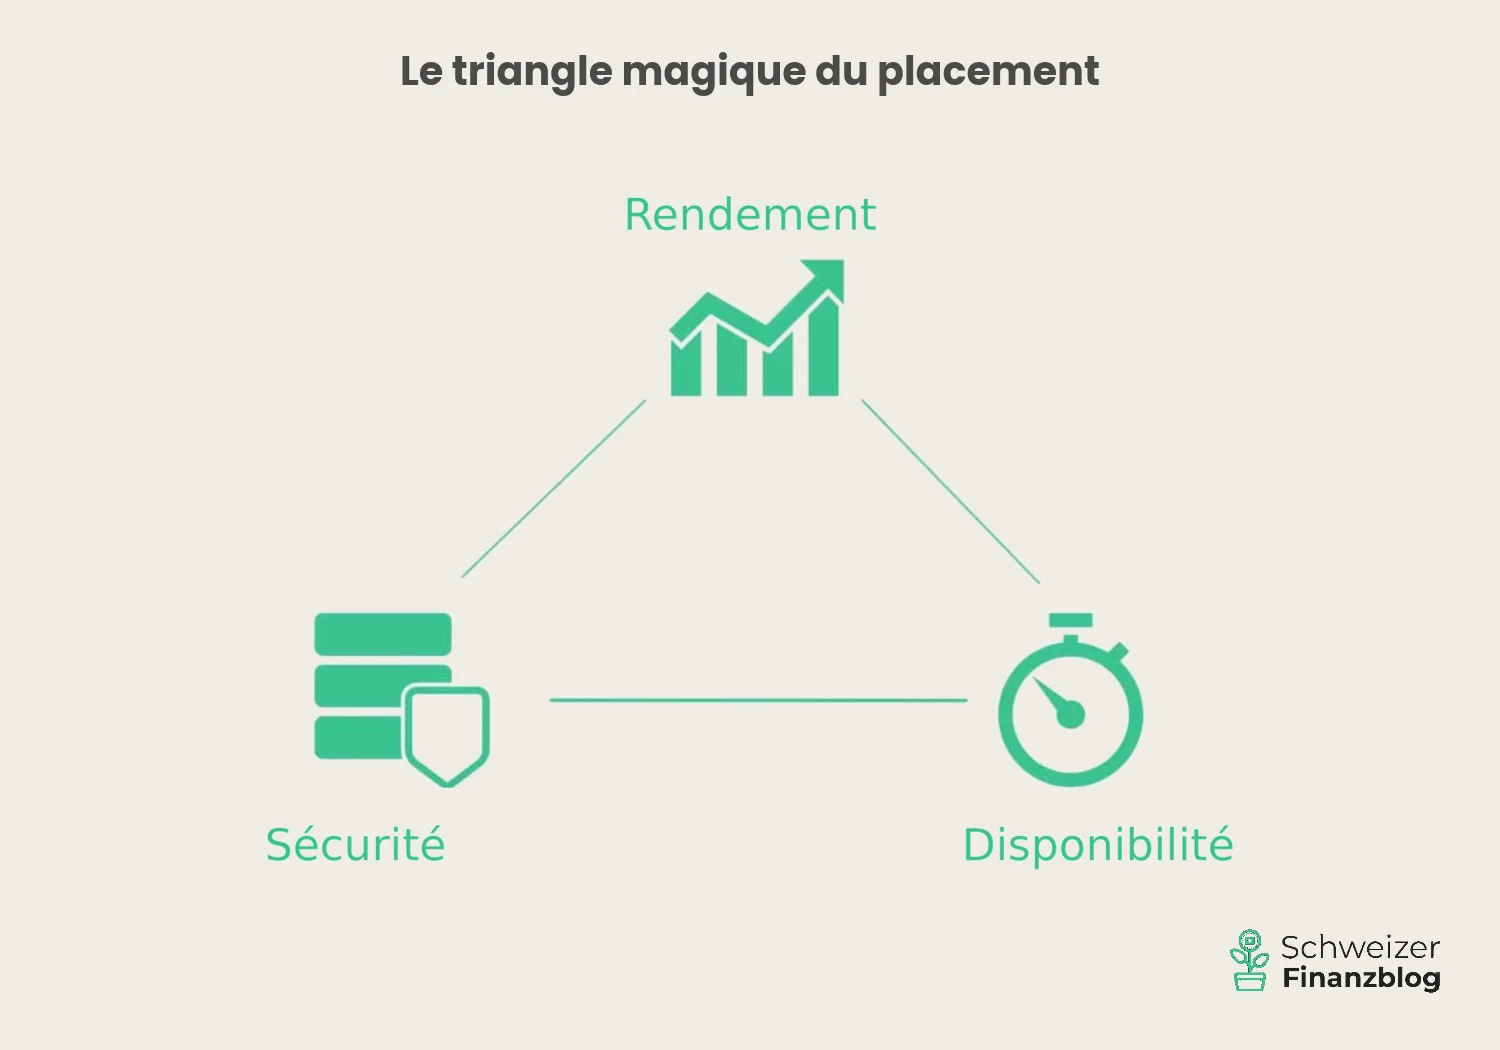
Le triangle magique de l’investissement le montre : rendement, disponibilité et sécurité ne peuvent pas être maximisés en même temps.
Si vous privilégiez deux de ces objectifs, vous devez inévitablement faire des concessions sur le troisième – et cela vaut pour toutes les classes d’actifs.
Les actions offrent rendement et disponibilité, mais peu de sécurité. Le compte bancaire est sûr et disponible, mais ne rapporte presque rien. Les obligations de caisse ou les dépôts à terme offrent la sécurité et un peu plus de rendement – mais le capital est immobilisé.
La bonne combinaison dépend de votre profil de risque – il n’existe pas de meilleure réponse universelle.
Qu’est-ce que le triangle magique de l’investissement ?
Le triangle magique de l’investissement désigne les trois objectifs concurrents du placement de patrimoine : le rendement, la disponibilité et la sécurité. La disponibilité – la rapidité avec laquelle vous pouvez accéder à votre argent – est aussi appelée liquidité dans la littérature spécialisée. Dans l’illustration ci-dessous, chacun de ces objectifs forme un sommet du triangle.
Le triangle magique de l’investissement : rendement, disponibilité et sécurité – les trois objectifs concurrents de la constitution de votre patrimoine. (Source : illustration propre)
Rendement : que rapporte le placement ?
Le rendement désigne ce que rapporte un investissement ; pour de nombreux investisseurs, c’est le point de départ le plus important. Les sources de rendement typiques sont les dividendes, les paiements d’intérêts et les gains de cours.
En règle générale, plus le rendement visé est élevé, plus les risques pris sont importants – un rendement durablement élevé sans fluctuations correspondantes n’existe pas. C’est précisément là que commence le conflit d’objectifs du triangle magique de l’investissement.
Pour constituer un patrimoine à long terme, il est essentiel de réinvestir autant que possible les revenus. Grâce à l’effet des intérêts composés, le patrimoine peut croître de manière exponentielle au fil du temps.
Ce qui compte aussi, c’est le rendement après frais, impôts et inflation : les frais et le renchérissement peuvent réduire nettement le rendement réel. Pour les placements à long terme en particulier, il vaut donc la peine de miser sur des produits efficaces et bon marché – par exemple des ETF largement diversifiés qui répliquent toute une classe d’actifs, comme les actions, pour un coût minime. Notre article Meilleurs ETF en Suisse et dans le monde vous montre lesquels se distinguent.
Disponibilité : quelle est la liquidité du placement ?
La disponibilité – souvent appelée aussi liquidité – décrit la rapidité avec laquelle un placement peut être reconverti en espèces ou en avoirs bancaires. Plus ce délai est court, plus le placement est liquide.
Ce n’est pas seulement le délai qui compte, mais aussi le coût de la conversion. Frais de vente, spreads ou éventuelles pénalités de remboursement anticipé peuvent réduire le montant effectivement disponible.
La liquidité dépend fortement de la classe d’actifs : les titres négociés en bourse, comme les ETF ou les actions, peuvent être vendus chaque jour de bourse, alors que l’immobilier ou les participations privées sont nettement moins flexibles.
Dans le contexte du triangle magique, on constate qu’une disponibilité élevée se fait souvent au détriment du rendement ou de la sécurité. Si vous voulez pouvoir accéder rapidement à votre argent, vous devez en règle générale accepter des concessions sur l’un des deux autres facteurs.
Sécurité : mon capital est-il en sécurité ?
La sécurité désigne la préservation du patrimoine investi. Elle décrit dans quelle mesure un placement fluctue et quel est le risque de perte définitive.
La diversification est un levier important pour accroître la sécurité. En répartissant vos placements entre différentes classes d’actifs, régions et secteurs, vous pouvez réduire les risques.
En même temps, la sécurité absolue n’existe pas pour les placements axés sur le rendement. Même les portefeuilles largement diversifiés subissent des fluctuations à court terme.
Dans le triangle magique de l’investissement, la sécurité est en tension avec le rendement et la disponibilité. Une sécurité accrue va souvent de pair avec des perspectives de rendement plus faibles ou une flexibilité réduite.
Seuls deux objectifs peuvent être atteints à la fois
Le triangle magique de l’investissement montre clairement que les trois objectifs – rendement, disponibilité et sécurité – ne peuvent pas être maximisés simultanément. Si vous en privilégiez deux, vous devez inévitablement faire des concessions sur le troisième. Cette règle de base s’applique quels que soient la classe d’actifs ou l’environnement de marché.
Concrètement, vous avez le choix entre trois variantes :
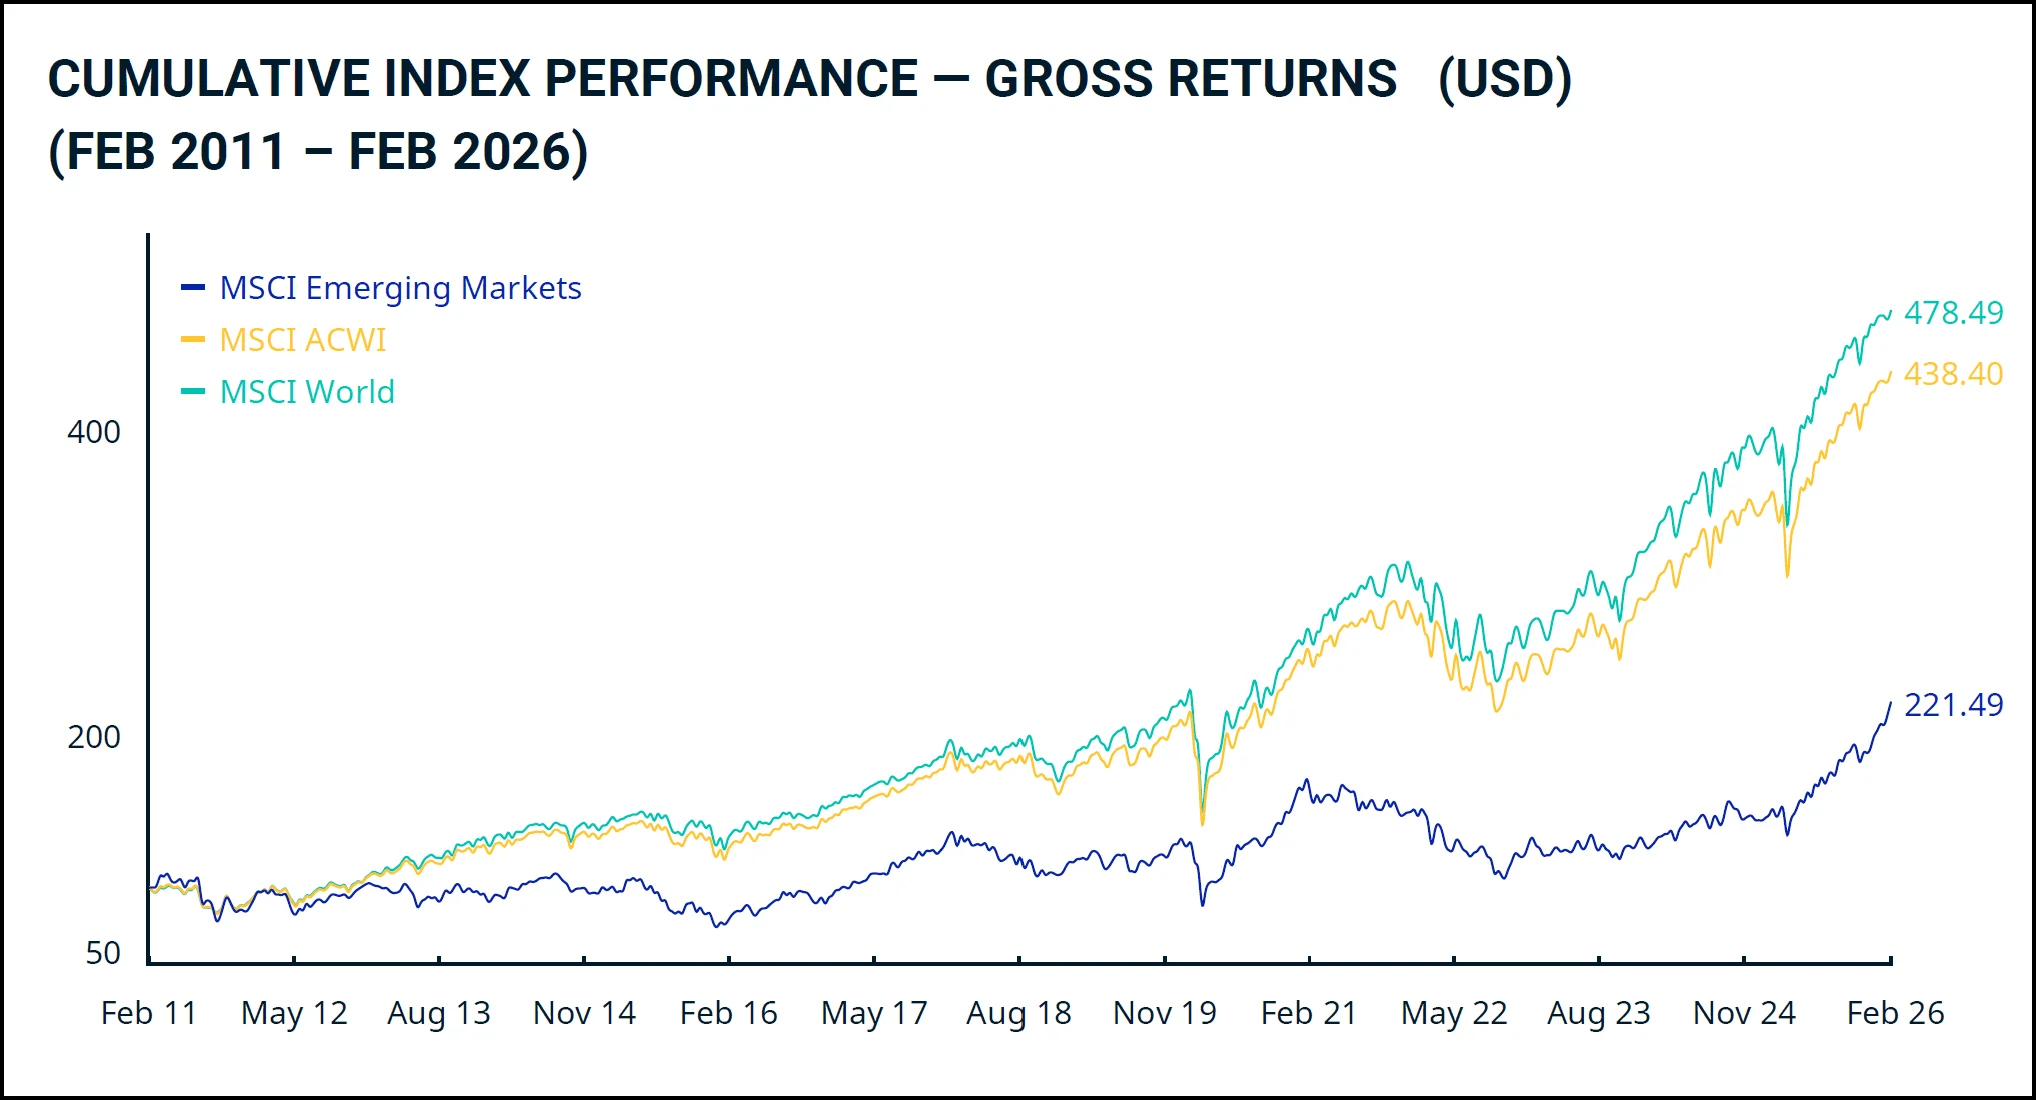
Actions – rendement élevé à long terme, fortes fluctuations à court terme. Trois classiques comparés sur 15 ans : MSCI World, MSCI ACWI et MSCI Emerging Markets. (Source : MSCI)
Les actions illustrent parfaitement cette combinaison. À long terme, elles peuvent dégager un rendement intéressant et peuvent être vendues à tout moment pendant les heures de bourse. En même temps, elles subissent parfois de fortes fluctuations de cours – des pertes de valeur temporaires de 30 % ou plus n’ont historiquement rien d’exceptionnel.
Leur sécurité dépend fortement de la diversification du placement. Si vous misez sur des actions individuelles, vous risquez dans le pire des cas une perte totale – par exemple si une entreprise fait faillite. Avec un fonds en actions diversifié à l’échelle mondiale – par exemple un ETF sur le marché mondial des actions – une perte totale est en revanche pratiquement exclue, car des milliers d’entreprises devraient perdre toute leur valeur en même temps. La diversification réduit donc considérablement le risque – mais elle ne supprime pas le conflit d’objectifs du triangle magique.
Entrent aussi dans cette catégorie les matières premières comme le pétrole, les céréales ou les métaux précieux – l’or étant toutefois considéré davantage comme une réserve de valeur et une protection contre l’inflation que comme un placement de rendement classique – ainsi que les actions immobilières et les REIT (fonds immobiliers cotés en bourse). Les cryptomonnaies, qui comptent parmi les classes d’actifs les plus volatiles qui soient, sont particulièrement spéculatives.
Également à fort rendement, mais avec un risque de défaut important : le crowdlending P2P. Les investisseurs prêtent de l’argent directement à des particuliers ou à des entreprises et perçoivent en échange des intérêts plus élevés que sur un compte d’épargne. Les perspectives de rendement sont attrayantes, mais le risque de défaut de crédit est réel – la garantie des dépôts ne s’applique pas ici. Pour en savoir plus, lisez notre article Crowdlending : le P2P en plein essor en Suisse.
Compte bancaire – sûr et disponible, mais presque sans rendement. (Source : illustration propre, générée par IA)
Le compte bancaire classique allie une flexibilité maximale à une sécurité élevée : en Suisse, les avoirs jusqu’à 100 000 CHF par personne et par banque sont protégés par la garantie des dépôts, et l’argent est disponible à tout moment. Mais comme la banque ne peut pas compter sur ce capital à long terme, la rémunération est faible en conséquence. Dans l’environnement de taux actuel, le rendement suffit à peine à compenser l’inflation – la valeur réelle du capital est donc au mieux préservée, voire s’érode lentement.
Miser sur une sécurité et une disponibilité maximales, c’est donc prendre un autre risque : celui d’une perte progressive de pouvoir d’achat et de renoncer à une croissance réelle de votre patrimoine.
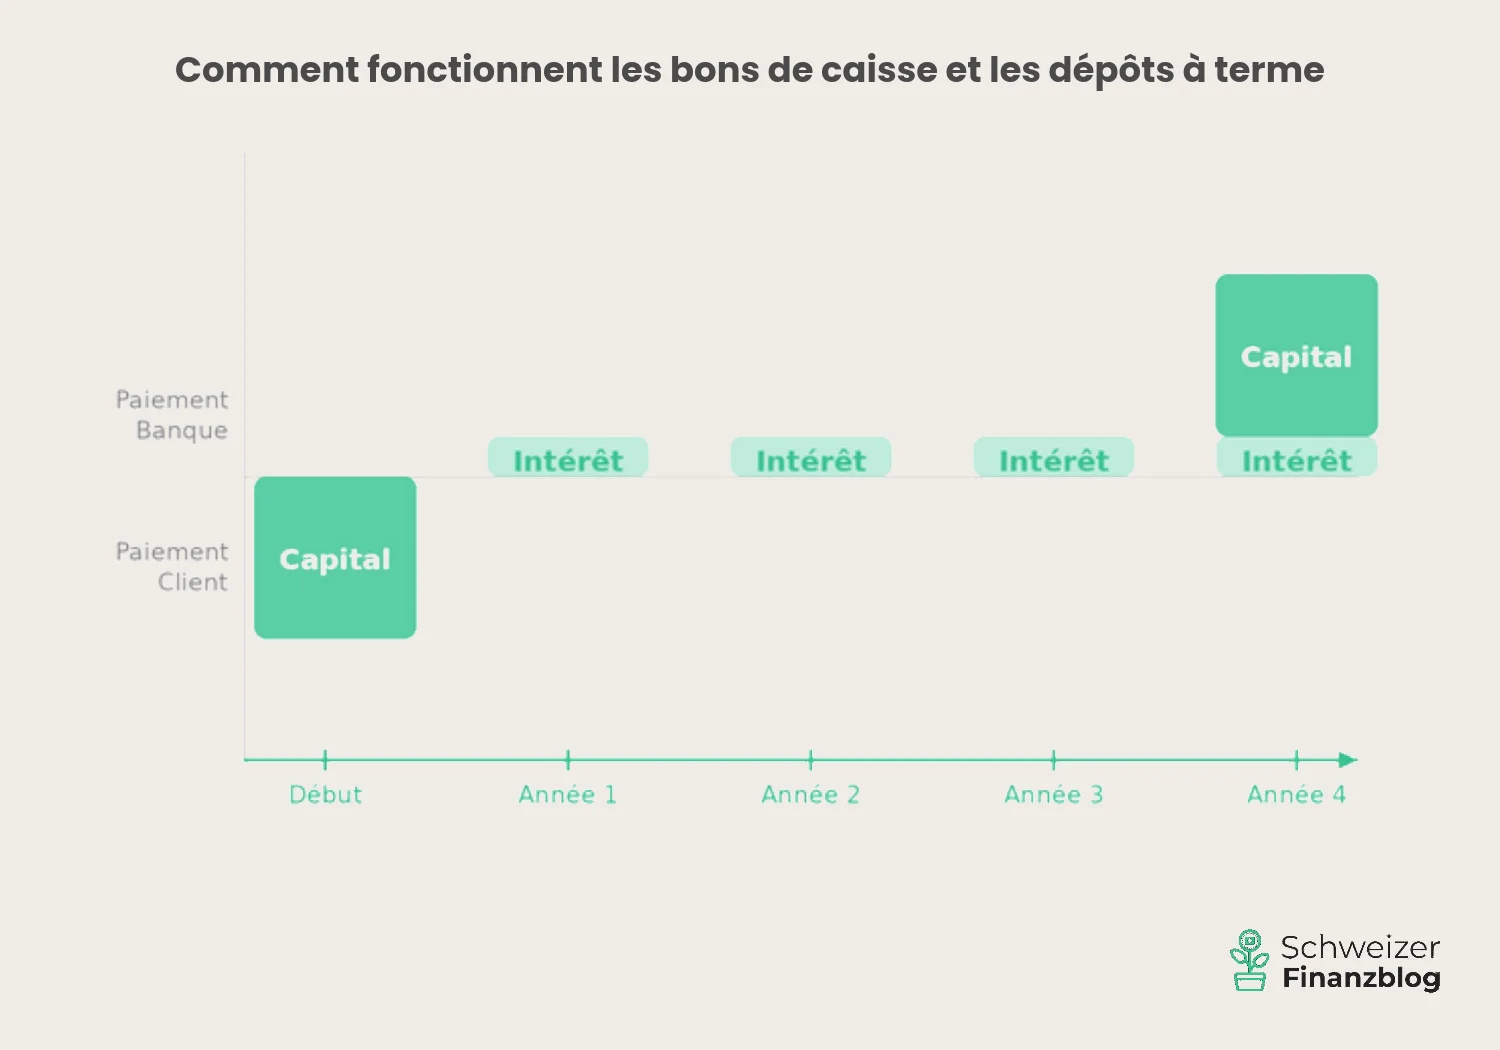
Obligations de caisse et dépôts à terme – des revenus prévisibles, mais un attrait limité dans l’environnement actuel de taux bas. (Source : illustration propre)
Cette combinaison est typique des placements pour lesquels le capital est immobilisé pendant une durée fixe. En contrepartie, vous obtenez un taux d’intérêt plus élevé que sur un compte bancaire classique, ce qui peut au moins permettre de préserver la valeur réelle. Le rendement reste toutefois en général nettement inférieur à celui d’un placement en actions.
Les obligations de caisse sont des titres à taux fixe émis par les banques. Les investisseurs prêtent leur capital à la banque pour une durée déterminée – généralement entre deux et dix ans – et reçoivent en échange des intérêts réguliers. Comme la banque peut planifier plus sûrement l’utilisation de ce capital, elle le rémunère par un supplément d’intérêt par rapport au compte d’épargne ou au compte privé. La garantie des dépôts s’applique en outre jusqu’à 100 000 CHF par personne et par banque.
Le dépôt à terme fonctionne de façon similaire : un montant est placé pour une durée convenue et rémunéré à un taux fixe. La principale différence avec l’obligation de caisse : le dépôt à terme n’est pas un titre, mais un simple dépôt bancaire, qui bénéficie lui aussi de la garantie des dépôts.
Le prix commun de ces deux formes de placement est une disponibilité limitée : si vous voulez récupérer votre argent avant l’échéance, vous dépendez de la bonne volonté de la banque ou devez vous attendre à des pertes.
Remarque : dans l’environnement actuel de taux bas, les intérêts des obligations de caisse et des dépôts à terme restent eux aussi modestes. Comparer les offres vaut néanmoins la peine, car les conditions peuvent varier sensiblement d’une banque à l’autre.
Votre profil de risque individuel façonne votre triangle magique de l’investissement
La forme de votre triangle magique personnel n’a rien d’une question abstraite – elle dépend directement de votre profil de risque individuel. Celui-ci se compose de votre tolérance au risque et de votre capacité de risque.
Votre tolérance au risque : quel risque voulez-vous prendre ?
La tolérance au risque décrit votre attitude psychologique face aux fluctuations et aux pertes possibles. Si vous dormez sur vos deux oreilles même lorsque votre portefeuille perd temporairement 20 % ou plus de sa valeur, votre tolérance au risque est élevée. Si, en revanche, vous paniquez à chaque baisse des cours, vous devriez investir de manière plus prudente – indépendamment de ce qui serait possible sur le papier. La tolérance au risque est de nature subjective ; elle est façonnée notamment par l’expérience, la personnalité et les connaissances financières.
Votre capacité de risque : quel risque pouvez-vous vous permettre ?
La capacité de risque décrit votre situation financière objective. Elle dépend du capital dont vous disposez, de vos engagements et du moment où vous aurez probablement besoin de l’argent investi. Si vous avez des dépenses fixes élevées ou si vous aurez besoin du capital dans un avenir proche, votre marge de manœuvre face au risque est tout simplement plus réduite – quelle que soit votre attitude personnelle.
L’interaction entre tolérance au risque et capacité de risque
Ensemble, ces deux facteurs déterminent lequel des trois objectifs du triangle magique devrait être prioritaire pour vous.
Un exemple : si vous prévoyez une dépense importante dans les deux à trois prochaines années – par exemple l’achat d’un logement –, vous devriez orienter votre patrimoine avant tout vers une disponibilité et une sécurité élevées. Même si vous êtes en principe prêt à prendre des risques et restez serein face aux fluctuations de cours, il serait peu judicieux d’investir de façon risquée dans cette situation. La capacité de risque – réduite ici par le court horizon de placement – fixe une limite claire, qui l’emporte sur la tolérance au risque.
En résumé : la tolérance au risque décrit ce que vous voulez – la capacité de risque, ce que vous pouvez vous permettre. Pour une stratégie de placement solide, les deux doivent concorder.
– Offres partenaires –
Vous cherchez encore la solution financière qui vous convient ? Nos recommandations – avec des bonus de bienvenue intéressants.
——
Conclusion
Le rêve d’un placement très rentable, disponible à tout moment et sûr à 100 % à la fois, n’est qu’un rêve. Hélas. Comme dans d’autres domaines de la vie, l’investissement ne nous épargne pas les compromis.
La bonne combinaison dépend de votre situation personnelle : de votre tolérance au risque et de votre capacité de risque – qui englobe aussi votre horizon de placement. Il n’existe pas de meilleure réponse universelle – seulement celle qui vous convient.
Dans la leçon 3, nous y regardons de plus près : comment une diversification intelligente permet-elle d’optimiser le rapport rendement/risque – et qu’est-ce que cela signifie concrètement pour votre portefeuille ?
7 juillet 2026 : introduction du terme technique « liquidité » pour désigner la disponibilité d’un placement.
12 juin 2026 : texte et illustrations adaptés ponctuellement.
5 avril 2026 : texte et illustrations entièrement remaniés.
Clause de non-responsabilité
Clause de non-responsabilité : investir comporte des risques de perte. C’est à vous de décider si vous voulez assumer ces risques ou non.
Sous réserve d’erreurs : nous avons rédigé cet article sur le triangle magique de l’investissement en toute bonne foi et au mieux de nos connaissances. Notre objectif est de vous fournir, en tant qu’investisseur privé, des informations financières aussi objectives et pertinentes que possible. Si des erreurs nous ont malgré tout échappé, si des aspects importants ont été oubliés et/ou ne sont plus d’actualité, nous vous serions reconnaissants de nous le signaler.
Petit mot sur les cookies
Nous utilisons des cookies pour le bon fonctionnement du blog et nous mesurons nos visites avec Google Analytics et Matomo. Cela nous permet de savoir quels articles vous sont utiles. Google reçoit alors des données techniques comme l’adresse IP, le navigateur et la page consultée. Vous pouvez désactiver les statistiques à tout moment dans les paramètres, également plus tard via « Paramètres des cookies » en bas de page.
Les statistiques sont actives tant que vous ne les désactivez pas. Votre choix est valable 12 mois.
Nécessaires
Indispensables au fonctionnement du site : langue, enregistrement de votre choix et protection anti-spam du formulaire de newsletter (Google reCAPTCHA).
Toujours actifs
Statistiques
Nous aident à savoir combien de personnes visitent le blog et quels articles sont lus : Google Analytics (Google, États-Unis) et Matomo (sur notre propre serveur en Suisse). Les deux utilisent des cookies et reconnaissent les visites répétées. Si vous les désactivez, nous n’utilisons plus de cookies statistiques : Matomo compte alors votre visite uniquement sans cookies, et Google ne reçoit plus que des données techniques, sans vous reconnaître.