Newsletter
0,29% alles inklusive, ab 1 Franken und mit Indexfonds, die nichts kosten: Mit der neuen Säule 3a spielt findependent seit Mitte Oktober 2026 ganz vorne bei den günstigsten Anbietern der Schweiz mit. In unseren findependent Erfahrungen zeigen wir dir, wo die 3a-Lösung punktet, wo du genau hinschauen solltest und wie sich der Aargauer Robo-Advisor im freien Vermögen und beim Anlegen für Kinder schlägt.



Kurz & bündig
- findependent aus Aarau verwaltet rund 600 Mio. CHF für mehr als 30’000 Kund:innen und ist seit Februar 2026 ein von der FINMA bewilligtes Wertpapierhaus.
- Freies Vermögen, Säule 3a und Anlegen für Kinder gibt es in einer App aus einer Hand, und zwar passiv mit ETFs und Indexfonds.
- In die im Oktober 2026 lancierte Säule 3a investierst du schon ab 1 Franken. Sie kostet 0,29% pro Jahr all-in, bei Lösungen mit Immobilien rund 0,36%. Damit gehört findependent zu den günstigsten 3a-Lösungen der Schweiz.
- Im freien Vermögen und beim Anlegen für Kinder kostet die Verwaltung je nach Anlagesumme 0,29–0,40% pro Jahr, die ersten 2’000 CHF sind gebührenfrei. Dazu kommen ETF-Kosten von rund 0,10%. Damit bleibst du meist unter unserer Schmerzgrenze von 0,5%.
- Du wählst zwischen fünf fixfertigen Anlagelösungen mit 20–99% Aktien oder stellst dir ein eigenes Portfolio mit Aktien, Anleihen, Immobilien und Gold zusammen. Im 3a kannst du mit bis zu fünf Portfolios zudem den Bezug staffeln.
- Unser Tipp: Um den Home Bias zu reduzieren, wähle den Anlagefokus «Global». Mit einer eigenen Anlagelösung kannst du den Schweizer Anteil sogar ganz auf die effektive Weltmarktgewichtung senken.
- Abstriche: findependent gibt es nur als App, im freien Vermögen ist der Wechselkurszuschlag von 0,50% für einen Robo-Advisor eher hoch, und im 3a fehlt naturgemäss noch die Historie.
🎁 Mit unserem Aktionscode SFB3a bleiben die ersten 2’000 CHF in deiner Säule 3a dauerhaft gebührenfrei, mit dem Code SFB20 erhältst du im freien Vermögen 20 CHF Startbonus (Details weiter unten).
Transparenzhinweis: Mit findependent arbeiten wir seit Jahren zusammen und sind dort selbst Kunden. Eröffnest du über unseren Code ein Konto, profitierst du von einem Gebührenerlass, und für uns kann eine Provision anfallen. Redaktionell bleiben wir unabhängig.
Contents
- findependent im Überblick
- Unsere findependent Erfahrungen: So haben wir getestet
- findependent Gebühren im 3a: Was du wirklich bezahlst
- Standardstrategien, Anlageklassen und Anlagefokus
- Anlageprodukte: Swisscanto-Indexfonds statt ETFs
- Eigene 3a-Anlagelösung: So passt du den Vorschlag an
- Staffelung auf bis zu fünf 3a-Portfolios
- Handling, App und Support bei findependent
- Wie sicher ist die Säule 3a bei findependent?
- findependent Invest: Gebühren für freies Vermögen und Kinder
- Kontoeröffnung und 3a-Transfer
- Welches sind die Vor- und Nachteile von findependent?
- findependent Aktionscodes: SFB3a und SFB20
- Fazit aus unseren findependent Erfahrungen
- Häufige Fragen zu findependent
- Welche Erfahrungen habt ihr mit findependent gemacht?
- Wem gehört findependent?
- Was kostet die Säule 3a bei findependent?
- Was kostet findependent im freien Vermögen?
- Wie hoch ist die Mindesteinlage bei findependent?
- Wie viele 3a-Konten kann ich bei findependent führen?
- Ist findependent günstiger als VIAC?
- findependent oder frankly?
- findependent oder True Wealth?
- Welche Rendite bringt findependent?
- Welcher Robo-Advisor ist der beste?
- Ist mein 3a-Geld bei findependent sicher?
- Kann ich mein bestehendes 3a zu findependent übertragen?
- Was kostet ein 3a-Transfer zu oder von findependent?
- Gibt es einen findependent Aktionscode für die Säule 3a?
- Das könnte dich auch interessieren
- Updates
- Disclaimer
findependent im Überblick
findependent wurde im Juni 2019 von Matthias Bryner in Aarau gegründet und lancierte seine Anlage-App im Februar 2021. Bryner hat an der Universität St. Gallen (HSG) einen Master in Banking & Finance erworben und sammelte 2018 bei der Konto-App neon erste Fintech-Erfahrungen. Dort erlebte er, wie einfach und günstig Banking sein kann, und vermisste beim Anlegen ein vergleichbares Produkt.
Das Unternehmen ist unabhängig und gehört dem Team, privaten Investoren wie Roland Brack, bekannt aus «Die Höhle der Löwen Schweiz», sowie rund 1’500 Kund:innen, die sich per Crowdinvesting beteiligt haben. Im Anlagekomitee sitzt unter anderem Thorsten Hens, Professor für Finanzökonomie an der Universität Zürich.
Seit Februar 2026 ist findependent ein von der FINMA bewilligtes kontoführendes Wertpapierhaus. Konten und Depots für das freie Vermögen führt das Unternehmen seither selbst, ohne Partnerbank dazwischen.
Das Angebot besteht aus zwei Produkten:
- Invest: Vermögensaufbau im freien Vermögen mit ETFs, ab 500 CHF, inklusive «Anlegen für Kinder» über separate Anlageziele.
- Säule 3a: seit Mitte Oktober 2026, ab 1 CHF, über die eigens gegründete findependent 3a Vorsorgestiftung. Depotbank ist die Zürcher Kantonalbank (ZKB).
Beim Anlageansatz liegt findependent auf unserer Linie: passiv und breit diversifiziert mit ETFs und Indexfonds, ohne aktives Management, Einzeltitelauswahl oder Market-Timing. Regelmässiges Rebalancing hält deine Strategie auf Kurs – genau so, wie wir es in unserem Finanzleitfaden empfehlen.
Im Fokus dieses Erfahrungsberichts steht die neue 3a-Lösung. Invest und das Anlegen für Kinder behandeln wir in einem eigenen Abschnitt.
Unsere findependent Erfahrungen: So haben wir getestet
Stefan führt seit 2021 eine kleinere Position im freien Vermögen bei findependent und verfolgt seither laufend die Entwicklung. Die App ist sehr intuitiv. Wer lieber im Browser arbeitet, für den ist findependent allerdings keine Option, denn es gibt nur die App für iOS und Android, keine Web-Version.
Grundlage dieses Berichts sind unsere eigenen findependent Erfahrungen im freien Vermögen, die öffentlichen Konditionen der neuen Säule 3a und unsere Fragen an findependent. Erfahrungswerte langjähriger 3a-Kund:innen gibt es naturgemäss noch keine.
findependent Gebühren im 3a: Was du wirklich bezahlst
Im 3a verlangt findependent eine Verwaltungsgebühr von 0,29% pro Jahr, die Indexfonds kosten 0,00% (Stand November 2026). Bei 100’000 CHF sind das rund 290 CHF pro Jahr.
Möglich macht das die «Zero-Fee-Klasse» von Swisscanto, die Vorsorgeeinrichtungen vorbehalten ist. Einzige Ausnahme ist der Schweizer Immobilienfonds. Er selbst hat zwar eine TER von 0,00%, investiert aber in andere Immobilienfonds, deren Kosten von rund 0,7% pro Jahr indirekt anfallen. Mit 10% Immobilien kommen so rund 0,07 Prozentpunkte dazu. «Risikofreudig» ohne Immobilien kostet exakt 0,29%.
In den 0,29% inbegriffen sind:
- Verwaltung, Überwachung und automatisches Rebalancing
- Depotgebühren der Depotbank
- sämtliche Ein- und Auszahlungen sowie eingehende Transfers
- Strategiewechsel, so oft du willst
- der Transfer zu einem anderen 3a-Anbieter und der Bezug bei der Pensionierung. Für Vorbezüge, etwa für Wohneigentum, verrechnet findependent 500 CHF.
Die Gebühr wird quartalsweise pro 3a-Portfolio auf dem durchschnittlichen Vermögen erhoben, also auch auf dem Kontoguthaben von rund 1%. Weil der Satz fix 0,29% beträgt, kosten mehrere Portfolios zusammen gleich viel wie eines.
findependent im 3a-Kostenvergleich
So schneidet findependent im Vergleich mit anderen günstigen digitalen 3a-Anbietern ab, jeweils in der Strategie mit der höchsten Aktienquote:
| Anbieter | Gesamte Anlagekosten | Kosten bei 100’000 CHF | Max. Aktienquote |
|---|---|---|---|
| True Wealth | 0,12–0,14% | 120–140 CHF | 99% |
| findependent | 0,29% | 290 CHF | 99% |
| finpension | 0,39% | 390 CHF | 99% |
| frankly | 0,43% | 430 CHF | 95% |
| VIAC | 0,44% | 440 CHF | 99% |
Gegenüber finpension, frankly und VIAC sparst du bei 100’000 CHF rund 100 bis 150 CHF pro Jahr.
Warum findependent, wenn True Wealth günstiger ist?
Wer nur auf die Kosten schaut, landet bei True Wealth. Drei Gründe sprechen trotzdem für findependent bzw. für die rund 0,15 Prozentpunkte Aufpreis:
- Anlageuniversum ohne Lücken: Schon die fixfertigen Lösungen decken Europa breit ab, inklusive Skandinavien, die eigene Anlagelösung zudem Kanada, den Pazifikraum und globale Small Caps. Bei True Wealth fehlen Kanada und Skandinavien, Europa ist auf den Euro Stoxx 50 beschränkt.
- Tiefere Einstiegshürde: Bei findependent startest du ab 1 Franken, bei True Wealth braucht es eine Mindesteinlage von 1’000 CHF.
- Flexibilität bei den Konten: Du bestimmst selbst, wann du ein 3a-Portfolio eröffnest, wohin deine Einzahlungen fliessen und welche Strategie jedes verfolgt. True Wealth verteilt automatisch und wendet eine Strategie auf alle Konten an.
Unser Fazit zu den 3a-Gebühren: Mit 0,29% all-in gehört findependent klar zu den günstigsten 3a-Lösungen der Schweiz und liegt deutlich unter unserer Schmerzgrenze von 0,5%.
Standardstrategien, Anlageklassen und Anlagefokus
Im 3a stehen fünf fixfertige Anlagelösungen von «Vorsichtig» bis «Risikofreudig» mit 20–99% Aktien zur Wahl. Welche Lösung zu dir passt, ermittelt die App anhand einiger Fragen zu deinem Risikoprofil. Deine Wahl kannst du jederzeit kostenlos ändern.
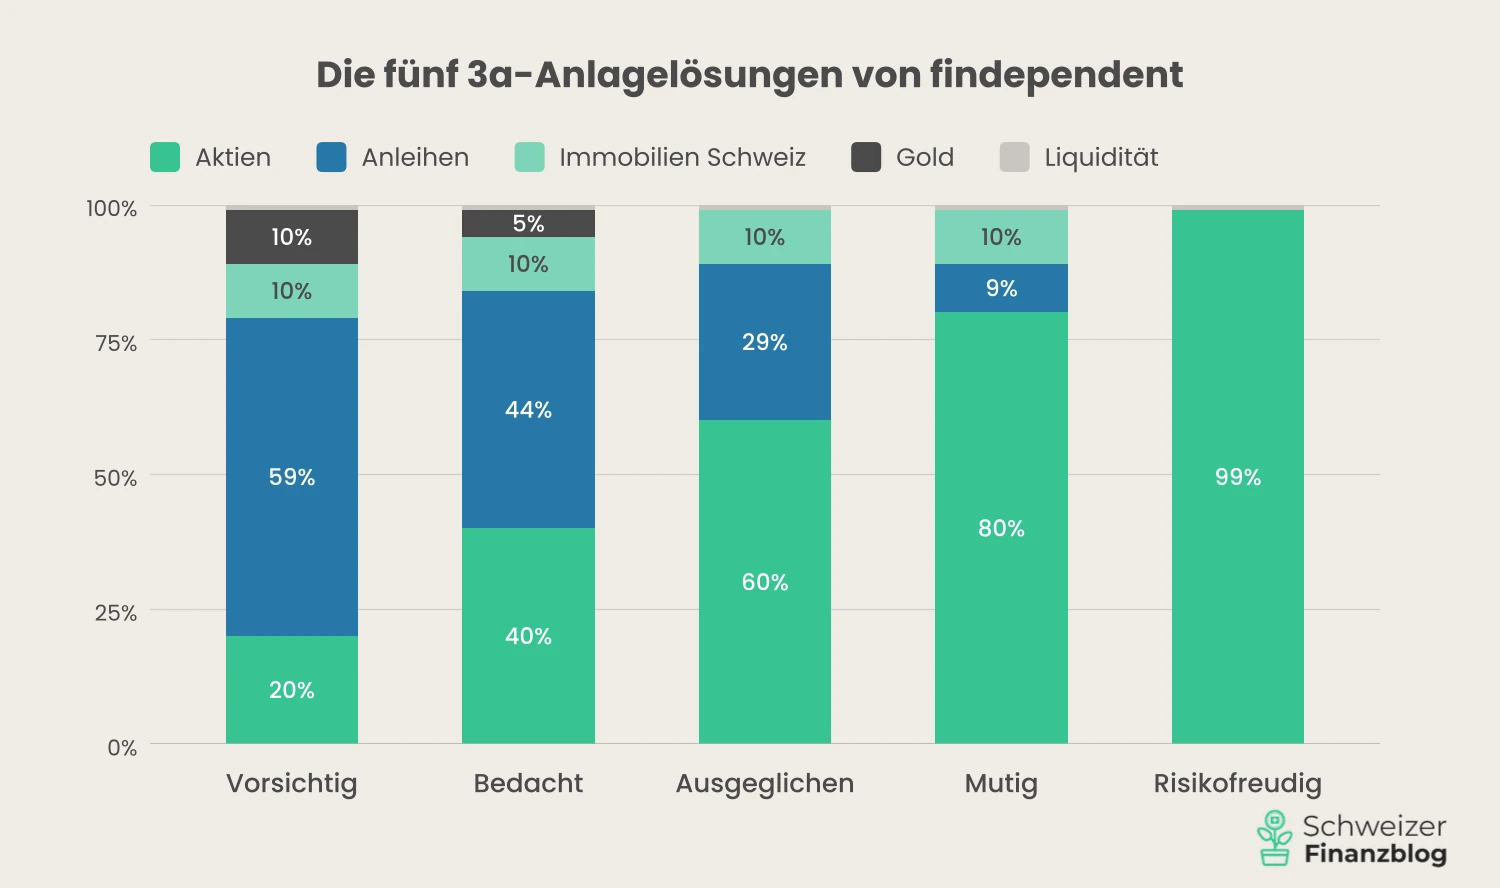
Bausteine sind Aktien, Anleihen, Schweizer Immobilien (10% bis und mit «Mutig»), physisches Gold (10% bei «Vorsichtig», 5% bei «Bedacht») und rund 1% Liquidität. «Risikofreudig» besteht zu 99% aus Aktien.
Dazu wählst du einen von drei Anlagefokussen. Er bestimmt, wie viel des Aktienanteils in der Schweiz liegt:
- Standard: 40% Schweiz, 60% Ausland (von findependent empfohlen)
- Schweiz: 80% Schweiz, 20% Ausland
- Global: 10% Schweiz, 90% Ausland
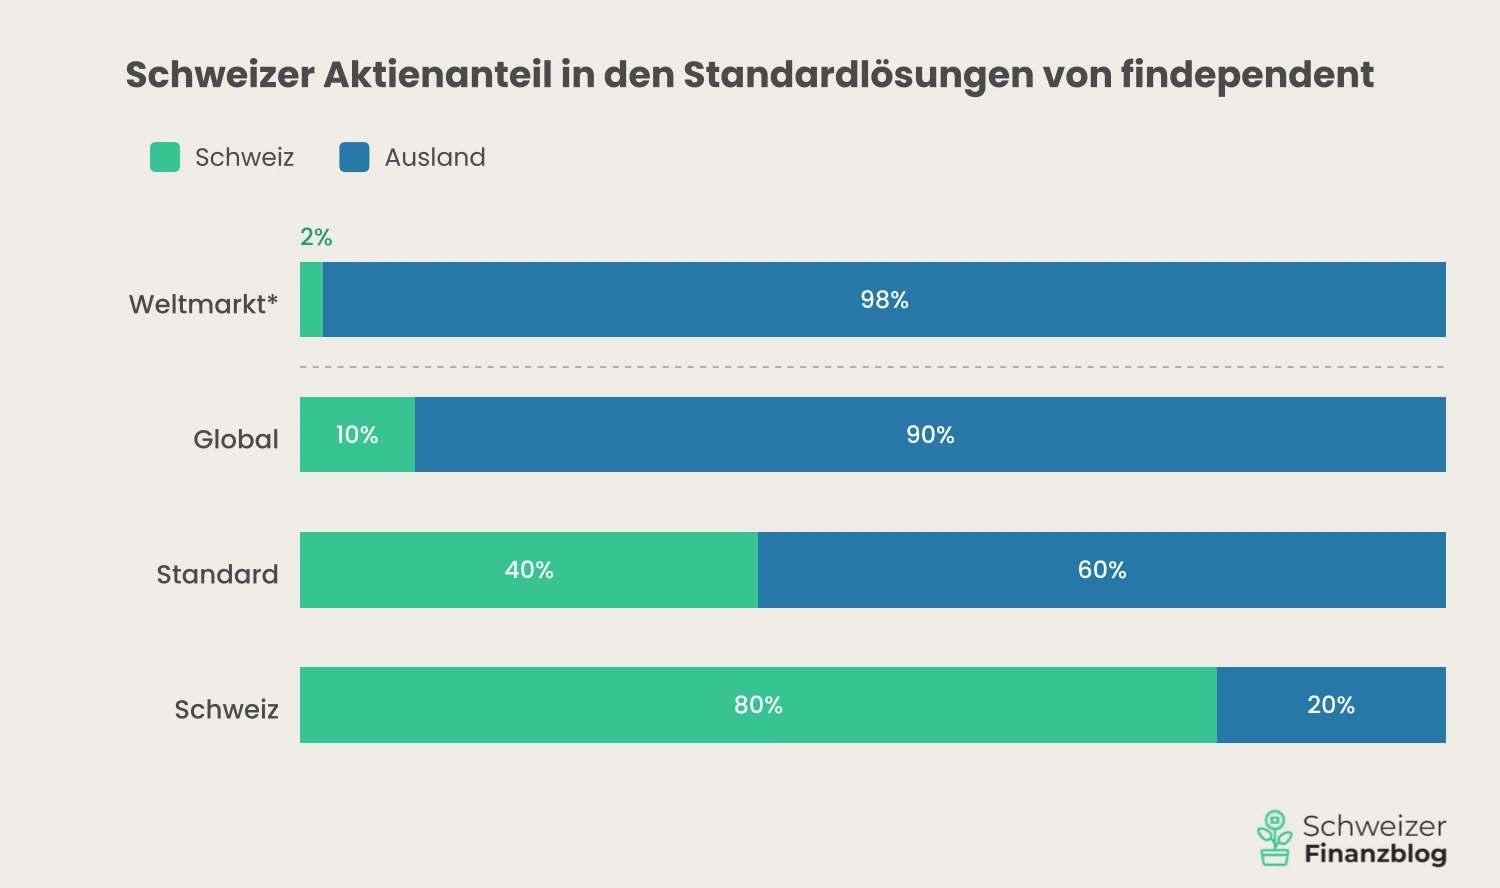
Der Anlagefokus «Standard» kommt für uns nicht in Frage, der Home Bias ist uns zu hoch. Die Schweiz macht nur rund 2% des Weltaktienmarkts aus. Mit 40% setzt du also stark auf einen kleinen Markt, den Nestlé, Novartis und Roche dominieren. Patriotismus mit Klumpenrisiko. findependent begründet das mit dem fehlenden Währungsrisiko und steuerlichen Vorteilen. Wir vermuten zudem, dass die Vergleichbarkeit eine Rolle spielt, denn viele 3a-Lösungen, etwa bei VIAC, setzen traditionell stark auf Schweizer Aktien.
Glücklicherweise bietet findependent bessere Alternativen:
- Anlagefokus «Global»: Mit 10% Schweiz bist du nahe an unserer Linie, wie wir sie im Artikel Beste ETFs begründen. Die moderate Übergewichtung der Schweiz dämpft die Währungsschwankungen etwas, wenn du deine Ausgaben in Franken bestreitest.
- Eigene Anlagelösung: Damit senkst du den Schweizer Anteil bis auf die effektive Weltmarktgewichtung von rund 2%. Wie das geht, zeigen wir weiter unten.
Ein konkretes Beispiel: So setzt sich «Ausgeglichen» mit 60% Aktien im Anlagefokus «Global» zusammen:
| Anlageklasse | Indexfonds | Anteil |
|---|---|---|
| Aktien Schweiz | Swisscanto Equity Large Caps Switzerland | 4,5% |
| Aktien Schweiz | Swisscanto Equity Small & Mid Caps Switzerland | 1,5% |
| Aktien USA | Swisscanto IPF I Equity USA Responsible | 36,0% |
| Aktien Europa | Swisscanto Equity Europe (ex CH) Responsible | 8,3% |
| Aktien Japan | Swisscanto IPF I Equity Japan Responsible | 2,9% |
| Aktien Schwellenländer | Swisscanto Equity Emerging Markets Responsible | 6,8% |
| Anleihen CHF | Swisscanto Bond Total Market AAA-BBB 1-5 CHF Responsible | 8,7% |
| Unternehmensanleihen CHF | Swisscanto Bond Corp. CHF Responsible | 17,4% |
| Hochzinsanleihen | Swisscanto Bond Emerging Markets Hard Currency | 2,9% |
| Immobilien Schweiz | Swisscanto Real Estate Fund Switzerland indirect | 10,0% |
| Liquidität | Kontoguthaben | 1,0% |
Im Ausland setzen die fixfertigen Lösungen ausschliesslich auf die nachhaltigen «Responsible»-Indexfonds von Swisscanto, die etwa Kohle, Atomkraft und Waffen ausschliessen. Für Anleger:innen mit Nachhaltigkeitsanspruch ist das ein Plus, wer marktbreit investieren will, nimmt eine gewisse Abweichung vom Gesamtmarkt in Kauf.
Wie die Tabelle zeigt, fehlen in den fixfertigen Lösungen auch im Anlagefokus «Global» Kanada, Australien, weitere Pazifikländer und Small Caps ausserhalb der Schweiz. Allein Kanada und der Pazifikraum ohne Japan machen rund 5% des Weltmarkts aus. Diese Lücken kannst du mit einer eigenen Anlagelösung schliessen.
Unser Fazit zu Anlagelösungen und Anlagefokus: Die fixfertigen Lösungen sind solide und einfach. Im Anlagefokus «Standard» ist der Schweizer Anteil mit 40% allerdings hoch. Alternativen sind der Anlagefokus «Global» mit 10% Schweiz oder eine eigene Anlagelösung, mit der du auch die Lücken bei Kanada, dem Pazifikraum und den Small Caps schliesst.
Anlageprodukte: Swisscanto-Indexfonds statt ETFs
Im freien Vermögen setzt findependent auf ETFs, im 3a ausschliesslich auf Indexfonds von Swisscanto, der Fondsgesellschaft der Zürcher Kantonalbank. Das hat drei Vorteile:
- Keine Produktkosten: Die Zero-Fee-Klassen weisen eine TER von 0,00% aus (Ausnahme: Schweizer Immobilienfonds).
- Keine Handelskosten: Indexfonds werden nicht an der Börse gekauft. Stempel- und Börsenabgaben entfallen, und weil die Fonds in Franken geführt sind, auch Wechselkurszuschläge.
- Weniger Quellensteuer: Für US- und Japan-Aktien setzt findependent sogenannte IPF-Fonds (Institutional Pension Fund) ein. Sie stehen nur Vorsorgegeldern offen und sind von der ausländischen Quellensteuer befreit.
Der letzte Punkt lohnt einen genaueren Blick: Ein ETF mit Sitz in Irland verliert auf US-Dividenden in der Regel 15% Quellensteuer, die sich nicht zurückholen lässt. Bei rund 1,3% Dividendenrendite kostet das rund 0,2 Prozentpunkte pro Jahr auf dem US-Anteil. Liegt wie im Anlagefokus «Global» mehr als die Hälfte deiner Aktien in den USA, gewinnst du so rund 0,1 Prozentpunkte Rendite pro Jahr zurück.
Alle Indexfonds sind thesaurierend. Gehandelt wird einmal pro Woche am Dienstag, Einzahlungen und Strategiewechsel werden also mit einigen Tagen Verzögerung umgesetzt – für ein Sparziel, das auf Jahrzehnte angelegt ist, kein Problem. Retrozessionen nimmt findependent laut eigenen Angaben keine an.
Unser Fazit zu den Anlageprodukten: Mit kostenlosen, quellensteueroptimierten Vorsorge-Indexfonds in Franken setzt findependent das 3a durchdacht und kosteneffizient um. Die Kehrseite: Du bist vollständig an Swisscanto als einzigen Fondsanbieter gebunden.
Eigene 3a-Anlagelösung: So passt du den Vorschlag an
Wer selbst bestimmen will, stellt sich aus vorselektierten Swisscanto-Indexfonds ein eigenes 3a-Portfolio zusammen: ebenfalls ab 1 Franken, zu 0,29% und mit Fonds ohne Produktkosten. Im freien Vermögen geht das erst ab 5’000 CHF.
Das Angebot geht deutlich über die fixfertigen Lösungen hinaus:
- Aktien Welt: World ex CH, auch als nachhaltige Variante, sowie Small Caps World ex CH
- Einzelne Regionen: USA, Europa ex CH, Japan, Pazifik ohne Japan, Kanada, Schwellenländer, jeweils meist mit und ohne Nachhaltigkeitsfilter
- Schweiz: Large Caps, Small & Mid Caps oder der Gesamtmarkt
- Anleihen: Franken, Unternehmensanleihen in CHF, USD und EUR, globale Anleihen, Schwellenländer
- Immobilien: Schweiz sowie Nordamerika, Europa und Asien
- Edelmetalle: physisches Gold
Mit World ex CH deckst du alle Industrieländer ausserhalb der Schweiz ab, inklusive Kanada und Skandinavien, mit dem Small-Cap-Fonds auch kleinere Unternehmen. Nachhaltigkeit ist dabei voreingestellt, aber kein Muss: Für fast jeden Aktienbaustein gibt es neben der «Responsible»-Variante auch eine konventionelle. Wer marktbreit und ohne Ausschlüsse investieren will, kann das im 3a ab dem ersten Franken tun.
Zwei Leitplanken gibt es aber:
- Abweichung von der Strategie: Jede Anlageklasse darf höchstens 10 Prozentpunkte von der Strategie abweichen, die zu deinem Risikoprofil passt. Ist «Mutig» mit 80% Aktien hinterlegt, kannst du zwischen 70% und 90% Aktien wählen. Willst du stärker abweichen, passt du zuerst die Strategie des Portfolios an, das ist jederzeit möglich.
- Maximalgewichte pro Fonds: World ex CH etwa darf höchstens 80% ausmachen, Schwellenländer 20%, Kanada 10%, Hochzinsanleihen 10%.
Ein marktnahes Portfolio mit 99% Aktien bei «Risikofreudig» könnte so aussehen: 80% World ex CH, 11% Schwellenländer, 6% Small Caps World ex CH und 2% Schweizer Gesamtmarkt. Der Schweizer Anteil entspricht damit etwa dem Weltmarkt, der Home Bias ist weg. Wer die Schweiz moderat übergewichten will, erhöht ihren Anteil entsprechend. Das ist ein Modellbeispiel, keine Empfehlung.
Jedes deiner bis zu fünf 3a-Portfolios kann eine eigene Strategie haben. Das Portfolio, das du zuerst beziehst, richtest du so defensiver aus als jene, die noch Jahrzehnte laufen.
Unser Fazit zur eigenen Anlagelösung: Für uns das Highlight der neuen 3a-Lösung. Wer global, marktbreit und ohne Home Bias anlegen will, findet hier alle nötigen Bausteine, ab dem ersten Franken.
Staffelung auf bis zu fünf 3a-Portfolios
Bei findependent führst du bis zu fünf 3a-Portfolios gleichzeitig. Das lohnt sich: Wer sein 3a-Guthaben auf einen Schlag bezieht, zahlt wegen der Steuerprogression überproportional viel. Beziehst du mehrere Konten in verschiedenen Steuerjahren, sinkt die Steuerlast. Ehepaare stimmen ihre Bezüge am besten ab, weil sie im selben Jahr zusammengerechnet werden.
Ein weiteres Portfolio fügst du in der App in Sekunden hinzu. Wann du es eröffnest und wohin deine Einzahlungen fliessen, entscheidest du selbst. Etwas Disziplin braucht es, damit die Portfolios einigermassen gleichmässig wachsen.
Wie du die Portfolios befüllst, entscheidest du selbst: parallel, etwa mit je einem Dauerauftrag, oder nacheinander, indem du ein Portfolio bis zu einem bestimmten Betrag aufbaust, zum Beispiel 20’000 CHF, und dann das nächste eröffnest. Die App zeigt dir, wie viel du im laufenden Jahr noch einzahlen darfst. Einzahlungen bei anderen 3a-Anbietern musst du aber selbst dazurechnen.
Handling, App und Support bei findependent
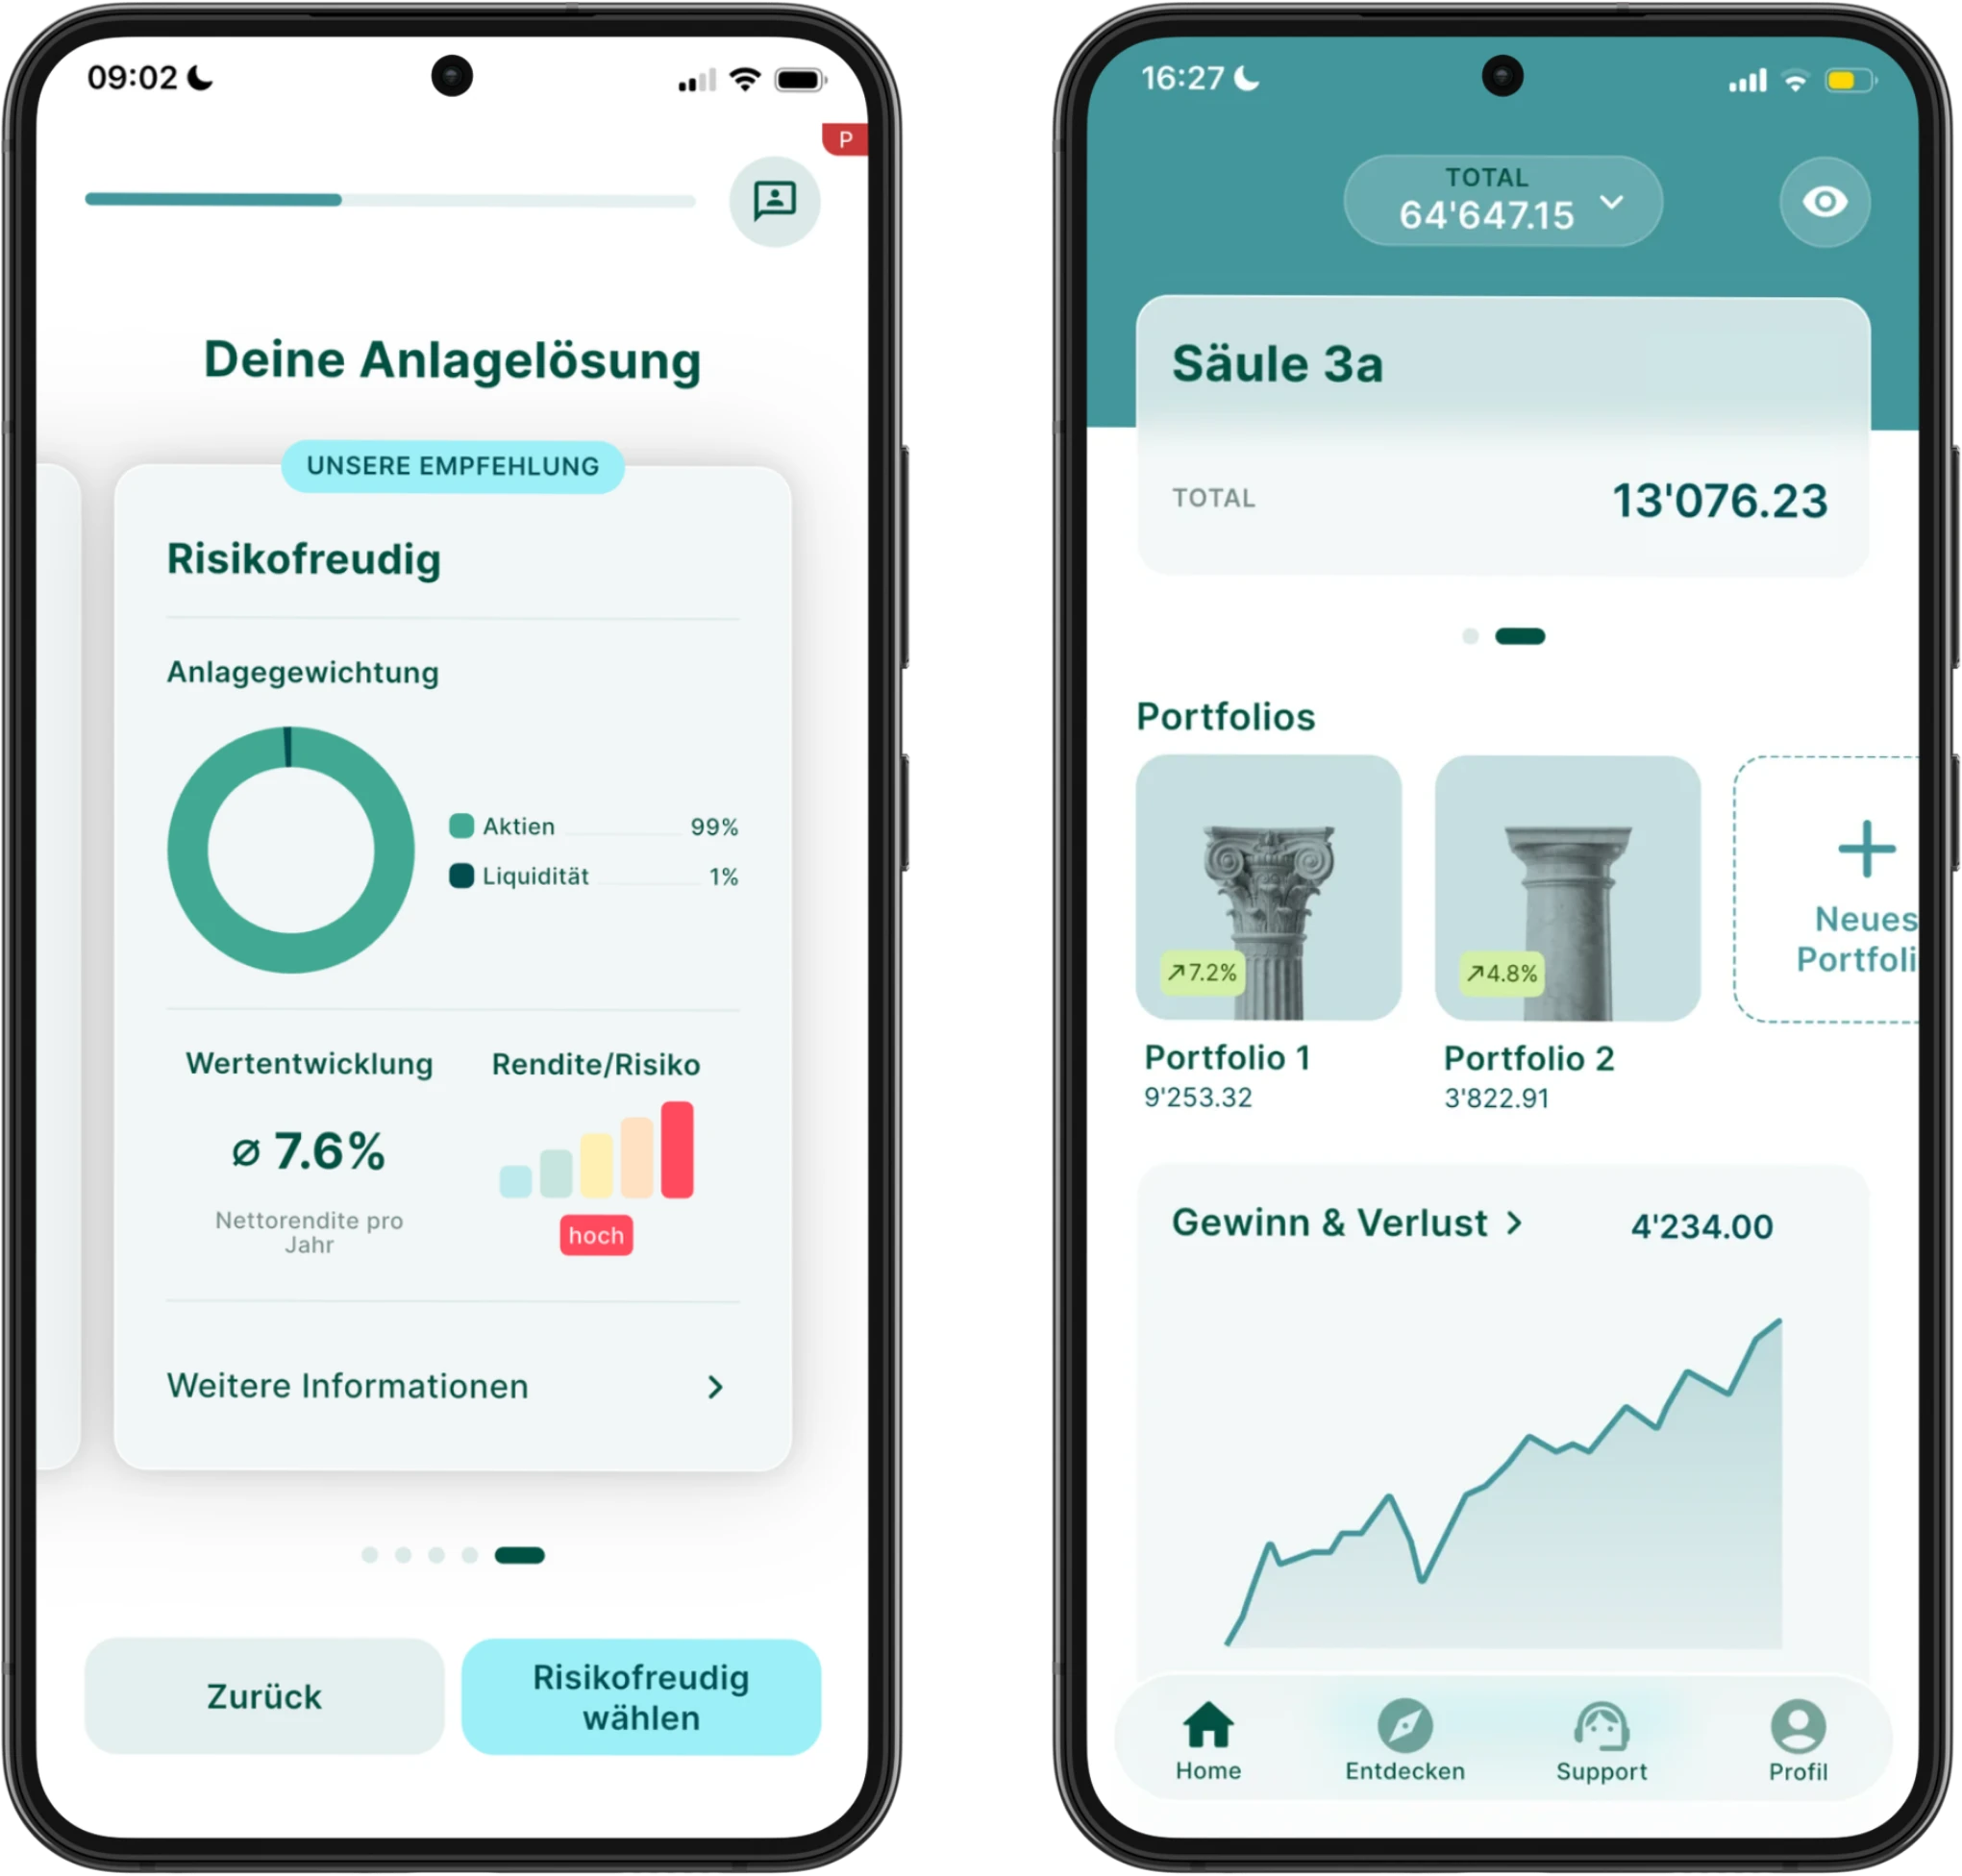
findependent funktioniert ausschliesslich über die App für iOS und Android, eine Browser-Version gibt es nicht. Die App ist aufgeräumt: Freies Vermögen und 3a-Portfolios siehst du nebeneinander, eingezahlt wird per QR-Einzahlungsschein oder Dauerauftrag, den elektronischen Steuerauszug gibt es jährlich kostenlos als PDF.
Den Support erreichst du auf Deutsch, Französisch und Englisch per Chat, per E-Mail an [email protected] oder unter 062 552 02 04. Chat und Telefon sind von Montag bis Freitag von 8.30 bis 12 Uhr und von 13 bis 17.30 Uhr besetzt, über Mittag macht auch das Team Pause. Ausserhalb der Bürozeiten bleibt dir die E-Mail.
Eine Besonderheit am Telefon: Nach rund einer Minute in der Warteschlange wählst du zwischen Rückruf und Nachricht, länger in der Leitung warten kannst du nicht. Immerhin bleibt dir so die Warteschlaufenmusik erspart. Gemäss unseren eigenen findependent Erfahrungen funktioniert der Support reibungslos, Anfragen werden jeweils innert kurzer Zeit beantwortet.
Zudem kannst du ein kostenloses 30-minütiges Online-Gespräch mit Kay oder Jordan buchen, etwa um deine eigene Anlagelösung prüfen zu lassen. Oder du schaust im Büro beim Bahnhof Aarau vorbei.
Das sagen andere Kunden
In den App-Stores erreicht findependent 4,8 von 5 Sternen bei über 2’000 Bewertungen, auf Trustpilot ebenfalls 4,8 bei rund 50 Bewertungen (Stand November 2026). Gelobt werden vor allem die einfache App und der schnelle Support. Diese Stimmen beziehen sich aber fast ausschliesslich auf das freie Vermögen, da es die 3a-Lösung erst seit Oktober 2026 gibt.
Wie sicher ist die Säule 3a bei findependent?
Risiko «Insolvenz von findependent oder einer Bank»
Dein 3a-Vermögen liegt nicht bei der Findependent AG, sondern bei der rechtlich getrennten findependent 3a Vorsorgestiftung, die der BVG- und Stiftungsaufsicht Aargau untersteht. Gerät die Findependent AG in Schieflage, ist dein 3a-Guthaben nicht betroffen.
Die Indexfonds verwahrt die Zürcher Kantonalbank als Sondervermögen, sie fallen also auch bei einer Bankpleite nicht in die Konkursmasse. Die rund 1% Liquidität liegt bei der Hypothekarbank Lenzburg und ist über das Konkursprivileg bis 100’000 CHF geschützt.
Risiko «Junge Vorsorgestiftung»
Die findependent 3a Vorsorgestiftung ist erst seit Oktober 2026 aktiv. Einen mehrjährigen Leistungsausweis bei Transfers, Bezügen und Wertentwicklung gibt es deshalb noch nicht. findependent selbst ist mit der Gründung 2019 und einer FINMA-Bewilligung aber kein unbeschriebenes Blatt.
Risiko «Unberechtigter Kontozugriff»
In die App loggst du dich mit Passwort oder biometrisch per Gesicht oder Fingerabdruck ein. Zusätzlich kannst du unter «Profil» > «Sicherheit» eine Zwei-Faktor-Authentifizierung (2FA) aktivieren. Dafür brauchst du eine Authenticator-App wie Google Authenticator oder Microsoft Authenticator, alternativ funktionieren auch Apple Passwörter. Die 2FA ist freiwillig, unser Tipp: Schalte sie unbedingt ein.
Grundsätzlich gilt: Auszahlungen aus dem 3a sind nur auf ein Konto auf deinen Namen möglich, ein Angreifer kann das Geld also nicht einfach abziehen.
Risiko «Realisierte Kursverluste»
Dieses Risiko hängt nicht vom Anbieter ab, sondern von deinem Aktienanteil und Anlagehorizont. Senke die Aktienquote einige Jahre vor dem Bezug schrittweise. Bei findependent legst du die Strategie für jedes deiner bis zu fünf 3a-Portfolios separat fest. So senkst du die Aktienquote gezielt bei dem Portfolio, das du als Nächstes beziehst, während die anderen weiter auf Wachstum setzen.
findependent Invest: Gebühren für freies Vermögen und Kinder
Im freien Vermögen investiert findependent in ETFs. Die ersten 2’000 CHF sind lebenslang gebührenfrei, danach sinkt der Satz mit steigender Anlagesumme von 0,40% auf 0,29%. Er gilt jeweils für die ganze Anlagesumme abzüglich Freibetrag:
| Anlagesumme | Verwaltungsgebühr |
|---|---|
| bis 2’000 CHF | 0% |
| ab 2’000 CHF | 0,40% |
| ab 50’000 CHF | 0,38% |
| ab 150’000 CHF | 0,35% |
| ab 250’000 CHF | 0,33% |
| ab 500’000 CHF | 0,31% |
| ab 1’000’000 CHF | 0,29% |
Eine Besonderheit: Auch im freien Vermögen setzen die fixfertigen Lösungen im Ausland ausschliesslich auf nachhaltige ETFs der Reihe «MSCI Screened», die etwa Atomkraft, Kohle und Waffen ausschliessen.
Falls du marktneutral investieren möchtest, kannst du es übersteuern: In der eigenen Anlagelösung ab 5’000 CHF stehen auch konventionelle ETFs zur Wahl, etwa der Vanguard FTSE All-World als Ein-ETF-Lösung. Da er an der SIX in Franken gehandelt wird, entfällt bei ihm zudem der Wechselkurszuschlag. Wer möchte, legt in der eigenen Anlagelösung ausserdem bis zu 10% in Bitcoin an, über den WisdomTree Physical Bitcoin ETP.
Anders als im 3a kommen transaktionsbedingte Kosten hinzu: Stempel- und Börsenabgaben sowie ein Wechselkurszuschlag von 0,50% auf ETFs, die in USD oder EUR gehandelt werden. Für einen Robo-Advisor ist das eher hoch, er fällt aber nur beim Kauf und Verkauf an.
Die ETF-Kosten hängen von der Anlagelösung ab. In «Risikofreudig Global» kommen sie gemäss unserer Modellrechnung auf rund 0,10% pro Jahr. Teurer wird es mit dem Schweizer Immobilienfonds (TER 0,97%) in den vorsichtigeren Lösungen.
Bei 50’000 CHF in «Risikofreudig Global» bezahlst du rund 182 CHF Verwaltungsgebühr und rund 50 CHF ETF-Kosten, also knapp 0,47% pro Jahr. Damit bleibt Invest unter unserer Schmerzgrenze von 0,5%.
Gut zu wissen: Die Verwaltungsgebühr fällt auf dem gesamten Vermögen an, also auch auf dem Kontoguthaben. Bei rund 1% Liquidität in den Anlagelösungen fällt das aber kaum ins Gewicht.
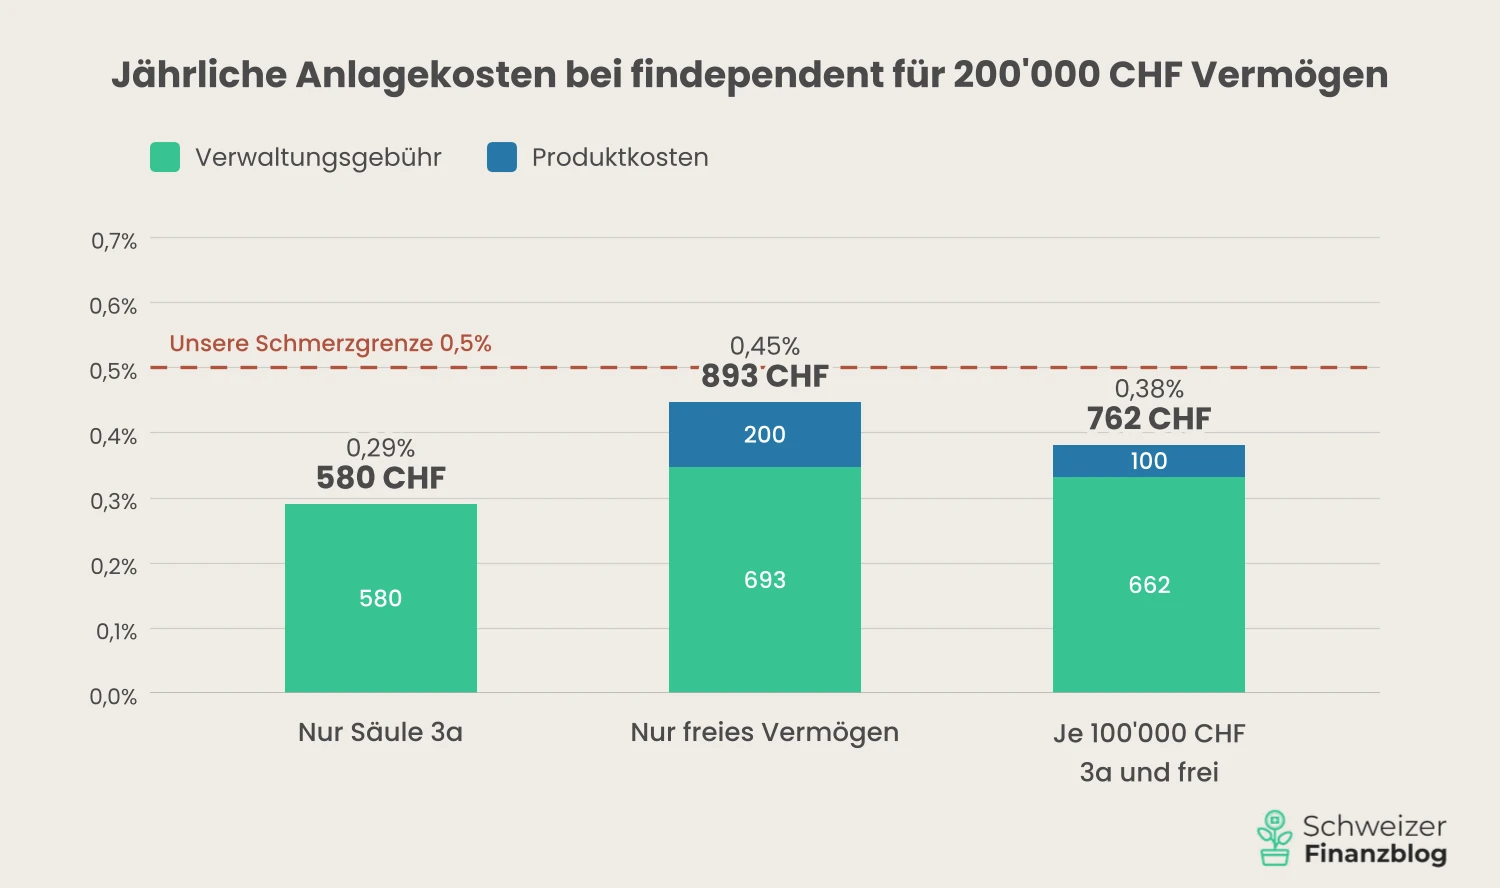
Kombinierst du Invest mit der Säule 3a, sinken die Gesamtkosten weiter: Bei 200’000 CHF, je zur Hälfte verteilt, landest du bei rund 0,38%.
Ab wann sich das freie Vermögen lohnt
Dank Freibetrag ist Invest gerade bei kleinen Beträgen günstig: Bei 10’000 CHF in «Risikofreudig Global» bezahlst du rund 32 CHF Verwaltungsgebühr und 10 CHF ETF-Kosten, also rund 0,42% pro Jahr. Auf jeder Gebührenstufe bleibst du damit in der Regel unter unserer Schmerzgrenze von 0,5%. Pro Anlageziel braucht es mindestens 500 CHF.
Mit einem Dauerauftrag wird Invest zum ETF-Sparplan: Einzahlungen ab 50 CHF legt findependent direkt an, kleinere Beträge sammelt es auf deinem Konto, bis die Summe reicht. Regelmässig einzahlen musst du aber nicht, und einen Maximalbetrag gibt es nicht.
Entscheidender als die Kosten ist der Anlagehorizont: Geld, das du in den nächsten Jahren brauchst, gehört nicht in Aktien. Für langfristiges Vermögen lohnt sich Invest ab dem ersten Anlageziel.
Für Kinder legst du innerhalb deines Kontos separate Anlageziele mit eigener Strategie an. Das Vermögen bleibt rechtlich deines, es ist also kein eigenes Kinderdepot.
Kontoeröffnung und 3a-Transfer
Die Eröffnung läuft vollständig in der App und dauert rund zehn Minuten:
- App laden und registrieren: Voraussetzungen sind ein Mindestalter von 18 Jahren, Wohnsitz und Steuerpflicht ausschliesslich in der Schweiz, eine Schweizer Handynummer und ein Schweizer Bankkonto.
- Säule 3a eröffnen: In der App unter «Entdecken» das 3a-Portfolio eröffnen.
- Anlageprofil bestimmen: Einige Fragen beantworten, Anlagelösung und Anlagefokus wählen.
- Einzahlen oder Transfer starten: Per QR-Einzahlungsschein einzahlen oder bestehendes 3a-Vermögen übertragen.
Die Eröffnung verpflichtet dich zu nichts: Das Portfolio startet erst mit dem ersten Franken, eine Mindestlaufzeit gibt es nicht.
Für das freie Vermögen läuft es gleich: Statt des 3a-Portfolios eröffnest du in der App ein Anlageziel bei Invest. Aktiviert ist das Konto mit einer ersten Einzahlung von 1 Franken innert drei Monaten. Investiert wird, sobald auf einem Anlageziel 500 CHF zusammengekommen sind, bei der eigenen Anlagelösung ab 5’000 CHF.
🎁 Gib bei der Eröffnung unsere Aktionscodes ein: Mit SFB3a bleiben die ersten 2’000 CHF in deiner Säule 3a dauerhaft gebührenfrei, mit SFB20 erhältst du bei Invest 20 CHF Startbonus.
3a-Transfer von einem anderen Anbieter
Den Transferauftrag erstellst du in der App unter «Einzahlen». Auf Wunsch schickt dir findependent das vorausgefüllte Formular kostenlos per Post, du unterschreibst es und sendest es an deine bisherige Vorsorgestiftung. Der Transfer kann einige Wochen dauern.
Bis zum 28. Februar 2027 läuft zudem eine Transfer-Aktion: Überträgst du bestehendes 3a-Vermögen zu findependent, zahlst du bis zum 30. Juni 2027 keine Verwaltungsgebühren auf deinem gesamten 3a-Vermögen dort, Einzahlungen inklusive. Das gilt auch für bestehende Invest-Kund:innen. Bei 50’000 CHF sparst du so bis zu rund 100 CHF.
Wechselst du später zu einem anderen Anbieter, verrechnet findependent nichts. Deine Anlagen werden am nächsten Handelstag verkauft, das Geld ist innert maximal 10 Werktagen beim neuen Anbieter.
Welches sind die Vor- und Nachteile von findependent?
 Stimmiges Gesamtpaket: freies Vermögen, Säule 3a und Anlegen für Kinder in einer App aus einer Hand zum fairen Preis Säule 3a: 0,29% all-in (mit Immobilien rund 0,36%) und damit eine der günstigsten Lösungen der Schweiz, ab 1 Franken, bis 99% Aktien und bis zu fünf Portfolios für den gestaffelten Bezug Freies Vermögen: ab 500 CHF, danach sparplanfähig bereits ab 50 CHF, die ersten 2’000 CHF gebührenfrei, danach 0,29–0,40% plus ETF-Kosten von rund 0,10% Indexfonds im 3a ohne Produktkosten (ausser Immobilien), Stempelabgaben und Wechselkurszuschläge, zudem quellensteueroptimiert Breites Anlageuniversum: Aktien, Anleihen, Immobilien und Gold (im freien Vermögen auch Bitcoin), als fixfertige Lösung mit 20–99% Aktien oder selbst zusammengestellt Schneller, dreisprachiger Support (DE, FR, EN) per Chat, Telefon und Mail Hohe Sicherheit: FINMA-Aufsicht, ETFs und Indexfonds als Sondervermögen geschützt, Login mit Zwei-Faktor-Authentifizierung
 Nur per App nutzbar, kein Zugang über den Browser Fehlende Historie im 3a: Die Vorsorgestiftung ist erst seit Oktober 2026 aktiv Im freien Vermögen eher hoher Wechselkurszuschlag von 0,50% beim Kauf und Verkauf von ETFs in USD oder EUR
findependent Aktionscodes: SFB3a und SFB20
Als Neukund:in profitierst du mit unseren Aktionscodes je nach Produkt:
- Säule 3a: Mit dem Code SFB3a bleiben die ersten 2’000 CHF deines 3a-Vermögens dauerhaft gebührenfrei. Das spart dir 5.80 CHF pro Jahr, solange deine Säule 3a läuft.
- Freies Vermögen (Invest): Mit dem Code SFB20 erhältst du 20 CHF Startbonus.
Den Code gibst du bei der Eröffnung in der App ein. SFB3a ist zudem mit der aktuellen 3a-Transfer-Aktion kombinierbar.
Fazit aus unseren findependent Erfahrungen
Mit 0,29% all-in, Indexfonds ohne Produktkosten und quellensteuerbefreiten Vorsorgefonds gehört die neue Säule 3a von findependent zu den günstigsten der Schweiz. Überzeugt hat uns vor allem die eigene Anlagelösung: Ab dem ersten Franken baust du dir ein globales, marktbreites Portfolio, mit eigener Strategie für jedes deiner bis zu fünf 3a-Portfolios.
Dazu kommt das stimmige Gesamtpaket: 3a, freies Vermögen und Anlegen für Kinder in einer App. Invest ist zwar etwas teurer als das 3a, gehört mit 0,29–0,40% plus ETF-Kosten aber ebenfalls zu den günstigsten Robo-Advisors der Schweiz. Abstriche gibt es wenige: keine Browser-Version, ein eher hoher Wechselkurszuschlag im freien Vermögen und im 3a noch keine Historie.
Unser Urteil: Für die Säule 3a eine klare Empfehlung, besonders für alle, die ihr Portfolio selbst gestalten und pro Konto unterschiedlich ausrichten wollen. Fürs freie Vermögen eine interessante Option für alle, die bequem und günstig im Autopilot-Modus anlegen möchten.
Welche Erfahrungen hast du mit findependent oder anderen Robo-Advisors gemacht, ob im 3a oder im freien Vermögen? Schreib uns deine Fragen, Ergänzungen und Kritik in die Kommentare.
Häufige Fragen zu findependent
Welche Erfahrungen habt ihr mit findependent gemacht?
Überwiegend positive. Die neue 3a-Lösung ist mit 0,29% all-in eine der günstigsten der Schweiz und bietet mit der eigenen Anlagelösung viel Gestaltungsspielraum. Abstriche gibt es bei der fehlenden Browser-Version, der noch jungen Historie im 3a und dem eher hohen Wechselkurszuschlag im freien Vermögen. Unser Bericht stützt sich auf unsere eigenen Erfahrungen im freien Vermögen seit 2021.
Wem gehört findependent?
findependent ist unabhängig und gehört dem Team, privaten Investoren wie Roland Brack sowie rund 1’500 Kund:innen, die sich per Crowdinvesting beteiligt haben. Gegründet wurde das Unternehmen 2019 von Matthias Bryner in Aarau. Seit Februar 2026 ist es ein von der FINMA bewilligtes Wertpapierhaus.
Was kostet die Säule 3a bei findependent?
0,29% pro Jahr all-in, bei 100’000 CHF also rund 290 CHF. Die eingesetzten Indexfonds haben keine Produktkosten (TER 0,00%), einzig beim Schweizer Immobilienfonds fallen indirekt rund 0,7% an. In Lösungen mit 10% Immobilien kostet das 3a deshalb rund 0,36%. Stempelabgaben und Wechselkurszuschläge fallen keine an (Stand November 2026).
Was kostet findependent im freien Vermögen?
Je nach Anlagesumme 0,29–0,40% Verwaltungsgebühr pro Jahr, die ersten 2’000 CHF sind gebührenfrei. Dazu kommen ETF-Kosten von rund 0,10% in «Risikofreudig Global» sowie beim Kauf und Verkauf ein Wechselkurszuschlag von 0,50% auf ETFs in USD oder EUR (Stand November 2026).
Wie hoch ist die Mindesteinlage bei findependent?
Im 3a gibt es keine, du startest ab 1 Franken. Im freien Vermögen aktivierst du das Konto mit 1 Franken, investiert wird ab 500 CHF pro Anlageziel, bei einer eigenen Anlagelösung ab 5’000 CHF. Danach legt findependent jede Einzahlung ab 50 CHF direkt an.
Wie viele 3a-Konten kann ich bei findependent führen?
Bis zu fünf 3a-Portfolios, je mit eigener Strategie. Du eröffnest sie selbst in der App und bestimmst, wohin deine Einzahlungen fliessen.
Ist findependent günstiger als VIAC?
Ja. In der aktienreichsten Strategie kostet findependent 0,29% pro Jahr, VIAC 0,44% (Stand November 2026). Bei 100’000 CHF sind das rund 150 CHF Unterschied pro Jahr. VIAC bietet dafür einen inbegriffenen Basisschutz bei Tod und Invalidität. Mehr dazu in unserem VIAC-Erfahrungsbericht.
findependent oder frankly?
Beide setzen im 3a auf Fonds von Swisscanto. findependent kostet 0,29% all-in und erlaubt bis zu 99% Aktien. frankly kostet 0,43% all-in, die Aktienquote liegt etwas tiefer bei maximal 95%. Dafür kannst du bei frankly wählen, ob du indexiert oder aktiv verwaltet anlegen willst. Bei 100’000 CHF sparst du mit findependent rund 140 CHF pro Jahr (Stand November 2026).
findependent oder True Wealth?
Bei den Kosten liegt True Wealth vorne: 0,12–0,14% gegenüber 0,29% bei findependent. findependent punktet dafür mit einer eigenen Strategie pro 3a-Portfolio, einer breiteren Abdeckung in der eigenen Anlagelösung und ohne Mindesteinlage. Mehr dazu in unseren True Wealth Erfahrungen.
Welche Rendite bringt findependent?
Das hängt von deiner Strategie und den Märkten ab, nicht vom Anbieter. Die 3a-Lösung gibt es erst seit Oktober 2026, eine eigene Renditehistorie fehlt also noch. Beeinflussen kannst du vor allem die Kosten, und die sind bei findependent tief.
Welcher Robo-Advisor ist der beste?
Das hängt davon ab, was dir wichtig ist. Im 3a ist True Wealth am günstigsten, findependent punktet mit dem Gesamtpaket aus 3a, freiem Vermögen und Kinderportfolio sowie mit viel Gestaltungsspielraum.
Ist mein 3a-Geld bei findependent sicher?
Ja. Das 3a-Vermögen liegt bei der rechtlich getrennten findependent 3a Vorsorgestiftung, die der BVG- und Stiftungsaufsicht Aargau untersteht. Die Indexfonds verwahrt die Zürcher Kantonalbank als Sondervermögen, die rund 1% Liquidität ist über das Konkursprivileg bis 100’000 CHF geschützt.
Kann ich mein bestehendes 3a zu findependent übertragen?
Ja, kostenlos. Den Transferauftrag erstellst du in der App unter «Einzahlen» und schickst ihn unterschrieben an deine bisherige Vorsorgestiftung. Überträgst du bis zum 28. Februar 2027 bestehendes 3a-Vermögen, zahlst du zudem bis zum 30. Juni 2027 keine Verwaltungsgebühren auf deinem gesamten 3a-Vermögen bei findependent.
Was kostet ein 3a-Transfer zu oder von findependent?
Nichts. Eingehende und ausgehende Transfers sind bei findependent kostenlos, ebenso der Bezug bei der Pensionierung. Dein bisheriger Anbieter kann allenfalls eine Saldierungsgebühr verlangen. Ein Vorbezug, etwa für Wohneigentum, kostet 500 CHF.
Gibt es einen findependent Aktionscode für die Säule 3a?
Ja. Mit dem Code SFB3a bleiben die ersten 2’000 CHF deines 3a-Vermögens dauerhaft gebührenfrei. Für das freie Vermögen erhältst du mit SFB20 einen Startbonus von 20 CHF.
Das könnte dich auch interessieren
Updates
2026-11-10: Erstpublikation
Disclaimer
Haftungsausschluss: Investieren birgt Verlustrisiken. Du musst selbst entscheiden, ob du diese Risiken tragen möchtest oder nicht. Vergangene Renditen sind keine Garantie für künftige Erträge.
Irrtum vorbehalten: Wir haben diesen Artikel über unsere findependent Erfahrungen nach bestem Wissen und Gewissen geschrieben. Unser Ziel ist es, dir als Privatanleger:in möglichst objektive und aussagekräftige Informationen rund ums Thema Finanzen zu liefern. Sollten uns dennoch Fehler unterlaufen sein, sind wichtige Aspekte vergessen gegangen und/oder nicht mehr aktuell, so sind wir dir für entsprechende Hinweise dankbar.
Über die Autoren
Stefan Huser
Stefan investiert seit 2015 selbst an der Börse. Geprägt haben ihn die Portfoliotheorie nach Markowitz und Gerd Kommers «Souverän investieren». Er verfolgt eine Core-Satellite-Strategie: Ein globales Aktienportfolio aus ETFs bildet den Kern, ergänzt um alternative Anlagen. Beim Blog kümmert er sich vor allem um die Texte. Stefan lebt mit seiner Familie in Zürich und interessiert sich für Literatur, Fotografie und finanzielle Freiheit.
Antun Brcina
Antun («Toni») legt seit 2015 an der Börse an. In finanzieller Hinsicht besonders inspiriert haben ihn Gerd Kommers «Souverän investieren» und das Fama-French-Fünffaktorenmodell. Sein Geld steckt breit diversifiziert und langfristig in einem globalen Aktienportfolio aus ETFs. Beim Blog tüftelt er vor allem an den Rechnern und am Code. Toni lebt mit seiner Familie in der Region Zürich und interessiert sich für Sport, Technologie und Unternehmertum.