Newsletter
Welche Anlagestrategie passt zu dir? Das hängt von zwei Dingen ab: wie viel Risiko du dir finanziell leisten kannst und wie viel Schwankung du emotional aushältst. Unser kostenloser Anlagestrategie-Check ermittelt beides und findet in neun Fragen dein passendes Risikoprofil, vom Feldweg bis zur Hochtour. Wie du dein Profil danach im Crash-Test prüfst und selbst mit ETFs oder automatisch mit einem Robo-Advisor umsetzt, erfährst du in diesem Artikel.

Kurz & bündig
- Eine Anlagestrategie legt fest, welcher Teil deines frei verfügbaren Vermögens risikoreich angelegt wird, etwa in Aktien, und welcher risikoarm bleibt. Diese Aufteilung bestimmt Rendite und Risiko weit stärker als die Wahl des einzelnen ETF.
- Die Reihenfolge zählt: zuerst Konsumschulden abbauen, dann eine Liquiditätsreserve aufbauen, erst dann investieren.
- Der Anlagestrategie-Check ermittelt deine Risikofähigkeit und deine Risikobereitschaft getrennt. Der vorsichtigere Wert gibt den Rahmen vor.
- Die fünf Risikoprofile reichen von Defensiv mit 0–20% Aktien bis Offensiv mit 80–100%. Wie beim Wandern gilt: Je anspruchsvoller die Route, desto mehr Aussicht, aber auch mehr Absturzgefahr.
- Ein Crash-Test zeigt dir, ob du deine Anlagestrategie auch bei einem Kurseinbruch durchhältst. Überprüfen solltest du sie einmal pro Jahr und immer dann, wenn sich in deinem Leben finanziell etwas Wesentliches ändert.
- Umsetzen kannst du deine Strategie selbst mit einem oder mehreren breit gestreuten ETFs oder automatisch mit einem Robo-Advisor.
Anlagestrategie-Check
Finde deine Anlagestrategie in 9 Fragen
Beantworte neun kurze Fragen. Der Check ermittelt daraus, wie viel Risiko du tragen kannst und willst, und schlägt eine Aufteilung in einen risikoarmen und einen risikoreichen Teil vor, umgesetzt mit global gestreuten ETFs.
Anlagestrategie-Check
Finde deine Anlagestrategie in 9 Fragen
Du beantwortest 9 einfache Fragen zu deinem Geld und deinen Plänen. Danach weisst du, wie du dein Vermögen aufteilst und womit du startest.
- Wie viel in Aktien und wie viel aufs Sparkonto
- Konkrete ETFs zum Kaufen, mit passendem Anbieter
- Kostenlos, ohne Anmeldung, als PDF zum Speichern
Vereinfachtes Modell zur Orientierung, keine Anlageberatung. Vergangene Renditen und Verluste sind keine Garantie für künftige Entwicklungen. Datenschutz: Deine Angaben bleiben bei dir.
Annahmen und Quellen
Profile, Renditen (real, aus Sicht von Anleger:innen in der Schweiz) und maximale Verluste wie in Lektion 4 «Asset Allocation» unseres Finanzleitfadens: reale Aktienrendite rund 6%, Obligationen hoher Bonität rund 1%, grösster Einbruch des MSCI ACWI –58% (2007–2009). Die ETFs stammen aus unserem Vergleich «Beste ETFs Schweiz und global» und werden einmal pro Jahr zusammen mit diesem aktualisiert. Lombardzinsen Stand 24.7.2026. Prüfe Kosten, Steuern und Verfügbarkeit bei deinem Broker vor dem Kauf.
Was ist eine Anlagestrategie?
Eine Anlagestrategie ist dein persönlicher Plan, wie du dein frei verfügbares Vermögen auf risikoreiche und risikoarme Anlagen verteilst. Sie beantwortet eine einzige Frage: Welcher Anteil darf schwanken, damit er langfristig wächst, und welcher bleibt stabil und verfügbar?
Diese Aufteilung bestimmt Rendite und Risiko deines Portfolios weit stärker als die Wahl einzelner Titel. Wir empfehlen, passiv mit breit gestreuten ETFs anzulegen und sie langfristig zu halten. Die Grundlagen dazu erklären wir in Lektion 4 unseres Finanzleitfadens «Investieren in 8 Lektionen»: Asset Allocation – Das A und O deiner Geldanlage.
Nicht zu verwechseln ist die Anlagestrategie mit Anlagestilen wie Value, Dividenden oder Market Timing, die regeln, welche Titel du wann kaufst. Mehr dazu in unseren Artikeln zu Buy and Hold und zur Dividenden-Strategie.
Bevor du mit dem Investieren startest: Konsumschulden abbauen, Reserve bilden
Bevor du dir über deinen Aktienanteil Gedanken machst, lohnt sich ein Blick aufs Fundament. Die Reihenfolge ist entscheidend:
- Konsumschulden abbauen: Kleinkredite und Kreditkartenschulden, die du in Raten abzahlst, kosten selbst im Tiefzinsland Schweiz oft 5–12% Zins pro Jahr. Diese Zinskosten holt kein ETF zuverlässig wieder herein.
- Liquiditätsreserve aufbauen: drei bis sechs Monatsausgaben auf dem Konto als Notgroschen für Unvorhergesehenes. Diese eiserne Reserve gehört nicht zur eigentlichen Vermögensaufteilung.
- Investieren: Erst jetzt legst du den Teil deines Vermögens an, der schwanken darf. Parallel dazu baust du den risikoarmen Teil auf, etwa auf einem Sparkonto. Anders als die Reserve gehört er zur Vermögensaufteilung und dient dir im Crash zum Nachkaufen.
Der Check prüft das: Hast du noch Konsumschulden oder deckt deine Reserve noch keine drei Monatsausgaben, empfiehlt er dir, zuerst diese Hausaufgaben zu erledigen, und zeigt dir dein Profil für später.
Wie ermittelst du dein Risikoprofil?
Dein Risikoprofil bestimmt, wie viel deines frei verfügbaren Vermögens in Aktien fliesst. Der Check ermittelt es. Dabei wollten wir bewusst keine Blackbox bauen: Wie dein Profil zustande kommt, legen wir offen. Deine Angaben bleiben bei dir.
Die 9 Fragen
Die neun kurzen Fragen drehen sich um drei Themen:
- Ausgangslage: Die ersten zwei Fragen betreffen allfällige Konsumschulden und deine Liquiditätsreserve. Beide beeinflussen dein Risikoprofil nicht, sondern prüfen, ob du schon investieren solltest.
- Risikofähigkeit: Es folgen drei Fragen zu Anlagehorizont, Sicherheit des Einkommens und wie stark du auf das angelegte Geld angewiesen bist.
- Risikobereitschaft: Schliesslich geht es in vier Fragen um dein Anlageziel, den Verlust, bei dem du noch ruhig schläfst, deine Reaktion auf einen Kurssturz von 30% und ob ein Kredithebel für dich in Frage kommt.
Wie funktioniert der Anlagestrategie-Check?
Der Check bewertet zwei Dinge getrennt: deine Risikofähigkeit, also wie viel Verlust du dir finanziell leisten kannst, und deine Risikobereitschaft, also wie viel Schwankung du emotional aushältst.
Massgebend ist der vorsichtigere der beiden Werte: Wer finanziell viel Risiko tragen könnte, bei einem Kurstaucher von –20% aber verkauft, ist mit einer offensiven Strategie schlecht bedient. Umgekehrt nützen dir die besten Nerven nichts, wenn du das Geld in zwei Jahren für dein Eigenheim brauchst. Im Ergebnis siehst du, was dein Profil bestimmt.
Bei der Risikofähigkeit gibt dein Anlagehorizont die Stufe vor. Ein unsicheres Einkommen und eine starke Abhängigkeit vom angelegten Geld senken sie je um eine Stufe.
Bei der Risikobereitschaft gibt der Verlust, bei dem du noch ruhig schläfst, die Stufe vor. Verkaufst du im Kurssturz einen Teil, obwohl du bei der Frage zuvor mehr als 30% Verlust angegeben hast, geht es eine Stufe tiefer. Verkaufst du alles, ist bei Konservativ Schluss. Dein Anlageziel setzt dir eine Obergrenze: Willst du beispielsweise einen bescheidenen, stetigen Ertrag, landest du höchstens bei Ausgewogen, selbst mit Nerven aus Stahl.
Du willst dich zuerst umsehen? Im Check kannst du alle Strategien auch ohne Fragen ansehen, aber noch ohne Empfehlung.
Möchtest du das Zusammenspiel von Risikofähigkeit und Risikobereitschaft noch weiter vertiefen, findest du alles Wichtige in Lektion 2 unseres Finanzleitfadens: Das magische Dreieck der Geldanlage.
Vom Risikoprofil zur Anlagestrategie: die 5 Profile vom Feldweg bis zur Hochtour
Die fünf Profile unterscheiden sich vor allem im Aktienanteil. Wandern ist hierzulande fast ein Volkssport. Darum zeigen wir sie als Routen durch unsere vielfältige Landschaft, mit zunehmendem Anspruch: Das Erklimmen eines Berggipfels bietet mehr Aussicht, birgt aber auch mehr Absturzgefahr. Und ohne Erfahrung und Ausrüstung gehst du nicht auf eine Expedition.
Jedes Profil und die Sonderstufe kannst du auch direkt öffnen: Feldweg, Wanderweg, Bergweg, Alpinroute, Hochtour und Expedition.
| Profil | Aktien | Rendite* | Max. Verlust** | Anlagehorizont |
|---|---|---|---|---|
| Defensiv Feldweg | 0–20% | 1–2% | bis –12% | unter 3 Jahren |
| Konservativ Wanderweg | 20–40% | 2–3% | bis –23% | 3–4 Jahre |
| Ausgewogen Bergweg | 40–60% | 3–4% | bis –35% | 5–6 Jahre |
| Dynamisch Alpinroute | 60–80% | 4–5% | bis –46% | 7–9 Jahre |
| Offensiv Hochtour | 80–100% | 5–6% | bis –58% | ab 10 Jahren |
| Sonderstufe mit Kredithebel Expedition | 100% + Kredit | 6% + Hebel | bis –69%*** | ab 10 Jahren |
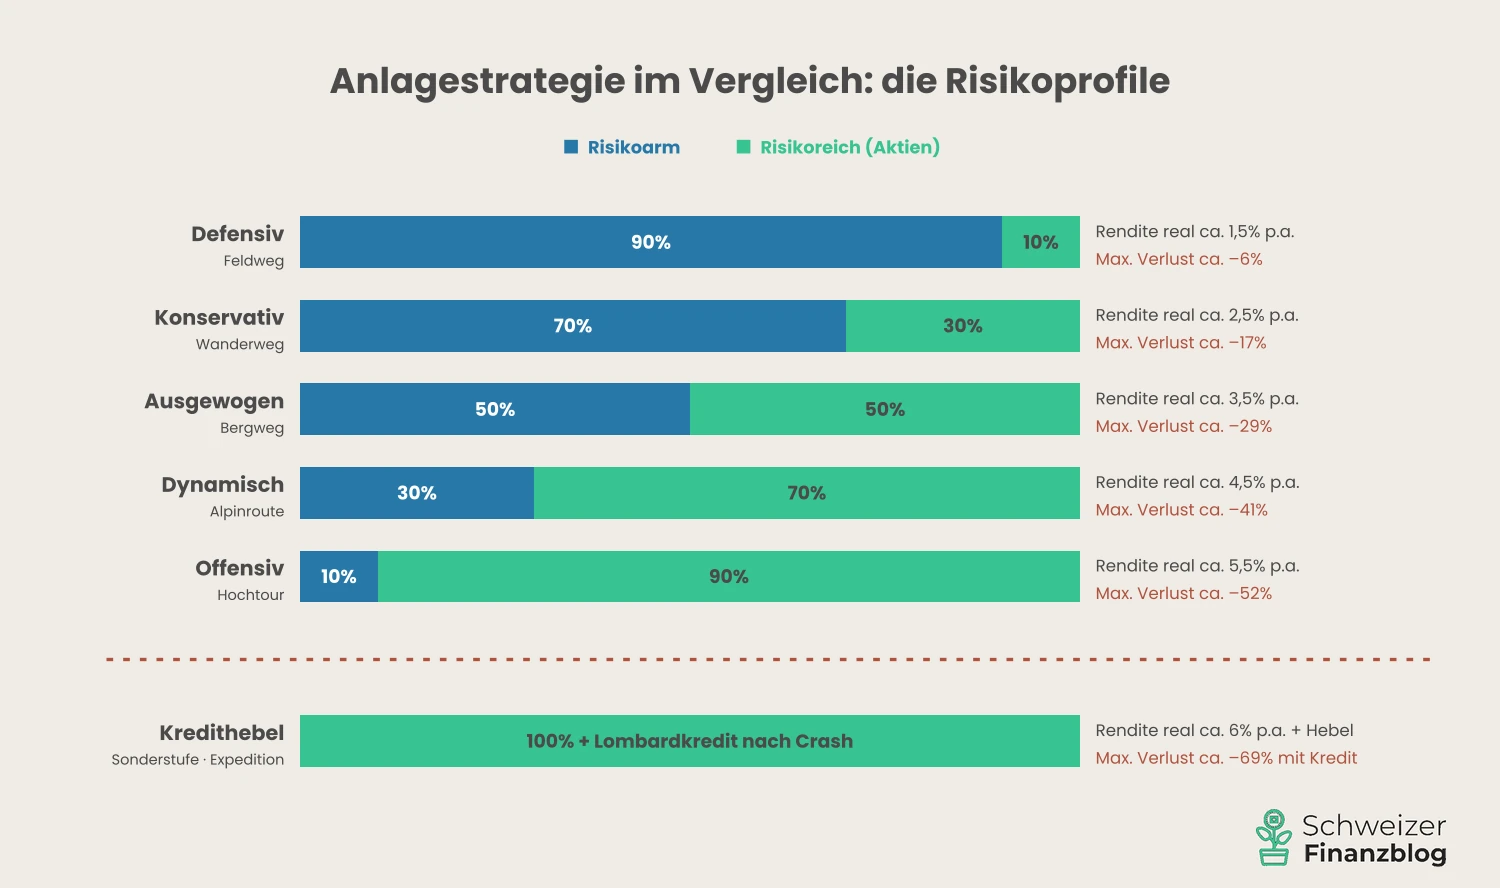
Die Faustformeln dahinter: erwartete Rendite nach Teuerung (real) = Aktienanteil × 6% + risikoarmer Anteil × 1%. Historischer Maximalverlust = Aktienanteil × 58%. Mit 70% Aktien erwartest du also rund 4,5% Rendite pro Jahr und musst mit einem vorübergehenden Verlust von bis zu 41% rechnen.
Aus dem Profil wird so deine Anlagestrategie: Vorgeschlagen wird zunächst die Mitte der Bandbreite, bei Dynamisch also 70% Aktien. Innerhalb der Bandbreite verschiebst du den Regler selbst und siehst sofort, wie sich Rendite und möglicher Verlust verändern.
Im Rückblick siehst du zudem, wie sich dein Portfolio in den letzten 3 bis 20 Jahren tatsächlich entwickelt hat, nach ETF-Kosten und mit allen Einbrüchen.
Wichtig: Kein Profil ist besser als ein anderes. Eine anspruchsvollere Route heisst mehr Schwankung, nicht mehr Erfolg. Kurz vor der Pensionierung sind auch erfahrene Anleger:innen oft mit risikoärmeren Profilen besser bedient.
Risikoprofil Defensiv: der Feldweg
Flach und sicher: Der Feldweg passt, wenn du das Geld in weniger als drei Jahren brauchen könntest oder Kursschwankungen nicht erträgst. Mit höchstens 20% Aktien liegen real rund 1–2% Rendite pro Jahr drin.
Risikoprofil Konservativ: der Wanderweg
Gelb markiert und leicht ansteigend: Der grössere Teil bleibt risikoarm, die Aktien sorgen für spürbar mehr Rendite. Mit 20–40% Aktien passt der Wanderweg ab 3 Jahren Anlagehorizont.
Risikoprofil Ausgewogen: der Bergweg
Weiss-rot-weiss markiert, steiler, aber für Geübte gut machbar. Mit 40–60% Aktien und ab 5 Jahren Anlagehorizont ist der Bergweg für viele der vernünftige Mittelweg zwischen Sicherheit und Rendite. Die Obergrenze entspricht dem bekannten 60/40-Portfolio (60% Aktien, 40% risikoarm).
Risikoprofil Dynamisch: die Alpinroute
Hier braucht es Trittsicherheit. Mit 60–80% Aktien und mindestens 7 Jahren Anlagehorizont sind die Renditechancen deutlich höher, Einbrüche von bis zu 46% gehören aber dazu. Mit dem risikoarmen Teil kaufst du im Crash günstig Aktien nach und stellst deine Aufteilung wieder her (Rebalancing).
Risikoprofil Offensiv: die Hochtour
Die beste Aussicht, aber auch die grösste Absturzgefahr. Die Hochtour mit 80–100% Aktien passt ab 10 Jahren Anlagehorizont. Wählst du sie, frag dich ehrlich, wie du auf ein Minus von über 50% reagierst.
Exkurs: Sonderstufe mit Kredithebel für Risikofreudige
Die Expedition ist eine Sonderstufe und kein sechstes Profil. In normalen Zeiten investierst du wie bei Offensiv zu 100% in Aktien. Nach einem Börsencrash nimmst du nach festen Regeln einen Lombardkredit auf, also einen Kredit mit deinen Wertschriften als Sicherheit, und kaufst damit Aktien nach.
Die Sonderstufe wird nur empfohlen, wenn du bei der letzten Frage einen Kredithebel als Option angibst, ohnehin bei Offensiv landest und zusätzlich alle diese Voraussetzungen erfüllst:
- Anlagehorizont von 10 Jahren oder mehr
- Reserve von mindestens drei Monatsausgaben
- sehr sicheres Einkommen
- kaum auf das angelegte Geld angewiesen
- regelbasiert im Kurssturz nachkaufen
- hohe Verlusttoleranz von mehr als 40%
Du kannst die Sonderstufe auch von Hand wählen, ohne alle Voraussetzungen zu erfüllen. Dann siehst du, welche dir fehlen. Bevor du zu einem Lombardkredit gelangst, bestätigst du in einer kurzen Checkliste unter anderem, dass du bereits einen Einbruch von 30% oder mehr mit eigenem Geld erlebt hast und investiert geblieben bist.
Dabei gelten feste Regeln: Kredit in drei Schritten bei Kurseinbrüchen des globalen Aktienportfolios von –25%, –40% und –50%, Rückzahlung beim nächsten Allzeithoch. Der Haken: Den Tiefpunkt kennt man erst im Nachhinein, und bis zum nächsten Allzeithoch können Jahre vergehen, in denen die Zinsen laufen.
Senkt die Bank in der Krise ihre Belehnungswerte, droht ein Margin Call. Im schlimmsten Fall verlierst du in unserer Modellrechnung bis zu 69% deines Eigenkapitals. Alle Regeln und Berechnungen findest du in unserem Hintergrundartikel Lombardkredit beim ETF-Kauf.
Der Crash-Test: Hält deine Anlagestrategie, was sie verspricht?
Egal ob Feldweg oder Expedition: Bevor du deine Anlagestrategie umsetzt, prüfe, ob du sie im Ernstfall durchhältst. Im Fragebogen ist «halten» bei einem Kurssturz von 30% schnell angeklickt. Im echten Depot fühlt sich derselbe Kurssturz ganz anders an. Im Crash-Test wählst du einen Einbruch zwischen 10% und 60% und siehst, was er für dein Portfolio bedeutet und wie es sich über die nächsten zehn Jahre entwickeln kann.
Ein Beispiel mit 100’000 CHF und dem Profil Dynamisch mit 70% Aktien: Fallen die Aktienmärkte um 30%, schrumpft dein Depot auf 79’000 CHF. Hältst du durch, liegt es nach zehn Jahren bei rund 117’400 CHF. Verkaufst du im Tief, bleibt es bei 79’000 CHF, rund 38’400 CHF weniger mit denselben ETFs.
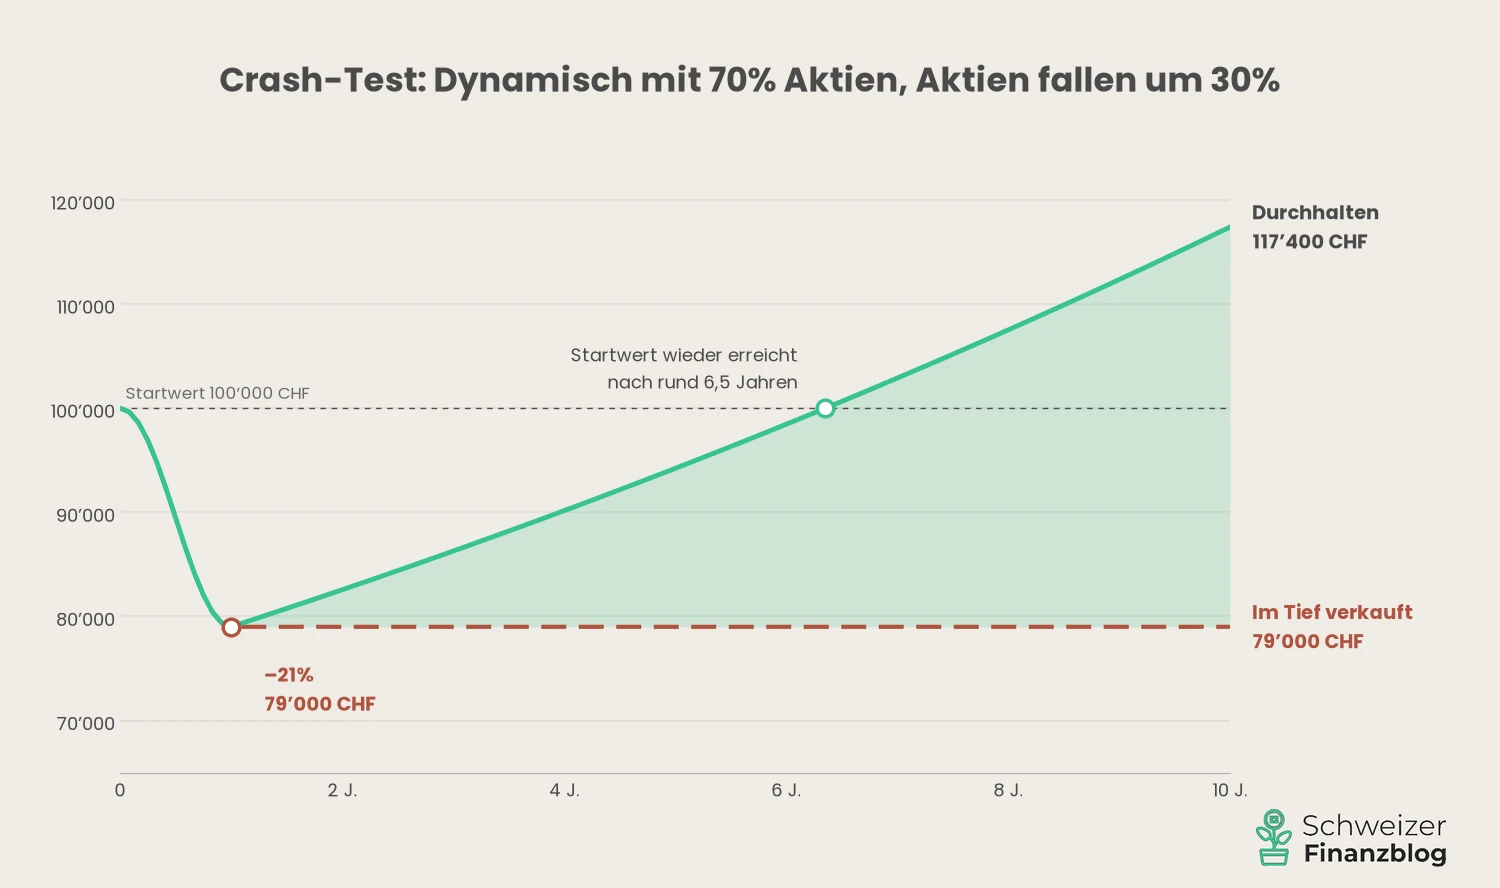
Wird dir schon beim Zuschauen mulmig, wähle eine vorsichtigere Anlagestrategie. Wie du in echten Krisen einen kühlen Kopf behältst, zeigt unser Ratgeber Börsencrash.
«Ob du durchhältst, entscheidet nicht der Markt, sondern dein Kopf.»
Deine Anlagestrategie umsetzen: selbst mit ETFs oder automatisch
Dein Profil steht, jetzt geht es an die Umsetzung. Dafür hast du zwei Wege: Du kaufst die ETFs selbst bei einem Broker, oder ein Robo-Advisor legt dein Geld automatisch nach deinem Profil an.
Selbst mit ETFs
Den Aktienteil setzt du mit 1, 2 oder 5 breit gestreuten ETFs nach Marktkapitalisierung um. Dazu erhältst du eine Einkaufsliste mit Beträgen in Franken und den ISIN (internationale Wertpapierkennnummern) zum Kopieren. Ob deine ETFs die Dividenden automatisch wieder anlegen (thesaurierend) oder dir aufs Konto auszahlen (ausschüttend), wählst du selbst. Voreingestellt sind thesaurierende ETFs.
- 1 ETF: ein einziger Welt-ETF. Für die meisten die beste Wahl, weil Kauf und Rebalancing am einfachsten sind.
- 2 ETFs: Industrieländer und Schwellenländer.
- 5 ETFs: regional aufgeteilt, mit mehr Aufwand.
Bei 2 und 5 ETFs werden nur ETFs kombiniert, deren Indizes genau aufeinander abgestimmt sind, damit sich die ETFs möglichst lückenlos ergänzen. Welche ETFs wir konkret empfehlen, steht in unserem Vergleich Beste ETFs Schweiz und global. Wir aktualisieren die Auswahl einmal pro Jahr zusammen mit diesem Vergleich.
Kaufen kannst du die ETFs bei einem Broker. Vorgeschlagen werden dir dafür Broker, die wir ausführlich getestet haben. Hervorgehoben ist der Broker, der zu deinen ETFs und deiner Kaufart passt, also ob du manuell kaufst oder einen Sparplan nutzt.
In der Vermögensaufbauphase und speziell für einen Sparplan wählst du vorzugsweise thesaurierende ETFs. So profitierst du maximal vom Zinseszinseffekt. Ausgewählte Broker stellen wir auf unserer Empfehlungsseite mit Steckbrief sowie Vor- und Nachteilen vor.
Hinweis: Deine ETFs gehören dir, nicht dem Broker. Geht er in Konkurs, fallen sie nicht in seine Konkursmasse.
Schweizer Aktien übergewichten?
Grundsätzlich nicht nötig. Denn jeder Welt-ETF enthält bereits rund 2% Schweizer Aktien, so viel, wie ihr Anteil am Weltaktienmarkt ausmacht. Ausschliessen musst du einen Schweiz-ETF aber nicht. Du kannst Schweizer Aktien moderat übergewichten, zum Beispiel mit 10%, und so das Währungsrisiko etwas eindämmen.
Ein zu hoher Anteil birgt jedoch zusätzliche Risiken, denn der Schweizer Aktienmarkt hängt stark an wenigen Schwergewichten wie Nestlé, Roche und Novartis. Einen Schweiz-ETF kannst du bei der Umsetzung zuschalten. Warum breite Streuung so wichtig ist, zeigen wir in Lektion 3 unseres Finanzleitfadens: Diversifikation.
Der risikoarme Teil: Sparkonto oder Staatsanleihen-ETF
Für den risikoarmen Teil bist du mit einem Spar- oder Privatkonto meist am besten bedient. Dein Guthaben ist dabei bis zu einem Höchstbetrag pro Person und Bank durch die Einlagensicherung geschützt. Liegt mehr auf dem Konto, verteilst du es auf mehrere Banken.
Kurzlaufende Bundesobligationen bringen kaum mehr Zins und sind weniger flexibel, wie wir in Obligationen einfach erklärt zeigen.
Lohnt sich das auch mit kleinen Beträgen?
Ja. «Wer den Rappen nicht ehrt, ist des Frankens nicht wert.» Du brauchst keine 100’000 CHF, um zu beginnen. Ein Beispiel: Du hast 15’000 CHF und gibst rund 3’500 CHF pro Monat aus. Davon bleiben 10’500 CHF, also drei Monatsausgaben, als Reserve stehen. Von den restlichen 4’500 CHF fliessen bei 70% Aktien 3’150 CHF in einen Welt-ETF, der Rest bleibt auf dem Sparkonto. Danach sparst du jeden Monat 300 CHF in derselben Aufteilung dazu.
Automatisch mit einem Robo-Advisor
Du willst dich um nichts kümmern? Dann wählst du bei der Umsetzung «Robo-Advisor». Ein Robo-Advisor wie findependent, VIAC oder True Wealth legt dein Geld nach deinem Profil an und übernimmt Sparplan und Rebalancing. Eine Einkaufsliste brauchst du dann nicht. Die Kehrseite: eine jährliche Verwaltungsgebühr. Ausgewählte Robo-Advisor aus der Schweiz stellen wir auf unserer Empfehlungsseite mit Steckbrief sowie Vor- und Nachteilen vor.
Was unterscheidet den Anlagestrategie-Check vom Anlegerprofil deiner Bank?
Auch deine Bank fragt dich nach deinem Risikoprofil. Die Bank und unser Check ermitteln dasselbe, nämlich deine Risikofähigkeit und deine Risikobereitschaft. Der Unterschied liegt in Umsetzung und Kosten: Die Bank leitet daraus meist eine hauseigene Strategie mit eigenen Fonds ab, oft mit Gesamtkosten von 1% pro Jahr oder mehr.
Mit unserem Ansatz setzt du günstiger um, selbst mit ETFs oder mit einem Robo-Advisor, dessen Anlageuniversum ebenfalls auf passiven Indexprodukten basiert. Hast du bereits bei einer Bank oder einem digitalen Anbieter ein Risikoprofil erstellt, nutze unseren Check als unabhängige Zweitmeinung.
5 Fallstricke bei Wahl und Umsetzung deiner Anlagestrategie
Die beste Anlagestrategie nützt wenig, wenn du sie nicht durchhältst. Diese fünf Fallstricke begegnen uns immer wieder:
- Die eigenen Nerven überschätzen: Nach Jahren mit steigenden Kursen fühlen sich alle risikofreudig. Plane für den schlechtesten Fall.
- Mit Schulden und ohne Reserve investieren: Wer im Notfall verkaufen muss, tut das oft im ungünstigsten Moment. «Spare in der Zeit, so hast du in der Not.»
- Die Altersvorsorge in die Aufteilung mitzählen: Geld in der Säule 3a oder der Pensionskasse ist bis kurz vor der Pensionierung gebunden und gehört nicht zum frei verfügbaren Vermögen.
- Die Strategie im Crash wechseln: Wer bei minus 30% auf Defensiv umstellt, realisiert den Verlust und verpasst die Erholung. Anpassungen gehören in ruhige Zeiten.
- Zu viel Komplexität: Zehn ETFs und drei Themenfonds wirken diversifiziert, erhöhen aber vor allem Kosten und Aufwand.
Wie oft solltest du deine Anlagestrategie überprüfen?
Wir denken, dass einmal pro Jahr genügt, am einfachsten mit deinem PDF. Und immer dann, wenn sich in finanzieller Hinsicht etwas Relevantes in deinem Leben verändert: Jobverlust, Gründung einer Familie, Scheidung, Kauf von Wohneigentum oder wenn die Pensionierung in weniger als zehn Jahren bevorsteht. Mit jedem Jahr verkürzt sich dein Anlagehorizont, was deine Risikofähigkeit und damit dein Risikoprofil beeinflusst.
Für uns definitiv kein Grund für einen Wechsel der Anlagestrategie sind hingegen Börsenschlagzeilen. Bewegen sich die Märkte, verschiebt sich nur deine Gewichtung: Steigen die Aktien, wächst ihr Anteil über dein Ziel hinaus, nach einer Schwächephase an der Börse fällt er darunter.
Beim Rebalancing stellst du die ursprüngliche Aufteilung wieder her, indem du den gestiegenen Teil reduzierst oder neues Geld gezielt in den zurückgefallenen lenkst. So verkaufst du tendenziell teuer und kaufst günstig nach. Mehr darüber erfährst du in Lektion 5 unseres Finanzleitfadens: Rebalancing.
Dein Ergebnis kannst du als PDF speichern. Darin stehen dein Risikoprofil, die darauf abgestimmte Vermögensaufteilung, deine Antworten und je nach Umsetzung die ETF-Einkaufsliste mit ISIN oder die passenden Robo-Advisor. So hast du beim Überprüfen deiner Anlagestrategie alles zur Hand.
– Partnerangebote –
Noch auf der Suche nach der passenden Finanzlösung? Unsere Empfehlungen – mit attraktiven Startboni.
– – – – –
Fazit
Welcher ETF, welcher Broker? Diese Fragen kommen erst an zweiter Stelle. Zuerst entscheidest du, wie viel Risiko du tragen kannst und willst. Genau dafür haben wir den Anlagestrategie-Check entwickelt: Er ermittelt deine Risikofähigkeit und deine Risikobereitschaft getrennt, und der vorsichtigere Wert bestimmt deine Route, vom Feldweg bis zur Hochtour.
Entscheidend ist aber nicht das Ergebnis auf dem Bildschirm, sondern ob du es im nächsten Kurseinbruch durchhältst. Prüfe dein Profil deshalb mit dem Crash-Test, bevor du kaufst. Überprüfe es danach einmal pro Jahr oder wenn sich in deinem Leben finanziell etwas Wesentliches ändert. Für die Umsetzung reichen ein bis zwei breit gestreute ETFs oder ein Robo-Advisor.
Wähle die Route, die du auch bei schlechtem Wetter zu Ende gehst, nicht die mit der schönsten Aussicht.
Häufige Fragen zur Anlagestrategie
Welche Anlagestrategie passt zu mir?
Die richtige Anlagestrategie passt zu deinem Anlagehorizont, deiner finanziellen Lage und deinen Nerven. Je nach Ergebnis reicht der Aktienanteil von 0–20% (Defensiv) bis 80–100% (Offensiv). Unser Anlagestrategie-Check bestimmt dein Profil, also deinen Anlagetyp, in neun Fragen.
Welche Anlagestrategie ist die beste?
Es gibt keine, die für alle die beste ist. Die beste ist die, die du auch in einem Kurseinbruch durchhältst. Eine offensive Strategie, die du in Panik auflöst, bringt weniger als eine vorsichtige, die du durchziehst.
Wie kann ich Geld sicher anlegen?
Eine Geldanlage ohne Risiko und mit hoher Rendite gibt es nicht. Am sichersten ist das Profil Defensiv mit höchstens 20% Aktien, dafür liegt die reale Rendite nur bei rund 1–2% pro Jahr. Guthaben auf dem Spar- oder Privatkonto ist bis zu einem Höchstbetrag pro Person und Bank durch die Einlagensicherung geschützt, verliert durch die Teuerung aber an Kaufkraft.
Was ist der Unterschied zwischen Risikofähigkeit und Risikobereitschaft?
Die Risikofähigkeit zeigt, wie viel Verlust du dir finanziell leisten kannst: Anlagehorizont, Sicherheit des Einkommens und wie stark du auf das angelegte Geld angewiesen bist. Die Risikobereitschaft zeigt, wie viel Schwankung du emotional aushältst: Anlageziel, der Verlust, bei dem du noch ruhig schläfst, Verhalten bei Kurseinbrüchen und die Bereitschaft zu einem Kredithebel.
Was ist eine passive Anlagestrategie?
Bei einer passiven Anlagestrategie kaufst du breit gestreute ETFs, die den ganzen Markt abbilden, und hältst sie langfristig. Statt den Markt schlagen zu wollen, erhältst du seine Rendite zu tiefen Kosten.
Was ist eine 60/40-Anlagestrategie?
60% Aktien und 40% risikoarme Anlagen wie Obligationen oder Bankguthaben. Im Anlagestrategie-Check entspricht das der Obergrenze des Profils Ausgewogen.
Brauche ich einen Schweiz-ETF?
Grundsätzlich nicht nötig, denn Schweizer Aktien sind in jedem Welt-ETF bereits mit rund 2% enthalten. Du kannst sie aber moderat übergewichten, zum Beispiel mit 10%. Das dämmt das Währungsrisiko etwas ein.
Gehört die Säule 3a zur Anlagestrategie?
Nein. Geld in der Säule 3a oder der Pensionskasse ist bis kurz vor der Pensionierung gebunden und gehört nicht zum frei verfügbaren Vermögen. Lege dein 3a-Guthaben separat und bei langem Anlagehorizont aktienbasiert an. Wie das geht, zeigt unser 3a-Hintergrundartikel.
Wie oft sollte ich meine Anlagestrategie überprüfen?
Einmal pro Jahr und immer dann, wenn sich in deinem Leben finanziell etwas Wesentliches ändert. Börsenschlagzeilen sind kein Grund für einen Wechsel.
Wie soll ich mein Geld anlegen?
In drei Schritten: zuerst Konsumschulden abbauen, dann eine Reserve von drei bis sechs Monatsausgaben bilden, erst dann investieren. Dein frei verfügbares Vermögen teilst du in einen risikoreichen Teil mit breit gestreuten ETFs und einen risikoarmen Teil auf dem Sparkonto auf. Wie gross der Aktienanteil sein darf, ermittelt unser Anlagestrategie-Check in neun Fragen.
In was soll ich investieren?
Für den risikoreichen Teil reicht den meisten ein einziger Welt-ETF, der Rest bleibt auf einem Spar- oder Privatkonto. Wichtiger als die Wahl des einzelnen ETF ist die Aufteilung zwischen den beiden Teilen: Sie bestimmt Rendite und Risiko deines Portfolios am stärksten.
Was ist die beste Geldanlage in der Schweiz?
Die eine beste Geldanlage für alle gibt es nicht. Wir empfehlen, passiv mit breit gestreuten ETFs anzulegen und sie langfristig zu halten, ergänzt um einen risikoarmen Teil auf dem Konto. Der passende Aktienanteil reicht je nach Risikoprofil von 0–20% (Defensiv) bis 80–100% (Offensiv). Entscheidend ist, dass du die Aufteilung auch in einem Kurseinbruch durchhältst.
Wie investiere ich als Anfänger richtig?
Kläre zuerst das Fundament: keine Konsumschulden und mindestens drei Monatsausgaben als Reserve. Bestimme dann dein Risikoprofil und setze es möglichst einfach um, mit einem Welt-ETF bei einem Broker oder automatisch mit einem Robo-Advisor. Danach genügt es, deine Anlagestrategie einmal pro Jahr zu überprüfen. Die Grundlagen erklärt unser Finanzleitfaden «Investieren in 8 Lektionen».
Wie lege ich 100’000 Franken an?
Lass zuerst drei bis sechs Monatsausgaben als Reserve stehen und teile den Rest nach deinem Risikoprofil auf. Sind die ganzen 100’000 CHF frei verfügbar, fliessen im Profil Dynamisch mit 70% Aktien 70’000 CHF in einen Welt-ETF, 30’000 CHF bleiben auf dem Sparkonto. Im Crash-Test des Anlagestrategie-Checks siehst du, was ein Kurssturz für diesen Betrag bedeutet: Fallen die Aktienmärkte um 30%, sinkt dein Vermögen vorübergehend auf rund 79’000 CHF.
Kann ich mit wenig Geld investieren?
Ja, du brauchst keine 100’000 CHF, um zu beginnen. Ein Beispiel: Von 15’000 CHF bleiben bei Ausgaben von 3’500 CHF pro Monat 10’500 CHF als Reserve stehen. Von den restlichen 4’500 CHF fliessen bei 70% Aktien 3’150 CHF in einen Welt-ETF, der Rest bleibt auf dem Sparkonto. Danach sparst du monatlich in derselben Aufteilung dazu, zum Beispiel 300 CHF.
Soll ich in einzelne Aktien oder in ETFs investieren?
Wir empfehlen breit gestreute ETFs statt einzelner Aktien. Bei einem Einzeltitel droht im schlimmsten Fall der Totalverlust, und selbst der Schweizer Aktienmarkt birgt ein Klumpenrisiko, weil er stark an wenigen Schwergewichten wie Nestlé, Roche und Novartis hängt. Mit einem global gestreuten ETF hast du dagegen die Gewinneraktien immer automatisch dabei, ohne dich mit jedem Unternehmen auseinandersetzen zu müssen.
Ist Krypto ein gutes Investment?
Kryptowährungen passen nicht zu unserer Anlagephilosophie, deshalb schlagen wir sie nicht aktiv vor. Unsere Empfehlungen stützen sich auf wissenschaftlich fundierte Erkenntnisse: Bei Aktien und Obligationen sind Rendite und Risiko über viele Jahrzehnte gut untersucht. Bei Krypto fehlt diese Grundlage. Wie hoch das Risiko im Verhältnis zur Rendite ist, die man dafür erhält, lässt sich deshalb nicht verlässlich abschätzen.
Wie viel Geld soll ich in ETFs anlegen?
Das hängt von deinem Risikoprofil ab: zwischen 0–20% (Defensiv) und 80–100% (Offensiv) deines frei verfügbaren Vermögens. Die Liquiditätsreserve und dein Guthaben in der Säule 3a zählen nicht dazu. Als Faustformel für das Risiko gilt: Aktienanteil × 58% ergibt den historischen Maximalverlust. Mit 70% Aktien musst du also mit einem vorübergehenden Verlust von bis zu 41% rechnen.
Was soll ich bei einem Börsencrash tun?
Bleib bei deiner Anlagestrategie. Wer bei minus 30% auf Defensiv umstellt, realisiert den Verlust und verpasst die Erholung. Mit dem risikoarmen Teil kannst du im Crash günstig Aktien nachkaufen und deine Aufteilung wiederherstellen (Rebalancing). Ob du einen Einbruch aushältst, prüfst du am besten vorher mit dem Crash-Test im Anlagestrategie-Check.
Das könnte dich auch interessieren

Updates
2026-11-19: Erstpublikation
Disclaimer
Haftungsausschluss: Investieren birgt Verlustrisiken. Du musst selbst entscheiden, ob du diese Risiken tragen möchtest oder nicht. Ein Lombardkredit erhöht diese Risiken zusätzlich.
Keine Anlageberatung: Der Anlagestrategie-Check ist ein vereinfachtes Modell zur Orientierung. Er ersetzt keine individuelle Beratung und berücksichtigt weder Steuern noch deine gesamte Vermögenssituation.
Irrtum vorbehalten: Wir haben diesen Artikel zum Thema Anlagestrategie nach bestem Wissen und Gewissen geschrieben. Unser Ziel ist es, dir als Privatanleger:in möglichst objektive und aussagekräftige Informationen rund ums Thema Finanzen zu liefern. Sollten uns dennoch Fehler unterlaufen sein, sind wichtige Aspekte vergessen gegangen und/oder nicht mehr aktuell, so sind wir dir für entsprechende Hinweise dankbar.
Transparenzhinweis: Wir empfehlen ausschliesslich Produkte, die wir selbst getestet haben und von deren Qualität wir überzeugt sind. Der Check enthält Partnerlinks und Aktionscodes zu Brokern und Robo-Advisorn. Wenn du einen dieser Links anklickst oder darüber ein Konto eröffnest, können wir eine Vergütung erhalten. Für dich entstehen dadurch keine zusätzlichen Kosten.
Zu den Anbietern der ETFs, die der Check vorschlägt, bestehen keine Geschäftsbeziehungen. Wir können aber selbst in einzelne dieser ETFs investiert sein.
Über die Autoren
Stefan Huser
Stefan investiert seit 2015 selbst an der Börse. Geprägt haben ihn die Portfoliotheorie nach Markowitz und Gerd Kommers «Souverän investieren». Er verfolgt eine Core-Satellite-Strategie: Ein globales Aktienportfolio aus ETFs bildet den Kern, ergänzt um alternative Anlagen. Beim Blog kümmert er sich vor allem um die Texte. Stefan lebt mit seiner Familie in Zürich und interessiert sich für Literatur, Fotografie und finanzielle Freiheit.
Antun Brcina
Antun («Toni») legt seit 2015 an der Börse an. In finanzieller Hinsicht besonders inspiriert haben ihn Gerd Kommers «Souverän investieren» und das Fama-French-Fünffaktorenmodell. Sein Geld steckt breit diversifiziert und langfristig in einem globalen Aktienportfolio aus ETFs. Beim Blog tüftelt er vor allem an den Rechnern und am Code. Toni lebt mit seiner Familie in der Region Zürich und interessiert sich für Sport, Technologie und Unternehmertum.